Банківські ресурси
формування мети і завдань депозитної політики;
розробка моделі поведінки банку на депозитному ринку;
підготовка програми розвитку банку.
Визначити поточний стан банку у залученні депозитів модна за допомогою структурного, операційного та фактичного аналізу. Ця процедура має бути обов’язковою при розробці меморандуму депозитної політики банку. Для успішної реалізації цього етапу необхідно розробити положення про маркетинговий звіт, яке б чітко встановлювало формати подання до служби маркетингу інформації про депозитний рахунок.
Моніторинг ринку депозитних послуг є ключовим у процесі розробки меморандуму депозитної політики.
Другий етап підготовки меморандуму депозитної політики – формулювання її мети і завдань. Мета депозитної політики єдина для всіх банків – це досягнення максимального прибутку при всебічному задоволенні потреб клієнтів у депозитних послугах. Для досягнення цієї мети банками можуть бути сформульовані різні завдання. Наприклад, диверсифікація депозитів за призначенням, сумою, терміном тощо.
Третій етап: розробка прийнятої моделі поведінки та позицій банку на депозитному ринку. Одним із елементів цієї моделі є визначення питомої ваги і структури цього джерела в ресурсному потенціалі банку. Збільшення довгострокових операцій інвестиційного характеру можливе тільки за умови залучення стабільних ресурсів на тривалий час.
Окрім того, при визначенні депозитної політики необхідно враховувати, що вклади населення – найстійкіша частина залучених банком ресурсів. Як свідчить банківська практика, депозити населення у своїй масі невеликі за розмірами, але досить чисельні й менш рухливі, ніж відповідні вклади юридичних осіб.
Четвертий етап – заключний етап у розробці депозитного меморандуму – розробка програми розвитку. За своїм змістом це комплекс дій із досягнення бажаної позицій банку на депозитному ринку та встановленої частки депозитів у залучених ресурсах. Умовно всі заходи можна класифікувати як заходи організаційного і технологічного характеру. При детальному розгляді програми можна виходити з того, що банк намагається поліпшити свою ресурсну позицію за рахунок збільшення частки депозитів:
Заходи організаційного характеру передбачають наявність відповідної матеріально-технологічної бази для забезпечення приймання депозитів, а саме:
спеціальних приміщень;
зручного місцезнаходження;
гнучкого графіка роботи банку;
спеціально підготовленого персоналу;
рекламно-інформаційних проспектів, буклетів для клієнтів;
сформованої інформаційно-аналітичної бази для оцінки конкурентної позиції банку на ринку депозитних послуг;
ефективних засобів прогнозування ресурсів комерційного банку.
Але значною мірою ці організаційні заходи – досить дорогі й стосуються переважно депозитного обслуговування фізичних осіб.
Заходи технологічного характеру передбачають упровадження політики асортиментної гнучкості, системи управління якістю депозитних послуг, зваженої цінової політики та ефективних методів стимулювання збуту.
У теорії та практиці банківської діяльності України як меморандум депозитної політики не існує, тому, на погляд кандидатів економічної науки Порєчкіна Л.С. і Шульги Н.А., комерційним банком України слід розробити меморандуми депозитної політики банку за схемою 2.
Схема 2. Взаємодія складових депозитної політики комерційного банку.
Мета депозитної політики банку
Завдання

Встановлення оптимальної частки депозитів у структурі ресурсної бази даних


Асортимент депозитних послуг



Звоювання конкурентних позицій на певних сегментах ринку

Цільове призначення депозитного % і його перевага для банку і клієнтів
Розширення спектра депозитних послуг і їх девверсифікація за сумою, терміном та іншими ознаками

Цінова політика
Збільшення (зменшення) депозитних послуг
Канали, методи збуту продукту й засоби його стимулювання
Вибір цільових клієнтів та пакетне їх обслуговування
Прибутковість окремих банківських продуктів, клієнтів і центрів діяльності банку
Проведення активної рекламної кампанії
Меморандум депозитної політики складається з семи самостійних розділів, тісно пов’язаних між собою.
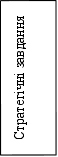
Перший розділ “Мета і завдання депозитної політики” передбачає визначення мети і завдань банку. Метою депозитної політики банку є досягнення максимального прибутку банком при всебічному й комплексному задоволенні потреб клієнтів. Для реалізації цієї мети необхідно вирішити такі стратегічні завдання:
встановлення оптимальних пропозицій між обсягом депозитів та іншим видами залучених банком ресурсів;
визначення політики банку щодо завоювання конкурентних позицій на певних сегментах депозитного ринку.
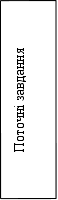
Стратегічні завдання розробляються на 2-3 роки. У розрізі цих завдань банки можуть вирішувати ряд поточних завдань, до яких належить:
розширення спектра депозитних послуг та їх диверсифікація за різними ознаками (сумою, термінами тощо);
збільшення (зменшення) обсягу депозитних послуг;
вибір цільових клієнтів і розробка пакета різних послуг, що реалізується клієнтами із премією (знижкою);
проведення активної рекламної кампанії з метою залучення нових клієнтів.
Другий розділ “Асортимент депозитних послуг” передбачає наведення переліку депозитних продуктів для корпоративних та фізичних осіб.
У третьому розділі “Цільове призначення депозитного продукту та його переваги для банку і клієнтів” констатується, на яких цільових клієнтів орієнтований той чи інший депозитний продукт, у чому полягають його позитивні сторони для банку та його клієнтів.
У четвертому розділі “Цінова політика” розкриваються принципи цінової політики й методологічні підходи щодо встановлення ціни на депозитний продукт, а також тип стратегії, яку підтримує банк на депозитному ринку (агресивна, помірно агресивна, зважена, пасивна).
П’ятий розділ “Канали, методи збуту продукту і засоби його стимулювання” передбачає визначення збутової політики щодо депозитних продуктів, можливості спільного їх збуту з іншими ринковими інститутами ті методів мотивації потенціальних клієнтів.
У шостому розділі “Організаційно-управлінські заходи” мають бути висвітлені заходи з додаткового залучення персоналу, підвищення його кваліфікації, можливого створення спеціального підрозділу в банку або структурної реорганізації наявних підрозділів, які б займалися відповідним видом діяльності, встановлення сучасного обладнання.
У сьомому розділі “Прибутковість” мають бути відображені доходи й витрати на депозитне обслуговування в розрізі окремих депозитних продуктів, цільових клієнтів та за підрозділами банку, що надають депозитні послуги.
Відповідно до меморандуму депозитної політики банкам рекомендується розробляти каталог депозитних операцій, які містять детальний опис депозитних вкладів і зразки відповідно оформлених юридичних документів.
Аналіз структури і динаміки зростання протягом 1992- 1998 років залучених коштів комерційних банків дає підстави виділити такі головні тенденції розвитку цього сектора ринку кредитних ресурсів:
значні темпи зростання обсягів залучених коштів у національної валюті протягом майже всього розглянутого періоду;
зростання до початку 1995 р. питомої ваги, залучених коштів у іноземній валюті порівняно з національною, зниження цього показника у 1995-1997 рр. і відновлення зростання у 1998 р., що відповідає динаміці валютного курсу гривні;
стабільне зростання питомої ваги строкових депозитів у нац. валюті, починаючи з 1993 р.
незначна амплітуда коливань строкових депозитів і вкладів до запитання в іноземній валюті протягом усього розглянутого періоду;
зростання питомої ваги вкладів фізичних осіб і підприємств приватної форми власності на фоні відповідного зниження залишків на рахунках державних і колективних підприємств;
зростання питомої ваги депозитів домашніх господарств і підприємств, що їх обслуговують, у структурі залучених коштів за секторами економіки.
Загальна сума залучених комерційними банками коштів підприємств, організацій та фізичних осіб у національній та іноземній валютах стабільно зростала протягом усього розглянутого періоду (таб. №1), досягнувши наприкінці жовтня 1998 р. значення 7763 млн. гривень.
ТАБЛИЦЯ № 1.
Кошти на рахунках підприємств, організацій та населення у комерційних банках України.
Вид валюти |
Сума в млн. грн. |
Структура у % |
||||||||||||
| 1992 | 1993 | 1994 | 1995 | 1996 | 1997 | Січень-жовтень 1998 | 1992 | 1993 | 1994 | 1995 | 1996 | 1997 | Січень-жовтень 1998 | |
| У нац. валюті | 18 | 175 | 1401 | 2794 | 3768 | 4778 | 4598 | 90 | 64 | 58 | 64 | 69 | 74 | 59 |
| У вільноконвер-тованої валюті | 2 | 99 | 1021 | 1577 | 1718 | 1672 | 3165 | 10 | 36 | 42 | 36 | 31 | 26 | 41 |
| Разом | 20 | 274 | 2422 | 4371 | 5486 | 6450 | 7763 | 100 | 100 | 100 | 100 | 100 | 100 | 100 |
Проте зростання обсягу залучених коштів у національній та іноземній валютах відбувалося залежно від різних чинників із різною швидкістю. Якщо залишки на рахунках у нац. валюті коливалися переважно під впливом коливань обсягу грошової маси, то на залишки на рахунках в іноземній валюті впливало принаймні кілька чинників: поточний баланс міжекспортером та імпортером, коливання валютного курсу гривні, наявність та відсутність обов’язкового продажу валютної виручки.
Питома вага залучених коштів у іноземній валюті в загальній сумі залучених коштів коливалася передусім під впливом поточного валютного курсу гривні. Нестабільність національної грошової одиниці, яка спостерігалася до 1995 року, обумовила швидке зростання (до 42%) у цей період питомої ваги депозитів у вільно конвертованій валюті.
Починаючи з 1995 року валютних курс гривні коливався значно повільніше, а темпи інфляції знизилися, що спричинило наприкінці 1997 року відповідне зниження питомої ваги валютних вкладів у загальній сумі залучених коштів (до 26%).
У серпні 1998 р. міжнародна валютно-фінансова криза поширилася на Україну, що призвело до зниження валютного курсу національної грошової одиниці. Саме цим пояснюється відповідне значення у даний час (до 41%) питомої ваги валютних депозитів. Адже сума валютних вкладів у комерційних банках України обліковується зо поточним валютним курсом НБУ.
Загальна сума залучених коштів у нац. валюті зросла протягом 1992-1997 років, досягнувши наприкінці 1997 р. зростання 4778 млн. грн. (таб. №2). Однак до кінця жовтня 1998 р. відбулося незначне (3,8%) зниження цього показника.
ТАБЛИЦЯ № 2.
Структура залучених коштів КБ у нац. валюті.
Залучені кошти |
Сума в млн. грн. |
Питома вага (%) |
||||||||||||
1992 |
1993 |
1994 |
1995 |
1996 |
1997 |
01-10 1998 |
1992 |
1993 |
1994 |
1995 |
1996 |
1997 |
01-10 1998 |
|
| Строкові | 3 | 24 | 334 | 671 | 1331 | 1819 | 1760 | 17 | 14 | 24 | 24 | 35 | 38 | 38 |
| До запитання | 15 | 151 | 1067 | 2123 | 2437 | 2959 | 2838 | 83 | 86 | 76 | 76 | 65 | 62 | 62 |
| Разом | 18 | 175 | 1401 | 2794 | 3768 | 4778 | 4598 | 100 | 100 | 100 | 100 | 100 | 100 | 100 |
Питома вага строкових депозитів у загальній сумі залучених коштів у нац. валюті протягом 1992-1997 років коливалася в межах 14-24%. Це відповідає значним темпам інфляції в цій період і наявності інфляційних очікувань з боку юридичних та фізичних осіб, що не сприяє зростанню строкових депозитів. Проте у 1996-1998 рр. Політика НБУ, спрямована на підтримку валютного курсу національної грошової одиниці, сформована ще у 1995 році, почала діяти. Одним із позитивних результатів цієї політики стало зростання питомої ваги страхових депозитів у національній валюти до рівня 38%.
Ціна залучених строкових депозитів у іноземній валюті традиційно в 2-3 рази менша, ніж ціна строкових депозитів у нац. валюті, що пояснюється як недостатнім рівнем розвитку валютного кредитування, так і впливом фактора ризику будь-яких кредитних і депозитних операцій у іноземній валюті. Саме тому комерційні банки і їх клієнти-юридичні особи надають перевагу не строковим депозитам, а вкладам до запитання в іноземній валюті.
Динаміка залучення строкових депозитів і вкладів до запитання в іноземній валюті (що обліковується у гривневому еквіваленті) характеризується відносно незначною амплітудою коливань у валютному еквіваленті протягом 1995-1998 років (таб. №3),
ТАБЛИЦЯ №3
Структура залучених коштів комерційних банків у іноземній валюті за строками повернення
.
-
Залучені кошти
Сума в млн. грн. Питома вага (у %)
1995 1996 1997 Січень-жовтень 1998 1995 1996 1997 Січень-жовтень 1998 Строкові 605 804 833 1361 38 47 50 43 До запитання 973 914 839 1804 62 53 50 57 Разом 1578 1718 1672 3165 100 100 100 100
так і питомої ваги строкових депозитів у загальній сумі залучених коштів у іноземній валюті, яка коливається протягом цього періоду в межах від 38 до 50%.
Аналіз структури залучених коштів комерційних банків у розрізі форм власності вкладників (таб. 4) дає змогу зауважити зростання питомої ваги вкладів підприємств із приватною формою власності і фізичних осіб – із 15% наприкінці 1995 року до 44% наприкінці жовтня 1998 року. Ця тенденція пов’язана з розвитком ринкових відносин узагалі і процесом приватизації зокрема. Ринок депозитів фізичних осіб у цей період також розвивався досить швидкими темпами.
Із цих же причин із кінця 1995 року питома вага вкладів державних підприємств знизилася з 31 до 17%.
Стосовно зменшення протягом 1997-1998 років залишків на рахунках підприємств колективної форми власності з 56 до 38% , то на цей процес вплинули, принаймні 2 основних негативних чинники:
криза платежів, яка призвела до неспачі обігових коштів, переважно у великих колективних підприємств;
бартеризація торгівельних зв”язків, яка саме протягом 1997-1998 років досягла свого максимуму.
Ці негативні фактори значною мірою вплинули на поглиблення бюджетної кризи у зазначений період.
Розгляд структури залучених коштів комерційних банків у розрізі секторів економіки до яких належать вкладники (таб. №5), виявляє:
швидкі темпи зростання у 1995-1998 роках не лише абсолютних сум, а й питомої ваги вкладів домашніх господарств і підприємств, які їх обслуговують, на фоні відповідного зниження питомої ваги залишків на рахунках підприємств нефінансового сектору;
стрімке збільшення залишків на рахунках підприємств фінансового (небанківського) сектора економіки у 1998 році.
ТАБЛИЦЯ № 4. Структура залучених коштів КБ за формами власності.
-
Форма власності
Сума в млн. грн. Питома вага (у %)
1995 1996 1997 Січень-жовтень 1998 1995 1996 1997 Січень-жовтень 1998 Приватна 642 1289 2400 3404 15 23 37 44 Колективна 2361 3085 3167 2953 54 56 49 38 Державна 1367 1112 883 1293 31 20 14 17 Разом 4370 5486 6450
7763 100 100 100 100
ТАБЛИЦЯ №5 Структура залучених коштів КБ за секторами економіки.
-
Сектор
Сума в млн. грн. Питома вага (у %)
1995 1996 1997 Січень-жовтень 1998 1995 1996 1997 Січень-жовтень 1998 Фінансовий (небанківський) 17 7 6 199 0 0 0 3 Нефінансовий 3557 3949 3858 4304 81 72 60 55 Домашні господарства 797 1530 2586 3259 19 28 40 45 Разом
4371 5486 6450 7762 100 100 100 100
Одже, структура і динаміка зростання залучених коштів комерційних банків України протягом 1992-1998 років у цілому відображає позитивні й негативні тенденції, властивні, перехідній моделі економіки.
Треба також зазначити, що в основному комерційні банки мають у розпорядженні короткострокові ресурси. Через те банки обмежені у своїх можливостях здійснювати довгострокові інвестиції і переважно надають кредити для поповнення оборотних коштів.
Банківська система власних грошей не має. Їх специфіка у тому, що вона перетворює капітал економіки, юридичних осіб у банківські ресурси, тобто гроші роблять тільки із грошей. Якщо необхідних грошей немає, то ті, що з’являються з нічого, - порожнє, руйнівні гроші – може продуктувати лише НБУ, але багатішим
від того український народ не стане. Багатство його залежить від успішної роботи економіки.
Одже, підбиваючи підсумки, доцільно зазначити, що першочергова орієнтація комерційних банків на сучасному етапі полягає у формуванні фінансових ресурсів для довгострокових інвестицій в економіку шляхом народжування грошової частини власного капіталу та залучення довгострокових депозитів від населення і суб’єктів господарювання.
Ось чому створення сприятливого середовища, в якому КБ мали б змогу, з одного боку, мобілізувати банківські ресурси, а, з другого, здійснювати інвестиції, має стати головною метою банківських реформ.
4. Запозичені кошти комерційного банку.
Запозичений банківський капітал включає позички та позики. Слід чітко уявляти відмінності між цими поняттями. Позички – це кошти, які комерційні банки купують один у одного або в НБУ, а позики – це форма мобілізації додаткового грошового капіталу шляхом емісії й розміщення облігацій. Облігації відрізняються від акцій тим, що облігації не дають права їх власникам на участь у керуванні комерційним банком і тим, що акції випускаються без встановлення строку погашення, у той час як по облігаціях такий термін встановлюється. Тому кошти, отриманні комерційним банком за допомогою облігацій, не можуть вважатися власним капіталом. Вони свідчать про надання власниками облігацій зазначених коштів у розпорядження емітента у форму довгострокової позики. Власник облігації набуває права на одержання фіксованого прибутку по ній протягом терміну дії позики. З настанням терміну погашення облігації банк повертає власнику номінальну вартість цього цінного паперу.
Продаж облігацій може відбуватися або на підставі їхньої реалізації за договором із покупцями, або шляхом обміну на раніше емітовані облігації чи інші ЦП.
Якщо комерційний банк і надалі хоче утримувати у своєму обороті кошти, запозичені за допомогою облігацій, то він здійснює рефінансування попередніх випусків. Це відбувається шляхом викупу раніше випущених облігацій за рахунок коштів, отриманих від випуску нових незабезпечених грошових зобов’язань. Якщо умовами емісії передбачено, то облігації можуть бути конвертовані в прості акції, тоді залучені за х допомогою кошти переходять у власний капітал банку. Конвертованість облігацій дозволяє підвищити їх привабливість у колі покупців, оскільки дає можливість останнім придбати акції банку в найбільш вигідний момент. Власники облігацій ризикують менше ніж власники акцій, оскільки у випадку банкротства комерційного банку кредиторам кошти повертаються раніше ніж звичайним акціонерам. Щоб відрізняти кошти, що мобілізовані КБ за допомогою облігацій, від внесків і депозитів, треба зазначити, що при випуску облігації банк відіграє активну роль, ініціатива випуску належить йому, у той час як при залученні внесків роль банку пасивна.
Емісія облігацій регламентується законами України “Про господарські товариства” і “Про цінні папери та фондову біржу”.
Комерційний банк може випускати облігації для залучення позикових коштів лише за умови повної сплати усіх випущених ним акцій.
Одним із джерел поповнення комерційного банку є міжбанківський кредит. Терміни міжбанківських кредитів залежно від фінансового стану їх одержувача й стратегії кредитора можуть бути різними – як правило, від 1 дня до 6 місяців. Процентна ставка за міжбанківськими предметами переважно нижча ніж за кредитами, що надаються суб’єктам господарювання, і пов’язана з обліковою ставкою НБУ.
Банки – позичальники залучають кошти на умовах міжбанківського кредиту для розширення кредитного потенціалу, а також у зв’язку з необхідністю регулювання банківської ліквідності. При укладанні договору на міжбанківське кредитування, крім терміну його повернення, обумовлюється його обсяг, рівень процентної стави, порядок погашення (додаток № ). Як правило, при порушенні термінів погашення міжбанківського кредиту банк – кредитор використовує своє право на безспірне списання боргу, якщо ж банк – боржник, що запозичив міжбанківські кредитні ресурси не може своєчасно і в повному обсязі погасити борг за ними, то він терміново змушений звертатися до позик, переважно на невигідних для нього умовах, від інших банків, що негативно впливає на його фінансову стійкість. Найпростішим способом для оцінки стану використання запозиченого капіталу в цілому може бути переодичне визначення банком коефіцієнта зв’язаності залученого й запозиченого капталу. Зазначений коефіцієнт слід порівнювати. Це означає, що всі його залучені ресурси задіяні в обігу. Складнішим способом оцінки депозитів і залученого капіталу в цілому, що застосовувалися банком, є переодичне зіставлення розмірів залучених ресурсів, згрупованих за джерелами, термінами, обсягами процентних виплат , і визначення на цій підставі ефективному розміщення залученого й запозиченого капіталу залежно від утримання доходу за різними групами.
Міжбанківський ринок це один із сегментів ринку кредитних ресурсів. Його структура характеризується наявністю учасниками ринку (покупці і продавці), набором фінансових інструментів (депозити і кредити), організації, що утворюють інфраструктуру ринку (система комунікацій, інформаційна система, СЄП), наявність керівних органів, які впливають на конкуренцію.
Комерційні банки виходять на міжбанківський ринок з певною метою:
або для надійного розміщення коштів (в цьому випадку банк виступає кредитором, його позиція на ринку в цьому випадку дадатня, тобто довга);
або з метою оперативного залучення коштів (банк виступає в ролі позичальника, його позиція на ринку від’ємна, тобто коротка);
і з метою отримання прибутку.
Одним із головних завдань на ринку межбанківських кредитів є приведення позицій до “нуля”.
Надання кредитів комерційними банками на межбанківському ринку регламентується наступним нормативними актами:
Закон України “Про банки і банківську діяльність”;
Цивільний кодекс України;
Нормативними актами НБУ (положення про кредитування);
Статутом комерційного банку;
Кредитним договором.
При кредитування комерційними банками один одного, банк - позичальник надає такі документи банку – кредитору:
заява на одержання міжбанківського кредиту;
установчій договір;
копію статуту, що засвідчена нотаріально;
копію ліцензії на проведення банківських операцій, завірену нотаріально;
картка із зразками підписів та відтиском гербової печатки, що завірена нотаріально;
баланс на поточну звітну дату;
розрахунок економічних показників на поточну звітну дату;
показники діяльності КБ;
форма забезпечення і строкове зобов’язання
Банк – кредитор після ретельної перевірки і аналізу даних документів визначає кредитоспроможність банка-позичальника за такими даними:
сумою активів балансу банку;
сумою власних коштів банку;
сумою прибутку до оподаткування;
залишком кредитної заборгованості;
сплаченим розміром статутного фонду;
часткою одержаного міжбанківського кредиту в пасивах балансу банку;
часткою строкових депозитів в пасивах балансу банку;
виконання економічних нормативів.
Після цього приймається рішення про можливість надання міжбанківського кредиту і укладається кредитний договір (додаток №13), але сума кредиту обмежується трьохкратним розміром власних коштів банку позичальника. Договір укладається 2-ух примірниках підписується кредитором і позичальником, скріплюється печатками, один примірник – позичальнику, другий з іншими документами зберігається у кредитора.
Надається і погашається кредит безготівкою через кореспондентські рахунки банків, що відкриті в регіональному управлінні НБУ. Це була наведена схема надання міжбанківського кредиту за разовою кредитною угодою. Цей процес буде трудомісткий, тривалий і потребує значних витрат і професійних навичок працівників банків.
Існує набагато простіший і ефективніший метод проведення міжбанківського кредиту. Від здійснюється за допомогою оформлення спеціальної генеральної угоди, яка передбачає надання банками один-одному документів. В цій угоді визначається порядок укладання і підписання кредитних договорів, порядок здійснення розрахунків, відповідальність сторін, реквізити банків, та списки працівників банку, які ведуть переговори і укладають угоди. Переговори можуть здійснюватись телефоном, в розмові обумовлюють суму кредиту, термін, процентну ставку, мету тощо. Угода після цього вважається укладеною і дві сторони починають оформляти документи і обмінюватися ними за допомогою електронної пошти. Також комерційні банки можуть запозичити кошти в Національному банку України шляхом одержання кредитів через закриті кредитні аукціони. Загальне керівництво і відповідальність за проведення кредитних аукціонів покладені на аукціонний комітет, персональний склад якого визначається і затверджується правлінням НБУ. Єдиним продавцем кредиту на кредитному аукціоні є НБУ. Проведення кредитних аукціонів проводиться на підставі постанови від 20.05.94 р. №97 “Про проведення закритих кредитних аукціонів з продажу кредитів в НБУ”.
НБУ надає кредити комерційним банкам на такі цілі:
використовуються для задоволення тимчасових потреб банків (для забезпечення ліквідності, і тимчасових потреб);
для кредитування цільових програм пов’язаних з реорганізацією, модернізацією виробництва.
Комерційні банки допускаються до участі у кредитних аукціонів якщо вони дотримуються таких вимог:
отримали ліцензію на здійснення банківської діяльності на території України;
занесені в республіканську книгу реєстрації банків, валютних бірж та інших кредитно-фінансових установ;
якщо виконують встановлені НБУ економічні нормативи;
дотримуються порядку формування обов’язкових резервів;
своєчасно подають до НБУ встановлену звітність;
повертають раніше отримані кредити не допускаються до участі аукціонах відділення та філії комерційних банків, та банки, що здійснюють свою діяльність на Україні менше 1 року від дати реєстрації.
Умовою допуску до кредитного аукціону є дотримання комерційним банком таких вимог:
один банк не може одержати не більше 50% запропонованого обсягу кредитів на кредитному аукціоні; (приклад №5)
сума заборгованості по кредитах НБУ з урахуванням поданої заявки на купівлю кредитів на даному кредитному аукціоні не повинна перевищувати п”ятикратного розміру власного капіталу банку, розрахованого на основі останнього балансу (приклад №6).
Закритий аукціон забезпечує створення рівноправних умов доступу комерційного банку до централізованих кредитних ресурсів.
Рішення про дату аукціону, обсяг кредиту, цілі на які вони надаються та початкову % ставку приймається НБУ.
Повідомлення про проведення кредитного аукціону надсилається комерційним банком не пізніше ніж за 10 робочих днів до дня його проведення.
На кредитному аукціоні заявки задовольняються в міру зниження запропонованої в них процентної ставки, починаючи з найвищої. У випадку, якщо два або декілька учасників кредитного аукціону пропонують однакову % ставку. А обсяг кредитів, що залишилися на продаж, недостатній для задоволення усіх заявок з однаковою % ставкою, рішення про задоволення тієї або іншої заявки приймає аукціонний комітет (приклад № ).
Аукціонний комітет надсилає до регіональних управлінь НБУ повідомлення про проведення аукціону. В ньому вказується:
день
умови проведення
термін
початкова % ставка
мінімальна сума кредиту для 1 банку.
Комерційні банки надсилають аукціонному комітету НБУ заявки відповідної форми. З повідомленням одночасно надсилається електронною поштою ще одне повідомлення банку про бажання взяти участь у кредитному аукціоні. Серед членів аукціонного комітету визначається особа, що веде журнал обліку отриманих заяв.
Затверджується Головою правління НБУ і доводиться до регіонального управління НБУ не пізніше ніж після 2-ох днів з дня проведення аукціону.
Банкам, чиї заявки задоволені видається офіційне свідчення про покупку кредитів. Це свідчення разом з іншими необхідними документами, що необхідні для оформлення кредитного договору КБ надає регіональному управлінню НБУ. Після оформлення кредитного договору регіональне управління НБУ перераховує гроші на кореспондентський рахунок банку–позичальника. Він повинен своєчасно повертати кредити, куплені на закритих акціонерах. З метою забезпечення повернення даних кредитів між позичальником і кредитором укладається договір про забезпечення повернення отриманих кредитів. Придбані на аукціоні кредити не повинні призводити до порушення встановлених для комерційних банків економічних нормативів. Ці кредити не підлягають пролонгації.
На протязі 1996-1997 рр. НБУ приймалися рішення по регулюванню міжбанківського ринку кредитних ресурсів. Так, з впровадженням в Україні ринку державних цінних паперів (ОВДП) значна частина операцій купівлі-продажу міжбанківських ресурсів відбувається під забезпечення облігацій внутрішньо державної позики (ОВДП). Ці операції отримали назву РЕПО (або ломбардний кредит). Всі аукціони НБУ з продажу ресурсів, що проводяться в останній час, здійснюються тільки за умовою укладання РЕПО - угод, за якими на строк користування комерційними банками кредитами НБУ вони передають йому свої державні облігації.
До забезпечення ломбардного кредиту приймаються державні цінні папери, випущенні Міністерством Фінансів України, список яких затверджується правлінням НБУ і доводиться до відома комерційних банків. Як виняток за рішенням правління НБУ під забезпечення ломбардного кредиту можуть прийматися і інші ЦП, що забезпечені платоспроможністю їх емітентів. Ломбардний кредит надається на строк до 30 днів в межах лімітів, встановлених на квартал НБУ для своїх регіональних управлінь. Право на отримання ломбардного кредиту мають банки, що:
отримали ліцензію на здійснення банківської діяльності , включені до фінансово-кредитних установ, які працюють не менше 1 року;
дотримуються встановлених НБУ економічних нормативів, правил ведення бухгалтерського обліку, своєчасно і в повному обсязі надають звітність регіональному управлінню НБУ;
не мають простроченої заборгованості за кредитами НБУ та за відсотками по них;
Як забезпечення ломбардного кредиту приймаються ЦП, які відповідають таким вимогам:
державні цінні папери, занесені НБУ до ломбардного списку, що числяться на балансі КБ і до яких немає претензій;
строк погашення державних цінних паперів не перепадає на термін користування ломбардним кредитом (строк погашення настає не раніше 35 днів з моменту переводу їх відповідної кількості на рахунок ДЕПО в НБУ).
Для одержання ломбардного кредиту комерційному банку необхідно подати загальний комплект документів до регіонального управління НБУ:
заява на кредит;
кредитний договір;
доручення на право реалізації НБУ цінних паперів, які прийняті в забезпечення ломбардного кредиту. Якщо регіональне управління НБУ ухвалить рішення про надання комерційному банку ломбардного кредиту, КБ перераховує портфель цінних паперів, що є забезпеченням кредиту із свого ДЕПО – рахунку на ДЕПО – рахунок в депозитарії НБУ. Одночасно регіональне управління НБУ зараховує кошти ломбардного кредиту на кореспондентський рахунок банку – позичальника. Заборгованість КБ за ломбардним кредитом не повинна перевищувати 75% вартості портфеля цінних паперів, що надані в
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.