Ефективність кредитування на прикладі Маріупольського відділення "Індекс-банк"
На етапі розгляду кредитного проекту і оцінки кредитоспроможності і фінансового стану позичальника працівника філіалу банку здійснюють вивчення суб'єктів і об'єкту кредитування і оцінку ризиків на підставі наступної інформації:
- офіційно представлених в банк документів;
- матеріалах про клієнта, одержаних з архіву банку (за наявності кредитної історії « клієнта»);
- інформації, яка може бути одержана від служби безпеки банку, від контрагентів потенційного позичальника, податкових адміністрацій, інших банків;
- різних статистичних інформацій.
Кредитний працівник здійснює:
1.Експертизу кредитного проекту;
2.Аналіз фінансового стану клієнта;
3.Прогнозний аналіз грошового потоку клієнта;
4.Підготовку схеми руху кредитних засобів.
Експертиза кредитного проекту проводиться з метою визначення його окупності і можливості своєчасного погашення кредиту разом з відсотками в результаті отримання економічної ефективності від здійснення проекту, які відповідають термінам кредитування. На цьому здійснюється детальний аналіз кредитних заявок т. е:
- Визначається кредитування (на нове виробництво або на те, що існує, на покриття оборотних або основних коштів)
- Перевіряється коректність розрахунку суми кредиту шляхом аналізу техніка – економічного обгрунтування разом з відповідними документами
- Перевіряється обгрунтованість термінів погашення кредиту (детальніший аналіз здійснюється при прогнозному розрахунку грошових потоків клієнта)
- Детально аналізуються доходи, які передбачаються від кредитної угоди, і витрати, пов'язані з кредитними проектами, відповідність рівня процентної ставки і рівнем ризику, які несе банк (витрати по залученню ресурсів, формування страхового резерву, страхування ризику не повернення кредиту)
Аналіз фінансового стану клієнта (позичальник, поручитель, гарант ) поводиться з метою оцінки його платоспроможності, фінансової стійкості і ефективності діяльності. Слід звернути увагу, що оцінка кредитного проекту здійснюється не тільки з урахуванням дійсного фінансового стану позичальника, а з прогнозуванням майбутніх змін, керуючись принципом « середніх» очікувань.
При наданні кредиту під поручительство або гарантію необхідно здійснювати також аналіз фінансового поручителя або гаранта.
Оцінка фінансового стану позичальника здійснюється при наданні кредиту, щокварталу, на дату перенесення заборгованості на рахунок пролонгованої, простроченої сумнівної заборгованості або визнання заборгованості безнадійності.
Основним джерелом інформації для фінансового аналізу потенційного позичальника є його фінансова і бухгалтерська звітність.
В результаті розгляду звітів визначаються кількісні параметри (фінансові коефіцієнти), які характеризують господарську діяльність позичальника, зокрема:
- платоспроможність (ліквідність);
- фінансову стійкість;
- обороти по рахунках, динаміка дебіторської і кредиторської заборгованості;
- прибутковість, рентабельність;
- перспективи грошових потоків.
Платоспроможність характеризується коефіцієнтом ліквідності (миттєво, поточної, загальної), фінансова стійкість – коефіцієнтами маневреності, незалежності.
Прогнозний аналіз грошових потоків клієнтів на період кредитування до повного погашення кредиту разом з відсотками проводиться для доповнення аналізу фінансового стану клієнта і визначення джерел погашення кредиту. Аналіз руху грошових коштів позичальника є найбільш важливим для кредитного аналізу, оскільки надходження грошових коштів є безпосереднім джерелом погашення кредиту.
Метою аналізу грошових потоків є оцінка кредитного ризику на підставі звітних показників. Він заснований на порівнянні надходжень і витрат на даний період. Стійке перевищення надходжень над витратами впродовж вказаного періоду дозволяє оцінювати клієнта як кредитоспроможного. У разі коливань такого перевищення або у разі зворотного співвідношення – ризик безповоротності кредиту підвищується.
Під грошовим потоком підприємств розуміються надходження і платежі грошових коштів і їх еквівалентів на певний проміжок часу. Рух грошових потоків необхідно вивчити в зіставленні із звітом про фінансові результати, про рух грошових коштів і по балансу. Прогноз грошових потоків надходжень і витрат порівнюється з фактичними даними за минулий період.
Підготовка схеми руху кредитних засобів. Мета банку в роботі з підприємствами, яким надається кредитна підтримка – забезпечити успішне виконання проекту, який кредитується, зокрема за рахунок концентрації засобів на рахунках його партнерів в Індекс банку. Це дозволить виключити ризик нестабільності інших банків, які задіяні в розрахунках.
При розгляді кредитного проекту необхідно постежити грошових потоки між позичальником дочірніми і посередницькими структурами. З метою не допустити відтоку засобів позичальниками через дочірні і посередницькі структури.
При понятті позитивного рішення про надання кредиту (відкриття кредитної лінії) на наступному етапі здійснюється оформлення кредитної документації працівниками філіалу банку: укладення кредитного договору і договору виконання обов'язків позичальника за кредитним договором (договору застави, гарантії, страхуванні).
Впродовж всього терміну кредитування до повного погашення кредиту працівники банку здійснюють супровід кредитних проектів, тобто контроль за виконанням позичальником умов кредитного договору. Кредитний працівник забезпечує повноту кредитної справи у складі обов'язкових документів і відповідає за його збереження.
Збалансоване збільшення об'ємів активів і поліпшення їх якості необхідна умова стабільного функціонування і розвитку їх якості необхідна умова стабільного функціонування і розвитку комерційних банків, їх позитивного впливу на розвиток економіки України.
Темпи зростання об'ємів активів в течії 2005г. були високими. Структура активів Відділення за станом на початки двох років приведена в таблиці 2. 5.
Табл. 2.5 - Структура активів Відділення АТ «Індекс - банка»
| Показники | 1.01.2006г. | Уд. вага % | 01.01.2007г. | Уд. вага % |
| 1 | 2 | 3 | 4 | 5 |
| Кредити | 8949 | 52,7 | 5217 | 23,5 |
| Засоби в касі | 750 | 4,4 | 1653 | 7,3 |
| Засоби в банках | - | - | - | - |
| Цінні папери | 700,1 | 4,6 | - | - |
| Основні засоби і нематеріальні активи | 900 | 5,3 | 3125 | 14,5 |
| Продані ресурси | 5198 | 30,6 | 11331 | 50,4 |
| Інші активи | 17 | 0,1 | 28 | 0,1 |
| Резерви під можливі збитки | -326,8 | -1,9 | -247 | -1,1 |
| Обов'язковий резерв НБУ | 721 | 4,2 | 1200 | 5,3 |
| Разом: | 16988,3 | 100 | 22497 | 100 |
Середній розмір сукупного позиковій заборгованості складав 6539,0 тис. грн. Порівняно з 2006г. середній об'єм кредитних вкладень зменшився на 4,2%. Сукупна позикова заборгованість на 01.01.2007г. складала 8949тыс. грн., що на 41,1% менше ніж на 01.01.2007г. (5277 тис. грн.).
За період 2007г. філіалом видано 403,4 млн. грн. кредитів юридичним особам і 1,3 млн. грн. фізичним особам. Пріоритетним клієнтам філіалу було надано кредитована суму 333,3 млн. грн. зокрема ВАТ " Індекс - банка" - 296,3 млн. грн.
Заборгованість по короткострокових кредитах на 01.01.2008г. склала 3155,6 тис. грн. або 59,8 %, довгостроковим кредитам 2121,4 тис. грн. або 41,2 %. В порівнянні з 01.01.2007 р. заборгованість по короткострокових кредитах зменшилася на 3311,9, по довгострокових кредитах збільшилася на 1771,4 тис. грн.
Зменшення об'єму короткострокового кредитування пов'язане з не завантаженістю кредитної лінії ВАТ " Індекс - банка "
На 01.01.2008г. кредитами банку користувалися 23 суб'єкти господарської діяльності і 751 фізична особа. Кожна видача кредиту проводилася після укладення кредитного договору і договору застави після попереднього аналізу фінансового стану позичальника, показників його платоспроможності і кредитоспроможності з урахуванням напряму позикових засобів в систему Індекс банку. У разі недоліку повноважень філіалу на проведення кредитної операції, видача проводилася в межах повноважень Донецького філіалу «Індекс - банка».
Кредити видавалися на виробничі потреби підприємств для підтримки поточної діяльності, покупці устаткування, виплату заробітної платні, поточні потреби населення. Експертиза кредитних проектів супроводжувалася економічним аналізом показників кредитоспроможності позичальників, джерел повернення і забезпечення кредиту.
У складі заборгованості на 01.01.2008 р. кредити в промисловість займають 53,8 % або 2839,4 тис. грн.
ВАТ " Індэкс-банк " впродовж 1 півріччя 2006г. активно користувався кредитами в режимі кредитної лінії і овердрафту. Підприємству видано 304,6 тис. грн. кредитів (у 2006 г.- 80 тис. грн), погашено - 304,6 тис. грн. Об'єктами кредитування були матеріальні запаси, виробничі витрати, виплата заробітної платні і інші потреби підприємства. За станом на 01.01.2008г. підприємству відкритий ліміт авалірованія податкових векселів на суму 3000 тис. грн., кредитна лінія в сумі 2500 тис. грн. Заборгованості по кредитних і авалірованим векселям на 01.01.2007г. ВАТ " Индэкс-банк" не має. В даний час підприємство користується кредитами в дол. США в системах банків з іноземним капіталом з процентною ставкою 9- 9,5 % річних.
За підсумками роботи в 2007г. об'єм реалізованої продукції ВАТ " Индэкс-банк " в порівнянні з минулим роком збільшився на 58 % з 5127,5 млн. грн. до 8102,8 млн. грн.
Величина оборотного капіталу ( ліквідність балансу ) скоротилася на 95,7 млн. грн. і склала 985,8 млн. грн. Коефіцієнт загальної ліквідності, не дивлячись на зниження з 2,44 до 1,96 свідчить про достатність ліквідних засобів у позичальника для виконання всіх своїх зобов'язань. Коефіцієнт фінансової незалежності склав 0,35, що свідчить про автономність підприємства і говорить про те, что фінансування діяльності підприємства за рахунок позикових засобів здійснюється в допустимих межах.
Сума власних оборотних коштів скоротилася з 1081,5 до 985,8 млн. грн., частина їх у валюті балансу скоротилася з 29,3 % до 23,1 %, а частина позикових збільшилася з 20,3 % до 24,1 %.
Результати тестування ( згідно методики оцінки фінансового стану і визначення класу позичальника ) дозволили віднести ВАТ " " до класу "А ", кредити класифікувати як стандартні.
Середня платня ВАТ " Індекс-банк" за користування кредитами в 2007 році складала 19,7 % річних, залежно від ринку кредитних ресурсів, цільової спрямованості кредиту, а також облікової ставки Національного банку України і банків конкурентів.
Порівняльний аналіз показників ВАТ «Індекс-банк» до і після кредитування представлена в таблиці 2.6
Таблиця 2.6 - Порівняльний аналіз показників ВАТ «Індэкс-банк» після кредитування.
Назва статті |
До 1.01.2006г. Кредитування млн. грн. |
Після 01.01.2007г. кредитування в млн. грн. |
Відхилення |
| 1.Об'єм реалізованої продукції | 5127,5 | 8102,8 | 2975,3 |
| 2.Запаси і витрати | 483,6 | 375,3 | -858,9 |
| 3.Власні оборотні кошти | 1081,5 | 985,8 | -95,7 |
| 4.Коефіцієнт покриття | 1,52 | 1,67 | 0,15 |
| 5.Коефіцієнт ліквідності | 2,44 | 1,9 | -0,54 |
Таблиця свідчить про зростання об'єму реалізованої продукції, збільшенні прибули і поліпшенні показників ліквідності і платоспроможності
Розглядаючи динаміку зростання показників діяльності позичальника, можна зробити висновок про ефективність використання наданих кредитів відповідно до запропонованого кредитного проекту.
Повернення банківських позик є одним з головних принципів сучасного банківського кредитування. Економічну основу повернення кредиту складає круговорот фондів учасників виробничого процесу, а, також закони функціонування кредиту. У кредитних взаєминах участь беруть кредитор і позичальник. У нашому випадку кредитор Маріупольське відділення «Індекс – банка», надаючи кредит, виступає організатором кредитного процесу. Тому він вибирає відповідні умови кредитної угоди для своєчасного і повного повернення заборгованості. Повернення банківської позики пов'язане з кредитоспроможністю позичальника, з ринковою кон'юнктурою, з інфляційними процесами і ін.
Вся кредитна заборгованість відділення забезпечена заставою майна і майнових прав. Звернення стягнення на закладене майно не здійснювалося. У таблиці 2.7. відображена структура форм забезпечення кредитів, використовуваних відділенням.
Таблиця 2.7 - Структура форм забезпечення кредитів Маріупольського відділення АТ «Індекс - банка»
| Кредиторська заборгованість тис. грн. | Вид забезпечення |
Без забезпечення | |||
| На | Застава | Гарантія | Страхування | ||
| 01.01.2006г. | 5277 | 23753,7 | 1345,8 | 2149,4 | - |
| 01.01.2007г. | 6817,5 | 27906,5 | - | - | - |
На сьогодні заставні відносини відділення врегульовані настільки, що дозволяють повністю забезпечення виконання кредитних договорів. Для захисту інтересів банка і регулювання кредитних ризиків відділення бере в забезпечення тільки високоліквідне майно і майнові права, реальна вартість яких перевищує суму кредиту як мінімум в 2 рази. При цьому відділення регулярно проводить переоцінку заставного майна, виходячи із зміни кон'юнктури ринку. При визначенні ліквідної вартості застави в даному відділенні використовується коефіцієнт 0,5 – 0,3 від оцінної вартості застави, причому до уваги беруться ціни, що склалися на ринку.
У відділенні використовуються два види забезпечення:
Застава
Поручительства третьої особи.
Співвідношення цих видів забезпечення в загальному об'ємі укладених кредитних договорів з юридичними обличчями приведено в таблиці 2.8.
Таблиця 2.8 - Кількість укладених кредитних договорів Маріупольського відділення АТ «Індекс - банка»
| 2006г. | 2007г. | |
| Кількість договорів всього | 30 | 36 |
| Застава | 30 | 36 |
| Поручительство | 3 | 4 |
З таблиці ми бачимо, що основним засобом забезпечення є застава. Як в 2006г., так і в 2007г. інших форм забезпечення не використовувалося. У 2006г. з 36 договорів 4 (у 2006г. відповідно з 30 договорів 3) додатково були забезпечені договорами поручительства фінансово – стійкими підприємствами.
Застава є однією з надійніших форм забезпечення кредиту. Продаж банком закладеної власності дозволяє покрити борг у разі неповернення позичальником кредиту. Застава повинна заохотити позичальника щодо своєчасного погашення боргу. Річ у тому, що звичайно клієнти розглядають банк як джерело дешевих засобів. Наявність застави дисциплінує позичальника, примушує його відноситися до своїх обов'язків шанобливо.
У відділенні питанням застави займається фахівець із застави. Його основними обов'язками є:
Перевірка наявності застави.
Перевірка встановлюючих право документів.
У зв'язку з тим, декілька відповідає застава вимогам банку, визначається розмір і термін кредитування. Застава повинна забезпечити не тільки повернення кредиту, але і сплату відповідних відсотків по ньому. Необхідно також враховувати і те, що ринкова вартість заборгованого майна може зменшуватися, тому вартість застави повинна перевищувати розмір кредиту.
Найбільш привернутою формою застави у відділенні є нерухомість. Співвідношення різних форм застави відображене в таблиці 2.9.
Таблиця 2.9 - Співвідношення форм застави в Маріупольському відділенні АТ «Індекс - банка»
| Застава | 2006г., % | 2007г., % |
| Нерухомість | 40 | 45 |
| Майнові права | 25 | 30 |
| Товари в обігу | 25 | 22 |
| Транспорт | 10 | 3 |
| Разом | 100 | 100 |
На підставі таблиці 2.9. складемо діаграму співвідношення різних форм застави на якій бачимо, що перше місце в загальному об'ємі забезпечення займає нерухомість, на другому місці – майнові права, на третьому – товари в обігу, найменшу ж питому вагу має рухоме майно.
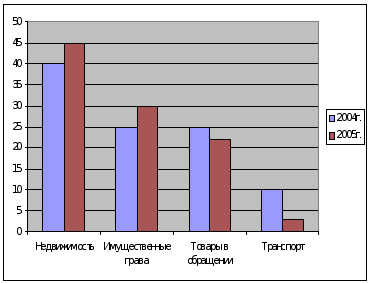
Рис. 2.1 - Структура видів застави.
Розглянемо перший вид застави, що упроваджується відділенням – нерухомість майна. Як застава тут виступають земельні ділянки, виробничі і сільськогосподарські будівлі, удома, квартири, комунікації. Земля є надійною заставою, оскільки не втрачає своєї вартості, а навпаки збільшує в ціні. Але в нерухомості є і свої недоліки. Так, іноді виникають труднощі реальної оцінки її вартості, значна формальність при оформленні заставної, складнощі при реалізації і ін. Як бачимо по таблиці 2.9. в 2006г. і в 2007г. нерухомість має приблизно однакову найбільшу питому вагу в загальному об'ємі кредитів, забезпечених заставою. У 2006г. – це 40%, а в 2007г. – 45%. Це пояснюється тим, що нерухомість є сомой ліквідною формою застави.
Окрім документів, вказаних в загальному переліку, при заставі нерухомості слід додатково надати наступні документи (таблиця 2.10.).
Таблиця 2.10 – Перелік додаткових документів при заставі нерухомого майна.
| Документ | Вимоги до документа |
| Встановлюючий право документ | Оригінал з реєстраційним написом БТИ |
| Технічний паспорт | Оригінал |
|
Довідка – характеристика Довідка характеристика з БТИ |
Орігинал Орігинал |
| Свідоцтво про право власності | Оригінал (видається виконкомом або органом приватизації )Оригінал (видається виконкомом илиорганом приватизації) |
| Рішення місцевого органу державної влади і самоврядування в затвердженні акту ухвалення в експлуатацію і оформлення документів в праві власності на об'єкт нерухомого майна | Оригінал (документ необхідний у разі, коли об'єкт новопостороенный, перебудований що реконструюється) |
| Рішення місцевого органу державної влади і самоврядування про відведення земельної ділянки и/или акт про право власності на земельну ділянку | Оригінал |
| Акт експертної оцінки | Оригінал |
| Довідка від державної нотаріальної контори, в районі якої знаходиться нерухомість у відсутності арешту або відчуження | Оригінал |
| Розшифровка основних засобів | Оригінал з підписами першого керівника, головного бухгалтера і друком |
| Книга записів застави | Оригінал (книга повинна бути пронумерована, прошнурована, підписана керівником і головним бухгалтером, що скріпляє друком) |
| Узгодження співвласників | Завірене нотаріально |
| Документ, який підтверджує, що майно застраховане | Оригінал |
| Опис майна, яке є предметом застави | Оригінал |
| Дозвіл Госькомімущества або вищестоящої організації | Оригінал (надається, якщо заставник – державне підприємство) |
Наступний вид застави – товари в обороті. Застава товарів в обороті означає, що позичальник може реалізувати закладені цінності за умови одночасного погашення відповідної частини боргу або зміни вибуваючих товарів іншими на рівнозначну або велику суму. Позичальник повинен забезпечити відповідний облік і збереження закладених товарів, за що несе відповідальність перед банком. Невелика питома вага застави товарів в обігу у відділенні пояснюється тим, що дуже складно прослідкувати кількість товарів в певний момент. У зв'язку із змінами умов на торговій біржі в 2004г. застава товарів і звернень була 25%, а в 2005г. у зв'язку з поліпшенням умов продажу нерухомості її відсоток знизився на 3%.
Окрім документів, вказаних в загальному переліку, при заставі у вигляді товарів в обігу позичальник повинен надати наступні документи (таблиця 2.11).
Таблиця 2.11 - Документи при заставі товарів в обороті
| Документ | Вимоги до документа |
| Договір або рахунок, по якому був придбаний товар | Оригінал |
| Платіжні документи, якими оплачувався договір або рахунок | Оригінал |
| Накладні, складські посвідчення, митні декларації | Оригінал |
| Картки складського обліку | Оригінал (книга повинна бути пронумерована, прошнурована, підписана керівником і головним бухгалтером, скріпляє друком) |
| Розшифровку балансу | Оригінал |
| Узгодження співвласників | Завірене нотаріально |
| Акт ухвалення – передачі товарів, які є предметом застави | Підписаний двома сторонами і завірений друком |
| Дозвіл Госькомімущества або вищестоящої організації | Оригінал (представляється, якщо налогодателем виступає державне підприємство або в статуті вказано на необхідність цього дозволу) |
| Страховий поліс | Оригінал |
Далі йдуть майнові права. Об'єктом застави в цьому випадку виступають: права орендаря на будинки, споруди; права замовника за договором підряду; права комісіонера за договором комісії і ін. Розглянемо заставу майнових прав у відділенні. З таблиці 2.10. ми бачимо, що застава майнових прав займає друге місце у ряді всіх видів застави. Банк небажано бере цей вид застави, тому що в Україні поки що не існує стабільної законодавчої бази, в повному об'ємі захищаючі права банку при отриманні майнових прав позичальника. Також цей вид застави потребує складання великої кількості документів. Але з кожним роком застава майнових прав набуває всього велику популярність (2006г. -25%, 2007г. - 30%). Це пояснюється відновленням законодавчої бази і поліпшенням економічного стану в Україні.
Останній вид застави, використовуваний у відділенні - це забезпеченість рухомим майном. Як застава використовуються наступні види рухомого майна: машини, устаткування, інвентар, транспорт, механізми (для виробничих, сільськогосподарських і інших фірм), особисті автомобілі і інші товари тривалого користування (для індивідуальних позичальників). Заставна на рухоме майно дає право банку у разі неплатежу продати з торгів заставне майно.
У 2006-2007г. відділення брало в заставу тільки транспорт. Це пояснюється, по-перше, клієнтурою банку, а по-друге, тим, що застава у вигляді транспорту більш ліквідна в порівнянні з іншими видами рухомого майна. Але і тут є негативні сторони, наприклад транспорт, після надання його під забезпечення залишається в користі позичальника, а також він схильний до зносу, який веде зменшенню його вартості.
Другою формою забезпечення повернення банківських позик після застави в даному відділенні є поручительство третьої особи, як гаранту повернення кредиту.
У відділенні кредити під гарантії видаються тільки надійним клієнтам з бездоганною кредитною репутацією і платоспроможністю. Поручительство дає банку можливість мати відразу двох дебіторів на свої вимоги. В цьому випадку правові відносини кредитора і позичальника є основними, а кредитора і поручителя - додатковими. В цьому випадку кредит оформляється двома договорами:
- кредитним договором;
- договором поручительства.
Завдяки роботі, що проводиться, щодо забезпечення кредитів відділення знижує кредитний ризик, і веде прибуткову кредитну політику в цілому.
2.4 Аналіз кредитного портфеля банку
Кредитний портфель – це сукупність всіх позик, представлених банком з метою отримання доходу.
Динаміка кредитних вкладень показана на мал.
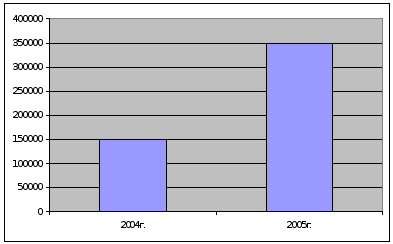
Рис.2.2 - Динаміка кредитних вкладень маріупольського відділення «Індекс - банка»
Короткострокові кредитні вкладення в 2006г., як в попередні роки, були основним напрямом розміщення ресурсів.
Проаналізуємо кредитний портфель відділення за терміном кредитування. Класифікація кредитів відділення за терміном використання зображена в таблиці 2.12.
Таблиця 2.12 - Класифікація кредитів Маріупольського відділення АТ «Індекс - банка»
| 01.01.2006г. | Уд. Вес % | 01.01.2007г. | Уд. Вес % | |
| Кредити | 8399 | 100,0 | 3729 | 100,0 |
| Короткострокові | 7949 | 94,6 | 3724,8 | 99,9 |
| Довгострокові | 450 | 5,4 | 420 | 0,1 |
Заборгованість по короткострокових кредитах на 01.01.2007г. склала 3553,7 тис. грн., а по довгострокових кредитах – 175,3 тис. грн. І збільшилася в порівнянні з 01.01.2006г. по короткострокових кредитах на 4395,3 тис. грн. (на 01.01.2007г. – 7849 тис. грн.), по довгострокових – на 274,7 тис. грн. (на 01.01.2007г. – 450 тис. грн.) (рис.2.3., 2.4.).
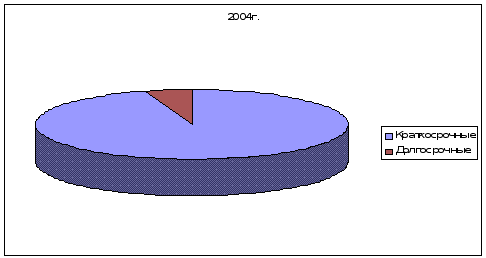
Рис. 2.3 - Структура кредитного портфеля по термінах використання на 2006г.
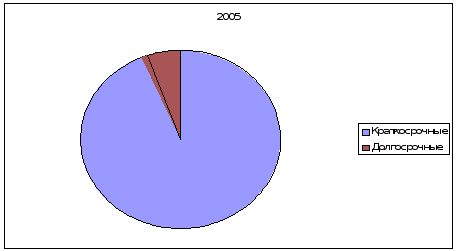
Рис. 2.4 - Структура кредитного портфеля по роках використання за 2007г.
У загальному об'ємі виданих за 2006г. кредитів (61156,4 тис. грн.) 84% або 51371,4 тис. грн. доводилося на промисловість, а 13,7% або 8378,4 тис. грн. на торгівлю, в 2007г. ці показники дорівнювали відповідно 98,9% на промисловість, 0,7% на торгівлю, 0,4% кредитування фізичних осіб ( мал. 2.5.)
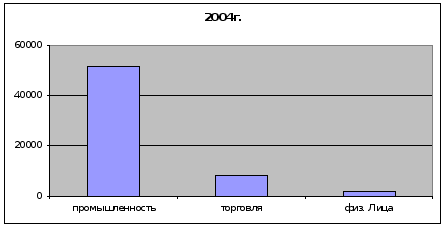
Рис. 2.5 - Кредитна заборгованість по галузях економіки
У відділенні основним напрямом кредитування є промисловість.
По формах власності найбільшу суму кредиту у відділенні на 01.01.2007г. складає заборгованість підприємств колективної форми власності 8108,3 тис. грн. або 95,8%.
Виходячи з передбачених норм створений страховий резерв для покриття можливих збитків по кредитних операціях на 01.01.2007г. в сумі 174205,6 грн. під нестандартну заборгованість, і в сумі 41792 грн. під стандартну заборгованість у зв'язку з недостатнім покриттям застави.
Кредитування – один з найприбутковіших напрямів вкладення засобів, проте воно пов'язане з великим ризиком не повернення. По ступеню ризику позикова заборгованість відділення на 01.01.2005г. складається із стандартних, під контролем, субстандартних кредитів (таблиця 2.13.)
Таблиця 2.13 - Класифікація кредитів Маріупольського відділення АТ «Індекс - банка» за ступенем ризику на 01.01.2007г.
| Група кредитів згідно з класифікацією ризику | Об'єм групи ризику в загальній заборгованості на 01.01.2007г. % |
| Стандартні | 67,7 |
| Під контролем | - |
| Субстандартні | 25,4 |
| Сумнівні | 6,9 |
| Безнадійні | - |
| Разом: | 100,0 |
У структурі кредитного портфеля в 2007г. на 10,7 відбулося збільшення питомої ваги нестандартної заборгованості в порівнянні з 2006г., безнадійних кредитів, простроченої заборгованості немає. Кредитний портфель банку складається з надійних кредитополучателей, що забезпечує своєчасне повернення кредиту і сплату відсотків за його користування (мал. 2.6)
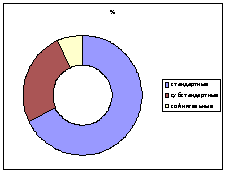
Рис. 2.6 - Класифікація кредитної заборгованості кредитного портфеля по ступеню ризику.
2.5 Аналіз ефективності кредитних операцій банку
Забезпечення прибуткової діяльності одна з найважливіших проблем сучасної банківської системи. Аналіз доходів і витрат банку дає можливість вивчення діяльності комерційного банку, а отже, і оцінки ефективності кредитних операцій Маріупольського відділення АТ «Індекс – банка» проаналізуємо доходи і витрати від цього виду послуг одночасно з аналізом ліквідності балансу банку і на основі отриманих результатів зробимо висновки щодо надійності відділення в цілому.
Проаналізуємо загальну суму доходів відділення за 2006г і 2007г., які поступили від проведення особистих видів банківських операцій. За 2007г. відділенням одержано доходів на суму 3726,5 тис. грн. або 16% більше в порівнянні з 2006г. ( 2006г. – 3213,5 тис. грн.) на 5,9% більше в порівнянні з планом ( план -3517,8 тис. грн.). Частина кожного виду доходів в їх загальній сумі характеризується наступними даними ( мал. 2.7. і 2.8.).
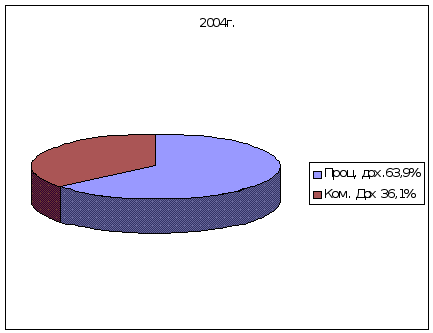
Рис. 2.7. Структура доходів Маріупольського відділення « Індекс- банка» за 2006г.
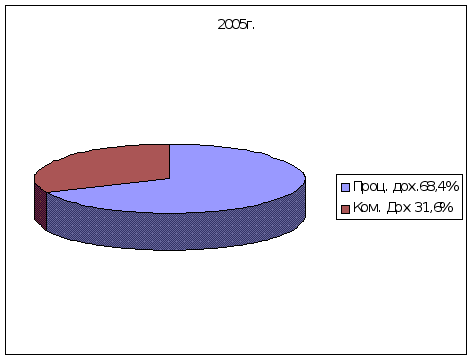
Рис. 2.8. - Структура доходів Маріупольського відділення «Індекс- банка» за 2007г.
Стабільний і ритмічний приріст доходів відділення говорить про його результативну роботу і в кваліфікованому управлінні.
По малюнках ми бачимо, що основну суму доходів формують процентні доходи і складають 68,4% всіх доходів. У зв'язку з вузьким кругом виконаних послуг відділення має підвищений ступінь ризику, оскільки дуже збільшується його залежність від конкретної економічної ситуації ( наприклад, різка зміна процентних ставок, неплатежі по позиках і ін.). Головним джерелом отримання доходів процентні доходи в 2006г.2053,4 тис. грн., в 2007г. 2548,9 тис. грн.,в тому числі процентні доходи по кредитах суб'єктів господарювання складали в 2006г. 2123 тис. грн.( 90,1% від загальних доходів), в 2007г. 2937,4 тис. грн. ( 93,8% від загальних доходів) або 63,9% від загальних доходів в 2006г. і 68,4% від загальних доходів в 2007г.
Всі банки при розробки кредитної політики враховують такий чинник, як прибуток. Маріупольське відділення «Індекс – банка» не є виключенням. План прибули за 2007г. виконаний на 105,7%.
Як вже наголошувалося найбільшу питому вагу в загальному об'ємі доходів у відділенні займають доходи від проведення кредитних операцій, тобто процентні доходи. Тому не можна обійти таку нішу, як процентна політика банку. У процентних ставках за кредитами відображаються як специфіка кожної окремої виданої позики, так і співвідношення попиту і пропозиції на ринках взаємообразних капіталів. На рівень процентної ставки за кредитами впливає ступінь ризику по даній позиці, її розмір, термін, засіб погашення і тому подібне. Крім того, процентна ставка залежить від рівня конкуренції між банками і іншими джерелами засобів, а також від облікової ставки Національного банку України, оцінки банками і позичальниками перспектив економічного розвитку ( ефект очікування ).
Процентні ставки по позиках у відділенні забезпечують рентабельну роботу відділення і встановлюються залежно від пріоритетності галузі, ступеня ризику і вартості кредитних ресурсів. Простроченої по відсотках у відділенні не було.
Разом з тим процентна ставка за кредитами залежить і від процентної ставки по депозитах.
Середня процентна ставка по пасивах в 2006г. склала 3,8% річних ( по всіх видах валют). Середня процентна ставка по активах в 2007г. склала 18,6% річних ( по всіх видах валют). Це свідчить про те, що у відділенні ведеться ефективна процентна політика.
У 2007г. відділення здійснювало по авалірованню податкових векселів, доміцилірованих відділенням банку і під заставу майнових прав. Аваліровано векселів в 2007г. на суму 129,7 тис. грн., отримань комісійних доходів склав 14,7 тис. грн.
Випадків пред'явлення векселедержателем податкових векселів в банк, як авалю не було. Схема розрахунків з використанням векселів в 2004г. на погашення кредитів відділенням не застосовувалося. Під заставу векселів кредити не надавалися.
3. Підвищення ефективності і вдосконалення кредитування
3.1 Підвищення ефективності банківського кредитування підприємств
У основу реалізації кредитних відносин лежать об'єктивні економічні інтереси їх учасників : комерційних банків, з одного боку, і юридичних і фізичних осіб з іншою.
Умовою ефективності реалізації кредитних відносин є забезпечення об'єднання цих інтересів : вони лежать в площині компромісів між ефективністю надання кредиту банками і ефективністю використання і повернення його боржниками. Чим менше кредитні відносини відповідають об'єктивним економічним інтересам банку і позичальника, тим нижче будуть результати функціонування кредитного механізму.
На відновлення справжнього призначення кредиту великий вплив мають зміни, які відбуваються в банківській системі, створення, у зв'язку з цим кредитного ринку, де пропозиція кредиту поступає від вільних, економічно-самостійних, рівних між собою в правах акціонерних комерційних банків.
Принципи роботи, умови діяльності цих банків повністю відповідають суті, призначенню і ролі кредиту в розвиненому товарному виробництві.
Кредитні відносини базуються на повністю надійних правових і економічних інтересах їх суб'єктів.
Правові інтереси мають подвійний характер. З одного боку, кредитори, користуючись привернутими засобами клієнтів для видачі позик, мають правові зобов'язання перед ними на весь період кредитування. У випадку не повернення або прострочення позики несуть правову відповідальність перед клієнтами. З іншого боку, боржники, одержуючи кредит на тимчасове використання, несуть юридичну відповідальність перед кредитором за