Роль банка в регулировании налично-денежного обращения
Так, марте 1999 года Совет директоров Банка России принимает решение об увеличении нормативов обязательных резервов по привлеченным средствам юридических лиц в валюте РФ, средствам юридических и физических лиц в иностранной валюте до 7%. В целях стимулирования привлечения кредитными организациями рублевых депозитов было принято решение о сохранении норматива обязательных резервов по привлеченным средствам физических лиц в валюте РФ на уровне 5%. Одновременно Банком России принимается решение о проведении внеочередного регулирования размера обязательных резервов кредитных организаций, исходя из вновь установленных нормативов обязательных резервов.
В связи с продолжающимся ростом остатков на корреспондентских счетах кредитных организаций в Банке России в июне 1999 года Банк России повышает с 7 до 8,5% нормативы обязательных резервов по привлеченным средствам юридических и физических лиц в валюте Российской Федерации, юридических и физических лиц в иностранной валюте, также был увеличен с 5 до 5,5% норматив по привлеченным средствам физических лиц в валюте Российский Федерации.
В результате проведенных Банком России мероприятий, а также в связи с ростом привлеченных средств кредитных организаций, учитываемых при расчете размера обязательных резервов, подлежащих депонированию в Банке России, сумма обязательных резервов в 1999 году увеличилась по сравнению с началом года в 2,7 раза, в том числе по привлеченным средствам в валюте Российской Федерации – в 2,5 раза, по привлеченным средствам в иностранной валюте – в 2,9 раза.
Банк России в 2000 году продолжает работу по совершенствованию действующего механизма обязательного резервирования и его нормативной базы. Проведена работа по подготовке новой редакции положений Банка России от 30.03.96 N37 «Об обязательных резервах кредитных организаций, депонируемых в ЦБ РФ» и от 4.11.96 N51 «Об обязательных резервах Сберегательного банка РФ, депонируемых в ЦБ РФ», куда внесены следующие изменения: для всех кредитных организаций унифицированы сроки представления расчета регулирования обязательных резервов и сроки проведения перерасчетов по обязательным резервам; уточнен порядок проведения регулирования размера обязательных резервов по тем кредитным организациям, которым подлежат возврату излишне перечисленные в обязательные резервы средства; предполагается уточнить перечень резервируемых счетов, период расчета обязательных резервов исходя из количества календарных дней в месяце, а также порядок перерасчета остатков привлеченных средств в иностранной валюте в российские рубли с учетом установленных федеральными законами выходных и праздничных дней, порядок взыскания недовзноса в обязательные резервы и штрафов за нарушение порядка резервирования, порядок регулирования обязательных резервов при реорганизации либо при передаче кредитной организации под управление Государственной корпорации «Агентство по реструктуризации кредитных организаций».
Другим ведущим методом регулирования налично-денежного обращения является процентная политика по операциям Банка России. Повышая или понижая официальную учетную ставку, Центральный банк оказывает воздействие на возможности коммерческих банков и их клиентов в получении кредита, что в свою очередь влияет на экономический рост, денежную массу, уровень рыночного процента. Жесткая политика проводимая Центральным Банком не является популярной у коммерческих банков, так как они имеют право самостоятельно определять размер надбавки к учетной ставке.
По сравнению с мировой практикой в настоящее время в России уровень процентной ставки Центрального банка достаточно высок. На рисунке 1.2 графически представлено как изменялась ставка рефинансирования с января 1991 года по июнь 1999 года.
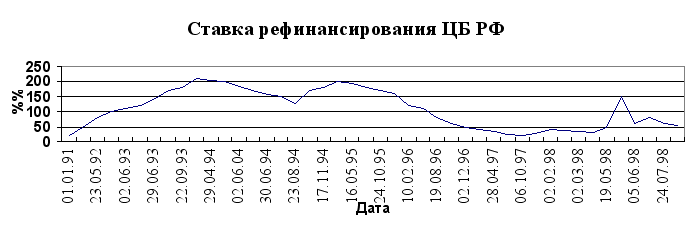
В январе 1991 года процентная ставка ЦБ РФ составляла 20%, в мае 1992 года этот показатель уже составлял 80%, а к октябрю 1993 года он достиг своего максимального размера – 210%. В первой половине 1994 года уровень ставки рефинансирования стал опускаться и к октябрю этого года снизился до 130%, а после резкого падения курса рубля по отношению к доллару США в «черный вторник» процентная ставка к январю 1995 года вновь была повышена до 200%. В результате проведения мер по финансовой стабилизации к началу 1996 года удалось вновь снизить ставку рефинансирования до 120%, а к концу 1996 года – до 60%.
В 1997-1998 годах Банк России определил в качестве задачи в области процентной политики постепенное снижение процентных ставок в экономике до уровня, стимулирующего не инфляционный рост спроса на заемные ресурсы. Одной из причин, повлиявшей на изменение тенденции рыночных процентных ставок в последнем квартале 1997 года явился рост нестабильности конъюнктуры финансового рынка вследствие внешних факторов (кризис мировых фондовых и валютных рынков) и факторов внутренних (проблемы налоговой системы, государственного бюджета и управления государственным долгом). Определенное влияние оказало сжатие рублевой ликвидности финансового сектора и меры оперативного реагирования со стороны Банка России в кризисных ситуациях. Приоритетным направлением процентной политики Банка России в этот период стало поддержание стабильного курса национальной валюты и недопущение системного банковского кризиса. С целью защиты внутренней финансовой системы и поддержания рынка рублевых активов Банк России вынужден был корректировать процентные ставки по собственным кредитным и депозитным операциям. Это увеличило амплитуду колебаний процентных ставок, что несколько нарушило формировавшийся уже в 1997 году коридор, образуемый ставками Банка России по собственным операциям.
Необходимость урегулирования ситуации на финансовом рынке России вызывала потребность во временном ужесточении денежно-кредитной политики. В начале февраля 1998 года было произведено повышение ставки рефинансирования (с 28 до 42%), в последней декаде мая (с 30 до 50%, а затем до 150%), в конце июня (с 60 до 80%). Повышение ставки рефинансирования давало возможность объявить рынку ориентиры нового уровня доходности государственных ценных бумаг, что в некоторой степени способствовало снижению давления на валютный рынок.
В 1999 году действовали установленные в 1998 году ставки рефинансирования 60% годовых. В июне 1999 года по решению Совета директоров Банка России ставка рефинансирования была снижена на 5 процентных пунктов. При осуществлении процентной политики в 2000 году Банк России, воздействуя на уровень процентных ставок денежного рынка через свои операции, стремится к поддержанию реальных процентных ставок на низком положительном уровне, стимулирующем спрос на заемные средства со стороны реального сектора и соответственно экономический рост. Банк России считает, что в связи с важностью активизации потребительского спроса большое внимание в 2000 году должно быть уделено развитию потребительского и ипотечного кредитования. Однако развитие этих видов кредитов в настоящее время затруднено ввиду связанных с ними высоких процентных рисков.
Операции на открытом рынке. С 1993 года Центральный банк Российской Федерации начал использовать один из наиболее гибких инструментов денежно-кредитного регулирования – операции на открытом рынке. Операции на открытом рынке являются одним из главных методов Центрального банка РФ в осуществлении им регулирующих функций. Они обеспечивают немедленное, а в случае необходимости, крупномасштабное воздействие на денежный рынок, банковский кредит, а через них на экономику.
В России первый выпуск государственных краткосрочных обязательств (ГКО) со сроком погашения 3 месяца был выпущен в мае 1993 года. Кроме того, были выпущены «золотые сертификаты». С ростом объемов первичного размещения развивался и вторичный рынок ГКО. Операциями с ГКО Банк России одновременно создал финансовый институт свободных средств денежного рынка, без дополнительной эмиссии со стороны Банка России. Активная работа Центрального банка на рынке ГКО способствовала его развитию.
Последовательно произошедшие кризисы на валютном рынке в июне – июле 1995 года и на рынке межбанковского кредита в августе 1995 года резко сократили долю этих сегментов на национальном финансовом рынке. С конца 1997 года резко возросла амплитуда колебаний рыночных ставок и доходности по государственным ценным бумагам. Изменилась и динамика основных рыночных ставок. До декабря 1997 года постепенно снижалась доходность ГКО по всем срокам до погашения с 36,1% в декабре 1996 года до 18,2% в октябре 1997 года, но с ноября доходность начала возрастать и достигла 71,1% в июле 1998 года. Среднемесячный показатель доходности ГКО превышал, как правило, стоимость других видов ресурсов, которые банки могли мобилизовать для размещения в ГКО.
Государственная денежно-кредитная политика в 1998 году проводилась в условиях глубокого общеэкономического кризиса, в развитии которого можно выделить два этапа. В первом полугодии кризис носил преимущественно скрытую форму, когда удавалось противостоять его наиболее острым проявлениям. Решение бюджетных проблем достигалось за счет наращивания государственного долга и расходования золотовалютных резервов страны. Вместе с тем высокие процентные ставки на финансовом рынке свидетельствовали о серьезных проблемах в бюджетной сфере и потенциальной неустойчивости валютного курса, связанной в том числе с резким ухудшением состояния платежного баланса страны. С середины августа 1998 года кризис перешел в явную форму и охватил все стороны экономической жизни России. Кризис привел к возникновению новых серьезных проблем для экономики страны, включая возрастание бремени выполнения обязательств по внешним долгам, замедление перехода к экономическому росту, необходимость изыскания дополнительных средств для оздоровления банковской системы и финансовых рынков.
В этот период стало очевидным, что государственные краткосрочные обязательства из инструмента, предназначенного для привлечения средств в федеральный бюджет, стали, наоборот, механизмом, поглощающим средства из бюджета. Вследствие чего, Правительством Российской Федерации было принято решение об отказе от заимствований на рынке и о переоформлении государственных ценных бумаг (ГКО – ОФЗ) со сроками погашения до 31 декабря 1999 года в новые ценные бумаги.
Продолжающееся снижение стоимости такого банковского актива, как государственные ценные бумаги, обострило трудности с рублевой ликвидностью банков. Кроме того, падение стоимости российских ценных бумаг на внешнем рынке привело к необходимости пополнения залога под кредиты в иностранной валюте, предоставленные российским банкам нерезидентам.
В этих условиях появилась реальная угроза неплатежеспособности российской банковской системы в целом. В результате дестабилизации ситуации на финансовых рынках финансовое состояние банков резко ухудшилось.
17 августа 1998 года было принято решение о введении 90-дневного моратория на возврат финансовых кредитов, полученных от нерезидентов Российской Федерации, на выплату страховых платежей по кредитам, обеспеченных залогом ценных бумаг, на выплаты по срочным валютным контрактам.
В 1999 году были возобновлены торги на вторичном рынке ГКО/ОФЗ, проведена новация по государственным ценным бумагам. Банком России были подготовлены и утверждены нормативные документы, регламентирующие порядок использования средств нерезидентов, полученных в ходе новации. Вплоть до середины февраля Банк России проводил операции с собственными облигациями, после чего эмиссия ОБР была временно приостановлена. Особенностью рынка ГКО/ОФЗ в 1999 году стала значительная зависимость его конъюнктуры от девальвационных ожиданий участников и ситуации на валютном рынке. В течение практически всего года для рынка государственных ценных бумаг была характерна низкая ликвидность, что объясняется резким снижением доверия операторов рынка к ГКО/ОФЗ.
В 2000 году Банк России предполагает расширить спектр применяемых операций на открытом рынке и увеличить их объем. Этому способствует как восстановление объема операций на всех секторах финансового рынка, так и появление на рынке новых ликвидных инструментов, в том числе ценных бумаг Банка России и долговых обязательств Министерства финансов Российской Федерации.
В отношении купли-продажи иностранной валюты на открытом рынке Банк России будет и впредь проводить взвешенную политику, направленную на предотвращение резких колебаний курса национальной валюты, наращивание золотовалютных резервов, предотвращение чрезмерного и необоснованного увеличения денежной массы, формирование рациональных ожиданий.
1.4 Взаимодействие Банка России и Правительства РФ
Центральный Банк России активно взаимодействует с Правительством РФ: участвует в разработке экономической политики Правительства РФ; совместно с Правительством РФ разрабатывает и проводит единую государственную денежно-кредитную политику, направленную на защиту и обеспечение устойчивости рубля; Банк России и Правительство РФ информируют друг друга о предполагаемых действиях, имеющих общегосударственное значение, координируют свою политику, проводят регулярные консультации (ст. 19 Федерального закона). В соответствии с Конституцией РФ Правительство РФ разрабатывает и представляет Госдуме федеральный бюджет, обеспечивает его исполнение и представляет Госдуме отчет об исполнении федерального бюджета, проводит в РФ единую финансовую, кредитную и денежную политику. Участие Банка России в разработке экономической политики Правительства РФ предусмотрено действующим законодательством (ч. 1 ст. 19 Федерального закона). В заседаниях Правительства РФ принимает участие Председатель Банка России или по поручению Председателя один из его заместителей.
Согласно п. 1 Положения о взаимном представительстве Правительства РФ и Центрального банка РФ, утвержденного Указом Президента РФ от 15 августа 1994 г. N 1688, основной целью взаимного представительства является осуществление согласованных мер по реализации денежно-кредитной политики. Высшая цель денежно-кредитной политики заключается в обеспечении стабильности цен, эффективной занятости и росте реального объема ВНП.
Особенности развития экономических процессов в нашей стране в последнее время определялись последствиями финансового кризиса 1998 года, результатом которых явились девальвация рубля и резкий рост инфляции, сопровождавшиеся ускорением экономического спада, снижением уровня жизни населения, кризисом банковской системы, свертыванием основных сегментов финансового рынка.
В этих условиях основными целями экономической политики стали преодоление негативных экономических и социальных последствий кризиса, ограничение темпов инфляции, создание условий для предотвращения снижения производства, максимальное смягчение социальных проблем, связанных со снижением уровня жизни населения.
В качестве основных ориентиров макроэкономической политики Правительства РФ на 2000 год определены дальнейшее снижение инфляции до 18% и обеспечение роста ВВП на 1,5%.
При поведении денежно-кредитной политики в 2000 году Банк России предполагает использовать на только имеющиеся в настоящее время в его распоряжении инструменты, но и расширить их состав, сделав набор располагаемых методов контроля и управления денежным предложением полностью адекватным складывающимся общеэкономическим условиям.
1.5 Денежные агрегаты как показатели регулирования динамики денежной массы
1.5.1 Денежные агрегаты. Законы денежного обращения
В странах с рыночной экономикой денежный оборот складывается из наличных безналичных денег. Под наличными деньгами понимаются монеты, банковские билеты (банкноты) и казначейские билеты. Под безналичными деньгами понимаются средства на счетах в банках, различные депозиты (вклады) в банках, депозитные сертификаты и государственные ценные бумаги. Безналичные деньги в отличие от наличных, по существу, не являются платежными средствами, но в любую минуту они могут превратиться в наличные, гарантированные кредитными институтами. Практически же безналичные деньги выступают наравне с наличными и даже имеют некоторые преимущества перед последними. Действительно, наличные деньги связаны с бумагой или металлом. Они имеют реальные высокие издержки хранения и транспортировки, а также могут быть потеряны или подделаны.
Таким образом, деньги образованы несколькими составляющими, так называемыми денежными агрегатами.
Денежные агрегаты – один из показателей, используемых для анализа количественных изменений денежного обращения на определенную дату и за определенный период, а также для разработки мероприятий по регулированию темпов роста и объема денежной массы. Денежные агрегаты ( М0, М1, М2, М3, М4) различаются по степени приближения к массе денег в обращении.
М0 – включает наличные деньги в обращении: банкноты, металлические монеты, казначейские билеты. Металлические монеты, составляющие незначительную долю наличности, дают возможность лицам совершать мелкие сделки. Обычно монеты чеканятся из дешевых металлов. Реальная стоимость монеты значительно ниже номинальной, чтобы не допустить их переплавку в целях прибыльной продажи в виде слитков. Казначейские билеты – бумажные деньги, эмиссии которых осуществляются казначейством. Преобладающая роль принадлежит банкнотам, эмиссию которых осуществляет только центральный банк.
М1 – состоит из агрегата М0 и средств на текущих счетах банков. Средства на счетах могут использоваться для платежей в безналичной форме, через трансформацию в наличные деньги и без перевода на другие счета. Для расчетов с помощью средств на этих счетах их владельцы выписывают платежные поручения либо чеки и аккредитивы. Именно агрегат М1 обслуживает операции по реализации валового внутреннего продукта, распределению и перераспределению национального дохода, накоплению и потреблению.
М2 – сдержит агрегат М1, срочные и сберегательные депозиты в коммерческих банках, а также краткосрочные государственные ценные бумаги. Последние не функционируют как средство обращения, однако могут превратиться в наличные деньги или чековые счета. Сберегательные депозиты в коммерческих банках изымаются в любое время и превращаются в наличность. Срочные депозиты доступны вкладчику только по истечении определенного срока и, следовательно, обладают меньшей ликвидностью, чем сберегательные депозиты.
М3 – содержит агрегат М2, сберегательные вклады в специализированных кредитных учреждениях, а также ценные бумаги, обращающиеся на денежном рынке, в том числе коммерческие векселя, выписываемые предприятиями. Эта часть средств, вложенная в ценные бумаги, создается не банковской системой, но находится под ее контролем, поскольку превращение векселя в средство платежа требует, как правило, акцепта банка, т.е. гарантии его оплаты банком в случае неплатежеспособности эмитента.
М4 – равен агрегату М3 плюс различные формы депозитов в кредитных учреждениях.
Между агрегатами необходимо равновесие, в противном случае происходит нарушение денежного обращения. Равновесие наступает при М2 > M1; оно укрепляется при М2 + М3 > М1. В этом случае денежный капитал переходит из наличного в безналичный. При нарушении такого соотношения между агрегатами в денежном обращении начинаются осложнения: нехватка денежных знаков, рост цен и др.
На денежную массу влияют два фактора: количество денег и скорость их оборота.
Количество денег для обращения и платежа определяется следующими условиями:
- общим объемом обращающихся товаров и услуг (зависимость прямая);
- уровнем товарных цен и тарифов на услуги (зависимость прямая, поскольку чем выше цены, тем больше требуется денег);
- степенью развития безналичных расчетов (связь обратная);
- скоростью обращения денег, в том числе кредитных денег (связь обратная).
Таким образом, закон, определяющий количество денег в обращении, приобретает следующий вид:
Сумма цен Сумма вза-
Сумма цен товаров, Сумма пла имопога-
реализуемых - проданных + тежей по - шающихся
Количество товаров в кредит обязат-вам платежей
денег в обра- = ____________________________________________________
щении
Среднее число оборотов денег как средства
обращения и платежа
Количество денежной массы определяется государством – эмитентом денег, его законодательной властью. Рост эмиссии обусловлен потребностями товарного оборота и государства.
Другой фактор, влияющий на денежную массу, - скорость обращения денег, т.е. их интенсивное движение при выполнении ими функции обращения и платежа. Скорость обращения денег можно выразить следующей формулой:
V = NP/M,
где V – скорость обращения денег ;
NP – национальный продукт ( в индексированных ценах);
М – денежная масса.
Показатель V определяет число оборотов денежной массы за год. Анализ М и V позволяет установить зависимость между чисто денежными показателями и уровнями доходов, занятости, инвестиций и цен.
На скорость обращения денег влияют общеэкономические факторы, т.е. циклическое развитие производства, темпы его роста, движение цен, а также денежные (монетарные) факторы, т.е. структура платежного оборота (соотношение наличных и безналичных денег), развитие кредитных операций и взаимных расчетов, уровень процентных ставок за кредит на денежном рынке, а также внедрение компьютеров для операций в кредитных учреждениях и использование электронных денег в расчетах. Кроме этих общих факторов, скорость обращения денег зависит от периодичности выплаты доходов, равномерности расходования населением своих средств, уровня сбережения и накопления.
Но так как скорость обратно пропорциональна количеству денег в обращении, ускорение их оборачиваемости означает рост денежной массы. Увеличенная денежная масса при том же объеме товаров и услуг на рынке ведет к обесценению денег, т.е. в конечном итоге является одним из факторов инфляционного процесса.
1.5.2 Анализ изменения динамики денежной массы в России за период с 1992 года по 1999 год
Для расчета совокупной денежной массы в обращении в России предусмотрены следующие денежные агрегаты:
М0 – наличные деньги;
М1 – равен агрегату М0 плюс расчетные, текущие и прочие счета (расчетные счета, специальные счета, счета капитальных вложений, аккредитивы и чековые счета, счета местных бюджетов, счета бюджетных, профсоюзных, общественных и других организаций, средства Госстраха, Фонда долгосрочного кредитования), плюс вклады в коммерческих банках, плюс депозиты до востребования в Сбербанке;
М2 – равен агрегату М1 плюс срочные вклады в Сбербанке;
М3 – равен агрегату М2 плюс депозитные сертификаты и облигации государственных займов.
Ведущее место в системе показателей, используемых для анализа изменений движения денег в России, отводится агрегату М2, включающему наличные деньги и безналичные в виде депозитов до востребования, средства на расчетных и текущих специальных счетах предприятий и организаций, срочные вклады населения.
Динамика денежной массы М2 (период 1992-1999гг.)
| Денежная масса (М2), всего | в том числе | ||||
| наличные деньги, М0 | безналичные средства | ||||
| трлн. руб. | трлн. руб. | % | трлн. руб. | % | |
| 1992 год | 7,14 | * | * | ||
| 1993 год | 36,72 | * | * | ||
| 1994 год | 106,4 | * | * | ||
| 1995 год | 220,8 | 80,8 | 36,6 | 140 | 63,4 |
Продолжение таблицы
| 1996 год | 282,3 | 95,8 | 33,9 | 186,5 | 66,1 |
| 1997 год | 357,4 | 128,8 | 36,0 | 228,6 | 64,0 |
| 1998 год | 396,9 | 167,3 | 42,2 | 229,6 | 57,8 |
| 1999 год | 625,1 | 222,0 | 35,5 | 403,1 | 64,5 |
* - данными не располагаем.
Данные приведенные в таблице свидетельствуют о том, что денежный агрегат М2 за период 1992 – 1999 гг. резко увеличился (проанализировать параметры наличности в отечественной экономике до 1991 года не представляется возможным в связи с различиями экономических формаций и закрытости финансовой информации). Главная причина увеличения денежной массы – огромный дефицит федерального бюджета, который в значительной степени погашался в течении 1992 – 1994 гг. выпуском денег в обращение. Товарный оборот в то же время в реальном выражении даже сократился из-за падения темпов производства.
Динамику изменения доли наличности в денежной массе наиболее полно отражают колебания удельного веса находящихся в обращении наличных денежных средств в монетарных агрегатах, так как удельный вес показывает относительное изменение наличных денег в изменяющихся денежных агрегатах.
Изменение содержания наличности
в денежном агрегате М2,(%)
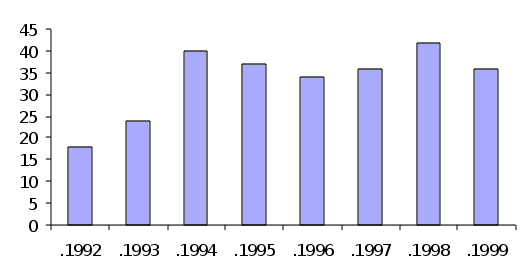
В годы реформ в России и ее регионах имело место существенное изменение структуры денежной массы – резкое увеличение удельного веса наличных и соответствующее сокращение безналичных денег. Если на 1 января 1992 года, в начале отпуска цен, наличные денежные средства в обращении вне банков (агрегат МО) составляли 18% денежной массы М2, то к 01.01.94 – около 40% с уменьшением до 36 % к концу 1996 года и к концу 1997 года, до 35% на конец апреля 1998 года с резким увеличением после 17 августа 1998 года в связи с дополнительной эмиссией наличных денег для обеспечения ликвидности банков – до 42% на 1 января 1999 года и столь же резким падением к 37% на 01.08.99г.
Изменение содержания наличных денег в денежной массе связано в большей степени с социальными, политическими, психологическими проблемами. Причиной увеличения удельного веса наличности в М2 является стремление хозяйствующих субъектов уклониться от непосильного налогового бремени. Следует отметить и такую причину, как длительное прохождение платежей. Скачкообразное увеличение наличности в денежном агрегате М2 после 17 августа 1998 года произошло из-за изъятия вкладов, как реакция недоверия к банкам. В