Организация и управление банковской деятельности
Структура кредитных вложений конкретного банка в значительной степени зависит от ожидаемого дохода банка, уровень которого кредитные инспектора сопоставляют с доходами по всем другим активам, которые может приобрести банк. При прочих равных условиях банк обычно предпочитает выдавать ссуды, по которым ожидаемые доходы (за вычетом всех расходов и с учетом риска убытков по кредиту) максимальны.
Кредитный портфель любого банка подвергается регулированию, поскольку качество портфеля в большей степени, нежели качество других банковских услуг, важно для оценки риска и надежности банка. Предоставление некоторых кредитов ограничено или запрещено законодательством.
Банковские кредиты физическим лицам обычно выдаются по прямой просьбе клиента, который сообщает об этом сотруднику банка и заполняет кредитную заявку. Заявки на получение кредита предпринимательской фирмой зачастую основываются на контактах между представителями фирмы и кредитными инспекторами банка по мере того, как они открывают новые счета фирмам, работающим на обслуживаемой банком территории.
Если клиент решил обратиться за кредитом, то он проходит собеседование с кредитным инспектором, которое дает возможность клиенту объяснить, почему у него возникла потребность в кредите. Данное собеседование особенно важно потому, что оно позволяет кредитному инспектору банка оценить характер клиента и искренность его намерений. Если клиент недостаточно искренен в указании цели и возникают сомнения по поводу того, что он будет придерживаться условий договора, это обстоятельство должно быть отражено как сильный негативный фактор, учитываемый при рассмотрении кредитной заявки.
Когда клиент обращается за ссудой для предпринимательской фирмы или ссудой под залог, то кредитный инспектор банка производит проверку местоположения клиента, состояния имущества, а также дополнительных сведений. Кредитный инспектор свяжется с другими кредиторами, которые кредитовали данного клиента раньше, для того, чтобы узнать об их опыте общения с ним: придерживался ли клиент условий договора и поддерживал ли он достаточные остатки на счетах? Кредитная история клиента обычно предоставляет большое количество информации о характере клиента, искренности его намерений и чувстве ответственности при использовании банковского кредита.
Когда кредитный комитет одобряет заявку клиента, кредитный инспектор или кредитный комитет обычно проверяет имущество или другие активы, предоставляемые в качестве обеспечения, для того, чтобы убедиться, что банк получит немедленный доступ к залогу или сможет получить право собственности на него в случае невыполнения условий кредитного договора. Данный процесс зачастую называется процессом реализации права банка на обеспечение. Если кредитный инспектор, и кредитный комитет считают, что предоставленная заявка и обеспечение являются достаточно надежными, стороны составляют и подписывают обязательство и другие документы, являющиеся частью кредитного договора.
Подписанный кредитный договор должен постоянно контролироваться с тем, чтобы обеспечить соблюдение условий кредитного договора и своевременное погашение основного долга и процентов по нему. При выдаче крупным ссуд торговым и промышленным компаниям кредитный инспектор будет периодически приезжать к заемщику, проверять деятельность фирмы и решать вопрос о том, какие банковские услуги могут потребоваться клиенту.
Разделы типового кредитного договора.
Долговое обязательство клиента. В случае если банк предоставляет кредит одному из своих клиентов, подобная операция обычно сопровождается подписанием договоров, имеющего несколько различных разделов. В первую очередь это долговое обязательство, подписываемое заемщиком, на основную сумму кредита. В данном обязательстве также указываются процентная ставка по кредиту и условия его погашения.
Соглашении о предоставлении кредита. Помимо этого, крупные кредиты предпринимательским фирмам и кредиты под залог домов предполагают составление соглашений о предоставлении кредита, в соответствии с которыми банк обязуется предоставить клиенту кредит в определенный момент времени в будущем в пределах оговоренной суммы с взиманием комиссии за обязательство. Данная практика широко распространена при открытии краткосрочных кредитных линий предпринимательским фирмам, когда заемщик может заимствовать до 1 млн.долл. по кредитной линии в оговоренный период времени.
Обеспечение. Банковские кредиты могут быть обеспеченные и необеспеченные (бланковые). Обеспеченные кредиты выдаются под залог какого-либо имущества заемщика, которое может быть продано в случае, если заемщик не может иным способом погасить свою задолженность перед банком. Бланковые кредиты не предполагают залога активов заемщика и выдаются большей частью на основании его репутации и оценки уровня его доходов.
Гарантии или поручительства со стороны заемщика. В большинстве кредитных договоров заемщик предоставляет гарантию или поручительство того, что указанная в кредитной заявке информация является правильной. От заемщика также могут потребовать залога наличных активов – дома, земли, автомобилей и т.д. – по кредиту предпринимательской фирме или по кредиту, который предусматривает наличие на договоре подписи третьей стороны. Вне зависимости от предоставления залога кредитный договор должен содержать указание на то, какое лицо или организация несет ответственность по кредиту и обязано осуществлять платежи.
Случаи невыполнения условий кредитного договора. Большинство кредитных договоров содержат раздел, перечисляющий случаи невыполнения обязательств и указывающий, какие действия заемщика или отказ от подобных действий представляют собой значительное нарушение условий кредитного соглашения и какие юридические действия уполномочен предпринимать банк для того, чтобы вернуть свои средства. Раздел о случаях невыполнения обязательств содержит также указание о том, кто оплачивает расходы по взысканию, судебные издержки и расходы на адвокатов, которые могут возникнуть при возбуждении судебного процесса по кредитному договору.
Проверка кредитов. Несмотря на то, что в банковской практике используются различные способы проверки кредитов, почти все банки придерживаются нескольких основополагающих принципов.
Периодическая проверка всех видов кредитов.
Тщательная разработка этапов проверки кредитов с тем, чтобы обеспечить проверку всех важнейших условий по каждому кредитному договору.
Наиболее частая проверка крупнейших кредитов, поскольку невыполнение заемщиками обязательств по ним может серьезно сказаться на финансовом положении самого банка.
Наиболее частая проверка проблемных кредитов, увеличение частоты проверок по мере роста проблем, связанных с конкретным кредитом.
Более частые проверки в условиях экономического спада или появления значительных проблем в тех отраслях, куда банк вложил значительную часть своих ресурсов.
Проверка кредитов – не роскошь, а необходимость для осуществления разумной программы банковского кредитования. Она помогает менеджерам не только быстрее выявлять проблемные кредиты, но и постоянно проверять соответствие действий кредитных инспекторов кредитной политике банка.
Несмотря на элементы страхования, которые банки включают в свои программы кредитования, некоторые кредиты неизбежно переходят в разряд проблемных. Обычно это означает, что заемщик не произвел своевременно один или более платежей или что стоимость обеспечения по кредиту значительно снизилась. Несмотря на то, что каждый проблемный кредит имеет свои особенности, всем присущи определенные общие черты, которые говорят банкиру о том, что возникли определенные трудности:
Необычные или необъяснимые причины задержки предоставления финансовой отчетности, осуществления платежей или прекращения контактов с работниками банка.
По кредитам предпринимательским фирмам – любое неожиданное изменение заемщиком методов расчета амортизации, взносов по пенсионным планам, оценки товарно-материальных ценностей, начисления налогов или расчета прибыли.
По кредитам предпринимательским фирмам – реструктурирование задолженности или отказ от выплаты дивидендов, изменение кредитного рейтинга заемщика.
Неблагоприятные изменения цены на акции заемщика.
Наличие чистых убытков в течение одного или нескольких лет, измеренных с помощью показателей доходности активов, доходности капитала или прибыли до уплаты процентов и налогов.
Отклонение объема фактических продаж или потока наличности от планируемых при подаче кредитной заявки.
Неожиданные и необъяснимые изменения в размере остатков на счетах клиента.
Если в процессе проверки кредитов обнаруживаются проблемные кредиты, они обычно передаются специалистам по разработке планов возврата кредитов, которые должны расследовать причины возникновения проблемы и провести работу с заемщиком, чтобы найти решение, которое максимизирует шансы банка на возвращение своих средств.
Глава 3. Стратегия управления активами и пассивами и защита от риска
Способы управления активами и пассивами для защиты от риска изменения процентных ставок
3.1.1 Стратегия управления активами
Банки не всегда рассматривали свои активы и пассивы в неразрывном единстве. До 60-х годов прошлого века банкиры большей частью воспринимали источники фондов – обязательства и собственный капитал. Согласно такому подходу к управлению активами предполагалось, что величина и виды хранимых банком депозитов и других заемных средств, которые он мог привлечь, обусловливались главным образом потребностями клиентов банка. Публика как бы сама определяла количественное соотношение между чековыми депозитами, сберегательными вкладами и срочными депозитами, которые она желала держать. Ключевая сфера принятия решений руководством банка была связана не с депозитами, а с активами. Банк мог осуществлять контроль над притоком депозитов, только принимая решения о том, кому предоставлять ограниченные объемы наличного кредитного ресурса и каковы должны быть условия займов.
В соответствии со стратегией управления активами потребности банка в ликвидности удовлетворялись за счет разумного управления кредитами. Большинство банковских займов были краткосрочными или выданными на сроки, соответствующие сезонным потребностям клиентов. Таким образом, большая часть кредитов, которые стремились выдавать банки, являлась «самоликвидирующейся», так как платежи по ним производились в течение всего нормального цикла деловой активности – от производства до конечной продажи. Если возникала дополнительная потребность в ликвидных средствах, то банк мог удовлетворять ее, храня достаточное количество государственных ценных бумаг и других быстрореализуемых активов. Таким образом, стратегия управления активами основывалась на той идее, что большую часть своих потребностей в ликвидных активах банк покрывал за счет конвертации активов в наличность.
Но, банковский актив номер один – займы – не всегда являются самоликвидирующимися, особенно если экономика находится в состоянии глубокого спада. В этих условиях необходима реструктуризация некоторых займов, что в итоге приводит к необходимости изыскания новых источников средств для их поддержки. Однако имеются и прибыльные возможности кредитования: банк может выдать некоторую часть кредитов на длительные сроки. Но такой шаг, вероятно, потребует новых источников финансирования, помимо традиционных ликвидных активов и краткосрочных депозитов.
3.1.2 Стратегия управления пассивами
В 60-70-х гг. прошлого века наблюдались значительные изменения в способах управления структурой активов и пассивов. Сталкиваясь с быстрым ростом величины процентных ставок и интенсивной конкуренцией за фонды, банкиры начали уделять повышенное внимание изысканию новых источников средств, а также мониторингу структуры и стоимости депозитов и недепозитных обязательств. Они начали реструктурировать источники средств в соответствии с определенными, четко заданными целями:
Использовать те источники, которые минимизируют издержки привлечения средств, что оставляет в распоряжении банка больше новых средств для увеличения его прибыли и капитала.
Выбирать оптимальные пропорции между величинами депозитов, заемных средств и капитала, обеспечивающие желаемый уровень стабильности фондов так, чтобы банк мог позволить себе держать высокодоходные активы, которые обычно требуют инвестиций на более длительные сроки при более высоком уровне риска.
В результате нововведений была выработана стратегия управления пассивами. Ее целью было установление контроля над источниками средств банка, аналогично контролю над активами. Главным рычагом управления являлись цены, в том числе величина процентной ставки, и другие условия, которые банк предлагал депозиторам и кредиторам, чтобы обеспечить желаемые объем, структуру и издержки фондов. Столкнувшись с повышенным спросом на кредит, банк мог просто увеличить предлагаемую ставку по депозитам и заемным средствам денежного рынка по сравнению с конкурентами и получить дополнительные фонды. Банк, перенасыщенный фондами, но обладающий немногими прибыльными направлениями их использования, мог сохранить свою депозитную ставку неизменной или даже снизить ее, давая конкурентам преимущества по привлечению средств на денежном рынке.
3.1.3 Стратегия управления фондами
Развитие техники управления пассивами и одновременное увеличение риска изменчивости процентных ставок в конечном счете породили подход, названный стратегией управления фондами, который преобладает сегодня в банковской деятельности. Это гораздо более сбалансированный подход по отношению к управлению активами или пассивами, в рамках которого выделяются следующие ключевые задачи:
Для достижения банком долгосрочных и краткосрочных целей его руководство должно в максимально возможный степени контролировать объем, структуру, прибыль или издержки как активов, так и пассивов.
Контроль руководства банка над активами должен быть скоординирован с контролем над пассивами таким образом, чтобы управление активами и пассивами характеризовалось внутренним единством; эффективная координация поможет максимизировать разность (спред) между доходами банка по активам и издержкам по эмитируемым обязательствам.
Издержки и доход относятся к обеим сторонам баланса – и активной, и пассивной. Политика банка должна разрабатываться так, чтобы максимизировать доход и минимизировать стоимость банковских услуг как по активам, так и по пассивам.
Таким образом, традиционная точка зрения, состоящая в том, что весь доход банка возникает от займов и инвестиций, уступила место пониманию того, что банк продает целый пакет финансовых услуг – кредиты, сбережения, консалтинг и т.д., и цена каждой из них должна покрыть издержки банка по ее предоставлению. Доход, полученный в результате управления пассивной частью баланса, может помочь банку достичь его целевых ориентиров прибыльности точно так же, как и поступления, полученные от управления активами.
Какой бы стратегии управления активами и пассивами ни придерживался банк, его руководство всякий раз, когда новые средства поступают в банк, неизбежно должно отвечать на вопросы: каким образом следует распределить новые фонды? Если банк берет кредиты или привлекает депозиты, следует ли ему держать эти деньги в качестве резерва для покрытия будущей потребности в ликвидности? или вложить в новые займы и ценные бумаги? Или погасить часть своих обязательств?
3.1.4 Метод объединения источников фондов
Традиционный подход к решению этих вопросов, так называемый метод объединения источников фондов, представляет все фонды банка как бы полученными из единственного источника. Задача руководства в данном случае заключается в определении приоритетов размещения активов. Преимущество данного подхода состоит в простоте практического применения при принятии управленческих решений. Главная опасность заключается в том, что руководство будет зачастую пренебрегать связями между активами и пассивами. Так, увеличение в портфеле активов доли краткосрочных или долгосрочных кредитов может создать дополнительную потребность в ликвидных средствах неожиданно для управляющих. Используя этот метод, банк также может легко поддаться соблазну держать ликвидность в качестве приоритетного актива за счет отказа от максимально возможной прибыли для акционеров банка.
3.1.5 Метод разделения источников фондов
Широкое применение стратегий управления пассивами и фондами способствовало созданию альтернативного метода распределения средств – метода разделения источников фондов. В соответствии с ним руководству банка следует рассматривать конкретные источники, за счет которых привлекаются основные средства. При этом руководству нужно тщательно отслеживать соотношение объемов вкладов до востребования и объемов сберегательных и срочных вкладов, а также объемов займов на денежном рынке и общей величины обязательств банка. Если фонды банка формируются в основном за счет краткосрочных, относительно непостоянных источников, то большая доля средств должна вкладываться в краткосрочные кредиты и ценные бумаги. Напротив, банк, формирующий фонды за счет долгосрочных средств, может с некоторым риском использовать их на долгосрочные займы – как потребительские, так и предпринимательские.
3.1.6 Сбалансированный подход к управлению фондами
В последние годы многие банки перешли к интегральной стратегии, которая включает методы разделения и объединения источников фондов для обеспечения большей гибкости. Этот подход основывается на следующих принципах:
Сначала надо установить цели банка, затем энергично стремиться к их воплощению с использованием стратегий управления активами и пассивами в качестве инструмента. Главной целью банковской организации обычно считается максимизация стоимости инвестиций его акционеров, что обычно подразумевает достижение максимально возможной при приемлемом уровне риска рыночной цены акций.
Управлять активами и пассивами и принимать другие решения на основе того, что эти меры способствуют увеличению или снижению прибылей банка, а также достижению других его целей. Управление структурой баланса не самоцель, а скорее средство для достижения целей организации.
Управление активами и пассивами может внести максимальный вклад в увеличение и сохранение маржи банка или спреда (разности) между доходами и издержками.
В управлении банковским портфелем активов и обязательств приоритет должен отдаваться выдаче прибыльных кредитов, которые отвечают определенным стандартам качества, а привлечение средств, необходимых для обслуживания этих кредитов, - вторая по важности задача. Если объем депозитов недостаточен , требуемые фонды должны привлекаться из наиболее дешевого наличного источника.
Поскольку стоимость банковского капитала зависит не только от его доходности, но и от подверженности риску, управление рисками представляет собой чрезвычайно важную для руководства банка задачу.
3.1.7 Хеджирование риска изменений процентных ставок
Изменения уровня процентных ставок на рынке могут нанести урон прибыльности банка, увеличивая его издержки финансирования, уменьшая поступления по активам, сокращая стоимость инвестиций акционеров (чистую стоимость или собственный капитал).
Значительные колебания процентных ставок в последние годы существенно меняли уровни издержек, прибыли и стоимости активов банка. Для многих из них, привыкших инвестировать в кредиты и ценные бумаги с фиксированными ставками, получение средств от краткосрочных депозитов с плавающим процентом часто было губительно, поскольку способствовало значительному ускорению банкротства банка.
Цель защитных мер против риска процентных ставок – ограждение прибыли банка от негативных воздействий их изменений. Не так уж важно, в каком направлении меняются ставки, главное, чтобы прибыль оставалась стабильной.
Для достижения этой цели менеджеры банка должны концентрировать свое внимание на тех составляющих портфеля, которые наиболее чувствительны к изменению процентных ставок. В рамках активной части портфеля – это обычно кредиты и инвестиции в ценные бумаги, а в рамках пассивной части – это депозиты и займы на денежном рынке. Для того, чтобы защитить прибыль банка от негативного влияния изменения процентных ставок, его руководство стремится к поддержанию на фиксированном уровне чистой процентной маржи (ЧПМ), которая вычисляется следующим образом:
ЧПМ =
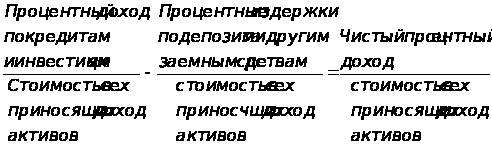 ,
(1)
К примеру, предположим, что крупный международный банк получил 4 млрд.долл. процентных платежей по выданным кредитам и ценным бумагам и выплатил процентные издержки за привлечение депозитов и другие заимствованные средства в сумме 2,6 млрд.долл. При активах банка в 40 млрд.долл.его ЧПМ составит:
ЧПМ =
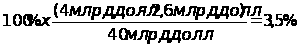
Если такая величина ЧПМ устраивает руководство банка, оно будет применять различные методы хеджирования риска изменений процентных ставок для ее фиксации, способствуя тем самым стабилизации чистого дохода.
В случае если процентные ставки по обязательствам банка растут быстрее доход по кредитам и ценным бумагам, значение ЧПМ будет сокращаться с негативными последствиями для прибыли. Если процентные ставки снижаются и вызывают более быстрое уменьшение дохода по кредитам и ценным бумагам в сравнении с сокращением процентных издержек по заимствованным средствам, то ЧПМ банка также сократится. В этом случае менеджеры банка должны искать возможные пути снижения риска значительного роста издержек заимствования по сравнению с процентными доходами, что угрожает величине ЧПМ. Каким образом это можно сделать?
Наиболее популярная стратегия хеджирования риска процентных ставок, которую используют банки сегодня, называется управление дисбалансами. Эта стратегия требует проведения анализа сроков действия и возможностей изменения цен, связанных с приносящими процентный доход активами банка, депозитами и займами на денежном рынке. Если управляющий считает, что банк принимает на себя чрезмерно большой риск процентных ставок, он постарается как можно точнее сопоставить объем активов, подвергающихся переоценке по мере изменений процентных ставок, с объемами депозитов и других обязательств, процентные ставки по которым могут измениться в соответствии с рыночной конъюктурой за тот же период.
Таким образом, банк может застраховаться от негативного воздействия изменений процентной ставки (причем не важно, растет она или уменьшается), если для каждого момента времени выполнено равенство:
Стоимость активов банка Стоимость пассивов банка,
подверженных переоценке = подверженных переоценке (2)
(чувствительных к изменениям (чувствительных к изменениям процентных ставок) процентных ставок)
В этом случае отдача от активов будет изменяться в том же направлении и примерно в той же пропорции, что и издержки по обязательствам.
В настоящее время банки используют разнообразные по уровням сложности и форме методы управления дисбалансами. Но каждый из них требует от руководства банка принятия некоторых важных решений:
Необходимо выбрать период времени, в течение которого ЧПМ банка должна достичь желаемого уровня, а также продолжительность промежуточных этапов, на которые намечено разделить плановый период.
Необходимо определить целевое значение ЧПМ, т.е. будет ли оно примерно зафиксировано на текущем уровне или, возможно, увеличено.
Если руководство банка хочет увеличить ЧПМ, оно должно либо сформулировать точный прогноз процентных ставок, либо искать способы для перераспределения своих активов и пассивов с целью увеличения разности между уровнем доходов и расходов.
Руководству необходимо определить предпочтительные объемы чувствительных к изменениям процентных ставок активов и пассивов в долларовом выражении, которыми будет располагать банк.
В последние годы банкиры столкнулись с тем, что на их доходы оказывают влияние два фактора, связанных с уровнем процентных ставок, а именно их изменчивость и непредсказуемость, а также усиление конкуренции в секторе финансовых услуг. Воздействие конкуренции не может быть сведено к нулю, носильные притоки и оттоки средств вследствие изменения процентных ставок могут корректироваться достаточно успешно. В настоящее время существует ряд способов защиты от риска процентных ставок, и они широко используются банками, например управление дисбалансом и сроками погашения, которое помогает банку сбалансировать чувствительность и срок погашения активов с чувствительностью и сроком погашения обязательств.
Финансовые опционы, своп-контракты и другие методы управления активами и пассивами
Процентные опционы
В 70-е и 80-е годы был введен в практику прием хеджирования, представляющий одностороннее страхование от процентного риска. Опцион на процентную ставку дает держателю ценных бумаг право либо (put) предоставлять эти инструменты другому инвестору по заранее установленной цене по истечении срока действия опционного контракта, либо принять их (call) от другого держателя или инвестора по заранее установленной цене до момента окончания действия опциона. В случае с put-опционом его продавец должен быть готов принять поставку ценных бумаг от покупателя опциона по его запросу. В случае с call-опционом его продавец должен быть готов поставить ценные бумаги покупателю опциона по его запросу. Цена, которую должен уплатить покупатель за право поставить или требовать поставки ценных бумаг от продавца опциона, известна как опционная премия.
Опционы не обязывают какую-либо сторону сделки к поставке ценных бумаг. Они предоставляют право поставить или принять поставку, но не обязывают сделать это. Покупатель опциона может: 1) осуществить свое право; 2) продать опцион другому покупателю; 3) просто пренебречь правом, предоставляемым опционом.
Опционы на процентные ставки предлагают покупателю дополнительные возможности извлечения прибыли – контроль над большими объемами финансового капитала при ограниченных инвестициях и риске. Максимальные потери инвестора – премия, уплачиваемая за приобретение опциона.
Опционные контракты используются немногими банками, отчасти из-за непонимания принципа их действия, а также из-за доступности других инструментов хеджирования. Опционы в банковской сфере применяются в основном крупными банками в ведущих финансовых центрах. Существуют два основных направления их использования:
Защита портфеля облигаций с помощью опционов на продажу для нейтрализации риска падения курсов облигаций (роста процентных ставок); однако по опционному контракту отсутствуют обязательства поставки, так что банк может выгадать на хранении облигаций, если процентные ставки снижаются и цены облигаций растут.
Хеджирование положительного или отрицательного сальдо между чувствительными к изменениям процентных ставок активами и пассивами; например, опционы на продажу могут использоваться для компенсации потерь от отрицательного сальдо (чувствительные к изменениям процентных ставок пассивы > чувствительных к изменениям процентных ставок активов) при росте процентных ставок, тогда опционы на покупку могут использоваться для балансировки положительного сальдо (чувствительные к изменениям процентных ставок активы > чувствительных к изменениям процентных ставок пассивов) при падении процентных ставок.
Процентные своп-контракты
В начале 80-х годов на рынке еврооблигаций был разработан прием хеджирования изменения процентных ставок, позволяющий двум заемщикам денежных средств (в том числе банкам) сотрудничать посредством обмена некоторыми наиболее благоприятными характеристиками своих займов. Например, один из заемщиков, возможно, имеет столь малый капитал, что неспособен выходить на открытый рынок для продажи облигаций с низкими фиксированными ставками процента. Этот заемщик может быть вынужден использовать краткосрочные кредиты и соглашаться на относительно высокие издержки заимствования под переменную ставку процента. Напротив, другой заемщик может обладать высоким кредитным рейтингом и иметь возможность брать долгосрочные займы на открытом рынке под относительно низкий фиксированный процент. Однако компания с высоким кредитным рейтингом (зачастую это крупный банк) может стремиться к получению краткосрочного кредита на более гибких условиях, если процентная ставка может быть установлена на достаточно низком уровне. Эти два заемщика могут просто договориться об обмене процентными платежами, используя лучшие качества займов друг друга.
Следовательно, процентный своп – это способ изменения чувствительности организации к флуктуациям процентных ставок и установления более низких издержек заимствования. Стороны своп-контракта могут переключиться с фиксированных процентных ставок на плавающие или наоборот и достичь более точного сопряжения сроков погашения своих активов и пассивов. С помощью свопов можно добиться, чтобы потоки наличности, проходящие через банк, наиболее близко соответствовали тому идеалу, к которому стремится руководство банка. К тому же банк, организующий своп для своих клиентов, получает доход в виде комиссионных за посредничество и может заработать дополнительный доход, если соглашается гарантировать выполнение своп-контракта.
Согласно условиям большинства своп-контрактов заемщик с более низким кредитным рейтингом покрывает фиксированные издержки долгосрочного заимствования заемщика с более высоким кредитным рейтингом, получая, по сути, долгосрочный кредит со значительно более низкими процентными издержками, чем он был бы способен получить самостоятельно. В то же время заемщик с высоким кредитным рейтингом отчасти или полностью покрывает плавающую кредитную ставку заемщика с низким кредитным рейтингом, тем самым трансформируя долгосрочную фиксированную ставку процента в более гибкую и, возможно, более низкую краткосрочную процентную ставку. Каждый участник своп-сделки осуществляет заем на том рынке, где выигрыш с точки зрения сравнительных издержек максимален, и затем обе стороны обмениваются процентными платежами по фондам, взятым в кредит каждой из них. В итоге издержки заимствования после заключения своп-сделки ниже, даже если одна из сторон (заемщик с более высоким кредитным рейтингом) в нормальных условиях может занимать деньги дешевле как на краткосрочном, так и на долгосрочном рынке, чем заемщик с более низким кредитным рейтингом.
Заметим, что ни одна из фирм не одалживает денег у другой. Номинальный размер кредитов, обычно именуемый условной суммой, не обменивается. Каждая из сторон сделки должна заплатить по своим собственным долгам. Фактически от одной стороны к другой обычно переходит только чистая сумма процентных выплат по долгу в зависимости от того, насколько краткосрочные ставки на рынке выросли относительно долгосрочных на каждый момент уплаты процентов. Сама своп-сделка, как правило, не отражается на балансе ее участника, хотя она может уменьшить процентный риск, связанный с активами и пассивами этого баланса.
Могут также заключаться обратные свопы, при которых новый своп- контракт компенсирует действие уже существующего. В настоящее время многие своп-контракты содержат условия прекращения их действия, позволяющие каждой из сторон за некоторую плату расторгнуть контракт. В других своп-сделках фиксируются максимальные значения процента, минимальные значения или те, и другие, которые ограничивают риск значительных изменений процентных выплат. Также могут встречаться условия прекращения действия контракта, или “свопционы”, которые представляют одной или обеим сторонам право вносить в контракт определенные изменения, вводить новые условия или прекращать действие существующего контракта.
Однако свопы могут быть сопряжены с существенным брокерскими комиссионными и кредитным риском. Хотя потери будут ограничиваться контрактными процентными платежами, а не возвратом основной суммы долга, одна из сторон или обе стороны могут разориться. Более того, третья сторона, например, коммерческий или инвестиционный банк, может согласиться гарантировать процентные платежи по контракту посредством кредитного письма, если участник свопа, желающий получить гарантии, платит приемлемые комиссионные. Среди наиболее часто используемых посредников при организации и обеспечении гарантий своп-контрактов – крупнейшие банки США, торговые и инвестиционные банка Великобритании и ведущие дилеры рынка ценных бумаг Японии. Отдавая должное свопам, нужно отметить, что случаи невыполнения обязательств по ним редки.
Страхование изменений процентных ставок
Некоторые банки достигли успехов в управлении риском процентных ставок с помощью страховых полисов, элиминирующих неблагоприятные изменения их уровня. Основная идея страхования изменений процентных ставок заключается в том, чтобы найти андеррайтера – составителя контракта, согласно которому заемщику будет возмещаться часть платежей, если норма его процентных издержек по заимствованным фондам превысит согласованный максимальный уровень. Однако пока процентные издержки заимствования не превышают установленного уровня, заемщик должен покрывать все издержки по займу. За страховую защиту такого рода организация-заемщик уплачивает премию, зависящую от длительности действия страхового контракта и степени риска того, что процентные ставки превзойдут на момент заключения контракта максимальный уровень.
Кредитные опционы
Другим приемом фиксации суммы и издержек заимствования в течение установленного периода является кредитный опцион. Например, организация-заемщик может купить 60-дневный опцион на кредит в сумме 1 млн.долл. под фиксированную контрактную ставку 10% взамен уплаты премии в размере 50 тыс.долл. Если она использует свой опцион, то независимо от текущего уровня процентных ставок фонды могут быть получены по согласованной ставке. Хотя первоначальный опцион в этом примере рассчитан на 60 дней, некоторые кредитные опционы могут быть объединены для покрытия многомесячного промежутка времени для обеспечения заемщику долгосрочной защиты от роста процентных ставок.
Кредитор устанавливает для заемщика опционную премию в зависимости от вероятной будущей