Ипотечное жилищное банковское кредитование
Рис. 2.3. Соотношение платежей в счет основной суммы долга и процентов по кредиту с фиксированными выплатами основной суммы долга
При этом часть, идущая на погашение основного долга, остается неизменной, а идущая на уплату процентов с каждым месяцем уменьшается. Соответственно уменьшается и общий ежемесячный платеж по кредиту, что снижает нагрузку на заемщика. Соотношение платежей в счет основной суммы долга и процентов показано на рис. 2.3. График платежей по кредиту с фиксированными выплатами основной суммы долга представлен в приложении 2.
«Шаровые» платежи» — это общее наименование нескольких разновидностей ипотек, которое означает не регулярные амортизационные платежи, а крупный итоговый платеж по долгу. Возможен вариант разбивки разового платежа, когда итоговая выплата осуществляется несколькими крупными платежами, условно попадающими под общий платеж.
Ипотечные кредиты с нарастающими платежами. Существует несколько разновидностей ипотечных кредитов с нарастающими платежами, которые можно разбить на две группы в зависимости от задачи, которую они выполняют. Первая группа кредитов дает возможность заемщику снизить кредитную нагрузку в первые периоды кредитования, а вторая — более быстро погасить кредит, уменьшив при этом процентные выплаты.
Ипотечные кредиты с постепенным увеличением платежей. Ипотека с нарастающими платежами (ИНП) предусматривает переменные выплаты. В течение, например, первых трех лет платежи по ним остаются низкими, однако в течение последующих лет они достигают уровня, позволяющего полностью самортизировать кредит. В первые годы ИНП дает отрицательную амортизацию (ипотечная постоянная ниже процентной ставки). При этом остаток основной суммы долга увеличивается. Для проведения полной амортизации платежи по ИНП последних лет должны превышать уровень выплат по стандартной ипотеке.
Ипотечные кредиты «ярусными платежами». Данный инструмент также дает возможность заемщику осуществлять низкие первоначальные платежи, что повышает покупательную способность по сравнению со стандартным аннуитетным кредитом. Данная модель имеет свои особенности. Процент по ипотечному кредиту устанавливается на уровне рыночной процентной ставки на срок в 15 либо 30 лет. Платежи рассчитываются по ставке, которая на 3-5% ниже.
Ипотечный кредит с быстрым погашением. Платежи по данному виду кредита постоянно возрастают так же, как и в вышерассмотренных случаях. Отрицательной амортизации не предусматривается. Первоначальный платеж такой же, как и для кредита с равновеликими платежами. Повышение сумм выплат происходит с целью более быстрого погашения долга по заранее согласованной ставке. Например, на 3,5% в год либо на основании определенного изменяющегося индекса.
Ипотечный кредит с погашением каждые две недели. Платежи по займам осуществляются не ежемесячно, а один раз в две недели, всего 26 раз в год. Каждый платеж составляет половину ежемесячного платежа по стандартному 30-летнему кредиту с фиксированной ставкой. Так как 26 платежей по данному виду кредита эквивалентны платежам за 13 месяцев по стандартному, амортизация долга осуществляется быстрее. Все меньшая часть каждого платежа расходуется на погашение процентов, и кредит погашается в среднем за 21 год. В результате сокращения кредитного срока кредитор несет определенные потери.
3. Альтернативные инструменты ипотечного кредитования
Альтернативные инструменты ипотечного кредитования представляют собой платежи с индексацией. Индексации может подлежать как основная сумма долга, так и проценты по кредиту. Соответственно выделяют кредиты с индексацией основного долга и кредиты с переменной процентной ставкой.
Ипотечные кредиты с индексацией непогашенной суммы долга. Ипотечные кредиты с индексацией непогашенной суммы долга позволяют производить погашение кредита одинаковыми платежами в реальных суммах при изменении величин номинальных платежей. Непогашенная сумма долга корректируется на основе выбранного индекса: потребительских цен, доллара США, стоимости потребительской корзины, минимальной заработной платы, других финансовых индексов, отражающих динамику инфляции. После чего происходит перерасчет дальнейшего графика платежей. При этом корректировка остатка кредитного долга может проводиться ежемесячно, а корректировка ежемесячного платежа — ежегодно. Возможны иные варианты. Интервал изменений может лежать в границах от 1 года до 5 лет.
Ипотечный кредит с переменной процентной ставкой — кредит с автоматически изменяющейся кредитной ставкой, отражающей движение выбранных и зафиксированных в договоре ставок финансового рынка или инфляционных индексов.
Первоначально ставка устанавливается на более низком уровне, чем фиксированные ставки по аналогичным кредитам. В дальнейшем ставка может меняться в соответствии:
с базовыми рыночными ставками, например со ставкой по краткосрочным кредитам;
со средней ставкой по жилищным кредитам;
со ставкой привлечения финансовых средств, например с процентной ставкой по правительственным векселям, ставкой по федеральным ценным бумагам и т. п.;
с определенными экономическими индексами, непосредственно связанными с процентными ставками, — инфляцией, индексом цен, индексом заработной платы и т. п.
Корректировка изменяющейся процентной ставки производится в определенный договором срок — 6, 12 или 24 месяца, а также в пределах от 1 месяца до 5 лет. Остаток долга по долгосрочному кредиту пересчитывается уже исходя из новой процентной ставки, и соответственно новый график платежей всегда рассчитывается на основе необходимой положительной амортизации кредита.
Гибрид ипотечных кредитов с фиксируемой и регулируемой процентной ставкой. Обычно по этим кредитам устанавливается фиксированная процентная ставка на первые пять, семь или десять лет, затем ставка начинает изменяться в соответствии с определенными условиями, установленными кредитным договором.
4. Ипотечные кредиты, предусматривающие финансовый интерес кредитора
Подобные модели кредитования предполагают финансовый интерес кредитора, компенсирующий льготное кредитование или иные льготы для заемщика — отсрочку выплаты процентов или основного долга, увеличение или уменьшение сроков кредитования.
Кредитор предоставляет более низкую процентную ставку в обмен на долю в возрастании стоимости недвижимости либо долю в текущем доходе, которая может быть определена в процентах от регулярных денежных поступлений. Возможно участие кредитора в получении доходов от недвижимости в течение как всего периода кредитования, так и иного определенного срока.
Ипотека с участием кредитора в приросте стоимости недвижимости. Финансовый интерес кредитора в данном случае заключается в получении определенного процента от разницы в приросте стоимости недвижимости после ее продажи. Этот процент может быть равен разнице между рыночной процентной ставкой и той, по которой был предоставлен кредит, но может быть другое соотношение.
Участие кредитора в приросте стоимости недвижимости составляет в среднем от 20 до 50%.
Ипотека с совместным участием заемщика и кредитора. Предполагает получение кредитором доходов от финансируемой недвижимости в самых различных формах. Это может быть часть ренты или часть чистого операционного дохода, а также другие варианты дохода. Ипотека с совместным участием применяется при финансировании приносящей доход недвижимости.
Долевая ипотека. Данный вид ипотеки предполагает участие в ипотечном кредитовании помимо кредитора и заемщика третьего лица. Участие третьего лица осуществляется в виде оплаты им всего первоначально взноса за кредит или его определенной части, а также в виде участия в оплате ежемесячных амортизационных взносов в обмен на получение им части доходов от прироста стоимости недвижимости. При этом предполагается участие одного или нескольких инвесторов.
5. Инструменты, встраиваемые в различные ипотечные схемы
Ипотека с дисконтом — ипотека с пониженной ставкой по кредиту, выплачиваемой заемщиком в обмен на повышенный дисконт. При этом сумма, которую в действительности получает заемщик, меньше суммы, указанной в договоре, на величину дисконта, а все последующие выплаты по основному долгу и процентам за кредит определяются исходя из его полного объема.
Дисконт может выражаться в пунктах (процентах) или в денежной сумме. Существует также двойной дисконт — определенные денежные средства суммируются с процентным дисконтом.
Ипотека с залоговым счетом. Часть первичного взноса или другой вид финансовых средств (заемщика или третьего лица) помещается на специальный сберегательный залоговый счет, который в течение первых лет является источником пополнения ежемесячных выплат. Низкие первоначальные платежи, компенсируемые таким образом, постепенно растут и начинают в какой-то момент превышать платежи по стандартной ипотеке. Сам расчет амортизационных взносов и расходования залогового счета может осуществляться исходя из различных финансовых схем.
В основном данный инструмент применяется при ипотечном кредитовании нарастающими платежами (ипотечный кредит «ярусными платежами»).
6. Кредиты под залог имеющейся недвижимости на различные нужды заемщика
Большинство ипотечных кредитов используются на приобретение недвижимого имущества или финансирование строительства. Однако собственник недвижимости имеет возможность его заложить, а полученные денежные средства использовать на свои собственные цели, как потребительского характера, так и коммерческого. Такие виды финансовых сделок также относятся к ипотечному кредитованию.
Обратная ипотека — финансовое соглашение о том, что кредитор производит периодические (или разовые) выплаты заемщику. Таким образом, остаток основной суммы кредита и сумма накапливаемых процентов не уменьшается, как обычно, а увеличивается.
Кредитные линии, обеспеченные жильем, — залог недвижимости для обеспечения кредитной линии, действующей в течение длительного периода времени, которая используется на потребительские нужды заемщика.
Процент выплачивается только на кредит, который используется. Обычно процентная ставка периодически пересматривается. Предоставляемый кредит, хотя и не используется на финансирование недвижимости, все же обеспечен недвижимой собственностью, поэтому проценты по нему исключаются из налогооблагаемого дохода подобно ипотечным кредитам, только с некоторыми ограничениями.
2.2 Структура рынка ипотечных кредитов
Рынок — совокупность экономических отношений, проявляющаяся в сфере обмена товаров и услуг, в результате которых формируются спрос, предложение и цена.
Рынок ипотечного капитала — часть финансового рынка, на котором перераспределяется заемный капитал, обеспеченный залогом недвижимости. Он функционирует за счет ипотечных кредитов, выдаваемых на первичном ипотечном рынке и рефинансируемых на вторичном ипотечном рынке.
Как и все финансовые рынки, рынок ипотечного капитала делится на первичный, где обращаются первичные закладные, и на вторичный, где покупаются и продаются ипотечные ценные бумаги, обеспеченные ипотечными кредитами.
Кроме того, существует классификация ипотечных рынков в зависимости от типа недвижимости, выступающей в качестве залогового обеспечения, — ипотечные рынки жилья, доходной недвижимости, коммерческой недвижимости, промышленной недвижимости и т. п.
Первичный рынок ипотечных кредитов — это сегмент общего ипотечного рынка, непосредственно охватывающий деятельность кредитных институтов по кредитованию юридических и физических лиц под залог объектов недвижимости.
Основными участниками первичного ипотечного рынка являются кредитор и заемщик, которые непосредственно вступают в договорные отношения друг с другом.
Заемщики (залогодатели) — это физические лица, желающие улучшить свои жилищные условия и удовлетворяющие требованиям банков по уровню кредито и платежеспособности.
Ипотечные кредиты предоставляют как универсальные кредитные организации, так и специализированные. К специализированным относятся ипотечные банки, сберегательные банки, ссудо-сберегательные организации, жилищные кооперативы, страховые компании и т. п. Основное различие в организации их деятельности заключается в формировании механизмов привлечения ресурсов для выдачи ипотечных ссуд, а также в форме государственного регулирования и контроля их деятельности.
Особенности недвижимого имущества как предмета залога, с одной стороны, повышают надежность обеспечения, с другой — предъявляют ряд требований к оформлению договора.
Объекты недвижимости относительно единообразны, сравнительно легко поддаются оценке, с трудом могут быть перемещены или сокрыты должником, все права на них закрепляются за определенным собственником. Кроме того, они в меньшей степени, чем другое имущество, изнашиваются, и их стоимость имеет тенденцию к постоянному росту. Благодаря этому сроки ипотечных кредитов, как правило, значительно превышают сроки по другим видам кредитов, а процентные ставки, наоборот, — значительно ниже.
Однако достоинства недвижимого имущества имеют место только в том случае, когда существует система экономических отношений, обеспечивающая надежность ипотечной сделки и защиту интересов ее участников.
Основным инструментом, с помощью и посредством которого строятся отношения между субъектами первичного рынка, является кредитный договор, который, как правило, оформляется в форме закладной.
Использование термина «закладная» по отношению к кредитному договору обосновывается тем, что залог недвижимости в данном случае является непременным и ключевым условием заключения договора.
При заключении договора ипотеки применяется стандартная схема, представленная на рис. 2.4.

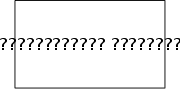
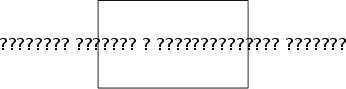
Рис.2.4. Стандартная схема взаимоотношений кредитора и заемщика на первичном рынке закладных
Ипотечные кредиты могут выдаваться под залог как приобретаемого недвижимого имущества, так и принадлежащего заемщику на правах собственности или хозяйственного ведения. В первом случае неотъемлемым участником процесса ипотечного кредитования становится продавец недвижимости.
Требования, предъявляемые к сделкам с недвижимым имуществом, относятся также и к ипотеке. Таким образом, при оформлении сделки существенное значение имеет квалифицированная оценка предмета залога, его страхование, регистрация как права собственности на недвижимость, так и его обременение (залог), порядок оформления договоров, а также возможность обращения взыскания на предмет залога в случае неисполнения должником своих обязательств. При жилищном ипотечном кредитовании встает вопрос защиты интересов несовершеннолетних детей, проживающих в закладываемых квартирах.
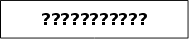
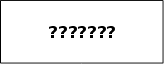
Таким образом, круг участников при ипотечном кредитовании значительно шире, чем при других видах кредитования. На рис. 2.5 рассмотрен порядок предоставления ипотечного кредита и взаимосвязь участников ипотечного кредитования при заключении кредитного договора и договора ипотеки.




 4




3


1


2
6

5



Рис.2.5. Первичный рынок ипотечного кредитования
В результате ипотечной сделки на первичном рынке между кредитором и заемщиком заключается кредитный договор, согласно которому кредитор предоставляет заемщику недостающие ему денежные средства на покупку недвижимости, служащую обеспечением обязательства.
Закладная представляет собой именную ценную бумагу, удостоверяющую следующие права ее владельца: право на получение исполнения по денежному обязательству, обеспеченному ипотекой, без представления других доказательств существования этого обязательства; право залога на имущество, обремененное ипотекой.
При определенных условиях закладная может приобретать свойства ценной бумаги, способной переходить от одного владельца к другому, и быть в достаточной мере оторванной от первоначального требования.
Таким образом, появляется возможность рефинансировать ипотечные кредиты на вторичном рынке.
Вторичный рынок ипотечных кредитов охватывает процесс купли-продажи закладных, выпущенных на первичном рынке. Он возникает в тот момент, когда кредитная организация перепродает обязательство заемщика в виде закладной специализированной организации. Таким образом, вторичный рынок — это рынок, на котором происходит возобновление кредитных ресурсов, с помощью которых потом можно выдать кредит следующему заемщику.
Четкой границы между первичным и вторичным рынком не существует. Кредитная организация может оставлять у себя часть портфеля ипотечных кредитов, а остальную часть продать в целях повышения ликвидности. Соотношение оставляемой части и продаваемой на вторичном рынке может определяться как общими принципами политики банка, так и временными конъюнктурными экономическими соображениями: спецификой структуры активов и пассивов, нормативными требованиями регулирующих органов, прогнозом динамики процентных ставок и др.
Продажа ипотечных кредитов на вторичном рынке производится в нескольких формах.
Первая форма — это простая продажа индивидуального кредита, которая известна под названием «продажа целиком».
Вторая форма — продажа доли или долей кредита, называется «продажа участия».
В третьей форме закладные или доли участия в них объединяются в так называемые пулы, которые используются в качестве обеспечения ценных бумаг.
Основными индикаторами, характеризующими конъюнктуру на ипотечном рынке, являются процентные ставки по ипотечным облигациям, с одной стороны, и ставки по ипотечным кредитам — с другой.
Существует несколько способов рефинансирования ипотечных кредитов.
1. «Наличная оплата».
Первичный кредитор продает ипотечные кредиты или пул ипотечных кредитов ипотечному агентству (рис. 2.6), оставляя за собой право обслуживания кредитов и получая за это вознаграждение в виде комиссионных. Кредитная ставка, получаемая по таким кредитам, должна быть достаточной, чтобы покрыть: стоимость фондов, административные расходы, кредитный риск и риск процентной ставки, возникающий из финансирования кредитов с возможными досрочными погашениями за счет обязательств с фиксированной ставкой. Кроме того, она должна обеспечить достаточный размер прибыли от вложения средств.
Ипотечные
договоры
и долговые
 обязательства

 Наличные
деньги

Рис. 2.6. Наличная оплата
2. «Своп».
Первичный кредитор передает пул ипотечных кредитов ипотечному агентству в обмен на эмитированные им ценные бумаги (рис. 2.7). Эти ценные бумаги, обеспеченные ипотечными кредитами (МВS), высоконадежны и ликвидны.
Ипотечные
договоры
и долговые
 обязательства

Сборы за гарантию
Наличные
Деньги
Рис.2.7. Своп
За предоставленные гарантии ипотечное агентство взимает с кредитора ежемесячную плату, исчисляемую исходя из размера невыплаченной суммы долга по ипотечным кредитам пула.
3. Программа «гарантий».
Эмитент, владеющий пулом ипотек, выпускает ценные бумаги, обеспеченные этим пулом, и в случае необходимости покрывает своими собственными средствами просроченные платежи заемщика. Ипотечное агентство гарантирует своевременные выплаты по ценным бумагам, получая за это комиссию от эмитента (рис. 2.8).
Ипотечное кредитование - это целостный механизм реализации отношений, возникающих по поводу выдачи, продажи и обслуживания ипотечных кредитов.



 ВыВвВ Ценные
бумаги (ЦБ)
Денежные
средства
за ЦБ
Гарантии по ЦБ


 Комиссионные
за предоставление

 гарантий
по ЦБ
Ипотечные
Кредиты Платежи по ЦБ
и обслужи-
 вание
Денежные
средства
Рис. 2.8. Программа «гарантий»
Ипотечный рынок не может быть рассмотрен отдельно. Это модель организации взаимодействия между рынком ипотечного кредитования, рынком недвижимости и финансовым рынком.
Уровень развития ипотечного рынка напрямую зависит от уровня развития данных рынков. Они являются взаимосвязанными и взаимозависимыми элементами единой ипотечной системы в стране. В свою очередь, рынок ипотечного кредитования также можно рассматривать как необходимый элемент и рынка недвижимости, и финансового рынка. Для успешного становления и развития системы ипотечного кредитования существенное значение имеет создание институтов, обслуживающих ипотечный рынок (его инфраструктуры). Общая схема взаимодействия элементов системы ипотечного кредитования представлена на рис. 2.9.
