Страхование и риски в туризме
Турфирмы, отправляющие туристов на горнолыжные курорты, должны ответственно относиться к их медицинскому страхованию и помогать им, выбирать программу страхования, включающую необходимый минимум страховых услуг, со страховым покрытием не менее 30 000 дол. США.
Страховая премия - это цена страхования, продаваемого страховыми компаниями, страховое возмещение - это возмещение убытков, понесенных страхователем, за счет средств страховой компании.
Основные цели страховых актуарных расчетов могут быть условно подразделены следующим образом:
Исследование и группировка рисков в рамках страховой совокупности, то есть выполнение требований научной классификации рисков с целью создания гомогенной подсовокупности в рамках общей страховой совокупности;
Исчисление математической вероятности наступления страхового случая, определения частоты и степени тяжести последствий причинения ущерба, как в отдельных рисковых группах, так и в целом по страховой совокупности;
Математическое обоснование необходимых расходов на ведение дела страховщиком и прогнозирование тенденций их развития;
Математическое обоснование необходимых резервных фондов страховщика, предложение конкретных методов и источников формирования этих фондов.
Вопросы построения страховых тарифов занимают центральное место в деятельности любого страховщика. Значение их определяется тем, что страховщик, как правило, проводит ряд различных по содержанию и характеру видов страхования, требующих адекватного математического измерения взятых по договорам обязательств. При организации актуарных расчетов необходимо предусматривать некоторые общие вопросы, которые не зависят от конкретного вида страхования. К ним относятся: определение нетто-премии, надбавки за риски расходов по ведению дела.
Тарифная ставка (премия) - это цена страхового риска и других расходов, адекватное выражение обязательств страховщика по заключенному договору страхования. Совокупность тарифных ставок носит название тарифа. Тарифная ставка, по которой заключается договор страхования, носит название брутто-ставки. В свою очередь брутто-ставка состоит из двух частей: нетто-ставки и нагрузки. Собственно нетто-ставка выражает цену страхового риска. Нагрузка покрывает расходы страховщика по организации и проведению страхового дела, включает отчисления в запасные фонды, содержит элементы прибыли. В основе построения нетто-ставки по любому виду страхования лежит вероятность наступления страхового случая.
Под вероятностью какого-либо события А - обозначаемой Р (А) - понимается отношение числа случаев N, когда оно в принципе могло произойти. Вероятность любого (в том числе и страхового) события заключена в пределах от 0 до 1. если она достигает своих крайних границ, то страхование на случай наступления данного события проводиться не может. Страховые отношения складываются только тогда, когда заранее неизвестно, произойдет в данное время то или иное событие или нет, т.е. будет ли иметь место страховой случай. В страховании под вероятностью страхового события Р (А) за определенный период времени понимают отношение количества страховых случаев к числу застрахованных объектов: M/N.
Частота страховых событий определяется как отношение между числом страховых событий и числом застрахованных объектов - L/N, то есть частота страховых событий показывает, сколько страховых случаев приходится на один объект страхования. Страховое событие может повлечь за собой несколько страховых случаев, то есть охватить своим вредоносным воздействием многочисленные объекты страхования (случаи).
Опустошительность страхового события (коэффициент кумуляции риска) представляет собой отношение числа пострадавших объектов страхования к числу страховых событий - M/L.
Минимальный коэффициент кумуляции риска равен 1. если опустошительность больше 1, то больше кумуляция риска и тем больше цифровое значение между числом страховых событий и числом страховых случаев. По этой причине на практике страховые компании при заключении договоров стремятся избежать сделок, где есть большой коэффициент кумуляции.
Нетто-ставка целиком предназначена для создания фонда выплат страхователям. В связи с этим она должна быть построена таким образом. Чтобы обеспечить эквивалентность взаимоотношений между страховщиком и страхователем. Иными словами, страховая компания должна собрать столько страховых премий, сколько предстоит потом произвести выплат страхователям.
При проведении страхования сумма выплачиваемого страхового возмещения пострадавшим страхователям. Как правило. Отклоняется от страховой суммы по ним. Причем если по отдельному договору выплата может быть несколько меньше или равна страховой сумме. То средняя по группе объектов выплата на один договор может и превышать среднюю страховую сумму. При построении нетто-ставки учитывается как раз последний показатель. В этих условиях рассчитанная нетто-ставка корректируется на коэффициент, определяемый отношением средней выплаты к средней страховой сумме на один договор. Коэффициент убыточности (степень уничтожения) b выражает соотношение между суммой выплаченного страхового возмещения Q и страховой суммой всех пострадавших объектов страхования S (b = Q/S). Данный показатель бывает меньше или равен 1.
В результате получаем следующую формулу для расчета нетто-ставки со 100 тыс. руб. страховой суммы:
Tn = P (A) x Kx 100, (1)
где Tn - тарифная нетто-ставка;
A - страховой случай;
K - коэффициент отношения средней выплаты к средней страховой сумме на один договор, определяемый как <b> = <Q>/<S>, где скобки < >
означают, что берутся средние величины.
Формула (1) позволяет разграничить понятия "вероятность страхового случая" и "вероятность ущерба". Вероятностью ущерба называется произведение вероятности страхового случая на поправочный коэффициент К. Это более общий страховой термин.
При анализе статистической отчетности широко используется понятие убыточности страховой суммы, равной отношению суммарного возмещения по страховым случаям, произошедшим в отчетном периоде, к совокупной сумме застрахованных объектов:
ΣQ M<Q> = P (A) <b>, (2)
Y = ΣS = N<S>
<Q> = ΣQ <S> = ΣS <b> = <Q>
ΣM ΣN <S>
где <Q>, <S>, <b> - соответственно средние величины страхового возмещения, страховой суммы и коэффициента убыточности.
Зная количество страховых случаев и общее число застрахованных объектов, с помощью формулы (2) из статистических данных можно определить среднюю тяжесть ущерба, которая в дальнейшем будет использоваться при расчете тарифных ставок.
Методика расчета тарифных ставок по рисковым видам страхования может применяться тогда, когда существует статистика или другая информация, которая позволяет рассчитывать вероятность наступления события, страховые суммы, выплаты (возмещения). Расчет производится по формуле:
Tn = To + Tr (3)
где To - основная ставка;
Tr - надбавка за риск.
Надбавка за риск рассчитывается исходя из следующих соображений. В рисковых видах страхования вероятность того, что фактический уровень выплат превысит ожидаемое среднее значение, очень велика - составляет примерно 0,5 - и этим обстоятельством нельзя пренебречь. Отклонение фактического уровня выплат от ожидаемого значения в большую сторону можно определить как риск. Чем шире диапазон возможных отклонений, тем выше риск.
Неопределенность конечного результата ставит довольно сложную задачу для актуария. С одной стороны, размер страховой премии должен быть достаточен для обеспечения страховых выплат даже в самой неблагоприятной ситуации, в противном случае страховщика ждет разорение. С другой стороны, возможно, хотя и крайне маловероятно, что в самом неблагоприятном случае суммарная страховая выплата окажется равной совокупной страховой сумме всех застрахованных объектов. Если собирать премию в таком размере, то страхование теряет смысл:
взнос равен страховой стоимости объекта, а страховой случай может и не произойти. Отсюда ясно, что реальный размер собираемой страховой премии, который не должен заметно превышать средний уровень выплат, не может со стопроцентной гарантией обеспечить превышение взносов над выплатами в любой ситуации. Речь может идти о 95% -й гарантии, 90% -й гарантии и т.д., т.е. о риске оказаться в убытке с вероятностью 5%, 10% и т.д.
Количественная оценка риска возможна только тогда, когда известна аналитическая или графическая функция распределения вероятностей для величины суммарной страховой выплаты, т.е. вероятность реализации каждого возможного ее значения.
При наличии такой информации могут выделены интервалы возможных значений суммы денежных выплат, сгруппированных по степени их вероятности, а значит, выбирая фиксированное значение величины верхней границы ожидаемых убытков (выплат) - Zmax, можно определить вероятность того, что фактическое значение суммы выплат окажется меньше этого значения.
Наоборот, если мы задаем уровень надежности оценки верхней границы G, то из вида функции распределения может быть установлено гарантированное значение верхней границы.
Разность между уровнем верхней границы и средним значением суммы страховых выплат <Z> дает диапазон возможных - и с некоторой вероятностью G - неблагоприятных отклонений уровня страховых выплат. Обычно эта величина составляет одно-три стандартных отклонения s величины Z от ее среднего значения <Z>:
Zmax (G) - <Z> = a (g) s, (4)
где коэффициент a (g) в зависимости от уровня гарантии безопасности G принимает значение от 1 до 3.
Величина суммарной страховой премии должна быть достаточной для обеспечения страховых выплат, поэтому ее приравнивают к максимальной величине ожидаемой суммы страховых выплат Zmax (G).
Страховая нетто-премия, взимаемая с одного страхователя, равна суммарной страховой нетто-премии, деленной на число договоров страхования:
Tn = Zmax/N = <Z> [1 + a (g) s (Zmax (G) / <Z>)] = To (1 + aVZ), (5)
где VZ = s (Zmax /<Z>) - коэффициент вариации размера суммарного страхового возмещения.
С учетом формулы (3) получаем следующую формулу для рисковой надбавки:
Tr = To aVZ (6)
Величина рисковой надбавки будет определяться в зависимости от конкретного вида коэффициента вариации. В большинстве случаев конкретный вид распределения потерь (размеров отдельных требований о выплате страховых сумм) не играет существенной роли, поскольку сумма исков, предъявляемых страховщику (величина суммарного иска), обычно зависит только от средней величины и дисперсии убытка. Дело в том, что если количество страховых случаев значительно превышает единицу [N>>1], то в силу центральной предельной теоремы распределение суммарного иска является нормальным распределением. Обозначив его дисперсию как DZ, а математическое ожидание (среднее значение суммарного иска) как:
<Z> = <N><Q>, (7)
где <N>, <Q> - среднее значение числа страховых случаев и величины страховой выплаты, получаем следующее выражение для рисковой надбавки Tr:
Tr = [ (To a) / (<N><Q>)] √{<N>#DQ + <Q>2 #Dn}, (8)
где DQ и DN - дисперсии величины страховой выплаты и количества страховых случаев.
В простейшем случае, когда все выплаты одинаковы (а следовательно их дисперсия равна нулю), имеем:
Tr = (To a) / (<N><Q>) (9)
Формула (9) также дает неплохое приближение, если коэффициент вариации уровня страховых выплат значительно меньше единицы.
При включении в страховой полис нескольких независимых рисков ожидаемая величина страховых выплат в соответствии с теоремой о сложении вероятностей представляет собой сумму всех ожидаемых страховых выплат по каждому риску в отдельности, а рисковая надбавка вычисляется как среднеквадратичная величина всех рисковых надбавок.
При исчислении тарифной ставки к нетто-премии делаются соответствующие надбавки, связанные с развитием риска. Главная статья этих надбавок - расходы на ведение дела. Последние расходы можно классифицировать как организационные, аквизиционные, ликвидационные, управленческие и связанные с инкассацией платежей.
Размер совокупной брутто-ставки рассчитывается по формуле:
Tb = Tn + Fabs, (10)
где Tb - брутто-ставка;
Tn - нетто-ставка;
Fabs - нагрузка.
В формуле (10) величины Tb, Tn, Fabs указываются в абсолютном размере.
При рентабельности отдельных видов страхования основное значение имеет сумма управленческих расходов. В актуарных расчетах необходимо уточнить размер расходов по отдельным видам страхования в рамках отдельных гомогенных групп с учетом их характера.
В качестве базисной информации в практике актуарных расчетов по оценке рисков используется страховая статистика. Она представляет собой систематизированное изучение и обобщение наиболее массовых и типичных страховых операций на основе выработанных статистической наукой методов обработки обобщенных итоговых натуральных и стоимостных показателей, характеризующих страховое дело. Все показатели, подлежащие статистическому изучению, делятся на две группы: первая отражает процесс формирования страхового фонда, вторая его использования (таблица 2.3).
Таблица 2.3. Страховая статистика
| Страхование жизни с выплатой ренты | Пол | М | ||||||
| Страховые суммы | Норма доходности | 1,0% | ||||||
| На дожитие | 1 000р. | Нагрузка | 1,0% | |||||
| На случай смерти | 1 000р. | |||||||
| Годовая рента | 1 000р. | Периодичность | ||||||
| Срок выплаты ренты, лет | 1 | Ежегодно | ||||||
| Срок уплаты премии | Единовременно | |||||||
| Возраст | Срок действия договора | |||||||
| 1 | 2 | |||||||
| Дожитие | Смерть | Рента | Всего | Дожитие | Смерть | Рента | Всего | |
| 20 | 998,35 | 1,74916 | 998,35 | 1998,45 | 986,577 | 3,6375 | 986,577 | 1976,79 |
| 21 | 998,189 | 1,91056 | 998,189 | 1998,28 | 986,278 | 3,93807 | 986,278 | 1976,49 |
| 22 | 998,048 | 2,0517 | 998,048 | 1998,14 | 986,03 | 4,18781 | 986,03 | 1976,24 |
| 23 | 997,938 | 2,1619 | 997,938 | 1998,03 | 985,822 | 4,39682 | 985,822 | 1976,04 |
| 24 | 997,837 | 2,26217 | 997,837 | 1997,93 | 985,634 | 4,58606 | 985,634 | 1975,85 |
| 25 | 997,747 | 2,35245 | 997,747 | 1997,84 | 985,455 | 4,76592 | 985,455 | 1975,67 |
| 26 | 997,656 | 2,44335 | 997,656 | 1997,75 | 985,243 | 4,97872 | 985,243 | 1975,46 |
| 27 | 997,533 | 2,56699 | 997,533 | 1997,63 | 984,966 | 5,25683 | 984,966 | 1975, 19 |
| 28 | 997,376 | 2,72372 | 997,376 | 1997,47 | 984,645 | 5,57974 | 984,645 | 1974,87 |
| 29 | 997, 207 | 2,89245 | 997, 207 | 1997,3 | 984,278 | 5,9479 | 984,278 | 1974,5 |
| 30 | 997,005 | 3,09495 | 997,005 | 1997,1 | 983,877 | 6,35144 | 983,877 | 1974,1 |
| 31 | 996,8 | 3,29927 | 996,8 | 1996,9 | 983,493 | 6,73723 | 983,493 | 1973,72 |
| 32 | 996,616 | 3,48384 | 996,616 | 1996,71 | 983,127 | 7,10511 | 983,127 | 1973,35 |
| 33 | 996,429 | 3,67027 | 996,429 | 1996,52 | 982,768 | 7,46595 | 982,768 | 1973 |
| 34 | 996,252 | 3,84776 | 996,252 | 1996,35 | 982,416 | 7,81976 | 982,416 | 1972,65 |
| 35 | 996,072 | 4,02722 | 996,072 | 1996,17 | 982,038 | 8, 19926 | 982,038 | 1972,27 |
| 36 | 995,869 | 4,2308 | 995,869 | 1995,96 | 981,569 | 8,67061 | 981,569 | 1971,8 |
| 37 | 995,596 | 4,50326 | 995,596 | 1995,69 | 980,952 | 9,29058 | 980,952 | 1971, 19 |
| 38 | 995,242 | 4,85707 | 995,242 | 1995,34 | 980,172 | 10,0732 | 980,172 | 1970,41 |
| 39 | 994,805 | 5,29402 | 994,805 | 1994,9 | 979,228 | 11,0221 | 979,228 | 1969,47 |
| 40 | 994,283 | 5,81623 | 994,283 | 1994,38 | 978,147 | 12,1085 | 978,147 | 1968,4 |
| 41 | 993,707 | 6,39236 | 993,707 | 1993,8 | 973,626 | 16,6351 | 973,626 | 1963,88 |
| 42 | 989,688 | 10,4117 | 989,688 | 1989,78 | 974,059 | 16,2413 | 974,059 | 1964,36 |
| 43 | 994,15 | 5,94983 | 994,15 | 1994,25 | 977,87 | 12,3866 | 977,87 | 1968,12 |
| 44 | 993,559 | 6,54008 | 993,559 | 1993,65 | 975,462 | 14,8001 | 975,462 | 1965,72 |
| 45 | 991,702 | 8,39756 | 991,702 | 1991,8 | 972,797 | 17,4835 | 972,797 | 1963,07 |
| 46 | 990,845 | 9,25454 | 990,845 | 1990,94 | 971,349 | 18,94 | 971,349 | 1961,63 |
| 47 | 990,226 | 9,87373 | 990,226 | 1990,32 | 970,001 | 20,2944 | 970,001 | 1960,29 |
| 48 | 989,47 | 10,6298 | 989,47 | 1989,57 | 968,426 | 21,8765 | 968,426 | 1958,72 |
| 49 | 988,618 | 11,4812 | 988,618 | 1988,71 | 966,673 | 23,6385 | 966,673 | 1956,98 |
| 50 | 987,678 | 12,4214 | 987,678 | 1987,77 | 964,777 | 25,5431 | 964,777 | 1955,09 |
| 51 | 986,68 | 13,4195 | 986,68 | 1986,78 | 962,779 | 27,5518 | 962,779 | 1953,1 |
| 52 | 985,632 | 14,4678 | 985,632 | 1985,73 | 960,691 | 29,6496 | 960,691 | 1951,03 |
| 53 | 984,541 | 15,5587 | 984,541 | 1984,64 | 958,506 | 31,8458 | 958,506 | 1948,85 |
| 54 | 983,39 | 16,7099 | 983,39 | 1983,49 | 956,135 | 34,2276 | 956,135 | 1946,49 |
| 55 | 982,106 | 17,9935 | 982,106 | 1982,2 | 953,447 | 36,9288 | 953,447 | 1943,82 |
| 56 | 980,624 | 19,475 | 980,624 | 1980,72 | 950,32 | 40,0702 | 950,32 | 1940,71 |
| 57 | 978,885 | 21,2142 | 978,885 | 1978,98 | 946,729 | 43,679 | 946,729 | 1937,13 |
| 58 | 976,918 | 23,1812 | 976,918 | 1977,01 | 942,76 | 47,6667 | 942,76 | 1933,18 |
| 59 | 974,782 | 25,3171 | 974,782 | 1974,88 | 938,593 | 51,8548 | 938,593 | 1929,04 |
| 60 | 972,6 | 27,4992 | 972,6 | 1972,7 | 934,452 | 56,0178 | 934,452 | 1924,92 |
Пример расчета страховых тарифов с помощью функций программы Excel и приведенных формул актуарных расчетов вероятности наступления страховых рисков (таблица 2.4).
Надбавка за риск рассчитывается исходя из следующих соображений. В рисковых видах страхования вероятность того, что фактический уровень выплат превысит ожидаемое среднее значение, очень велика составляет примерно 0,5 и этим обстоятельством нельзя пренебречь. Отклонение фактического уровня выплат от ожидаемого значения в большую сторону можно определить как риск. Чем шире диапазон возможных отклонений, тем выше риск. Неопределенность конечного результата ставит довольно сложную задачу для актуария. С одной стороны, размер страховой премии должен быть достаточен для обеспечения страховых выплат даже в самой неблагоприятной ситуации, в противном случае страховщика ждет разорение. С другой стороны, возможно, хотя и крайне маловероятно, что в самом неблагоприятном случае суммарная страховая выплата окажется равной совокупной страховой сумме всех застрахованных объектов. Если собирать премию в таком размере, то страхование теряет смысл: - взнос равен страховой стоимости объекта, а страховой случай может и не произойти. Отсюда ясно, что реальный размер собираемой страховой премии, который не должен заметно превышать средний уровень выплат, не может со стопроцентной гарантией обеспечить превышение взносов над выплатами в любой ситуации. Речь может идти о 95% -й гарантии, 90% -й гарантии и т.д., т.е. о риске оказаться в убытке с вероятностью 5%, 10% и т.д.
Количественная оценка риска возможна только тогда, когда известна аналитическая или графическая функция распределения вероятностей для величины суммарной страховой выплаты, т.е. вероятность реализации каждого возможного ее значения. При наличии такой информации могут быть выделены интервалы возможных значений суммы денежных выплат, сгруппированных по степени их вероятности, а значит, выбирая фиксированное значение величины верхней границы ожидаемых убытков (выплат), можно определить вероятность того, что фактическое значение суммы выплат окажется меньше этого значения. Наоборот, если мы задаем уровень надежности оценки верхней границы G, то из вида функции распределения может быть установлено гарантированное значение верхней границы. Разность между уровнем верхней границы и средним значением суммы страховых выплат <Z> дает диапазон возможных и с некоторой вероятностью G неблагоприятных отклонений уровня страховых выплат.
Таблица 2.4. Пример расчета страховых тарифов с помощью функций программы Excel
| Страхование жизни с выплатой ренты | Пол | М | ||||||
| Страховые суммы | Норма доходности | 25,0% | ||||||
| На дожитие | 1 000р. | Нагрузка | 7,0% | |||||
| На случай смерти | 1 000р. | |||||||
| Годовая рента | 1 000р. | Периодичность | ||||||
| Срок выплаты ренты, лет | 2 | Ежемесячно | ||||||
| Срок уплаты премии, лет | 1 | Два раза в год | ||||||
| Возраст | Срок договора 5 лет | |||||||
| Дожитие | Смерть | Рента | Всего | |||||
| 14 | 185,08 | 1,37794 | 462,574 | 649,033 | ||||
| 15 | 184,914 | 1,63733 | 462,211 | 648,763 | ||||
| 16 | 184,736 | 1,92567 | 461,815 | 648,476 | ||||
| 17 | 184,559 | 2,22064 | 461,414 | 648, 194 | ||||
| 18 | 184,391 | 2,50808 | 461,031 | 647,931 | ||||
| 19 | 184,242 | 2,76825 | 460,687 | 647,698 | ||||
| 20 | 184,112 | 2,99802 | 460,387 | 647,498 | ||||
| 21 | 184,001 | 3, 19347 | 460,132 | 647,327 | ||||
| 22 | 183,903 | 3,36348 | 459,91 | 647,177 | ||||
| 23 | 183,808 | 3,51917 | 459,704 | 647,031 | ||||
| 24 | 183,704 | 3,68056 | 459,486 | 646,871 | ||||
| 25 | 183,588 | 3,85685 | 459,239 | 646,684 | ||||
| 26 | 183,451 | 4,06366 | 458,949 | 646,464 | ||||
| 27 | 183,294 | 4,3086 | 458,607 | 646,21 | ||||
| 28 | 183,126 | 4,57914 | 458,233 | 645,938 | ||||
| 29 | 182,952 | 4,8634 | 457,846 | 645,661 | ||||
| 30 | 182,777 | 5,15648 | 457,452 | 645,386 | ||||
| 31 | 182,606 | 5,44194 | 457,071 | 645,119 | ||||
| 32 | 182,435 | 5,72133 | 456,695 | 644,852 | ||||
| 33 | 182,248 | 6,01688 | 456,298 | 644,563 | ||||
| 34 | 182,031 | 6,34648 | 455,844 | 644,223 | ||||
| 35 | 181,767 | 6,73885 | 455,294 | 643,8 | ||||
| 36 | 181,441 | 7,22415 | 454,609 | 643,274 | ||||
| 37 | 181,047 | 7,82185 | 453,769 | 642,638 | ||||
| 38 | 179,972 | 9,14757 | 452,097 | 641,217 | ||||
| 39 | 179,775 | 9,79616 | 450,469 | 640,04 | ||||
| 40 | 179,549 | 10,4717 | 450,054 | 640,075 | ||||
| 41 | 179,083 | 11,3623 | 449,354 | 639,8 | ||||
| 42 | 178,568 | 12,3109 | 448,275 | 639,154 | ||||
| 43 | 178,665 | 11,3608 | 448,676 | 638,701 | ||||
| 44 | 177,824 | 12,7993 | 446,754 | 637,377 | ||||
| 45 | 176,939 | 14,4232 | 444,746 | 636,109 | ||||
| 46 | 176,221 | 15,5916 | 443,177 | 634,99 | ||||
| 47 | 175,48 | 16,7568 | 441,563 | 633,801 | ||||
| 48 | 174,666 | 18,0592 | 439,776 | 632,502 | ||||
| 49 | 173,796 | 19,4654 | 437,856 | 631,118 | ||||
| 50 | 172,877 | 20,9602 | 435,826 | 629,663 | ||||
| 51 | 171,902 | 22,5409 | 433,684 | 628,127 | ||||
| 52 | 170,847 | 24,2326 | 431,387 | 626,467 | ||||
| 53 | 169,677 | 26,0811 | 428,861 | 624,62 | ||||
| 54 | 168,364 | 28,1419 | 426,021 | 622,527 | ||||
| 55 | 166,89 | 30,465 | 422,812 | 620,167 | ||||
2.2 Анализ объема страхования рисков в туризме и его структуры в 2006 - 2008 гг. на примере страховой компании "РОСНО"
Анализировать объем страхования рисков в туризме на примере российских страховых компаний очень сложно, так как их отчетность не содержит ясных указаний на этот элемент их работы. В туристическом страховании заняты многие страховые компании России, как большие, так и не очень, однако нет ни одной специализирующейся только на этом виде страхования. Объяснение может быть очень простое: страхование туристических рисков в нашей стране не является еще отдельной отраслью, да и пакет страховых услуг в сфере туризма не достаточно развит в нашей стране. Основным видом страхования, услуги по которому предоставляют практически все наши страховщики, является медицинское и медицинско-транспортное. Развивается в последнее время страхование гражданской ответственности и страхование на случай отмены поездки.
Сегодня туристический бизнес является динамичной и доходной отраслью с высоким потенциалом роста. На долю мирового туризма приходится 3,6% ВВП и 9,5% мировых капиталовложений. Число рабочих мест непосредственно в туристско-рекреационной сфере составляет 74,5 млн., с учетом же сопряженности ее с другими отраслями - 225 млн. В ближайшие 10 лет темп роста туристской индустрии в мире прогнозируется на уровне 4-5% в год.
Анализ проблем туристического комплекса оправданно проводится, учетом теории риска в деятельности хозяйственных систем. В экономической литературе эта теория достаточно хорошо исследована для производственных, финансовых, страховых и других институтов, методам же оценки и управления туристскими рисками уделено гораздо меньше внимания.
Не следует забывать и о влиянии рисков вне их непосредственной связи с предприятиями рекреационной сферы. Довольно часто они носят неэкономический характер и проявляются либо из-за пренебрежения личной безопасностью самими туристами, либо вследствие внешних угроз (терроризм, эпидемии, травматизм и т.д.) и могут наносить прямой или косвенный экономический ущерб туристам. Так, по данным МВД РФ, на российских дорогах совершается до 17 тыс. преступлений в год, в том числе и при перевозках в туристических автобусах.
В туристическом комплексе, следовательно, происходит наложение рисков друг на друга, их временное и пространственное рассредоточение. В результате совокупное влияние неблагоприятных факторов и процессов кристаллизуется в обобщенном понятии "туристический риск".
Основываясь на данных Росстата, составлены таблицы № 2.5 и 2.6., в которых показано число поездок гражданами России за границу и число прибытий на территорию РФ иностранных граждан за период 2005 - 2008 г.
Таблица 2.5. Выезд российских граждан за границу по целям поездок в 2005 - 2008 гг., (тыс. поездок)
| Года | 2005 | 2006 | 2007 | 2008 |
| Служебная | 2 357 | 2 340 | 2 162 | 1 968 |
| Туризм | 6 785 | 7 752 | 9 369 | 11 314 |
| Частная | 17 205 | 16 957 | 20 232 | 21 067 |
| Обслуживающий персонал | 2 129 | 1 871 | 2 456 | 2 198 |
| Всего | 28 476 | 28 920 | 34 219 | 36 538 |
Таблица 2.6. Въезд в Россию иностранных граждан в 2005 - 2008 гг. по целям поездок, (млн. прибытий)
| Год | 2005 | 2006 | 2007 | 2008 |
| Служебная | 3,2 | 3,2 | 3,3 | 4,1 |
| Туризм | 2,4 | 2,4 | 2,2 | 2,3 |
| Частная | 14,3 | 14,5 | 15,1 | 15,1 |
| Транзит | 0,5 | 0,6 | 0,5 | 0,5 |
| Обслуживающий персонал | 1,7 | 1,8 | 1,8 | 1,7 |
| Всего | 22,2 | 22,5 | 22,9 | 23,7 |
Выездные туристические потоки превысили въездные за 2008 г. в 4,7 раза (в 2000 г. - в 1,7), что свидетельствует о высокой привлекательности для российских туристов зарубежных туров.
Динамика рынка страхования выезжающих за рубеж напрямую связана с темпами развития туристического рынка. Если рынок выездного туризма растет на 10-15%, то рынок страхования в туризме может расти в среднем на 20%, в последнее время это связано с тем, что появляются страны, которые начинают требовать наличия полиса для въезда на свои территории.
Так же увеличение потока туристов за рубеж способствует увеличению программ страхования и ориентации страховщиков на определенные категории клиентов. Например, у страховой компании "РОСНО" резкое увеличение количества клиентов связано с переориентацией клиентов на страны с упрощенной возможностью въезда, т.к сегментом рынка данной компании являются страны массового отдыха российских граждан, такие как Турция, Египет, Таиланд и т.п. У страховой компании "Группы Ренессанс Страхование" увеличение роста портфеля компании в туризме на 30-35% связано с политикой ориентированной, в первую очередь, на удовлетворение потребностей видового туризма. Для тех, кто предпочитает автобусный туризм предлагается одна программа страхования, для круизников - другая, для курортников - третья. Это позволяет дифференцировать страховые продукты по видам страховых услуг. С другой стороны возрастает диверсификация рисков, что очень важно для страховой компании.
Разительное отличие от множества страховых фирм представляет собой страховая компания "РОСНО", которая по традиции представляется народной, являясь фактически островком европейского страхового бизнеса в нашей стране. Во всяком случае с 2008 года, когда контрольный пакет акций (97% уставного капитала) стал принадлежать Allianz - одному из крупнейших игроков на рынке страхования в Центральной и Восточной Европе.
"РОСНО" являясь универсальной страховой компанией, активно развивает страхование имущества, ответственности, медицинское страхование, страхование жизни и управление активами.
ОАО "РОСНО" созданное в 1991 г. является одним из крупнейших российских страховых обществ (рис.2.1) и предоставляет своим клиентам более 130 видов добровольного и обязательного страхования. Региональная сеть РОСНО насчитывает более 100 филиалов, объединенных по территориальному признаку в 7 дирекций, и 300 агентств во всех субъектах Российской Федерации.
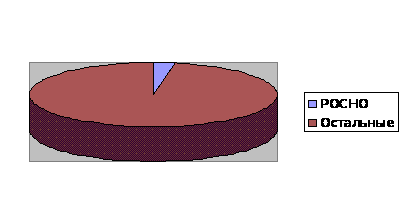
Рис. 2.1 Доля рынка "Росно" по отношению с другими страховыми компаниями.
На протяжении ряда лет РОСНО удерживает 3,4% российского рынка страхования. Тенденции развития страхового рынка за истекшие пять лет показывают, что количество страховых компаний сокращается (1203 - 2002; 1187 - 2003; 1063 - 2004; 983 - 2006; 921 - 2007), в то же время расширяется филиальная сеть остающихся на рынке страховых компаний и неуклонно растет объем страховых взносов (премий) собираемых компаниями. Не исключение РОСНО. Общий объем добровольного страхования в компании вырос с 11 252 529 тыс. руб. в 2006 г. до 20 520 101 тыс. руб. в 2008 г. При этом в видах страхования, которые напрямую заключаются с выезжающими из страны за рубеж и путешествующими по нашей стране объем страховых взносов (премий) увеличился по медицинскому и медико-транспортному страхованию с 3 845 334 тыс. руб. до 6 804 862 тыс. руб. (соответственно в 2006 к 2008 г), т.е. почти в два раза. Это свидетельствует о привлекательности тарифов компании и ее надежности как страхового агента, как для туристов, так и для туроператоров.
Несколько снизились объемы страхования гражданской ответственности в 2008 г., причем страховые выплаты по этому виду страхования возросли (таблица 2.7).
Таблица 2.7. Объемы страхования гражданской ответственности в 2008 г.
| Вид страхования | 2006 | 2007 | 2008 | |||
| премий | выплат | премий | выплат | премий | выплат | |
|
Страхование ответственности |
652693 | 33737 | 834095 | 52388 | 830722 | 96083 |
Структура страхового портфеля ОАО "РОСНО" представляет собой следующую картину - см. рис.2.2:
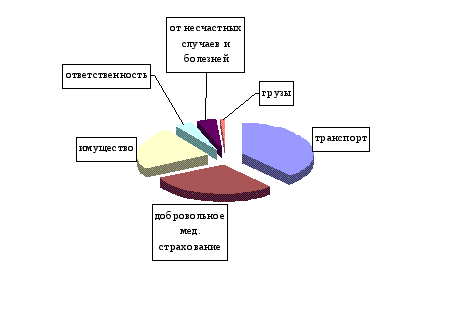
Рис.2.2 Структура страхового портфеля ОАО "РОСНО"
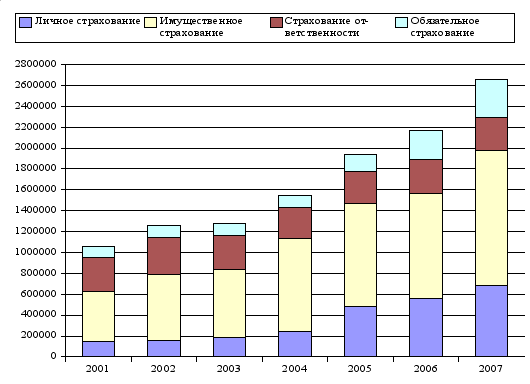
Существенной тенденцией развития компании является устойчивое увеличение объемов страховых премий. В 2008 г. общий объем страховых премий составил 24 086 млн. руб. наибольшая часть страховых взносов приходится на имущественное страхование и личное страхование. В 2008 г. страховые премии по договорам страхования и договорам, принятым в перестрахование, составили: по страхованию иному, чем страхование жизни - 24 070 млн. руб. (прирост по сравнению с аналогичным период 2007 г. составил 19,9%), в том числе:
Добровольное личное страхование - 6 805 млн. руб. (прирост 17,6%);
Добровольное имущественное страхование - 12 868 млн. руб. (прирост 22,1%);
Добровольное страхование ответственности 831 млн. руб.
Обязательное страхование - 3 566 млн. руб. (прирост 22,5%)
Таблица 2.8. Динамика страховых премий (взносов) по видам страхования иным, чем страхование жизни (тыс. руб.)
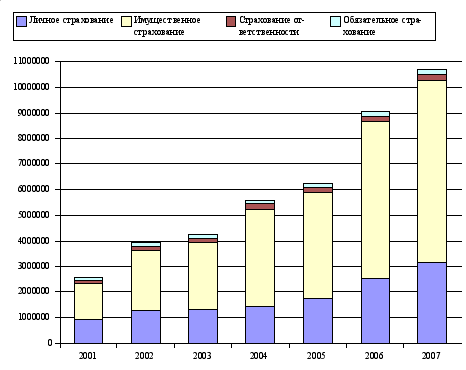
ОАО "РОСНО" своевременно и в полном объеме выполняет свои обязательства перед страхователями. Общий объем страховых выплат в 2008 г. составил 10 760 млн. руб. наибольший рост страховых выплат был отмечен в страховании автомобильного транспорта и страховании гражданской ответственности перевозчиков, что также относится, хоть и частично (около 24%) к страхованию туристических рисков.
Таблица 2.9. Динамика страховых выплат по видам страхования, иным
чем страхование жизни (тыс. руб.)
Одним из наиболее значимых показателей деятельности страховой компании является показатель платежеспособности. Страховые компании России в соответствии с законодательством обязаны соблюдать нормативное соотношение активов и принятых обязательств по договорам страхования и перестрахования. Благодаря успешной деятельности на страховом рынке, рациональному управлению активами и обязательствами, фактический размер маржи платежеспособности ОАО "РОСНО" на 31.12.2008 года составлял 4 932 млн. руб. и превышал нормативный размер на 1 243 млн. руб.
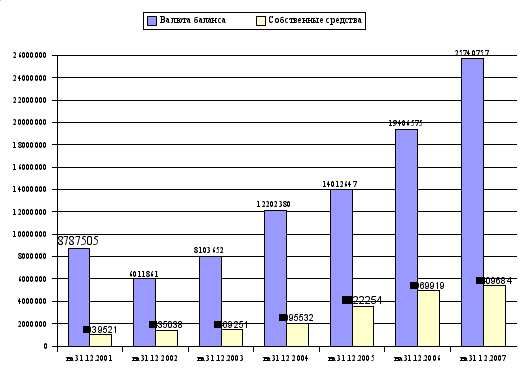
На протяжении последних лет устойчиво и динамично растет величина собственных средств ОАО "РОСНО". рост собственных средств позволяет компании повысить долю собственного удержания при страховании крупных рисков, повышает финансовую устойчивость и создает базу для дальнейшего расширения деятельности. На конец 2008 г. собственные средства увеличились на 8,8% по сравнению с концом 2007 г. и составили 5 410 млн. руб.
Изменение объемов страховых операций непосредственно отражается на валюте баланса. Валюта баланса на 31.12.2008 г. составила 25 741 млн. руб. и выросла на 32,6% по сравнению с концом 2007 г.
Таблица 2.10. Динамика величины собственных средств и валюты баланса, (тыс. руб)
Для обеспечения выполнения принятых страховых обязательств РОСНО в порядке и на условиях, установленных законодательством Российской Федерации, образует из страховых взносов необходимые для предстоящих страховых выплат страховые резервы. Страховые резервы размещаются в высоколиквидные и доходные активы. Стабильный рост сформированных резервов гарантирует исполнение обязательств по заключенным договорам.
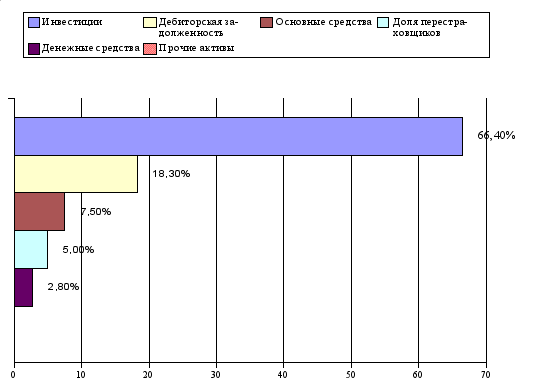
Активы компании представлены средствами в инвестициях, денежными средствами, основными средствами, долей перестраховщиков и дебиторской задолженностью.
Средства в инвестициях являются основной частью активов страховой компании, представляя собой материальное воплощение страховых резервов и капитала компании.
Таблица 2.11. Структура активов на 31 декабря 2007 года
2.3 Современные проблемы и перспективы развития страхования рисков в туризме (на примере ОАО "РОСНО")
Страхование в туризме относится, как мы уже упоминали, к личному страхованию. Нормативно-правовая база регулирования данного вида страхования сосредоточена в Федеральном законе от 24.11.1996 года № 132-ФЗ "Об основах туристской деятельности в Российской Федерации" в соответствии с эти законом в случае, если законодательством страны (места временного пребывания установлены требования предоставления гарантий оплаты медицинской помощи лицам, временно находящимся на ее территории, туроператор обязан предоставить такие гарантии на случай возникновения следующих видов рисков:
Внезапного заболевания;
Несчастного случая.
Субъектами страхования при этом становятся:
Страховщики - страховые компании, осуществляющие страхование туристических услуг в целом или по частям (в пути следования, во время проживания, выезда за пределы зоны проживания и т.д.);
Страхователи - компании любой организационно-правовой формы, осуществляющие предоставление и продажу туристических услуг;
Застрахованные лица (туристы) - граждане, посещающие страну (место) временного пребывания в оздоровительных, познавательных, профессионально-деловых, спортивных, религиозных и иных целях без занятия оплачиваемой деятельностью в период от суток до шести месяцев подряд или выполняющих не менее одной ночевки.
Страхование туристов на случай внезапного заболевания или несчастного случая - основная форма предоставления таких гарантий. Страховое возмещение может выплачиваться по распоряжению страхователя непосредственно пострадавшему лицу (лицам), например туристам.
У застрахованного лица в наличии должен быть оформленный страховой полис, которым предусматриваются оплата медицинской помощи и компенсаций расходов при возникновении страхового случая в зоне (месте) временного нахождения. Страховой полис оформляется на русском языке и государственном языке страны временного нахождения. По требованию туриста туроператор (турагент) оказывает помощь