Характеристика діяльності банку ВАТ "Кредобанк"
Рис. 3.3. Динаміка росту кединого портфеля юридичних осіб ВАТ "Кредобанк" станом на 01.01.2007 року
Значну частину кредитних коштів 2007 року, зокрема, 63,0% кредитного портфеля юридичних осіб було спрямовано на діяльність торгових та експортно-імпортних операцій корпоративних клієнтів. У той же час у кредитному портфелі Банку спостерігається тенденція до зростання частки інвестиційних кредитів (37,9%) з відповідним зниженням питомої ваги обігових кредитів, що підтверджує інвестиційний характер вітчизняного бізнесу, створення в Україні нових виробництв, модернізацію та переобладнання старих потужностей тощо.
Розподіл клієнтської бази за сегментами (малі, середні та великі підприємства) дозволяє враховувати специфіку й особливості бізнесу клієнтів, які, у підсумку, визначають попит на ті чи інші банківські продукти та послуги. Виходячи з потреб клієнтів і прагнучи максимально повного їх задоволення, Банк визначив основні стратегічні напрями кредитування. Серед кредитних продуктів, які стали пріоритетними для клієнтів, слід відзначити:
кредитування поточної діяльності – овердрафт, зміни в який внесено шляхом удосконалення та спрощення механізму користування овердрафтом,
кредитна лінія на поповнення обігових коштів "Бізнес – Актив", що передбачає механізм "плаваючої" процентної ставки;
кредитування інвестиційної діяльності – кредитування на придбання транспортних засобів,
кредитування на придбання та/або будівництво комерційної нерухомості під заставу комерційної нерухомості ("Комерційна іпотека"), проектне фінансування.
Після видачі кредиту банк формує резерв, на випадок несплати заборгованості. Для цілей розрахунку резервів на покриття можливих втрат за кредитними операціями визначається чистий кредитний ризик (в абсолютних показниках).
Банк створює та формує резерви для відшкодування можливих втрат на повний розмір чистого кредитного ризику за основним боргом, зваженого на відповідний коефіцієнт резервування, за всіма видами кредитних операцій у національній та іноземних валютах.
За коштами, що містяться на кореспондентських рахунках, які відкриті в інших банках, а також депозитами до запитання в інших банках і сумнівною заборгованістю за коштами до запитання в інших банках банк починає формування резерву не пізніше 31 грудня і надалі:
за коштами, розміщеними в банках-нерезидентах - з урахуванням ризику країни;
за коштами, розміщеними в банках (резидентах і нерезидентах), які визнані банкрутами або ліквідовуються за рішенням уповноважених органів, або які зареєстровані в офшорних зонах, - на всю суму цих коштів.
Резерв під кредитні ризики поділяється на резерви під стандартну та нестандартну заборгованість за кредитними операціями. Резерви під нестандартну заборгованість формуються за кредитними операціями, класифікованими як "під контролем", "субстандартні", "сумнівні", а також "безнадійні".
Резерв під кредитні ризики формується в тій валюті, в якій враховується заборгованість.
Резерв під кредитні ризики використовується лише для покриття збитків за непогашеною позичальниками заборгованістю за кредитними операціями за основним боргом, стягнення якої є неможливим.
Банк здійснює розрахунок резервів під стандартну та нестандартну заборгованість (з урахуванням строків погашення боргу за кредитними операціями) впродовж місяця, в якому здійснено кредитну операцію (або укладено угоду на її здійснення). Формування резервів Банк здійснює щомісячно в повному обсязі незалежно від розміру доходів за групами ризику відповідно до сум фактичної кредитної заборгованості за станом на перше число місяця, наступного за звітним, до встановленого строку для подання оборотно-сальдового балансу.
З метою розрахунку обсягу резерву під кредитні ризики та визначення чистого кредитного ризику Банк аналізує кредитний портфель.
Аналіз кредитного портфелю та класифікація кредитних операцій (валового кредитного ризику) здійснюється за такими критеріями:
оцінка фінансового стану позичальника (контрагента Банку, крім контрагентів за факторинговими операціями);
стан обслуговування позичальником (контрагентом Банку) кредитної заборгованості за основним боргом і відсотків (комісій та інших платежів із обслуговування боргу) за ним у розрізі кожної окремої заборгованості та спроможність позичальника надалі обслуговувати цей борг;
рівень забезпечення кредитної операції.
Оцінка фінансового стану позичальника - банку здійснюється відповідно до методики ВАТ "Кредобанк" по оцінці фінансового стану банків - позичальників (контрагентів банку).
Оцінка фінансового стану позичальника - юридичних (крім банків) та фізичних осіб здійснюється відповідно до Методики оцінки фінансово-господарського стану позичальника ВАТ "Кредобанк" (додаток И).
Якщо банк здійснює довгострокове кредитування під інвестиційний проект, розрахунок ефективності якого (у тому числі доходу, що планується отримати від його реалізації) забезпечує погашення кредиту і відсотків/комісій за ним відповідно до умов кредитної угоди, а також за умови, що бізнес-план реалізації інвестиційного проекту виконується, то клас позичальника може бути підвищено на один рівень (шляхом присвоєння додаткових балів згідно відповідної Методики оцінки фінансового стану).
Щодо перевірки сплати кредиту, то в договорі зазначено, що клієнт повинен погашати кредит щомісячно (додатки І,Ї,Й). Тому працівник кредитного відділу (економіст) розробляє особистий графік погашення кредиту, якого клієнт повинен дотримуватися. При несплаті кредиту в зазначений у графіку день, позичальник заноситься у прострочені кредити. Працівник повідомляє позичальника про прострочення кредиту. Якщо через три дні погашення суми не відбулося, то банк може накласти штраф, у вигляді підвищення процентної ставки.
Відповідно до прокласифікованого кредитного портфеля використовуються різні рівні резервування для встановлення загальної суми резерву.
Згідно з Постановою НБУ №122 від 27 березня 1998 року загальний резерв створюється на покриття можливих витрат за стандартними кредитами. Цей резерв був сформований ВАТ "Кредобанк" у повній сумі за попередній період.
4. Міжнародні розрахунки та валютні операції
Операції ВАТ "Кредобанк" з іноземною валютою здійснюють відділ клієнтських розрахунків, відділ обслуговування фізичних осіб та операційний відділ, які виконують:
встановлення курсів для купівлі-продажу валют;
ведення коррахунків в іноземній валюті;
контроль за експортно-імпортною діяльністю;
здійснення переказів фізичних осіб через поточний рахунок і систему Western Union;
купівля - продаж дорожніх і іменних чеків, здійснення відшкодування по них;
ведення звітності по валютних операціях;
здійснення фінансового аналізу по операціях в іноземній валюті.
Поточний рахунок в іноземній валюті відкривається суб’єкту господарювання для зберігання грошей і проведення розрахунків у межах законодавства України в безготівковій та готівковій іноземній валюті для здійснення поточних операцій, визначених законодавством України, та для використання і погашення кредитів (позик, фінансової допомоги) в іноземній валюті (додатки К-Р).
Поточними торговельними операціями за поточними рахунками в іноземній валюті є такі розрахунки:
між юридичними особами-резидентами і юридичними особами-нерезидентами під час здійснення зовнішньоекономічної діяльності за торговельними операціями;
між юридичними особами-резидентами на території України за умови наявності індивідуальної ліцензії Національного банку;
між юридичними особами-нерезидентами та юридичними особами-резидентами через юридичних осіб-резидентів (посередників) відповідно до договорів (контрактів, угод), що укладені відповідно до законодавства України;
інші розрахунки, що здійснюються відповідно до законодавства України.
Поточними неторговельними операціями за поточними рахунками в іноземній валюті є такі операції:
перекази заробітної плати, стипендій, пенсій, аліментів, державної допомоги, матеріальної допомоги, допомоги родичів, благодійної допомоги, виплат і компенсацій, включаючи виплати з відшкодування шкоди, заподіяної робітникам унаслідок каліцтва, професійного захворювання або іншого ушкодження здоров’я;
здійснення обмінних операцій з іноземною валютою та платіжними документами в іноземній валюті;
виплати готівкової іноземної валюти за платіжними картками;
купівля платіжних документів в іноземній валюті;
виплати на підставі вироків, рішень, ухвал і постанов судових, слідчих та інших правоохоронних органів;
платежі, що пов’язані зі смертю громадян;
оплата зборів, мита та дії, пов'язані з охороною прав на об'єкти інтелектуальної власності;
оплата витрат за лікування громадян у медично-профілактичних закладах іншої держави;
оплата навчання в навчальних закладах,стажування в закладах іншої держави;
оплата витрат, пов’язаних з відрядженням за кордон;
оплата праці нерезидентів, які працюють в Україні;
платежі у зв’язку з прийняттям спадщини;
З поточного рахунку в іноземній валюті юридичних осіб-резидентів за розпорядженням власника рахунку здійснюються такі операції:
виплата готівкою для оплати праці працівникам-нерезидентам,які працюють в Україні за контрактом (договором);
виплата готівкою або платіжними документами працівникам на службові відрядження під час виїзду за кордон, на експлуатаційні витрати, пов’язані з обслуговуванням транспортних засобів за кордоном, представницькі витрати за кордоном відповідно до законодавства України;
перерахування на користь нерезидента за межі України за зовнішньоекономічними договорами (контрактами, угодами);
купівля іншої іноземної валюти відповідно до законодавства України;
перерахування коштів, що надійшли як гуманітарна допомога, за кордон на рахунки юридичних осіб-нерезидентів в оплату за товари та послуги в межах потреб, визначених іноземним донором, та відповідно до вимог Порядку використання гуманітарної допомоги;
перерахування за кордон на ім’я фізичних осіб, які тимчасово перебувають за межами України в довгостроковому відрядженні або навчаються, як оплата праці (або як стипендія);
перерахування для погашення заборгованості за отриманим кредитом і сплати процентів за ним;
продаж валюти уповноваженим банком;
перерахування на власний вкладний (депозитний) рахунок;
перерахування за сплату державного мита відповідно до законодавства України;
перерахування на власний поточний рахунок;
інші перерахування, що не суперечать законодавству України.
На поточні рахунки в іноземній валюті фізичних осіб-резидентів зараховуються:
готівкова валюта;
валюта за платіжними документами, що надіслані з-за кордону на ім’я власника рахунку відповідно до законодавства України;
валюта за іменними платіжними документами (чеками), виписаними уповноваженими банками України;
валюта, переказана з-за кордону на ім’я власника рахунку через уповноважені банки України;
валюта за іменними платіжними документами, що надіслані з-за кордону на ім’я власника рахунку;
валюта, перерахована митними органами, яка була прийнята на зберігання відповідно до вимог Інструкції про переміщення валюти;
валюта, одержана в порядку спадкування;
валюта, перерахована з власного поточного або власного вкладного (депозитного) рахунку в іноземній валюті;
валюта, одержана власником рахунку від погашення ощадних сертифікатів;
валюта, перерахована як кредит в іноземній валюті;
валюта, куплена уповноваженим банком за дорученням власника рахунку для погашення заборгованості за кредитом в іноземній валюті та сплати процентів за ним;
З поточного рахунку в іноземній валюті за розпорядженням фізичної особи-резидента або за його дорученням проводяться такі операції:
виплата готівкою;
виплата платіжними документами;
перерахування в межах України на рахунок іншої фізичної особи-резидента;
перерахування на власний поточний або власний вкладний (депозитний) рахунок в іноземній валюті;
продаж на міжбанківському валютному ринку України для подальшого зарахування на рахунок у національній валюті;
перерахування власником рахунку коштів за операціями з ощадними (депозитними) сертифікатами;
купівля наперед оплачених платіжних карток міжнародних платіжних систем;
перерахування за межі України нерезидентам для погашення власної заборгованості за кредитами, позиками (проценти, комісійні, неустойка);
перерахування за кордон інвестицій;
перерахування коштів для погашення власної заборгованості за отриманим кредитом в іноземній валюті та сплати процентів за ним;
продаж на міжбанківському валютному ринку України іноземної валюти за іншу іноземну валюту з одночасним зарахуванням купленої іноземної валюти на рахунок цієї фізичної особи відповідно до умов договору.
На вкладний (депозитний) рахунок в іноземній валюті фізичної особи-резидента зараховуються:
готівкова валюта;
валюта, перерахована з власного поточного або власного вкладного (депозитного) рахунку в іноземній валюті;
кошти, внесені іншою фізичною особою, якщо це передбачено договором банківського вкладу;
проценти на банківський вклад, якщо це передбачено договором.
З вкладного (депозитного) рахунку фізичної особи-резидента в іноземній валюті кошти повертаються шляхом:
виплати готівкою;
виплати платіжними документами;
продажу на міжбанківському валютному ринку України іноземної валюти за іншу іноземну валюту;
перерахування на власний поточний або власний вкладний (депозитний) рахунок в іноземній валюті.
Функції агента валютного контролю – обов’язки уповноваженого банку щодо здійснення контролю за валютними операціями, що проводяться резидентами і нерезидентами через ці банки. Змістом зазначеного контролю є запобігання уповноваженими банками проведенню резидентами і нерезидентами через ці банки незаконних валютних операцій та/або своєчасне інформування уповноваженими банками відповідних державних органів про порушення резидентами і нерезидентами законодавства, пов’язаного з проведенням ними валютних операцій.
Використання іноземної валюти як засобу платежу – це розрахунок за продукцію, роботи, послуги, об’єкти права інтелектуальної власності та інші майнові права.
Переказування грошових коштів за межі України – перерахування грошових коштів у банківсько-кредитну установу, що не є суб’єктом господарської діяльності України, незалежно від того, на користь якої особи перераховуються ці кошти.
2007 року ВАТ "КРЕДОБАНК" був активним учасником міжбанківського ресурсного ринку, проводячи операції із залучення/розміщення кредитних ресурсів в іноземній та національній валюті як в Україні, так і за кордоном. Загальний середньоденний обіг коштів на міжбанківському ринку у гривнеаому еквіваленті становив 213,29млн.грн.,що на 37,55% за показник минулого року.
Банк має у власному портфелі ОВДП та ОВДП-ПДВ, за допомогою яких у значному обсязі проводяться операції РЕПО для підтримки ліквідності Банку.
Для залучення коштів юридичних осіб проводилися операції залучення тимчасово вільних гривневих ресурсів на депозит "Ринковий". Завдяки цьому фінансовому інструменту клієнти Банку мали змогу вигідно розмістити тимчасово вільні ресурси за ставкою міжбанківського ринку на короткий термін. Банк також активно здійснював торгівлю іноземною валютою для клієнтів на торговій сесії. Наявність ліній першокласних банків дозволило максимально задовольняти конверсійні потреби клієнтів та банків-контрагентів й оптимізувати діяльність Банку на міжбанківському ринку. Слід відзначити, що за рахунок зростання клієнтської бази суттєво виросли загальні обсяги купленої-проданої валюти для клієнтів за національну валюту на торговій сесії, які становили:
• долар США – 563,38 млн.;
• євро – 214,33 млн.
Окрім торгівлі доларом США та євро, Банк виконував операції купівлі-продажу для клієнтів таких валют, як польський злотий, російський рубль, англійський фунт, швейцарський франк, датська крона, казахський тенге, шведська крона, білоруський рубль, канадський долар, японська єна, словацька крона, угорський форинт та австралійський долар. Зокрема, слід зазначити, що Банк є одним із найбільших торговців польським злотим на українському ринку. Обсяги торгівлі польським злотим на міжбанківському ринку становили 65,84 млн.
Важливим напрямом роботи Банку, який було активізовано 2007 року, стала торгівля готівковими ресурсами на міжнародному ринку. Таким чином Банк отримав можливість вчасно та сповна забезпечувати своїх клієнтів якісною іноземною готівковою валютою. Загальний обсяг операцій із торгівлі готівковими ресурсами на міжнародному ринку торік становив у еквіваленті доларів США 58,03 млн (рис. 4.1):
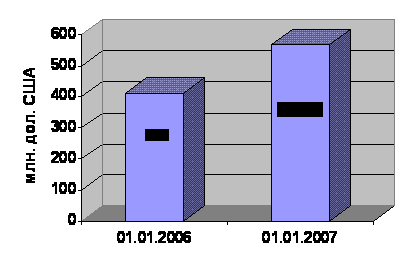
Рис. 4.1. Обсяги торгівлі ВАТ "Кредобанк" на міжнароному ринку станом на 01.01.2007 року.
Зростання питомої частки клієнтів, які проводять зовнішньоекономічні розрахунки в євро, у загальній клієнтській базі відобразилося збільшенням питомої ваги розрахунків у загальному кошику проведених Банком торговельних операцій на міжбанківському ринку.
2006 року тривала тенденція зростання обсягів міжнародних розрахунків клієнтів через ВАТ "КРЕДОБАНК", у результаті чого загальний обсяг їх експортно-імпортних операцій зріс, порівняно з 2005-м, на більш як 16,5%. Таку позитивну динаміку зростання вдалося зберегти завдяки активному просуванню Банком на фінансовий ринок України нових конкурентних продуктів у галузі кредитування зовнішньоекономічної діяльності підприємств та поліпшенню якості послуг, пов’язаних зі здійсненням розрахунків у іноземній валюті. Слід зазначити, що саме завдяки підтримці і сприянню з боку стратегічних інвесторів РКО Bank Polski SA (Польща) і Європейського банку реконструкції та розвитку (Великобританія) у Банку відбулося значне якісне й кількісне зростання пропозиції банківських продуктів для корпоративних, а також роздрібних клієнтів.
Окремої уваги заслуговує активне використання ВАТ "КРЕДОБАНК" документарних акредитивів та гарантій для фінансування торгових контрактів клієнтів і реалізації їх інвестиційних проектів. Протягом минулого року загальна кількість таких операцій стрімко зростала і досягла на кінець 2007 року найбільшої за увесь час існування Банку величини. Беззаперечними перевагами цих схем фінансування, порівняно зі звичайним кредитуванням, є мінімізація ризиків зовнішньоекономічної операції клієнта та зменшення загальних витрат на її проведення, бо основними джерелами кредитних коштів виступають досить дешеві ресурси іноземних банків-кореспондентів. Саме 2007 року, у результаті взаємовигідного співробітництва з провідними банками і фінансовими небанківськими установами Європи та США, передусім стратегічними інвесторами РКО Bank Polski SA (Польща) і ЄБРР (Великобританія), Банк отримав найбільші у своїй історії кредитні лінії та ліміти, загальна сума яких зростала і перевищила 154 мільйони доларів США (рис.4.2):
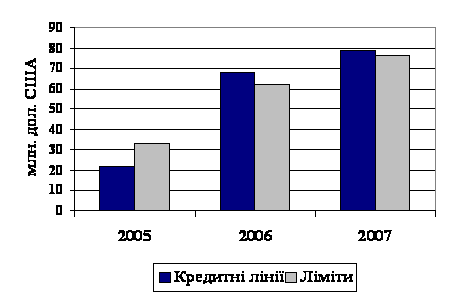
Рис. 4.2. Кредитні лінії та ліміти іноземних банків у ВАТ "Кредобанк" станом на 01.01.2007 року
На сьогодні ВАТ "КРЕДОБАНК" для проведення платежів активно використовує понад сто кореспондентських рахунків у різних валютах (48 рахунків типу NOSTRO та 69 – LORO), які відкрито в провідних банках Європи й Америки та які уможливлюють безперешкодне виконання розрахунків клієнтів практично з будь-якою країною світу (додатки СТ,УФ). Завдяки цим лімітам Банк продовжував активно й успішно фінансувати торговельні контракти своїх клієнтів, а також залучав із-за кордону необхідні кошти для реалізації довготермінових інвестпроектів, у тому числі за тісної співпраці з іноземними страховими експортними агенціями. Слід зазначити, що завдяки висококваліфікованому персоналу Банк почав ширше надавати своїм клієнтам послуги зі структурування їх торгових операцій, оцінки й аналізу експортних та імпортних контрактів, що дозволило поліпшити загальний рівень і якість кредитного обслуговування.
2007 року також відбулись певні зміни кореспондентської мережі Банку, основна мета яких оптимізувати схеми проведення платежів клієнтів в євро таким чином, щоб пришвидшити й зменшити вартість останніх. У результаті цього було відкрито нові кореспондентські рахунки у першокласних європейських банках, зокрема в Dresdner Bank AG (Німеччина), з яким укладено додатковий договір про співпрацю, що має значно покращити рівень взаємної співпраці у проведенні розрахунків, а також і документарних операцій.
Також невід’ємним поняттям при міжнародних розрахунках є валютний ризик - можливість грошових втрат в результаті коливань валютних курсів. Розрізняють "конверсійний" (готівковий) ризик валютних збитків по конкретним операціям в іноземній валюті і "трансляційний" (бухгалтерський) ризик збитків при переоцінці активів і пасивів, прибутку закордонних філій в національну валюту. В широкому плані валютний ризик складається в незбалансованості активів і пасивів в кожній валюті по термінам і сумам. Необхідно також враховувати, що зміна курсових співвідношень може призвести до довгострокових негативних наслідків через падіння конкурентоспроможності. Управління валютним ризиком передбачає визначення його степені, оцінку можливих наслідків та вибір методів страхування. Першочерговий етап у визначенні степені валютного ризику заключається в його ретельному аналізі і оцінці можливих збитків та інших наслідків, так як від цього залежить вибір конкретного методу захисту. Значна кількість ТНК і ТНБ сьогодні мають свої системи оцінки валютних ризиків і вибору методів захисту, які залежать від характеру діяльності і економічної стратегії, організаційної структури, складу активів і пасивів інституту. Для ТНК оцінка ризиків необхідна при включенні результатів діяльності закордонних компаній в баланс всієї групи. Взаємний залік ризиків по пасиву і активу - "метчінг" - один з самих ефективних методів обліку і оцінки валютного ризику (шляхом вирахування, наприклад, надходжень валюти з суми її відтоку можна виявити реальний розмір ризику). Більшість корпорацій і банків віддають перевагу проведенню селективного управління валютним ризиком, тобто страхувати тільки "неприйнятний" ризик (ризик, вірогідність якого досить велика). Частина валютного ризику може бути прийнята корпорацією в сподіванні на благополучний розвиток конюнктури - питання полягає лише в визначенні його рівня і оцінці вартості страхування. Якщо є реальна можливість отримати прибуток від зміни валютних курсів, то банк або корпорація від цього, як правило, не відказуються. При здійсненні валютних операцій важлива роль відводиться валютним ризикам. Не варто недооцінювати вплив цього фактора. Неврахування валютних ризиків може звести нанівець всі сподівання очікуваного прибутку, або ж зовсім призвести до значних втрат і збитків. Але все ж можна запобігти втратам, або хоча б зменшити їх розмір. Уміле маніпулювання валютними ризиками значно знижує рівень ризикованості валютних операцій. Одного найбільш ефективного методу не існує, в різних випадках використовуються різні способи, а також використовують їх у сукупності. Страхування валютних ризиків повністю не усуває ризик, але значно зменшує його вплив і є ефективним способом захиститу від непередбачувальних та неконтрольованих ринкових змін.Отже, правильне управління, основане на достовірній інформації та ретельному аналізі, є частковою, а іноді й повною гарантією захисту від валютних ризиків збитку.
5. Маркетинг у банку
Відповідно до програми переддипломної практики здійснено проходження практики у відділі маркетингу ВАТ "Кредобанк". Завдання відділу маркетингу визначені у Положенні про організацію Головного Банку ВАТ "Кредобанк".
Департамент Маркетингу є структурним підрозділом Головного Банку ВАТ "Кредобанк".
Організаційне положення Департаменту визначає організаційну структуру Департаменту, завдання його внутрішніх структурних підрозділів, функціональні посадові обов'язки, організацію системи внутрішнього контролю, межі компетенції у прийнятті рішень, принципи підпису документів та обігу кореспонденції, компетенції в межах нагляду за внутрішніми структурними одиницями Департаменту.
Організаційна структура Департаменту має такий вигляд (рис. 5.1):
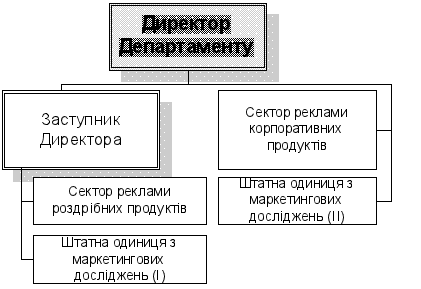
Рис.5.1. Схема організаційної структури Департаменту маркетингу
До завдань Департаменту маркетингу належать:
Координація і забезпечення розробки маркетингової політики Банку, яка включає клієнтську, продуктову та цінову політику, а також політику продажу банківських продуктів.
Створення та управління системою маркетингової інформації.
Розробка системних рішень в частині сегментації клієнтів роздрібного ринку та забезпечення їх впровадження і функціонування (спільно з Департаментом корпоративного бізнесу, Департаментом роздрібного бізнесу та Департаментом карткового бізнесу).
Дослідження потреб окремих сегментів клієнтів в банківських продуктах і послугах.
Здійснення досліджень ринку і конкуренції та циклу життя продуктів, пропонованих клієнтам Банку, а також аналіз результатів таких досліджень.
Дослідження рівня задоволення клієнтів продуктами і послугами Банку, формування пропозицій з метою покращення якості обслуговування клієнтів.
Розробка системи управління відносинами з корпоративними та роздрібними клієнтами, її впровадження та управління її функціонуванням.
Участь у розробці і впровадженні загальних стандартів якості обслуговування клієнтів (спільно з Департаментом роздрібного бізнесу, Департаментом корпоративного бізнесу та Департаментом карткового бізнесу).
Участь у розробці квартальних та річних Фінансових планів Банку.
Планування маркетингових та рекламних заходів у системі Банку, розробка річних та квартальних бюджетів на маркетингову діяльність та заходи рекламного забезпечення продажу банківських продуктів (на підставі пропозицій структурних підрозділів, відповідальних за продаж).
Адміністрування бюджетом, призначеним на маркетингову діяльність (крім витрат на іміджеву підтримку, зв’язки з громадськістю, представницьких витрат, спонсорства і благодійності).
Розподіл та контроль використання бюджету на маркетинг та рекламу між Головним Банком та філіями за погодженням з підрозділами Банку, відповідальними за продаж (крім витрат, віднесених до компетенції Управління PR та іміджевої підтримки).
Нагляд та контроль за витратами у межах виділених у річному фінансовому плані бюджетних статей в частині:
витрат на маркетинг, рекламу банківських продуктів і послуг, маркетингові дослідження;
витрат на ремонт і технічне обслуговування рекламного обладнання, пов’язаного із рекламою банківських продуктів і послуг;
витрат на оренду рекламних щитів, що вміщують рекламу банківських продуктів і послуг.
Аналіз ефективності рекламних кампаній, що проводяться в системі Банку.
Моніторинг реалізації планів продажу банківських продуктів і послуг корпоративним і роздрібним клієнтам та підготовка пропозицій щодо активізації продажу на окремих напрямках і ринках.
Визначення ефективності функціонування філійної мережі та інших каналів продажу (спільно з Департаментом планування і контролінгу).
Здійснення аналізу в частині конкурентоспроможності продуктової пропозиції Банку для клієнтів.
Ініціювання змін в процентних ставках та тарифах Банку на підставі результатів аналізу конкурентного оточення та очікувань клієнтів.
Підтримка філій в частині реалізації ними маркетингових завдань, в тому числі проведення навчань та інструктажів з цих питань.
Розробка практичних методик в частині здійснення досліджень і маркетингового аналізу місцевих та регіональних ринків.
Розробка пропозицій для Департаменту методології і якості щодо норм навантаження для працівників філій і відділень Банку на підставі аналізу підходів основних конкурентів.
Розробка принципів і процедур розгляду скарг і пропозицій клієнтів Банку.
Ведення реєстру скарг і пропозицій, що надходять до Банку та здійснення їх розгляду і аналізу.
Здійснення маркетингових акцій за рекомендаціями структурних підрозділів Головного Банку, що реалізують завдання в частині роздрібного та корпоративного бізнесу.
Забезпечення виготовлення і координації розповсюдження засобів реклами (буклетів, рекламних листівок та рекламно-сувернірної продукції та ін.), що мають на меті стимулювання продажу, на підставі затвердженого плану і пропозицій підрозділів, що відповідають за продаж банківських продуктів.
Участь у визначенні стандартів візуального стилю реклами в пресі, рекламних листівках і буклетах для всіх банківських продуктів і послуг, а також річного звіту Банку (спільно з Управлінням PR та іміджевої підтримки).
Організація тендерів по відбору сторонніх організацій для розробки, виготовлення та розміщення реклами банківських продуктів і послуг, координація співпраці Банку з ними.
Подання пропозицій щодо актуалізації змісту веб-сторінки, поновлення даних, розміщених в системі голосової інформаційної лінії Банку, а також інших інформаційно-довідкових сервісах (як зовнішніх, так і внутрішніх).
До завдань сектору реклами роздрібних продуктів (СРРП) належать:
Розробка системи управління відносинами з роздрібними клієнтами, її впровадження та управління її функціонуванням.
Участь у розробці і впровадженні загальних стандартів якості обслуговування роздрібних клієнтів (спільно з Департаментом роздрібного бізнесу, Департаментом карткового бізнесу, Управлінням PR та іміджевої підтримки, Департаменту методології і якості).
Планування маркетингових та рекламних заходів у системі Банку, розробка річних та квартальних бюджетів на маркетингову діяльність та заходи рекламного забезпечена продажу банківських продуктів для роздрібних клієнтів (на підставі пропозицій Департаменту роздрібного бізнесу, Департаменту карткового бізнесу, Управління іпотеки і фінансування нерухомості – підрозділів, відповідальних за продаж продуктів роздрібним клієнтам).
Адміністрування бюджетом, призначеним на маркетингову діяльність в частині рекламного забезпечення продажу банківських продуктів для фізичних осіб.
Розподіл та контроль використання бюджету на маркетинг та рекламу продуктів для фізичних осіб між Головним Банком та філіями за погодженням з підрозділами Банку, відповідальними за продаж продуктів для роздрібних клієнтів.
Нагляд та контроль за витратами у межах виділених у річному фінансовому плані бюджетних статей в частині:
витрат на маркетинг, рекламу банківських продуктів і послуг для фізичних осіб;
витрат на придбання, ремонт та технічне обслуговування рекламного обладнання, пов'язаного із рекламою банківських продуктів і послуг для фізичних осіб.
Розробка планів та бюджетів рекламної підтримки продажу банківських продуктів для фізичних осіб, організація виготовлення рекламної продукції, та подальший аналіз ефективності рекламних кампаній , що проводяться в системі Банку.
Моніторинг реалізації планів продажу банківських продуктів і послуг роздрібним клієнтам та підготовка пропозицій щодо активізації продажу на окремих напрямках і ринках.
Підтримка філій в частині реалізації ними маркетингових завдань, в тому числі проведення навчань та інструктажів з цих питань.
Здійснення маркетингових акцій за рекомендаціями структурних підрозділів Головного Банку, що реалізують завдання в частині роздрібного бізнесу.
Забезпечення виготовлення і координації розповсюдження засобів реклами в місцях продажі, що мають на меті стимулювання продажу продуктів для фізичних осіб, на підставі затвердженого плану і пропозицій підрозділів, що відповідають за продаж банківських продуктів для роздрібних клієнтів.
Участь спільно з Управлінням PR та іміджевої підтримкиу визначенні стандартів візуального стилю реклами в пресі, рекламних листівках і буклетах для всіх банківських продуктів і послуг для роздрібних клієнтів.
Організація тендерів по відбору сторонніх організацій для розробки, виготовлення та розміщення реклами банківських продуктів і послуг для роздрібних клієнтів, координація співпраці Банку з ними.
Подання пропозицій щодо актуалізації змісту веб-сторінки, поновлення даних про продукти для роздрібних клієнтів, розміщених в системі голосової інформаційної лінії Банку, а також інших інформаційно-довідкових сервісах (як зовнішніх, так і внутрішніх).
Надання пропозиції в частині реалізації co-brand –проектів та аналіз їх ефективності.
До завдань сектору реклами корпоративних продуктів (СРКП) належать:
Моніторинг функціонування систем управління відносинами з корпоративними клієнтами.
Розробка пропозицій з питань електронних продаж корпоративних продуктів та послуг до Плану маркетингу на плановий рік, підготовка, пов’язаних з цим змін та доповнень до Плану.
Розробка пропозицій до оперативних планів рекламних заходів з підтримки продаж продуктів та послуг для корпоративних клієнтів і підприємців, що реалізуються Головним банком в межах річних та квартальних бюджетів на ці цілі.
Контроль відповідності змісту та суми витрат на реалізацію маркетингового плану Головного банку в частині електронних продаж корпоративних продуктів та послуг, реалізації co-brand проектів.
Аналіз ефективності електронних продаж та co-brand проектів на підставі інформації про продаж та доходи від таких банківських продуктів та послуг, наданої Департаментом корпоративного бізнесу, Департаментом цінних паперів, Управлінням документарних операцій, іншими підрозділами Банку, відповідальними за продаж продуктів та послуг для корпоративних клієнтів.
Надання роз’яснень філіям Банку в частині реалізації ними co-brand проектів.
Забезпечення виготовлення і розповсюдження засобів реклами (інтернет банерів, банерів-заставок на екрани банкоматів, електронних листів та повідомлень, тощо), що мають на меті стимулювання продаж, на підставі затвердженого маркетингового плану.
Здійснення заходів з підготовки тендерів по відбору сторонніх організацій для розробки, виготовлення та розміщення реклами банківських продуктів і послуг.
Актуалізація змісту веб-сторінки, системи голосової інформаційної лінії Банку, а також інших інформаційно-довідкових сервісах в частині корпоративних продуктів на підставі подань підрозділів Банку, відповідальних за організацію продаж таких продуктів.
Виконання інших доручень і завдань начальника сектору.
Особлива увага буде приділена створенню пропозицій комплексного пакету банківських продуктів, запровадження принципів відповідності життєвих циклів продуктів та методик їх продажу. Маркетингові комунікації здійснюються виходячи з наступних принципів: конкурентна перевага продукту, цільові групи споживачів, якісні зміни, яких повинен набути продукт.
У серпні 2005 року Правління та Спостережна рада Банку затвердили нову Стратегію динамічного розвитку ВАТ "КРЕДОБАНК" на 2005-2008 роки, яка передбачає активну політику з нарощення клієнтської бази, обсягів операцій, збільшення ринкової частки із забезпеченням належного рівня безпеки для клієнтів, що спирається на всебічну підтримку стратегічного інвестора PKO BP SA. Суть Стратегії полягає у динамічному зростанні Банку на фоні динамічного розвитку банківського ринку та української економіки.
Місія Банку-реалізація сподівань клієнтів, акціонерів та персоналу Банку шляхом етичного ведення бізнесу, забезпечення високої якості послуг зі збільшенням ринкової частки і зростанням ринкової вартості Банку.
Основні стратегічні цілі:
збільшення ринкової частки Банку на українському ринку послуг з 1% до 2% за обсягом чистих активів, що дозволить увійти до десятки найбільших банків України;
зростання ефективності діяльності Банку.
При реалізації Стратегії динамічного розвитку стратегіч- ними бізнес-пріоритетами Банку є такі сегменти фінансового ринку:
роздрібний сегмент, у тому числі:
– обслуговування "масового клієнта";
– іпотека і фінансування нерухомості;
– індивідуальне (privat-banking) обслуговування через спеціалізовані канали продажу;
корпоративний сегмент, насамперед:
– малі та середні підприємства;
– підприємства, що здійснюють експортно-імпортну діяльність;
– спільні україно-польські підприємства.
6. Проектне фінансування
Фінансування ВАТ "Кредобанк" довгострокових інвестиційних проектів передбачає направлення кредитних коштів на:
- фінансування будівництва та реконструкцію об’єктів житлового, нежитлового, виробничого, соціально-побутового призначення;
- розширення, реконструкцію та модернізацію виробничих потужностей діючих суб’єктів господарювання (придбання Позичальником основних засобів, які мають тривалий термін амортизації) та інших виробничих фондів (включаючи і земельну ділянку);
- нормативне збільшення постійного обігового капіталу Позичальника (придбання сировини, матеріалів тощо) у тісному зв’язку з реалізацією інвестиційного проекту;
- інноваційне інвестування в нематеріальні активи (придбання та впровадження нових технологій, "ноу-хау" тощо).
ВАТ "Кредобанк" може надавати кредити на фінансування інвестиційних проектів як із власних коштів Банку, так, на умовах участі у синдикованому та консорціумному кредитуванні, із коштів кредитних ліній міжнародних фінансових організацій, під страхове покриття експортних кредитних агентств, з використанням інструментів міжнародного торгового фінансування (акредитиви, гарантії, проектне фінансування тощо).
Основними вимогами до інвестиційних проектів є:
наявність необхідних дозволів і ліцензій, проектно-кошторисної документації для реалізації інвестиційного проекту;
наявність власного внеску Позичальника в інвестиційний проект (не менше 20% від вартості інвестиційного проекту);
наявність у Позичальника джерел для фінансування необхідних витрат до початку впровадження інвестиційного проекту;
наявність бізнес-плану, який підтверджує ефективну реалізацію інвестиційного проекту;
самоокупність інвестиційного проекту протягом терміну кредиту.
Інформація для аналізу оцінки інвестиційного проекту отримується з документів, які надаються Позичальником у Банк для розгляду питання про надання кредиту, відповідно до вимог Положення про кредитування юридичних осіб ВАТ "Кредобанк".
При проведенні попереднього аналізу інвестиційного проекту відповідальний працівник служби кредитування юридичних осіб:
з’ясовує ціль інвестиційного проекту;
з’ясовує наявність необхідних дозволів та ліцензій для здійснення інвестиційного проекту, договорів та контрактів;
аналізує бізнес-план Позичальника для реалізації інвестиційного проекту.
аналізує структуру забезпечення за кредитною операцією, яке пропонується Позичальником;
аналізує джерела фінансування інвестиційного проекту та їх співвідношення до власного капіталу (співвідношення "запозичений / власний капітал" з урахуванням нового кредиту повинно бути не більше 80 / 20).
здійснює аналіз фінансової звітності Позичальника
Бізнес-план є основою для аналізу інвестиційного проекту. Він має відображати специфіку