Экспресс-диагностика финансового состояния банка
где: LA — ликвидные активы: высоколиквидные активы и дисконтированный по степени ликвидности портфель ценных бумаг.
L — полные обязательства банка (liabilities) — клиентская база (остатки и депозиты), остатки на корреспондентских счетах «лоро», привлеченные межбанковские займы сроком до одного дня и для расчетов с использованием пластиковых карт, кредиторы по валютным операциям и прочие кредиторы по расчетам.
Общая ликвидность показывает способность банка ответить на более значительные оттоки ресурсов, более, чем на 30%, возможные, например, при так называемых «депозитных» атаках. Нормальное значение — от 35–40%.
Таблица 9. Анализ разрывов ликвидности банка «АА» по срокам (1.05.2003, тыс. руб.)
| Активы | < 1 дня | от 2 до 7 дней | от 8 до 30 дней | от 31 до 90 дней | от 91 до 180 дней | от 181 дня до 1 г | от 1 г до 3 л | > 3 лет |
| Наличность | 164442 | |||||||
| Кс «ностро» | 1571606 | |||||||
| МБК размещ. | 0 | 826650 | 20089 | 0 | 7411 | 0 | 0 | 0 |
| Кредиты | 56620 | 0 | 23333 | 182606 | 280626 | 1530881 | 937281 | 40289 |
| Долговые обязательства | 89848 | |||||||
| Векселя | 0 | 6564 | 145359 | 143747 | 156239 | 3113 | 0 | |
| Акции | 510 | |||||||
| ФОР | 166727 | |||||||
| «Дочки» | 7650 | |||||||
| Бюжетные средства | ||||||||
| Иммобилизация | 41133 | |||||||
| Просроченная задолженность | 32718 | |||||||
| Просроченные проценты | 0 | |||||||
| Средства в расчетах | 63802 | |||||||
| Расходы будущих периодов | 105036 | |||||||
| Расчеты с филиалами | 0 | |||||||
| ВСЕГО АКТИВЫ: | 1856470 | 826650 | 49986 | 418323 | 431784 | 1792156 | 940394 | 288517 |
| Пассивы | < 1 дня | от 2 до 7 дней | от 8 до 30 дней | от 31 до 90 дней | от 91 до 180 дней | от 181 дня до 1 г | от 1 г до 3 л | > 3 лет |
| Кс «лоро» | 286158 | |||||||
| МБК привлеч. | 0 | 213830 | 19372 | 6000 | 18110 | 16639 | 0 | 0 |
| Счета до востребования | 1249065 | |||||||
| Депозиты | 64316 | 100 | 194955 | 229254 | 113272 | 387874 | 247245 | |
| Векселя | 296384 | 8095 | 78712 | 457664 | 430902 | 114119 | 0 | |
| Собственный капитал | 1844075 | |||||||
| Просроченная задолженность | 0 | |||||||
| Просроченные проценты | 0 | |||||||
| Средства в расчетах | 306882 | |||||||
| Доходы будущих периодов | 21257 | |||||||
| Расчеты с филиалами | 0 | |||||||
| ВСЕГО ПАССИВЫ: | 2202805 | 213830 | 27567 | 279667 | 705028 | 582070 | 501993 | 2091320 |
| < 1 дня | от 2 до 7 дней | от 8 до 30 дней | от 31 до 90 дней | от 91 до 180 дней | от 181 дня до 1 г | от 1 г до 3 л | > 3 лет | |
| Разрыв (А-П) | –346335 | 612820 | 22419 | 138656 | –273244 | 1210086 | 438401 | –1802803 |
| Нарастающим итогом | –346335 | 266485 | 288904 | 427560 | 154316 | 1364402 | 1802803 | 0 |
7 Оценка эффективностиприбыли
Для оценки эффективности прибыль банка соотносится с соответствующими показателями — чистыми активами, капиталом и т.д. При этом следует учесть период накопления прибыли. Расчеты показывают, насколько эффективно банк управляет ресурсами (привлечением и размещением). Полученные результаты сравниваются с данными других банков. Низкая эффективность банка обычно связана с недостаточной величиной клиентской базы или с консервативной инвестиционной политикой. Как правило, высокая эффективность является либо следствием значительной доли дешевой клиентской базы, удачных спекулятивных операций либо размещения активов в высокоприбыльные активы. Детальный анализ прибыльности возможен только при обращении к аналитическим (лицевым) счетам.
Вследствие использования методов налогового планирования показатели рентабельности часто имеют достаточно низкий уровень значимости. Следует понимать, имеет ли банк прибыль или убытки, особенно значительные, не произошло ли уменьшение балансового капитала.
1. Коэффициент рентабельности капитала — норма прибыли на капитал (ROE — рентабельность капитала, return on equity, международный стандарт) в годовом выражении:
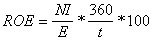 (16),
где: NI — балансовая прибыль (net income), нарастающим итогом; E — капитал банка, t — период наблюдения (дней) с начала года.
Показывает отдачу капитала банка с точки зрения акционеров.
Оценим рентабельность капитала банка. На 1.05.03 показана прибыль отчетного года в размере 19 248 тыс. руб. за четыре месяца (см. подробный баланс). Капитал банка по методологии ЦБ 1 265 000 тыс. руб. Следовательно, рентабельность капитала банка равна
ROE = (19 248 Ч 360 / 120) Ч 100 / 1 265 000 = 4.5%
2. Коэффициент рентабельности активов, ROА, (return on assets), международный стандарт) в годовом выражении:
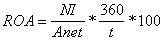 (17),
где: NI — балансовая прибыль (net income), нарастающим итогом; t — период наблюдения (дней) с начала года; Anet-чистые активы банка.
Показывает прибыльность операций банка. Высокое значение прибыльности указывает на эффективное использование активов банка или является следствием высокой рискованности операций. Аналогично оценка рентабельности активов дает:
ROA = (19 248 Ч 360 / 120) Ч 100 / 6 466 526 = 0.89%
Из приведенных расчетов видно, что значения прибыльности активов и капитала ниже среднерыночных. Как правило, это бывает в следующих случаях — низкая доля работающих активов, высокая доля срочных пассивов, высокая доля «нарисованных активов» (т.е. по-прежнему — неработающих активов !), используются операции налоговой оптимизации.
3. Коэффициент рентабельности персонала, ROP, (return on personal):
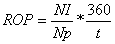 (18),
где: NI — балансовая прибыль (net income), нарастающим итогом; t — период наблюдения (дней) с начала года; Np — численность персонала банка. Показывает среднюю отдачу с сотрудника банка в год, является очень важным показателем, характеризующим эффективность персонала банка. Если расчетное значение оказывается ниже среднерыночных показателей, это может говорить об избытке сотрудников или их низкой эффективности. Не менее интересным может быть показатель удельных активов на одного сотрудника банка.
ЗАКЛЮЧЕНИЕ
В данной работе была рассмотрена экспресс диагностика финансового состояния банка, даны основные определения, рассмотрены поставленные задачи и рассчитаны значимые коэффициенты.
СПИСОК ИСПОЛЬЗУЕМОЙ ЛИТЕРАТУРЫ
1. Д. Мисюлин, А. Смирнов, А. Крутов. «Дистанционный анализ финансового состояния коммерческого банка. Новые подходы», «Финансист» , № 5/6, 1997, стр. 24–28.
2. А. Крутов, Д. Мисюлин, А. Смирнов. «Опыт анализа финансового состояния банков», «Бизнес и банки» , № 31, 1997, стр. 1–2.
3. Смирнов А.В., Баков И.В., Кирютенко К.В. «Методика установления лимитов на межбанковские операции», «Банковское дело» № 4, 2000 , стр. 3
4. E.Б. Ширинская. «Операции коммерческих банков и зарубежный опыт». Москва, «Финансы и статистика», 1993.
5. И.А. Аргунов. «Прибыльность и ликвидность: анализ финансового состояния банка» , «Банковский журнал», № 3, 1995, стр. 2–12.
6. Г.С. Панова. «Анализ финансового состояния коммерческого банка». Москва. Финансы и статистика, 1996, стр. 173.
7. И.В. Ларионова. Реорганизация коммерческих банков. Москва, Финансы и статистика, 2000.
8. Л.Т. Гиляровская, С.Н. Паневина. «Комплексный анализ финансово-экономических результатов деятельности банка и его филиалов». «Питер», 2003 .