Перспективы развития системы ипотечного жилищного кредитования в РФ
К порядку оформления ипотечной сделки;
К процедуре выдачи и обслуживания кредита;
К процедуре выкупа закладной в случае дефолта.
Агентство берет на себя обязательство гарантировать выкуп выданного банком ипотечного кредита, соответствующего стандартами Агентства, путем приобретения закладной в случае наступления дефолта данной закладной.
Результатом реализации Программы станет увеличение уровня доступности ипотечных кредитов, выдаваемых коммерческими банками в рамках собственных программ для населения Санкт-Петербурга за счет либерализации требований к потенциальным заемщикам. Кроме того. Агентство надеется на снижение банками процентных ставок в результате перераспределения кредитных рисков.
Данная Программа рассчитана на банк, обладающий необходимыми лицензиями, материально-технической базой, а также финансовой возможностью выдавать долгосрочные кредиты за счет собственных средств, так как кредиты остаются на балансе банка и выкупаются Агентством только в случае наступления дефолта закладной.
Банк, работающий на ипотечном рынке, выдает кредит заемщику. Этот долг выкупается у банка специализированным агентством, которое необходимые денежные ресурсы для выкупа привлекает на вторичном ипотечном рынке. Выпуская закладные (ипотечные облигации), которые покупаются различными инвесторами – страховыми компаниями, пенсионными фондами, профучастниками рынка ценных бумаг и т.д., агентство обеспечивает возврат денежных средств в систему ипотеки для дальнейшего финансирования кредитов. Выплаты по выпускаемым облигациям гарантируются Правительством РФ. (рис.3.5)
 Правительство
РФ


Гарантии
 Ипотечные
ценные бумаги


Продажа кредитов

Кредит Жилье
Рис.3.5 Двухуровневая система кредитования в России
Существует и другой вариант привлечения денежных средств агентством. Под гарантии Правительства РФ возможно привлечение досрочного займа иностранных инвесторов, именно такой способ финансирования применялся в 2001г. в рамках «пилотного» проекта инвестиционного фонда «США-Россия»- TUSRIF – «Дельта-Кредит» в Санкт-Петербурге.
По программе фонда «Дельта-кредит» работают порядка 10 банков. Внедрение системы ипотечного кредитования, безусловно, сопряжено с преодолением ряда существенных трудностей, в числе которых:
Высокая стоимость заемных средств и, как следствие, невозможность широкого предоставления ипотечных кредитов населению по относительно приемлемым ставкам (хотя бы 15-18% годовых в валюте);
Несоответствие между необходимой длительностью ипотечных кредитов (5 и более лет) и неготовностью отечественных инвесторов к вложению в «длинные» эмиссионные бумаги;
Недоверие потенциальных инвесторов к непривычным для большинства из них ипотечным ценным бумагам, в том числе из-за недооценки их реальной надежности;
 Высокая
степень инфляционных
ожиданий инвесторов
и соответственно
неготовность
к вложениям
в рублевые
финансовые
инструменты;
Сравнительный анализ перечисленных систем позволил сделать вывод о необходимости применения в РФ расширенной открытой модели ипотеки с возможностью альтернативного использования «немецкой» системы стройсбережений. Выбор «американской» модели обусловлен прежде всего возможностью ее быстрой реализации в значительных объемах, тогда как «немецкая» система требует значительного по времени начального периода накоплений средств физических лиц (от 2 до 10 лет).
Ипотечный банк может через агентство недвижимости направлять свободные денежные средства на строительство жилья и на покупку жилья на вторичном рынке. За счет сокращения числа посредников стоимость жилья станет дешевле, что может понизить процент за банковский кредит.
3.3 Основные программы ипотечного жилищного кредитования в Санкт-Петербурге
В настоящее время рынок жилья в Санкт-Петербурге практически сложился. Разработана и успешно функционирует система регистрации прав собственности на все виды объектов недвижимости. Активно развивается инфраструктура рынка, корпоративная деятельность, риэлторских, оценочных, информационных агентств и их профессиональных объединений, их взаимодействие с органами местной власти и управления.
В Петербурге действует три целевых программы ипотечного кредитования рамках Федеральной программы реализуемой под гарантии государства:
1. Целевая программа Санкт-Петербурга «Молодежи доступное жилье»
Создание условий для повышения уровня обеспеченности жильем молодых семей; привлечение в жилищную сферу дополнительных финансовых средств внебюджетных источников; развитие и закрепление положительных демографических тенденций в обществе; укрепление семейных отношений и снижение социальной напряженности в обществе.
2. Целевая программа Санкт-Петербурга «Жилье работникам учреждений системы образования, здравоохранения и социальное обслуживания населения».
Обеспечение по доступной цене жильем работников бюджетной сферы, признанных в установленном порядке нуждающимися в улучшении жилищных условий; формирование и развитие рынка доступного жилья в Санкт-Петербурге; улучшение социальной защищенности работников бюджетной сферы и сохранение квалифицированных кадров; повышение престижа работы в бюджетной сфере; сокращение времени ожидания в очереди на получение социального жилья другими категориями граждан.
3. Целевая программа Санкт-Петербурга «Развитие долгосрочного жилищного кредитования»
Создание условий для формирования и развития системы долгосрочного жилищного кредитования в Санкт-Петербурге, позволяющей получить жителям Санкт-Петербурга, имеющим соответствующие доходы, жилищный кредит на приобретение жилья; повышение уровня доступности получения долгосрочных жилищных кредитов жителями Санкт-Петербурга, состоящими на учете нуждающихся в улучшении жилищных условий
Активные участники программы:
| Банк | Кредит, валюта | Минимальная сумма кредита |
Максимальная сумма кредита |
Первоначальный взнос ( в % от стоимости приобретаемого жилья) | Срок кредита | Ставки (%) |
| Банк «Санкт-Петербург» | рубли | Рублевой эквиволент 10000 долларов | решается индивидуально | От 30 | От 62 до 242 месячев | 14 |
| Банк «Российский капитал» | Доллары, рубли | Рублевой эквиволент 10000 долларов; 300000 рублей | До 100000 долларов, решается индивидуально | решается индивидуально | 10 лет-в долларах, до 25 лет-в рублях |
12-15- в долларах 15- в рублях |
| Банк «АК Барс» | рубли | 300000 | 35 % от стоимости жилья | 70 | 12-324 | 14-18 |
| Банк «Александровский» | Доллары, рубли | 80000 долларов; | решается индивидуально |
От 85 |
12-180 | 11-15 |
| Банк «Евростарт | Доллары, рубли | 30000 | решается индивидуально | От 10-70 | 12-242 | 12-15 |
| «Балтийский банк» | рубли | 30000 рублей | 16,2 мил. рублей-(только СПб.) | От 10 до 70 | От 3 до 30 лет | От 12 до 16 |
ОАО Банк «Санкт-Петербург»
количество заемщиков:
За 2005 год: одобрено 176; выдано 107
За 2006 год: одобрено 157; выдано 59
Банк «Российский капитал»
количество заемщиков:
За 2005 год: одобрено 16; выдано 7
За 2006 год: одобрено 119; выдано 41
Банк «АК Барс»
количество заемщиков:
За 2005 год: одобрено 19; выдано 17
За 2006 год: одобрено 27; выдано 5
Банк «Евростарт»
количество заемщиков:
За 2006 год: одобрено 19; выдано 4
«Балтийский банк»
количество заемщиков:
За 2005 год: одобрено 7; выдано 6
За 2006 год: одобрено 10; выдано 5
В Санкт-Петербурге целевая программа «Молодежи доступное жилье» на сегодняшний день не реализована, молодежи предлагается жилье после реконструкции к этому жилью относятся старые постройки бывших заброшенных общежитий. Программа дорабатывается.
3.4 Порядок предоставления ипотечного кредита коммерческого банка на примере банка «Санкт-Петербург»
В зависимости от объекта кредитования, кредитной политики и организационной структуры каждый коммерческий бакан определяет технологию ипотечного кредитования.
ОАО Банк «Санкт-Петербург» - осуществляет ипотечное кредитование физических лиц и юридических лиц на приобретение готового жилья городской программы ипотечного кредитования.
Вы можете стать заемщиком ОАО Банк «Санкт-Петербург», если:
отвечаете требованиям кредитоспособности, предъявляемым Банком к участникам данной программы;
Ваш возраст от 18 лет, и к моменту окончания срока кредитования Вам исполнится не более 60 лет;
Вы располагаете собственными средствами, достаточными для внесения первоначального платежа в размере не менее 30% от цены приобретаемой недвижимости;
Вы имеете стабильный доход на последнем рабочем месте не менее 6 месяцев.
Условия кредитования:
| Валюта кредита | Мин. сумма кредита | % ставка годовых | Срок кредита | Сумма кредита | Мин. Первоначальный платеж |
Досрочное погашение |
| рубли |
Рубли эквивалент 10 000 USD |
14 |
Мин. 62 мес. Мак. 242 мес. |
Мин. 30% - мак. 70% от стоимости приобретаемого жилья | 30% | Возможно через 6 мес. |
Выделим семь основных этапов технологии выдачи и погашения ипотечного кредита:
Оформление ипотечной кредитной сделки в банке «Санкт-Петербург» так же проводится в несколько этапов, при этом агент26 в своей повседневной работе осуществляет непосредственный контакт с сотрудниками кредитного отдела банка по вопросам информационного взаимодействия и юридического отдела банка по вопросам разъяснения порядка действия в сложных ситуациях по следующей схеме:
Этап 1. Предварительная квалификация клиентов и оформление заявления на кредит:
|
Агент: |
Подбор потенциальных Заемщиков; Прием документов от Заемщика: Лист предварительной квалификации Заемщика; Регистрационная форма; Справка о доходах физического лица. Форма 2-НДФЛ или по утвержденной Агентством форме; Предварительный расчет результатов квалификации. Предоставление оригиналов или копий (факсокопии, электронные копии) с последующим предоставлением оригиналов документов в Банк |
|
Банк: |
Ответ по каналам связи, установленным договором о сотрудничестве, о результатах предварительной квалификации не позднее рабочего дня, следующего за днем подачи документов. |
По существу этап, на котором банк разъясняет заемщику условия выдачи ипотечного кредита и предлагает заполнить ему заявление, которое по существу можно рассматривать как анкету, содержащую сведения, представляющие интерес для банка с точки зрения минимизации рисков, связанных с кредитованием. Уже на первом этапе процесса кредитования важно, по возможности, более полно оценить риски. Если в ходе собеседования кредитный работник не получит удовлетворительные ответы на ключевые вопросы, связанные с выдачей кредита, то просьба о его выдаче отклоняется, при этом необходимо аргументировано объяснить причины, по которым кредит не может быть предоставлен. Если же кредитный работник принял положительное решение, он информирует возможного заемщика о том, какие документы и сведения необходимы банку для дальнейшего рассмотрения кредитной заявки
Этап 2. Сбор и перепроверка информации о заемщике и предмете ипотеки:
|
Агент: |
Прием документов от Заемщика: Декларация Заемщика; Запрос по месту работы; Заявление-анкета страхования ипотечной сделки; Документы по перечню;. Прием от Заемщика документов по приобретаемому жилому помещению (при наличии на данном этапе): заверенные нотариально письменные обязательства родственников; заверенные нотариально письменные согласия родственников на ипотеку; разрешения органов опеки и попечительства на ипотеку приобретаемого жилого помещения (при необходимости); заключения по оценке жилого помещения аккредитованным по программе ОАО «АИЖК» независимым оценщиком; Подготовка запроса в Банк на согласование кандидатуры Заемщика. Предоставление вышеперечисленных оригиналов документов в банк |
|
Банк: |
Запрос27 по месту работы. Запрос28 на предварительное согласование в Страховую компанию. |
Этот этап заключается в том, чтобы оценить потенциальную возможность заемщика ввергнуть кредит и оценить степень его обеспечения. На этом этапе участвуют специалисты банка или фирмы по оценке залога, юридическая служба и служба безопасности банка. Если в качестве залога предлагается существующая квартира заемщика, то изучаются: состав помещений, планировка, общая и жилая площадь; продолжительность эксплуатации; состояние конструкций, стен, полов и потолков; состояние инженерный коммуникаций – отопление, водоснабжение, электроснабжение, канализация и др.; необходимость ремонта или модернизации в настоящий момент либо в будущем. В результате изучения этих факторов определяется стоимость предполагаемого залога. В качестве залога могут быть предложены и другие виды недвижимости, например земельный участок или летний дом, а также движимое имущество, например автомашина, ювелирные изделия или коллекций произведений искусства. Специалисты оценивают каждый предмет. Если в качестве залога предлагается строящаяся квартира, то изучается проектно-сметная документация, сроки строительства, репутация фирмы – застройщика и подрядной организации. Следует отметить, что в настоящее время в России получил развитие ипотечный жилищный кредит, когда денежные средства предоставляются на покупку квартиры, под залог имеющегося жилья.
Результаты анализа используются для того, чтобы определить в дальнейшем сумму ссуды, возможный первоначальный взнос собственных средств и предварительные сроки погашения кредита. В этих целях рассматриваются следующие доходы: заработная плата, премии, доход в форме комиссионного вознаграждения, доход в идее дивидендов и процентов, пенсионные выплаты, доход в идее арендной платы и др., а также финансовые обязательства: оплата жилья, коммунальные платежи, налоги, страховые выплаты, ранее принятые долговые обязательства, медицинское страхование и др.
Результаты андеррайтинга оформляются в виде справки или заключения и передаются на рассмотрение кредитного комитета.
Этап 3. Принятие решения кредитным комететом о предоставлении кредита:
|
Банк: |
Отчет об андеррайтинге (банк готовит не позднее третьего рабочего дня, следующего за днем подачи последнего документа или поступления ответов на запросы) Кредитный комитет (проводится по средам; рассматриваются заявки, по которым был составлен отчет не позднее понедельника) Доведение решения кредитного комитета до Агента (не позднее рабочего дня, следующего за днем заседания кредитного комитета) В настоящее время в банка «Санкт-Петербург» существуют следующие условия по выдаче кредитов: |
Требования по страхованию:
страхование приобретаемой (для вторичного рынка) квартиры от рисков повреждения;
страхование жизни и временной потери трудоспособности заемщика;
страхование утраты права собственности на квартиру.
Общая стоимость всех трех видов страхования составляет 1% от стоимости квартиры.
Преимущества:
Возможность покупки квартиры при более низком доходе, чем тот, который необходим для обычных ипотечных программ.
Размер ежемесячных выплат значительно меньше, чем предлагают базовые ипотечные кредиты.
Возможность купить большую по метражу квартиру.
Возможность рефинансирования кредита через 7 лет.
Возможность досрочного погашения кредита через 6 мес. кредитования.
Первоначальный взнос составляет от 20% стоимости квартиры, в зависимости от суммы кредита, если кредит берется под покупку жилья на вторичном рынке. В случае если покупка осуществляется на первичном рынке, размер кредита не может составлять более 75% стоимости квартиры, под залог которой берется кредит, первоначальный взнос в этом случае - 10%.
Требования по страхованию:
страхование приобретаемой (для вторичного рынка) или имеющейся (для первичного рынка) квартиры от рисков повреждения;
страхование жизни и постоянной потери трудоспособности заемщика;
страхование утраты права собственности на квартиру.
Общая стоимость всех трех видов страхования составляет 0.8%— 1% от суммы кредита.
Если наступает страховой случай, страховая компания полностью погашает кредит банку.
Преимущества:
Равные ежемесячные платежи в течение всего срока кредитования.
Возможность долгосрочного планирования Вашего бюджета на несколько лет.
Возможность приобрести квартиру более высокого качества за счет максимальной суммы кредита.
Возможность сдавать приобретаемое жилье в аренду, покрывая тем самым расходы на ежемесячные выплаты.
Возможность досрочного погашения кредита через 6 мес. пользования ипотекой.29
В целях проведения данных программ кредитования банка «Санкт-Петербург» заключаются договора с риэлтерскими конторами о взаимном сотрудничестве по оказанию друг другу информационных, консультационных и иных видов услуг в сфере развития ипотечного жилищного кредитования. В соответствии с такими договорами риэлтер в ходе осуществления деятельности по работе с гражданами, обратившимися к нему за содействием в поиске жилых помещений, для приобретения в собственность, оказывает банку информационные и иные виды содействия в их деятельности по предоставлению ипотечных жилищных кредитов30.
Банк в свою очередь оказывает консультационную и информационную поддержку риэлтеру, направленную на надлежащее применение сторонами в ходе их совместной деятельности требований агентства и исполнение сторонами условий настоящего соглашения.
Этап 4. Подбор жилого помещения. (Проводится для заемщиков, не определившихся с приобретаемым жилым помещением на этапе 2.)
| Агент: |
Внесение информации по приобретаемому жилью в Декларацию заемщика; Прием от Заемщика: заявления-анкеты страхования ипотечной сделки в части страхования предмета ипотеки; заверенных нотариально письменных обязательств родственников; заверенных нотариально письменных согласий родственников на ипотеку; документов по приобретаемому жилью по перечню; разрешения органов опеки и попечительства на ипотеку приобретаемого жилого помещения (при необходимости); заключения по оценке жилого помещения аккредитованным по программе ОАО «АИЖК» независимым оценщиком; Предоставление оригиналов документов в банк |
|
Банк: |
Запрос на согласование со Страховой компанией Анализ документов, дооформление отчета об андеррайтинге (не позднее третьего рабочего дня следующего за днем предоставления документов в банк) Кредитный комитет (по средам, окончательное решение по выдаче кредита) Доведение решения кредитного комитета до Агента (не позднее рабочего дня следующего за днем заседания кредитного комитета) |
Этап 5. Подготовка договоров по ипотечной сделке: Данный этап проводится в течение двух рабочих дней с момента принятия окончательного решения о предоставлении кредита.
| Агент | Договор купли-продажи (по согласованной с банком форме) |
| Банк |
Кредитный договор; Договор поручительства (при необходимости) ; Закладная; Договор банковского счета; Договор аренды индивидуального банковского сейфа (при оплате наличными продавцу - физическому лицу) ; Договоры страхования (Полисы). |
Этап 6. Совершение ипотечной сделки. Согласование сторонами сроков проведения сделки
| Банк |
Подписание договоров в банке Открытие счетов Подача распоряжения на расходование кредитных средств Совершение валютообменной операции по курсу банка (при необходимости) Закладка средств в индивидуальный банковский сейф (при оплате договора купли-продажи наличными продавцу - физическому лицу) |
|
Агент и Банк |
Подписание и нотариальное удостоверение договора купли-продажи квартиры Регистрация договора купли-продажи и обременения Необходимые действия по регистрации Закладной |
Этап 7. Сопровождение кредита и контроль за исполнением кредитного договора.
Этап включает в себя:
выдачу кредита в порядке, предусмотренном в кредитном договоре.
контроль за целевым использованием кредита в период строительства или реконструкции объектов кредитования;
наблюдение за сохранностью и состоянием залога, принятого в обеспечение кредита;
контроль за регулярными, в соответствии с ранее согласованными при заключении договора, сроками возврата кредита и начисленных процентов.
При нарушении сроков погашения кредита и уплаты процентов банки в отдельных случаях предоставляют отсрочки для выполнения заемщиком своих обязательств с начислением за период пользования отсроченной ссуды более высокого процента. При нарушении повторных сроков погашения кредита ссуда перечисляется на счет просроченных ссуд, и начинаются операции по реализации залога.
3.4.1 Сравнительный анализ программ ипотечного жилищного кредитования в ОАО «Банк «Санкт-Петербург»»
В предыдущих параграфах были рассмотрены программы ипотечного кредитования реализуемых на Федеральном и Республиканском уровне источником финансирования Федеральной программы являются бюджетные средства. В Российской Федерации существует ряд коммерческих банков, которые реализуют свои собственные программы ипотечного кредитования с каждым годом таких банков становиться все больше и больше они предлагают разнообразные ипотечные продукты условия, которых становиться все больше доступно для населения. Рассмотрим организации ипотечного кредитования на примере банка «Санкт-Петербург».
Программа «Молодежи доступное жилье»
Принять участие в программе могут молодые петербуржцы в возрасте от 18 до 30 лет (одинокие молодые граждане до 30 лет; молодые семьи, в которых оба супруга не достигли 30-летнего возраста; неполные семьи с детьми, в которых отец или мать не достигли 30-летнего возраста), постоянно проживающие в Санкт-Петербурге, состоящие на учете нуждающихся в улучшении жилищных условий и имеющие финансовую возможность:
• единовременной оплаты до начала строительства не менее 30 % стоимости приобретаемой квартиры;
• осуществления равномерных ежемесячных платежей по погашению остатка ее стоимости в течение 5 лет.
Предусмотренная Программой рассрочка оплаты полной стоимости приобретаемого гражданами жилья предоставляется на беспроцентной основе.
Непосредственную реализацию Программы осуществляет специально созданное для этих целей Администрацией СПб некоммерческое партнерство
«Центр по строительству жилья для молодежи».
| Срок кредита | 5 лет |
| Сумма в % от стоимости жилья | 30 |
| Возраст заемщика | до 30 лет |
| Вид жилья | Вторичный ; востанновленый |
Программа «Жилье работникам учреждений системы образования, здравоохранения и социальное обслуживания населения».
Программа ориентирована на приобретение жилья в рассрочку на доступных для работников бюджетной сферы условиях его оплаты.
Участниками Программы могут быть семьи, в которых хотя бы один из супругов признан нуждающимся в улучшении жилищных условий и является работником бюджетной сферы не менее пяти лет.
Право на получение государственного содействия в рамках Программы семья может использовать только один раз: члены семьи участника Программы подлежат снятию с учета нуждающихся в улучшении жилищных условий после вселения в новое жилье.
Государственное содействие в рамках Программы заключается в предоставлении участникам Программы:
• возможности приобретения жилья в рамках Программы по себестоимости;
• субсидии па компенсацию части первоначального взноса в размере до 10% от стоимости жилья в зависимости от стажа работы в бюджетной сфере;
• рассрочки оплаты остатка стоимости жилья на срок до 10 лет;
• отсрочки единовременной оплаты 20% от стоимости жилья на последний год рассрочки оплаты за жилье;
• субсидии в последний год рассрочки на компенсацию остатка стоимости жилья в размере 20% от его стоимости.
| Срок кредита | 5 лет (рассрочка оплаты 10 лет) |
| Размер субсидии в % от стоимости жилья (приложение 4) |
10% от стоимости жилья |
| Возраст заемщика | от 18 лет до не более 60 |
| Вид жилья | Вторичный ; |
Программа «Долгосрочное жилищное кредитования»
Петербуржцы, изъявившие желание получить субсидии в рамках Программы, должны обращаться в отделы учета и распределения жилой площади администраций районов СПб. Право на получение субсидии имеют граждане, состоящие на учете нуждающихся в улучшении жилищных условий и прошедшие отбор на получение ипотечного кредита в банке.
| Срок кредита | 5 лет |
| Размер субсидии в % от стоимости жилья (приложение 4) | не больше 35% от стоимости жилья |
| Возраст заемщика | от 18 лет не более 60 |
| Вид жилья | Вторичный |
Анализ программ.
|
условия |
Молодежи доступное жилье | Жилье работником образования, здравоохранения и соц. обслуживания населения | Долгосрочное жилищное кредитования |
| Возраст | 18-30 | 18-60 | 18-60 |
|
Срок кредита |
5 | 5-10 | 5-20 |
| проценты по кредиту | беспроцентный | беспроцентный | беспроцентный |
| Сумма в % от стоимости жилья | 30 | 10 | 35 |
| Ежемесячный платеж (стоимость жилья 15000000 руб.) |
17500 руб. (5 лет) |
11250 руб. (10лет) |
4062 руб. (20 лет) |
| рынок жилья |
восстановленный вторичный |
вторичный | вторичный |
 программы
Из предоставленных программ самая нереальная «Молодая семья» т.к. молодая семья из 2 3 человек в возрасте от 18-30 лет с ежемесячной выплатой 18000 рублей в месяц и 14 % выплатить нереально.
ЗАКЛЮЧЕНИЕ
Проанализировав становление и развитие ипотечных отношений в России, можно сделать следующие выводы. В крупных российских городах, регионах и отдельных коммерческих банках начали разрабатываться и реализовываться различные жилищные программы, опирающиеся на действующую правовую базу в области ипотеки. Однако опыт реализации этих программ показывает, что рынок ипотечных кредитов развивается медленно. Несмотря на позитивные сдвиги долгосрочное ипотечное кредитование все еще не стало стабильным самостоятельным бизнесом для российских коммерческих банков в следствии таких причин, как :
отсутствие долгосрочных, достаточно дешевых источников кредитных ресурсов, которые обеспечивали бы возможность выдавать непрерывно ипотечные кредиты населению в необходимых масштабах;
нерешенность ряда правовых вопросов, связанных не только с введением нового федерального закона «Об ипотечных эмиссионных ценных бумагах». При чем мировой опыт показывает, что решение проблемы создания надежной и ресурсной базы в российских условиях может быть решено путем доработки как самого закона «Об ипотечных эмиссионных ценных бумагах», так и предусмотренных в нем возможностей оформления закладной при ипотеке в силу закона;
высокие кредитные и процентные риски;
отсутствие долгосрочных и относительно дешевых ресурсов;
недостаточно высокий уровень доходов и отсутствие достаточных накоплений населения;
экономическая нестабильность предприятий-работодателей;
неразвитость инфраструктуры ипотечного рынка, позволяющей повысить надежность системы долгосрочного жилищного кредитования и создать предпосылки для привлечения инвестиций в эту сферу;
отсутствие скоординированной целенаправленной и системной работы на всех уровнях и этапах одновременно, что могло бы быть устранено если бы, например, Агентство по ипотечному жилищному кредитованию взяло на себя функцию координатора, то есть занималось не только рефинансированием, но и другими проблемами, связанными с информационным обеспечением всей деятельности, связанными с подготовкой кадров и так далее, либо же этим занимался какой-то федеральный центр.
Если бы в ближайшее время удалось бы принять и внедрить в практику вот два обозначенных способа появления долгосрочных ресурсов, то это, естественно, дало бы возможность создать вторичный рынок ипотечных кредитов, на котором бы инвесторы могли вкладывать свои средства длинные и дешевые и, таким образом, можно было бы организовать замкнутую систему выдачи ипотечных кредитов и продажу их инвесторам с целью пополнения кредитной и ресурсной базы банков, выдающих эти ипотечные кредиты. Банки очень приветствуют и ждут появления закона о внешних эмиссионных ценных бумагах, поскольку это, наверное, будет сейчас прорывной так момент, связывающий рынок недвижимости с фондовым рынком.
Все эти задачи, безусловно, должны быть разрешены в ближайшее время. Прежде всего, должна быть разработана федеральная программа развития ипотечного кредитования в России. Необходимо завершить создание целостной законодательной базы, связанной со сделками в жилищной сфере, и соответственно обеспечить реализацию принятых законов на территории всех субъектов Российской Федерации.
Таким образом, для развития ипотечного кредитования в России должна быть создана соответствующая инфраструктура с необходимым правовым обеспечением, так как это позволит сделать значительный шаг вперед в решении жилищной проблемы. Создание и развитие ипотечного кредитования поможет не только улучшить жилищные условия граждан, но и будет способствовать созданию устойчивой банковской системы.
СПИСОК ЛИТЕРАТУРЫ
Гражданский кодекс РФ;
Федеральный закон « Об ипотеке (залоге недвижимости)» от 16.07.98
№ 102- ФЗ;
Федеральный закон РФ «Об ипотечных ценных бумагах» от 11.11.03
152-ФЗ;
Закон РФ «О залоге» от 25.05.92 № 2872-1 с изменениями и дополнениями;
Постановление Правительства РФ от 11.01.2003 № 28 «О мерах по развитию системы ипотечного жилищного кредитования в РФ» с изменениями и дополнениями;
Балабанов И.Т. Экономика недвижимости. - СПб.: Питер, 2000;
Головин Ю.В. Банки и банковские услуги в России. – М.: Финансы и статистика, 1999;
Иванов В.В. Все об ипотеке. – М.: МТ - Пресс, 2000;
Иванов В.В. Ипотечное кредитование. – М.: Информ. - внедр. Центр «Маркетинг», 2001;
Мигулин П.П.Русский государственный кредит 1889;
Проскурякова Н.Л. Земельные банки Российской империи;
Ужегов А.Н. Квартира в кредит: ипотечная сделка.- СПб.: Питер, 2001;
Методические рекомендации по организации и порядку осуществления программ ипотечного жилищного кредитования/ Под ред. Н.Б. Косаревой. – М.: «Институт экономики города», 2002;
Астапов К.Л. Ипотечное кредитование в России и за рубежом (законодательство и практика)// Деньги и кредит .- 2004г.- № 4;
Гаринова З.Л. Развитие институтов регулирования на рынке жилищного кредитования //;
Деньги и кредит.-2004.-№ 6;
Казаков А. Проблемы развития системы ипотечного кредитования на современном этапе.- 2004г. № 10;
Калянана Л. Ипотека в ожидании третьего пути.//Эксперт.- 1999г.-№ 16;
Красиков А.Жилье в кредит.// Твой новый дом. - 2002.- № 10;
Матюхин Г.П. Тернистый путь ипотечного кредитования// Банковское дело.-2004г.- № 3;
Минц В. Готов ли рынок? Перспективы развития ипотечных ценных бумаг для жилищного финансирования.//Рынок ценных бумаг.-2002г. №4(211). - с.21-23;
Миронов М. Ценные бумаги на рынке недвижимости: то густо ,то пусто //Рынок ценных бумаг.-2002-№ 15(222).-с.20;
Муслимова Э.Е.Ипотечное кредитование – перспективное направление банковского обслуживания населения//Банковские услуги.-2004г.-№ 6;
Петрова В.Ипотека на подпорках//Банковское обозрение.-2004г.-№ 6;
Рубченко М. Наша задача – создать ликвидный рынок ипотечных бумаг.//Эксперт. - 2002 г. -№ 37;
Урчукова Ж.М. Особенности организации ипотечного кредитования в современных условиях//Финансист. -2002. -№1;
Цылина Г.А., Ипотечное кредитование и риски //Жилищное строительство. - 2001 г. - № 5;
Щеглов О. Жидье – народу, гарантии – банкирам!// Национальный банковский журнал.-2004- № 1;
akm/rus/temp/ipoteka.htm;
foreman/realty/service/mortgage_dk.shtml;
foreman/realty/service/mortgage_sbr.shtml;
ПРИЛОЖЕНИЯ
Приложение 1
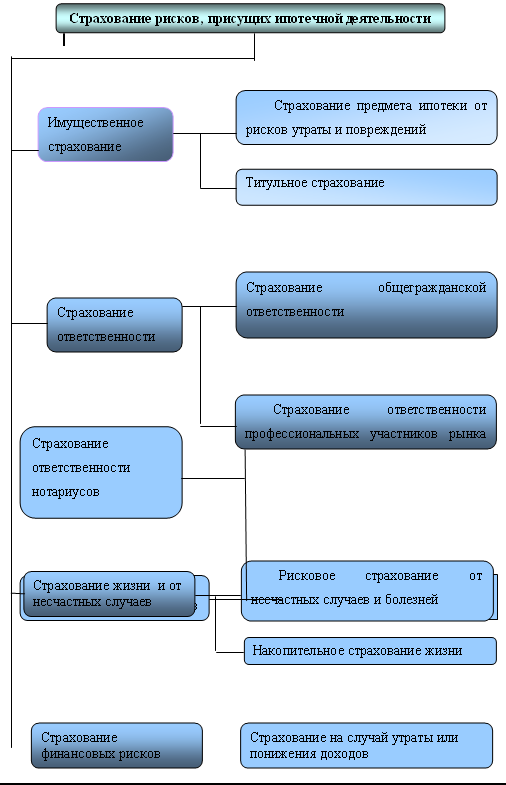
Виды страхования, включаемые в ипотечный договор либо являющиеся обязательными для участников ипотечных программ
Приложение 2
Схема ипотечного кредитования с участием страховой компании в качестве кредитора.