Кредитные риски: Их факторы и пути снижения в современных условиях
Кредитная деятельность коммерческого банка анализируется по следующим направлениям: движение кредитов; распределение кредитов по экономическим секторам; оценка обеспеченности ссуд, погашения и возвратности кредитов.
Анализ движения кредитов банка предполагает изучение финансовой отчетности6 за период деятельности банка (со 26.02.99 по 31.12.99), из которой можно определить удельный вес вновь выданных кредитов по отношению к остатку ссудной задолженности на конец отчетного периода, процент погашения кредитов за отчетный период, соотношение дебетовых и кредитовых оборотов, рост кредитных вложений за отчетный период, достаточность резерва на возможные потери по ссудам; размер просроченных процентов (см.табл. 4).
Таблица 4.
Движение кредитов АКБ «БРР» по состоянию на 01.01.2000 (в тыс.руб.)7
| № п/п | Движение ссуд | Краткосрочные ссуды | Долгосрочные ссуды | Всего |
| 1 | 2 | 3 | ||
| 1. | Начальный остаток задолженности (включая просроченную задолженность) | 3320 | 350 | 3670 |
| 2. | Вновь выданные кредиты в отчетном периоде | 457806 | 73824 | 531630 |
| 3. | Погашено кредитов (включая досрочно погашенные) в отчетном периоде (кроме отраженных в стр.4) | 322071 | 26481 | 348552 |
| 4. | Другие движения по ссудам (+/–) (за счет фондов банка и др. случаи) | |||
| 5. | Остаток задолженности на отчетную дату (стр.1 + стр.2 – стр.3 +/– стр.4) | 139055 | 47693 | 186748 |
| 6. | Проценты начисленные, но не взысканные: учитываемые на финансовых счетах 626, 780, 904 | 635 | — | 635 |
| 7. | Резерв на возможные потери по ссудам | 9924 | 358 | 10282 |
| 8. | Конечный остаток (стр.5 + стр.6 – стр.7) | 129766 | 47335 | 177101 |
Данная таблица показывает, что вновь выданные кредиты по отношению к остатку ссудной задолженности на 1.01.2000г. составили около 284,7%.
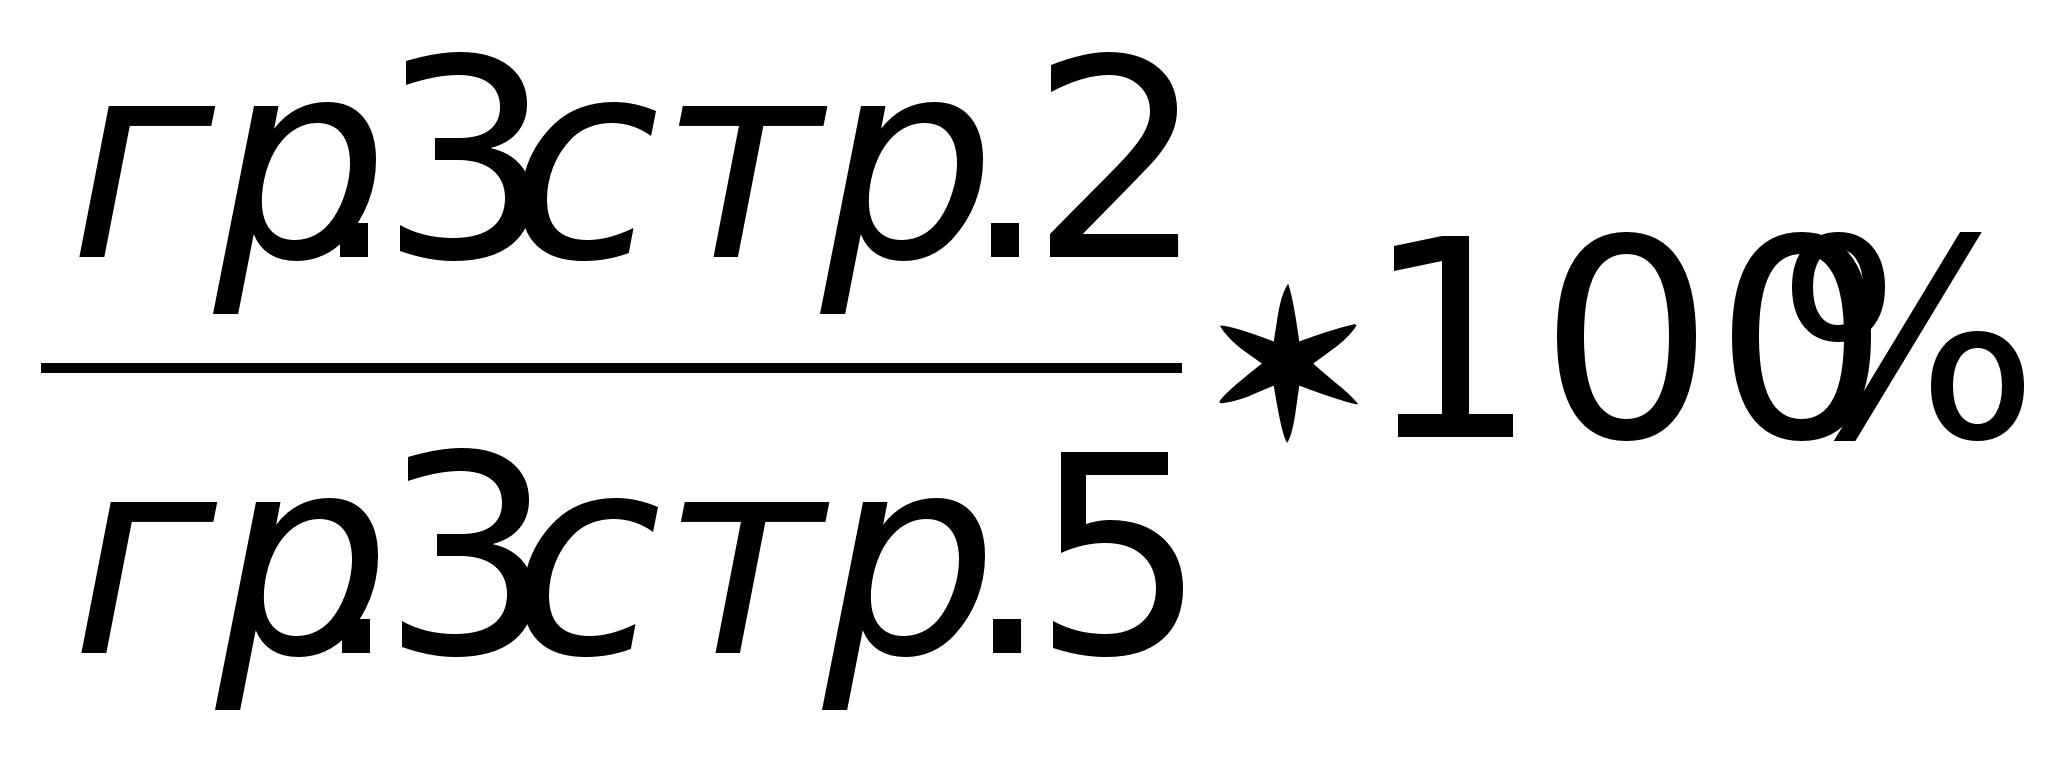
Смысл этого показателя состоит в том, чтобы узнать, какое количество кредитов осталось непогашенными из числа выданных в прошлом отчетном периоде. В данном случае остаток ссудной задолженности не превышает размер вновь выданных кредитов, что положительно характеризует деятельность банка по трассировке движения кредитов. Тот же показатель можно рассчитать в разрезе краткосрочных и долгосрочных ссуд. Они будут равны соответственно: 329% и 154%. Это говорит о том, что остаток ссудной задолженности по краткосрочным и долгосрочным кредитам выше остатка вновь выданных кредитов за отчетный период.
Данный показатель, даже в случае несвоевременного отражения банком фактов просроченной задолженности, наличия высокого удельного веса пролонгированных ссуд в кредитном портфеле банка, помогает увидеть, какой размер остатков ссудной задолженности банка не имеет движения и переходит из квартала в квартал.
Таким же образом можно рассчитать процент погашения кредитов. В результате отношения суммы погашенных в отчетном периоде ссуд к вновь выданным:
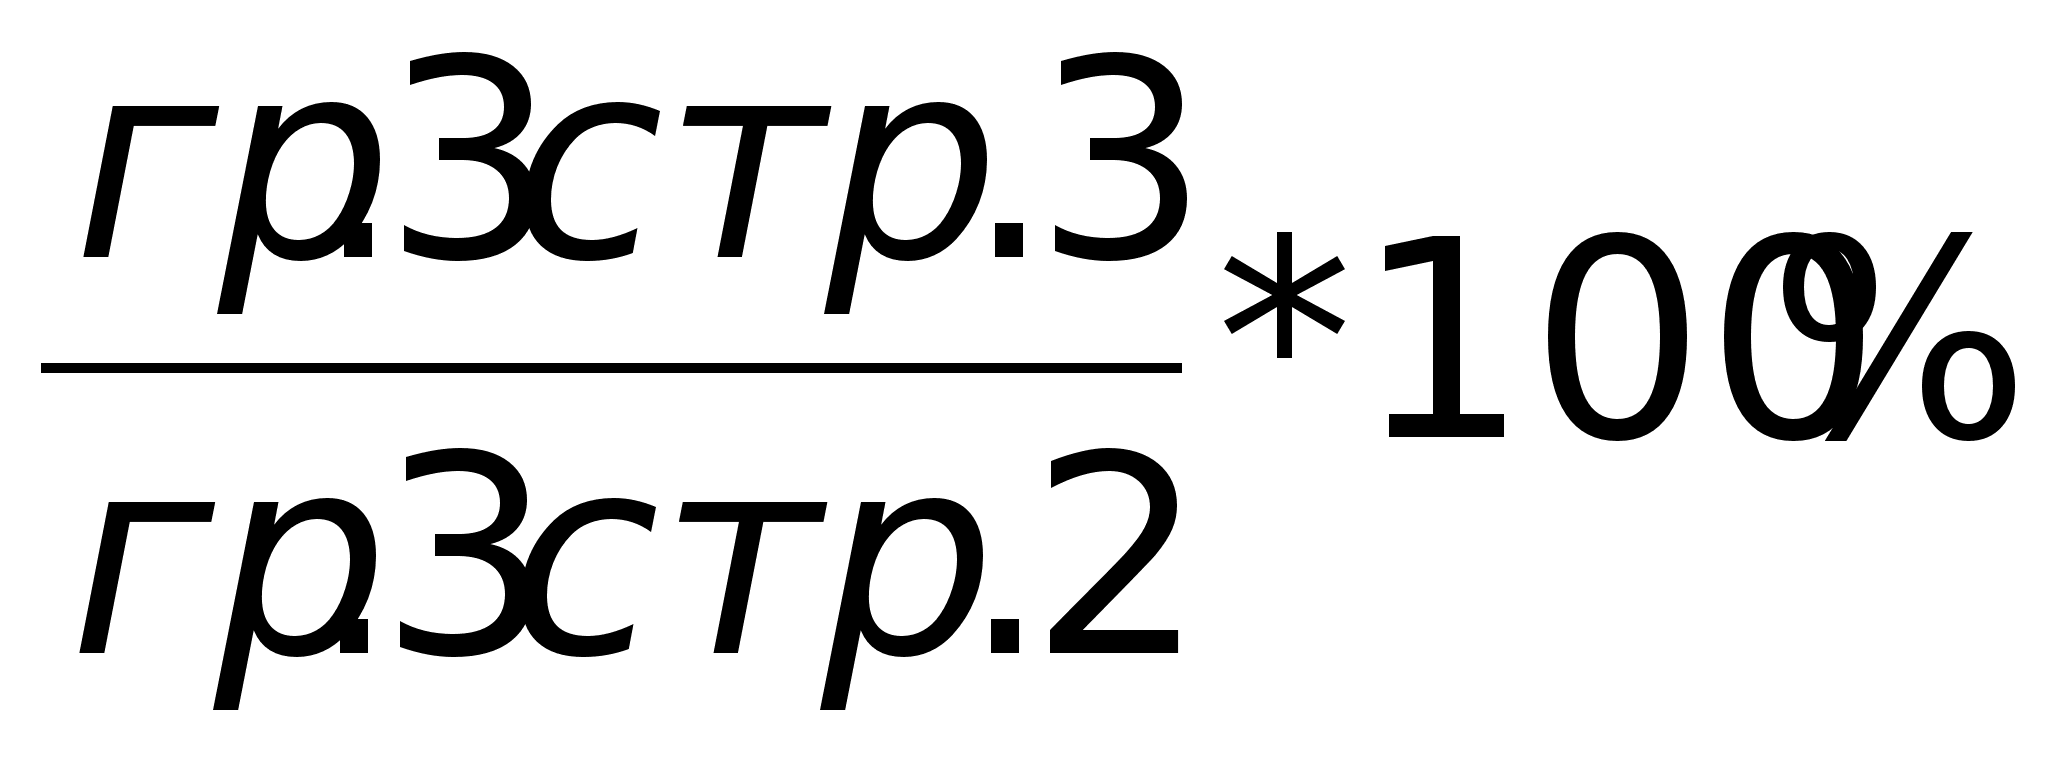
получается, что только 65,6% кредитов было погашено от суммы вновь выданных кредитов, в том числе по краткосрочным — 70,4% и долгосрочным — 35,9%. Данный показатель свидетельствует, что в данном банке процент погашения ссуд по отношению к выданным кредитам высок.
Второй показатель дополняет первый и позволяет по-новому взглянуть на полученные результаты. Как первый показатель свидетельствует о высоком размере выдаваемых кредитов, так же и второй показатель свидетельствует о высокой доле погашения ранее выданных ссуд внутри отчетного периода.
Для того чтобы точнее рассчитать процент погашенных кредитов можно учесть всю сумму задолженности, а не только вновь выданную. Скорректированный показатель будет выглядеть следующим образом:
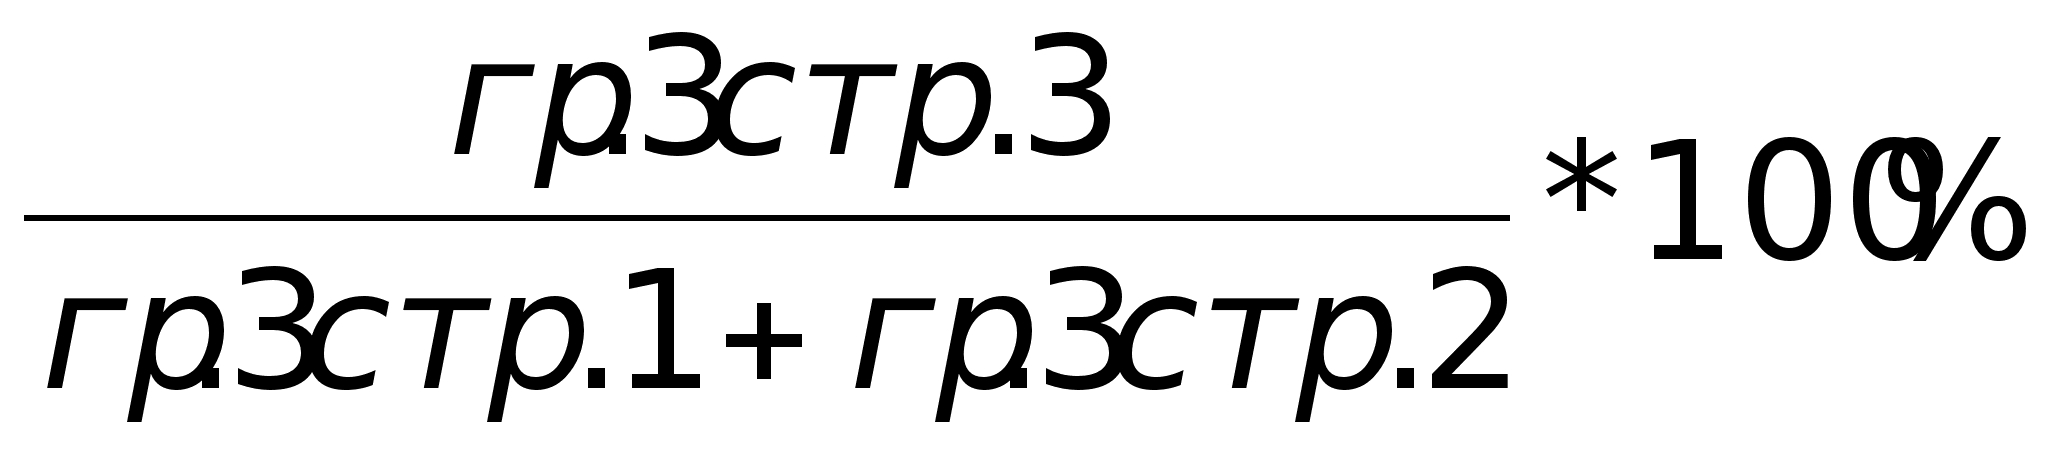
Скорректированный в отношении расчетного показателя фактический процент погашения будет меньше: 65,1% против 65,6% по всем кредитам, в том числе по краткосрочным — 69,8%, по долгосрочным — 35,7%. Можно сделать вывод о том, что в данном банке высокий процент возврата ранее выданных ссуд.
Можно рассчитать и обороты по ссудным счетам. В данном случае дебетовый оборот в 1,5 раза превышал кредитовый:
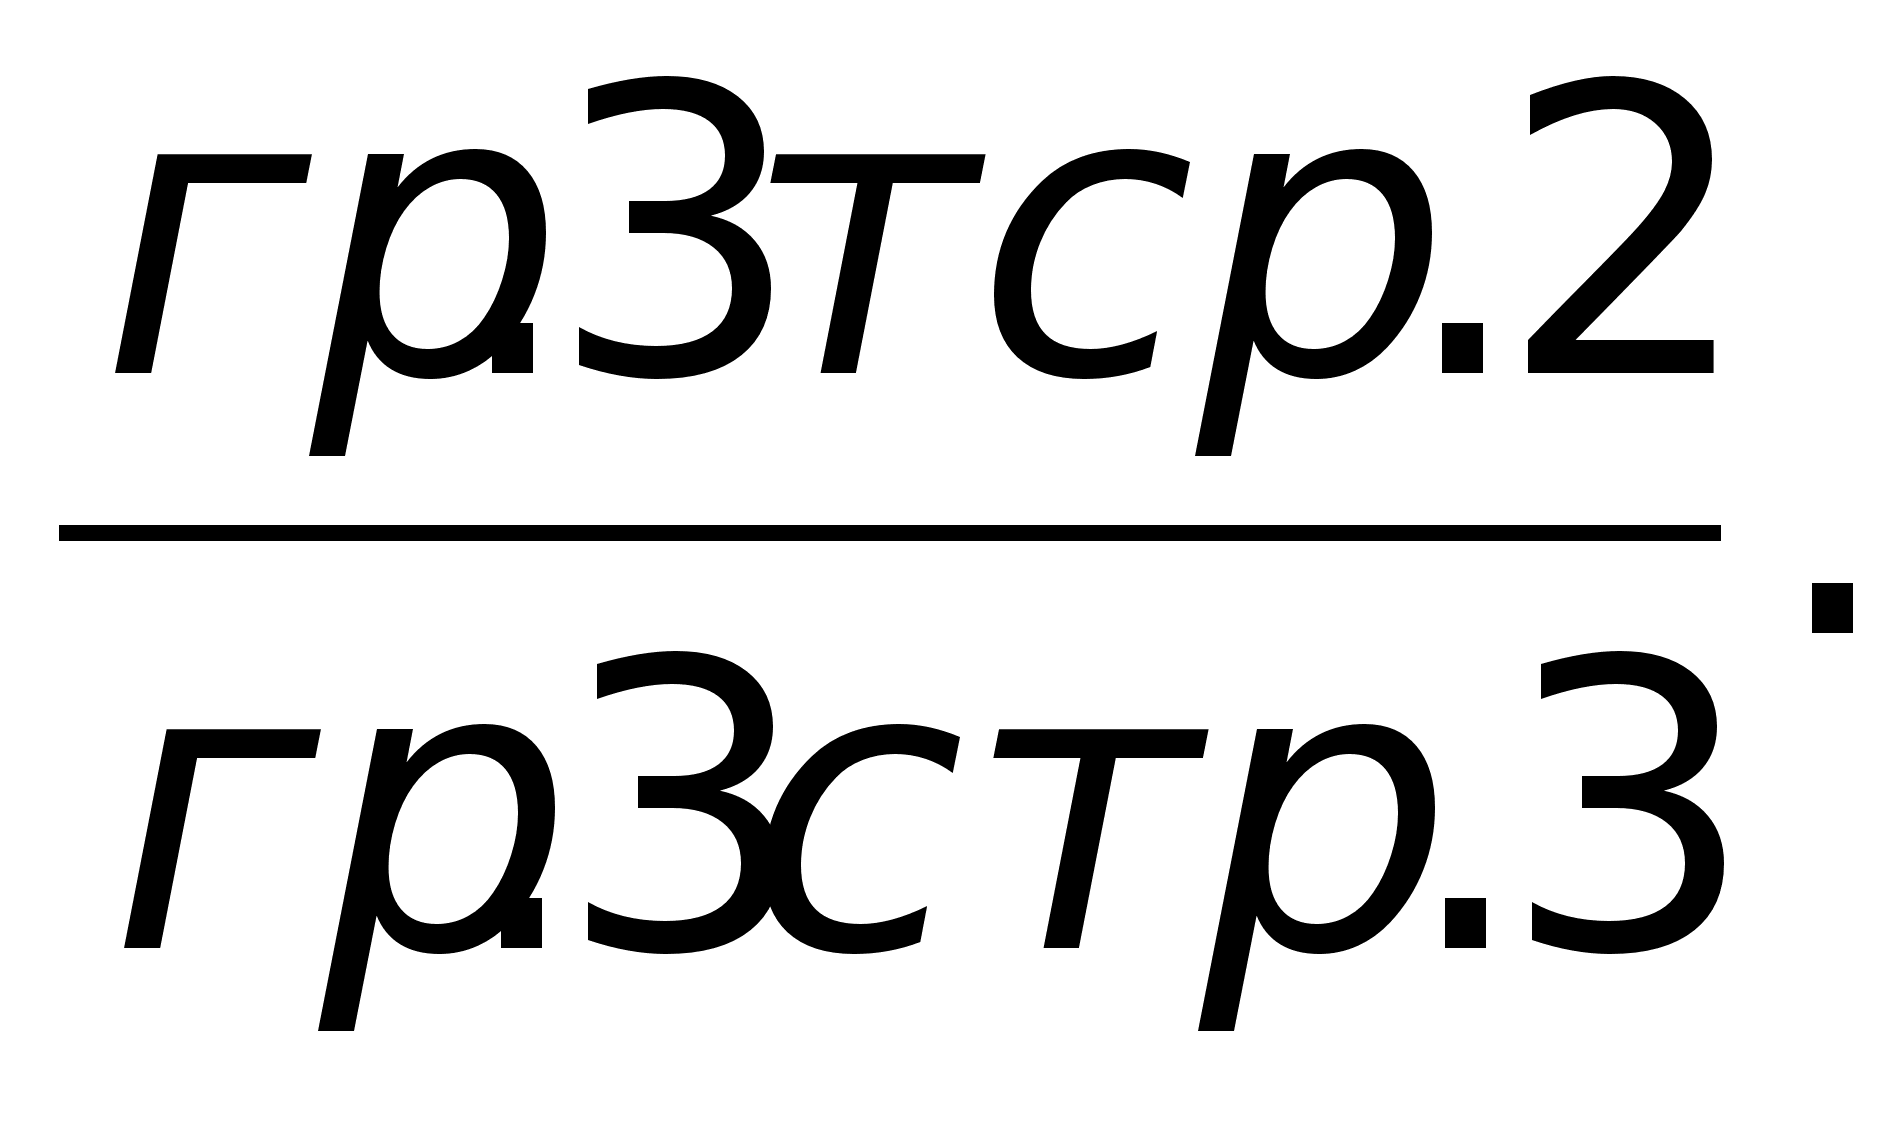
Это говорит о правильной кредитной политике банка по наращиванию выдачи ссуд при хорошем возврате.
Этот же
вывод подтверждается
и тенденцией
роста кредитных
вложений в
50,9 раза
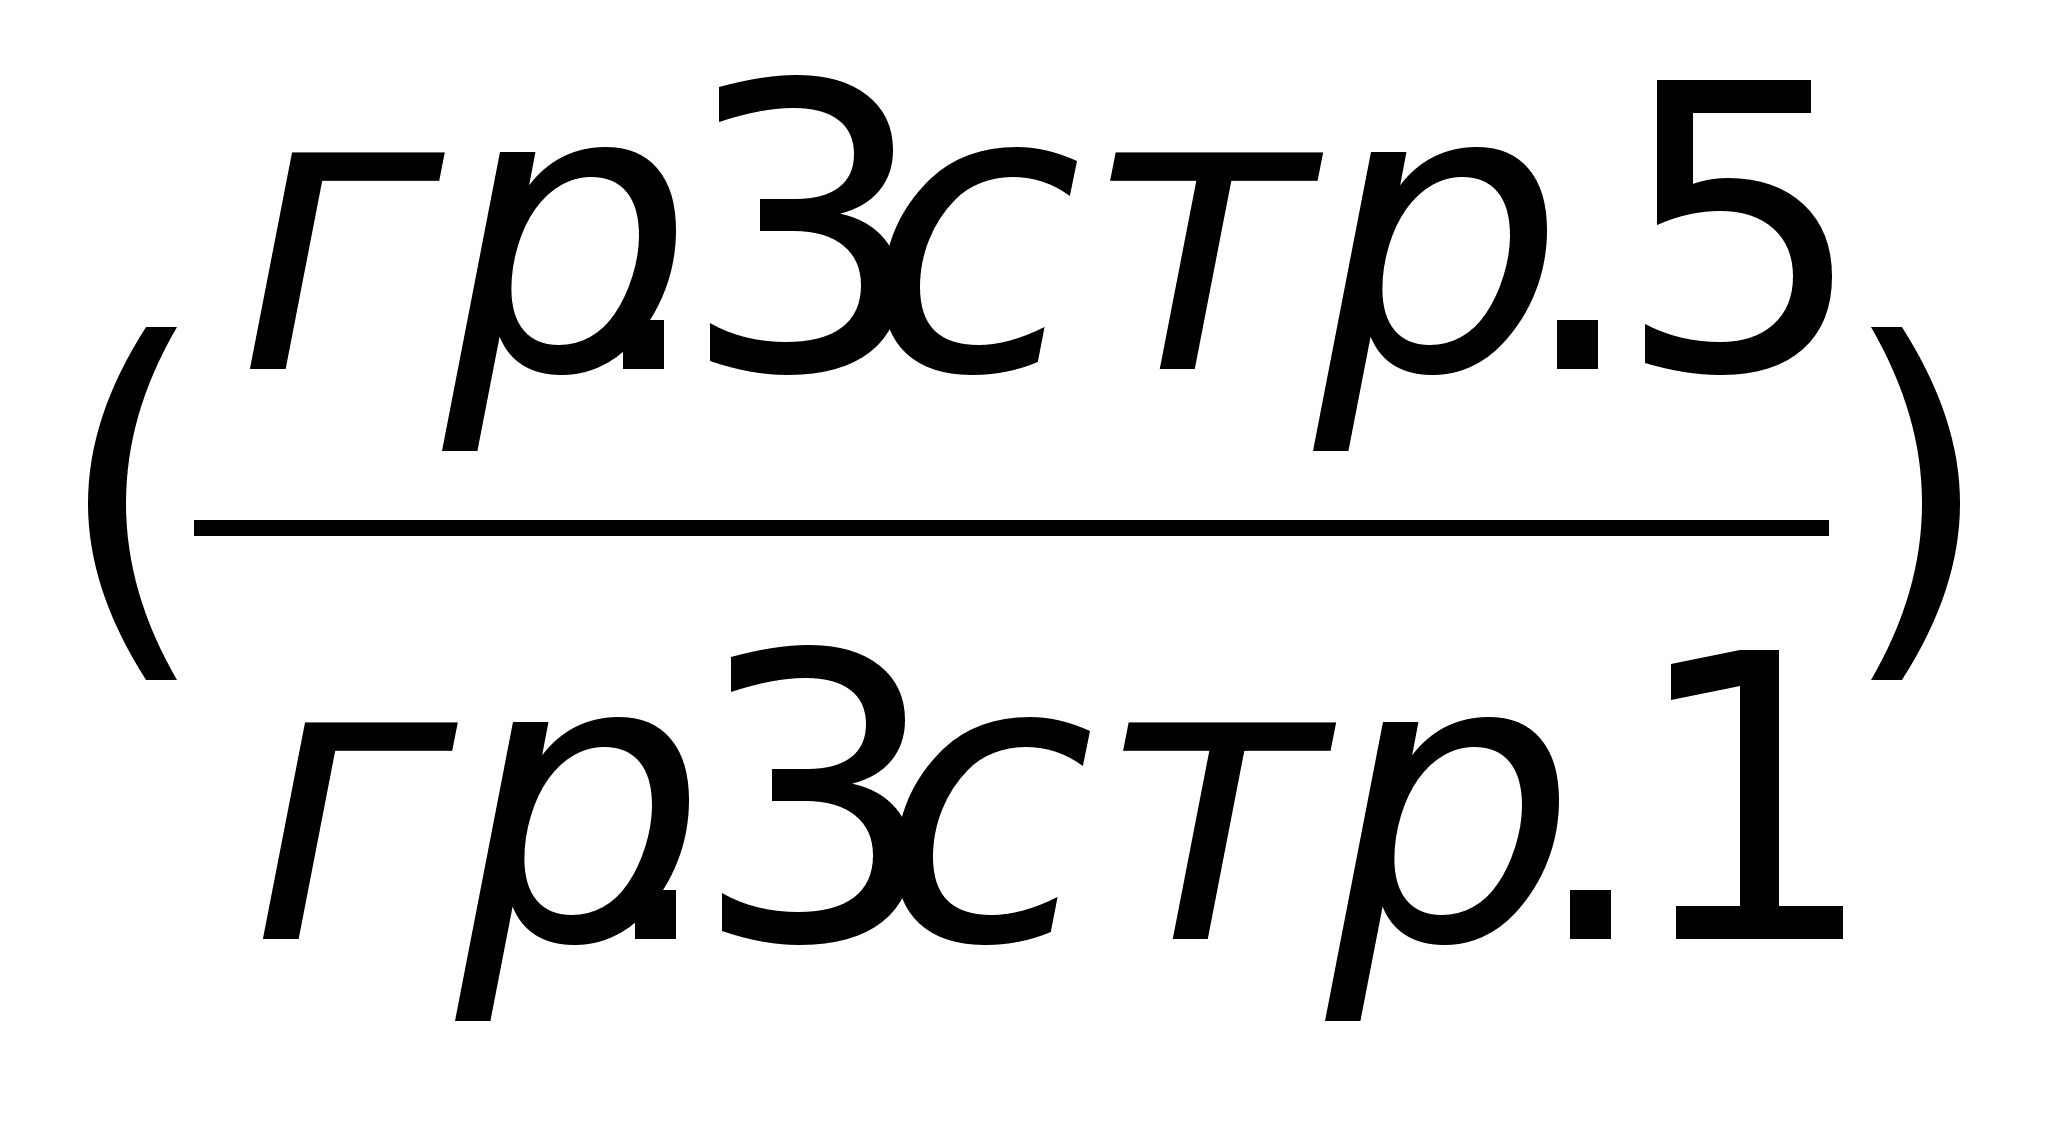 в том числе
по краткосрочным
ссудам
— в
41,9 раза, по
долгосрочным
в 136,3
раза.
Резерв
на возможные
потери по ссудам
составил
5,5% от объема
ссудной задолженности
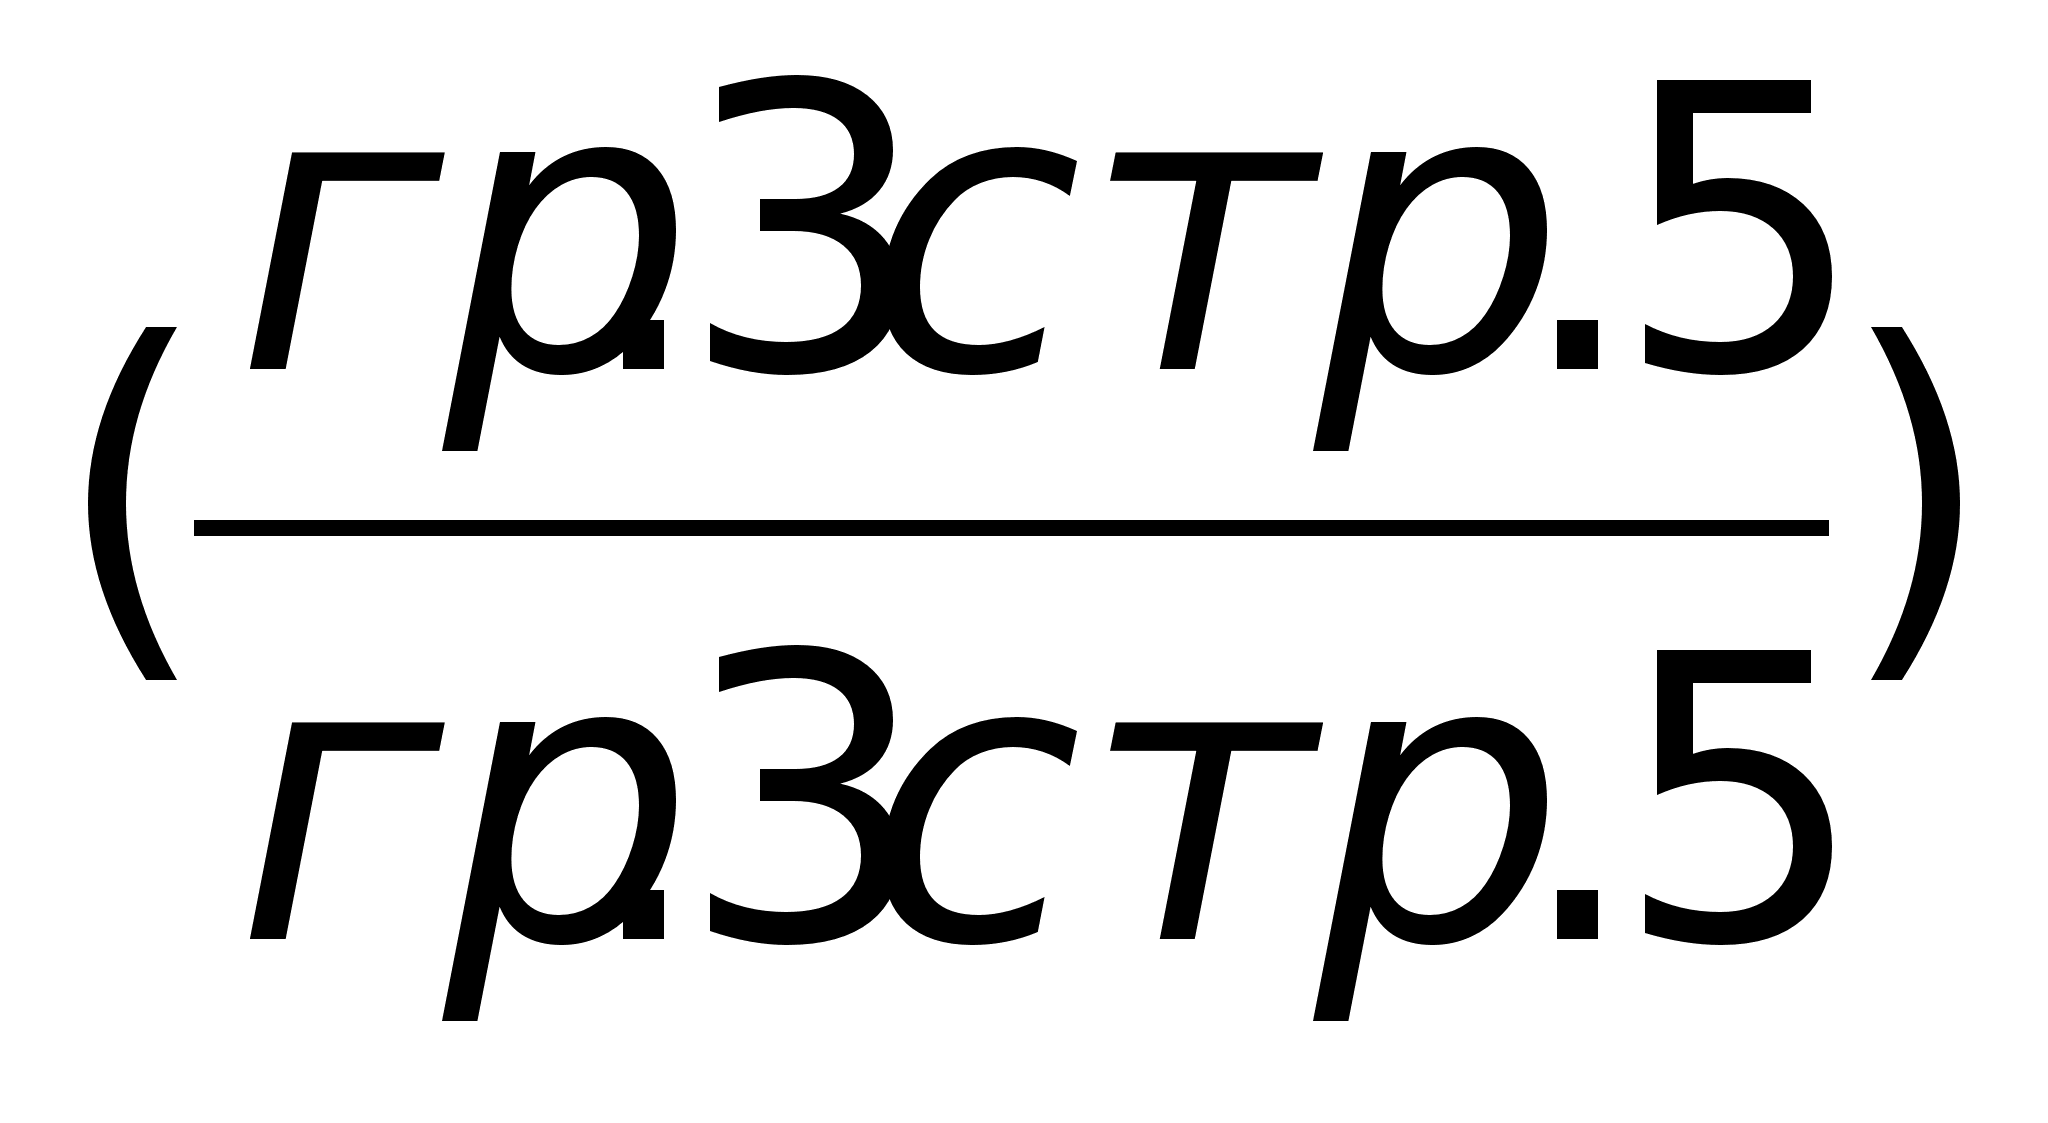 ,
в том числе от
объема краткосрочных
ссуд – 7,1%
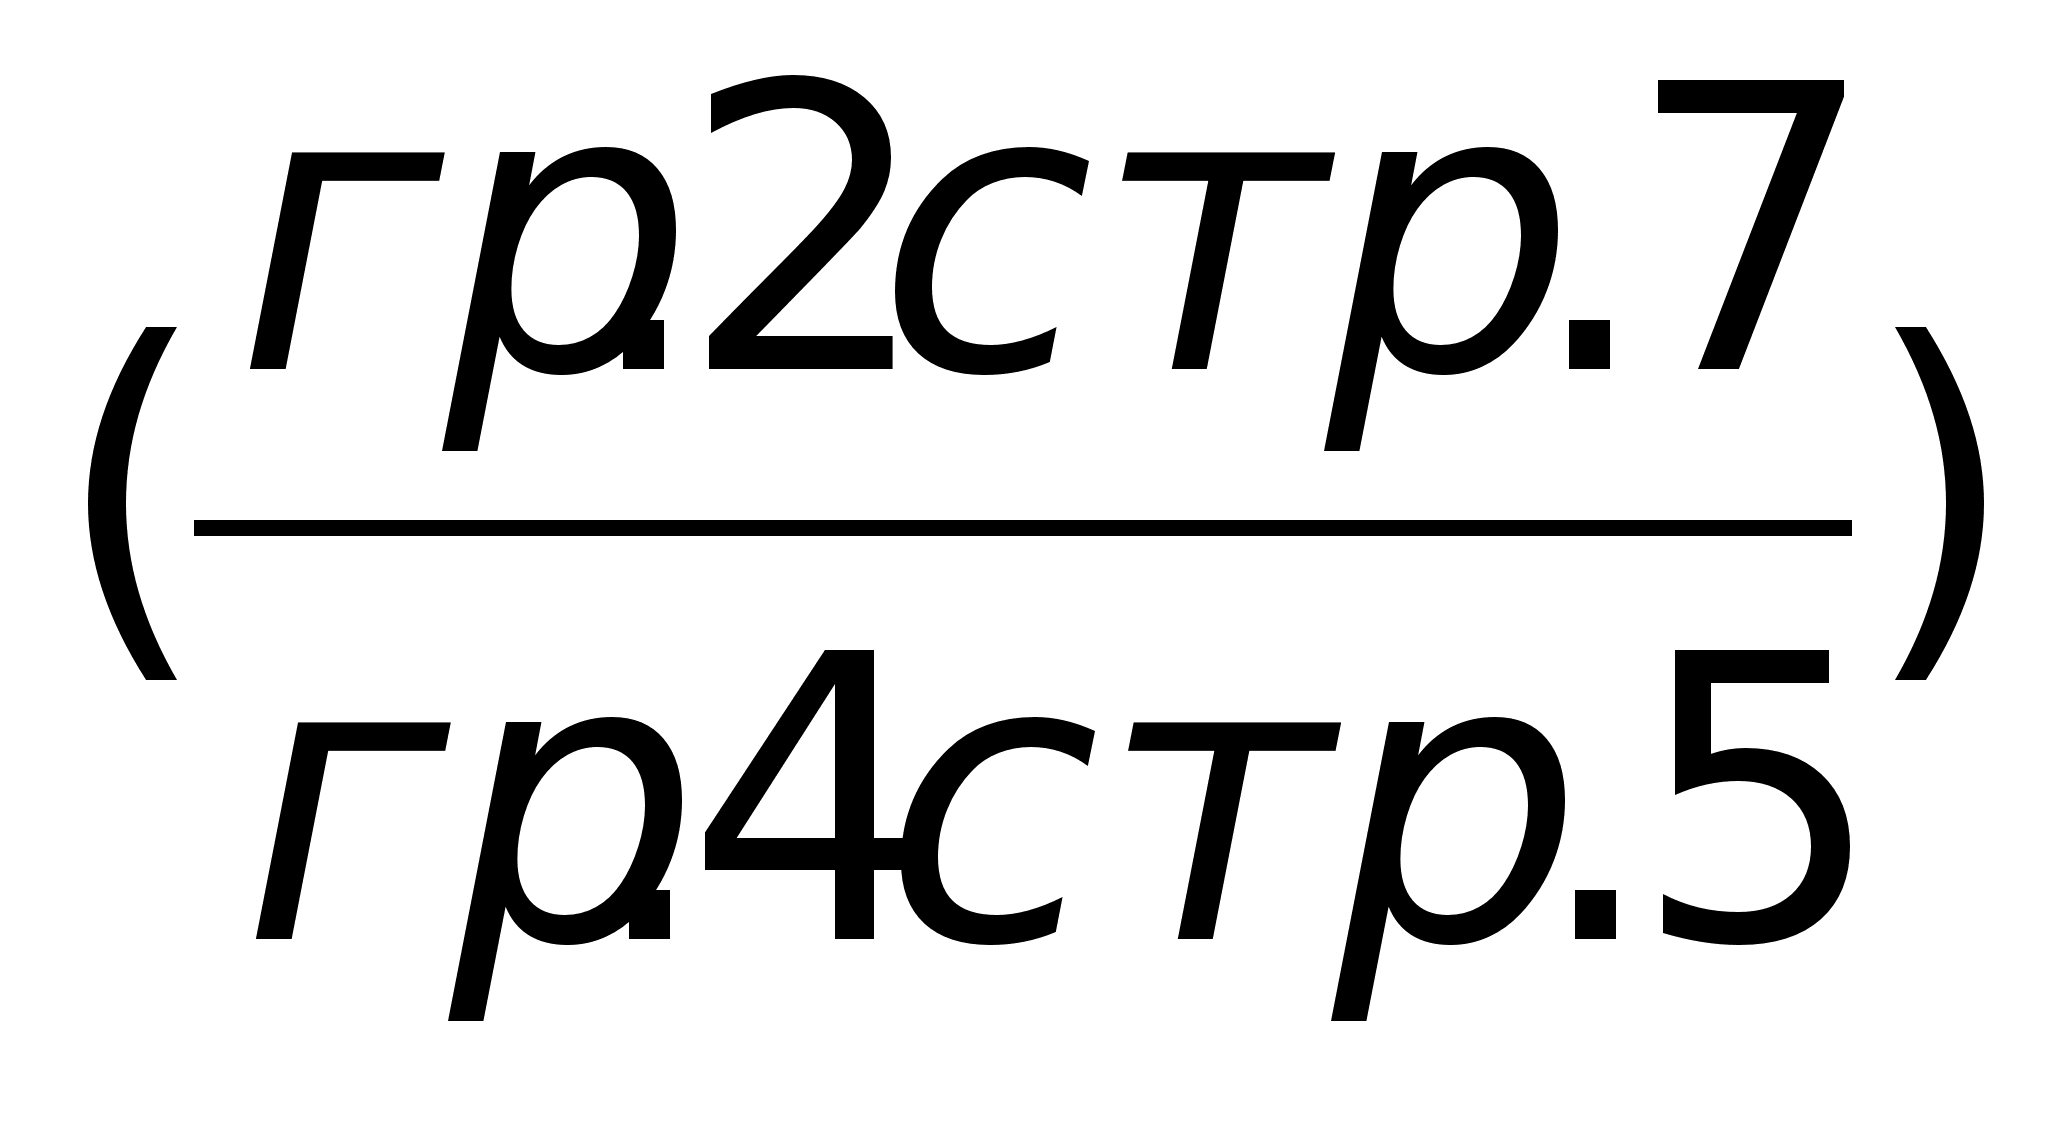 , по долгосрочным
ссудам – 0,75%.
Следовательно,
размер резервов
на возможные
потери по ссудам,
учитывая их
движения, достаточен
для поддержания
финансовой
устойчивости
банка.
Анализ
выявил небольшой
размер просроченных
процентов –
0,3% от выданных
кредитов 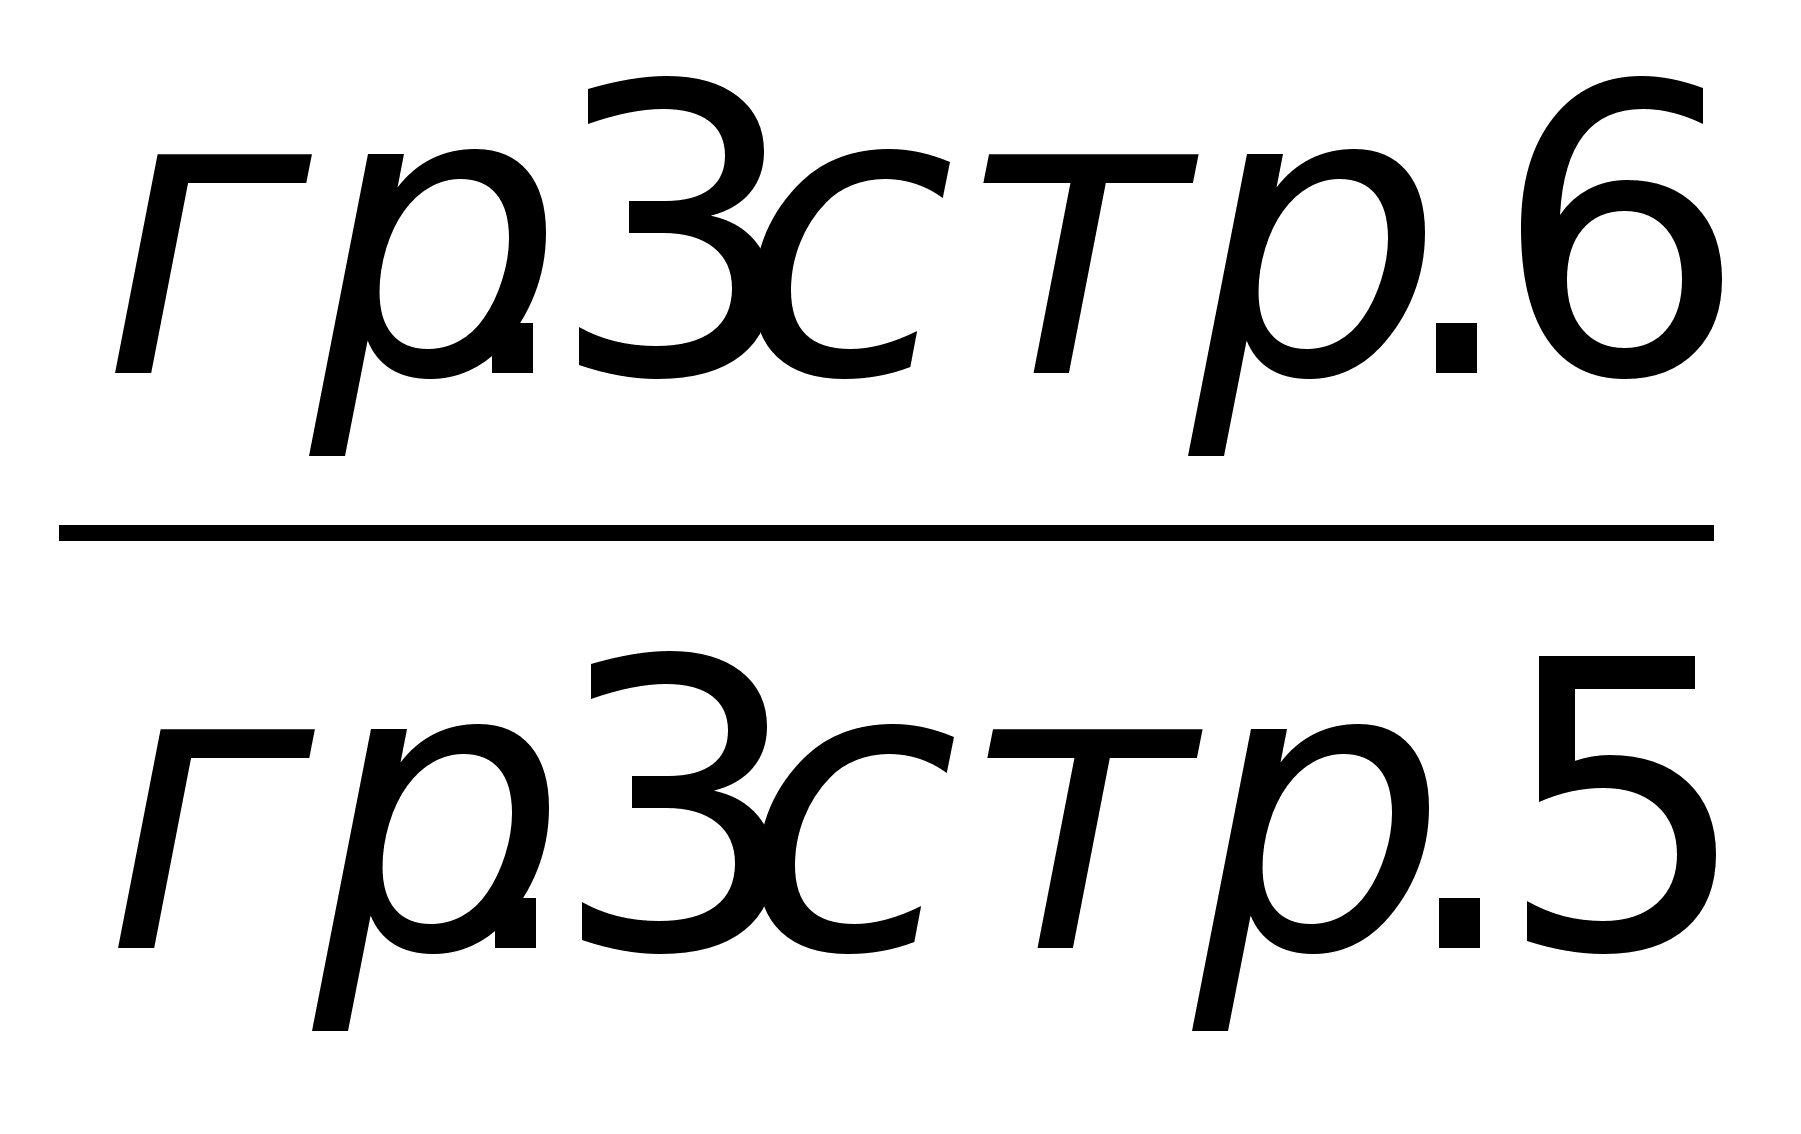 .
По долгосрочным ссудам сумма просроченных процентов в отчетности не отражена.
Таким образом, по анализируемым материалам можно делать вывод об удовлетворительном движении кредитов банка за отчетный период.
Важнейшими факторами, в соответствии, с которыми осуществляется ранжирование кредитов, является состояние отчетности, информация о состоянии дел и счетов клиента, отношения с клиентами, наличие обеспечения. Чтобы обезопасить себя от заведомо безвозвратных ссуд, банк строит свою работу с клиентами, используя две аксиомы, проверенные временем: 1) заниматься кредитованием преимущественно тех областей, в кредитовании которых у банка уже накоплен значительный опыт; 2) не выдавать ссуд за пределы обслуживаемого региона.
Диверсификация кредитного портфеля, т.е. совокупности ссуд, выданных клиентам, - основной метод регулирования, используемый банком в процессе управления кредитными операциями.
Метод предполагает предоставление кредитов разнообразным группам клиентов - организациям и предприятиям различных отраслей и физическим лицам.
Рассредоточивая кредиты, банк получает возможность уменьшить кредитный риск, компенсировать возможные потери от задержки возврата ссуды одним заемщиком доходом от других клиентов, своевременно выполняющих свои обязательства.
Анализ отраслевой структуры позволяет определить диверсификацию кредитов по сравнению с предыдущей отчетной датой. Для этого рассчитываются удельные веса вложенных в отдельные отрасли ссуд в целом, краткосрочных и долгосрочных ссуд, а также в динамике. Этот анализ необходим для выявления зон кредитного риска, для выработки кредитной политики и определения лимитов кредитования по отдельным отраслям и клиентам банка8.
Таблица 5.
Анализ кредитов по экономическим отраслям9
На 1.04.99 |
На 1.01.2000 |
|||||
| краткосрочные | Долгосрочные | всего | краткосрочные | долгосрочные | всего | |
| 1 | 2 | 3 | 4 | 5 | 6 | |
| Промышленность | 10344 | 350 | 10694 | 15763 | 5350 | 21113 |
| % к итогу | 11,5 | 0,4 | 11,9 | 9,4 | 3,2 | 12,6 |
| Транспорт и связь | 1608 | 1608 | 2737 | 2737 | ||
| % к итогу | 1,8 | 1,8 | 1,6 | 1,6 | ||
| Сельское хозяйство | 1554 | 1554 | 1351 | 1351 | ||
| % к итогу | 1,7 | 1,7 | 0,8 | 0,8 | ||
| Строительство | 12457 | 12457 | 38808 | 12303 | 51111 | |
| % к итогу | 13,9 | 13,9 | 23,1 | 7,3 | 30,4 | |
| Торговля и область питания | 7419 | 7419 | 9138 | 9138 | ||
| % к итогу | 8,3 | 8,3 | 5,4 | 5,4 | ||
| Прочие отрасли | 56010 | 56010 | 52679 | 30040 | 82719 | |
| % к итогу | 62,4 | 62,4 | 31,3 | 17,9 | 49,2 | |
| Итого | 89392 | 350 | 89742 | 120476 | 47693 | 168169 |
| % к итогу | 99,6 | 0,4 | 100 | 71,6 | 28,4 | 100 |
| Потребительские ссуды | 13941 | 13941 | 18494 | 18494 | ||
| Всего | 103333 | 350 | 103683 | 138970 | 47693 | 186663 |
Из таблицы видно, что банк отличается нерациональной структурой кредитных вложений, основная доля вложена в прочие отрасли экономики – 49,2%. На втором месте вложения в строительство – 30,4%, доля вложений в промышленность – 12,6% и торговлю – 5,4% - сравнительно не высоки. Однако по сравнению с данными начала отчетного периода диверсификация кредитных вложений улучшилась. Возросли вложения в строительство, в промышленность, уменьшились — в прочие отрасли, увеличились вложения в потребительские ссуды в 1,3 раза. Таким образом, не смотря на относительное улучшение диверсификации кредитного портфеля за 1999 год, банку все же следует в целях снижения риска продолжить политику дальнейшего увеличения кредитных вложений в промышленность, строительство, транспорт, потребительские ссуды и уменьшить кредитование прочих, не основных отраслей, где по прежнему расположена основная зона кредитного риска банка. Банку следует выработать обоснованные лимиты кредитования различных отраслей промышленности и долгосрочных кредитов населению.
2.2 АНАЛИЗ КРЕДИТНОГО РИСКА АКБ «БРР»
Целью АКБ «БРР» в области управления кредитными, валютными и рыночными рисками является обеспечение финансовой устойчивости и минимизация потерь при проведении активных операций. Для достижения этих целей при создании банка в 1999году было образовано специальное подразделение с функциями учета, анализа и мониторинга рисков, создания системы лимитов и резервов под различные виды рисков. Все активные операции Банка, подверженные рискам, подлежат предварительному, текущему и последующему контролю.
Как уже отмечалось, определенные экономические условия, в которых работают российские банки - инфляция, нестабильность финансового положения клиентов - усиливают кредитные риски, обусловливают применение форм кредитования, защищающих интересы банка-кредитора. Банк Развития Региона не является исключением.
На величину кредитного риска в нашей стране воздействуют как макро-, так и микроэкономические факторы. К числу важнейших макроэкономических факторов, повлиявших на рост кредитных и прочих рисков банковской деятельности в России следует отнести:
- высокий уровень экономического риска как следствие экономического, политического и социального кризиса в стране;
- проведение правительством жесткой политики финансовой стабилизации, основанной на монетарных рецептах ограничения денежной массы и уменьшения государственных расходов, которая привела к небывалому спаду производства, взаимным неплатежам субъектов экономики и, естественно, росту невозврата банковских ссуд.
Макроэкономическая ситуация в стране является важной причиной роста объемов просроченной ссудной задолженности и невозврата банковских ссуд. Вместе с тем, нередко наблюдаются намеренные сознательные действия по задержке погашения и невозврату ссуд со стороны заемщиков и по выдаче заведомо безнадежных ссуд со стороны банкиров. Все это позволяет отнести кредитный риск к числу наиболее важных факторов современного нестабильного состояния банковской системы России.
Особое значение в связи с этим приобретает анализ обеспеченности ссуд. Обеспечение ссуд анализируется по видам обеспечения и его качеству.
Цель анализа – выявить степень обеспеченности выдаваемых ссуд, а следовательно, и возможность компенсации при невозврате ранее выданных кредитов и покрытия рисков10. Для анализа обеспеченности ссуд необходимо определить удельные веса отдельных видов обеспечения в сумме ссудной задолженности клиентов банка. Как видно из таблицы 2.3., доля кредитов выданных под залог составила 90% (в том числе по производству – 11,7%, по строительству – 28%, по торговле – 4%, по транспорту – 1,6%, по прочим – 36%, по физ.лицам – 8,3%, сельское хозяйство – 0,4%); доля гарантий – 3% (по промышленности 0,3%, по прочим 2,7%), доля доверительных кредитов 7% (по строительству – 0,6%, по торговле – 0,3%, по прочим - 5,3%, по физ.лицам – 0,8).
Однако эти данные не позволяют оценить комбинированный залог в количественном выражении, его качество и достаточность, гарантии, причины появления бланковых (доверительных) кредитов. Для этого нужно составить дополнительную таблицу по результатам ревизии кредитных дел (см. таб. 2.4).
В графе 1 таблицы отражаются ссуды, обеспеченные договорами залога, страхования или гарантиями и поручительствами. Эти договоры должны быть подтверждены актами проверки достаточности и качества залога, а также платежеспособности страхователя, гаранта или поручателя.
В графах 2—4 выделяются суммы отдельных видов комбинированного обеспечения, также удостоверенные документами.
В графе 5 показаны суммы недостаточно обеспеченных ссуд связанных условиями договора как частичное обеспечение.
В графах 6 и 7 отражаются необеспеченные ссуды указанием причин (отсутствие залога в связи с отличным финансовым положением клиента или неприемлемое качество залога).
По данным таблицы определяется эффективность залоговой политики банка. Чем больше случаев неправильно оформленных договоров залогов, фактов изменения качества обеспечения в процессе кредитования, увеличение количества бланковых кредитов, выдаваемых непервоклассным заемщикам, тем ниже качество кредитной деятельности коммерческого банка.
Из таблицы можно сделать вывод, что доля обеспеченных ссуд у банка достаточно велика в общем объеме ссудной задолженности.
В то же время обращает на себя внимание высокая доля обеспеченных кредитов, выданных под комбинированное обеспечение 93%, или 158 933 тыс. руб. Это неудобно для банка как в плане юридического оформления подобных договоров, так и в плане проверки на местах качества залога. Основное место в комбинированном залоге принадлежит залогу под товарно-материальные ценности — 81,8% или 130006 тыс.руб.; второе место занимают кредиты с недостаточным обеспечением — 12,6% или 20000 тыс.руб., третье — гарантии — 3,2% или 5127 тыс.руб., а также другой залог — 2,4% или 3800 тыс.руб.. Это говорит о достаточно высокой ликвидности залога у клиентов банка.
Из таблицы также видно, что качество доверительных кредитов достаточно высоко. Так, из 11962 тыс.руб. доверительных кредитов 75,2%, или 9000 тыс.руб. оформлены заемщику, который имел на это право, т.е. относился к заемщику 1-го класса кредитоспособности. Остальные клиенты не имели право на такой кредит. Так, на сумму 2962 тыс.руб. (или 24,8%) выданных ссуд залог был использован до истечения срока действия договора;
Таким образом, анализ обеспеченности ссуд позволяет сделать вывод о рискованных действиях в залоговой политике банка.
Таблица 6
Обеспеченность ссуд коммерческого банка (на 1.01.2000)11
| Виды обеспеченности |
Тыс.руб |
% к итогу |
||||||||||||||
|
Промышленность |
Сельское хоз-во |
Строительство |
Торговля |
Транспорт |
Прочие | Физ.лица | Всего |
Промышленность |
Сельское хоз-во |
Строительство |
Торговля |
Транспорт |
Прочие |
Физ.лица | Всего | |
Залог |
20000 | 648 | 47888 | 6776 | 2737 | 61611 | 14140 | 153800 | 11,7 | 0,4 | 28 | 4 | 1,6 | 36 | 8,3 | 90 |
| Гарантия | 537 | — | — | — | — | 4590 | — | 5127 | 0,3 | — | — | — | — | 2,7 | — | 3 |
| Доверительные кредиты | — | –– | 1000 | 606 | — | 9006 | 1350 | 11962 | — | — | 0,6 | 0,3 | — | 5,3 | 0,8 | 7 |
| Итого | 20537 | 648 |
48888 |
7382 | 2737 | 75207 | 15490 | 170889 | 12 | 0,4 | 28,6 | 4,3 | 1,6 | 44 | 9,1 | 100 |
Таблица 7
Эффективность обеспеченности кредитов (на 01.01.2000)12
| Обеспеченные ссуды | Комбинированное обеспечение ссуды | Недостаточное обеспечение | Необеспеченные ссуды | Всего | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Товаро-материальные ценности | Другой залог | Гарантии | Условия договора | Заемщик 1-го класса | Нет обеспечения | Доверительные кредиты | |
|
Тыс.руб |
|||||||
| 158927 | 130000 | 3800 | 5127 | 20000 | 90000 | 2962 | 11962 |
| % | |||||||
| 100 | 81,8 | 2,4 | 3,2 | 12,6 | 75,2 | 24,8 | 100 |
Эффективность кредитных операций во многом зависит от методов их регулирования. В банковской практике используются следующие методы:
- диверсификация кредитного портфеля;
- дифференциация кредитования в зависимости от степени кредитоспособности заемщика, характера объекта кредитования, качества залога (обеспечения), надежности гарантий, поручительств;
- пролонгация сроков кредитов;
- классификация просроченных ссуд и формирование денежных резервов;
- реабилитация проблемных кредитов.
Диверсификация кредитования предполагает неодинаковый подход банка к клиентам в процессе выдачи и погашения ссуд. Поскольку финансовая устойчивость клиентов не одинакова, а качество обеспечения кредита в каждом отдельном случае различно, банк не может установить единый порядок кредитования, одинаковые для всех его условия, сроки и схему. Применение данного метода предполагает проведение анализа погашения выданных ссуд.
Задачи анализа – выявление тенденций оборачиваемости кредита или принятие необходимых мер в случае противоположного явления.
Анализ погашения выданных кредитов проводится по размерам просроченных ссуд, переоформленных кредитов, резервам на покрытие сомнительных долгов по кредитам и фактам списания безнадежных ссуд. Объемы и длительность просроченной задолженности анализируется в зависимости от срока ее возникновения и удельного веса каждой группы в общей сумме выданных банком кредитов.
Таблица 8
Задолженность коммерческого банка (на 01.01.2000)13
| Виды задолженности | В тыс.руб | В % | ||||||||||||||
|
Промышленность |
Сельское хоз-во |
Строительство |
Торговля |
Транспорт |
Прочие отрасли |
Физ.лица |
Всего |
Промышленность |
Сельское хоз-во |
Строительство |
Торговля |
Транспорт |
Прочие отрасли |
Физ.лица |
Всего |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | |
| Текущая (непросроченная) | 20537 | 648 | 48888 | 7382 | 2737 | 75207 | 15490 | 170889 | 97,3 | 45,1 | 95,7 | 80,8 | 100 | 90,9 | 83,78 | 91,5 |
| Просроченная от 1 до 30 дней | — | — | 143 | 666 | — | 1457 | 4 | 2270 | — | — | 0,3 | 7,3 | — | 1,8 | 0,02 | 1,2 |
| Просроченная от 31 до 60 дней | — | — | — | — | — | 2055 | 2000 | 4055 | — | — | — | — | — | 2,5 | 10,8 | 2,2 |
| Просроченная от 61 до 180 дней | — | — | 500 |
90 |
— | — | — | 590 | — | — | 1 | 1 | — | — | — | 0,3 |
| Просроченная более 181 дня | 576 | 788 | 1580 | 1000 | — | 4000 | 1000 | 8944 | 2,7 | 54,9 | 3 | 10,9 | — | 4,8 | 5,4 | 4,8 |
| Итого | 21113 | 1436 | 51111 | 9138 | 2737 | 82719 | 18494 | 186748 | 100 | 100 | 100 | 100 | 100 | 100 | 100 | 100 |
Из таблицы 8 видно, что доля просроченной задолженности в общей сумме кредитов банка составила 8,5%. В том числе просрочены от 1 до 30 дней – 1,2%, от 31 до 60 дней – 2,2%, от 61 до 180 – 0,3%, более 181 дня – 4,8%. Вся просроченная задолженность образовалась в разных отраслях экономики — в промышленности – 576 тыс.руб., в сельском хозяйстве – 788 тыс.руб., в строительстве – 2223 тыс.руб., в торговле – 1756 тыс.руб., в прочих отраслях – 7512 тыс.руб. и по физическим лицам – 3004 тыс.руб.
Таким образом, следует выявить причины невозврата ссуд в срок в основном свыше 181 дня.
Далее было бы необходимо определить долю пролонгированных ссуд в кредитном портфеле банка, но в связи с тем, что не было возможности получить доступ к кредитным делам клиентов банка, анализ переоформленных кредитов провести не представилось возможным. Что касается списанных кредитов за счет резерва или собственных средств банка, то такие операции не проводились.
В современных условиях особое значение приобретает качественная оценка активов и управление ими. В этой связи для достижения цели минимизации кредитного риска необходимо анализировать динамику роста кредитных вложений в увязке с ресурсами.
Банки в процессе своей деятельности должны проводить четкую целенаправленную политику в области вложений капитала. При этом они должны преследовать цели: получение максимальной прибыли от вложений; достижение максимального управления кредитным портфелем; поддержание необходимого уровня ликвидности и платежеспособности; создание резервов роста и т.д. Реализовать эти цели можно, строго придерживаясь в своей деятельности рекомендации Банка России по оценке степени кредитного риска, изложенных в Инструкции N 17 от 24.08.1993 г., приложении N 6 к инструкции N 17, письме Банка России N 130а от 20.12.1994 г.
Центральный банк РФ определил также порядок формирования и использования резерва на возможные потери по ссудам, создаваемого коммерческими банками (Инструкция N 62-а от 30.06.1997 года "О порядке формирования и использования резерва на возможные потери по ссудам").
Ограничивать подверженность банков портфельным рискам, призваны также экономические нормативы, установленные Банком России для всех кредитных организаций в Инструкции N1 от 30.01.1996 г. и других нормативных актах. В соответствии с этими документами классификация выданных ссуд и оценка кредитных рисков производится в зависимости от наличия соответствующего и надлежащим образом оформленного реального обеспечения, а также длительности просроченной задолженности. В результате кредитный портфель банка разбивают на группы кредитов, ранжированных по их качеству в зависимости от степени кредитного риска.
Таблица 9
Классификация ссуд исходя из формализованных
критериевоценки кредитных рисков
| Обеспеченная | Недостаточно обеспеченная | Необеспеченная | |
Текущая ссудная задолженность при отсутствии просроченных процентов по ней |
1 | 1 | 1 |
| Отчисления в резерв в % | 1 | 1 | 1 |
| Ссудная задолженность с просроченной выплатой по основному долгу до 5 дней включительно | 1 | 2 | 3 |
| Текущая задолженность с просроченной выплатой процентов до 5 дней включительно | |||
| Переоформленная один раз без каких либо изменений условий договора | |||
| Отчисления в резерв в % | 1 | 20 | 50 |
| Ссудная задолженность с просроченной выплатой по основному долгу от 6 до 30 дней включительно | 2 | 3 | 4 |
| Текущая задолженность с просроченной выплатой процентов от 6 до 30 дней включительно | |||
| Переоформленная один раз с изменениями условий договора по сравнению с первоначальным, либо переоформленная два раза без изменений условий договора | |||
| Отчисления в резерв в % | 20 | 50 | 100 |
| Ссудная задолженность с просроченной выплатой по основному долгу от 31 до 180 дней включительно | 3 | 4 | 4 |
| Текущая задолженность с просроченной выплатой процентов от 31 до 180 дней включительно | |||
| Переоформленная два раза с изменением условий договора или более двух раз независимо от наличия таких изменений ссуды | |||
| Отчисления в резерв в % | 50 | 100 | 100 |
| Ссудная задолженность с просроченной выплатой по основному долгу свыше 180 дней или текущая задолженность с просроченной выплатой процентов свыше 180 дней | 4 | 4 | 4 |
| Отчисления в резерв в % | 100 | 100 | 100 |
Примечание: цифры от 1 до 4 означают группы риска.
При невозможности погашение ссуды непосредственно заемщиком и поручителем банк списывает ссуду на убытки. Для этих целей в банках создаются специальные страховые фонды на покрытие кредитных рисков. Резервы на покрытие убытков по кредитным операциям создаются в размере страхового возмещения необходимого для покрытия рисков по каждой группе кредитов. Таким образом, чем более рисковую кредитную политику проводит банк, тем больший страховой резерв он должен создать, использовав для этого средства из прибыли.
Проведем анализ формирования резерва на возможные потери по ссудам в АКБ «БРР». Анализ включает оценку правильности распределения выданных ссуд по группам риска и их отражение в отчетности банка, достаточности размера резерва на покрытие потерь по кредитным рискам и соответствие расчетной суммы резерва фактически созданному.
Таблица 9 «а»
Сумм задолженности по группам риска14
| Промышленность | Сельское хоз-во | Строительство | Торговля | Транспорт | Прочие отрасли |
Физ. лица |
Всего | |
|
I группа |
20537 | 648 | 47408 | 7382 | 2737 | 75207 | 15490 | 169409 |
|
II группа |
— | — | 1623 | 666 | — | 1457 | 4 | 3750 |
|
III группа |
— | — | 500 | 90 | — | 2055 | 2000 | 4645 |
|
IV группа |
576 | 788 | 1580 | 1000 | — | 4000 | 1000 | 8944 |
| Итого | 21113 | 1436 | 51111 | 9138 | 2737 | 82719 | 18494 | 186748 |
Таблица 9 «б»
Условный расчет размера кредитного риска
|
№ п/п |
Группы кредитного риска |
Текущая задолженность |
Сумма просроченной ссудной задолженности на отчетную дату с оставшимися сроками погашения |
Коэффициент, % |
Резерв по текущей задолженности |
Сумма расчетного резерва по кредитам на оставшийся срок по просроченным ссудам | ||||||||
| Менее 1 мес. | От 1 до 6 мес. | От 6 до 1 года | Свыше 1 года | Всего | Менее 1 мес. | От 1 до 6 мес. | От 6 до 1 года | Свыше 1 года | Всего | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 |
| 1. | I | 127057 | 127057 | 1 | 1270 | 1270 | ||||||||
| 2. | II | 1110 | 1702 | 2812 | 20 | 562 | 562 | |||||||
| 3. | III | 3484 | 3484 | 50 | 1742 | 1742 | ||||||||
| 4. | IV | 6708 | 6708 | 100 | 6708 | 6708 | ||||||||
| 5. | Итого | 128167 | 1702 | 3484 | 6708 | 140061 | 1270 | 562 | 1742 | 6708 | 10282 | |||
Согласно Инструкции №62а «О порядке формирования и использования резерва на возможные потери по ссудам» резерв на возможные потери по ссудам создается в обязательном порядке всеми банками начиная с отчетности на 1 февраля 1999 года в размере 75% от всей ссудной задолженности.
Проанализировав данные расчета размера кредитного риска в АКБ «БРР» ссуды IV группы риска составляют 4,8%, ссуды III группы – 2,5%, ссуды II группы – 2%, ссуды I первой группы 90,7% от размера кредитного портфеля банка. Общая степень риска составит 7,3%.
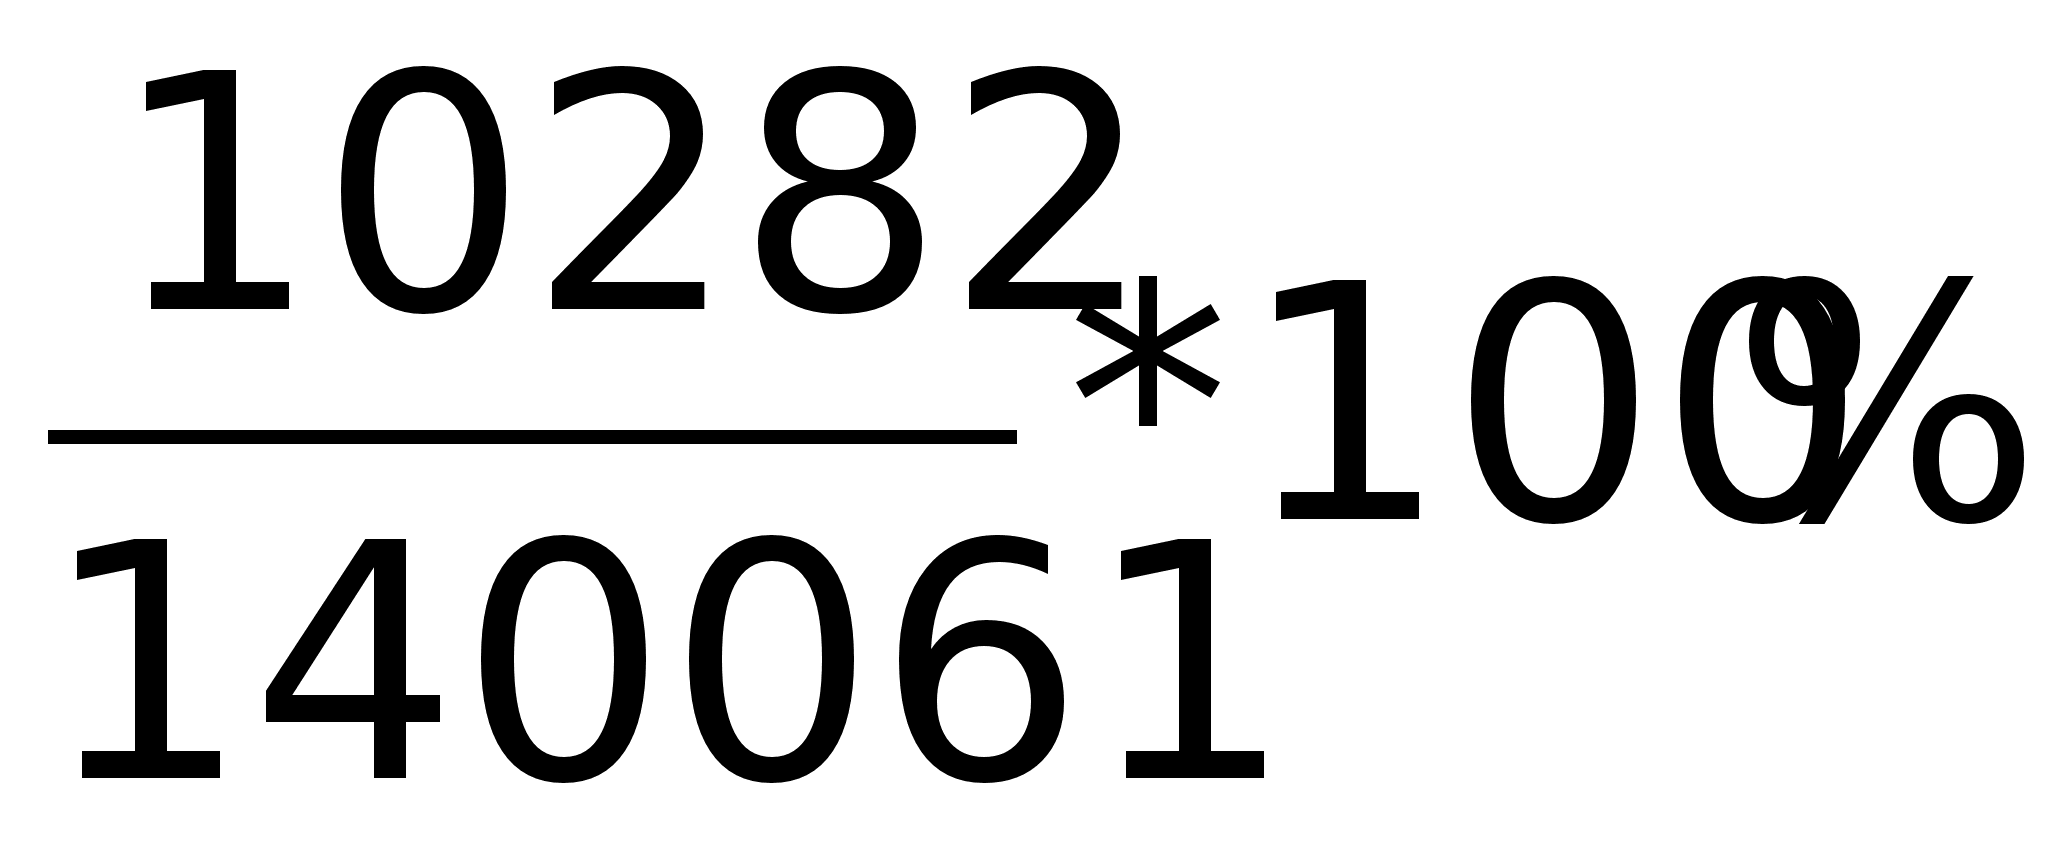
где, 10282 тыс.рублей – сумма созданного резерва, а 140061 тыс.рублей – 75% от всей ссудной задолженности АКБ «БРР».
В целом можно констатировать, что банк ведет мало рискованную кредитную политику.
Г Л А В А 3.
ПРОБЛЕМЫ И ПУТИ СНИЖЕНИЯ КРЕДИТНЫХ РИСКОВ КОММЕРЧЕСКОГО БАНКА В СОВРЕМЕННЫХ УСЛОВИЯХ
3.1. ПРОБЛЕМЫ УПРАВЛЕНИЯ КРЕДИТНЫМИ РИСКАМИ КОММЕРЧЕСКОГО БАНКА В СОВРЕМЕННЫХ УСЛОВИЯХ
Кредитный риск российских банков остается высоким. Российская банковская система - одна из наименее развитых среди банковских систем развивающихся рынков. Уровень финансовых активов по отношению к ВВП в России крайне низок и составляет 14%,. до кризиса августа 1998 г - 25%.
Риск и бизнес - это два неразделимых понятия, избежать кредитного риска нельзя, его можно только минимизировать. Только благодаря комплексному подходу к решению проблем безопасности и правильному сочетанию различных ее составляющих можно чувствовать себя в безопасности.
Управление банковскими операциями фактически является менеджментом рисков, связанных с банковским портфелем, с набором активов, которые обеспечивают банку прибыль от своей деятельности. Основой же управления какими-либо финансовыми активами банка выступает принцип диверсификации активов, позволяющий расширить спектр банковских доходов. Это, в свою очередь, служит основой стабильности финансово-кредитного института в условиях конъюнктурных изменений.
Последствия неверных оценок рисков или отсутствия возможности противопоставить действенные меры могут быть самыми неприятными. Приведем несколько соответствующих примеров из практики западных банков.
В 1989 г. Британский Midland Bank потерял 116 млн.ф.ст. в результате ошибочного прогноза в отношении уровня ссудного процента по кредитам.
В феврале 1990 г. после неудачной попытки найти финансовую поддержку рухнул крупный американский банк Drexel Burnham Lambert, который доминировал на рынке так называемых сомнительных облигаций небольших и малоизвестных фирм, капиталовложения в акции которых были связаны с большим риском, но с повышенным дивидендом. Крах рынка в результате финансовых злоупотреблений привел к краху самого банка, а также поставил под угрозу существование целого ряда сберегательных банков, поместивших свои средства в эти акции под гарантии DBL.
В январе 1991 г. Американский Bank of New England предупредил своих клиентов, что после списания невозвратных кредитов в 4 квартале 1990 г его потери составили 450 млн. Долл. В последовавшей затем панике его клиенты изъяли со счетов более 1 млрд. долл., и банк обанкротился. Потребовалось вмешательство федерального правительства и оказание банку помощи в размере 2,3 млрд. долл., чтобы предотвратить цепную реакцию банковских крахов по стране. Банк сохранил свое существование, но полностью утратил независимость.
Существуют общие причины возникновения банковских рисков и тенденции изменения их уровня. Во всех случаях риск должен быть определен и измерен.
В структуре активов можно выделить элементы с разным уровнем ликвидности. В этом аспекте важным направлением оценки и оптимизации структуры активов банка является управление высоколиквидными активами.
К высоколиквидным активам могут быть отнесены остатки средств на корреспондентских счетах банка, в кассе, средства, вложенные в ценные бумаги надежных эмитентов. В структуре высоколиквидных активов банков, вложения в ценные бумаги имеют незначительную долю. Это приводит к тому, что банк попадает в противоречивую ситуацию: высоколиквидные активы не обеспечивают доходов, что, в свою очередь, негативно сказывается на ликвидности банка в целом, поскольку полученные доходы увеличивают размер собственных средств банка.
Итак, формирование высоколиквидных доходных активов банка имеет целью обеспечение достаточной его ликвидности без значительного уменьшения прибыльной базы. Одновременно с этим доходы от высоколиквидных активов не могут обеспечить прибыльную деятельность банка вследствие превышения цены платных ресурсов над уровнем прибыльности данных активов. По всему выходит, что российские коммерческие банки не могут жить без предоставления кредитов, получая основную прибыль за счет их выдачи. И чем больше сумма выданных кредитов, тем больше возможная прибыль банка. Однако, если сумма выданных кредитов превышает сумму обязательств, становится очевидно, что банк работает слишком рискованно, его ликвидность может находиться под угрозой.
Учитывая все это, становится ясно, что сейчас, более чем когда-либо, банковская деятельность - это управление кредитных рисками. Источником этих рисков являются неожиданные изменения платежеспособности заемщиков, ставок процента и балансовых потоков средств. Перед банками стоит целый ряд вопросов, связанных с анализом и управлением кредитными рисками, а также планированием стратегии своего развития.
Для достижения минимизации кредитных рисков используется большой арсенал методов, включающий формальные, полуформальные и неформальные процедуры оценки кредитных рисков. Хотя современный методический инструментарий направлен на облегчение принятия кредитных решений, он далеко не идеален и в ряде случаев может даже дезориентировать банковских специалистов. Аналогичная ситуация характерна и для самого механизма устранения рисков, также основанного на детальных расчетах, схемы которых могут содержать методологические изъяны. Рассмотрим некоторые проблемы, возникающие в подобных обстоятельствах.
Одним из классических способов минимизации кредитных рисков является внесение заемщиком залога. Однако такой путь не гарантирует успеха кредитной политике банка. Одной из причин этого является возникающая при управлении кредитными рисками рефлексивная взаимосвязь между займом и залогом. Впервые этот эффект был системно проанализирован Дж. Соросом в качестве частного случая его общей теории рефлексивности. Раскроем суть данной теории применительно к процессу управления кредитными рисками.
Между кредитом и залогом существуют прямые и обратные связи. При этом залог трактуется максимально широко - как нечто, определяющее кредитоспособность должника независимо от того, передается оно в действительности в залог или нет. В качестве залога может выступать либо собственность, либо ожидаемый в будущем