Xreferat.com » Рефераты по банковскому делу » Деятельность коммерческих банков
Деятельность коммерческих банков
BORDER=1 BORDERCOLOR="#000000" CELLPADDING=3 CELLSPACING=0>
Элемент
методики
Содержание
элементов
Объект
оценки
Сегмент
кредитного
портфеля в
части ссуд,
предоставленных
юридическим
лицам
Субъект
оценки
Кредитный
департамент,
кредитный
комитет, служба
внутреннего
контроля и
аудита банки
и аналитическое
подразделение,
Элемент
методики
Содержание
элементов
определяющие
направления
развития банка,
разрабатывающие
новые банковские
услуги
Периодичность
оценки
Отражается
в кредитной
политике банка
и (или) других
внутрибанковских
инструкциях
Критерии
оценки
Степень
кредитного
риска, уровень
доходности
и ликвидности
Показатели
оценки качества
ссуд, предоставленных
юридическим
лицам
Основные
(финансовое
положение
заемщика,
обслуживание
долга) Дополнительное
(качество залога,
перспективы
развития
заемщика)
Классификация
ссуд по группам
качества
Группа
качества ссуды
определяется
на основе
сочетания
основных
показателей
с поправкой
па уровень
дополнительных
Определение
качества ссудного
сегмента
посредством
системы финансовых
коэффициентов
Степень
кредитного
риска оценивается
посредством
коэффициентов
К1—К8, методика
расчета которых
приведена
ниже
Сводная
оценка качества
ссудного сегмента
кредитного
портфеля в
части юридических
лиц
Качество
ссудного сегмента
кредитного
портфеля
определяется
на основе класса
(группы качества)
показателей,
оценивающих
кредитный
портфель с
позиции выбранных
критериев,
с учетом значимости
этих показателей
(в %)
Управление кредитным риском сегмента размещенных депозитов и МБК Таблица 6
| Этап управления | Содержание |
| Идентификация | Ухудшение финансового положения банка-контрагента |
| риска | Повышение делового риска банка контрагента |
| Снижение степени диверсификации сегмента | |
| Снижение конкурентной позиции банка | |
| Рост доли проблемных МБК | |
| Ухудшение состояния рынка МБК (рост процентов, повышение | |
| конкуренции) | |
| Плохое состояние корреспондентского счета банка | |
| Оценка риска | Оценка качества размещенных депозитов и МБК по методике |
| банка | |
| Оценка делового риска по договорам МБК | |
| Оценка качества обеспечения МБК | |
| Изменение доли просроченных МБК и пролонгированных | |
| договоров | |
| Динамика доли неработающих МБК | |
| Совокупная оценка качества сегмента | |
| Мониторинг | Отслеживание цен на рынке МБК |
| риска | Контроль за соблюдением лимитов по МБК и их переутверждение |
| Контроль за финансовым положением банка-контрагента | |
| Отслеживание проблемных МБК | |
| Внесение изменений в принципы и организацию работы | |
| на рынке МБК | |
| Разработка требований к содержанию мотивированных | |
| заключений | |
| Разработка и изменение порядка принятия решения | |
| по выдаче МБК | |
| Разработка порядка списания МБК в соответствии | |
| с Положением 254-П | |
| Разработка требований к документации, оформляющей | |
| выдачу и погашение МБК |
Перечень методик анализа финансового положения Таблица 7
| Наименование | Год создания | Количество оцениваемых компонентов |
| FIMS | 1975-1993 | 29-13 |
| UBSS | 1986 | 6 |
| CAEL | 1985 | 4 |
| CAMEL | 1979 | 5 |
| CAMELS | 1996 | 6 |
Первый этап определения качества МБК Таблица 8
| Финансовое положение | Обслуживание долга | ||
| хорошее | среднее | плохое | |
| Хорошее | Первая группа качества | Вторая группа качества | Третья группа качества |
| Среднее | Вторая группа качества | Третья группа качества | Четвертая группа качества |
| Плохое | Третья группа качества | Четвертая группа качества | Пятая группа качества |
Второй этап оценки качества МБК Таблица 9
| Группа качества | Негативный имидж банка заемщика |
| Первая | Третья группа качества |
| Вторая | Четвертая группа качества |
| Третья | Пятая группа качества |
| Четвертая | Пятая группа качества |
| Пятая | Пятая группа качества |
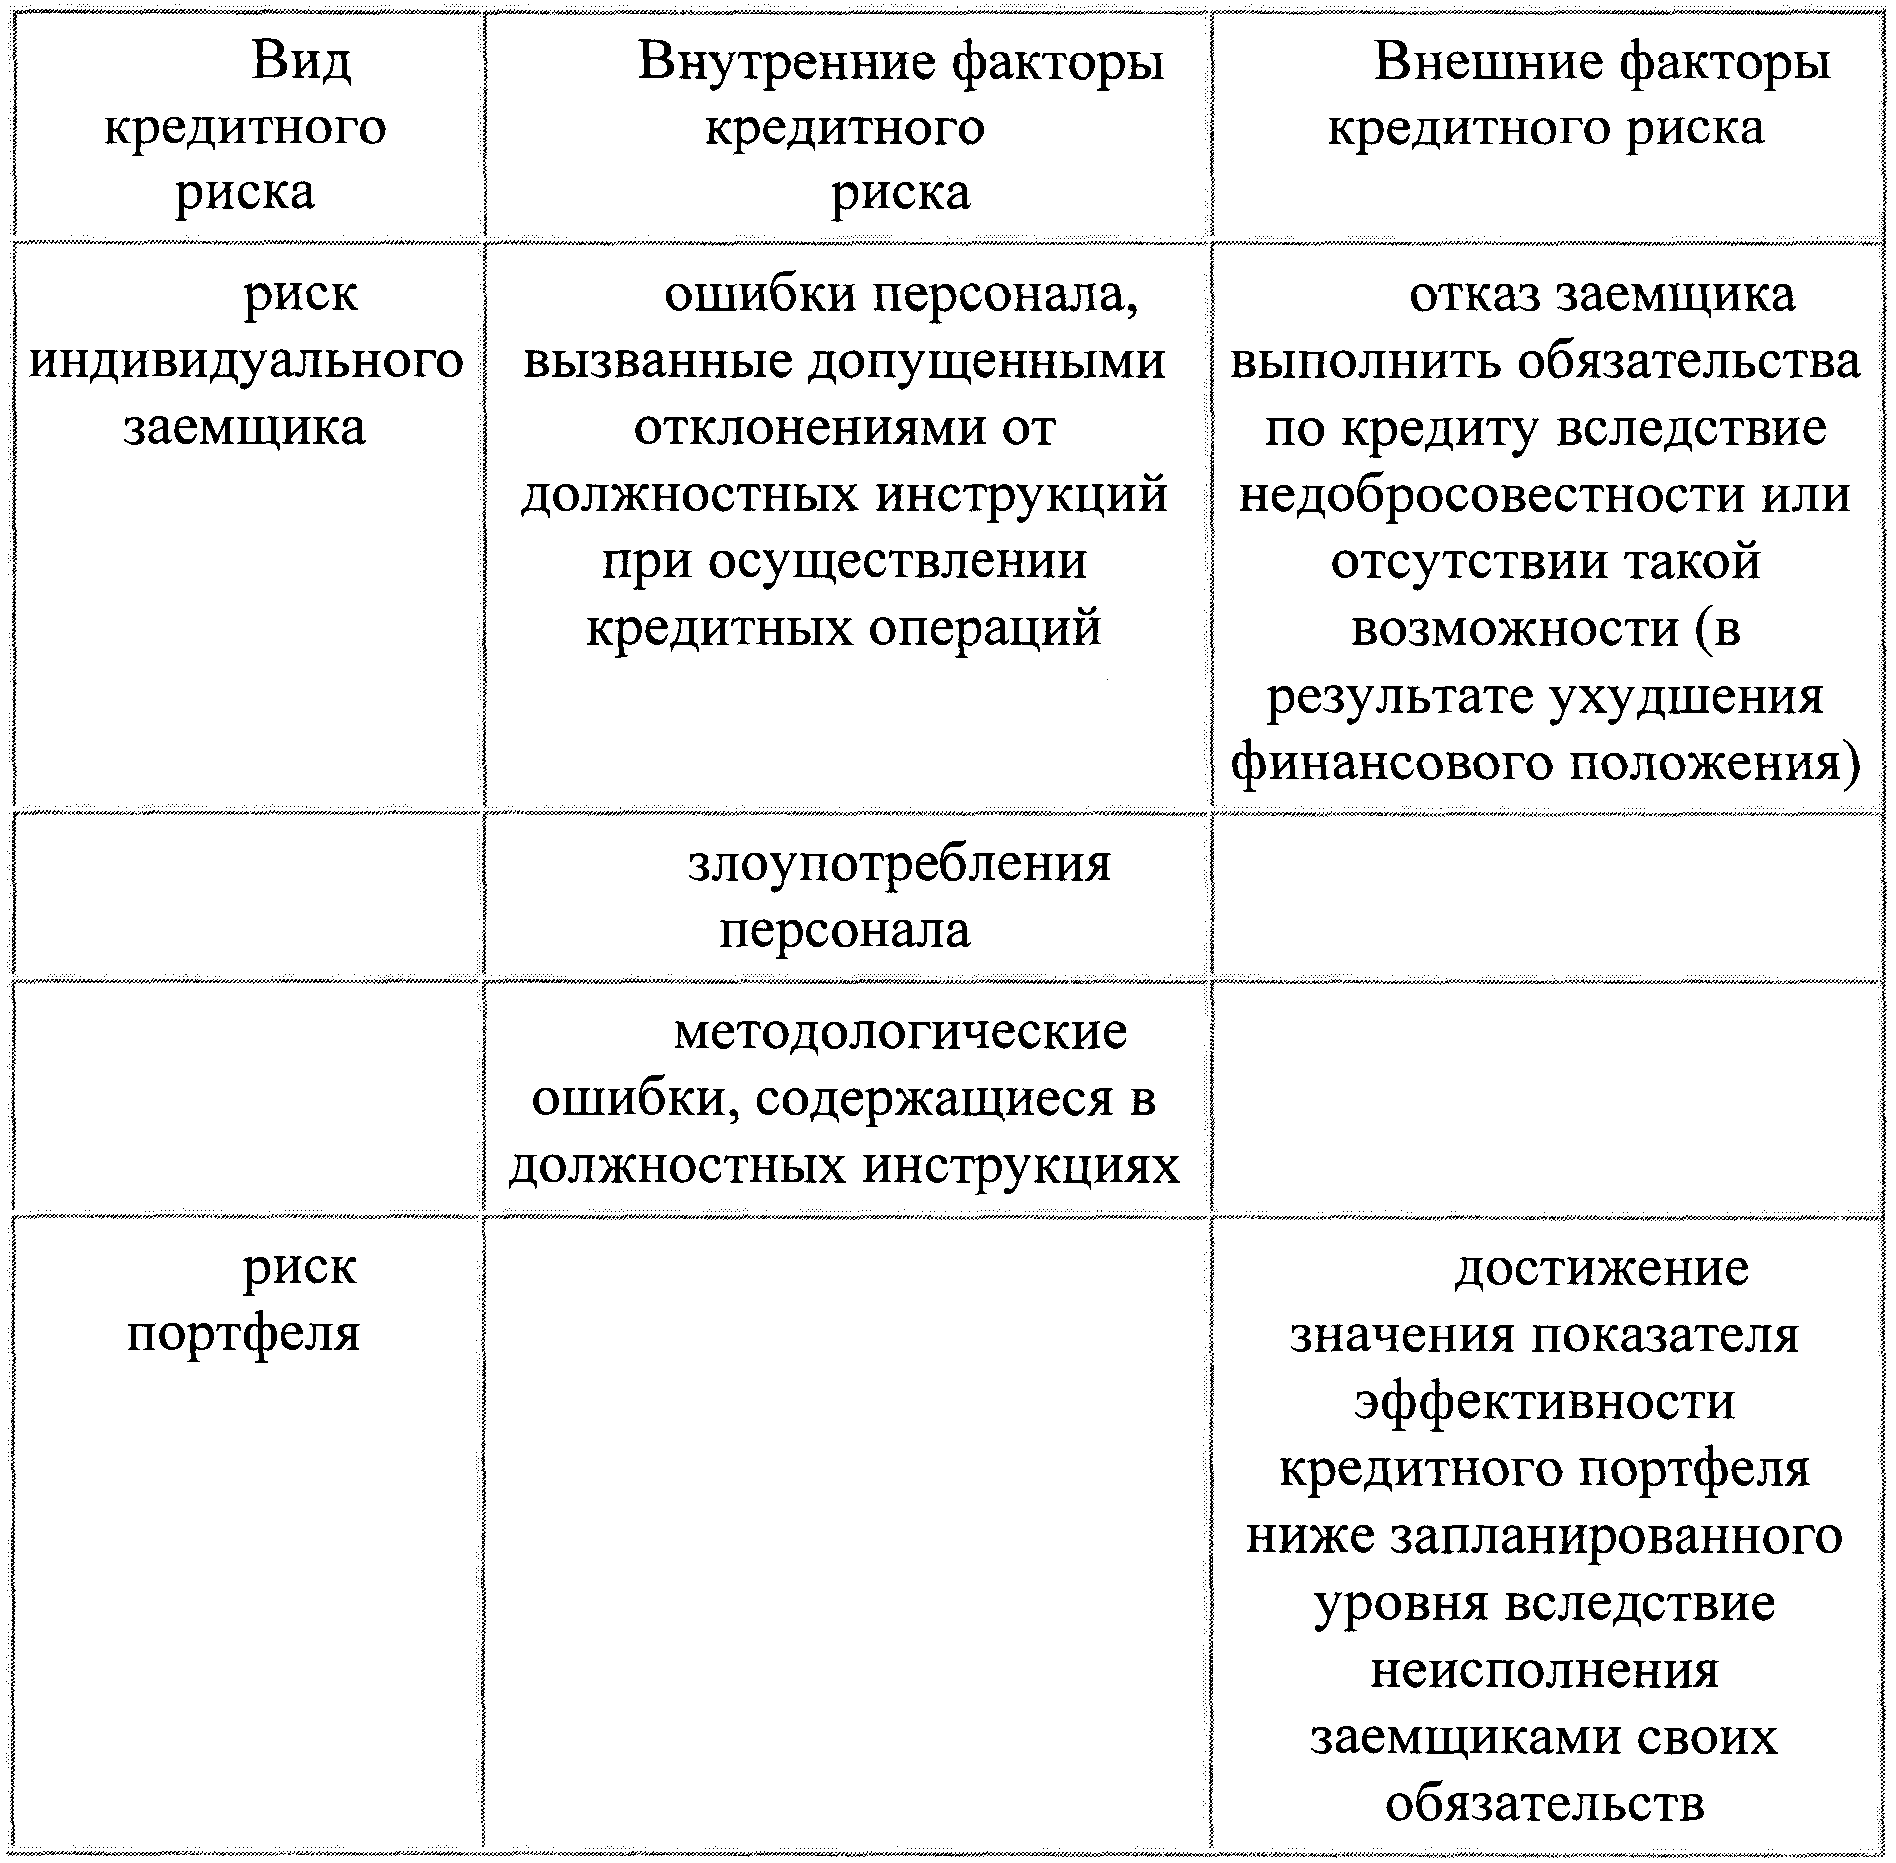
Факторы кредитного риска Таблица 10.
Данные об объемах предоставленных кредитов коммерческими банками России Таблица 11
| Дата | Кредиты, предоставленные | |||||
| физическим лицам | юридическим лицам | банкам | ||||
| млн руб. | % | млн руб. | % | млн руб. | % | |
| 01.01.2001 | 20 078 | 5,3 | 300 248 | 79,3 | 58 157 | 15,4 |
| 01.03.2001 | 22 151 | 5,4 | 320 843 | 78,1 | 67 797 | 16,5 |
| 01.06.2001 | 22 554 | 5,3 | 321 192 | 75,6 | 81 083 | 19,1 |
| 01.09.2001 | 24 594 | 5,6 | 331 100 | 76,0 | 79 735 | 18,3 |
| 01.01.2002 | 27 630 | 4,9 | 445 190 | 79,14 | 89 700 | 15,6 |
| 01.03.2002 | 29 263 | 4,9 | 469 155 | 79,1 | 94 922 | 16,0 |
| 01.06.2002 | 32 830 | 5,2 | 521 864 | 82,0 | 81 581 | 12,8 |
| 01.09.2002 | 40 090 | 5,6 | 583 580 | 81,5 | 92 547 | 12,9 |
| 01.01.2003 | 44 749 | 4,9 | 763 346 | 83,6 | 104 714 | 11,47 |
| 01.03.2003 | 58 578 | 6,1 | 785 640 | 81,4 | 121 466 | 12,6 |
| 01.06.2003 | 76 427 | 6,9 | 852 323 | 77,3 | 173 743 | 15,8 |
| 01.09.2003 | 80 707 | 6,6 | 972 247 | 79,8 | 165 104 | 13,6 |
| 01.01.2004 | 94 653 | 6,7 | 1 191 452 | 84,1 | 129 929 | 9,18 |
| 01.03.2004 | 97 631 | 6,6 | 1 210 214 | 81,8 | 170 824 | 11,6 |
| 01.06.2004 | 109 243 | 6,8 | 1 302 524 | 80,6 | 204 800 | 12,7 |
| 01.01.2004 | 142 158 | 7,2 | 1 612 686 | 81,98 | 212 359 | 10,79 |
| 01.03.2005 | 151 306 | 7,4 | 1 692 897 | 82,5 | 208 961 | 10,2 |
| 01.06.2005 | 198 083 | 8,99 | 1 805 776 | 81,9 | 199 805 | 9,07 |
| 01.01.2005 | 299 678 | 10,7 | 2 299 943 | 82,2 | 195 874 | 7,01 |
| 01.03.2005 | 322 370 | 11,2 | 2 336 665 | 81,28 | 215 840 | 7,51 |
| 01.06.2006 | 408 666 | 12,5 | 2 560 566 | 78,2 | 306 003 | 9,3 |
| 01.09.2006 | 492 597 | 13,6 | 2 802 881 | 77,2 | 337 001 | 9,3 |
| 01.01.2007 | 618 862 | 15,1 | 3 189 317 | 77,6 | 303 440 | 7,4 |
| 01.07.2007 | 803 356 | 16,5 | 3 618 201 | 74,2 | 456 026 | 9,3 |
| 01.01.2008 | 1 179 250 | 20,2 | 4 187 858 | 71,7 | 471 265 | 8,1 |
Источник: Бюллетень банковской статистики. М.: АЭИ «Прайм ТАСС», 2001-2008.
Показатели объема просроченных кредитов в общем объеме выданных средств, %Таблица 12
| Доля просроченной задолженности | 01.01.2008 | 01.01.2007 | 01.01.2006 | 01.01.2005 | 01.07.2004 |
| В объеме кредитов, предоставленных юридическим и физическим лицам,банкам | 1,87 | 1,4 | 1,45 | 1,74 | 5,24 |
| В объеме кредитов, предоставленных юридическим лицам | 1,2 | 1,5 | 1,24 | 1,33 | 4,53 |
| В объеме кредитов, предоставленных физическим лицам | 1,87 | 1,39 | 0,11 | 0,11 | 0,21 |
| В объеме кредитов, предоставленных банкам | 0,03 | 0,76 | 0,1 | 0,3 | 0,5 |
Источник: Бюллетень банковской статистики, 2004—2008 гг.
Структура предоставленных кредитов крупнейших банков России, % Таблица 13
| Банк | Сегмент портфеля | Удельный вес в кредитном портфеле на 31 декабря | |||
| 2008 г. | 2007 г. | 2006 г. | 2005 г. | ||
| Альфа-Банк | Ссуды банкам Ссуды корпоративные Ссуды потребительские | 6,5 92,8 0,6 | 4,3 95,0 0,7 | 5,9 93,9 0,2 | 2,1 96,7 1,2 |
| Газпромбанк | Ссуды банкам Ссуды корпоративные Ссуды потребительские | 9,3 87,9 2,8 | 11,6 85,9 2,5 | 22,7 74,7 2,6 | 16,4 81,8 1,9 |
| УралСиб | Ссуды банкам Ссуды корпоративные Ссуды потребительские |
н/д н/д н/д |
7,8 87,6 4,6 | 10,8 85,4 3,8 | 1,6 96,3 2,2 |
| МДМ Банк | Ссуды банкам Ссуды корпоративные Ссуды потребительские | 21,2 76,1 2,6 | 15,7 82,0 2,3 | 0,2 96,8 3,0 | 14,2 64,4 21,4 |
| Русский Стандарт | Ссуды банкам Ссуды корпоративные Ссуды потребительские | 33,7 5,5 60,8 | 26,3 6,6 67,1 | 4,8 32,1 63,1 | 1,9 91,9 6,2 |
1 Бунге Н. Теория кредита. Киев,1852.С39
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.