Анализ и оценка банковского обслуживания предприятий
 Отделения
Сбербанка
России
| Валютный отдел |
| Отдел ценных бумаг |
| Экономический отдел |
| Юридический отдел |
| Бухгалтерия |
| Отдел кадров |
| Отдел пластиковых карточек |
| Отдел службы безопасности |
| Коммунальный отдел |
| Отдел вкладов |
| Отдел валютного контроля |
| Отдел расчетов и переводов |

| Филиалы Сбербанка России |
Рисунок №2. Структура Сбербанка России.
Положительные тенденции в экономике страны создали основу для расширения операций Сбербанка России.
Рост числа корпоративных клиентов существенно изменил структуру пассивов Банка. Средства на рублёвых счетах юридических лиц составили четверть от суммарных остатков средств корпоративных клиентов в российских коммерческих банках. По состоянию на 1 января 2008 года каждое четвёртое российское предприятие находилось на обслуживание в Банке.
Таблица 1 Структура акционеров на 01.01.2008 года (%)
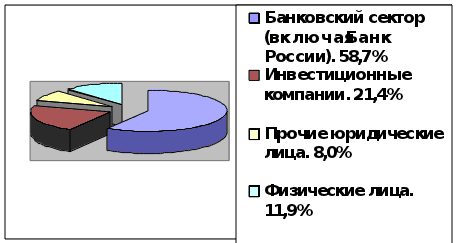
Из диаграммы видно, что наибольший удельный вес в структуре акционеров занимает банковский сектор, также немалую роль играют инвестиционные компании и физические лица, соответственно 21,4 и 11,9%. Поэтому основная управляющая роль находится в руках банковского сектора, куда также входит и Центральный банк РФ.
В 2001-2007 году работа по продвижению на рынок конкурентоспособных банковских продуктов. Предлагаемые Банком вклады учитывают потребности всех социальных групп граждан – работающих и пенсионеров, молодёжи и людей среднего возраста, они рассчитаны как на малообеспеченные слои населения, так и на людей со средним и высоким уровнем дохода. Это позволило Банку упрочить свои позиции на рынке привлечения средств физических лиц. За 2007 год его доля в объёме рублёвых вкладов населения в коммерческих банках страны увеличилась с 84,7% до 87,0%.
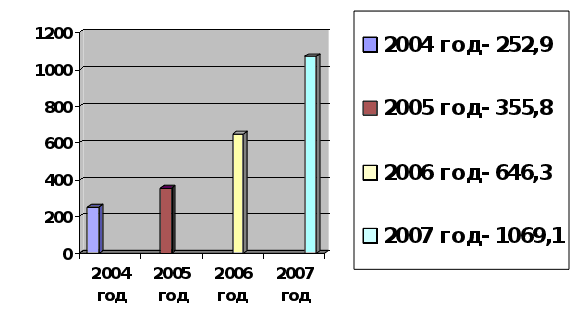 Таблица
2 Валюта баланса
(млрд. руб.)
Динамично растет валюта баланса Сбербанка, которая к 01.01.2008 года превысила 1,0 трлн. руб. против 646 млрд. руб. на начало 2007 года. Продолжает наращиваться собственный капитал Банка. Размер капитала на начало 2008 года достиг 29,6 млрд. руб. Полученная Банком прибыль способствовала увеличению капитала в 1,4 раза.
Около 40 % валюты баланса Сбербанка России приходится на 10 крупных территориальных банков - Московский (60 трлн. руб.), Московский областной, Санкт-Петербургский, Краснодарский (по 11 - 16 трлн. руб.), Нижегородский, Самарский, Ростовский, Екатеринбургский, Воронежский, Банк Татарстан (по 6 - 8 трлн. руб.). При этом 5 из приведенных десяти крупнейших банков (Московский, Санкт-Петербургский, Краснодарский, Самарский и Воронежский) обеспечили около 50 % суммы прибыли, полученной всеми территориальными банками (без учета прибыли Центрального Аппарата Банка) и 30 % собственного капитала Банка.
Приоритетным направлением размещения средств банка является кредитование реального сектора российской экономики. Объём кредитного портфеля Банка вырос за год в 2,5 раза. При предоставлении ресурсов соблюдается принцип разумной консервативности: доля просроченной кредитной задолженности в портфеле Банка составляет 4,1%, в то время как в целом по банковской системе этот показатель достигает 7%.
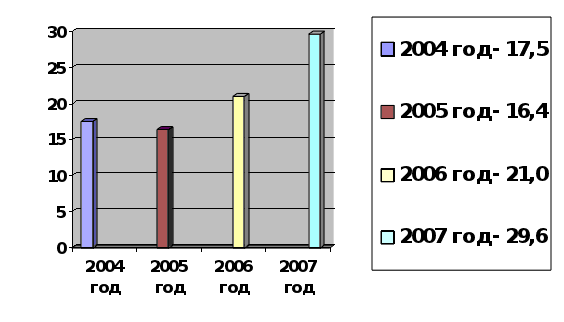 Таблица
3 Собственный
капитал (млрд.
руб.)
В период с 2004 года по 2007 год наблюдается заметный рост собственного капитала, это говорит о правильном ведении экономической деятельности банка.
Универсальный характер деятельности Банка проявился в развитие всех направлений современного банковского бизнеса. Активно наращивая своё присутствие на российском рынке драгоценных металлов, он стал крупнейшим оператором этого рынка. Существенно укрепились позиции Банка на рынке международных и российских банковских карт.
Банк стабильно и неукоснительно соблюдает критерии банковской надёжности. На конец 2007 года все экономические нормативы, установленные Банком России, выполнялись с запасом. Сбербанк России продолжал наращивать объёмы собственных средств, не прибегая к дополнительным эмиссиям акций. Полученная прибыль за 2007 год способствовала увеличению его капитала на 40%. Уставной капитал Банка составил 750,1 млн. руб.
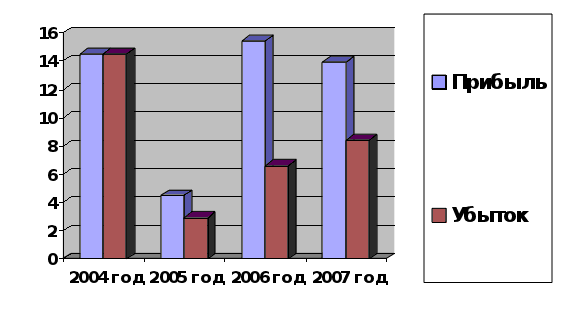 Таблица
4 Прибыль (млрд.
руб.)
2.2 Анализ расчетно-кассового обслуживания предприятий
Отдел по работе с юридическим лицами является самостоятельной структурной единицей отделения банка, возглавляются начальником отдела и подчиняется управляющему.
Отдел осуществляет по поручениям клиентов расчетные и кассовые операции, предусмотренные действующим законодательством и нормативными документами, регулирующими данный вид отношений банка и клиентов. Работа отдела строится на локальном балансе, который ежегодно передается в отдел бухучета и отчетности отделения.
Отдел создан для комплексного расчетно-кассового обслуживания юридических лиц и осуществляет все виды такого обслуживания. Отдел осуществляет открытие и закрытие расчетных счетов на основании письменного разрешения управляющего.
Основными задачами отдела являются:
создание благоприятных условий для увеличения постоянных остатков на расчетных счетах клиентов;
предоставление овердрафтных кредитов клиентов с целью получения дополнительной прибыли;
создание разветвленной системы «Банк-Клиент» с целью увеличения скорости прохождения платежных документов и улучшения условий обслуживания клиентов;
создание информационной базы о клиентах, денежных потоках, которая могла бы использоваться руководством отделения в процессе принятия решений и формировании политики отделения на кредитном рынке;
привлечение юридических лиц на расчетно-кассовое обслуживание.
Отдел оказывает разнообразные консультационные услуги, информационные и др.
Отдел имеет следующую структуру:
начальник отдела;
заместитель начальника отдела;
два главных инспектора.
Сберегательный банк заключает договора банковского счёта с клиентом, обратившимся с предложением открыть счёт на объявленных банком (для счетов данного вида) условиях, соответствующих требованиям, предусмотренных законом и установленными в соответствии с ним банковскими правилами.
По договору банковского счёта (как в рублях, так и в иностранной валюте) банк обязуется принимать и зачислять поступающие на счёт, открытый клиенту, денежные средства, выполнять его распоряжения о перечислении и выдаче соответствующих сумм со счёта и проведении других операций по счёту.
В договоре даётся исчерпывающий перечень документов, необходимых для открытия и ведения счёта конкретного клиента в соответствии с его правовым статусом и видом открываемого счёта. В договоре закрепляются также основные положения, касающиеся порядка ведения счёта. Пункты Типового договора о проведении платежей в порядке очерёдности, установленной законодательством, и о плате за услуги в соответствии с действующими тарифами банка не конкретизируются, т. к. законодательство и тарифы могут изменяться, но действующие тарифы обязательно оформляются приложением к договору.
В соответствии с договором банк вправе отказать клиенту в совершении операций по счёту в случаях:
представления платёжных поручений на проведение банковских операций при отсутствии средств на счёте клиента;
представления в банк ненадлежащим образом оформленных платёжных поручений и иных, необходимых для проведения банковских операций, документов;
нарушения сроков представления расчётных документов (если такие сроки предусмотрены договором или дополнительным соглашением);
не уведомления или несвоевременного уведомления банка о намерении осуществить платёж свыше суммы, предусмотренной договором (если данное условие включено в договор);
в других случаях, предусмотренных договором и не противоречащих действующему законодательству.
На основании данных бухгалтерского учёта отделения составляют ежедневный, оперативный, ежемесячный и годовой отчёты о кассовом исполнении Государственного бюджета в объёме и по формам, установленным ЦБ РФ по согласованию с Министерством финансов РФ.
Для открытия расчётных, текущих и бюджетных средств клиент предоставляет в банк следующие документы:
Заявление на открытие счёта, подписанное руководителем и главным бухгалтером юридического лица;
Свидетельство о государственной регистрации;
Учредительные документы, подтверждающие статус юридического лица (заверенное нотариально);
Справка из органов статистики о присвоении кодов по ОГПО и классификационных признаков;
Справка из налоговой инспекции;
Справка из внебюджетных фондов о постановке на учёт;
Карточка с образцами подписей и оттиска печати в 2-х экземплярах;
Документ, подтверждающий полномочия должностных лиц на распоряжение счётом.
Операции по счетам клиентов в отделениях Сбербанка выполняются:
операционно-кассовым работником, или операционистом;
кассиром – по операциям с наличными денежными средствами.
Все расчётные отношения в Российской Федерации построены на общих принципах, совершаются по единым правилам, которые устанавливаются законодательством и нормативными актами Банка России. Расчёты между юридическими лицами осуществляются в безналичном порядке. Общий срок безналичных расчётов не должен превышать двух операционных дней.
Сбербанк России уделяет первостепенное внимание быстрому и качественному выполнению поручений своих клиентов, используя для этого систему межбанковских расчётов. Она объединяет Расчётный Центр в г. Москве и территориальные расчётные центры, охватывающие все регионы страны.
В расчётной системе Сбербанка используются только электронные платёжные документы, что позволяет максимально сократить срок прохождения расчётов благодаря применению передовых банковских технологий передачи, защиты и обработки информации.
Все расчётные операции осуществляются в режиме реального времени и в целом в рамках Сбербанка России – круглосуточно. Расчёты между клиентами, имеющими счета в отделениях или подразделениях банка на территории России – в течение суток.
При осуществлении безналичных расчётов допускаются следующие формы расчётов:
платёжными поручениями;
чеками;
аккредитивами;
расчёты по инкассо (платёжные требования, требования-поручения, инкассовые поручения), а также расчёты в иных формах, предусмотренных законом.
Предприятия могут выбирать любую из установленных форм расчётов, исходя из собственных интересов. Банк не вправе препятствовать осуществлению расчётов по формам, предусмотренным в договоре контрагентов. Платежи производятся только при наличии на счетах плательщиков собственных средств, если иное не оговорено между банком и владельцем счёта. Помарки и подчистки в расчётных документах не допускаются.
Расчёты между предприятиями и организациями осуществляются, как правило, в безналичном порядке, в установленных формах, путём перечисления средств со счёта плательщика на счёт получателя в банке.
Наиболее распространённой формой расчётов являются расчёты платёжными поручениями.
Клиент самостоятельно заполняет платёжные поручения и представляет в банк операционисту, ведущему его расчётный счёт.
Первый экземпляр платёжного поручения, подписанный лицами, имеющими право распоряжаться счётом и заверенный оттиском печати, используется для списания средств со счёта клиента.
Второй экземпляр платёжного поручения, если:
а) перечисленная сумма подлежит зачислению на счёт в другом банке – предназначается соответствующему учреждению другого банка;
б) счёт получателя ведётся в том же учреждении банка – используется как мемориальный ордер для зачисления на этот счёт;
в) счёт получателя ведётся в другом учреждении банка – то он прилагается к реестру-ордеру (ф.167) или служит основанием для зачисления на счёт, открытый в учреждении (ОПЕРУ). В этом случае на поручении должна быть разрешительная подпись главного бухгалтера.
Третий экземпляр платёжного поручения предназначен получателю платежа при выписке из его лицевого счёта.
Четвёртый экземпляр платёжного поручения, заверенный печатью банка и подписью специалиста банка в приёме поручения, возвращается клиенту.На всех экземплярах платёжного поручения операционист банка проставляет дату и свою подпись, а на первом экземпляре (также на втором, когда поручение служит ордером на зачисление); кроме того, указывает остаток средств по счёту после совершения операции. Сумма поручения записывается в лицевой счёт и операционный дневник.
Предельные суммы расчётов между юридическими лицами наличными денежными средствами на территории Российской Федерации устанавливаются действующим законодательством. В настоящее время предельный размер расчётов наличными деньгами – 10000 рублей.
Юридические лица, не имеющие задолженности по платежам в бюджеты всех уровней и государственные внебюджетные фонды, по согласованию с банком могут расходовать поступающую в их кассу выручку на заработную плату и выплаты социального характера, закупку сельскохозяйственной продукции у населения, скупку тары и вещей у населения, а также на командировочные расходы, покупку канцелярских принадлежностей и хозяйственного инвентаря, оплату срочных ремонтных работ и горюче-смазочных материалов.
Банку запрещено производить операции, связанные с выплатой наличных денежных средств предприятиям, без зачисления на соответствующий банковский счёт. Банк не вправе принимать в свою кассу от юридических лиц наличные деньги для зачисления их на счета третьих лиц. Приём наличных денежных средств от клиентов для зачисления на счёт производится по объявлению на взнос наличными, состоящему из объявления, ордера и квитанции.
Операционист банка записывает операцию по приёму наличных денег в лицевой счёт и операционный дневник, указывает на обороте объявления остаток средств на счёте после совершения операции, дату и ставит свою подпись, отделяет ордер от объявления и присоединяет его к лицевому счёту для выдачи владельцу при выписке, а объявление и квитанцию передаёт кассиру. Кассир проверяет правильность заполнения документов, подписывает их и выдаёт вносителю квитанцию. Объявление в составе отчёта передаётся в бухгалтерию для контроля.
Суммы кассовых документов отражаются в операционном дневнике в тот же рабочий день. Исправления и помарки в кассовых документах не допускаются. Получение наличных денежных средств юридическими лицами осуществляется только со своего расчётного (текущего) и (или) бюджетного счёта в размере, необходимом на оплату труда, выплаты социального характера, стипендии, пенсии, пособия, закупку сельскохозяйственной продукции у населения, страховых возмещений, а также на другие расчёты с физическими лицами, текущие хозяйственные нужды и командировочные расходы в пределах средств на своих счетах.
Наличные деньги, полученные в банке, расходуются строго по целевому назначению. Организации (за исключением предприятий-недоимщиков), независимо от их организационно-правовой формы, могут иметь в своей кассе наличные деньги в пределах лимитов, установленных банком по согласованию с руководителями предприятий, и обязаны сдавать в банк всю денежную наличность сверх установленных лимитов в порядке и сроки, согласованные с банком, в соответствии с правилами ведения кассовых операций. При необходимости лимит остатка кассы может быть пересмотрен банком.
Выдача денежных средств по чеку производится лицу, которое указано в чеке. Денежный чек действителен в течение 10 дней, не считая дня выписки. При выдаче наличных денег операционист банка:
поверяет правильность заполнения реквизитов, указанных в чеке, сличает суммы прописью и цифрами, подписи, оттиск печати на чеке и его номер с образцами подписей, печатью и номерами чеков в карточке;
удостоверяется в личности получателя денег, предлагает ему расписаться на обороте чека и сличает эту подпись с образцом подписи, имеющимся в предъявленном паспорте или документе, его заменяющем, записывает на обороте чека данные паспорта или заменяющего его документа (если сведения о документе заполнены получателем, сверяет их с предъявленным документом) и ставит свою подпись;
списывает сумму чека со счёта клиента, проставляет на обороте чека остаток средств на счёте после совершения операции, дату и свою подпись, записывает операцию в операционный дневник и передаёт документы в кассу.
Кассир проверяет:
наличие на обороте чека данных о предъявленном документе, удостоверяющем личность получателя;
сверяет расписку в получении денег на обороте чека с образцом подписи в паспорте или документе, его заменяющем;
наличие на чеке подписи операциониста;
подписывает чек;
выдаёт получателю деньги и возвращает документ, удостоверяющий личность получателя.
Учёт средств клиентов, открывших счета в банке в качестве предпринимателей без юридического лица, может осуществляться для их удобства на бланках лицевых счетов с выдачей сберегательной книжки. Лицевые счета таких клиентов хранятся в отдельной картотеке. Лимит кассы и предельный размер расчётов наличными деньгами для предпринимателей без образования юридического лица не устанавливается и проверка кассовой дисциплины не проводится.
В случае несвоевременного зачисления на счёт поступивших клиенту денежных средств либо их необоснованного списания банком со счёта, а также невыполнения указаний клиента о перечислении денежных средств со счёта либо их выдаче со счёта банк обязан уплатить на эту сумму проценты в размере существующей учётной ставки банковского процента на день исполнения обязательств за каждый день просрочки.
Активно овладевать новой клиентурой – юридическими лицами – банк начал в 1995 году.
Сегодня Промышленное отделение Сбербанка РФ №8231 г. Екатеринбурга удерживает лидирующие позиции на региональном рынке расчётно-кассового обслуживания юридических лиц и бюджетов. Отделение совершенствует ведение наличных и безналичных операций в национальной валюте, стремится обеспечить высокую скорость прохождения платежей. В банке применяются различные формы расчётов и гибкая тарифная политика, повышается качественный уровень работы с клиентами. Решён ряд технических проблем: отделы и службы банка обеспечены современными технологиями с использованием средств автоматизации, что позволило повысить безопасность банковских операций, скорость проведения платежей. Больше двадцати предприятий и организаций осуществляют свой электронный документооборот с использованием системы электронной связи «Банк – Клиент».
Важным компонентом во взаимодействии с клиентурой менеджеры банка считают способность банка предложить клиентам комплексное банковское обслуживание и наибольшее число услуг с помощью дочерних структур и предприятий-партнёров. Чем больше услуг получает клиент, тем теснее его связь с банком. Усилия по расширению количества услуг уже позволили банку увеличить доходы от обслуживания юридических лиц.
Исходя из полученных данных по расчетно-кассовому обслуживанию (РКО) юридических лиц в Промышленном отделении Сбербанка РФ видно, что среднедневные остатки (тыс. руб.) постоянно растут – это говорит о постоянном повышении количества совершаемых операций по расчетно-кассовому обслуживанию среди юридических лиц и следовательно о повышении доходов банка. Также на доходы банка влияет количество счетов (штук) юридических лиц по РКО, что исходя из таблицы тоже увеличивается с каждым кварталом (кв.), а далее с каждым годом. Рассматривая далее таблицу с данными по РКО юридических лиц в данном отделении Сбербанка РФ четко заметно увеличение доли остатков на счетах юридических лиц в пассивах (в %) ,что указывает на аспект постоянного увеличения массы расчетно-кассовых операций вообще, в случае чего возрастает уровень используемых средств юридических лиц банком среди других известных пассивов банка. К тому же доходы от расчетно-кассового обслуживания являются самыми дешевыми пассивами (источниками) ресурсов банка. Динамику остатков на расчетных счетах клиентов по расчетно-кассовому обслуживанию таблица 5.
Таблица 5 Динамика остатков на расчетных счетах клиентов.
|
Среднедневные остатки (тыс. руб.) |
2006 год |
2007 год |
||||||
|
I кв. |
II кв. |
III кв. |
IV кв. |
I кв. |
II кв. |
III кв. |
IV кв. |
|
| 90000 | 95900 | 120300 | 150000 | 153000 | 169500 | 180700 | 200000 | |
| Количество счетов (штук). | 1850 | 1990 | 2300 | 2700 | 2890 | 3112 | 3357 | 3500 |
| Доля остатков на счетах юридических лиц в пассивах (в %). | 9% | 9,3 | 12% | 14,3% | 14,5% | 17% | 17,5% | 20% |
Рассматривая динамику доходов от расчетно-кассового обслуживания юридических лиц вполне четко заметно ее постоянный рост, особенно – это характерно при переходе со второго на третий квартал 2007 года, данный период в экономике нашей области подразумевает экономический рост в сфере бизнеса. Соответственно доля доходов на данный период в общей сумме доходов резко начинает расти в процентном соотношении, не только в Сбербанке РФ, но и в других коммерческих банках страны. Динамика доходов от расчетно-кассового обслуживания юридических лиц представлена в таблице 6.
Таблица 6 Динамика доходов от расчетно-кассового обслуживания юридических лиц
| Доходы от расчетно-кассового обслуживания (тыс. руб.). |
2006 год |
2007 год |
||||||
|
I кв. |
II кв. |
III кв. |
IV кв. |
I кв. |
II кв. |
III кв. |
IV кв. |
|
| 210 | 390 | 750 | 800 | 875 | 930 | 1010 | 1250 | |
| Доля доходов в общей сумме доходов (в %). | 0,7% | 1,1% | 1,5% | 1,9% | 2% | 2,5% | 3,7% | 4,0% |
Расходы от расчетно-кассового обслуживания в Сбербанке РФ показывают ее рост, однако если сопоставить их с доходами по РКО то это незначительно, так как их соотношение два к одному, доходы по расчетно-кассовому обслуживанию в два раза превышают их расходы это характерно только в 2007 году, когда назревает рост в экономике области, а следовательно и увеличение количества операций и рост массы счетов юридических лиц в сфере расчетно-кассового обслуживания. Пик преобладания доходов над расходами однако приходится к 2008 году, здесь доходы по расчетно-кассовому обслуживанию в три раза превышают расходы по РКО, что говорит о выгодности работы в этом направлении. Рассматривая же долю расходов в общей сумме расходов по отношению к доходной части можно сказать с уверенностью о том, что с каждым моментом времени все выгоднее и выгоднее работать в области РКО и что доля расходов в общей сумме расходов не так велика, а лучше сказать даже низка. Динамика расходов от расчетно-кассового обслуживания юридических лиц представлена в таблице 7.
Таблица 7 Динамика расходов от расчетно-кассового обслуживания юридических лиц
| Расходы от расчетно-кассового обслуживания (тыс. руб.). |
2006 год |
2007 год |
||||||
|
I кв. |
II кв. |
III кв. |
IV кв. |
I кв. |
II кв. |
III кв. |
IV кв. |
|
| 115 | 170 | 250 | 300 | 310 | 350 | 370 | 375 | |
| Доля расходов в общей сумме расходов (в %). | 0,1% | 0,3% | 0,5% | 0,7% | 0,7% | 0,8% | 1,10% | 1,25% |
2.3 Анализ кредитования предприятий
В 2007 году объём кредитных вложений Сбербанка России в реальный сектор экономики вырос на 70,6 млрд. руб., или в 2,8 раз, и на 1 января 2008 года составил 108,9 млрд. руб., что качественно изменило структуру кредитного портфеля Банка.
Банк занимает ведущие позиции по общей сумме вложений в экономику России, по максимальным размерам предоставляемых кредитов на одного заёмщика, а также по срокам, на которые выдаются кредиты.
Расширяя спектр предоставляемых услуг на основе использования современных банковских технологий, Банк осуществляет кредитование предприятий и организаций всех сфер экономики по следующим направлениям:
Коммерческие и производственные программы;
Внешнеторговые операции, в том числе с использованием аккредитивной формы расчётов;
Инвестиционное кредитование на цели технического перевооружения, модернизации и расширения производства;
Кредитование предприятий золотодобывающей отрасли;
Проектное финансирование;
Предэкспортное финансирование;
Синдицированное кредитование;
Лизинговое финансирование через дочерние компании Банка.
В целях удовлетворения потребности своих клиентов в современных кредитных продуктах Банк предлагал различные виды кредитов, включая овердрафтные, вексельные кредиты, кредитные линии на выгодных для клиентов условиях; предоставлял все виды банковских гарантий, в том числе гарантии надлежащего исполнения контракта, возврата аванса, таможенные и.т.д.
В течение года Банк выдал кредитов юридическим лицам на сумму 286,2 млрд. руб. и 19,8 млрд. долл. США. Общий остаток ссудной задолженности на конец 2007 года составил 163,5 млрд. руб.
Банк неуклонно наращивает объёмы вложений в промышленность. Кредиты предоставляются предприятиям всех отраслей народного хозяйства, в том числе нефтяным и газовым компаниям, предприятиям цветной и чёрной металлургии, машиностроения, энергетики и транспорта, пищевой промышленности, телекоммуникационным и строительным компаниям.
Между Банком и крупнейшей нефтяной компанией России – ОАО «НК Лукойл» установились стабильные партнёрские взаимоотношения, что явилось основой для подписания сторонами в истекшем году Генерального соглашения о сотрудничестве, направленного на реализацию программ организации комплексного расчетно-кассового обслуживания, оптимизации финансовых потоков, а также кредитования различных инвестиционных и коммерческих программ компании.
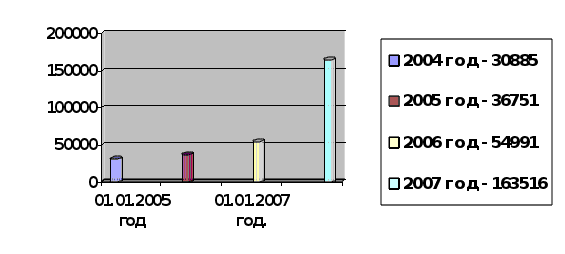 Таблица
8 Объем кредитного
портфеля
Начиная с 2007 года Банк принимает участие в финансировании производственных программ ОАО «ТНК», целью которых является реализация основных направлений её развития, в том числе по увеличению добычи и запасов нефти, освоению Самотлорского Месторождения и реконструкции Рязанского нефтеперерабатывающего завода.
В минувшем году Банк продолжил осуществление программ сотрудничества в области кредитования с такими крупнейшими предприятиями металлургической отрасли России, как ОАО «Норильский горно-металлургический комбинат имени А.П.Завенягина», ОАО «Северсталь».
Банк активно кредитовал проекты, связанные со строительством и реконструкцией жилья, бизнес – центров, магазинов и других объектов коммерческого строительства. За год им выданы кредиты на финансирование жилищного строительства на сумму 3,7 млрд. руб. и 98 млн. долл. США.
Особое внимание уделялось созданию банковских продуктов по кредитованию, учитывающих отраслевую специфику кредитуемых предприятий.
Банк принял участие в реализации программы государственной поддержки лизинга сельскохозяйственной техники и оборудования, направленной на повышение материально – технического оснащённости агропромышленного комплекса Российской Федерации и развитие отечественного сельскохозяйственного машиностроения. Банк предоставлял кредитные ресурсы лизинговой компании «Росагроснаб» для закупки сельскохозяйственной техники и оборудования для нужд организаций агропромышленного комплекса.
В качестве приоритетного направления инвестиций Сбербанком выбрано и успешно реализуется кредитование реального сектора российской экономики. За 2007 год Банк увеличил объемы инвестиций в 2,8 раза и по существу стал главным кредитором реальной экономики. Объем кредитного портфеля Сбербанка увеличился за год почти в 3 раза и на 01.01.2008 г. составил 163,5 млрд. рублей. В 2007 году было выдано кредитов юридическим лицам на сумму 286,2 млрд. руб. и 19,8 млрд. долларов США.
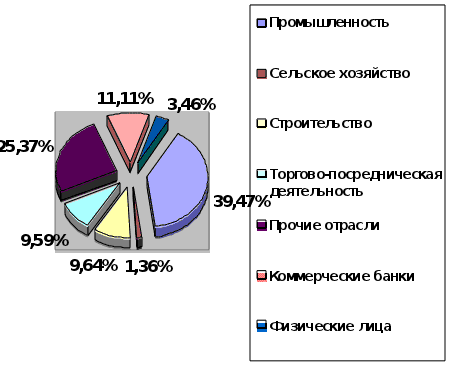 Таблица
9 Структура
кредитного
портфеля по
направлениям
кредитования
на 01.01.2008 года (%)
Среди крупных заемщиков 2007 года: ОАО “Центральная топливная компания” (г.Москва), АК “АЛРОСА” (синдицированный кредит, Республика Саха Якутия), ОАО “Нижнекамскнефтехим” (Республика Татарстан), ОАО “Ростелеком” и ЗАО “РТК-Лизинг” (г.Москва), ЗАО “Первый контейнерный терминал” (г. Санкт-Петербург), ЗАО “Северная нефть” (Республика Коми), ЗАО “Геотерм”(г. Петропавловск-Камчатский), ГП “Космическая связь” (г.Москва).
Основное направление кредитования является промышленность на которую приходится 39,47% соответственно, это показывает основную стратегию кредитной политики проводимой Сбербанком, на второе место можно поставить строительство, торгово-посредническую деятельность и коммерческие банки, на которые в совокупности приходится 30,33%. Меньше всего уделяется внимание сельскому хозяйству, так как в этой отрасли наиболее тяжелая ситуация и низкая возможность возврата кредита.
2.4 Анализ и оценка общих услуг по обслуживанию предприятий
Комплексное обслуживание золотодобывающих предприятий. Включающее операции по предсезонному кредитованию недропользователей с одновременным заключением договоров купли – продажи драгоценных металлов, позволило золотодобытчикам – клиентам Сбербанка России обеспечить нормальный ход выполнения производственных планов и реализовать ему в 2007 году 20 т золота и 30 т серебра.
Развивались операции на международном рынке драгоценных металлов. На конец 2007 года на «металлических» счетах Банка в зарубежных банках находилось 4,3 т золота и 14,8 т серебра.
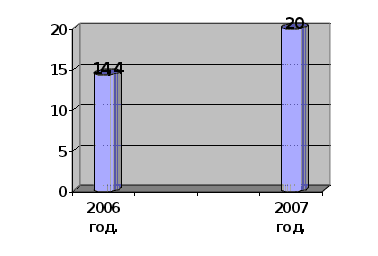 Таблица
10 Приобретение
золота в слитках
у недропользователей
(тонн)
Заметно расширились объёмы операций с драгоценными металлами для юридических лиц. Продажа золотых мерных слитков предприятиям осуществлялась в филиалах Банка, расположенных в 37 регионах России. Значительный рост числа филиалов, выполняющих эти операции, позволил почти вдвое по сравнению с 1996 годом увеличить объём реализации золота предприятиям, который на 1 января 2008 года превысил 400 кг. Более чем на треть увеличилось число филиалов Банка, осуществляющих продажу населению памятных монет из драгоценных металлов, выпускаемых Банком России.
В 2007 году Сбербанк России упрочил свои позиции на всех сегментах валютного и денежного рынков. Банк сохранил за собой статус одного из ведущих маркет-мейкеров как на рынке рубль/доллар, так и на межбанковском рынке денежных ресурсов. На внутреннем валютном рынке на долю Банка приходилось около 20 % биржевого оборота.
На международном рынке валют, несмотря на резкое сокращение круга внешних контрагентов и ухудшение условий работы из-за ухода ряда нерезидентов от работы с Россией, Банк увеличил в 2007 году количество совершаемых сделок.
Возросла его роль в сфере банкнотных операций, в обеспечении потребностей своих клиентов и коммерческих банков в наличной и иностранной валюте. На долю Банка приходится более 20; объёма ввозимой в Россию наличной валюты и около 50 % объёма вывозимой валюты.
Расширился круг ограниченно конвертируемых валют, по которым Банком проводились конверсионные операции и удовлетворялись потребности клиентов. Наряду с традиционными операциями по украинской гривне, белорусскому рублю, казахскому тенге стали впервые проводиться операции с эстонской кроной, латвийским латом, литовским литом, чешской кроной и польским злотым. Банк остался фактически единственным кредитным институтом в России, способным предложить своим клиентам услуги на этом рынке в столь широком спектре ограниченно конвертируемых валют. Это позволило ему в 2007 году значительно увеличить объём операций, проводимых по заявкам клиентов.
Глава 3 Пути повышения организации работы с предприятиями
кредитный коммерческий банк кассовый
3.1 Организация обслуживания предприятий в современных условиях
На настоящий момент Сбербанком активно развиваются самые современные формы банковского обслуживания. Более чем у 16 тыс. клиентов установлены терминалы системы удалённого управления средствами на счетах - «Клиент – Сбербанк». За год число клиентов, работающих через систему «Клиент – Сбербанк», увеличилось в 1,5 раза.
Также Сбербанк активно проводит экспортно-импортные операции для предприятий занимающихся внешнеторговой деятельностью.
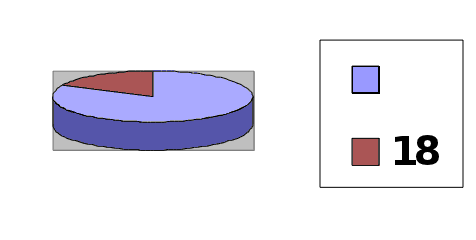
Таблица 11 Доля Сбербанка в общем количестве оформляемым коммерческими банками импортных паспортных сделок (%)
Для комплексного обслуживания клиентов создана и действует собственная служба инкассации Банка. Объём перевезённых её подразделениями ценностей составил в 2007 году 1968,3 млрд. руб., или в 1,6 раза увеличилось число клиентов Банка, которые пользуются услугами по инкассации денежной выручки, а также количество инкассируемых точек.
3.2 Системное управление банковского обслуживания банка с предприятиями
Преимуществом Сбербанка России, заметно выделяющим его среди других банков и особенно привлекающим клиентов, является наличие большой филиальной сети, интегрированной в единую расчётную сеть, позволяющую осуществлять платежи практически в любую точку России. По состоянию на 1 января 2008 года в систему межфилиальных расчётов Банка входили 71 территориальный банк и 2511 отделений.
За 2007 год через расчётную систему Сбербанка России было проведено 16,6 млн. платежей по поручениям клиентов Банка в иностранной валюте. Использование современных электронных технологий, чёткая организация работы расчётной системы обеспечили исполнение платежей в сроки, установленные законодательством.
Для обслуживания корпоративных клиентов, ориентированных на внешний рынок, Банк имеет широкую сеть корреспондентских отношений в зарубежных банках. Им установлены корреспондентские отношения с 280 зарубежными банками в 60 странах мира.
В 2007 году была оптимизирована сеть Банка, в результате чего число иностранных банков, в которых открыты корреспондентские счета «Ностро», по состоянию на 1 января 2007 года составило 69 банков. В настоящее время основными банками – корреспондентами Сбербанка России являются: The Bank of New York, New York; Commerzbank AG, Frankfurt-am-Main; Chase Manhattan Bank AG; Frankfurt-am-Main; HSBC Bank Plc., London; UBS AG, Zurich; The