Історія світової банківської системи
Закон про банківську діяльність 1967 р. вирішив іпотечне кредитування і видачу позик на придбання товарів широкого вжитку. Диверсифікація пропонованих послуг отримала подальший розвиток в 1987 і 1992 рр., коли до фінансового законодавства Канади були внесені доповнення, що дозволяють банкам займатися операціями з коштовними паперами і трастовою діяльністю. Проте, не дивлячись на розширення можливостей для ведення операційної діяльності, основою банківського бізнесу залишається залучення вкладів і надання кредитів.
Відповідно до закону про банківську діяльність на території Канади розрізняють двох типів банків: банки категорії I (Schedule I banks) і банки категорії II (Schedule II banks).
У категорію I включені лише місцеві банки, акціонерами яких є широке коло осіб; при цьому в одних руках не може знаходитися більше 10% акцій банку. За станом на червень 1999 р. в цю категорію входили 8 банків: Bank of Montreal, The Bank of Nova Scotia, Canadian Imperial Bank of Commerce, Canadian Western Bank, Laurentian Bank of Canada, National Bank of Canada, Royal Bank of Canada, The Toronto-Dominion Bank.
У категорію II включені всі іноземні банки і ті місцеві кредитні установи, акціонерами яких є обмежене коло осіб; при цьому один акціонер може володіти більш ніж 10% акцій. За станом на червень 1999 р. в цю категорію входили 3 місцевих і 43 дочірніх іноземних банка, таких, що отримали канадську банківську ліцензію. На схемі 1.1. представлена банківська система Канади.
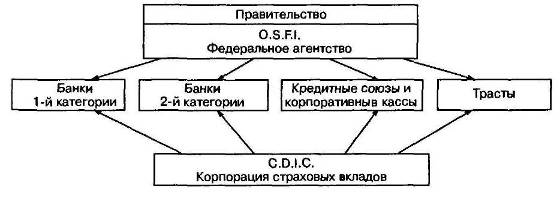
Рисунок 4. Банківська система Канади
Банківська система Канади вважається однією з самих конкурентоздатних в світі. Згідно даним Усесвітнього економічного форуму, серед процентних ставок фінансових установ Канади (своєрідний індикатор конкурентоспроможності) – найнижчий серед промислово розвинених країн світу. Цей показник складає для Канади менше 2%, тоді як для США, наступних безпосередньо за Канадою, він знаходиться на рівні близько 4%.
За оцінкою МВФ, канадська банківська система є найбільш концентрованою в порівнянні з аналогічними системами промислово розвинених держав світу: активи 5 найбільших банків Канади складають 86% загального об'єму активів банківської індустрії країни. За даними Департаменту фінансів Канади, 6 найбільших банків Канади припадає на частку понад 70% всіх депозитів і приблизно 90% всіх банківських активів, тоді як активи 5 останніх канадських банків складають всього 2% загального об'єму активів.
Регулювання банківської діяльності є прерогативою федерального уряду і визначається Законом про банківську діяльність, який оновлюється раз в п'ять років. В той же час, з врахуванням диверсифікованого характеру банківських послуг, окремі напрями банківської діяльності (такі як трастові послуги, дилинг коштовних паперів і деякі інші), здійснювані через дочірні структури, підлягають регулюванню на рівні провінцій.
У Канаді питаннями регулювання і нагляду за всіма фінансовими установами займається Служба керівника фінансовими установами (OSFI), яка має статус федерального агентства. Одне із завдань OSFI полягає в тому, аби захистити вкладників від непередбачених втрат в разі ускладнення фінансового положення кредитної установи. З цією метою, зокрема, створена Канадська корпорація страхування вкладів (CDICJ). CDICJ страхує вклади клієнтів кредитних установ, які є членами Корпорації. Страховані засоби включають ощадні і чекові рахунки, термінові вклади, перевідні векселі і дорожні чеки, а також тревел-чеки, видані установами, що входять в CDICJ. Корпорація покриває вклади в розмірі до 60000 дол. на одне обличчя в одному банку. Фонди CDICJ утворюються за рахунок страхових внесків, що поступають від членів Корпорації. У 1997 р. банки перерахували Корпорації у вигляді внесків грошові кошти на суму 435 млн. дол. У квітні 1999 р. CDICJ ввела нову систему виплати страхових внесків, засновану на оцінці різних рисок. Згідно новій системі розмір внеску диференціюється по чотирьох рівнях залежно від рисок, встановлених Корпорацією страхування вкладів.
Стійкість банківської індустрії Канади особливо виявилася під час міжнародної фінансової кризи на початку 1980 х рр. і в період обвалу ринку нерухомості в Канаді на початку 1990 х рр., які канадська система пережила без особливих проблем.
У 1996 р. до банківського законодавства Канади були внесені деякі зміни, направлені на подальше зміцнення надійності і стійкості фінансових установ. Вказані зміни передбачають, зокрема, створення механізму для контролю системних рисок в крупних клірингових і розрахункових системах, а також втручання в справи проблемних банків на ранній стадії виникнення проблем. При цьому під системним ризиком розуміється «ефект доміно», при якому неспроможність одного фінансового інституту або платіжної системи може привести до неспроможності інших інститутів і систем в результаті зв'язку, що існує між ними.
Уряд Канади приймає активні заходи по захисту інтересів клієнтів у фінансовому секторі. В рамках цих заходів створюється Агентство фінансових споживачів, яке повинне займатися питаннями інформування споживачів про їх права в секторі фінансових послуг і стежити за виконання федеральних законів по захисту прав споживачів. Крім того, створюється незалежний орган – Служба уповноваженого по фінансових питаннях (CFSO) для розгляду скарг приватних осіб і підприємств малого бізнесу відносно неправомірних дій фінансових установ.
На думку уряду, канадські банки повинні увійти до складу CFSO, інші ж фінансові установи можуть взяти участь в її роботі на добровільних засадах.
У 1996 р. за рішенням канадського уряду був створений спеціальний орган – Робоча група по питаннях розвитку сектора фінансових послуг Канади. В рамках запропонованих Робочою групою структурних перетворень банківсько-фінансового сектора планується замінити існуючу класифікацію банків (категорії I і II) на триступінчату систему, засновану на розмірі акціонерного капіталу. Нова структура банківського сектора повинна набрати наступного вигляду:
крупні банки з акціонерним капіталом понад 5 млрд. дол., акціонерами яких можуть бути особи, що володіють не більше 20% голосуючих акцій будь-якого класу або не більше 30% не голосуючих акцій будь-якого класу;
середні банки з акціонерним капіталом від 1 до 5 млрд. дол. і обмеженим числом акціонерів (у руках одного акціонера може знаходитися 35% і більш голосуючих акцій);
малі банки з акціонерним капіталом менше 1 млрд. дол. (які-небудь обмеження на володіння акціями малих банків відсутні).
З метою стимулювання процесу створення нових кредитних установ Робоча група запропонувала внести зміни в систему реєстрації фінансових підприємств і в порядок надання банківській ліцензії. Передбачається також встановити для нових фінансових підприємств 10-річні податкові «канікули», що дають право на звільнення від сплати федерального податку на капітал протягом вказаного періоду часу.
Хотілося б привести наступний факт, підтверджуючий високий міжнародний авторитет банківської системи Канади: Американський секретаріат по банківських технологіях, до складу якого входять 125 найбільших банків США, використовує банківську систему Канади як модель при розробці проекту модернізації американської банківської інфраструктури.
2.2 Банківська система Великобританії
Банківська статистика Великобританії ділить всі фінансові інститути на дві групи: власне банківський сектор і небанківські фінансові установи (див. таблиці. 2).
Таблиця 2. Фінансові інститути Великобританії
|
Банківський сектор |
Комерційні банки (у тому числі клірингові банки) Облікові будинки Торгівельні банки Іноземні і консорціальні банки |
| Небанківські фінансові установи | Будівельні суспільства Страхові компанії Інвестиційні компанії Пенсійні фонди Кредитні союзи |
Розглянемо банківську систему Великобританії.
У сучасних економічних умовах, в рамках яких розвиваються багато держав в світі, дискусія про роль і функції центральних банків, що почалася практично з моменту їх виникнення, отримала додатковий імпульс. Ефективність фінансової політики, яку здійснює центральний банк, багато банківських фахівців пов'язують з його повноваженнями і мірою незалежності від урядових органів.
Зупинимося детальніше на серці британської банківської системи – Банці Англії (див. мал. 3).
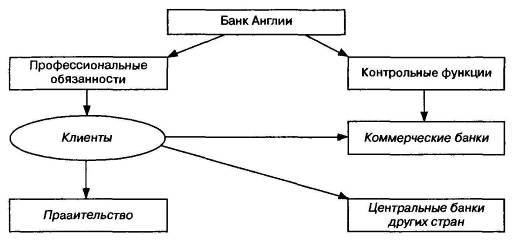
Рисунок 4. Банківська система Великобританії
Багаточисельні функції, які виконує Банк Англії, можна розділити на дві групи:
1 група – прямі професійні обов'язки, витікаючи з банківського статусу (депозитно-позикові, розрахункові і емісійні операції);
2 група – контрольні функції, за допомогою яких держава втручається в роботу грошово-кредитної системи, намагаючись впливати на хід економічних процесів.
Існує безліч функцій, але всі вони орієнтовані на досягнення трьох головних цілей. У їх числі:
підтримка вартості національної валюти, головним чином за допомогою операцій на ринку, погоджених з урядом, іншими словами, реалізація грошової політики;
забезпечення стабільності фінансової системи як через прямий контроль над банками і учасниками фінансових ринків Ситі, так і шляхом забезпечення стійкої і ефективної системи платежів;
забезпечення і підвищення ефективності і конкурентоспроможності фінансової системи усередині країни і зміцнення позицій Лондонського Ситі як ведучий міжнародного фінансового центру.
Як будь-який інший банк, Банк Англії надає своїм клієнтам ряд послуг. Проте клієнти Банку Англії відрізняються від клієнтів інших банків. Можна виділити три найбільш важливі групи клієнтів:
Комерційні клірингові банки. Всі клірингові банки мають рахунку в Банці Англії. У операціях клірингу використовуються рахунки клірингових банків в Банці Англії. Ці банки зобов'язані зберігати певну суму на рахунку, і не мають права перевищувати її. (Всі банки, що здійснюють діяльність у Великобританії, містять 0,35% сум всіх своїх депозитів на рахунку (депозиті) в Банці Англії.) Ця норма резервів і забезпечує головне джерело доходу Банку Англії.
Центральні банки інших країн мають рахунки і тримають золото в Банці Англії і можуть вести справи в Лондоні через Банк Англії.
Уряд Великобританії тримає рахунку в Банці Англії;
Таким чином, платежі, податки до бюджету і платежі з бюджету на соціальні потреби проводяться через рахунки Банку Англії.
Банк Англії володіє формальною незалежністю від уряду, хоча працює під керівництвом Міністерства фінансів.
Виконуючи свою роль на внутрішніх грошових ринках, Банк Англії впливає на процентні ставки в короткостроковому аспекті. Будучи банком уряду і банком банків, Банк Англії здатний досить точний передбачити характер потоків платежів з рахунків уряду на рахунки комерційних банків і навпаки, і діяти залежно від обставин. Коли потік платежів з рахунків банків на рахунки уряду перевищує зворотний потік, виникає ситуація, при якій банківські запаси ліквідних активів знижуються і починає відчуватися брак коштів на грошовому ринку. Інакше накопичується надлишок ліквідності. Ще частіша ситуація – поява дефіциту, який усувається Банком Англії, що встановлює таку процентну ставку, при якій засоби забезпечуються на кожен день.
Аби не працювати з кожним банком індивідуально, Банк Англії використовує облікові будинки як посередника. Це спеціалізовані ділери, які мають запаси торгівельних векселів і куди головні банки поміщають зайву готівку. Облікові будинки користуються послугами Банку Англії, який може забезпечити готівкові засоби, купивши коштовні папери облікових будинків або надавши їм позики. Ставки, по яких виробляються ці операції, впливають на процентні ставки для економіки в цілому. Коли Банк Англії змінює цю ставку, комерційні банки, як правило, відразу ж міняють свою базисну ставку, по якій визначається ставка по депозитах і ставка позикового відсотка.
Короткочасні процентні ставки і валютна інтервенція сталі принциповими інструментами монетарної політики у Великобританії. У минулому використовувалися і інші інструменти. Одним з найважливіших інструментів сучасної монетарної політики вважається резервна політика, заснована на зміні вимог центрального банку до обов'язкових резервів комерційних банків і інших кредитних інститутів. Всі основні знаряддя грошово-кредитного контролю направлені в першу чергу на регулювання величини залишків на резервних рахівницях кредитних установ в центральному банку або умов поповнення цих рахунків. Як було згадано раніше, комерційні банки Великобританії містять 0,35% стерлінгових депозитів на депозитах в Банці Англії.
З 6 травня 1997 р. Банк володіє оперативним правом регулювання процентних ставок. Мета даного регулювання – забезпечення цінової стабільності (відповідно до цільового показника інфляції, визначуваного уряду в бюджетному посланні) і підтримка урядової економічної політики, включаючи завдання по забезпеченню економічного зростання і зайнятості. Банк публікує щоквартальний звіт про інфляцію. Завдання забезпечення цінової стабільності в даний час вважається досягнутим, якщо індекс роздрібних цін дорівнює приблизно 2,5%.
Рішення по процентних ставках приймаються банківським Комітетом з грошової політики (Monetary Policy Committee – МРС). Комітет збирається щомісячно. До складу Комітету входять 4 постійних члена і 4 експерти, що призначаються канцлером Казначейства (він же міністр фінансів). Голосування здійснюється за принципом «одна людина – один голос». У зборах Комітету можуть брати участь представники Казначейства. Вони не мають права голосу. Рішення про процентні ставки, прийняті Комітетом, підлягають негайній публікації. Також підлягають публікації і протоколи засідань Комітету.
В даний час банківський нагляд і нагляд за операторами грошового ринку включається в сферу відповідальності Банку Англії. Проте планується передача цих функцій спеціальному органу – Financial Services Authority.
Законодавчо відповідальність Банку Англії за банківський нагляд була визначена в 1979 р., але і до цього Банк здійснював неформальний нагляд за рядом кредитних організацій, що оперують на лондонському ринку. Права, надані банківським актом 1979 р., були додатково розширені актом 1987 р., який спільно з директивами ЄС визначає банківський нагляд в даний час.
Першочергова мета банківського нагляду – захист вкладів клієнтів банків, що оперують на англійському ринку. Згідно вищезазначеному банківському акту 1987 р. ніхто не має права приймати депозити від населення без попереднього дозволу Банку Англії (хоча діяльність деяких організацій, зокрема, що займаються фінансуванням будівництва (Building Societies), і філій банків інших країн – членів ЄС контролюється іншими регулюючими структурами). Після здобуття дозволу кредитна організація продовжує залишатися під постійним наглядом Банку Англії.
В даний час функціонують більше 500 банків, що мають дозвіл на прийом депозитів. Банк Англії здійснює нагляд практично за кожним з них. Діє спеціальна схема захисту депозитів. Зазвичай вона покриває 90% вкладу (включаючи накопичені відсотки). При цьому банк, що бере участь в схемі, обмежує виплати одному вкладникові до 18 тис. фунтів стерлінгів.
Банкротства банків Берінгс і Банк офкредит энд коммерс интернешнл виявили слабкі місця в системі банківського нагляду, за що лейбористи піддали Банк Англії гострій критиці і запропонували позбавити Банк контрольних функцій і передати їх банківському Комітету. Але Британська банківська асоціація виступила проти прийняття такої міри, оскільки завдання забезпечення стабільності фінансової системи і здійснення Банком банківського нагляду тісно зв'язані. Наглядові органи в даний час систематично враховують ризики, з якими стикаються банки. Одночасно Банк Англії здійснює постійний внутрішній контроль над якістю виконання наглядових функцій.
2.3 Федеральна резервна система США
Банківська система США сформувалася під впливом Закону про Федеральну резервну систему, який багато разів уточнювався, і Закону про дерегулювання депозитних установ і монетарний контроль (DIDMCA), прийнятого в 1980 р. Стержнем грошової і банківської системи Сполучених Штатів Америки є Порада керівників Федеральної резервної системи (див. рис 4).
Сім членів Поради керівників ФРС (далі Поради) призначаються президентом США зі схвалення Конгресу. Для них встановлюються тривалі терміни повноважень – 14 років, за умови, що кожні два роки замінюється один член Поради. Це робиться для того, щоб дати можливість Пораді діяти послідовно, мати компетентних членів, бути незалежним і користуватися автономією. Призначення, а не обрання складу Поради дозволяє відокремити кредитно-грошову політику від політики правлячої партії.
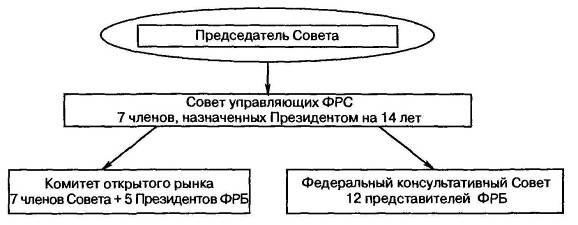
Рисунок 4. Порада керівників Федеральною резервною системою
Порада керівників ФРС відповідає за загальне керівництво і контроль над роботою грошової і банківської систем країни. Визнано, що голова Поради – найвпливовіший керівник центрального банку в світі. Ефективність заходів Поради, які повинні відповідати суспільним інтересам і сприяти загальному економічному добробуту, досягається за допомогою певної техніки управління грошовою пропозицією.
У формуванні основ банківської політики Пораді керівників допомагають два важливі органи. Перший – Комітет відкритого ринку – складається з 7 членів Поради і 5 президентів федеральних резервних банків; він визначає політику Федеральної резервної системи в області закупівель і продажу державних облігацій на відкритому ринку. Ці операції є найбільш дієвим способом, що дозволяє керівним кредитно-грошовим установам впливати на пропозицію грошей. Друга – Федеральна консультативна порада – складається з 12 видних керівників комерційних банків, що обираються щорік поодинці від кожного з 12 федеральних резервних банків. Періодично Федеральна консультативна порада проводить зустрічі з Порадою керівників ФРС і висловлює свої міркування про банківську політику. Проте Федеральна консультативна порада – чисто консультативний орган, він не володіє повноваженнями у формуванні банківської політики.
Федеральна резервна система – незалежна організація. Вона не може бути скасована по примсі президента, конгрес теж не в станів змінити її роль і функції інакше, як спеціальним законодавчим актом. Тривалі терміни повноважень членів Поради дають можливість захистити і ізолювати їх від політичного тиску.
Інша важлива особливість американської банківської системи – це дванадцять федеральних резервних банків (див. рис 5). Ці банки є:
«центральними банками»;
квазісуспільними банками;
банками банків.
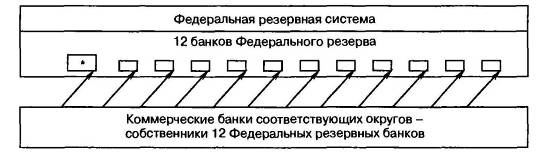
Рисунок 4. Банківська система США
Таким чином, в США – 12 «центральних банків». Це відображає географічні масштаби, економічну різноманітність і наявність великого числа комерційних банків в цій країні. Через центральні банки проводяться основні директиви Поради керівників ФРС. Найважливіший з них – Федеральний резервний банк міста Нью-Йорка.
12 федеральних резервних банків є квазісуспільними. Вони відображають симбіоз приватної власності і суспільного контролю. Їх власники – комерційні банки відповідного округу. Для вступу до Федеральної резервної системи комерційні банки зобов'язані придбати долю участі в акціонерному капіталі федерального резервного банку свого району. Принципи політики, яку проводять федеральні резервні банки, встановлюються державним органом – Порадою керівників ФРС. Центральні банки американської капіталістичної економіки знаходяться в приватній власності, але управляються державою. Вони керуються не прагненням до прибутку, а проводять політику, яка з точки зору Поради керівників ФРС покращує стан економіки в цілому.
Федеральні резервні банки роблять для депозитних установ те ж саме, що депозитні установи роблять для людей. Вони приймають вклади банків і ощадних установ і надають їм позики. Таким чином, федеральні резервні банки є «банками банків».
Крім того, у федеральних резервних банків є функція, яку не виконують комерційні банки і ощадні установи: випуск готівки. Конгрес уповноважив їх пускати в звернення банкноты Федерального резервного банку, які утворюють пропозицію паперових грошей в економіці.
Основну роль у фінансовій системі США грають близько 13800 її комерційних банків. Приблизно 2/3 з них – банки штатів, тобто приватні банки, що діють відповідно до чартеру штату. Остання третина отримує чартери від федерального уряду, тобто є національними банками. До прийняття DIDMCA ця відмінність була важливою, оскільки закон зобов'язав національні банки входити у Федеральну резервну систему, тоді як банки штатів самі вирішували: приєднуватися до неї чи ні.
Ощадні установи мають самостійні і окремі від Поради резервних банків, що управляють і Федеральних, органи контролю. Але DIDMCA розширив кредитні повноваження ощадних установ (у частині видачі позик підприємствам і споживачам) і поставив ссудозберігаючі асоціації під контроль резервної системи.
3. Аналіз банківської справи України
Несприятливий розвиток подій як у світовій, так і у вітчизняній економіці, зумовлювали збереження напруженої ситуації на грошово-кредитному ринку України в лютому 2009 року та продовження відпливу коштів з рахунків клієнтів.
Загальний обсяг депозитів у національній валюті в лютому зменшився на 4,7% (з початку року – на 11,8%) до 176,6 млрд. грн., у т.ч. фізичних осіб – на 4,9% (з початку року – на 7,5%) до 99,9 млрд. грн., юридичних осіб – на 4,5% (з початку року – на 16,8%) до 76,7 млрд. грн.
Одночасно загальний обсяг депозитів в іноземній валюті (у доларовому еквіваленті) у лютому зменшився на 6,7% (з початку року – на 8,7%) до 18,7 млрд. дол. США, у т.ч. фізичних осіб – на 6,2% (з початку року – на 10,4%) до 12,5 млрд. дол. США, юридичних осіб – на 7,6% (з початку року – на 5,0%) до 6,2 млрд. дол. США. [20]
Слід відзначити, що зменшення обсягів депозитів, що триває (особливо – фізичних осіб), пов’язано вже не тільки із зниженням довіри до банків, а й і зі зменшенням доходів населення внаслідок погіршення ситуації в економіці. За таких умов населення значну частку заощаджень починає витрачати на поточне споживання, а також на виконання взятих раніше зобов’язань (у т.ч. за кредитами).
Частково цим, а частково переведенням коштів у готівкову іноземну валюту пояснюється продовження в лютому низхідної тенденції в русі готівки поза банками, обсяг якої в цьому місяці зменшився на 1,8% (з початку року – на 4,7%) до 147,5 млрд. грн. Водночас питома вага готівки в структурі грошової маси упродовж лютого збільшилася до 31,3% порівняно із 30,5% на початок місяця, оскільки обсяг грошової маси в лютому зменшувався більшими темпами, ніж обсяг готівки поза банками.
Зменшення ресурсної бази банків відобразилося на їх кредитній активності. Обсяг кредитних вкладень у лютому зменшився на 0,6% (з початку року – на 2,2%) до 717,9 млрд. грн. Обсяг кредитів наданих юридичним особам збільшився на 0,1% (зменшення з початку року на 1,4%) до 453,9 млрд. грн., наданих фізичним особам – зменшився на 1,8% (з початку року – на 3,5%) до 264,1 млрд. грн.
Обсяг грошової маси в лютому зменшився на 4,5% (з початку року – на 8,7%) до 470,8 млрд. грн. У річному вимірі (у розрахунку до відповідного місяця минулого року) темпи приросту грошової маси зменшилися до 18,3% порівняно із 30,2% на початок року.
Монетарна база в лютому зменшилася на 3,7% (з початку року – на 7,1%) до 173,4 млрд. грн. У річному вимірі темпи приросту монетарної бази у лютому 2009 р. зменшилися до 29,1% порівняно із 31,6% на початок року.
Відплив коштів з банківської системи разом із здійсненням Національним банком України (далі – Національним банком) операцій з продажу іноземної валюти на міжбанківському ринку відповідним чином позначився на ліквідності банківської системи. Обсяг коррахунків банків у лютому зменшився на 17,3% (з початку року – на 19,2%) до 15,1 млрд. грн.
Певним чином зменшення ліквідності банків стримувалося за рахунок зменшення коштів Уряду в національній валюті на рахунках в Національному банку на 24,6% до 6 млрд. грн.
З метою підтримки ліквідності банків Національний банк у лютому здійснив рефінансування банків на загальну суму 15,2 млрд. грн. (з початку року – майже на 20 млрд. грн.).
Водночас з метою поліпшення перерозподілу тимчасово вільних коштів між банками Національний банк у лютому не припиняв проведення операцій з мобілізації коштів банків. Протягом місяця обсяг мобілізованих операцій становив 1,95 млрд. грн., з початку року – 3,4 млрд. грн.
Середньозважена процентна ставка за операціями рефінансування за лютий становила 17,2% річних, у т.ч. за кредитами овернайт – 18,0%, за кредитами, наданими на тендерах з підтримання ліквідності банків, – 22,6%, за операціями прямого репо з державними облігаціями України та облігаціями Державної іпотечної установи – 22,1%, за іншими короткостроковими кредитами – 15,9%.
Процентна політика Національного банку в лютому продовжувала спрямовуватися на збільшення вартості грошей з метою створення стимулів для повернення вкладів населення в банківську систему. Відповідно до постанови Правління Національного банку України від 13.02.2009 №72 у якості базових ставок, які визначають спрямованість грошово-кредитної політики Національного банку, використовуються ставки за кредитами рефінансування та операціями з мобілізації коштів на термін 14 днів, які визначаються за підсумками проведення щотижневих тендерів.
Якщо в грудні 2008 р. середньозважена ставка за цими операціями становила 18,7%, то у лютому 2009 р. – 22,6% (у січні тендери рефінансування не проводилися через відсутність затвердженого відповідно до ст. 86 Закону України «Про Державний бюджет України на 2009 рік» порядку здійснення операцій рефінансування).
Після відновлення 30 січня операцій з рефінансування банків, ставки за кредитами овернайт були встановлені на рівні 16% (під забезпечення державними цінними паперами) та 17% (без забезпечення). Такий рівень ставок був встановлений виходячи з прогнозованого місією МВФ рівня інфляції на 2009 рік 16%. З 17 лютого 2009 року вони були підвищені до 18% та 20% річних відповідно.
Відповідно до спрямованості процентної політики, середньозважена вартість кредитів у національній валюті в лютому збільшилася з 26,5% до 27,9%, в іноземній валюті – з 10,4% до 10,7%. Інтегральна ставка за кредитами збільшилася з 21,9% до 23,2%.
Середньозважена вартість депозитів у національній валюті в лютому збільшилася з 15,9% до 16,4%, в іноземній – залишилась без змін – 8,6%. Інтегральна ставка за депозитами збільшилася з 12,7% до 13,3%.
Обсяг обов’язкових резервів, сформованих банками у лютому 2009 року, становив 12,5 млрд. грн. [20]
З метою полегшення банкам умов залучення коштів на зовнішньому ринку в умовах зниження ліквідності та необхідності виконання зовнішніх зобов’язань Національний банк з 1 лютого 2009 року знизив норматив резервування за коштами, які залучені банками від банків-нерезидентів та фінансових організацій-нерезидентів, встановивши його в розмірі 2%. Раніше на ці кошти поширювалися ті ж нормативи формування обов’язкових резервів, що за коштами юридичних осіб відповідної валюти та строковості.
Протягом лютого 2009 р. Міністерство фінансів України здійснювало розміщення облігацій внутрішніх державних позик (далі – ОВДП), завдяки чому до Державного бюджету України надійшло коштів у сумі 1403,89 млн. грн. Середньозважена дохідність за ОВДП під час первинного розміщення в лютому 2009 року становила 15,6% (у січні – 9,9%).
Погашення та сплата доходу за ОВДП здійснювалися своєчасно та у повному обсязі, який з початку 2009 року становив 865,04 млн. грн., у т.ч. основний борг – 616,32 млн. грн., сплата доходу – 248,73 млн. грн.
Національний банк докладає всіх зусиль для активної і продуктивної співпраці з усіма гілками влади – Президентом України, Урядом, Парламентом. Як керівництво, так і фахівці Національного банку постійно беруть участь у нарадах, круглих столах, конференціях, які стосуються його компетенції. Щотижня Національний банк надає оперативні дані про стан грошово-кредитного ринку Президентові України та Кабінету Міністрів України. Разом з тим широкий спектр оперативної інформації щодня розміщується на офіційній сторінці Національного банку України в мережі Інтернет. Фахівці Національного банку та Державного казначейства України щодня в робочому режимі проводять консультації щодо поточної та прогнозної динаміки коштів єдиного казначейського рахунку.
Цього року Національний банк запропонував низку важливих економічних ініціатив. Зокрема, остання Програма співпраці України та МВФ стала реальністю саме завдяки зусиллям Національного банку.
Крім того, за ініціативи Національного банку України розроблені і впроваджуються всіма органами виконавчої влади План антиінфляційних заходів на 2009 рік (далі – План) і Меморандум Кабінету Міністрів України та Національного банку України про взаємодію з метою