Рынок ценных бумаг
Посетители биржевых торгов не участвуют в формировании уставного фонда биржи и в управлении биржей. Посетители биржевых торгов имеют право на совершение. сделок только на реальный товар от своего имени и за свой счет.
Участники биржевой торговли
1. Участниками биржевой торговли являются: брокерские
организации, брокеры, дилеры и разовые посетители.
2. Биржевая торговля осуществляется путем:
совершения биржевых сделок от имени клиента и за его счет, от
имени клиента и за свой счет или от своего имени и за счет клиента
(брокерской деятельности);
совершения биржевых сделок от своего имени и за свой счет с
целью последующей перепродажи на бирже (дилерской деятельности);
совершения биржевых сделок разовыми посетителями от своего
имени и за свой счет.
Участники рынка ц.б.
Действуют взаимосвязанные группы хоз.-х субъектов
эмитенты
инвесторы
проф. Участники рынка ц.б.
33. Листинг ценных бумаг на фондовой бирже.
Одной из важнейших функций фондовой биржи является листинг. Процесс обращения фондовых ценностей на всех официально зарегистрированных фондовых биржах может осуществляться только с ценными бумагами, которые успешно прошли специальную биржевую процедуру, т.е. листинг - буквально «включение в список». Всякой компании необходимо внести в лист (список) соответствующей биржи свои ценные бумаги, что является официальной предпосылкой для пропуска к торговле. К преимуществам листинга и соответственно участия в биржевых торгах относится прежде всего высокая мартабильность, т.е. годность для реализации на рынке, повышенный уровень ликвидности ценных бумаг, а также очевидные выгоды от явной стабильности их цены. Процесс образования фондовых ценностей под постоянным контролем непосредственно регулируется самой биржей, которая таким образом предохраняет заключаемые на торгах сделки от появления на них элементов мошенничества и злоупотребления. Инвестор, покупатель ценных бумаг, включенных в котировочный лист биржи, может быть уверен, что получит достоверную и своевременную информацию о компании - эмитенте и рынке ее ценных бумаг. Он должен иметь возможность оценить перспективы экономического развития эмитента и качество его ценных бумаг. Таким образом, всякий инвестор, решивший вложить средства во внесенные в листы фондовые ценности, вместе с ними автоматически приобретает и полный набор всех преимуществ, которые включает в себя комплекс средств защиты, предлагаемый фондовой биржей. Фондовая биржа, однако не гарантирует доходность инвестиций в акции компании, прошедшей листинг. Также компании, внесенные в такие списки получают большую известность и популярность (паблиситы) среди лиц, занятых в сфере инвестиций. Биржа - это система поддержки рыночной стоимости акций. При поглощении и слиянии компаний оценка стоимости активов опирается на курсовую рыночную стоимость акций, а не на книжную, балансовую. Листинг в ряде стран является основанием для предоставления компании определенных более существенных скидок при налогообложении. Таким образом листинг - это система поддержки рынка, которая создает благоприятные условия для организованного рынка, позволяет выявить наиболее надежные и качественные ценные бумаги и способствует повышению их ликвидности. В нашей стране листинг пока не оказывает сколько -нибудь значительного влияния на оценку качества ценной бумаги как с точкм зрения инвестора, так и эмитента.
34 Заявка и механизм сделок
Виды биржевых заявок:
1)Рыночная заявка. Рыночная цена не указывается. Ваш брокер сам решает, когда продавать или покупать в зависимости от конъюнктуры рынка по максимальной цене.
2)Лимитная заявка. Указывается лимит, по достижению которого брокер выполняет заявку.
3)Стоп заявка. Указывается цена для сохранения прибыли
Сделки с ценными бумагами представляет собой сложную процедуру и совершается на фондовом рынке в несколько этапов:
заключение сделки (составление договора).
сверка параметров заключенной сделки.
клиринг.
исполнение сделки.
На фондовых биржах сделки между участниками торгов заключаются либо в устной форме, либо путем обмена стандартными бумажными записками, Если торговля на бирже осуществляется с помощью вычислительной техники, то факт заключения сделки отображается в базе данных центрального торгового компьютера.
Виды биржевых сделок.
Биржевые сделки – это взаимосогласованные действия участников торгов, направленные на установление, прекращение или изменение прав и обязанностей в отношении биржевых товаров и совершенные в помещении биржи в установленном порядке.
Предметом биржевой сделок является: товарные и фондовые активы, допущенные к котировке и обращению на бирже.
Существует четыре основных типа биржевых сделок:
Сделки с предъявлением товара (товарных образцов).
Индивидуальные форвардные сделки.
Опционные сделки.
Фьючерсные (срочные) сделки.
Различают:
Регулярные – сделки, полный расчет по которым (сверка, поставка ценных бумаг и денежный расчет) должен произойти в обычные сроки. По обычной сделке расчеты производятся не позднее 90 дней с момента заключения договора.
Кассовые сделки - сделки немедленного исполнения. В мировой практике кассовой считается сделка, по которым расчет производится в день заключения контракта. На российском фондовом рынке – кассовой считается сделка, расчет по которой производится в день заключения сделки или в двухдневный срок после заключения сделки. Эти сделки могут быть простыми или сделками с маржей.
Срочные сделки – имеют фиксированные сроки расчета, заключения контракта и установления цены.
Срочные сделки подразделяются:
По сроку расчета (на конец или середину месяца; через фиксированное число дней и т.п.)
По моменту установления цены: на день реализации; на конкретную дату; по текущей рыночной цене.
По механизму заключения: простые или твердые; условные (фьючерсные, опционные); пролонгационные (с продлением срока действия, например, сделки РЕПО).
Внедрение и распространение на российском фондовом рынке производных финансовых инструментов – срочных контрактов связанных с решением проблемы оптимального размещения свободных денежных средств и выбором такой инвестиционной политики, которая обеспечивает не только получение дохода, но и страхование от рисков.
Условные сделки – предоставляют право одному из контрагентов исполнить или не исполнить заключенный контракт (опционы).
Твердые сделки – обязательны для исполнения (форвардные, фьючерсные).
Проведение этих видов сделок на фондовом рынке имеет большое значение: обязательства участников обычно подкрепляются системой гарантий, и позволяет обеспечить надежность сделки, а в итоге застраховаться от перепадов курсов, снизить потери и увеличить собственный капитал.
35. Внебиржевой рынк ценных бумаг
Внебиржевой рынок ценных бумаг – это обращение ценных бумаг вне фондовой биржи. Внебиржевой рынок может быть организованным и неорганизованным (стихийным). В последнее время наблюдается сближение биржевого и внебиржевого организованного рынка ценных бумаг. Внебиржевой рынок – это сфера обращения ценных бумаг, не допущенных к котировке на фондовых биржах. На внебиржевом рынке размещаются также новые выпуски ценных бумаг. Внебиржевой рынок организуется дилерами, которые могут быть или не быть членами фондовой биржи. Внебиржевой рынок ценных бумаг проводится по телефону, телефаксу, компьютерным сетям и занимается главным образом ценными бумагами тех АО, которые не имеют достаточное количество акций или доходов, для того чтобы зарегистрировать (пройти листинг) свои акции на какой-либо бирже. Операции с ценными бумагами проводят фондовые биржи (для ценных бумаг в инвалютах – валютные биржи) и инвестиционные институты.
НАСДАК и другие американские биржи
В феврале 1971 Национальная ассоциация дилеров по ценным бумагам специально для организации торговли ввела в действие систему автоматизированных котировок НАСДАК. В отличие от Нью-Йоркской фондовой биржи, трейдеры, пользующиеся системой НАСДАК, не встречаются друг с другом для заключения сделки, а получают информацию о котировках на мониторы компьютеров и ведут торговлю по телефону. Трейдеры могут набрать на клавиатуре компьютера принятый в системе НАСДАК код акций того или иного эмитента, получить от фирмы, специализирующейся на торговле ценными бумагами, сообщение о котировках и по телефону передать свои предложения на покупку или продажу акций. В Национальную ассоциацию дилеров по ценным бумагам входит около 6000 организаций, некоторые из них одновременно являются членами Нью-Йоркской фондовой биржи, т.к. большинство фирм стремятся присутствовать на обоих рынках.
Совокупный объем торговли акциями в системе НАСДАК является одним из крупнейших в мире и сопоставим с суммарным объемом торговли на Нью-Йоркской и Токийской фондовых биржах. Хотя система НАСДАК изначально обслуживала фирмы, лишенные возможности получить листинг на Нью-Йоркской фондовой бирже, прогрессивные способы торговли сделали ее привлекательной для ряда крупных фирм высокой технологии.
В 1996 условия допуска ценных бумаг были ужесточены. НАСДАК все более успешно конкурирует с Нью-Йоркской фондовой биржей, и не только из-за существенно менее строгих условий листинга, но и в силу явных технологических преимуществ системы.
Система НАСДАК состоит из национального рынка и рынка ценных бумаг компаний с небольшой капитализацией. Мелкие фирмы, не соответствующие условиям листинга на национальном рынке НАСДАК, включаются в котировочный лист компаний с небольшой капитализацией. Вместе с тем акции многих компаний, до 1971 обращавшиеся на внебиржевом рынке, не котируются в системе НАСДАК.
Для того, чтобы войти в систему НАСДАК, компании должны зарегистрировать свои ценные бумаги в соответствии с Законом о ценных бумагах от 1933 г. или Законом об инвестиционных компаниях от 1940 г. ; они должны иметь как минимум 100 тысяч акций, размещенных по подписке, и объединять как минимум 300 акционеров. Кроме того, предусмотрены дополнительные условие, касающиеся цены каждой акции, объема активов и прибыли, наличия лиц, определяющих рынок этих акций и курирующих сделки с ними. В настоящее время в системе НАСДАК действуют как брокеры, так и дилеры.
1)Модель отчётности
2)Модель акцепта
3)Модель мэтчинга
3 уровня
а- для официально зарегистрированных представителей, их участников
б- маркетмейкер, с брокерами, дилерами, перепродающими ц.б. населению и торговцам.
в- маркетмейкерс, отличаются от 2 –го наличием доп. Клюжчей на клавиатуре, с помощью которых можно включать, обновлять котировки в НАСДАК
36 РТС
Фондовая Биржа РТС – создана в середине 1995 года с целью объединения разрозненных региональных рынков в единый организованный рынок ценных бумаг России. Информация о торгах в РТС – важнейший источник данных о состоянии российского рынка ценных бумаг, поскольку именно эта площадка обслуживает значительную долю иностранных и российских портфельных инвестиций в акции российских компаний. РТС – общепризнанный центр ценообразования акций и облигаций широкого круга эмитентов. Информация о котировках и сделках в РТС транслируется по всему миру через крупнейшие системы финансовой информации REUTERS, Bloomberg и другие. В настоящее время РТС объединяет рынки, различающиеся как по обращающимся инструментам, так и по системе организации торговли. В их числе: Рынок акций РТС – с расчетами в валюте и рублях; FORTS - фьючерсы и опционы в РТС с расчетами в рублях; RTS Bonds – рынок облигаций в РТС; RTS Board – система индикативного котирования акций, не допущеннных к обращению в РТС; НКС-Векселя – система индикативного котирования векселей российских компаний
Фондовая биржа РТС рассчитывает и публикует четыре фондовых индекса:
1. Индекс РТС
2. Индекс РТС-2
3. Индекс текущих котировок РТС
4. Технические индексы РТС.
Индексы рассчитываются как отношение суммарной рыночной капитализации акций, включенных в список для расчета индекса, к суммарной рыночной капитализации этих же акций на начальную дату, умноженное на значение индекса на начальную дату. Расчет рыночной капитализации производится на основе данных о ценах акций и количестве выпущенных эмитентом акций. Индекс РТС и Индекс текущих котировок РТС отличаются друг от друга периодичностью расчета и методом расчета цены акции.
Технические индексы РТС рассчитываются отдельно для акций (TIS), паев (TIU) и облигаций (TIB) в соответствии с "Положением о требованиях, предъявляемых к организаторам торговли на рынке ценных бумаг", и используются для определения случаев приостановки торгов на бирже.
Список ценных бумаг, по которым рассчитываются Индекс РТС, Индекс РТС-2 и Индекс текущих котировок РТС, формируется из акций, отобранных Информационным комитетом РТС на основании экспертной оценки. Список акций для расчета индексов пересматривается раз в три месяца. В базу расчета Индекса РТС-2 вошли ценные бумаги, используемые для расчета Индекса РТС, за исключением наиболее ликвидных и капитализированных ценных бумаг.
Список ценных бумаг для Технических индексов РТС формируется из ценных бумаг, входящих в Котировальные листы РТС и пересматривается по мере изменения Котировальных листов.
Информационный комитет РТС, в состав которого входят специалисты компаний-членов РТС и независимые эксперты, осуществляет также внесение изменений в методику расчета индексов.
Индекс Российской Торговой Системы.
Индекс РТС является единственным официальным индикатором Российской Торговой Системы. Индекс рассчитывается в начале каждого часа торговой сессии РТС. Официальным индексом РТС на текущую дату является его значение на 18 : 00.
Расчет индекса. Индекс на расчетное время (In) рассчитывается как отношение суммарной рыночной капитализации акций (MCn), включенных в список для расчета индекса, к суммарной рыночной капитализации этих же акций на начальную дату (MC1), умноженное на значение индекса на начальную дату (I1):
MCn - сумма рыночных капитализаций акций на текущее время:
где Kni - количество обыкновенных акций, выпущенных i-ым эмитентом на текущую дату,
Pni - цена акции i-того эмитента на расчетное время,
N - число акций в списке, по которому рассчитывается индекс
начальная дата индекса: 1 сентября 1995 года
начальное значение индекса на начальную дату: 100
Список обыкновенных акций, включенных в расчет индекса, полностью совпадает со списком акций, по которым маркет-мейкеры в РТС выставляют твердые двухсторонние котировки (листинг маркет-мейкеров).
37 Виды цен акций:
1) номинальная цена акций: (стоимость = цена) - та цена, кот. написана на сертификате; если сертификата нет - зарегистрированная при эмиссии; она тесно связана с УК. УК АО составляется из номинальной стоимости акций, приобретенных акционерами. Т.е. номинальная цена акции -характеризует долю акции в УК. В США разрешено выпускать акции без указания номинала; указывается только доля акции в УК. (1/1000 доля капитала корпорации).
В Р. все акции выпускаются только с указанием номинала. Миним. и макс. размер не ограничен, но номинальная стоимость всех обыкновенных акций одного АО должна быть одинакова. Когда нужно увел. или уменьшить номинал, проводится сплит или консолидация.
Сплит (дробление акций) - это уменьшение номинала акций с одновременным пропорциональным увеличением кол-ва акций в обращении.
Консолидация (обратный сплит) - увеличение номинала акции при одновременном пропорциональным уменьшении кол-ва акций в обращении.
2) эмиссионная цена акции - это цена, по которой акция продается первому владельцу (т.е. эмитируется). Эмиссионная цена не может быть ниже номинала, т.к. если она будет ниже - то не сформируется УК. Положит-ая разница между эмиссионной и номинальной ценой называется эмиссионным доходом. ЭД может использоваться АО только как добавочный капитал; но не на цели потребления. ЭД отражается на счете "добавочный капитал" - субсчет "эмиссионный доход".
3) курсовая цена (курс, рын. стоимость) - это цена, по которой акция продается на вторичном рынке. Именно курсовая цена определяет реальную ценность бумаги для инвестора; она складывается по воздействием многих факторов; кот. проявляют себя на рынке в виде спроса и предложения.
4) балансовая цена акции характеризует долю активов АО, приходящуюся на одну акцию. (по формуле):
стоимость активов АО / количество выпущенных акций
Цель акционера - прирост курс. стоимости или дивиденда. В нек. случаях бал. цена имеет большое значение - для акционер. инвестиционных фондах цена рассчитывается на основе чистых активов (их стоимость пересчитывается ежедневно).
5) ликвидационная цена акции характеризует стоимость имущества АО в фактических ценах реализации в момент его ликвидации, приходящуюся на одну акцию. (АО ликвид-ся, выплачиваются долги кредитором, затем продается оставшееся имущество - затем сначала выплачивается л.с. привилиг. акций, потом - обыкновенных))
39.Основные типы и назначение фондовых индексов.
Фондовый индекс - статистическая средняя величина, рассчитанная на основе курсовой стоимости входящих в него бумаг.
Биржевые индексы обычно рассчитываются как взвешенная среднеарифметическая величина, определяемая с учетом не только относительного изменения, но и абсолютной цены акций компаний, образующих корзину индекса.
Биржевая практика привела к созданию большого числа разных биржевых индексов. Исторически первым и наиболее известным на них является Индекс Доу-Джонса, предложенный в 1886 г. американскими учеными Доу и Джонсом.
Индекс Доу-Джонса представляет собой систему из четырех самостоятельных индексов: промышленного, транспортного, коммунального и комплексного. Каждый из этих индексов формируется на основе цен на акции компаний – лидеров соответствующих отраслей экономики на Нью-Йорской фондовой бирже. Ввиду тесной и “мгновенной” электронной связи между большинством крупных фондовых бирж мира индексы Доу-Джонса фактически отражают конъюнктуру всего мирового бизнеса. Каждый из индексов Доу-Джонса представляет собой сумму цен акций, точно фиксированных акционерных компаний, поделенную на некоторый корректирующий делитель, этот делитель изменяется значительно медленнее, чем цены на акции: в течение многих дней и даже недель он может оставаться постоянным.
Индекс Доу-Джонса отличается простотой вычисления, которая сочетается с его четким реагированием на всякого рода колебаний биржевых кризисов.
Наиболее известен промышленный индекс Доу-Джонса. Когда намериваются использовать индекс Доу-Джонса, то имеют в виду именно его. При вычислении индекса суммируются курсы акций 30 наиболее крупных промышленных компаний, отражают биржевую конъюнктуру. Попасть в число компаний весьма престижно и означает сделать себе рекламу.
Индексы предназначаются для оценки макроэкономической ситуации в стране, определения и прогнозирования глобальных рыночных тенденций. Такие индексы часто относятся к категории макроэкономических индикаторов, дающих представление о деловом климате страны. Индексы, отнесенные к группе глобальных, как правило, рассчитываются по относительно большой выборке, что позволяет характеризовать практически все отрасли промышленности. Поскольку оценка глобальной ситуации не требует мгновенного решения, и эти индексы не используются для решения задач текущей рыночной конъюнктуры, их рассчитывают с некоторым временным лагом (а не в режиме on-line). Классическим примером глобального индекса могут считаться индексы американского рынка, рассчитываемые агентством Standard & Poors.
Их российским аналогом можно считать сводный индекс Российской торговой системы (РТС), разработанный в 1995 г. Сегодня этот индекс является главным показателем отечественного фондового рынка, его значение по окончании торгов публикуется СМИ. Особенностью индекса РТС является большая выборка, охватывающая весь список акций категории “А”.
По своей сути индекс РТС отражает стоимость самых ликвидных акций российских компаний по отношению к базовой дате. Кроме индекса РТС к группе индексов относят значительное число индексов информационных агентств и некоторых торговых площадок, например индексы агентств АК&М, “РосБизнесКонсалтинг” (РБК), “Moscow Times”, ROS, а также ряд фондовых бирж (в частности ММВБ и МФБ). В большинстве своем это индексы, арифметически взвешенные по капитализации (исключение составляет индекс РБК, который представляет геометрически взвешенное среднее по капитализации).
Геометрические индексы (как взвешенные, так и не взвешенные) более плавно реагируют на изменения рыночной конъюнктуры, в отличие от аналогичных “арифметических” индексов.
40. Методы расчёта индексов.
Фондовый индекс - статистическая средняя величина, рассчитанная на основе курсовой стоимости входящих в него бумаг.
Существуют различные способы расчёта индексов:
1) Метод простой средней взвешенной арифметической.
2) Метод средней арифметической взвешенной
3)Метод средней геометрической.
Доу-Джонс - средне арифметическая без сопоставления с её базовой величиной.
Среднеарифметическая взвешенная - S&P, CAC, DAX-100
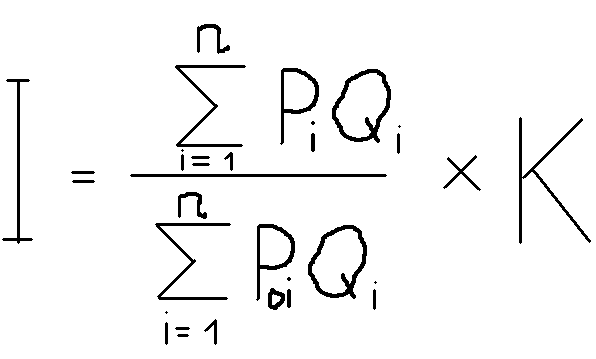
Pi - текущая цена i-ой акции
Poi - цена i-ой акции в базисном периоде.
Qi - количество акций, выпущенное i-ой компанией
К - базовое значение индекса
Среднегеометрическая рассчитывается:
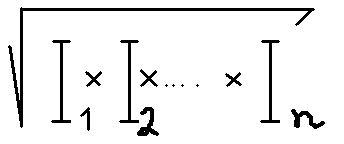 In-темпы
роста курсовой
ст-ти компаний
41 РОССИЙСКИЕ ИНДЕКСЫ
В России наиболее часто употребляются индексы двух торговых площадок: индекс Российской торговой площадки (РТС) и сводный фондовый индекс (СФИ) Московской межбанковской валютной биржи (ММВБ). И это не случайно. На РТС приходится до 23% всего биржевого оборота страны, а на ММВБ до 53%. Поэтому с помощью этих индексов можно реально оценить состояние финансового рынка России.
Индекс РТС рассчитывается в валютном и в рублевом значении по ценным бумагам 61 российского эмитента. В эту группу входят 19 предприятий электросвязи, 15 энергосистем (в том числе РАО ЕЭС и ОАО “Красноярскэнерго”), 12 предприятий нефтегазового комплекса, две транспортные компании и др.
Сводный фондовый индекс (СФИ) Московской межбанковской валютной биржи (ММВБ) используется в индикативных и аналитических целях. Расчет индексов производится в режиме реального времени. Особенностью СФИ является то, что при расчете акций по каждому эмитенту исключаются акции, находящиеся в государственной собственности или контролируемые государством. В целом можно сказать, что российские фондовые индексы не так часто используются при анализе экономического состояния России.
Индексы бирж:
А Индекс РТС: среднее арифметическое взвешенное, список акций устанавливается Информационным комитетом РТС.
Б Индекс ММВБ: сводный индекс ММВБ; ММВБ10; индекс корпоративных облигаций ММВБ
Индексы информационных компаний:
Индексное агентство РТС-Интерфакс: индексы S&P/RUX, S&P/RUIX и S&P/RUIX-OIL. №2-3 – базисный актив рынка ФОРТС (фьючерсы и опционы)
Индекс РБК-Композит: среднее геометрическое капитализаций 14 компаний (РАО «ЕЭС России», Газпром, Сбербанк, Норильский никель, ЛУКойл, МГТС, Аэрофлот и др.)
42.Характеристика основных фондовых индексов США.
Фондовый индекс – статистическая средняя величина, рассчитанная на основе курсовой стоимости входящих в него бумаг.
Индексы Доу-Джонса (среднее арифметическое):
Dow Jones Industrial Average – 30 промышленных «голубых фишек». (Арифметический)
Dow Jones Transportation Average – 20 транспортных компаний.
Dow Jones Utility Average – 15 газовых и электрических компаний
Dow Jones Composite - 65 Stock Average – сводный по пп.a-c.
Dow Jones 40 Bond Average – облигации.
Индексы Standard&Poor’s (среднее арифметическое взвешенное):
S&P 500 – 400 промышленных, 20 транспортных, 40 финансовых и 40 коммунальных компаний. (Арифметический)
S&P 400 – 400 промышленных компаний
Индексы по 100 остальным компаниям.
Индексы бирж и внебиржевых систем:
NYSE, AMEX, NASDAQ (Национальная Ассоциация Дилеров Ценных Бумаг)
Характеристика основных европейских фондовых индексов.
Фондовый индекс – статистическая средняя величина, рассчитанная на основе курсовой стоимости входящих в него бумаг.
Великобритания:
FT-SE-100 – 100 компаний, публикуется газетой Financial Times на основе котировок Лондонской биржи
FT-30 – 30 компаний, средняя геометрическая
Германия:
FAZ – 100 компаний, Франкфуртская биржа, рассчитывается 1 раз в день.
DAX – 30 компаний, Франкфуртская биржа, рассчитывается 1 раз в минуту.
Франция:
CAC-40 – среднее арифметическое взвешенное по 40 компаниям, котирующимся на Парижской бирже. Публикуется Ассоциацией французских фондовых брокеров.
CAC-240 – то же, только 240 компаний.
Япония
индекс "Никкей" (Nikkei-225 с 1950г.) среднеарифметическая простая
Topix (520 акций) метод взвешивания по количеству акций
43.Классификация инвесторов по юридическому статусу, стратегии и тактике действий.
Инвестор (в широком смысле слова) – любой покупатель ц.б.
Юридический статус:
Коллективные инвесторы – компании, фонды
Индивидуальные (розничные) инвесторы – ф/л
Стратегия:
Стратегические инвесторы: получение полного контроля над эмитентом
Институциональные инвесторы: формирование пакетов акций разных эмитентов и управление ими для получения прибыли
Тактика:
Рискованные: короткие сроки, игра на колебаниях курсов; обеспечивают ликвидность РЦБ
Консервативные: институциональные инвесторы, игра на росте курсовой стоимости
Умеренные: стратегические инвесторы, прибыль от основной деятельности
44.Цели и основные задачи стратегических инвесторов.
Стратегический инвестор - инвестор, заинтересованный в приобретении крупного пакета акций, для того чтобы участвовать в управлении или получить контроль над компанией.
Цели:
получение полного контроля над эмитентом
получение прибыли от основной деятельности эмитента
Задачи:
Организация развития компании:
Организация деятельности компании
Повышение инвестиционной привлекательности:
Оптимизация денежных потоков (возм. частичный переход на вексельную форму)
Повышение ликвидности ц.б. (=> “ курсовой стоимости => “ капитализации)
Дробление компании для избавления от низкоэффективных подразделений и концентрации ресурсов на высокоэффективных подразделениях
Если убыточная компания => процедура банкротства => целый ряд льгот.
Обеспечение экономической безопасности:
А) Обеспечение имущественных прав
Б) Защита АО от враждебных действий
В) Создание благоприятного облика компании:
Реклама
“ ликвидности ц.б.
Регулярная выплата дивидендов
Доступность и прозрачность информации о компании
При дополнительных выпусках – обеспечение безопасной эмиссии:
Защита от потери или ослабления контроля:
Мониторинг состояния реестра акционеров для выявления недружественной скупки акций
Информация об общем количестве сделок с акциями
Динамика курсовой стоимости акции
Повышение инвестиционной привлекательности
Своевременная выплата дивидендов (больше и не реже, чем у основных конкурентов) – имеет значение в основном для индивидуальных инвесторов, особенно пенсионеров
Повышение ликвидности
45.Цели и основные задачи институциональных инвесторов.
Институциональный инвестор - юридическое лицо, активно вкладывающее средства в акции и другие финансовые инструменты. Институциональными инвесторами являются: страховые компании, пенсионные фонды, инвестиционные компании, взаимные и благотворительные фонды.
Цель - формирование пакетов акций разных эмитентов и управление ими для получения прибыли за счет роста курсовых стоимостей. Обычно пакет акций около 20%, поэтому необходимы альтернативные меры для достижения целей.
Большое влияние на решения ОСА оказывают процедурные вопросы
Процедура голосования устанавливается в начале каждого ОСА, поэтому главная задача институционального инвестора – подобрать квалифицированных юристов для определения наиболее выгодной процедуры.
Защита интересов инвесторов – одна из задач государственного регулирования РЦБ.
Инструменты защиты интересов институциональных инвесторов 1.Раскрытие информации об эмитенте и о ПУ РЦБ
2. Запрет на использование инсайдерской информации (законопроект об инсайедрской информации ждет 1-го чтения в Госдуме)
3. Запрет на недобросовестную рекламу
Пресечение недобросовестной конкуренции на РЦБ
Каков предмет деятельности простых инвестиционных фондов
Простой Инвестиционный фонд (институт коллективного инвестирования) - акционерное общество открытого типа. Лицензируется ФСФР.
Предмет деятельности:
инвестирование денежных средств, полученных от членов этого фонда за счет продажи собственных акций в ц.б-ги других эмитентов;
выпуск собственных акций (только обыкновенные) и размещение их среди инвесторов;
сделки с фьючерсами, опционами, форвардами – только для страхования.
47. Инвестиционные компании и их виды. Функции инвестиционных компаний на фондовом рынке.
Инвестиционные компании-это:
1.Разновидность кредитно-финансового учреждения, специализирующегося на привлечении временно свободных денежных средств мелких и средних инвесторов путем выпуска собственных ценных бумаг и размещения мобилизованных средств в ценные бумаги иных юридических лиц в целях получения прибыли.
2. В России -это компания, занимающаяся организацией выпуска ценных бумаг и выдачей гарантий по их размещению в пользу третьих лиц, вложением средств в ценные бумаги, куплей-продажей ценных бумаг от своего имени и за свой счет, в том числе путем котирования ценных бумаг (объявление на определенные ценные бумаги "цены продавца" и "цены покупателя", по которым инвестиционная компания обязуется их продавать и покупать).
В отличие от финансового брокера, это- дилер, т.е. юридическое лицо, действующее на рынке ценных бумаг не за счет клиента, а за свой собственный счет. Инвестиционная компания является специализированным предприятием для :
а) организации и гарантирования выпуска ценных бумаг,
б) вложения средств в ценные бумаги,
в) купли-продажи ценных бумаг в качестве дилера.
Основной предмет деятельности инвестиционной компании (в российском понимании) - определение условий и подготовка новых выпусков ценных бумаг, покупка их у эмитентов с тем, чтобы потом совершить перепродажу ценных бумаг инвесторам, гарантирование размещения, создание синдикатов по подписке или групп по продаже новых выпусков. Однако, деятельность инвестиционной компании этим не может ограничиться. Инвесторы заинтересованы в поддержании активного вторичного рынка только что выпущенных ценных бумаг .Поэтому инвестиционная компания может оставить у себя часть выпуска для активной торговли ими на вторичном рынке в качестве “макетмейкера” (инвестиционная компания имеет право работать в качестве финансового брокера через торговую биржу).
Дополнительно:
1. Доходы, полученные инвестиционной компанией в виде дивидендов и процентов, распределяются между акционерами (пайщиками), а прибыль, полученная вследствие увеличения стоимости капитала, зачисляется в резервный фонд.
Инвестиционные компании существуют трех основных видов:
закрытого типа,
открытого типа,
взаимные фонды.
Подобно инвестиционным банкам инвестиционные компании занимают промежуточное положение между заемщиком и индивидуальным инвестором, но отличаются тем, что полностью выражают интересы последнего.
2. Инвестиционная компания имеет право формировать свои привлеченные ресурсы не за счет средств населения, а только за счет собственных средств (средств учредителей и эмиссии собственных ценных бумаг, реализуемых только юридическим лицам).
51. Паевые инвестиционные фонды на фондовом рынке РФ
Паевой инвестиционный фонд представляет собой имущество, переданное инвесторами (физическими и