Рейтинговая оценка деятельности коммерческого банка
4. Классификационные группы кредитных организаций России
4.1 Общие положения
1.1 В целях организации банковского надзора территориальные учреждения Банка России относят все кредитные организации с точки зрения финансового состояния к одной из двух категорий, а в рамках каждой категории - к одной из двух классификационных групп:
I категория. Финансово стабильные кредитные организации.
Группа 1. Кредитные организации без недостатков в деятельности.
Группа 2. Кредитные организации, имеющие отдельные недостатки в деятельности.
II категория. Проблемные кредитные организации.
Группа 3. Кредитные организации, испытывающие серьезные финансовые трудности.
Группа 4. Кредитные организации, находящиеся в критическом финансовом положении.
Отнесение кредитных организаций к той или иной категории и классификационной группе производится территориальными учреждениями Банка России на основании мотивированного суждения, базирующегося на критериях и подходах, определенных настоящим Указанием, и основанного на данных:
- оборотной ведомости по счетам бухгалтерского учета кредитной организации (ф. 101).
Примечание. Здесь и далее по тексту настоящего Указания номера форм отчетности кредитных организаций приведены в соответствии с Указанием Банка России от 24.10.97 № 7-У “О порядке составления и представления отчетности кредитными организациями в Центральный банк Российской Федерации” (с изменениями и дополнениями) (далее по тексту - Указание Банка России № 7-У);
- расчета собственных средств (капитала) кредитной организации (ф. 134);
- фактических значений обязательных нормативов деятельности кредитной организации, рассчитанных в соответствии с Инструкцией Банка России от 1.10.97 № 1 “О порядке регулирования деятельности банков” (с изменениями и дополнениями);
- расчета резерва на возможные потери по ссудам (ф. 115);
- отчета об открытой валютной позиции (ф. 634);
- отчета о кредитных организациях, не удовлетворяющих требования отдельных кредиторов по денежным обязательствам и не исполняющих обязанности по уплате обязательных платежей в связи с отсутствием или недостаточностью денежных средств на корреспондентских счетах (ф. 351).
Примечание. Вместо формы 351 по усмотрению территориального учреждения Банка России может использоваться форма 350 “Отчет о наличии в кредитной организации неудовлетворенных требований отдельных кредиторов по денежным обязательствам и неисполнении обязанности по уплате обязательных платежей в связи с отсутствием или недостаточностью денежных средств на корреспондентских счетах кредитной организации” или форма 314 “Отчет территориальных учреждений по картотекам к внебалансовым счетам № 90903 “Расчетные документы клиентов, не оплаченные в срок из-за отсутствия средств на корреспондентских счетах кредитной организации” и № 90904 “Не оплаченные в срок расчетные документы из-за отсутствия средств на счетах кредитной организации”;
- отчета о выполнении (невыполнении) обязательных резервных требований Банка России (ф. 304);
- другой отчетности кредитных организаций, предусмотренной Указанием Банка России от 24.10.97 № 7-У и используемой в рамках надзора;
- другой информации, характеризующей текущее или перспективное финансовое состояние кредитной организации либо уровень управления кредитной организацией, включая результаты инспекционных и аудиторских проверок, в том числе о:
1) соблюдении норм законодательства Российской Федерации и нормативных актов Банка России;
2) состоянии систем управления рисками и внутреннего контроля кредитной организации;
3) соблюдении кредитной организацией установленного Банком России порядка обязательного резервирования;
4) достоверности учета и отчетности;
5) общей степени открытости кредитной организации надзорному органу, а также доступности информации о ее деятельности клиентам и иным заинтересованным лицам (в соответствии с требованиями действующего законодательства и нормативных актов Банка России);
6) выполнении в установленный срок предусмотренных в предписаниях территориального учреждения Банка России требований и(или) взятых на себя кредитной организацией обязательств по приведению деятельности в соответствие с действующими нормами, в период до истечения срока - информации о реальности мер, предпринимаемых кредитной организацией по устранению недостатков, указанных в предписании территориального учреждения Банка России;
7) деятельности филиалов.
1.3. Классификация кредитных организаций производится территориальными учреждениями Банка России, осуществляющими непосредственный надзор за кредитными организациями, по состоянию на первое число каждого месяца. Отнесение кредитной организации к соответствующей категории и группе должно отражать содержательное представление территориального учреждения Банка России о состоянии кредитной организации с учетом тенденций ее развития. При получении существенной информации, которая является достаточной для отнесения кредитной организации к проблемной или для ухудшения группы проблемности в течение месяца, территориальное учреждение Банка России незамедлительно принимает соответствующее решение о реклассификации кредитной организации и обеспечивает осуществление действий, предусмотренных нормативными документами Банка России в отношении кредитных организаций, имеющих признаки финансовой неустойчивости.
1.4. При принятии решения об отнесении кредитной организации к соответствующей категории и группе территориальное учреждение Банка России должно руководствоваться положениями п. 2 настоящего Указания исходя из установленных Банком России норм. В ситуациях, которые не определены требованиями настоящего Указания, а также в ситуациях, когда номинальное применение критериев, предусмотренных настоящим Указанием, дает содержательно неточный результат, территориальное учреждение Банка России вправе принять решение об отнесении кредитной организации к иной категории и(или) классификационной группе, чем это вытекает из параметров, изложенных в п. 2 настоящего Указания. Мотивированное обоснование решения об улучшении либо ухудшении категории (классификационной группы) должно быть представлено в Банк России.
1.5. Сведения об отнесении кредитных организаций по финансовому состоянию к соответствующей категории и группе являются сведениями ограниченного распространения. Указанные сведения не подлежат передаче третьим лицам и используются исключительно в целях банковского надзора.
Внутри системы Банка России указанные сведения могут использоваться подразделениями центрального аппарата, определенными актами Банка России, и подразделениями территориальных учреждений Банка России, определенными внутренними документами территориальных учреждений.
4.2 Краткая характеристика категорий и групп
2.1.I категория. Финансово стабильные кредитные организации.
К финансово стабильным кредитным организациям могут быть отнесены только кредитные организации, в деятельности которых, по оценке территориального учреждения Банка России, отсутствуют недостатки, которые создают или могут создать угрозу интересам их кредиторов, клиентов и(или) участников.
2.2. Группа 1. Кредитные организации без недостатков в деятельности.
К группе 1 не могут быть отнесены кредитные организации, которые имеют хотя бы один из ниже перечисленных признаков:
2.2.1. неустраненный факт нарушения норм законодательства Российской Федерации и(или) нормативных актов Банка России;
2.2.2. неудовлетворенное требование кредитора или неисполненную обязанность по уплате обязательных платежей, в том числе перед Банком России;
2.2.3. неустраненный факт нарушения установленного Банком России порядка обязательного резервирования.
Примечание 1. Под нарушением порядка обязательного резервирования в целях настоящего Указания следует понимать наличие:
- недовзноса в обязательные резервы в течение периода начиная с установленного срока предыдущего регулирования размера обязательных резервов до установленного срока представления расчета на новую очередную дату регулирования размера обязательных резервов;
- начисленных неуплаченных штрафов за нарушение порядка обязательного резервирования в течение периода начиная с установленного срока предыдущего регулирования размера обязательных резервов до установленного срока представления расчета на новую очередную дату регулирования размера обязательных резервов и(или) начисленных неуплаченных штрафов на последнюю отчетную дату;
- нарушения составления расчета регулирования размера обязательных резервов, выявленного по результатам проведенных проверок правильности его составления (с выходом в кредитную организацию) в течение последних трех месяцев.
Примечание 2. Наличие признаков, приведенных в пп. 2.2.2 и 2.2.3, не исключает возможность отнесения кредитной организации к I категории (2-й группе), за исключением случаев, когда в соответствии с настоящим Указанием кредитная организация должна быть отнесена ко II категории;
2.2.4. в деятельности которых наблюдаются следующие признаки:
- снижение против предыдущей отчетной даты значения показателя достаточности собственных средств (капитала) (норматив Н1) более чем на 10 процентных пунктов либо когда такое снижение является результатом достаточно устойчивой тенденции на протяжении последних 6 и более месяцев.
Примечание. Данный признак не применяется для кредитных организаций, показатель достаточности собственных средств (капитала) которых превышает уровень норматива в два раза и более;
- текущие убытки либо превышение использованной прибыли над фактически полученной и (или) непогашенные убытки предшествующих лет;
- иммобилизация средств в затраты капитального характера.
Примечание. Под иммобилизацией средств в затраты капитального характера в целях настоящего Указания следует понимать часть стоимости основных средств (за вычетом начисленной амортизации, а также фактически израсходованных на строительство кредитной организацией - застройщиком средств, поступивших от участников долевого строительства), находящейся на балансе кредитной организации, в размере, превышающем сумму источников собственных средств. Расчет иммобилизации осуществляется в соответствии с п. 5.2 Положения Банка России от 1.06.98 № 31-П “О методике расчета собственных средств (капитала) кредитных организаций” (с изменениями и дополнениями);
- невыполнение нормативных требований Банка России по созданию системы управления рисками и(или) системы внутреннего контроля кредитной организации;
2.2.5. допустившие невыполнение в установленные сроки требований территориального учреждения Банка России и(или) взятых на себя обязательств по устранению недостатков в деятельности, включая недостатки в деятельности филиалов, и не принимающие в период до истечения срока действия предписания (срока исполнения обязательств) реальные меры по устранению указанных в нем недостатков.
2.3. Группа 2. Кредитные организации, имеющие отдельные недостатки в деятельности.
К указанной группе относятся кредитные организации, финансовое положение которых соответствует критериям, предъявляемым к кредитным организациям, относимым к I категории, но которые не могут быть отнесены к группе 1 в силу имеющихся в их деятельности отдельных недостатков, в том числе перечисленных в п. 2.2 настоящего Указания.
2.4. II категория. Проблемные кредитные организации.
К проблемным кредитным организациям относятся кредитные организации, недостатки в деятельности которых создают или могут создать угрозу интересам их кредиторов, клиентов и(или) участников.
Ко II категории должны быть отнесены кредитные организации, имеющие как минимум один из перечисленных ниже признаков:
2.4.1. хотя бы одно из оснований для осуществления мер по предупреждению банкротства в соответствии со статьей 4 Федерального закона “О несостоятельности (банкротстве) кредитных организаций”;
2.4.2. имеющие хотя бы один неустраненный факт нарушений Правил ведения бухгалтерского учета и(или) представившие недостоверную отчетность (по данным документарного надзора и(или) инспекционных проверок, включая результаты проверок филиалов кредитных организаций, аудиторских проверок).
Примечание 1. Под недостоверностью учета (отчетности) в целях настоящего Указания понимается такое нарушение (недостоверность), устранение которого(ой):
- позволит отнести кредитную организацию по финансовому состоянию в худшую группу, чем та, которая может быть определена до устранения нарушения;
- ведет к невыполнению хотя бы одной пруденциальной нормы, которая до устранения нарушения номинально выполнена.
Примечание 2. При классификации кредитной организации могут после оценки территориальным учреждением Банка России использоваться отрицательные аудиторские заключения, к которым в целях настоящего Указания относятся отказ аудиторской организации (аудитора) от выражения мнения о достоверности отчетности, мнение о недостоверности отчетности кредитной организации, а также выражение сомнения о возможности кредитной организации продолжать деятельность и исполнять свои обязательства в течение как минимум 12 месяцев, следующих за отчетным;
2.4.3. не обеспечивающие предоставление предусмотренной действующим законодательством информации о своей деятельности либо финансовом положении либо осуществляющие действия (кроме предоставления недостоверной отчетности), препятствующие получению органами банковского надзора, а также физическими и юридическими лицами полной и(или) достоверной информации о своей деятельности либо финансовом положении (отсутствие транспарентности кредитной организации);
2.4.4. систематически не выполняют требований территориального учреждения Банка России и(или) взятых на себя обязательств по устранению имеющихся недостатков, включая недостатки в деятельности филиалов, и не принимают в период до истечения срока действия предписания реальных мер по устранению указанных в нем недостатков.
Примечание. Систематичность невыполнения требований и(или) взятых на себя кредитной организацией обязательств оценивается территориальным учреждением Банка России. Минимальным условием для констатации систематичности невыполнения требований и(или) взятых на себя кредитной организацией обязательств для целей настоящего Указания является их двукратное невыполнение в течение последних 12 месяцев.
2.5. Группа 3. Кредитные организации, испытывающие серьезные финансовые трудности.
К указанной группе могут быть отнесены кредитные организации, проблемы в деятельности которых носят выраженный характер либо очевидным является возникновение серьезных проблем в будущем, однако отсутствуют основания для отнесения этих кредитных организаций к группе кредитных организаций, находящихся в критическом финансовом положении (группе 4).
К группе 3 могут быть отнесены кредитные организации, которые имеют хотя бы один из перечисленных ниже признаков:
2.5.1. не выполняют нормативы достаточности собственных средств (капитала) банка (Н1) (при этом значение показателя достаточности капитала не ниже 5%) и(или) мгновенной (Н2), и(или) текущей (Н3) ликвидности;
2.5.2. допустили нарушение установленного Банком России порядка обязательного резервирования сроком более трех рабочих дней и(или) два случая нарушений за последние три месяца при составлении расчета регулирования размера обязательных резервов.
К группе 3 могут быть также отнесены кредитные организации, которые не представили на одну отчетную дату требуемых форм отчетности, а также расчет регулирования размера обязательных резервов или представили их с задержкой более чем на 5 рабочих дней, а также кредитные организации, систематически (2 и более раз в течение последних 6 месяцев) задерживавшие представление требуемых форм отчетности до 5 рабочих дней.
2.6. Группа 4. Кредитные организации, находящиеся в критическом финансовом положении
К указанной группе кредитных организаций относятся кредитные организации, проблемы в деятельности которых приобрели наиболее острый и(или) затяжной характер, включая кредитные организации, которые имеют внешние признаки несостоятельности (банкротства).
К группе 4 относятся в том числе кредитные организации, которые имеют хотя бы один из перечисленных ниже признаков:
2.6.1. не удовлетворяют требований отдельных кредиторов по денежным обязательствам и(или) не исполняют обязанностей по уплате обязательных платежей, в том числе перед Банком России, в течение одного месяца и более с момента наступления даты их исполнения;
2.6.2. не выполняют норматив достаточности собственных средств (капитала) (Н1);
2.6.3. допустили нарушение установленного Банком России порядка обязательного резервирования сроком более одного месяца и(или) более двух случаев нарушений за последние шесть месяцев при составлении расчета регулирования размера обязательных резервов.
К группе 4 могут быть также отнесены кредитные организации, которые систематически не представляют требуемые формы отчетности или представляют их с задержкой более чем на 5 рабочих дней.
Примечание. Систематичность непредставления (задержки представления) требуемой отчетности оценивается территориальным учреждением. Минимальным условием для констатации систематичности является двукратное в течение последних 6 месяцев непредставление (задержка представления сроком более 5 рабочих дней) кредитной организацией отчетности.
Классификационные группы деятельности кредитных организаций и сведения об информации, не содержащейся в используемой для классификации кредитных организаций отчётности, но учитывающейся территориальными учреждения Банка России при принятии решения об оценке финансового состояния кредитных организаций - См. Приложение 1.
5. Международные рейтинги. Российский опыт
Рассмотрение собственно рейтингов банков, представленных в России, в их сложившемся понимании проведем более подробно. На чать такое рассмотрение рейтингов целесообразно с практики международных рейтинговых агентств.
5.1 Из истории о международных рейтингах
Первые кредитные рейтинги были опубликованы агентством Moody's в 1909г. применительно к облигациям американских железных дорог. Рейтинги были задуманы как независимые аналитические оценки, помогающие инвесторам в управлении кредитными рисками. При этом впервые были использованы символы (от Ааа до С), которые стали стандартными для обозначения рейтингов и с не значительными модификациями используются ведущими международными рейтинговыми агентствами по сей день.
Компания Moody's Investors Service была основана в 1900 г. Джоном Муди (J. Moody). Свою деятельность компания начала с публикации Руководства по вложениям в ценные бумаги промышленных и иных предприятий (Moody's Manual of Industrial and Miscellaneous Securities), содержащего только статистическую информацию об акциях и облигациях финансовых учреждений, правительственных организаций, производственных предприятий.
Не менее глубокие корни у другого известного агентства. В 1888г. было осуществлено издание «Справочника Пура по инвестиционным ценным бумагам» (Poor's Handbook of Investment Securities). С 1906г. предоставляло деловую информацию Standard Statistics Bureau. В результате слияния двух информационно-консалтинговых фирм в начале 1940-х гг. была создана Standard & Poor's Corporation, в дальнейшем приобретенная McGraw-Hill Companies, Inc., международной компанией, предоставляющей информационные услуги.
Следует отметить, что в течение длительного периода рейтинги формировались исключительно в отношении конкретных долговых обязательств эмитентов. Корпоративные кредитные рейтинги, кредитные рейтинги эмитентов и заемщиков появились значительно позже, что было связано с возникшей потребностью оценивать кредитоспособность компаний, чьи долговые обязательства не обращаются на рынке публично. Кроме того, в 1970 - 1980-е гг. ведущие международные рейтинговые агентства (Moody's, Standard & Poor's и Fitch Ratings) существенно расширили перечень оцениваемых субъектов, долговых обязательств и финансовых инструментов.
5.2 Методические вопросы
Формирование кредитных рейтингов, рассмотренных ранее, в принципиальных вопросах достаточно схоже. Кредитный рейтинг представляет собой мнение агентства относительно кредитоспособности заемщика или долговых обязательств. При формировании рейтингов большое значение имеют такие факторы, как суверенные, отраслевые, деловые и финансовые риски. При присвоении рейтинга конкретным долговым обязательствам рассматриваются риски, присущие именно этому обязательству.
Важными ограничивающими факторами являются суверенный рейтинг, а также уровень развития банковской системы в целом, прежде всего стратегия ее развития, интегральные показатели, анализ конкуренции на рынке финансовых продуктов и услуг.
Анализ показателей финансовых результатов деятельности банка представляет ключевой компонент процесса определения рейтинга. Базой анализа является отчетность банка по МСФО (балансовые от четы, отчеты о прибылях и убытках, движение денежных средств). Особое внимание обращается на такие бизнес-факторы, как позиция на рынке, структура собственности, стратегия и менеджмент, а также на финансовые факторы (качество активов, прибыльность, фондирование и управление ликвидностью, капитал). При структурном и индексном анализе рассматриваются:
• различные группы коэффициентов, позволяющие оценить фи нансово-экономическое состояние эмитента (ликвидности, деловой активности, рентабельности, финансовой устойчивости и др.);
• коэффициенты, нормативные и структурные показатели в динамике, в том числе для прогноза финансового состояния в будущем;
• оценка деловой репутации и кредитной истории.
Существенное внимание в анализе уделяется реализуемой и перспективной стратегии развития кредитного института, в том числе в сопоставлении с конкурентами и тенденциями развития продуктового ряда и технологического развития банковского сектора в целом и ближайших конкурентов в частности.
5.3 Процедуры присвоения рейтингов
Используемые международными рейтинговыми агентствами процедуры достаточно схожи и включают экспертный (очный) этап, предусматривающий встречу экспертов с руководством рейтингуемой компании (банка).
Этапы типовой процедуры присвоения рейтинга приведены ниже.
1. Запрос на присвоение рейтинга.
2. Формирование аналитической группы рейтинговым агентством.
3. Запрос у эмитента базового комплекта документов и информации.
4. Предоставление эмитентом базового комплекта документов (рейтинговой книги).
5. Проведение предварительного исследования эмитента.
6. Подготовка встречи с руководством эмитента. Дополнительный перечень тем для обсуждения.
7. Встреча аналитической группы с руководством эмитента.
8. Подготовка отчета аналитической группы для рейтингового комитета.
9. Рассмотрение результатов анализа на рейтинговом комитете и присвоение рейтинга.
10. Уведомление эмитента о рейтинге; согласование и определение статуса рейтинга.
11. Публикация рейтинга или инициализация процедуры апелляции.
12. Наблюдение за рейтингом. Организация и проведение ежегодной встречи с эмитентом.
При получении от эмитента запроса на присвоение рейтинга рейтинговое агентство формирует аналитическую группу, состоящую из аналитиков, обладающих знаниями в соответствующих областях бизнеса. В этой группе назначается ведущий аналитик, который руководит процессом и служит главным контактным лицом для эмитента.
Перед очной официальной встречей группа анализирует финансовую отчетность за предшествующие периоды, прогнозы финансовых показателей и денежных потоков, документацию по сделкам, юридические заключения и прочие данные, которые имеют отношение к предмету. При этом рейтинговое агентство не осуществляет дополнительной аудиторской проверки предоставляемой эмитентом информации.
Данные, запрашиваемые аналитической группой, охватывают:
• организационную структуру эмитента, включая отношения с дочерними компаниями;
• полномочия менеджеров и сотрудников в бизнес-процессах и принятии решений;
• информацию об опыте работы и стаже топ-менеджеров;
• финансовые отчеты за последние пять лет по МСФО (иногда при отсутствии таковых за более короткий срок) и решения, влияющие на оценку текущего финансового состояния компании и тенденций его развития;
• информацию о транзакциях с момента последних финансовых отчетов;
• планы и прогнозные данные на несколько ближайших лет;
• корпоративную стратегию развития и финансовую политику;
• данные о финансовых операциях, включая внебалансовую задолженность и залоговые обязательства;
• долю/позицию на рынке по сегментам и основных конкурентов;
• описание характера деятельности по основным направлениям и ключевым подразделениям.
Встреча аналитической группы с руководством эмитента проводится для обсуждения основных факторов, влияющих на рейтинг, включая финансовые и производственные планы, стратегию развития. Эта встреча дает эмитентам возможность затронуть качественные вопросы, принципиальные для решения о присвоении рейтинга.
После изучения всей необходимой информации и встречи с руководством эмитента аналитики составляют аналитический отчет, представляемый рейтинговому комитету. Все факторы, имеющие отношение к рейтингу, тщательно обсуждаются. После принятия решения комитетом эмитент уведомляется о присвоенном рейтинге.
Как правило, предусмотрена возможность апелляции в случае, когда предлагаемый рейтинг не отвечает ожиданиям эмитента и когда по данному вопросу имеется дополнительная информация, которая может быть рассмотрена комитетом. К тому же после того, как рейтинг присвоен и его значение сообщено эмитенту, он обычно имеет право со хранить рейтинг конфиденциальным, однако рейтинг будет отслеживаться и пересматриваться так же, как публичный рейтинг.
После присвоения рейтинга агентство постоянно контролирует все факторы, такие, как финансовые результаты, изменения в структуре капитала, поглощение других компаний или иные крупные экономические события, которые могут повлиять на рейтинг. Обычно рейтинг официально пересматривается не реже одного раза в год, когда проводится встреча с руководством эмитента. В то же время рейтинговое агентство на договорной основе регламентирует предоставление ему информации о существенных финансовых и производственных событиях или изменениях, которые могли бы повлиять на рейтинг. Рейтинговое агентство оставляет за собой право изменять рейтинг в любое время в течение цикла наблюдения.
5.4 Оценка России международными рейтинговыми агентствами
Международные рейтинговые агентства за последнее время не однократно повышали рейтинги России, что стало свидетельством определенных успехов в экономике и финансовом секторе страны.
Международное рейтинговое агентство Moody's в октябре 2003 г. повысило России потолок рейтингов долгосрочных депозитов в иностранной валюте до Bal и долговой рейтинг эмитента до ВааЗ, присвоив впервые в новейшей российской истории рейтинг инвестиционного уровня. Для всех рейтингов установлен стабильный прогноз.
Агентство объясняет повышение рейтингов активным экономическим ростом в России в течение нескольких лет, улучшением макро экономических показателей, впечатляющим положительным сальдо платежного баланса, серьезным улучшением положения с бюджетом. Отмечается также стабильность в политической сфере, предсказуемость политики и структурных преобразований.
Уровень российской задолженности значительно понизился, уязвимость в части внешних рисков упала в связи с ростом валютных резервов и резким уменьшением краткосрочных долгов. Некоторые долги были погашены досрочно, а также были сформированы объемы средств на погашение пиков долговых платежей в 2003 и 2005 гг. Успешно пройден пик выплат по обязательствам в 2003г.
Тем не менее Moody's отметило высокий уровень расходов на обслуживание долгов, а также тот факт, что отношение расходов на обслуживание долгов к средствам федерального бюджета пока превышает аналогичный показатель до финансового кризиса 1998г. На меченные структурные реформы в таких областях, как банковский сектор, естественные монополии, ЖКХ, могут натолкнуться, по мнению агентства, на сопротивление, что уже случалось в российской истории, когда реформы сверху тормозились на местном уровне.
Рейтинговое агентство Standard & Poor's в течение 2002г. дважды повышало суверенные рейтинги России, причем в декабре 2002г. долгосрочный кредитный рейтинг в национальной валюте был повышен сразу на два пункта, с ВВ- до ВВ+. Долгосрочный валютный рейтинг РФ был увеличен с ВВ- до ВВ. В январе 2004 г. агентство повысило указанные рейтинги еще на одну ступень, соответственно до ВВВ- и ВВ+. Таким образом, рейтинги заимствований в иностранной валюте на одну ступень ниже рейтинга инвестиционного уровня.
С точки зрения Standard & Poor's, повышение рейтингов отражает приверженность руководства страны проведению в течение ряда последних лет взвешенной политики, что обеспечило предсказуемость финансового состояния. Такой подход к управлению в бюджетной сфере, а также совершенствование системы управления долгом скорее всего исключат, по мнению агентства, возможность возврата к значительному дефициту в среднесрочной перспективе, даже в случае падения цен на нефть. Руководство Центрального банка РФ способствовало прогрессу в реализации реформы банковской системы. Достижение реального прогресса в совершенствовании банковской системы потребует времени. В то же время развитие производства, рост покупательной способности населения, реформа пенсионной системы, по мнению агентства, будут способствовать росту внутренних сбережений, что укрепит финансовую систему в целом.
Standard & Poor's полагает, что повышение долгосрочного рейтинга Российской Федерации в национальной валюте поддерживается значительными улучшениями налоговой системы. В последние годы Федеральное правительство повысило собираемость налогов, уменьшая при этом риск дефолта по рублевому долгу, сумма которого невелика. Хотя прогресс в области реформ движется значительно быстрее, чем ожидалось, они еще далеки от завершения. Судебная и административная реформы продолжаются, однако достигнутые успехи в повышении эффективности аппарата государственной и судебной системы пока невелики. Сохраняющиеся риски на начало 2004г. были все еще достаточными для того, чтобы оставить рейтинг России прежним - на одну ступень ниже инвестиционного уровня.
На предынвестиционном уровне находится также страновой рейтинг России по версии агентства Fitch Ratings, а именно: долгосрочный кредитный рейтинг находится на уровне ВВ+.
Динамика изменения суверенных рейтингов России показана на рис. 1.
Видно, что корреляция рейтингов различных агентств, несмотря на различия в методиках и целевых установок, достаточно высокая. Это свидетельствует о том, что агентства внимательно следят не только за развитием экономической и политической ситуации в Рос сии, но и за шагами конкурентов.
Присвоение России рейтинга инвестиционного уровня открывает возможность инвестировать в Россию целому ряду партнеров, которые имеют возможность вложений в ценные бумаги только инвестиционного уровня.
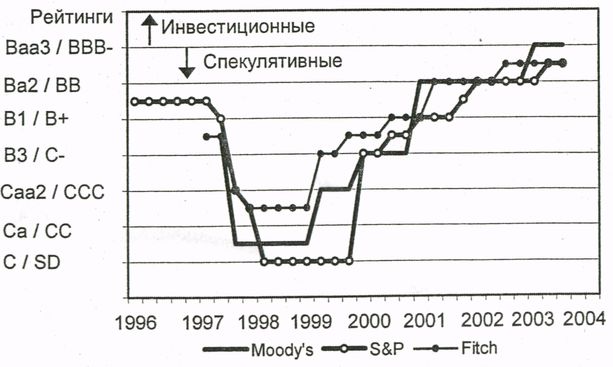
Рис. 1 Динамика суверенных рейтингов России
5.5 Сравнительные характеристики рейтинговых агентств
Некоторые основные статистические характеристики деятельности международных рейтинговых агентств в России по состоянию на июнь 2004г. сведены в табл. 5.1. Как видим, активность агентств в России приблизительно одинаковая, хотя в мировом масштабе деятельность Fitch Ratings несколько скромнее. Оценка рейтингов России как заемщика приблизительно одинаковая и находится на границе инвестиционного уровня.
Таблица 5.1 - Характеристики деятельности международных рейтинговых агентств в России
|
Показатель |
Рейтинговое агентство |
||
|
Moody's |
Standard & Poor's |
Fitch Ratings |
|
| Количество банковских и корпоративных рейтингов, тыс. | 3,5 | 2,7 | 0,8 |
| Количество шкал инвестиционного уровня | 10 | 10 | 10 |
| Текущий суверенный рей- | ВааЗ | ВВ+ | BB+ |
| Количество пунктов рейтинга России до инвестиционного уровня | 0 | 1 | 1 |
| Наивысший рейтинг российского банка | Bal | ВВ+ | BB+ |
| Наивысший рейтинг выпуска ценных бумаг компаний и регионов | ВааЗ | ВВ+ | BB+ |
| Количество российских банков, имеющих рейтинг агентства | 21 | 21 | 18 |
| Наличие партнеров в России | РА «Интерфакс» | EA-Ratings Представительство | Представительство |
С 2003г. мировые рейтинговые агентства испытывают повышенную нагрузку не только у нас в стране, но и в развивающихся странах. Рейтинговые услуги стали пользоваться спросом в развитых странах и странах с переходной экономикой. Все больше «экзотических» государств включаются в рейтинговый процесс. Основные рейтинговые агентства, по данным газеты «The Financial Times», присваивают рейтинг примерно половине стран мира (больше всех -Moody's, поддерживающий рейтинги 101 страны).
Остановимся кратко на некоторых особенностях рейтингов и специфике их формирования рейтинговыми агентствами Moody's Investors Service, Standard & Poor's и Fitch Ratings. При подготовке раздела использованы материалы самих агентств.
Рейтинги Moody's Investors Service
Агентство Moody's публикует широкий спектр рейтингов и исследований, которые охватывают как корпоративные, так и государственные обязательства внутренних и внешних эмитентов За последнее время агентство расширило свою деятельность. Помимо традиционных рейтингов обязательств Moody's присваивает рейтинги эмитентам ценных бумаг, обязательствам страховых компаний, банковским займам, производным финансовым инструментам, банковским депозитам и т.д. Общая сумма задолженности, по которой агентство предоставляет кредитные рейтинги, составляет, по его данным, около 85 трлн. долл., включая приблизительно 150 тыс. корпоративных и государственных ценных бумаг более чем в 100 странах
мира, что составляет 95% долгосрочных международных долговых обязательств. Более 800 аналитиков в 18 офисах во многих странах мира обеспечивают подготовку и сопровождение рейтингов.
Рейтинги и исследования распространяются среди пользователей в печатном и электронном виде, включая информационные системы в режиме реального времени, широко используемые участниками финансовых рынков. Основные рейтинговые продукты, сопровождаемые компанией Moody's, включают в себя следующие рейтинги:
• долгосрочных облигаций и привилегированных акций (Long Term Ratings: Bonds and Preferred Stock);
• эмитентов (Issuer Ratings);
• банковских депозитов (Bank Deposit Ratings);
. финансовой устойчивости банков (Bank Financial Strength Ratings);
• финансовой устойчивости страховых компаний (Insurance Fi nancial Strength Ratings);
• внутристрановые рейтинги (National Scale Ratings);
• управляющих фондов (Managed Fund Ratings);
• фондов по операциям с недвижимостью (Real Estate Fund Ratings)
В 2003г. список рейтингов был дополнен рейтингом корпоративного управления.
Рассмотрим некоторые из этих рейтингов более подробно. Рейтинги банковских депозитов отражают способность банка выплатить в срок причитающуюся по депозиту сумму в национальной или иностранной валюте. Рейтинги по депозитам в иностранной валюте зависят от. устанавливаемого Moody's потолка для данной страны. Для России такой предельный долгосрочный рейтинг по со стоянию на середину 2004г. для банковских депозитов в иностранной валюте имеет значение Bal.
Рейтинги банковских депозитов учитывают те аспекты кредитно го риска, которые связаны с возможностями рассматриваемых банков выполнить свои обязательства по депозитам в иностранной и/или национальной валюте. Учитываются такие факторы, как внутренние финансовые возможности, валютный риск (для вкладов в иностранной валюте), факторы внешней поддержки
Рейтинг не учитывает выплат по страхованию депозитов, однако принимаются во внимание возможности поддержки банков с помощью таких схем страхования. Этот рейтинг отражает оценку банка агентством как заемщика средств, будь то депозиты в банке или по лученные межбанковские кредиты.
Помимо рейтингов банковских депозитов Moody's публикует рейтинги банковских финансовых возможностей, которые не включают влияние суверенного риска и внешней поддержки. Эти рейтинги используются для уточнения и объяснения предыдущих, которые включают и учитывают такие факторы.
Классификация групп банковских рейтингов (долгосрочных рейтингов депозитов в иностранной валюте) агентства Moody's и аналогичных им групп кредитных банковских рейтингов других агентств приведена в табл. 5.2. Следует отметить, что структура рейтинговых групп для небанковских организаций и для долговых обязательств во многом схожа.
Таблица 5.2 - Классификация рейтингов агентства Moody's
|
Обозначение рейтинга Moody's |
Описание рейтинга Moody's |
Обозначение рейтингов-аналогов |
|
|
Standard & Poor's |
Fitch Ratings |
||
| Ааа | Банки с исключительной кредитоспособностью и минимальным уровнем риска. Изменение кредитоспособности этих банков с малой вероятностью сказывается на ухудшении их сильных позиций | ААА | ААА |
| Аа | Банки с отличной кредитоспособностью, но более восприимчивые к долгосрочным рискам, чем банки из первой группы. Уровень защиты может быть не так велик, как для банков Ааа | АА | АА |
| А | Хорошая кредитоспособность, однако восприимчивость к рискам может привести к ухудшению положения банка | А | А |
| Ваа | Адекватная кредитоспособность. Не достает некоторых элементов за щиты либо они ненадежны в долгосрочной перспективе | ВВВ | ВВВ |
| Ва | Сомнительная кредитоспособность. Часто возможности банков по свое временному выполнению обязательств могут быть сомнительными, таким образом, они недостаточно надежны в долгосрочной перспективе | ВВ | ВВ |
| В | Низкая кредитоспособность. Вероятность своевременного выполнения обязательств по прошествии длительного периода низка | В | В |
| Саа | Чрезвычайно низкая кредитоспособность. Такие банки могут быть признаны банкротами либо существует значительная угроза их финансовому состоянию | ССС | ССС |
| Са | Банки, объявившие дефолт по своим обязательствам | СС | СС |
| С | Банки, объявившие дефолт по своим обязательствам, и возможности улучшения ситуации маловероятны | C,D | CD |
Кроме того, Moody's использует дополнительные индексы 1, 2 и 3 (с понижением уровня оценки) во всех общих категориях от Аа до Саа. Аналогично дополнительные градации вводятся другими агентствами с использованием знаков (плюс, без знака, минус).
Рейтинги краткосрочных банковских депозитов включают уровни отличной, высокой, приемлемой и низкой