Изучение ипотечного кредитования на примере АКБ "Чувашкредитпромбанк" ОАО
Ипотечные кредиты в АКБ "Чувашкредитпромбанк" ОАО выдаются по двум направлениям:
Полное ипотечное кредитование - предусматривает строительство квартир.
Это направление кредитования возможно в любых городах ЧР (Чебоксары, Новочебоксарск, Канаш, Алатырь). Список предоставляемых под ипотеку квартир поступает в банк.
Рассмотрим на примере данный вид кредитования.
Семья, состоящая из трех человек намерена построить в 2007 году двухкомнатную квартиру и обращается в банк за ипотечным кредитом. Ее площадь составляет 90 квадратных метров.
3 человека * 18 кв. м. = 54 кв. м.
90 кв. м. - 54 кв. м. = 36 кв. м. - излишняя площадь.
Кредит выдается только на социальную норму:
90 кв. м. * 30000 руб. = 2700000 руб.
36 кв. м. *30000 руб. = 1080000 руб. - стоимость излишней площади кварт;
Семья сразу оплачивает 10 % от социальной нормы: 54 кв. м. * 30000 руб. * 10 % = 162000 руб.
Сумма, на которую можно получить (оформить) кредит в банке, составит:
2700000 - 1080000 - 162000 = 1458000 руб.
Так как кредит можно оформить до 15 лет (180 месяцев), то семья ежемесячно должна погашать кредит в сумме: 1458000 / 180 месяцев = 8100 руб.
Сумма ежемесячных процентов за первый месяц составит:
1458000 * 30 дней * 6 % / 365 = 7190 руб.
Общая сумма ежемесячного платежа банку: 8100 + 7190 = 15290 руб.
По требованиям банка совокупный доход семьи заемщика в месяц должен составлять:
15290*100 / 35=43685,71 руб.
Строительство индивидуальных жилых домов (ИЖД) в сельской местности, в столице и городах ЧР. Здесь достаточно в качестве обеспечения залога имущества только поручительства третьих лиц. При строительстве ИЖД необходимо предоставить в банк, кроме этого, правоустанавливающий документ на землю (договор аренды, купли-продажи, предоставление участка в бессрочное пользование с правом последующего выкупа).
Все ипотечные кредиты предоставляются в безналичном порядке. При ИЖД заемщики приносят в банк счет-фактуру на общую сумму приобретаемых стройматериалов (первоначальный внос и кредит): металлопродукция, гвозди, песок, сантехника на строительство.
Их могут выписать любые предприятия, юридические лица, частные предприниматели, имеющие расчетный счет, открытый в любом банке на территории ЧР. Банк перечисляет денежные средства на приобретение этих материалов на расчетный счет предприятия или предпринимателя согласно счет-фактуре.
Для наглядности продемонстрируем пример расчета банком ИЖД.
Иванову И.И. Требуется в мае кредит на сумму 50000 руб. для строительства ИЖД.
Первоначальный взнос в банк составит: 50000 * 10 % = 5000 руб.
Сумма кредита будет равна: 50000 - 5000 = 45000 руб.
Рассчитаем ежемесячные платежи в банк: 45000 / 180 месяцев (15 лет) = 250 руб.
Проценты за кредит составят: 45000 / 365 * 31 день * 6 % = 229,32 руб.
Общий платеж = платеж за кредит в месяц + проценты в месяц:
Общий платеж = 250 + 229,32 = 479,32 руб. в месяц.
Банк при этом рассматривает совокупный доход всей семьи:
479,32 * 100 / 35 = 1369,5 руб. - так как сумма не должна быть более 35 % от дохода.
Дополнительные затраты заемщика составят:
45000 * 0,65 % = 292,50 руб. - за оформление страхового полиса для страхования жизни и трудоспособности.
45000 * 0,5 % = 225 руб. - сбор за нотариальное оформление договора поручительства.
Подводя итоги основных положений организации ипотечного кредитования в АКБ "Чувашкредитпромбанк" ОАО, еще раз отметим существенные отличия его от классической схемы ипотеки:
1. Ипотечное кредитование, осуществляемое в АКБ "Чувашкредитпромбанк" ОАО, имеет чисто социальную направленность, так как кредиты под ипотеку предоставляются гражданам, нуждающимся в улучшении жилищных условий.
2. В ипотечном кредитовании, используемом в АКБ "Чувашкредитпромбанк" ОАО все предоставляемое жилье - строящееся, а в классической схеме используется в основном вторичное жилье. При этом все жилье, предназначенное для ипотечного кредитования, является социальным. На его сооружение и строительство заключаются государственные контракты между Министерством строительства ЧР, уполномоченным подрядчиком и соответствующей районной и городской администрацией.
3. Ипотечные кредиты в АКБ "Чувашкредитпромбанк" ОАО выдаются на срок до 15 лет в валюте РФ - это очень длительный срок ипотечного кредитования. Тогда как в классической ипотеке и в других банках этот срок составляет не более 3-х лет.
4. Плата за пользование кредитом устанавливается в размере 6 % годовых. Это очень низкая процентная ставка, в классической же схеме ипотечного кредитования процентная ставка имеет привязку в валюте (в условных единицах). А процентная ставка по ней составляет не менее 30 % годовых.
5. Ипотечные кредиты выдаются под залог недвижимого имущества и (или) поручительство физических, юридических лиц, тогда как в классической схеме - только под залог недвижимости.
6. Сравнительно низкая сумма первоначального взноса - не менее 10 % от стоимости приобретаемой квартиры, тогда как в классической схеме она составляет до 30 %.
7. Заемщик несет дополнительные затраты, связанные: со страхованием заложенного имущества и с личным страхованием; с нотариальным оформлением согласия заемщика и совершеннолетних членов его семьи на освобождение помещения в случае неплатежеспособности; с нотариальным оформлением договора ипотеки (залога); с нотариальным оформлением договора поручительства; с регистрационным сбором за регистрацию договора ипотеки в Регистрационной палате.
2.3 Анализ структуры и динамики ипотечного кредитования
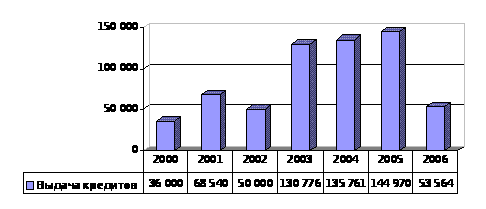
Первый ипотечный кредит в нашей республике был выдан 13 июля 2000 года, отсюда можно считать и начала развиваться ипотека в Чувашской республике. Из года в год в бюджете ЧР на цели ипотечного кредитования предусмотрено выделение средств во все возрастающих объемах: 2003 год - 132,7 млн. рублей, 2004 год - 145 млн. рублей, 2005 год - 150 млн. рублей, 2006 год - 54,924 млн. рублей (план) (рис.2).
тыс. руб.
тыс. руб.
Рис.2. Динамика освоения средств из республиканского бюджета ЧР на цели ипотечного кредитования по годовым лимитам за 2000-2006 гг.
Процент выполнения (соотношение использования кредитов по плану и по факту): 2004 год - 93%, 2005 год - 96,7%, 2006 год - 97,5%.
В 2006 году бюджетных средств было выделено на 91,41 млн. руб. или на 63,06 % больше, чем в предыдущем году. Благодаря этому все большее количество социально незащищенных граждан республики имеют возможность улучшить свои жилищные условия путем строительства нового жилья, ведь на сегодняшний день эта проблема остается для нас одной из главных.
Проделанная работа позволила АКБ "Чувашкредитпромбанк" ОАО обеспечить освоение бюджетных средств (выдать кредиты) в 2006 году в сумме 53,56 млн. руб., в 2005 году - в сумме 145 млн. руб. рублей.
В 2002 году реально к кредитованию приступили только в мае, так долго не мог решиться вопрос на уровне Правительства ЧР о том, кому отдать функции уполномоченного агента по ипотеке. Было решено продолжить ипотечное кредитование в АКБ "Чувашкредитпромбанк" ОАО на уровне регионов ЧР, исключение составил г. Шумерля. Кредитование же городов ЧР осуществлялось специально созданной для этих целей Ипотечной корпорацией, которая работала по классической схеме ипотечного кредитования (высокая плата за пользование кредитом (10% годовых) - процентная ставка, большой первоначальный взнос (не менее 70% от стоимости приобретаемого жилья) и небольшой срок кредитования (3-10 лет).
Далее рассмотрим структуру граждан, оформивших ипотечные кредиты в период 2004-2006 гг. - с момента ввода ипотеки в ЧР.
Среди них в 2004 году, преобладали работники промышленных предприятий (46,7 % от общего количества граждан) и работники бюджетной сферы (46,3 %), в 2005 году - соответственно 42,7 % и 28,8 %, в 2006 году - соответственно 46,2 % и 22,7 %.
Количество работников бюджетной сферы за 2004-2006 гг. практически осталась без изменений это связано с тем, именно эта категория относится к незащищенным слоям населения и нуждается в улучшении жилищных условий. В то же время количество работников промышленных предприятий в 2005 году уменьшилось на 17,5 %, а в 2006 году - на 6,1 %.
На первых этапах развития ипотечного кредитования в ЧР, недостаточно была развита организация строящихся квартир. Строителям было невыгодно строить квартиры для этих целей из-за их дешевой стоимости. Отсутствие малогабаритного жилья, отвечающего социальным нормам, в первую очередь в г. Чебоксары, и неосведомленность и боязнь сельского населения сдерживали ипотечное кредитование.
Средний размер кредитов, выданных в 2000 - 2001 гг. жителям районов составил 61,3 тысяч рублей, городов - 123,7 тысяч рублей, в 2002 году соответственно 70,8 тысяч рублей и 109,8 тысяч рублей.
Из общего объема погашенных кредитов полностью погашены кредиты: в 2000 году - 9, в 2001 году - 26, в 2002 году - 90, в том числе городское население: 2000 г. - 100 %, 2001г. - 96 %, 2002 г. - 75,6 %. Видно, что срок фактического возврата кредитов, выданных в разрезе городского и сельского населения существенно отличается.
Так, по состоянию на 1 января 2003 года в составе досрочно погашенных кредитов 88,6 % (9,3 млн. рублей) составляют кредиты, выданные городским жителям. Гашение кредитов подавляющим большинством сельских жителей осуществляется строго по графику.
Приведенные выше цифровые данные свидетельствуют о том, что внедрение рыночного механизма ипотечного кредитования (деятельность Ипотечной Корпорации) реально только в крупных городах республики.
Сельское население, имеющее невысокий уровень доходов, подверженных сезонным колебаниям, пока не готово к переходу на рыночные условия и нуждается в сохранении действующих условий социального ипотечного кредитования.
За эти годы в АКБ "Чувашкредитпромбанк" ОАО шла организационная работа по разработке порядка и условий ипотечного кредитования в ЧР (разрабатывались списки документов для получения кредита, памятки для заемщиков и др.). Результаты этой работы в динамике можно сравнить в таблице 5, где приведены основные показатели деятельности банка, в том числе и в сфере ипотеки.
Таблица 1
Показатели экономической деятельности АКБ "Чувашкредитпромбанк" ОАО (млн. руб.)
|
Основные показатели |
2005 | 2006 | Изменения |
Темп роста (%) |
| Валюта баланса банка | 1337.5 | 1968.6 | 631.1 | 147.2 |
| Выдача ипотечных кредитов | 144.97 | 53.56 | -91.41 | 36.94 |
| Прибыль банка | 14.2 | 16.9 | 2.7 | 11.9 |
| Уставный капитал банка | 234 | 234 | 0 | 0 |
| Собственные средства банка | 276.9 | 296.4 | 19.5 | 107.04 |
Таким образом, по данным этой таблицы, можно сделать вывод об успешной работе банка по всем его направлениям (наблюдается устойчивый темп роста доходов, собственных средств банка), в том числе и по операциям, связанным с ипотечным кредитованием. (34)
Так как это сравнительно новый вид деятельности банка, то динамику ипотечного кредитования (приложение 6) можно проследить за 2004 - 2006 годы. В 2005 году выдача ипотечных кредитов увеличилась на 12 млн. рублей (или почти на 7,4 %), в 2006 году - уменьшилась на 91,44 млн. рублей (или на 63,06 %). Клиенты и заемщики банка постепенно стали понимать, на сегодняшний день возможность улучшить свои жилищные условия благодаря получению кредита в АКБ "Чувашкредитпромбанк" ОАО очень выгодно. Поэтому все больше людей хотят воспользоваться этим.
Изучим динамику ипотечного кредитования, рассмотрим его структуру, а также место в общем объеме кредитных вложений банка (таблица 2).
Таблица 2
Структура кредитных вложений АКБ "Чувашкредитпромбанк" ОАО за 2004-2006гг. (в %)
| Кредитные вложения банка | 2004 | 2005 | 2006 | Изменения | Темп роста (%) |
| Промышленность | 8,8 | 43 | 49,2 | 40,4 | 559 |
| Транспорт | 5,2 | 7 | 2,0 | -3,2 | 38,46 |
| Строительство | 37,6 | 3 | 5,3 | -32,3 | 14,10 |
| Торговля | 6,0 | 2 | 1,2 | -4,8 | 20,0 |
| Ипотека | - | 6,7 | 11,8 | 11,8 | 1180 |
| Население | 1,4 | 0,3 | 1,1 | -0,3 | 78,57 |
| Предприниматели | 6,1 | 1,0 | 1,1 | -5,0 | 18,03 |
| Прочие организации | 34,9 | 37 | 28,3 | -6,6 | 81,09 |
| ИТОГО | 100 | 100 | 100 | - | - |
По данным этой таблицы видно, что по результатам 2006 года в структуре кредитных вложений банка ипотечные кредиты занимают третье место (11,8 %) после кредитования промышленности (49,2 %) и прочих организаций (28,3 %). Это объясняется тем, что промышленность на сегодняшний день острее всех нуждается в кредитах банка, а население нуждается в улучшении жилищных условий путем приобретения жилья в кредит.
По данным таблицы 2 и приложения 8 можно сделать следующие выводы.
АКБ "Чувашкредитпромбанк" ОАО в 2004-2006 гг. кредитовал все районы ЧР и 5 крупных городов (приложение 9). Практически была охвачена вся Чувашская Республика. Денежные средства на ипотечное кредитование, выделенные из бюджета ЧР, распределялись по ЧР в соответствии с размером территории района и его экономическим положением. Сравнивая годовой лимит выделенных средств и размер выданных кредитов, видно, что в 2004 году банком было выделено кредитов в размере 93 % от общей суммы бюджетных средств, в 2005 году - в размере 96,7 %, в 2006 году - 97,5 %. Это неплохие показатели. (20)
Внедрение ипотечного кредитования выявило целый ряд проблем. Множество из них к 2006 году было успешно преодолено:
1. Существенно (с 30 до 7 дней) сокращены сроки рассмотрения в Регистрационной Палате документов, связанных с ипотечным кредитованием.
2. Значительно (с 20 до 1 МРОТ) сокращен размер сбора за регистрацию договоров ипотеки в Регистрационной Палате.
3. С 1 % до 0,5 % снижен размер госпошлины за нотариальное удостоверение договоров ипотеки.
4. Установлены низкие ставки размера страхового сбора и платы за нотариальное удостоверение договора поручительства.
5. При составлении списков жилья под ипотеку принимается во внимание размер предоставляемых квартир, максимально приближенный к социальной норме.
Внесены изменения в инструкцию ЦБ РФ в части формирования резерва на возможные потери по ссудам. Это позволило вдвое снизить размер требования банка к предоставляемому обеспечению. Некоторые районы и города Чувашской Республики не осваивают выделенные средства. Лидером освоения является Алатырский район, несмотря на удаленность от столицы Чувашии. Явными аутсайдерами являются города Шумерля и Канаш. Это связано с плохой работой городских администраций. Общий годовой лимит на 2006 год составляет 54,9 млн. рублей, однако, выдано лишь 53,56 млн. рублей, что составляет 97,5 % к общему объему годового лимита на 2006 год.
2.4 Проблемы и недостатки системы ипотечного кредитования
Успешному развитию ипотечного кредитования в Чувашской Республике препятствует ряд факторов:
Требующих решения на республиканском уровне:
отсутствие малогабаритных квартир, соответствующих социальным нормам площади жилья. До 80 процентов обращающихся за ипотечным кредитом граждан нуждаются в однокомнатных и двухкомнатных квартирах малой метражности;
отсутствие резервного (отселенческого) фонда для переселения неплатежеспособных граждан из жилья, построенного с привлечением ипотечного кредита.
Требующих решения на уровне Банка России:
отсутствие у банков долгосрочных ресурсов для кредитования населения за счет собственных средств; (26)
участие банка в программе ипотечного кредитования влияет на два экономических норматива: долгосрочную ликвидность банка (Н4) и на максимальный размер риска в расчете на одного кредитора (вкладчика) (Н8). Целесообразно установить банкам, выдающим ипотечные кредиты, специальные нормативы ликвидности;
производить отчисления в обязательные резервы от суммы средств, являющихся ресурсной базой для выдачи ипотечных кредитов, по нормам, ниже установленных;
расширение нормативной базы Банка России, регулирующей порядок выдачи ипотечных ссуд гражданам.
Развитие ипотечного жилищного кредитования настоятельно требовало внедрения рыночных механизмов получения ссуд на строительство и приобретение жилья в республике, использования вторичного жилья, так как ранее под ипотеку предлагалась только строительная незавершенка, а самое главное - привлечения в Чувашию значительных объемов денежных ресурсов посредством рефинансирования ипотечных кредитов по стандартам Агентства по ипотечному жилищному кредитованию (АИЖК). Внедрение этих проектов планировалось осуществлять через ОАО "Ипотечная Корпорация Чувашской Республики".
Приведенные выше цифровые данные свидетельствуют о том, что внедрение рыночного механизма ипотечного кредитования реально только в крупных городах республики. Сельское население, имеющее невысокий уровень доходов, подверженный сезонным колебаниям, пока не готово к переходу на рыночные условия и нуждается в сохранении действующих условий социального ипотечного кредитования.
Эффективное развитие различных проектов ипотечного кредитования граждан невозможно без действенного взаимодействия банков и ОАО "Ипотечная Корпорация Чувашской Республики". Возможные механизмы сотрудничества в этой области видятся следующие:
Кредитование незавершенного строительства до момента сдачи жилья и оформление закладных с последующим выкупом Ипотечной корпорацией, по ссудам, выданным с применением рыночных механизмов.
Кредитование индивидуального жилищного строительства населения до момента его завершения и оформление закладных с последующим их выкупом Ипотечной корпорацией Чувашской Республики по программе поддержки молодых граждан. (18)
Ведение учета по вышеуказанным ссудам до момента выкупа в соответствии с указаниями Центрального Банка Российской Федерации, с применением после выкупа аннуитетных платежей.
Оформление закладных по ссудам свыше 100 тысяч рублей с целью привлечения в Чувашию денежных ресурсов АИЖК г. Москва.
Глава 3. Направления совершенствования ипотечного кредитования АКБ "Чувашкредитпромбанк" ОАО
3.1 Стратегия развития банка
Стратегическая цель АКБ "ЧУВАШКРЕДИТПРОМБАНК" ОАО - выйти на качественно новый уровень обслуживания клиентов, сохранить позиции современного первоклассного конкурентоспособного банка. Это предполагает создание системы, устойчивой к возможным экономическим потрясениям в России и за рубежом, путем оптимального распределения пропорций между тремя основными направлениями деятельности - работой с физическими лицами, юридическими лицами и государством.
Для достижения этой цели предполагается решить следующие задачи:
Внедрить новую идеологию работы с клиентом, основанную на сочетании стандартных технологий с индивидуальным подходом к каждому клиенту. Обеспечить внедрение эффективных методов работы с клиентами и повышение качества их обслуживания.
Увеличить долю на рынке кредитования населения до 5 %, при этом объемы кредитования физических лиц должны вырасти не менее чем в 2 раза.
Усилить работу с корпоративными клиентами. Привлечь в Банк и закрепить на долгосрочную перспективу максимальное количество первоклассных клиентов. Увеличить удельный вес средств корпоративных клиентов в привлеченных средствах до 25%, долю кредитов и долговых обязательств корпоративных клиентов в активах нетто до 45%.
Обеспечить максимальную помощь государству в реализации государственных инвестиционных программ и программ поддержки отечественного экспорта.
Опираясь на широкую клиентскую базу, обеспечить сбалансированное состояние структуры активов и пассивов, внедрить современные методы управления ими. Диверсифицировать ресурсную базу Банка, в том числе используя внешнее фондирование.
Повысить удельный вес непроцентных доходов в структуре общих доходов Банка за счет развития услуг, предоставляемых клиентам. Обеспечить долю комиссионных доходов в чистом операционном доходе не менее 15%.
Достигнуть роста капитала, позволяющего расширить инвестиции Банка в экономику России. Обеспечить отношение прибыли к капиталу не менее 20%.
Внедрить в Банке полнофункциональную систему управления рисками.
Создать гибкую, адекватную быстроменяющейся обстановке систему управления Банком, основанную на экономических рычагах управления и оптимальной системе распределения полномочий. Повысить управляемость Банком путем расширения самостоятельности территориальных банков и совершенствования технологии принятия решений.
Оптимизировать филиальную сеть Банка с учетом как экономических, так и социальных факторов.
Ключевым фактором успеха Банка в достижении поставленных целей является качественное изменение системы взаимоотношений с клиентами. Наряду с этим одним из основных факторов успеха станет качественное повышение скорости прохождения платежей в расчетной системе АКБ "ЧУВАШКРЕДИТПРОМБАНК" ОАО.
Поставленные цели и задачи требуют принятия маркетинговой политики Банка, отвечающей предпочтениям и потребностям целевых групп существующих и потенциальных клиентов. АКБ "ЧУВАШКРЕДИТПРОМБАНК" ОАО видит своих клиентов среди "всех групп населения страны, предприятий любой формы собственности во всех отраслях народного хозяйства, кредитных организаций и других финансовых учреждений, институтов государственного управления. Банк остается социально ориентированным и учитывает это в работе с клиентами.
С каждым клиентом АКБ "ЧУВАШКРЕДИТПРОМБАНК" ОАО стремится к установлению долгосрочных партнерских отношений. С этой целью Банк прогнозирует развитие потребностей клиентов, появление новых направлений банковского бизнеса, проводит маркетинговые исследования, разрабатывает и предлагает полный спектр банковских продуктов и услуг.
Основными направлениями политики продажи банковских продуктов и услуг будут:
Обеспечение потребностей массовой клиентуры в сбережении, накоплении и заимствовании средств, проведении расчетов, ведении бизнеса.
Создание системы индивидуального обслуживания клиентов, включающей полный спектр банковских продуктов и услуг, отвечающих международным стандартам.
Каждое из предложенных направлений предполагает высокое качество продуктов и услуг, их постоянный мониторинг, повышение уровня сервиса за счет оптимизации банковских процедур и роста культуры обслуживания, системную разработку новых банковских продуктов и услуг для максимального удовлетворения потребностей клиента.
Банк проводит процентную и тарифную политику исходя из рентабельности операций и оценки рыночных условий. Значительные объемы продаваемых продуктов и предоставляемых услуг снижают себестоимость отдельных операций и тем самым обеспечивают наиболее конкурентные цены для клиентов Банка.
Ценовая политика Банка отражает как региональные различия, так и особенности проводимых операций с основными категориями клиентов. При оказании комплексных услуг Банк будет учитывать эффективность взаимодействия с клиентом по общему финансовому результату. Банк сохраняет социально ориентированную процентную политику, в первую очередь на рынке привлечения средств населения. Стабилизация политической ситуации, положительные тенденции в экономике России создают основу для расширения инвестиций в реальную экономику и требуют ускорения темпов роста ресурсной базы АКБ "ЧУВАШКРЕДИТПРОМБАНК" ОАО.
С целью создания ресурсной основы для расширения активных операций, инвестиций в реальный сектор экономики и снижения собственных процентных рисков в качестве основных приоритетов при формировании ресурсной базы Банк выделяет: удлинение сроков привлечения средств, снижение общей стоимости ресурсов, оптимизацию структуры привлечения ресурсов по параметрам "цена - срок - риск переоценки или досрочного отзыва".
Последствия социально-политической и экономической нестабильности и инфляционные ожидания, характерные для посткризисного периода, серьезно затрудняют проблему выбора населением эффективных форм сбережений. Высокий уровень доверия населения к работе АКБ "ЧУВАШКРЕДИТПРОМБАНК" ОАО в сочетании с доступностью и привычностью используемых форм хранения средств способствует постепенному преодолению склонности хранить сбережения в наличной форме. По мере замедления темпов инфляции, ускорения роста производства, сокращения сумм задолженности по выплате заработной платы и пенсий, снижения ставок налогообложения доходов граждан возможности Банка по привлечению средств населения будут возрастать.
Политика Банка в области привлечения будет направлена на сохранение лидирующего положения на рынке вкладов физических лиц. Сбережения населения по-прежнему будут являться основой ресурсной базы. Банк предложит новые финансовые продукты для физических лиц, разработанные на основе оценки макроэкономических параметров, регулярно проводимого мониторинга региональных рынков вкладов и услуг, уровня востребованности определенных условий по вкладам. Предлагаемые Банком вклады будут учитывать потребности всех социальных и возрастных групп
граждан - работающих и пенсионеров, молодежи и людей среднего возраста - и будут рассчитаны как на малообеспеченные слои населения, так и на людей со средним и высоким уровнем дохода.
Процентная политика Банка по срочным депозитам физических лиц будет направлена на предложение процентных ставок, учитывающих рыночные условия, резервные требования Банка России, что обеспечит вкладчикам прирост и накопление вложенных средств. В числе приоритетов процентной политики будет увеличение доли долгосрочных депозитов. Стремление вовлечь "матрасные" средства населения в хозяйственный оборот приводит к необходимости повышения привлекательности и стимулирования роста не только рублевых, но и валютных вкладов. Реализация такой процентной политики позволит Банку существенно сократить процентный и валютный риски. Оптимизируя структуру вкладов по срокам привлечения, Банк будет учитывать риск возможности безусловного досрочного отзыва депозита вкладчиком, что предусмотрено Гражданским кодексом.
Опыт работы Банка на рынке вкладов физических лиц, разветвленная филиальная сеть, обеспечивающая повсеместную доступность услуг Банка, сложившиеся стереотипы поведения и мотивы сбережений разных групп населения исторически обусловили формирование клиентской базы Банка в основном за счет граждан пенсионного возраста. Учитывая социальную миссию, Банк сохранит приоритетные ценовые условия по вкладам для данной группы клиентов.
Банк рассматривает как целевую группу потенциальных клиентов экономически активное население страны и молодежь. Банк продолжит разработку и внедрение комплекса мер, направленных на привлечение на обслуживание данной группы клиентов, стимулирование их сберегательной активности. Банк предложит соединение вкладных продуктов с кредитными и страховыми, разработает продукты, направленные на удовлетворение потребностей вкладчиков в жилье, крупных покупках, оплате образования,
туризма и отдыха. Привлечению и закреплению данной группы клиентов, созданию системы долгосрочного взаимовыгодного партнерства Банка и клиента будет способствовать развитие программ. поддержки индивидуальных операций на финансовых рынках, доверительное управление средствами клиента, финансовый консалтинг, брокерское и агентское обслуживание, использование передовых информационных технологий, в том числе и Интернета. Наряду с тиражированием стандартных конкурентоспособных банковских продуктов, ориентированных на широкие слои населения, будет предложено индивидуальное обслуживание и вкладные продукты для состоятельных клиентов.
АКБ "ЧУВАШКРЕДИТПРОМБАНК" ОАО будет расширять перечень обслуживаемых карт международных платежных систем, ориентированных на средний класс и состоятельных клиентов; международных дебетовых карт и микропроцессорных карт АС СБЕРКАРТ для перечисления зарплат, пенсий и социальных выплат. Улучшение уровня сервиса, возможности использования интернет-технологий и мобильной телефонной связи, развитие эквайринга позволят превратить банковские карты в массовый продукт и обеспечат значительное увеличение потоков денежных средств с использованием банковских карт и остатков на клиентских карточных счетах.
С целью улучшения структуры привлеченных ресурсов и предоставления конкурентоспособных ценовых условий для инвестиций в реальный сектор экономики Банк ставит одной из основных задач в области привлечения средств сохранение и увеличение доли на рынке банковского обслуживания корпоративных клиентов. Планируется увеличение доли средств, привлеченных от корпоративных клиентов на расчетные и текущие счета и депозиты, до уровня не менее 25% в структуре привлеченных средств Банка, что также будет способствовать снижению процентного риска и повышению объемов непроцентных доходов Банка.
Поставленную цель предполагается достичь на основе формирования долгосрочных отношений и взаимовыгодного сотрудничества с клиентами. Банк планирует сформировать и тиражировать стандартный портфель банковских продуктов для индивидуальных предпринимателей и малого бизнеса, доступный во всех регионах России.
Для средних и крупных компаний Банк создаст систему комплексного обслуживания с учетом потребностей клиента, предложит весь спектр банковских продуктов и услуг, принятых в международной банковской практике. Обслуживание данной группы клиентов будет развиваться на основе гибких технологий, предусматривающих максимальную адаптацию технологических возможностей Банка к требованиям клиента. Банк будет обращать особое внимание на качество обслуживания, скорость совершения операций, развитие системы "Клиент-Банк". При формировании продуктового ряда, процентной и тарифной политики будут учитываться региональные особенности.
Высокие показатели ликвидности и надежности дают Банку конкурентные преимущества в работе на межбанковском рынке и позволяют использовать инструменты привлечения средств с целью обеспечения краткосрочной ликвидности, удешевления финансирования текущих платежей, более эффективного использования остатков на счетах Банка.
АКБ "ЧУВАШКРЕДИТПРОМБАНК" ОАО будет развивать номенклатуру, повышать качество расчетных, кредитных, брокерских услуг, предоставляемых коммерческим банкам, открывающим корреспондентские счета в Банке, обслуживаемых расчетной системой и депозитарием.
Наряду с привлечением ресурсов и возможностью получения комиссионного и арбитражного дохода АКБ "ЧУВАШКРЕДИТПРОМБАНК" ОАО рассматривает работу на межбанковском рынке как важный вклад в развитие российской банковской системы, обеспечение стабильности рыночной среды, создание условий для работы средних и малых кредитных организаций. Заимствования среднесрочных и долгосрочных ресурсов у коммерческих банков как существенные источники формирования ресурсной базы Банка не рассматриваются.
Для достижения основных стратегических целей Банк будет поддерживать оптимальное соотношение между тремя основными направлениями деятельности в области размещения ресурсов:
Кредитование физических лиц - перспективный сегмент рынка размещения ресурсов.
Кредитование, проектное финансирование и вложения в долговые ценные бумаги юридических лиц - главное направление размещения ресурсов, содействующее развитию национальной экономики, поддержке отечественного производителя товаров и услуг.
Инвестиции в государственные ценные бумаги, кредитование и участие в реализации целевых государственных и региональных проектов - основная форма поддержки экономических программ государства.
Главными задачами Банка в сфере размещения ресурсов до 2010 г. будут:
Наращивание объемов кредитования физических лиц на цели расширения личного потребления, решения жилищных и социальных проблем граждан, что будет стимулировать увеличение спроса на товары и услуги.
Увеличение объемов инвестиций в реальный сектор экономики в основном за счет опережающих темпов роста кредитования корпоративных клиентов в рублях и иностранной валюте.
Непрерывная оптимизация структуры портфеля государственных ценных бумаг с целью повышения доходности, ликвидности, снижения валютных и рыночных рисков.
В рамках стратегии в области управления рисками при формировании активов Банк будет стремиться к поддержанию достаточного уровня ликвидности, сбалансированности структуры активов и пассивов Банка по срокам и видам валют, обеспечению необходимого уровня диверсификации по регионам, отраслям, клиентам и размерам инвестиций. Развитие активных операций Банка будет осуществляться с учетом оценки эффективности различных сегментов рынка.
Увеличение объемов средств на расчетных и текущих счетах юридических лиц, активизация деятельности АКБ "ЧУВАШКРЕДИТПРОМБАНК" ОАО на рынке предоставления расчетных услуг требуют повышения уровня краткосрочной ликвидности. Считая поддержание ликвидности одним из важнейших приоритетов, Банк оценивает минимально возможный уровень высоколиквидных активов как 5% от суммы активов нетто Банка. Общий уровень ликвидности активов Банка на сроке до трех месяцев, который позволит обеспечить гарантированную работу Банка независимо от ситуации на финансовых рынках, должен составлять не менее 20%. По мере развития финансовых рынков и роста ликвидности рынка предельная доля активов мгновенной ликвидности в структуре баланса может быть уменьшена.
Главной задачей Банка в области кредитования на период до 2010 г. является увеличение качественного и высокодоходного кредитного портфеля на основе минимизации и диверсификации кредитных рисков. Банк продолжит кредитование всех