Кредитные операции коммерческого банка на примере отделения Сбербанка России
ведение счетов клиентов;
выдачу и оплату, покупку и продажу, хранение платежных документов и ценных бумаг (облигации, чеки, аккредитивы, векселя, акции и т.д.) и иные операции с ними;
проведение операций по обмену валюты и других валютных операций в установленном СБ России порядке;
выдача гарантий в обеспечение обязательств за третьих лиц, предусматривающих исполнение в денежной форме, в установленном СБ России порядке;
другие операции по банковскому обслуживанию клиентов в соответствии с лицензией ЦБ РФ и с разрешения СБ России.
В области кредитной политики это не только краткосрочное, но и долгосрочное кредитование, кредитование клиента вне зависимости от характера его собственности и отраслевой принадлежности, кредитование и населения и предприятий.
Таким образом, Сберегательный банк России по роду своей деятельности и видам совершаемых операций все более превращается в универсальный коммерческий банк. Сбербанк динамично развивается по всем направлениям деятельности, обеспечив клиентам широкий спектр услуг с использованием современных банковских технологий, экономическую безопасность вверенных им средств, качественное и своевременное выполнение поручений клиентов, а также проведение эффективной экономической политики, способствующей повышению доходности и снижению риска совершаемых операций.
Услуги банка носят главным образом денежный и коммерческий характер. Суть банка как коммерческого предприятия, выполняющего определенные функции и операции, накладывает свой отпечаток на его организационное построение, структуру аппарата управления.
Городское отделение № 2363 Сбербанка РФ, является филиалом Сибирского банка Сбербанка России ОАО, а также имеет органы управления:
Совет отделения;
Управляющий Городским отделением № 2363 Сбербанка России, который осуществляет руководство текущей деятельностью банка.
Полномочия органов управления Городского отделения № 2363 Сбербанка РФ закреплены в Положении об отделении и в Генеральной доверенности, выданной Управляющему Городским отделением № 2363 Сбербанка РФ.
Согласно Положению о Городском отделении № 2363 Сбербанка РФ персональный состав Совета отделения утверждается приказом Председателя Правления Сибирского банка Сбербанка РФ по представлению Управляющего Городского отделения Сбербанка РФ. Совет отделения в своей деятельности действует на основании Устава Сбербанка РФ, Положения о Городском отделении № 2363, Положения о Совете отделения и других нормативных и распорядительных документов.
Совет рассматривает вопросы, определяющие основные направления совершенствования деятельности отделения, разрабатываются мероприятия по всестороннему удовлетворению потребностей клиентов в банковских услугах и получению на этой основе максимальной прибыли, утверждаются планы работы подчиненных внутренних структурных подразделений и отделов, заслушиваются отчеты их руководителей, рассматриваются материалы ревизий, принимаются решения по списанию безнадежной к взысканию ссудной задолженности в порядке и на условиях, установленных в Сбербанке РФ, а также решаются иные производственные и социальные проблемы.
Управляющий Городским отделением № 2363, назначаемый Председателем Правления Сибирского банка СБ РФ осуществляет свои полномочия в пределах выданной ему Генеральной доверенности.
Кроме того, Председателем правления Сибирского банка СБ РФ назначены три Заместителя управляющего Городским ОСБ № 2363. Между Управляющим и его заместителями распределено приказом по отделению курирование производственных вопросов, отнесенных к их компетенции.
Для своевременной координации деятельности и принятия решений в отделении действуют Комитеты и Рабочие группы. Комитет Отделения по активно-пассивным операциям и Комитет по предоставлению кредитов частным клиентам, отвечает за обеспечение условий для эффективной реализации кредитной политики, принимает решения в рамках своей компетенции и в пределах установленных лимитов.
Услуги по предоставлению кредитов юридическим лицам и ИПБОЮЛ осуществляются в Отделе кредитования, которое является структурным подразделением Городского отделения № 2363 ОСБ, созданным в целях получением отделением дохода от осуществления кредитных операций. Отдел кредитования состоит из трех секторов: Сектор кредитования юридических лиц, Сектор кредитования малого бизнеса, Сектор кредитования и финансирования инвестиционных проектов. Основные цели, стоящие перед отделом кредитования:
осуществление размещения денежных ресурсов отделения посредством кредитных операций;
ведение и осуществление контроля хода выполнения кредитных операций;
применение различных форм и методов кредитования для максимального удовлетворения интересов клиентов;
обеспечение полной и своевременной уплаты процентов и возврата размещенных средств.
В своей работе Отдел кредитования руководствуется действующим законодательством, а также Уставом Сбербанка РФ, Положением об отделении и указаниями и инструкциями Сибирского банка СБ РФ и Сбербанка России.
Кредитная политика Городского отделения № 2363 определяется с учетом конъюнктуры финансового рынка, направлена на повышение качества кредитного портфеля и оптимизацию системы управления кредитными рисками.
Операции по кредитованию физических лиц осуществляются в Отделе кредитования физических лиц. Цели и задачи стоящие перед отделом кредитования физических лиц, аналогичны целям, стоящим перед отделом кредитованию юридических лиц, а именно обеспечение роста кредитного портфеля с сохранением его качества на должном уровне.
В 2009 году в Городском отделении № 2363 по распоряжению Сибирского Банка СБ РФ, были созданы два новых структурных подразделения Отдел по работе с просроченной задолженностью физических лиц на поздних сроках и Сектор по работе с проблемными активами. Основная цель деятельности, стоящая перед вышеназванными подразделениями – это работа с просроченной ссудной задолженностью, срок нахождения которой на счетах просроченной ссудной задолженности составляет свыше 90 дней. Данные подразделения были сформированы по причине того, что существенно увеличился объем просроченной ссудной задолженности как юридических, так и физических лиц, и необходимы подразделения, которые бы осуществляли деятельность по возврату просроченной задолженности и координировали данную работу в других ответственных подразделениях.
В таблице 1 представлены основные экономические показатели деятельности Городского отделения № 2363 Сбербанка России по состоянию на 01 января 2009 г.
Из таблицы видно, что в 2008 году отделением были выполнены практически все запланированные показатели. Активы банка составляют 17764 млн. руб., при этом доля работающих активов составляет 89%. Кредитный портфель отделения составляет 67 % от объема работающих активов и 59,9 % активов отделения. Следует отметить, что объем просроченной задолженности составляет 5,4% кредитного портфеля.
Таблица 1 – Экономические показатели деятельности Городского отделения 2363 Сбербанка России ОАО по состоянию на 01.01.2009 г. тыс. руб.
| Наименование показателей |
План 01.01.09 |
Факт 01.01.09 | Выполнение, % |
| Итого активов | 17934201 | 17764706 | 99,1 % |
| Работающие активы | 15 937 679 | 15 814 428 | 99,2 % |
| Кредитный портфель юр. лиц | 5342 052 | 4683 946 | 87 ,7% |
| Кредитный портфель физ. лиц | 6 203 000 | 5 966 425 | 96,2 % |
| Кредитный портфель всего | 11 545 052 | 10 650 371 | 92,3 % |
| Кредитный портфель-нетто, кредиты-нетто | 10 699 291 | 9 931 219 | 92,8 % |
| Просроченная задолженность по кредитам юр.лиц | 277 052 | 270 608 | выполнен |
| Просроченная задолженность по кредитам физ.лиц | 311 000 | 312 288 | не выполнен |
| Итого пассивов | 17 934 201 | 17 764 706 | 99,1% |
| Платные пассивы | 17307 881 | 16752 212 | 96,8 % |
| Обязательства | 17 442 111 | 17 229 030 | 98,8% |
| Средства юридических лиц | 3 378 257 | 3 480 078 | 103,0% |
| Расчетные счета юридических лиц | 2 563 749 | 2 152 196 | 83,9% |
| Срочные депозиты юридических лиц | 531 102 | 1037 506 | 195,3% |
| Средства физических лиц | 13699 783 | 13182 994 | 96,2 % |
| Вклады физических лиц | 13 529 690 | 13 007 200 | 96,1 % |
| Сберегательные сертификаты | 169 493 | 175 246 | 103,4% |
| Прочие обязательства | 134 230 | 158 870 | 118,4% |
| Собственные средства | 492 090 | 535 676 | 108,9% |
| Накопленная нераспределенная прибыль | 258 564 | 302 152 | 116,9 % |
| Финансовые результаты | |||
| Процентные доходы | 1 578 156 | 1 608 457 | 101,9% |
| Процентные расходы | 683 816 | 709 194 | 103,7% |
| Чистый процентный доход | 894 340 | 899 263 | 100,6 % |
| Чистый процентный доход после резервов | 579 731 | 642 440 | 110,8 % |
| Комиссии полученные | 392 164 | 409 399 | 104,4 % |
| Комиссии уплаченные | 2 376 | 1 912 | 80,5% |
| Чистый доход по конверсионным операциям | 47 676 | 45 518 | 95,5 % |
| Чистый доход по сделкам с драг. металлами | 12484 | 12622 | 101,1 % |
| Непроцентные доходы | 60 952 | 55 835 | 91,6% |
| Операционные доходы | 1030 470 | 1105 763 | 107,3% |
| Операционные расходы | 577 035 | 593 629 | 102,9% |
| Прибыль до налогов на прибыль | 453 435 | 512 133 | 112,9% |
| Чистая прибыль | 453 435 | 504 865 | 111,3% |
В структуре пассивов отделения 96,9 % занимают привлеченные средства и 3,1% собственные средства банка. В структуре привлеченных средств 20,2 % - это средства юридических лиц, при этом 2152,19 млн. руб. (12,5%) составляют средства юридических лиц на расчетных счетах. 76,5% в общем объеме привлеченных средств составляют средства, привлеченные от физических лиц. При этом остаток средств во вкладах физических лиц по состоянию на 01.01.09 равен 13007,2 млн. руб. За 2008 год Городским отделением № 2363 было получено 504,8 млн. руб. чистой прибыли. По-прежнему, наибольший объем доходов отделение получает от операций кредитования 1608,45 млн. руб. Чистый процентный доход составил 899 тыс. руб. За счет создания и до создания резервов на возможные потери по ссудам ЧПД составил 642,4 млн. руб. Объем комиссионных доходов составил 409 млн. руб. В связи с существенным снижением ставки рефинансирования, и выполнением требований правительства России, Сбербанк так же проводит внутреннюю политику по снижению процентных ставок, как по кредитным продуктам, так и по вкладам. С целью сохранения достигнутых в 2008 г. объемов чистой прибыли, банку желательно увеличивать объемы комиссионных доходов.
2.2 Анализ структуры кредитного портфеля
Кредитный портфель ГОСБ № 2363 представляет собой совокупность требований банка по предоставленным кредитам.
В состав кредитного портфеля банка входят, таблица 2:
- кредиты организациям (юридическим лицам) и ИПБОЮЛ;
- кредиты частным (физическим) лицам;
Таблица 2 - Кредитный портфель ГОСБ № 2363 Сбербанка России тыс. руб.
| Показатели |
На 01.01.2007 |
На 01.01.2008 |
На 01.01.2009 | Отклонение 2009 г. от | |
| 2007 | 2008 | ||||
| Ссуды юридическим лицам и индивидуальным предпринимателям | 6 232 800 | 5674 329 | 4 683 946 | - 1548 854 | - 990 383 |
| Ссуды физическим лицам | 6 967 789 | 6678 935 | 5966 425 | - 1 001 364 | - 712 510 |
| Ссудный портфель банка | 13200 589 | 12 353 264 | 10 650 371 | - 2550 218 | - 1 702 893 |
| Просроченная ссудная задолженность, в т.ч.: | 157 399 | 411 543 | 582 896 | + 425 497 | + 171 353 |
| Просроченная ссудная задолженность юр. лиц | 58 832 | 198 780 | 270 608 | + 211 776 | +71 828 |
| Удельный вес просроченной ссудной задолженности юр. лиц в кредитном портфеле | 0,9% | 3,5% | 5,7 % | + 4,8% | + 2,2 % |
| Просроченная ссудная задолженность физ. лиц | 98 567 | 212 763 | 312 288 | + 213 721 | + 99 525 |
| Удельный вес просроченной ссудной задолженности физ. лиц в кредитном портфеле | 1,4 % | 3,2 % | 5,2 % | + 3,8 % | + 2,0 % |
Из таблицы видно, что кредитный портфель отделения почти в равных долях состоит из ссудной задолженности юридических и физических лиц, с небольшим перевесом в сторону задолженности физических лиц. В течение анализируемого периода 2007-2008 г.г. произошло существенное уменьшение кредитного портфеля по ссудам, предоставленным как юридическим лицам, так и физическим лицам. Динамика изменения кредитного портфеля представлена на рисунке 1.
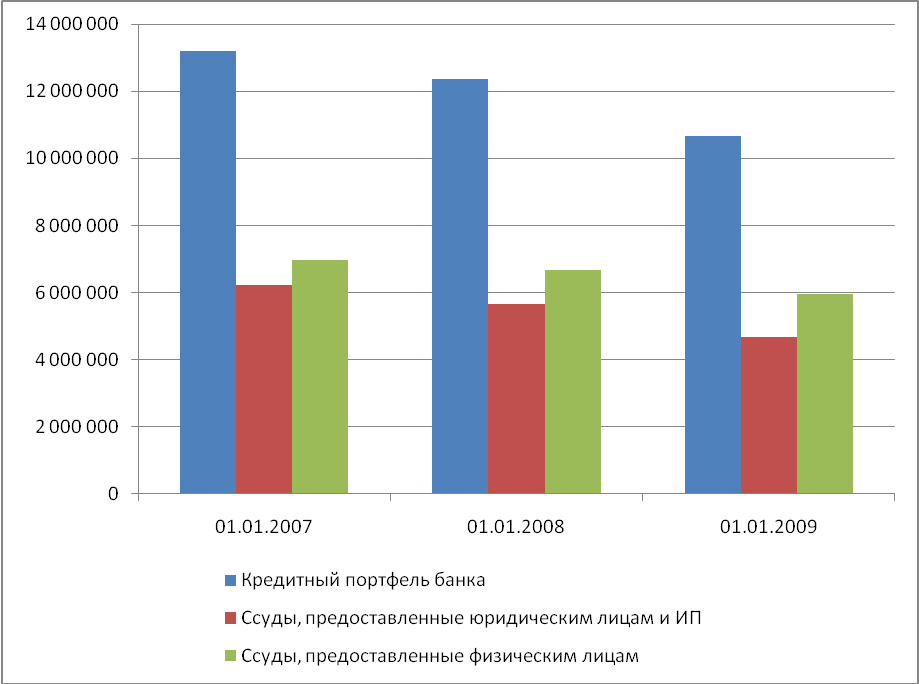
Рисунок 1 - Динамика изменения ссудного портфеля ГОСБ № 2363 (тыс. руб.)
Темп снижения в целом кредитного портфеля за анализируемый период составил 19 %
В то же время отмечается существенный рост просроченной задолженности, т.е. снижается качество кредитного портфеля. Так, при уменьшении ссудной задолженности в 0,8 раза, просроченная задолженность увеличилась в 3,7 раза.
Данные негативные изменения в кредитном портфеле объясняются тем, что на анализируемый период 2008 г. приходится экономический кризис, который затронул большинство стран мира, в том числе и Россию. Сложившаяся экономическая ситуация во второй половине 2008 г. негативно отразилась на платежеспособности большинства субъектов малого предпринимательства.
2.3 Анализ кредитного портфеля по ссудам, предоставленным юридическим лицам и ИПБОЮЛ
Операции кредитования юридических лиц в Городском отделении № 2363 осуществляются в Отделе кредитования юридических лиц, который состоит из трех секторов: сектор кредитования юридических лиц, сектор кредитования малого бизнеса и сектор кредитования и финансирования инвестиционных проектов.
Решение о предоставлении кредита принимается членами коллегиального органа – Комитета по активно-пассивным операциям, путем большинства голосов.
С целью снижения кредитного риска территориальным банком ежеквартально устанавливается для подчиненных отделений лимит максимального размера риска на одного или группу связанных заемщиков. По состоянию на 01.01.2009 данный показатель равен 180 млн. руб.
При обращении в филиал потенциального заемщика, у которого величина запрашиваемого кредита превышает установленный лимит на отделение, то подготовленная инспекторами кредитная заявка направляется на рассмотрение в Головное отделение, которое может принять решение о предоставлении кредита, но так же в рамках предоставленных им лимитов.
Предоставление кредитов производится в рамках следующих основных внутренних нормативных документов:
- 285- 5р "Регламент кредитования юридических лиц и субъектов малого предпринимательства"
- 931-3р "Порядок краткосрочного кредитования юридических лиц и субъектов малого предпринимательства"
- 1221-3р "Порядок кредитования субъектов малого предпринимательства"
Городским отделением № 2363 Сбербанк России кредиты клиентам предлагаются наследующие цели:
- пополнение оборотных средств (финансирование текущей деятельности, уплата налогов, сборов, расходов поаренде, ремонту, заработной плате, рекламе ит.д.);
- приобретение движимого инедвижимого имущества, нематериальных активов;
- покрытие расходов покапитальному ремонту, техническому перевооружению (модернизации);
- проведение научно-исследовательских иопытно-конструкторских, предпроектных ипроектных работ;
- расширение иконсолидация бизнеса;
- кредитование операций лизинга;
- погашение задолженности перед третьими кредиторами (рефинансирование кредитов);
- формирование покрытия поаккредитивам.
Кроме того, Банк предлагает следующие виды кредитов:
овердрафтное кредитование;
кредитование операций саккредитивной формой расчетов;
кредиты под залог объектов коммерческой недвижимости;
кредиты наусловиях, учитывающих специфику деятельности операторов торговых сетей, предприятий серебро - изолотодобывающей отрасли, сельскохозяйственных производителей.
Режимы кредитования
Учитывая особенности кредитуемой сделки, денежных потоков Заемщика ипотребностей Вашей компании, Банк предлагает следующие режимы кредитования:
- кредит сединовременным предоставлением кредитных средств;
- возобновляемая кредитная линия сосвободным графиком выборки кредитных ресурсов;
- невозобновляемая кредитная линия сосвободным илиустановленным режимом выборки кредита;
- рамочная кредитная линия, спредоставлением кредитов поотдельным кредитным договорам, атакже договорам оботкрытии возобновляемой (невозобновляемой) кредитной линии, заключаемым врамках Генерального соглашения оботкрытии рамочной кредитной линии.
В таблице 3 представлена структура кредитного портфеля юридических лиц по видам кредитов.
Таблица 3 – Структура кредитного портфеля по видам кредитов тыс. руб.
| Вид кредита |
На 01.01.2007 |
На 01.01.2008 |
На 01.01.2009 | Отклонение 2009 г. от | |
| 2007 | 2008 | ||||
| Возобновляемая кредитная линия | 1788 568 | 1809 128 | 1073 599 | - 714 969 | - 735 529 |
| Кредитный договор | 2996 148 | 2498 543 | 2078 653 | - 917495 | - 419890 |
| Невозобновляемая кредитная линия | 1350 980 | 1267 894 | 1 465 896 | 114 916 | 198 002 |
| Овердрафт | 127 104 | 98 764 | 65 798 | - 61 306 | - 32 966 |
| Итого | 6232 800 | 5 674 329 | 4683 946 | -1548 854 | -990 383 |
Т.к. в целом наблюдается существенное снижение анализируемого кредитного портфеля за период 2007-2008 г.г., то и в структуре кредитного портфеля по видам кредитования также очевидна отрицательная динамика, кроме кредитов, предоставляемых как невозобнавляемая кредитная линия. Данные виды кредитования используются при выдаче кредитов на цели инвестиционного характера. В таблице 4 представлена структура кредитного портфеля по срокам размещения.
Таблица 4 - Структура кредитного портфеля по срокам размещения тыс.руб.
| Сроки размещения | На 01.01.2007 | На 01.01.2008 | На 01.01.2009 |
|
Краткосрочные – всего: - "овердрафт" - до востребования - до 30 дней - от 31 до 90 дней - от 91 до 180 дней - от 181 до 1 года |
1306 962 127104 - - - - 1179 858 |
1026 053 98764 - - - - 927 289 |
886 082 65798 - - - - 820 284 |
|
Среднесрочные (от 1 до 3 лет) всего, в т.ч. - от 1 года до 1,5 лет включительно |
4175158 2288 572 |
3957 818 2288 572 |
2906 100 1496 806 |
| Долгосрочные (свыше 3 лет) | 750 680 | 690 458 | 891 764 |
| Итого | 6232 800 | 5 674 329 | 4683 946 |
Из таблицы видно, что наибольшую долю на протяжении всего анализируемого периода занимают кредиты, предоставленные на среднесрочный период, а именно на срок от 1 года до 3 лет (по состоянию на 01.01.09 их доля составляла 62% от кредитного портфеля в целом). Данный период кредитования является наиболее предпочтительным для клиентов, т.к. является практически по всем кредитам периодом окупаемости. Краткосрочные кредиты со сроком кредитования от 181 дня до 1 года предоставляются в основном крупным заемщикам на цели пополнения оборотных средств. Как было сказано ранее, долгосрочные кредиты имеют тенденцию роста (тем роста 118%), т.к. предоставляются на цели инвестиционного характера. В то же время почти в 2 раза уменьшился объем кредитных средств, предоставляемых по овердрафтному кредитованию. На рисунке 2 представлена структура кредитного портфеля юр. лиц по срокам размещения на 01.01.2009.
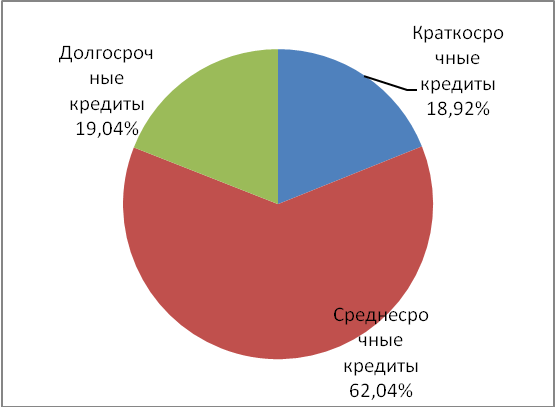
Рисунок 2 - Структура кредитного портфеля юр. лиц по срокам размещения по состоянию на 01.01.2009г., %
Далее рассмотрим распределение кредитного портфеля отделения по видам экономической деятельности клиентов таблица 5.
Таблица 5 – Распределение кредитного портфеля по видам экономической деятельности клиентов тыс. руб.
| Виды экономической деятельности |
На 01.01.2007 |
На 01.01.2008 |
На 01.01.2009 |
| Сельское хозяйство | 71 076 | 68 129 | 76 374 |
| Добыча полезных ископаемых | 318 067 | 298 736 | 276 312 |
| Обрабатывающее производство | 963 235 | 802 576 | 752 949 |
| Производство, передача и распределение электроэнергии, газа, пара и горячей воды, сбор, очистка и распределение воды | 12 456 | 10 980 | 6 785 |
| Строительство | 356 780 | 370 564 | 348 780 |
| Торговля | 3209 550 | 3 021 282 | 2 241 069 |
| Деятельность гостиниц и ресторанов | 28 943 | 23 655 | 19 780 |
| Транспорт | 684 523 | 535 418 | 493 290 |
| Операции с недвижимым имуществом | 29 670 | 32 580 | 30 970 |
| Образование | 6 790 | 6 420 | 5 850 |
| Исполнительные органы власти разных уровней | 186 235 | 195 630 | 194 580 |
| Прочие виды экономической деятельности | 365 475 | 308 359 | 237 207 |
| Итого | 6232 800 | 5 674 329 | 4683 946 |
Несмотря на снижение кредитного портфеля в целом, долевое распределение кредитного портфеля по видам экономической деятельности клиентов в течение анализируемого периода не претерпело существенных изменений. Наибольшая доля кредитов на всем анализируемом периоде приходится на обрабатывающее производство и отрасль торговли, по состоянию на 01.01.09 17,6 % и 48,9 % соответственно, при этом на отрасль торговли на все отчетные даты приходится половина кредитного портфеля. На рисунке 3 представлено долевое распределение кредитного портфеля юридических лиц по видам экономической деятельности клиентов по состоянию на 01.01.2009. Исходя из представленных данных, можно сделать вывод о том, что представленная диверсификация анализируемого кредитного портфеля позволяет снизить риск зависимости кредитного портфеля от одной отрасли.
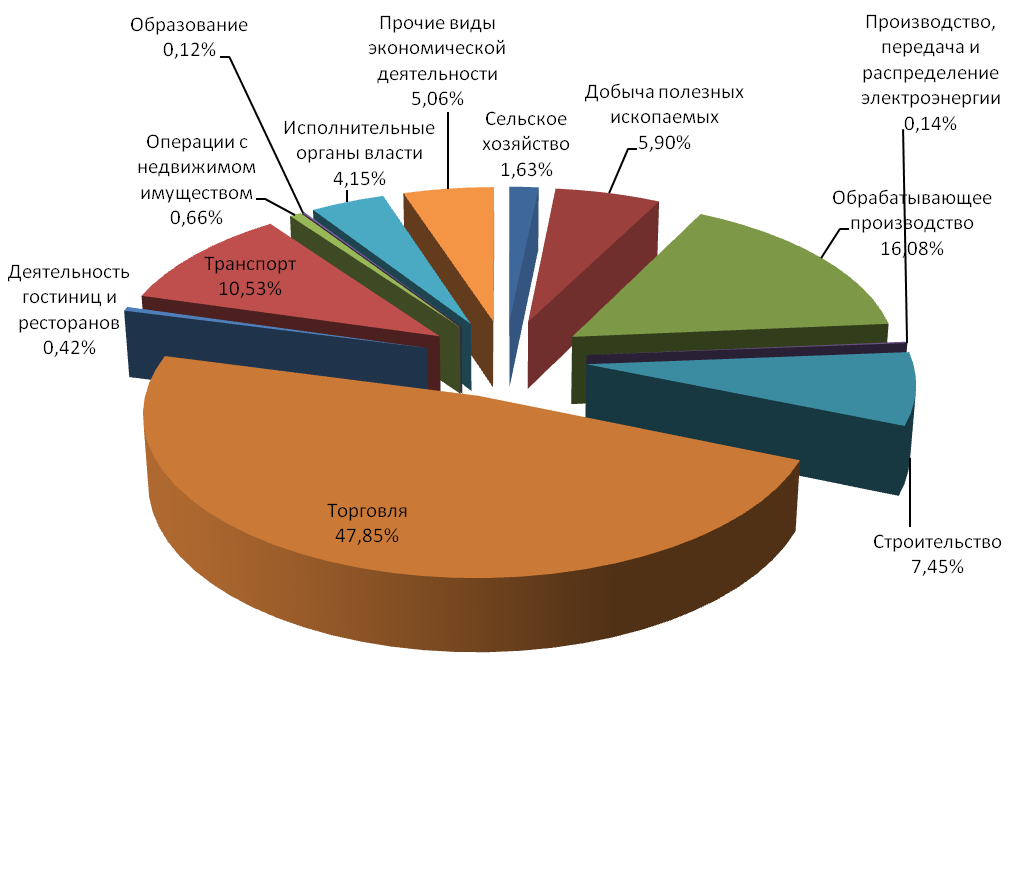
Рисунок 3 – Структура кредитного портфеля по кредитам, предоставленным юридическим лицам, по видам экономической деятельности клиентов по состоянию на 01.01.2009г.
Далее проведем анализ структуры ссудной задолженности по каждой категории ее качества, как по всем видам ссудной задолженности, так и отдельно по каждому портфелю, представленный в таблицах 6,7,8.
Таблица 6 - Анализ полноты формирования РВПС на 01.01.2009 в Городском отделении № 2363 Сбербанка России
| Группа риска | Остатки ссудной задолженности, тыс. руб. | Удельный вес ссудной задолженности каждой группы риска | Расчетный РВПС | Расчетный резерв, скорректированный на сумму обеспечения, тыс. руб. | Фактически сформированный РВПС, тыс. руб. | Доля сформированного РВПС каждой группы риска в общей величине сформированного РВПС, % | Коэффициент резервирования (отношение фактически сформированного РВПС к сумме задолженности по ссуде) | Чистая ссудная задолженность (стр.2-стр.5), тыс. руб. | Удельный вес чистой ссудной задолженности каждого вида в общей сумме чистой задолженности, % |
| I | 605 367 | 5,7 % | - | - | - | - | - | 605 367 | 6,2 % |
| II | 6 742 461 | 63,3 % | 67 425 | 39 670 | 39 670 | 4,6 % | 0,005 | 6702 791 | 68,5 % |
| III | 1912 961 | 17,9 % | 416 995 | 144 280 | 144280 | 16,8 % | 0,075 | 1768 681 | 18,1 % |
| IV | 1 021 112 | 9,6 % | 583 652 | 307 463 | 307 463 | 35,8 % | 0,301 | 713 649 | 7,2 % |
| V | 368 470 | 3,5 % | 368 470 | 368 470 | 368470 | 42,8 % | 1 | 0 | 0 |
| Всего | 10 650 371 | 100% | 1436 542 | 859 883 | 859 883 | 100 % | 0,080 | 9790 488 | 100 % |
Таблица 7 Анализ полноты формирования РВПС по кредитам, предоставленным юридическим лицам и индивидуальным предпринимателя на 01.01.2009 в Городском отделении № 2363 Сбербанка России
| Группа риска | Остатки ссудной задолженности, тыс. руб. | Удельный вес ссудной задолженности каждой группы риска | Расчетный РВПС | Расчетный резерв, скорректированный на сумму обеспечения, тыс. руб. | Фактически сформированный РВПС, тыс. руб. | Доля сформированного РВПС каждой группы риска в общей величине сформированного РВПС, % | Коэффициент резервирования (отношение фактически сформированного РВПС к сумме задолженности по ссуде) | Чистая ссудная задолженность (стр.2-стр.5), тыс. руб. | Удельный вес чистой ссудной задолженности каждого вида в общей сумме чистой задолженности, % |
| I | 605 367 | 12,9% | - | - | - | - | - | 605 367 | 13,7 % |
| II | 2148 312 | 45,9% | 21483 | 12 105 | 12 105 | 4,5 % | 0,005 | 2136 207 | 48,4 % |
| III | 1149 259 | 24,6% | 241 344 | 51 888 | 51 888 | 19,4 % | 0,045 | 1 097 371 | 24,8 % |
| IV | 615 396 | 13,1% | 313 851 | 37 662 | 37 662 | 14,1 % | 0,061 | 577 734 | 13,1 % |
| V | 165 612 | 3,5% | 165 612 | 165 612 | 165 612 | 62 % | 1 | 0 | 0 |
| Всего | 4 683 946 | 100 % | 742 290 | 267 267 | 267 267 | 100 % | 0,057 | 4416 679 | 100 % |
Таблица 8 Анализ полноты формирования РВПС по кредитам предоставленным клиентам – физическим лицам на 01.01.2009 в Городском отделении № 2363 Сбербанка России
| Группа риска | Остатки ссудной задолженности, тыс. руб. | Удельный вес ссудной задолженности каждой группы риска | Расчетный РВПС | Расчетный резерв, скорректированный на сумму обеспечения, тыс. руб. | Фактически сформированный РВПС, тыс. руб. | Доля сформированного РВПС каждой группы риска в общей величине сформированного РВПС, % | Коэффициент резервирования (отношение фактически сформированного РВПС к сумме задолженности по ссуде) | Чистая ссудная задолженность (стр.2-стр.5), тыс. руб. | Удельный вес чистой ссудной задолженности каждого вида в общей сумме чистой задолженности, % |
| I | - | - | - | - | - | - | - | - | |
| II | 4594 149 | 77 % | 45 942 | 27 565 | 27 565 | 4,7 % | 0,006 | 4 566 584 | 84,9 % |
| III | 763 702 | 12,8 % | 175 651 | 92 392 | 92 392 | 15,6 % | 0,12 | 671 310 | 12,6 % |
| IV | 405 716 | 6,8 % | 269 801 | 269 801 | 269 801 | 45,5 % | 0,66 | 135 915 | 2,5 % |
| V | 202 858 | 3,4 % | 202 858 | 202 858 | 202 858 | 34,2 % | 1 | 0 | 0 |
| Всего | 5 966 425 | 100% | 694 252 | 592 616 | 592 616 | 100 % | 0,099 | 5 373 809 | 100 % |
Итак, совокупная величина риска кредитного портфеля составляет 859883 тыс. руб., причем на долю портфеля по кредитам, предоставленным юридическим лицам и ИП приходится 31 %. Наибольший удельный вес в совокупной ссудной задолженности банка имеет задолженность II группы риска. Ссудная задолженность V группы риска составляет всего 3,5 % от ссудного портфеля, тем не менее, резерв под нее сформирован в размере 42,8 % от совокупной величины риска.
Расчетный резерв по всем видам выданных ссуд, существенно уменьшен на сумму обеспечения, следовательно, действующее обеспечение по ссудным задолженностям является ликвидным.
Фактически сформированный в банке резерв не отличается от расчетного. Коэффициент резервирования (коэффициент качества кредитного портфеля) равен процентному отношению всех созданных резервов ко всем кредитным вложениям банка; характеризует степень покрытия резервов ссудной задолженности. Нормальным считается значение этого коэффициента, равное 15% , в нашем случае мы получили значение равное 8 %, что свидетельствует о достаточно хорошем качестве кредитного портфеля.
Совокупная расчетная величина риска по кредитам, предоставленным юридическим лицам равна 267267 тыс. руб., при этом наибольший объем 165612тыс. руб. приходится на кредиты V группы риска и фактически сформированный резерв по данного группе риска составил 62 %. К данной группе риска относится ссудная задолженность, классифицированная как "проблемная", сроком нахождения на счетах просроченных ссуд свыше 90 дней и уже без учета обеспечения. Большая доля фактически сформированного резерва приходится и на II группу риска, а это в основном кредиты, относящиеся к портфелю однородных требований, т.е. кредиты, предоставленные субъектам малого предпринимательства.
Фактически сформированный резерв по кредитам, предоставленным юридическим лицам значительно уменьшен на сумму обеспечения, коэффициент резервирования 5,7 %, что говорит об удовлетворительном качестве данного кредитного портфеля.
Далее рассчитывается коэффициент совокупного кредитного риска (Кр), учитывающий степень достаточности резерва. Чем ближе Кр к единице, тем лучше качество кредитного портфеля с позиции возвратности и достаточности резерва. В нашем случае на дату 01.01.2009 коэффициент Кр = 0,91.
Коэффициент риска кредитного портфеля, по кредитам, предоставленным юридическим лицам, равен 0,94, что говорит о хорошем качестве данного кредитного портфеля
Процентные доходы, полученные отделением в 2008 году от операций кредитования юридических лиц, составили 579122 тыс. руб., т.е. доходность кредитных вложений составила 12,3%.
Таким образом, анализ кредитного портфеля по кредитам, предоставленным юридическим лицам и ИПБОЮЛ, показал, что за анализируемые два года объем данного портфеля уменьшился в 0,25 раза или на 24,9 %. С целью привлечения клиентов разрабатываются новые виды кредитных продуктов. В настоящее время банком предлагаются следующие новые виды кредитов для юридических лиц и ИП: кредиты на приобретение объектов недвижимости и кредиты на приобретение автотранспортных средств. Данные кредиты так же носят долгосрочный характер. Стоит обратить внимание на негативный фактор - увеличение доли просроченной ссудной задолженности в объеме кредитного портфеля, так просроченная задолженность увеличилась в 4,5раза. Но, несмотря на данную негативную ситуацию, анализ сформированного отделением резерва на возможные потери по данному кредитному портфелю показал, что его качество пока сохраняется на должном уровне.
2.4 Анализ кредитного портфеля по ссудам, предоставленным частным клиентам
Операции кредитования физических лиц в Городском отделении № 2363 осуществляются в Отделе кредитования частных клиентов.
Решение о предоставлении кредита принимается членами коллегиального органа – Комитетом по предоставлению кредитов частным клиентам, путем большинства голосов.
С целью снижения кредитного риска территориальным банком ежеквартально устанавливается для подчиненных отделений лимит максимального размера риска на одного или группу связанных заемщиков, а так же лимит по видам кредитных продуктов.
Отделением предоставляется весь перечень кредитных продуктов частным клиентам, установленный Сбербанком России.
Рассмотрим структуру данного кредитного портфеля по видам кредитных продуктов.
Таблица 9 – Структура кредитного портфеля по видам кредитных продуктов тыс. руб.
| Вид кредита |
На 01.01.2007 |
На 01.01.2008 |
На 01.01.2009 | Отклонение 2009 г. от | |
| 2007 | 2008 | ||||
| Кредиты на неотложные нужды | 2635 382 | 2 218 364 | 1452 968 | - 1182 414 | - 765 396 |
| Пенсионные кредиты | 458 963 | 409 257 | 365 851 | - 93 112 | - 43406 |
| Ипотечные кредиты | 663 896 | 782 962 | 715 639 | - 51743 | 67323 |
| Кредиты на приобретение недвижимости | 895 263 | 765 326 | 618 963 | - 276300 | - 146363 |
| Доверительные кредиты | 968 329 | 1 168 574 | 1 336 512 | + 368 183 | + 167 938 |
| Кредиты на приобретение транспортных средств | 968 897 | 1015 698 | 1184 263 | + 215 366 | +168 565 |
| Кредиты на развитие ЛПХ | 1 589 | 4 695 | 3 968 | + 2 379 | - 727 |
| Образовательные кредиты | 12 896 | 15 374 | 13 896 | + 1 000 | - 1 478 |
| Корпоративные кредиты | 362 574 | 298 685 | 274 365 | - 88 209 | - 24 320 |
| Итого | 6 967 789 | 6678 935 | 5966 425 | - 1001 364 | - 712 510 |
В целом анализируемый кредитный портфель за 2 года уменьшился в 0,144 раза или на 14,4 % (темп снижения данного кредитного портфеля за анализируемый период меньше, чем темп снижения кредитного портфеля по ссудам, предоставленным юридическим лицам). В целом за