Анализ коммерческой деятельности банка на примере ООО "Хоум Кредит энд Финанс банк"
При надлежащем выполнении этих этапов будет обеспечена содержательность и релевантность всех данных. Далее задача интеграции внутренней и внешней информации превращается в непосредственный технический проект. При надлежащем формировании и оптимизации структуры данных о клиентах многие организации смогут решить задачу информационной интеграции самостоятельно. Тем не менее необходимо обеспечить также помощь или готовое полномасштабное решение со стороны провайдера информационных услуг.
Минимизация риска и максимизация взаимоотношений с клиентами являются ключевыми задачами многих учреждений, оказывающих финансовые услуги, в особенности банков. Банки обладают значительными объемами информации, но не всегда используют ее эффективно. Информация о клиентах - важнейшее средство расширения продаж и формирования прибыльных взаимоотношений. Банкам необходимо организовать эту информацию таким образом, чтобы получить возможность анализа существующих и потенциальных клиентов и с опережением предлагать им соответствующие услуги и развивать взаимоотношения с ними.
На современном этапе развития банковского дела важна не только общая информация о состоянии рынка в целом, но и более конкретная информация, позволяющая точнее исследовать рынок и каждого клиента на нем.
Данное развитие информационных потребностей отражается на типе собираемых данных. Маркетинговая информация может быть представлена в виде отчетов о состоянии рынка (статический уровень), в виде данных о поведении отдельных клиентов в сфере потребления на определенном сегменте (динамический уровень) и в виде данных о сделках, которые были заключены с каждым из клиентов.
Общие принципы разработки могут быть следующие:
- информация о клиентах должна быть максимально объемной;
- необходима всесторонняя оценка клиентов, включая их управленческое, маркетинговое, финансовое, производственное и социально-психологическое состояние;
- необходимо знать прошлый опыт каждого клиента и его кредитную историю.
В настоящее время коммерческие банки пытаются наладить с клиентами прямые контакты, установить постоянные партнерские отношения.
Определение коммерческим банком своей сбытовой позиции, учет культурной специфики при взаимодействии с общественностью, принятие решений о расширении продуктового ряда - эти задачи приходится решать коммерческим банкам в процессе согласования своих интересов и потребностей клиентов.
Наблюдение за клиентом требует постоянного использования базы маркетинговой информации. Теоретические разработки по созданию маркетинговой базы данных достигли высокого уровня совершенства, однако случаи их рациональной реализации достаточно редки. Создание же единого фонда маркетинговой информации, характеризующей клиентов коммерческого банка, не встречается в современной российской практике, хотя нередки случаи создания примитивных файлов, зачастую достаточно плохо организованных для их возможной эксплуатации.
Фонд маркетинговой информации, характеризующей клиентов коммерческого банка, служит и для повседневного использования многочисленными пользователями, и как обеспечение в принятии управленческих решений. Данная база может служить, например, для извлечения адресов для почтовых рассылок. Фонд маркетинговых данных о клиентах коммерческого банка может быть относительно простым и не предназначенным для ответов на вопросы, требующие системного анализа данных.
Системный анализ маркетинговой информации позволит делать более сложные выводы как о состоянии рынка в целом, так и каждом из клиентов в частности. Единый фонд маркетинговой информации о клиентах коммерческого банка содержит также и результаты системного анализа первичной маркетинговой информации, в связи с чем часть базы данных включает модели системного анализа.
Создаваемая база данных должна быть приспособлена для достижения разных целей (табл. 3.1).
Таблица 3.1
Применение базы данных маркетинговой информации, характеризующей клиентов коммерческого банка
| Сегментация рынка | Сегментация поведения клиента |
| Расчет финансовых потоков | Товарный ассортимент |
| Управление продажами | Файлы маркетинговых данных |
| Калькуляция издержек производства | Запросы клиентуры |
| Перекрестные продажи | |
| Программа завоевания доверия клиента | |
Фонд маркетинговой информации может применяться для обучения персонала, для информационного обеспечения управленческих решений.
Полезность фонда маркетинговой информации, характеризующей клиентов коммерческого банка, определяется способностью извлекать информацию для решения следующих задач:
- корректировки результатов сегментации;
- уточнения знаний о клиентуре;
- определения способа контактов с клиентами;
- удовлетворения потребностей клиента;
- прогнозирования будущих запросов клиентов;
- определения способов завоевания доверия клиентов.
Коммерческие банки в настоящее время стараются установить со своими клиентами систематические отношения, способствующие поддержанию партнерских связей, для чего необходимо детализированное представление о потребностях клиентуры.
Сведения о днях рождения, местах отдыха сотрудников организации-клиента, данные об условиях заключенных ранее сделок могут помочь более точно определить характер будущих контактов с клиентом. Достаточно полные сведения о клиенте способствуют возможности наилучшим образом соответствовать его ожиданиям. Качество маркетинговой информации зависит от системности контактов с клиентами. Более качественная маркетинговая информация о клиенте в большей степени способствует завоеванию доверия и установления партнерских связей с ним.
Один и тот же клиент коммерческого банка зачастую обслуживается в разных его отделах. Таким образом, маркетинговая информация об одном клиенте находится в разных местах, вследствие чего о клиенте нельзя получить цельное представление. Поэтому можно сказать, что главным направлением совершенствования банковского маркетинга является создание ориентированных на клиента баз данных.
Ценная маркетинговая информация о клиентах и их отношениях с банком может рассеиваться, если ее не собирать в единый фонд. Между тем современный уровень банковской конкуренции требует максимально полной информации о клиентах. Для создания всестороннего профиля клиента маркетинговую информацию о нем необходимо собирать по определенной схеме.
Наличие детализированной и всесторонней информации о клиентах коммерческого банка позволяет разрабатывать соответствующие стратегии в отношении разных сегментов рынка.
Фонд маркетинговой информации, характеризующей клиентов коммерческого банка, содержит все имеющиеся сведения по каждому из них. Фонд информации построен так, что позволяет сортировать и группировать клиентов по их разным характеристикам. Он содержит также сведения, полученные в результате системного анализа первичных данных. Одновременно фонд маркетинговой информации является инструментом изучения клиента и инструментом при оказании ему банковских услуг. Данные обо всех контактах и сделках с клиентом вносятся в единую базу данных. Прежде чем туда поступить, данные подвергаются соответствующей обработке.
В едином фонде маркетинговой информации также содержатся данные о степени удовлетворения потребностей клиентов, представляющие результат анализа первичной маркетинговой информации.
Процессы анализа и пополнения маркетинговой информации, характеризующей клиентов коммерческого банка, идут непрерывно. Это позволяет отслеживать все происходящие изменения. Сегментирование клиентов может постоянно углубляться, проводится, например, по их ожиданиям или по уровню рентабельности их обслуживания.
В единой базе содержатся максимально полные сведения о клиентах. К ним относятся и социально-демографические характеристики управляющих организации-клиента. Это возможно благодаря постоянному сбору маркетинговой информации о клиентах. Сюда входят данные о разных событиях в жизни главных лиц организации-клиента (данные о крупных расходах, изменение гражданского статуса и т.д.).
Системный анализ данных о клиентах позволяет моделировать будущее поведение клиентов коммерческого банка. При этом особо важную роль играет информация о "жизненном цикле" клиента, которая позволяет прогнозировать его будущее поведение.
Коммерческий банк заинтересован в расширении бизнеса своих клиентов. Как правило, у хозяйствующих субъектов затруднен поиск партнеров, существует потребность в расширении рынка сбыта продукции. Хозяйствующие субъекты заинтересованы в сотрудничестве с фирмами родственного профиля; у организаций зачастую возникают проблемы с разными государственными структурами, с контролем за финансовыми потоками.
Решить перечисленные проблемы клиента поможет единый фонд посредством характеризующей их маркетинговой информации. Данная база данных основана на постоянных, деловых контактах с клиентами.
Анализ маркетинговой информации, характеризующей клиентов коммерческого банка, позволяет получать актуальные сведения, которые помогают маркетологам решить ряд важных задач (рис. 3.2).
Маркетинговая информация, характеризующая клиентов коммерческого банка, содержит и сведения о его конкурентах. Систематический анализ данных о конкурентах позволяет получить достаточно полное представление о месте коммерческого банка среди них.
Менеджеры коммерческого банка ежедневно получают огромное количество маркетинговой информации о своих клиентах, которая зачастую мало связана со стоящими сегодня перед кредитной организацией задачами. Обилие маркетинговой информации нередко приводит к парадоксу - недостатку маркетинговой информации при ее избытке. Менеджеру банка в такой ситуации бывает трудно определить степень достоверности информации, выделить ее важные части. Создание единого фонда маркетинговой информации, характеризующей клиентов коммерческого банка, позволит быстро и рационально обрабатывать поступающие данные, фильтровать их, распределять информацию между отделами после соответствующего анализа. Для каждого из сотрудников коммерческого банка установлен соответствующий приоритет на доступ к каждому из типов маркетинговой информации.
Коммерческий банк может оказывать консультационные услуги на основе имеющейся у него маркетинговой информации, собранной в единый фонд.
Часть маркетинговой информации о клиентах банка поступает от них самих. Коммерческий банк и его клиенты являются партнерами, так как согласуют свои интересы в процессе совместной деятельности. Поэтому маркетинговая информация, циркулирующая между банком и его клиентами, может быть охарактеризована как достаточно достоверная и своевременная (последнее также зависит от отлаженности внутрибанковских технологий по работе с клиентами).
Основные этапы структурного подхода формирования единого фонда маркетинговой информации, характеризующей клиентов коммерческого банка, можно представить в виде схемы.
Для оперирования данными единый фонд маркетинговой информации, характеризующей клиентов коммерческого банка, должен отвечать следующим требованиям:
- приоритетность доступа к разным группам данных. Так, рядовые сотрудники могут иметь доступ только к собранной ими самими информации, а менеджеры высшего управленческого звена - к систематически проанализированным данным обо всей совокупности клиентов;
- возможность изменения данных, содержащихся в базе. Маркетинговая информация, характеризующая клиентов, постоянно пополняется, а некоторые сведения устаревают. Поэтому необходима реализация возможности содержания в базе разных объемов данных;
- возможность поиска данных по изменяющемуся критерию. Задачи по работе с маркетинговой информацией меняются, в связи с чем необходимо иметь возможность извлечения данных, отвечающих разным критериям.
Важным этапом обработки маркетинговой информации, поступающей в единый фонд, является ее интерпретация. Интерпретация данных является одной из сложнейших задач. Она проводится в соответствии с базами знаний, содержащимися в едином фонде.
Данные, содержащиеся в фонде маркетинговой информации, характеризующие клиентов коммерческого банка, могут быть представлены в текстовой и числовой форме, также и в виде математических (логических) зависимостей.
При формировании фонда маркетинговой информации о клиентах коммерческого банка часть информации теряется.
Организационные причины отражают несовершенство регламентов и процедур по оперированию с маркетинговой информацией.
Тип материального носителя также является причиной утечки маркетинговой информации. Как правило, материальным носителем является компьютер - мощнейший инструмент по оперированию информацией разных видов, но и он не совершенен. Системы хранения данных не всегда в силах достаточно полно вместить всю имеющуюся информацию.
Лингвистические причины потерь маркетинговой информации определяются несовершенством владения менеджерами теми или иными языками (определенного научного направления, математическим или профессиональным).
Интерпретация также является причиной потерь маркетинговой информации. Специальные знания, которые содержатся в различных базах, всегда лишь приближенно описывают наблюдаемые явления. Отсутствие знаний об интересующем источнике или же о существовании какой-либо информации тоже можно считать причиной ее утечки.
Маркетинговую информацию, характеризующую клиентов коммерческого банка, можно разделить на три части:
- информация, которая может быть получена из внутренних источников банка, о совершенных сделках;
- информация, получаемая в процессе общения с клиентом;
- информация, получаемая из внешних источников, данные о клиенте, о рынке, на котором функционирует данный коммерческий банк, о конкурентах и о хозяйствующих субъектах, которые могли бы стать клиентами банка.
Методика анализа данных о клиентах может являться ноу-хау коммерческого банка, как, например, определение кредито- или конкурентоспособности клиента.
Собирая маркетинговую информацию о клиентах коммерческого банка, мы тем самым расширяем представление о всестороннем состоянии клиентской базы банка. Маркетинговую информацию, касающуюся социально-психологического состояния, собирают при непосредственном контакте с сотрудниками клиента. Базовым способом получения такой информации в современной российской банковской практике является научное наблюдение. Маркетинговую информацию, характеризующую маркетинговое состояние и потребности как клиентов банка, так и участников рынка, на котором функционирует конкретный коммерческий банк, получают в процессе переговоров, а также в процессе изучения соответствующих документов и внешних источников. То же касается и маркетинговой информации, характеризующей управленческое, финансовое и производственное состояния клиентов коммерческого банка.
Источником маркетинговой информации, получаемой о клиентах коммерческого банка, является скрупулезное наблюдение всего того, что относится к клиенту, анализ всех "обрывков" информации и на основе этого анализа создание результирующих сведений о клиентах и о рынке, участником которого является рассматриваемый коммерческий банк. Так, знакомство с новым клиентом может произойти по телефону, при встрече и представлении нового клиента партнером банка. И с первых же секунд возможности наблюдения за новым клиентом все, что попадает в поле зрения менеджера банка, должно восприниматься, запоминаться и анализироваться. В результате должна постепенно заполняться та составляющая клиентской базы банка, которая характеризует отдельно взятого клиента. Регистрироваться должно абсолютно все - манера разговора по телефону, тон и тембр голоса, присутствие тех или иных групп слов, свидетельствующих о принадлежности человека к тому или иному типу или группе людей. В процессе общения может быть обнародована информация, характеризующая управленческое, маркетинговое, финансовое, производственное или социально-психологическое состояние клиента. Вся получаемая информация должна регистрироваться, а затем анализироваться. Вследствие чего мы можем получить новые представления о конкретном клиенте и о рынке в целом или же, сверив полученную информацию с уже имеющимися и проверенными сведениями, выясним, что данный сотрудник клиента либо не в достаточной степени компетентен, либо по какой-либо причине сообщает заранее недостоверные сведения. Вероятность того или иного варианта можно оценить на основе уже имеющееся информации либо на основе информации, которая будет получена в дальнейшем. Отметим и такой немаловажный факт, касающийся сбора и анализа маркетинговой информации: разные люди могут по-разному интерпретировать одну и ту же информацию, характеризующую, например, социально-психологическое состояние клиента. Во избежание этого рекомендуется контактировать с клиентом нескольким сотрудникам банка. Но надо помнить, что именно личностное восприятие клиента тем или иным сотрудником коммерческого банка имеет значение, потому что на основе уже имеющихся отношений и, соответственно, на основе установившегося взаимного восприятия будут строиться дальнейшие взаимоотношения, от которых в последующем будет зависеть прибыль коммерческого банка.
Говоря об источниках маркетинговой информации, характеризующей клиентов коммерческого банка, необходимо отметить, что восприятие, регистрация и дальнейший анализ информации, получаемой в процессе наблюдения, зависят именно от того, что замечает контактирующий менеджер банка. Один менеджер, обладая глубокими теоретическими знаниями и большим практическим опытом, может отследить и понять гораздо больше деталей, характеризующих клиента в целом, другой же менеджер не может оценить и понять словесный набор, которым пользуется его оппонент. Словесный набор и его семантический анализ несут в себе, как известно, много важных сведений. Для того чтобы все менеджеры банка имели возможность отслеживать все самые важные источники маркетинговой информации, характеризующей клиентов, формируется перечень видов информации, которые банку интересны и которые в целом характеризуют клиентскую базу банка. Менеджерам банка следует знать, какие источники дают тот или иной вид маркетинговой информации.
Сотрудники коммерческого банка ежедневно контактируют со своими клиентами. Руководители банка проводят встречи и переговоры с клиентами на одном уровне, руководители подразделений и менеджеры контактируют на другом уровне, служба reception и охрана банка взаимодействуют с клиентами на третьем уровне. Контакты могут быть телефонными, могут проходить при встрече в банке, при встречах у клиента, а также во время возможных встреч вне территорий банка и клиента. Тем самым ежедневно коммерческий банк получает от своих клиентов по разным каналам множество разнообразной маркетинговой информации. Она первоначально разрознена, находится в памяти сотрудников банка, отчасти в их подсознании, записана на клочках бумаги или же помещена в разных компьютерных файлах. Управляющим банка необходимо знать свое положение на рынке, в какой среде приходится функционировать и удовлетворять потребности своих клиентов. Собранная вместе маркетинговая информация является более удобной для системного анализа.
Управляющие и менеджеры могут отслеживать практически любой вид информации, что обусловлено достаточным уровнем их образования и навыков. На службе reception, в охране сотрудники могут отслеживать и регистрировать соответствующую своим должностным обязанностям маркетинговую информацию (сотрудники службы безопасности коммерческого банка, например, могут выявить и зарегистрировать информацию, касающуюся безопасности банка и клиента).
Важно то, что, имея единообразную классификацию маркетинговой информации, получаемой от клиентов коммерческого банка, каждый сотрудник в понятной всем форме может дать оценку той или иной стороне деятельности клиента банка. В соответствии с должностными инструкциями сотрудникам банка вменяется в обязанность отслеживать и оценивать те или иные показатели, характеризующие клиентов.
Для банка главными являются регламенты, процедуры и правила. Процедурой регистрации информации является последовательность действий, после выполнения которых интересующая маркетинговая информация будет выявлена и зафиксирована в месте, отведенном для ее хранения. Менеджер коммерческого банка с определенной регулярностью должен вносить полученную информацию в стандартизированном виде в единую базу данных, где полученная информация будет зарегистрирована46.
4 Экономическая эффективность внесенных предложений
В структуре капитальных вложений, связанных с автоматизацией обработки информации, выделяют капитальные вложения на разработку проекта автоматизации (производственные затраты) и капитальные вложения на реализацию проекта (затраты на внедрение).
К = Кп + Кр , (4.1)
где Кп - капитальные вложения на проектирование, руб.;
Кр - капитальные вложения на реализацию проекта, руб.
Суммарные затраты на проектирование определяются:
Кп = [ е(tpi * Зоi + Здi + Зотi ) + tmо*Cm*km] * (1+wн) , (4.2)
где
tpi -время, затраченное на разработку данной системы разработчиком i-ой категории, чел.дн.;
Зоi -основная заработная плата разработчика i-ой категории, руб./мес.;
Здi -дополнительная заработная плату разработчика программы i-ой категории, руб.;
Зотi -начисления органами социального страхования на заработную плату разработчика программы i-ой категории, руб.;
tmo -машинное время ЭВМ, необходимое для разработки проекта, час.;
Cm -стоимость 1 часа машинного времени, руб./час.;
km -коэффициент мультипрограммности, показывающий распределение времени работы ЭВМ в зависимости от количества пользователей;
wн -коэффициент, учитывающий накладные расходы организации, в которой разрабатывается данная программа, в долях или процентах к основной зарплате разработчиков или прямым затратам, 20% .
Затраты на основную заработную плату разработчиков программы рассчитываются по формуле:
Зоi = Здi + Тi , (4.3)
где
Здi -среднедневная заработная плата разработчика i-ой категории, участвующего в разработке проекта, руб./дн.;
Тi -трудоёмкость работ, выполняемых проектировщиком i-ой категории при выполнении проекта, чел./дн.
Данные по расчёту основной заработной платы приведены в таблице 4.1. Дополнительная заработная плата (10% от основной заработной платы).
Таблица 4.1
Расчет затрат на оплату труда
| Должность |
Оклад, руб. |
Ср. дневная ставка, руб. | Затраты времени на разработку, чел./дн. | Фонд заработной платы, руб. |
Доп.зарплата , руб. |
Итого начисл., руб. |
| Руководитель | 1000 | 45.45 | 9.4 | 427.23 | 42.72 | 469.95 |
| Инженер-программист | 600 | 27.27 | 142.6 | 3888.7 | 388.87 | 4277.57 |
| Итого: | 4315.93 | 431.59 | 4747.52 | |||
Начисления органам социального страхования на заработную плату занесены в таблицу 4.2 .
Таблица 4.2
Расчет отчислений в органы социального страхования
| Начисления | Проценты | Руководитель, руб. | Инженер-программист, руб. |
| Пенсионный фонд | 28 | 131.58 | 1197.71 |
| Медицинское страхование | 3.6 | 16.92 | 153.99 |
| Социальное страхование | 5.4 | 25.38 | 230.99 |
| Фонд занятости | 1.5 | 7.05 | 64.16 |
| Итого: | 180.93 | 1646.85 | |
Стоимость одного часа машинного времени составляет 3 руб.
Полное время работы за компьютером приблизительно составило 81 день.
Общая стоимость машинного времени:
tmo*Cm*kt = 81 * 8 * 3 = 1944 руб.
Используя формулу 3.2 получаем что затраты на проектирование составляют:
Кп = [ ( 427.23 + 42.72 + 180.93 + 3888.7 + 388.87 + 1646.85 ) +
+ 1944 ] * 1.2 = 10223.16 руб.
Капитальные вложения на реализацию проекта Кр определяются по формуле:
Кр = Ко + Кзд + Кпп + Ксв + Киб + Кпк , (4.4)
где
Ко - затраты на основное и вспомогательное оборудование;
Кзд - затраты на реконструкцию здания;
Кпп -затраты на приобретение типовых разработок;
Ксв -затраты на прокладку линий связи;
Киб -затраты на создание информационной базы;
Кпк -затраты на подготовку и переподготовку кадров.
Затраты на основное и вспомогательное оборудование рассчитываются по формуле:
Ко = е Цостj * Qj * Gj ,(4.5)
где
Цостj -остаточная стоимость j-ого вида технических средств, используемых при решении задачи, руб.;
Qj - количество единиц оборудования j-го вида, используемого при решении задачи, шт.;
Gj - коэффициент загрузки j-го вида технических средств при обработке информации по задаче.
Остаточная стоимость рассчитывается как :
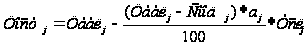 (4.6)
где
Смодj -затраты на модернизацию j-го вида средств, руб.;
aj -норма годовых амортизационных отчислений, %;
Тслj - количество лет, отработанных j-м видом технических средств от момента установки до момента внедрения задачи.
При расчете трудоемкости обработки информации по задаче необходимо учитывать частоту ее решения, т.е. сколько раз в год повторялся расчет. Годовая трудоемкость обработки информации по задаче рассчитывается по формуле:
Tij = tij * Ui , (4.7)
где
tij-трудоемкость однократной обработки информации i-ой задачи на j-м виде технических средств, маш.-час.;
Ui -периодичность решения i-ой задачи, раз в год.
Коэффициент загрузкитехнических средств определяется по формуле:
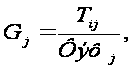 (4.8)
Фэфj -годовой эффективный фонд времени работы технического средства.
Исходные данные для расчета затрат на основное и вспомогательное оборудование (Ko) приведены в таблице 4.3:
Таблица 4.3
Расчеты затрат на основное и вспомогательное оборудование
| Величины | ПК |
| Цбалj , руб. | 4500 |
| Cмодj , руб. | 0 |
| aj , % | 10 |
| Тслj , лет | 1.5 |
| Цостj , руб. | 3825 |
| Ui , раз/год | 1000 |
| tij , маш. час | 0.08 |
| Tij , маш.час.раз./год | 80 |
| Фэфj , раз. | 3000 |
| Gj , ч/год | 0.03 |
| Qj , шт. | 3 |
| Ко , руб. | 344.25 |
Затраты на подготовку и переподготовку кадров определяются по формуле:
Кпк = е ( tni * Зоi + Здi + Зсi ) * ( 1 + wн ) (4.9)
Таблица 4.4
Затраты на подготовку и переподготовку кадров
| tni , дней | Зоi , руб./дн | Здi , руб./дн | Зсi , руб./дн | N |
| 0.625 | 45.45 | 4.54 | 19.25 | 3 |
В таблице 4.4 приведены значения коэффициентов формулы 4.9 , таким образом Кпк будет равно:
Кпк = ( 0.625 * 45.45 + 4.54 + 19.25 ) * 1.2 * 3 = 187.91 руб.
Киб = 0 ; Кзд = 0 ; Ксв = 0 ; Кпп = 0 .
Рассчитывая по формуле 3.4 Кр получаем :
Кр = 344.25 + 0 + 0 + 0 + 0 + 187.91 = 532.16 руб.
По формуле 3.1 получаем:
К = 10223.16 + 532.16 = 10755.32 руб.
Эксплуатационные затраты на систему в целом рассчитываются по формуле:
Стек = Сзп + Са + Сэ + Срем + См + Сн , (4.10)
где
Сзн -затраты на заработную плату основную и дополнительную с отчислением в соцстрах, руб.;
Са -амортизационные отчисления от стоимости оборудования, руб.;
Сэ -затраты на энергию, руб.;
Срем -затраты на текущий ремонт оборудования, руб.;
См - затраты на материалы, руб.;
Сн -накладные расходы, руб.
Затраты на заработную плату основную и дополнительную с отчислениями в соцстрах производственного персонала ВЦ рассчитываются по формуле:
Сзп = е (tэi * Зоi + Здi + Зсi ) , (4.11)
где
tэi -время, затраченное в процессе эксплуатации задачи работником, чел.дн.
Параметры формулы 4.11 внесены в таблицу 4.5:
Таблица 4.5
| tэi , чел.дн | Зоi , руб./дн. | U, раз | Здi , руб./дн. | Зсi , руб./дн. | N |
| 0.01 | 45.45 | 1000 | 45.45 | 192.5 | 3 |
Сзп = (0.01*1000 * 45.45 + 45.45 + 192.5) * 3 = 2077.35 руб.
Сумма амортизационных отчислений рассчитывается следующим образом:
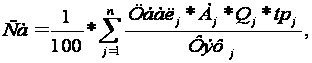 (4.12)
где
Цбалj -балансовая стоимость j-го вида оборудования, руб.;
tpj -время работы j-го вида оборудования , ч.;
Aj -норма годовых амортизационных (10%) отчислений для j-го вида оборудования , %;
Qj -количество единиц оборудования j-го вида, шт.;
Фэфj -эффективный фонд времени работы оборудования в год.
Параметры формулы 4.12 приведены в таблицу 4.6:
Таблица 4.6
| Цбалj , руб. | tpj , ч | Аj , % | Qj , шт. | Фэфj , год. ч. |
| 4500 | 80 | 10 | 3 | 3000 |
Са = 0.01 * ( 4500 * 10 * 3 * 80) / 3000 = 36 руб.
Затраты на энергию рассчитываются по формуле:
n
Сэ = Nj * tpj * Qj * Kmj * Tэ , (4.13)
j
где
Nj -установленная мощность j-го вида технических средств, равен 0.25 кВт ;
tpj -время работы j-го вида оборудования, ч.;
Кмj -коэффициент использования установленной мощности оборудования, равен 0.9;
Тэ -тариф на электроэнергию, руб./кВт.ч (Тэ = 0.36руб/кВт.ч).
Сэ = 0.25 * 80 * 3 * 0.9 *0.36 = 19.44 руб.
Затраты на текущий ремонт рассчитываются по формуле:
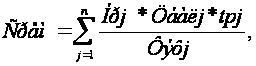 (4.14)
где
Hpj -норматив затрат на ремонт (Hpj=0.05).
Срем = (0.05 * 4500 * 80) / 3000 = 6 руб.
Расходы на материалы включают расходы на бумагу и носители информации. Сумма расходов:
См = 25 * 5 + 50 * 3 = 275 руб.
Накладные расходы включают затраты на содержание административно-управленческого персонала и составляют 20%:
Сн = 0.2 * 2413.79 = 482.76 руб.
Таким образом эксплуатационные затраты по формуле 3.10 будут равны:
Стек = 2077.35 + 36 + 19.44 + 6 + 275 + 482.76 = 2896.55 руб.
Для расчёта эксплуатационных затрат аналога рассчитаем соответствующие параметры.
Параметры формулы 4.11 для аналога внесены в таблицу 4.7.
Таблица 4.7
| tэi , чел.дн | Зоi , руб./дн. | Доп.затраты времени, чел.дн. | Здi , руб./год. | Зсi , руб./год. | N |
| 10 | 45.45 | 32 | 190.89 | 808.43 | 3 |
Сзп = ((10+32) * 45.45 + 190.89 + 808.43) * 3 = 8724.66 руб.
Сумма амортизационных отчислений рассчитывается по формуле 4.12 . Параметры приведены в таблице 4.8:
Таблица 4.8
| Цбалj , руб. | tpj , ч | Аj , % | Qj , шт. | Фэфj , год. ч. |
| 4500 | 80 | 10 | 3 | 3000 |
Са = 0.01 * ( 4500 * 10 * 3 * 80) / 3000 = 36 руб.
Затраты на энергию рассчитываются по формуле 3.13:
Сэ = 0.25 * 80 * 3 * 0.9 *0.36 = 19.44 руб.
Затраты на текущий ремонт рассчитываются по формуле 3.14 и равны:
Срем = ( 0.05 * 4500 * 80 ) / 3000 = 6 руб.
Расходы на материалы включают расходы на бумагу и носители информации. Сумма расходов:
См = 25 * 5 + 50 * 3 = 275 руб.
Накладные расходы включают затраты на содержание административно-управленческого персонала и составляют 20%:
Сн = 0.2 * 9061.1 = 1812.22 руб.
Таким образом эксплуатационные затраты для аналога по формуле 4.10 будут равны:
Стек = 8724.66 + 36 + 19.44 + 6 + 275 + 1812.22 = 10873.32 руб.
Оценка экономической эффективности вариантов проектных решений основывается на расчете показателей сравнительной экономической эффективности капитальных вложений или получаемой прибыли от внедрения.
Экономический эффект от использования разрабатываемой системы определяется по формуле:
Э = ( C1 - C2) * A2,(4.15)
где
Э -экономический эффект от использования разрабатываемой программы, руб.;
С1,С2 -себестоимость единицы работ, выполняемых по базовому и нормативному вариантам, руб.;
А2 -годовой объём выпуска продукции повышенного качества, натур.ед.
Э = (10873.32 – 2896.55) * 4 = 31907.08 руб.
Расчётный коэффициент экономической эффективности (Ер) показывает величину экономии на текущих эксплуатационных затратах (dC), на один рубль единовременных капитальных вложений (К):
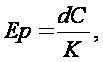 (4.16)
где
dC = ( C1 – C2 ) * A2 .
Таким образом, подставляя соответствующие значения, получаем:
Ер = 31907.08 / 10755.32 = 2.97
Так как Ен=0.33 , а Ер > Ен, то из этого следует, что проектирование и внедрение функциональных и обеспечивающих элементов считается эффективным.
Расчётный срок окупаемости капитальных вложений в разработку определяется как величина, обратная расчётному коэффициенту эффективности:
 ,
(4.17)
Тр = 1 / 2.97 = 0.34 года .
Нормативный срок окупаемости Тн = 3 года, т.е. этот коэффициент так же показывает, что использование капитальных вложений является эффективным.
Заключение
На основании вышеизложенного анализа коммерческой деятельности банков автором сделаны следующие выводы и предложения:
Банковская деятельность - осуществляемая особыми субъектами рыночных отношений (кредитными организациями) специфическая предпринимательская деятельность по аккумуляции временно свободных денежных средств и вовлечению их в экономический оборот путем размещения от своего лица и на свой риск, а также по осуществлению расчетов.
Банковская деятельность - деятельность особого рода. Она осуществляется в рамках банковской системы специально созданными для такой деятельности лицами. Право на банковскую деятельность возникает после государственной регистрации и получения специального разрешения (лицензии) для кредитных организаций либо на основании федерального законодательного акта. Однако федеральное законодательство не содержит официального определения "банковской деятельности" как социального, экономического, юридического явления. Нет на сей счет единого мнения и в научной литературе. В этой связи представляется полезным попытаться уточнить сущность и основные признаки банковской деятельности, предусмотренные федеральным законодательством и позволяющие отграничить ее от других видов деятельности в денежно-кредитной сфере Российской Федерации.
Основой банковской деятельности в Российской Федерации являются Конституция Российской Федерации, Федеральный закон "О банках и банковской деятельности", Федеральный закон "О Центральном банке Российской Федерации", иные законы и подзаконные акты.
К банковским операциям относятся:
привлечение денежных средств физических и юридических лиц во вклады;
размещение указанных в п. 1 привлеченных средств от своего имени и за свой счет;
открытие и ведение банковских счетов физических и юридических лиц;
осуществление расчетов по поручению физических и юридических лиц, в том числе банков-корреспондентов, по их банковским счетам;
инкассация денежных средств, векселей, платежных и расчетных документов и кассовое обслуживание физических и юридических лиц;
купля-продажа иностранной валюты в наличной и безналичной формах;
привлечение во вклады и размещение драгоценных металлов;
выдача банковских гарантий;
осуществление переводов денежных средств по поручению физических лиц без открытия банковских счетов.
Очевидно, что широкое распространение банковских карт в