Организация работы с VIP-клиентами банка
Еще одним органом управления является Кредитный комитет, формируемый на уровне территориальных банков. В его состав входит Председатель банка, главный бухгалтер, руководители подразделений, имеющих непосредственное отношение к процессу кредитования. Кредитный комитет решает вопросы выдачи кредитов в соответствии с кредитной политикой банка. Ревизионная комиссия также является органом управления банка, формируется из числа акционеров и занимается вопросами проверки годовой отчетности.
Банк предлагает 19 видов вкладов в рублях, долларах США и евро. Банк предлагает различные программы кредитования населения (на покупку жилья, получение образования, неотложные нужды и пр.), выпускает банковские карты международных платежных систем, осуществляет денежные переводы, прием коммунальных и иных платежей в пользу юридических лиц, реализует монеты и слитки из драгоценных металлов, открывает обезличенные металлические счета.
Банк предоставляет широкий спектр услуг корпоративным клиентам: комплексное банковское обслуживание юридических лиц (в рублях и иностранной валюте); кредитование; финансирование инвестиционных проектов и экспортно-импортных операций; реализация «зарплатных» проектов; обслуживание участников внешнеэкономической деятельности; операции с драгоценными металлами; операции с ценными бумагами; инкассация, доставка денежной наличности и других ценностей. В банке открыто более 125 тысяч счетов юридических лиц.
Филиальная сеть банка по обслуживанию физических лиц включает 1700 внутренних структурных подразделений (дополнительные офисы, операционные кассы вне кассового узла).
Широкая и разветвленная филиальная сеть территориального банка позволяет быстро и качественно осуществлять проведение платежей.
Организационная структура Банка Москвы представлена на рис. 2.1

Рис2.1. Организационная структура Банка Москва
За последние пять лет Банк Москвы продемонстрировал значительный рост ключевых показателей бизнеса, опережая финансовый рынок. Так, прибыль до налогообложения Банка Москвы по РСБУ увеличилась в 5 раз – до 11,2 млрд. рублей (рис. 2.2)
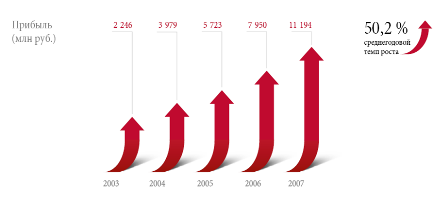
Рис. 2.2 Прибыль Банка Москва
Капитал, рассчитанный по методике ЦБ РФ, вырос в 5,5 раза и составил 62,1 млрд рублей (рис. 2.3)
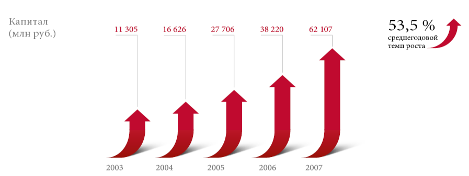
Рис.2.3. Капитал Банка Москва
Сумма нетто-активов увеличилась в 4,4 раза и достигла 507,4 млрд рублей. Кредитный портфель Банка Москвы вырос в 4,5 раза, превысив 330,1 млрд рублей (рис. 2.4 и 2.5)
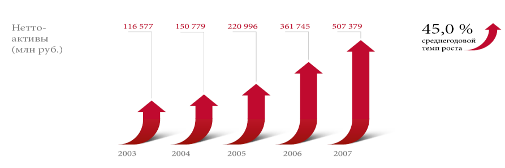
Рис. 2.4. Нетто-активы Банка Москва
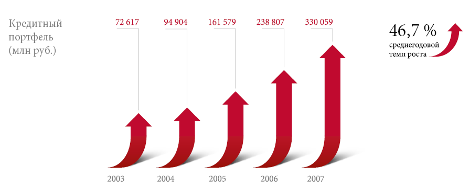
Рис. 2.5. Кредитный портфель Банка Москва
Сумма привлеченных средств клиентов и выпущенных долговых обязательств увеличилась в 4,7 раза – до 459,9 млрд. рублей. Количество точек продаж выросло в 2,3 раза: с 156 в 2003-м до 362 – в 2007 году. Сегодня большая часть офисов сосредоточена в регионах – 244, при этом в Москве и Московской области расположено 118 точек продаж. Кроме того, финансовые услуги оказываются в 471 отделении Почты России в Московском регионе.
Банк Москвы владеет одним российским и четырьмя иностранными дочерними банками – в Беларуси, Латвии, Эстонии и в Украине, а также имеет представительство в Германии.
Согласно консолидированной финансовой отчетности, в соответствии с МСФО прибыль Группы Банка Москвы до налогообложения за 2007 год составила 13,2 млрд. рублей, что на 73 % больше прибыли за 2006 год (рис. 2.6).
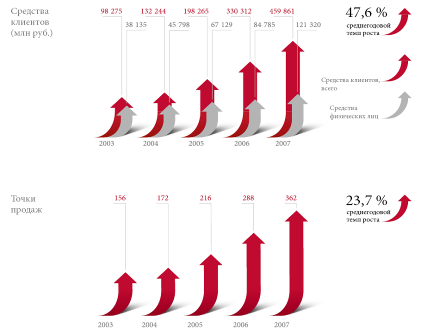
Рис. 2.6. Средства клиентов и точки продаж Банка Москва
Активы Группы за год увеличились на 38 % и составили 528,1 млрд рублей.
Собственные средства Группы (без учета субординированных займов и доли меньшинства) за год выросли на 16,6 млрд. рублей (52 %) и на 1 января 2008 года составили 48,6 млрд. рублей.
Рентабельность активов составила 2,9 %, а рентабельность акционерного капитала – 32,8 % (прибыль до налогообложения, активы и капитал – по среднегодовым данным).
Банк Москвы является одним из признанных лидеров на российском рынке розничного бизнеса.
Клиенты – физические лица пользуются широким набором продуктов и услуг, среди которых как традиционные розничные продукты: депозитные операции, выпуск и обслуживание пластиковых карт, кредитование, денежные переводы, валютно-обменные и чековые операции, прием жилищно-коммунальных и прочих платежей, так и услуги, основанные на новых технологиях, – Интернет-банкинг, чиповые карты, SMS-банкинг, продажи продуктов через Call-центр.
Банк Москвы сохранил лидерство по объему привлеченных средств частных лиц (3-е место среди российских банков).
Рост числа клиентов – физических лиц в 2007 году составил 17 %, (количество на конец 2007 года – 8,2 млн. человек) (рис. 2.7, 2.8).
Остатки средств частных клиентов на счетах Банка Москвы увеличились на 43 %.
Рост объема депозитов стал возможным благодаря высокой надежности Банка, гибкой политике управления процентными ставками и разветвленной филиальной сети.
Увеличение объема остатков на счетах частных лиц стало также следствием роста числа эмитированных пластиковых карт (рис. 2.9).
Сегодня Банк Москвы выпускает все виды карт международных платежных ассоциаций Visa и MasterCard, а также распространяет карты Diners Club.
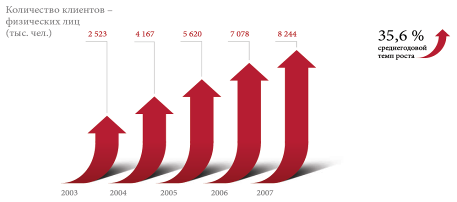
Рис. 2.7. Количество клиентов – физических лиц Банка Москва
Банком Москвы эмитировано более 8,6 млн. карт.
Сеть собственных банкоматов в Москве и регионах России составляет более 1,5 тыс. (рис. 2.10).
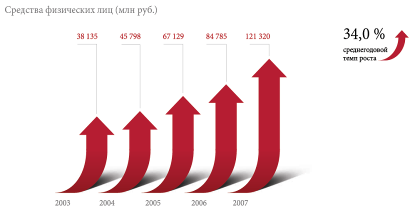
Рис. 2.8. Средства физических лиц Банка Москва
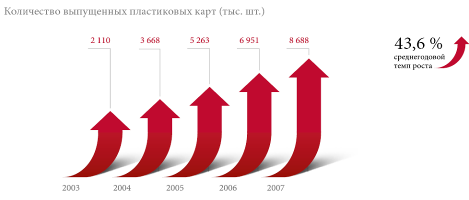
Рис. 2.9. Количество выпущенных пластиковых карт Банка Москва
Банк Москвы участвует в реализации проекта Правительства Москвы, Московского метрополитена и ряда других организаций – «Социальная карта москвича», направленного на улучшение качества финансового сервиса жителей столицы.
«Социальная карта москвича» выпускается на базе платежной карты Visa Electron для пенсионеров, учащихся, служащих государственного и муниципального секторов и совмещает в себе функции расчетной банковской карты и идентификационной карты (рис 2.11).
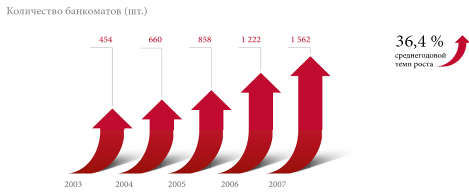
Рис. 2.10. Количество банкоматов Банка Москва
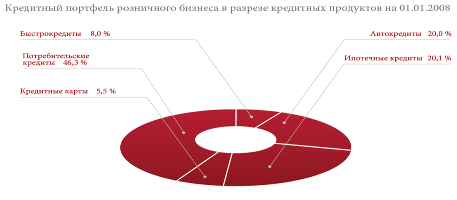
Рис. 2.11. Кредитный портфель розничного бизнеса в разрезе кредитных продуктов Банка Москва
На 1 января 2008 года эмитировано более 5,4 млн. социальных карт.
Private Banking – это эксклюзивная система высококачественного банковского обслуживания физических лиц, запросы которых выходят за рамки предлагаемых стандартных продуктов. Private Banking базируется на двух основных составляющих: Relationship Management и Private Wealth Management.
Relationship Management – система взаимоотношений с клиентом по принципу «обратной связи», выстраиваемой через персонального менеджера.
Relationship Management включает весь спектр финансовых услуг, начиная с финансирования частных операций клиента и кредитования его бизнеса до полного сопровождения сделок с недвижимостью и земельными участками, индивидуальных схем личного и имущественного страхования и многого другого.
Private Wealth Management – управление капиталами и средствами клиента в зависимости от его индивидуальных потребностей.
Каждому клиенту Private Banking выделяется персональный менеджер, оперативно решающий все текущие вопросы клиента в рамках оказываемых Рrivate Banking услуг и учитывающий все интересы клиента.
Услуги системы Private Banking адресованы не только самому клиенту, но и членам его семьи.
По итогам 2007 года общий объем привлеченных денежных средств направления Private Banking превысил 44 млрд рублей при росте клиентской базы на 25,1 % по сравнению с началом 2007 года.
В рамках программы привилегий Premium Club с Private Banking Банка Москвы сотрудничают более 100 компаний различной отраслевой направленности, являющихся лидерами в таких сферах деятельности, как:
• недвижимость;
• консалтинг;
• ювелирные изделия;
• медицинское обслуживание;
• туризм и отдых;
• спорт;
• ресторанный бизнес;
• многие другие.
В настоящее время подразделения Банка Москвы, оказывающие услуги по этому направлению, работают в 10 крупнейших региональных центрах России: в Санкт-Петербурге, Екатеринбурге, Кемерове, Красноярске, Курске, Нижнем Новгороде, Новосибирске, Сочи, Уфе, Южно-Сахалинске.
В 2008 году основная деятельность Private Banking будет направлена
на реализацию следующих задач:
• укрепление персональных отношений с клиентами (рис. 2.12);
• совершенствование продуктового ряда;
• повышение известности бренда «Банк Москвы Private Banking».
В целях расширения географии присутствия планируется расширение сети VIP-отделений в Москве и крупных региональных городах: в Тюмени, Самаре, Краснодаре, Перми, Челябинске, Казани.
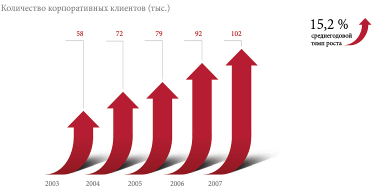
Рис. 2.12. Количество корпоративных клиентов Банка Москва
Для повышения эффективности работы с клиентами Банк Москвы внедрил CRM-систему, позволяющую более точно подбирать финансовые решения, исходя из потребностей клиентов (рис. 2.13).
Адекватная процентная и гибкая тарифная политики создают возможность конструктивного диалога между Банком и клиентом в целях дальнейшего укрепления взаимовыгодного сотрудничества.
2007 год стал непростым периодом с точки зрения организации привлечения финансирования на публичной основе. Начиная со второго полугодия, из-за высокой волатильности и сжатия ликвидности многие эмитенты вынуждены были отложить организацию публичных сделок.
Однако в целом по итогам года объемы международных заимствований российских компаний выросли по сравнению с 2006 годом:
• главным каналом привлечения стали синдицированные кредиты –68 млрд. долларов (в 2006 году – 36 млрд. долларов);
• еврооблигаций было выпущено на сумму 37 млрд. долларов (в 2006 году – 26 млрд. долларов);
• динамично развивался рынок еврооблигаций в рублях – общий объем выпусков в долларовом эквиваленте составил 4 млрд. (в 2006 году – 1,6 млрд. долларов США).
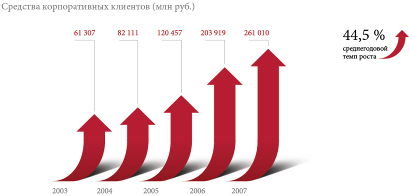
Рис. 2.13. Средства корпоративных клиентов Банка Москва
Объем внутренних облигационных заимствований российских эмитентов практически не изменился по сравнению с 2006 годом и составил 521 млрд. рублей.
По итогам 2007 года Банк Москвы стал вторым организатором выпусков рублевых еврооблигаций и секьюритизации среди международных и российских банков, а также вошел в Топ-10 организаторов выпуска облигационных займов на российском рынке.
Банк выступил организатором 22 публичных сделок на общую сумму около 55 млрд. рублей.
В 2007 году Банк Москвы организовал три размещения долговых инструментов на международном рынке капитала, два из которых – в качестве единственного организатора.
Рост заимствований российских компаний представлен на рис. 2.14.
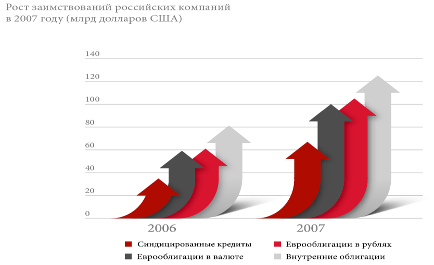
Рис. 2.14. Рост заимствований российских компаний
Знаковыми размещениями стали секьюритизация лизинговых платежей для ЗАО «Бизнес-Альянс» (8,3 млрд. рублей), размещение рублевых облигаций для ОАО «МОИТК» (4 млрд. рублей), ЗАО «СУ-155» (3 млрд. рублей), ОАО «Авиакомпания «Сибирь» (2,3 млрд. рублей), ООО «ЛЭКстрой» (1,5 млрд. рублей), а также выпуск ипотечных облигаций КБ «МИА» (ОАО) (2 млрд. рублей), завершенный в сентябре 2007 года, несмотря на ипотечный кризис в США и высокую волатильность международных и российского фондовых рынков.
В 2007 году Инвестиционный блок Банка Москвы создал уникальную программу заимствований Golden Gates BV объемом 10 млрд. долларов для организации размещения публичных долговых инструментов клиентов Банка на международных рынках.
Банк Москвы традиционно занимается организацией синдицированных кредитов для российских заемщиков и является одним из лидеров среди организаторов рублевых синдицированных кредитов. В 2007 году были успешно завершены четыре сделки по привлечению синдицированных кредитов объемом около 1,4 млрд. рублей, в том числе две из них – в сложных условиях на финансовых рынках во второй половине 2007 года. Результаты приведены на рис. 2.15
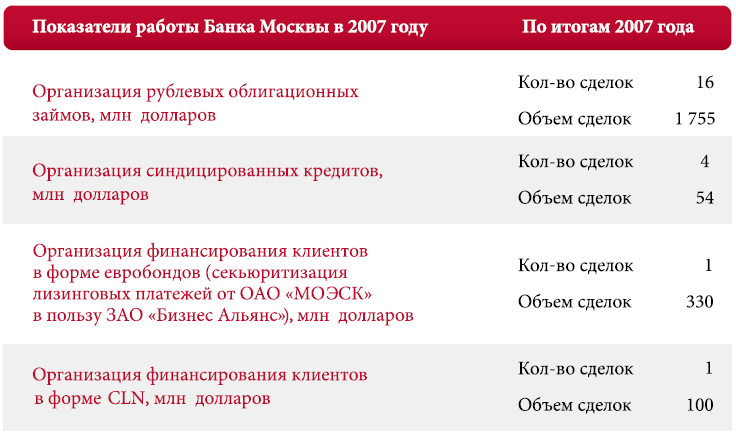
Рис. 2.15. Показатели работы Банка Москва
Международный бизнес Банка Москвы концентрируется на обеспечении ресурсной базы путем привлечения средне- и долгосрочных заимствований на международных рынках, а также сопровождении сложноструктурированных продуктов торгового финансирования и международных расчетов для клиентов Банка Москвы.
В 2007 году заимствования российских банков составили:
• в виде синдицированных кредитов – 9,8 млрд. долларов (в 2006 году –12 млрд.);
• в виде еврооблигаций – 23 млрд. долларов (в 2006 году – 19 млрд.).
Однако в связи с высокой волатильностью во втором полугодии 2007 года в России для ряда клиентов внутренний рынок облигаций оказался закрыт. Кроме того, существенно выросли ставки, по которым можно привлечь средства, выросла маржа рисков (рис. 2.16).
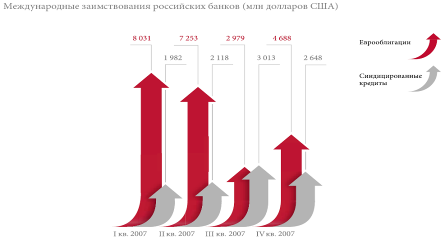
Рис. 2.16. Международные заимствования российских банков
Совокупный портфель Банка Москвы по операциям торгового финансирования в 2007 году увеличился до 46 млрд. рублей. При этом объем выданных гарантий вырос на 192 %, а объем выставленных аккредитивов – на 125 %.
Рост портфеля торгового финансирования в значительной степени за счет увеличения количества и объема выданных гарантий отражает структурные процессы, происходившие в прошедшем году в экономике страны. К ним относятся укрупнение компаний за счет консолидации пакетов акций и рост инвестиций в реальный сектор экономики, сопровождавшийся реализацией крупных проектов. Обеспечивая обязательства сторон по таким сделкам выдачей соответствующих гарантий, Банк Москвы создавал основу для успешного развития этих процессов (рис. 2.17).
Прирост портфеля аккредитивов главным образом обеспечен за счет активного использования аккредитивов с постфинансированием – основного инструмента кредитования клиентов по импортным закупкам машин и оборудования, за счет которых сейчас в основном осуществляется техническое перевооружение предприятий. Основными причинами широкого клиентского спроса на этот продукт, кроме простоты и быстроты оформления, стали более привлекательные по сравнению с обычными кредитами ставки финансирования и длительные сроки кредитования (5 лет и более) (рис. 2.18 и 2.19).
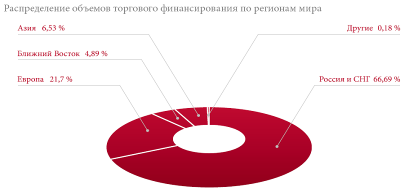
Рис. 2.17. Распределение объемов торгового финансирования
по регионам мира
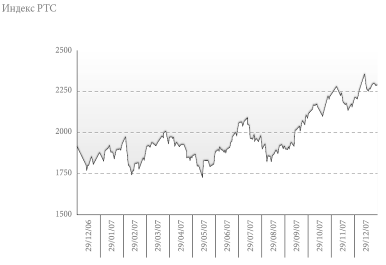
Рис. 2.18. Индекс РТС Банка Москва
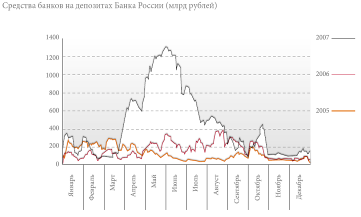
Рис. 2.19. Средства банков на депозитах Банка Москва
Банк Москвы традиционно является одним из ведущих игроков на рынке рублевых и валютных ценных бумаг как за счет собственных средств, так и по поручениям клиентов.
Наиболее активно Банк Москвы работает на рынке облигаций. Совокупный оборот по операциям с государственными и корпоративным облигациями в 2007 году составил 113 млрд. рублей.
На рынке корпоративных облигаций Банк Москвы придерживается консервативной стратегии и участвует в размещениях наиболее перспективных эмитентов, обязательства которых имеют наилучшие показатели ликвидности или являются перспективными с точки зрения доходности вложений. При этом доля корпоративных облигаций в портфеле Банка Москвы увеличивается.
В 2007 году Банк Москвы работал с бумагами только тех эмитентов, обязательства которых обладают наилучшими соотношениями качества риска и доходности.
В связи с некоторым охлаждением интереса инвесторов к рынкам долговых инструментов, спровоцированным кризисом на ипотечном рынке
США, Банк Москвы активно развивал операции РЕПО с рублевыми облигациями, что позволило ему увеличить обороты в 3 раза.
Торговые операции проводятся на ММВБ, РТС, внебиржевом рынке Лондонской фондовой бирже (LSE) и Нью-Йоркской фондовой бирже (NYSE).
Общий объем торговых операций с акциями в 2007 году составил 385,5 млрд. рублей, а общее количество совершенных трейдерами сделок выросло на 18,5 %. В данных рыночных условиях на протяжении всего года Банк Москвы сохранял активность в торговых позициях, а также принимал участие в офертах (РАО «ЕЭС России» и ОАО «ОГК-5»).
2.2. Проведение маркетингового исследования клиентов банка на примере Банка Москвы
Следующим этапом ознакомления с организацией следует анализ клиентов банка Москвы.
Основной задачей данного этапа являлось сформировать портрет клиента банка, провести сегментирование, изучить потребительское поведение каждого сегмента и выявить покупательские предпочтения.
Первым критерием для сегментирования являлся статус клиента: «корпоративный» (выступает от лица какой-то компании) и «розничный» (клиент действует в личных целях).
В процессе исследования было выявлено, что можно выделить три сегмента клиентов (рис. 2.20):
1. корпоративные;
2. розничные;
3. VIP – клиенты
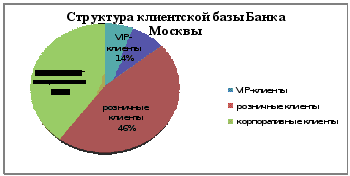
Рис. 2.20. Структура клиентской базы Банка Москвы.
Банк Москвы входит в Топ-5 крупнейших банков по объему кредитования корпоративных клиентов.
Корпоративный бизнес в 2007 году развивался стабильно. Рост клиентской базы Банка в 2007 году составил 11 %, количество клиентов – юридических лиц достигло 102,5 тыс.
Кредитный портфель Банка Москвы юридическим лицам (без МБК) составил 260,8 млрд. рублей, увеличившись за 2007 год на 27 %.
Совокупные остатки на счетах юридических лиц по форме публикуемой отчетности (без МБК) за год увеличились на 28 % и достигли 261,0 млрд. рублей.
В основе взаимоотношений Банка Москвы и его клиентов лежит клиентоориентированный подход. В рамках этого подхода в Банке
Москвы созданы соответствующие вертикали бизнеса по всем сетям продаж. На диаграмме представлено распределение корпоративных клиентов по сфере деятельности.
Клиентоориентированный подход отличается наличием направленной на конкретные клиентские сегменты системы взаимоотношений различных специалистов Банка Москвы с существующими и потенциальными клиентами (рис. 2.21).
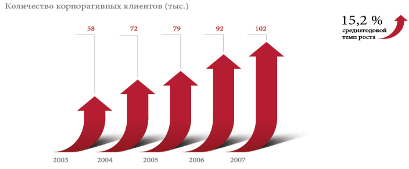
Рис. 2.21. Количество корпоративных клиентов Банка Москвы
Для повышения эффективности работы с клиентами Банк Москвы внедрил CRM-систему, позволяющую более точно подбирать финансовые решения, исходя из потребностей клиентов.
Адекватная процентная и гибкая тарифная политики создают возможность конструктивного диалога между Банком и клиентом в целях дальнейшего укрепления взаимовыгодного сотрудничества (рис. 2.22 и 2.23).
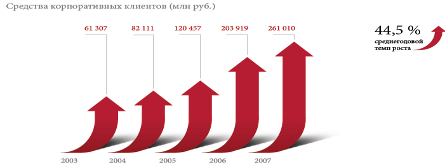
Рис. 2.22. Средства корпоративных клиентов Банка Москвы
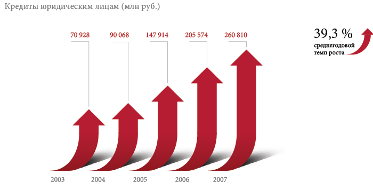
Рис. 2.23. Кредиты юридическим лицам Банка Москвы
Помимо того, что мы сейчас распределили клиентов банка по сфере их деятельности, нам необходимо понимать, что им нужно, каковы их основные потребности (рис. 2.24).
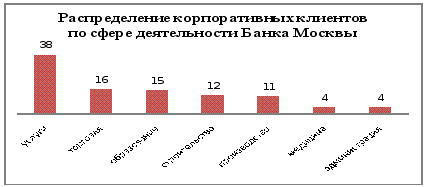
Рис. 2.24. Распределение корпоративных клиентов по сфере деятельности Банка Москвы.
Таблица 2.1. Сегментация корпоративных клиентов банка по отраслевому признаку и их основные потребности
| Корпоративные клиенты коммерческого банка | Основные потребности |
| Сельское хозяйство | Организация и планирование бизнеса. |
| Осуществление перевода денежных средств. | |
| Финансирование капитальных затрат | |
| Торговля и общественное питание | Долгосрочные источники финансирования новых проектов. |
| Организация автоматизированных систем расчета. | |
| Инкассирование наличности. | |
| Долгосрочные источники финансирования. | |
| Организация и планирование дополнительных | |
| Планирование и финансирование внешнеэкономической деятельности. |
| Промышленность | Организация и планирование управления оборотными средствами. |
| Долгосрочные источники финансирования. | |
| Планирование и финансирование внешнеэкономической деятельности. | |
| Размещение временно свободных средств. | |
| Финансирование новых производств и ниокр | |
| Организация системы расчета с персоналом. | |
| Стратегическое планирование. | |
| Обновление основных фондов |
Анализ практики маркетинговых исследований в сфере услуг показывает все возрастающий акцент на исследованиях соблюдения стандартов качества предоставления услуг, а именно того, что клиенты хотят получить, а так же каковы мотивы покупательского поведения.
Таблица 2.2. Распределение корпоративных клиентов по показателю «количество сотрудников».
|
Количество Сотрудников |
До 10 чел. | 10-50 чел. | 50-100 чел. | 100-300 чел. |
Более 300 Чел. |
| процент | 4% | 32% | 33% | 10% | 21% |
По данным таблицы можно сделать вывод, что в настоящий момент клиентами банка являются компании с коллективом от 10 до 50 человек и от 50 до 100, то есть, компании, которые не являются мелкими.
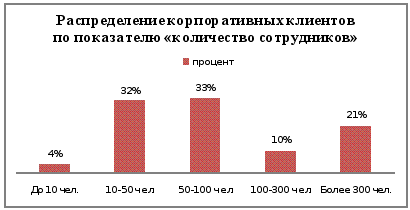
Рис. 2.25. Распределение корпоративных клиентов по показателю «количество сотрудников»
Таблица 2.3. Распределение корпоративных клиентов по показателю «срок работы на рынке».
|
Количество лет |
До 3 лет | 3-5 лет | 5-10 лет | 10-15 лет | Более 15 лет |
| процент | 15% | 28% | 20% | 17% | 20% |
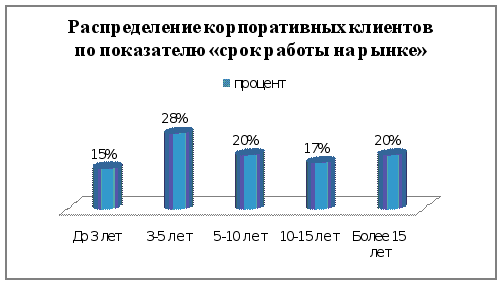
Рис. 2.26. Распределение корпоративных клиентов по показателю «срок работы на рынке»
Таблица 2.4. Срок сотрудничества корпоративных клиентов с банком.
|
Количество лет |
До 1 года | 1–3 года | 3–5 лет | 5–10 лет |
| процент | 12% | 42% | 26% | 20% |
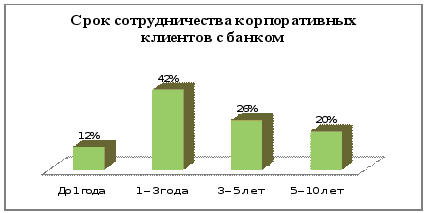
Рис. 2.27. Срок сотрудничества корпоративных клиентов с банком
Таблица 2.5. Оценка банка группой корпоративный клиент
| № | Показатель | Средний балл в группе (maх = 10) |
| 1. | Обслуживание | 9,3 |
| 2. | Цена | 6,2 |
| 3. | Внутренняя атмосфера | 9,5 |
| 4. | Качество | 9,3 |
| 5. | Ассортимент | 9,3 |
Таблица 2.6. Повозрастная характеристика «розничного клиента».
|
Количество лет |
До 25 лет | 25-35 лет | 35-45 лет | 45-55 лет | Более 55 лет | Итого |
| Женский | 4% | 11% | 16% | 9% | 5% | 46% |
| Мужской | 3% | 12% | 23% | 9% | 7% | 54% |
| Итого | 15% | 36% | 21% | 16% | 12% | 100% |
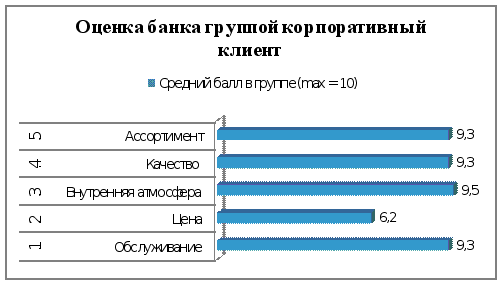
Рис. 2.28. Оценка банка группой корпоративный клиент
Второй рассматриваемый нами сегмент это розничный клиент.
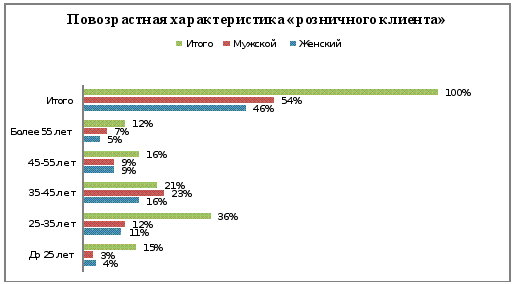
Рис. 2.29. Повозрастная характеристика «розничного клиента»
Как видно из таблицы 8 наиболее представленной возрастной группой является группа «35-45 лет». По половому признаку наиболее представленной является группа «мужчины» – 54%, но превосходство не является значимым (группа «мужчины» в общем весе отстает на 8%).
Если провести корреляцию двух признаков «пол» и «возраст», то на первом месте по занимаемой доле будет группа «мужчины 35-45 лет», на втором «женщины 35-45 лет».
В ходе дальнейшего исследования было выявлено, что группу «женщины 35-45 лет» представляют сотрудники коммерческих организаций, группу «мужчины 35-45 лет» - руководители и частные предприниматели.
Таблица 2.7. Оценка банка группой розничный клиент.
| № | Показатель | Средний балл в группе (maх = 10) |
| 1. | Обслуживание | 8,9 |
| 2. | Цена | 9,5 |
| 3. | Внутренняя атмосфера | 9,1 |
| 4. | Качество | 9,1 |
| 5. | Ассортимент | 9,8 |
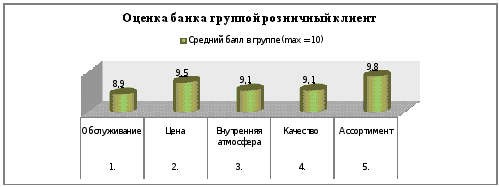
Рис. 2.30. Оценка банка группой розничных клиентов
Портрет и информация о третьем типе клиентов выделена в отдельный раздел дипломного проекта. Данный портрет будет обобщенным и в третьем разделе дипломной работы будут даны рекомендации по поиску и удержанию подобных клиентов.
2.3. Портрет VIP-клиента. Специфические потребности VIP-клиентов
В переводе с английского языка аббревиатура «VIP» (very important person) означает «очень важная персона». Поэтому употребление словосочетаний с данным определением предполагает связь с такими «важными персонами».
По закону Парето 20% клиентов приносит 80 % прибыли. Привлечение VIP - клиентов - одна из важнейших задач банка для увеличения ресурсной базы.
При этом, на вопрос о том, кто является настоящим VIP-клиентом и какие услуги ему необходимы, банки смотрят по-разному. Одни считают таковым любого богатого человека, согласившегося доверить банку серьезную сумму, и предлагают ему стандартный набор банковских продуктов. Другие банкиры называют настоящим VIP-клиентом того, кто активно пользуется множеством финансовых инструментов, и полагают, что должны предоставлять ему широкий набор инструментов управления капиталом и по упрощенной схеме решать все его вопросы. "Private banking -- в профессиональном отношении это не только финансы, но и управление любыми активами клиента, включая, в частности, недвижимость и антиквариат", -- говорит господин Колошенко из "Райффайзенбанка Австрия". По его мнению, грамотный персональный менеджер должен уметь проконсультировать клиента по любому вопросу или быстро организовать для него специальную консультацию. "Наиболее ценным является тот клиент, который сознательно пользуется услугами банка, причем пользуется ими активно и постоянно, -- уверен господин Колошенко. -- Например, человек, который просто делает вклад на сумму $1 млн, вряд ли может рассматриваться как VIP-клиент, в отличие от человека, который в месяц по карте нашего банка тратит несколько тысяч долларов". "VIP-клиенты это в первую очередь, конечно же, топ-менеджеры компаний, являющихся нашими корпоративными клиентами, - говорит Елена Шевелева из Банка Сосьете Женераль Восток. - Как и любой банк, мы с особым вниманием подходим к клиентам, доверяющим нам крупные суммы. Некоторым из них мы, безусловно, предлагаем эксклюзивные, персонифицированные услуги, нацеленные на людей, чьи деловые и личные интересы находятся не только в России".
Отечественные банкиры не приходят к единому мнению — кого считать аудиторией услуг private banking. Каждый банк самостоятельно определяет для себя критерии, граничные рамки и характеристики, по которым клиент может быть отнесен к заветному сегменту. Наличие хороших связей и влияния в качестве критериев, по которым можно выделить клиентов услуги, дополняется также «ценовым порогом» или «входным билетом» в круг избранных. Этот порог определяется, как правило, экспериментальным путем. «Сейчас на украинском банковском рынке обслуживание класса премиум начинается с сумм в $50-100 тыс., класса люкс — обычно от $300-500 тыс., иногда от миллиона», — отмечает Денис Басс. Клиент должен иметь возможность свободно разместить такую сумму в банке.
Впрочем, стоит отметить, что контингент потенциальных пользователей услуги отнюдь не монолитен, что позволяет банкам его сегментировать. Вдобавок разделение клиентов на сегменты дает возможность формировать продуктовый ряд, максимально учитывающий их предпочтения и цели. По словам Дениса Басса, клиентов private banking условно можно разделить на две группы в зависимости от преследуемых ими целей. К первой группе относятся клиенты, основная цель которых — первоначальное накопление и приумножение собственного капитала. Прежде всего это клиенты, активно участвующие в работе собственных компаний и доверяющие заботу о своих деньгах профессионалам. Вторая группа — клиенты, цель которых — сохранение собственного капитала и передача его следующему поколению в семье.
Помимо приведенной выше сегментации, некоторые банки изначально определяют отношение потенциальных клиентов к риску. Далеко не каждый потребитель услуги private banking готов сегодня доверить хотя бы часть своего состояния даже профессионально обученному и имеющему соответствующий опыт банковскому менеджеру. Исходя из этого клиентов услуги также сегментируют по степени их участия в принятии инвестиционных решений. Первая и наиболее распространенная в практике private banking форма управления личными финансами клиента — классическое индивидуальное доверительное управление. В данном случае клиент передает собственные средства в управление банку в соответствии с инвестиционной стратегией или декларацией и определенным уровнем риска. При этом он не вмешивается в процесс принятия инвестиционных решений. Вторая форма предусматривает предоставление банком лишь разнообразных консалтинговых услуг. В такой модели все решения принимаются клиентом самостоятельно.
Важно отметить, что указанная сегментация, естественно, четко корреспондируется с градацией моделей ведения конкретного бизнеса, что лишь облегчает работу банка по созданию эффективных бизнес-решений на этом рынке. Классическое доверительное управление, или так называемое постоянное поручение, является первой моделью, направленной на клиентов, которые заинтересованы в прибылях от сделок, проводимых банком, однако не имеют