Операції комерційних банків щодо залучення вкладів населення (на матеріалах АКБ "Правекс-Банк")
ДЛЯ ЧЛЕНІВ КЛУБА ПОСТІЙНИХ КЛІЕНТІВ АКБ «ПРАВЕКС-БАНК»*
| Сума вклада | 1 міс. | 2 міс. | 3 міс. | 6 міс. | 9 міс. | 1 рік і 3 дні | 15 міс. | 18 міс. | 24 міс. |
|
|
|||||||||
| от 500 грн. | - | - | 11,2% | 12,7% | 13,2% | 14,0% | 14,2% | 14,4% | 14,5% |
| Сплата%% щомісячно | |||||||||
|
|
|||||||||
| - | - | 11,7% | 13,2% | 13,7% | 14,5% | 14,7% | 14,9% | 15,0% | |
| Сплата%% по закінченню срока договора | |||||||||
|
|
|||||||||
| - | - | - | 12,2% | 12,7% | 13,5% | 13,7% | 13,9% | 14,0% | |
| З правом поповнення вклада, сплата%% по закінченню срока договора, поповнення вклада – не менше 100 грн. | |||||||||
Документи, необхідні для відкриття депозитного рахунка:
паспорт вкладника;
довідка з ідентифікаційним номером фізичної особи.
При внесенні коштів на депозит фізична особа укладає з Банком депозитний договір. Договір передбачає зміна (збільшення/зменшення) процентної ставки за узгодженням сторін. Усі зміни умов депозитного договору оформляються додатковою угодою.
1.3.2 Залучення вкладів населення в іноземній валюті
Умови розміщення залежать від терміну і суми залучених коштів. «Правекс-Банк» пропонує більш двадцяти видів різних депозитів, що дозволяє клієнтам Банку вибрати найбільш оптимальний для них з погляду фінансової вигоди і відповідності індивідуальним вимогам. Кожному вкладнику для одержання відсотків і суми внеску відкривається картковий чи поточний рахунок.
Таблиця 1.2. Умови залучення вкладів в іноземних валютах
У доларах США:
| Сума вклада | 1 міс. | 2 міс. | 3 міс. | 6 міс. | 9 міс. | 1 рік і 3 дні | 15 міс. | 18 міс. | 24 міс. |
|
|
|||||||||
| від 300 до 10 000, USD | - | - | - | 8.3% | 8.8% | 9.5% | 9.8% | 10.0% | 10.3% |
| від 10 000 и более, USD | - | - | - | 8.5% | 9.0% | 9.7% | 10.0% | 10.2% | 10.5% |
| Сплата%% поквартально | |||||||||
| від 300 до 10 000, USD | 5.3% | 6.3% | 7.8% | 8.8% | 9.3% | 10.0% | 10.3% | 10.5% | 10.8% |
| від 10 000 и более, USD | 5.5% | 6.5% | 8.0% | 9.0% | 9.5% | 10.2% | 10.5% | 10.7% | 11.0% |
| Сплата%% по закінченні сроку | |||||||||
| Від 300, USD | - | - | - | 8.0% | 8.5% | 9.2% | 9.5% | 9.7% | 10.0% |
| З правом поповнення вкладу, сплата%% по закінченні сроку договора. | |||||||||
В Євро:
| Сума вклада | 1 міс. | 2 міс. | 3 міс. | 6 міс. | 9 міс. | 1 рік і 3 дні | 15 міс. | 18 міс. | 24 міс. |
| от 300 до 10 000, EURO | - | - | - | 7.3% | 7.8% | 8.5% | 8.8% | 9.0% | 9.3% |
| от 10 000 и более, EURO | - | - | - | 7.5% | 8.0% | 8.7% | 9.0% | 9.2% | 9.5% |
| Сплата%% поквартально | |||||||||
| от 300 до 10 000, EURO | 4.3% | 5.3% | 6.8% | 7.8% | 8.3% | 9.0% | 9.3% | 9.5% | 9.8% |
| от 10 000 и более, EURO | 4.5% | 5.5% | 7.0% | 8.0% | 8.5% | 9.2% | 9.5% | 9.7% | 10.0% |
| Сплата%% по закінченні сроку | |||||||||
| от 300, EURO | - | - | - | 7.0% | 7.5% | 8.2% | 8.5% | 8.7% | 9.0% |
| С правом пополнения вклада, выплата%% по окончании срока договора. | |||||||||
Таблиця 1.3. Новий вид вкладу – «ЄВРОДОЛАР»
| Сумма вклада | 12 месяцев и 3 дня | 24 месяца |
| от 300 USD или от 300 EURO | 8,7% | 9,5% |
| Сплата%% по закінченні сроку договору | ||
Внесок може бути зроблений у доларах США чи ЄВРО.
Після закінчення терміну дії договору про депозитний внесок сума внеску і нараховані відсотки, за бажанням Клієнта, можуть бути виплачені з конвертацією в одну з валют (долари США чи ЄВРО) з використанням курсу НБУ, що діє в день закінчення договору.
Документи, необхідні для відкриття депозитного рахунка:
паспорт вкладника;
довідка з ідентифікаційним номером фізичної особи.
При внесенні коштів на депозит фізична особа укладає з Банком депозитний договір. Договір передбачає зміна (збільшення/зменшення) процентної ставки за узгодженням сторін. Усі зміни умов депозитного договору оформляються додатковою угодою.
Таблиця 1.4. Для членів клуба постійних клієнтів АКБ «Правекс-Банк»
У доларах США:
| Сума вклада | 1 міс. | 2 міс. | 3 міс. | 6 міс. | 9 міс. | 1 рік і 3 дні | 15 міс. | 18 міс. | 24 міс. |
| от 300 до 10 000, USD | - | - | - | 8.5% | 9.0% | 9.8% | 10.0% | 10.2% | 10.3% |
| от 10 000 и более, USD | - | - | - | 8.7% | 9.2% | 10.0% | 10.2% | 10.4% | 10.5% |
| Сплата%% поквартально | |||||||||
| от 300 до 10 000, USD | - | - | 8.0% | 9.0% | 9.5% | 10.3% | 10.5% | 10.7% | 10.8% |
| от 10 000 и более, USD | - | - | 8.2% | 9.2% | 9.7% | 10.5% | 10.7% | 10.9% | 11.0% |
| Сплата%% по закінченні строку | |||||||||
| от 300, USD | - | - | - | 8.2 | 8.7% | 9.5% | 9.7% | 9.9% | 10.0% |
| З правом поповнення вклада, сплата%% по закінченні сроку договора. | |||||||||
1.3.3 Залучення вкладів населення за допомогою ощадних сертифікатів
Переваги ощадного сертифіката як форми вкладу:
абсолютна анонімність депозитного внеску фізичної особи;
незмінна процентна ставка в період обертання сертифіката;
поступка вимоги коштів здійснюється передачею сертифіката новому власнику;
виплата відсотків виконується в момент внесення засобів на депозит (покупки сертифіката).
Таблиця 1.5. Умови залучення вкладів на Депозитні сертифікати
ДЕПОЗИТНІ СЕРТИФІКАТИ НА ПРЕД'ЯВНИКА
| У НАЦІОНАЛЬНІЙ ВАЛЮТІ | |||
| Виплата%% при погашенні сертифіката | 30 днів | 60 днів | 90 днів |
| 5.0% | 7.0% | 10.0% | |
| В ІНОЗЕМНІЙ ВАЛЮТІ | |||
| Виплата%% при погашенні сертифіката | 90 днів | 180 днів | 365 днів |
| 3.0% | 4.0% | 6.5% | |
ДЕПОЗИТНІ СЕРТИФІКАТИ НА ПРЕД'ЯВНИКА
| В ІНОЗЕМНІЙ ВАЛЮТІ З АВАНСОВОЮ ВИПЛАТОЮ ВІДСОТКІВ | |
| Авансова виплата%% | 365 днів |
| 6.5% | |
1.3.4 Умови залучення вкладів на накопичувальний депозитний вклад з поповненням «Скарбничка»
Опис послуги – вклад на термін 3, 6, 12, 15, 18 і 24 місяці в гривнях, доларах США і євро з щомісячним нарахуванням відсотків. Передбачена можливість збільшення суми засобів на рахунку шляхом довкладень. Видача частини суми внеску не передбачена. При розірванні договору до настання його терміну дії сума раніше виплачених відсотків утримується із суми внеску.
Кожному вкладнику для одержання відсотків і суми внеску відкривається картковий чи поточний рахунок. Ви одержите унікальну можливість скористатися нарахованими відсотками, а по закінченні терміну договору – і сумою внеску в будь-який день і будь-який час доби, використовуючи банкомати і термінали торгово-сервісної мережі, що обслуговують міжнародні пластикові карти по усьому світі.
По закінченні терміну депозиту Ви зможете користатися міжнародною пластиковою картою до кінця терміну дії карти. Мінімальна сума внеску – 500 гривень, 300 доларів США чи 300 євро.
Таблиця 1.6. Процентні ставки по вкладу «Скарбничка»
по внесках у гривнях
| Сума вклада | 1 міс. | 2 міс. | 3 міс. | 6 міс. | 9 міс. | 1 рік і 3 дні | 15 міс. | 18 міс. | 24 міс. |
| от 500 грн. | - | - | - | 12,0% | 12,5% | 13,2% | 13,5% | 13,7% | 14,0% |
по вкладах в гривнях для членів клуба постійних клієнтів АКБ «Правекс-Банк»*
| Сума вклада | 1 міс. | 2 міс. | 3 міс. | 6 міс. | 9 міс. | 1 рік и 3 дні | 15 міс. | 18 міс. | 24 міс. |
| от 500 грн. | - | - | - | 12,2% | 12,7% | 13,5% | 13,7% | 13,9% | 14,0% |
* – ставки діють в період проведення акции «Клуб постоянных клиентов» (з 06.06.2005 по 01.09.2005)
по вкладам в доларах США
| Cума | 1 міс. | 3 міс. | 6 міс. | 9 міс. | 1 рік і 3 дні | 15 міс. | 1.5 року | 2 роки |
| от 300, USD | - | - | 8.0% | 8.5% | 9.2% | 9.5% | 9.7% | 10.0% |
по вкладах в доларах США для членів клубу постійних клієнтів АКБ «Правекс-Банк»*
| Cума | 1 міс. | 3 міс. | 6 міс. | 9 міс. | 1 рік і 3 дні | 15 міс. | 1.5 року | 2 роки |
| от 300, USD | - | - | 8.2% | 8.7% | 9.5% | 9.7% | 9.9% | 10.0% |
* – ставки діють в період проведення акції «Клуб постоянных клиентов» (з 06.06.2005 по 01.09.2005)
по вкладах в євро
| Cума | 1 міс. | 3 міс. | 6 міс. | 9 міс. | 1 рік і 3 дні | 15 міс. | 1.5 року | 2 роки |
| от 300, EURO | - | - | 7.0% | 7.5% | 8.2% | 8.5% | 8.7% | 9.0% |
по вкладах в євро для членів клуба постійних кліентів АКБ «Правекс-Банк»*
| Cума | 1 міс. | 3 міс. | 6 міс. | 9 міс. | 1 рік і 3 дні | 15 міс. | 1.5 року | 2 роки |
| от 300, EURO | - | - | 7.2% | 7.7% | 8.5% | 8.7% | 8.9% | 9.0% |
* – ставки дію в період проведення акції «Клуб постійних клієнтів» (з 06.06.2005 по 01.09.2005)
Додаткові послуги.
До договору може бути складене заповідальне розпорядження чи доручення на розпорядження своїм внеском іншій особі.
Необхідні документи для оформлення внеску.
Для оформлення внеску клієнт повинний надати паспорт і довідку державної податкової інспекції про присвоєння ідентифікаційного номера.
1.3.5 Залучення вкладів населення на поточні карткові рахунки
Плата за відкриття карткового рахунку і розрахунково-касове обслуговування вноситься клієнтом в день заповнення заявки-договору.
Якщо рахунок відкритий в гривні, комісія стягується в гривні по офіційному курсу НБУ до долару США.
Якщо рахунок мультивалютний і рахунок відкритий в т.ч. у ЕВРО комісія стягується в гривні по офіційному курсу НБУ до ЕВРО.
У випадку, якщо сума комісії вноситься готівкою в касу, оплата здійснюється в гривнях по офіційному курсу НБУ на день внесення оплати до відповідної валюти.
У випадку, якщо сума комісії списується з карткового рахунку, то списання здійснюється по курсу (НБУ або платіжної системи в залежності від країни проведення операції) на дату списання.
При знятті готівки по картках клієнтів АКБ «Правекс-Банк» комісія списується автоматично в системі емісії за розрахунковим курсом, встановленим Банком.
Оформлення додаткової карти співкладнику здійснюється безкоштовно.
Картки платіжної системи MasterCard International (Cirrus Maestro, Master Card Standard/ Electronic/Gold/ Platinum можуть оформлятися в ?. Картки Visa Electron / Cirrus Maestro можуть оформлятися як міжнародні (рахунок в USD/ EURO), так і локальні (рахунок в UAH).
Додаткова картка може бути такої платіжної системи, як і основна, а також іншої платіжної системи.
Вартість розрахунково-касового обслуговування карткового рахунку щомісячно відраховується АКБ «Правекс-Банк» із нарахованих процентів.
Величина незнижувального залишку для мультивалютних карток встановлюється на кожний рахунок у відповідній валюті (наприклад, для мультивалютного рахунку в USD, EUR або UAH незнижувальний залишок для картки Master-Card Standard по рахунку USD – 100, по рахунку EURO – 100, по рахунку UAH – еквівалент 100 USD по курсу НБУ).
В окремих випадках Банк залишає за собою право встановлювати не знижувальний залишок на картки Visa Electron та Cirrus Maestro у розмірі $10 /?10 для міжнародних карток, 50 UAH для локальних.
У випадку виникнення шахрайських операцій картковий рахунок може бути переоформлений за ініціативою Банка або клієнта. Плата за переоформлення карткового рахунку за ініціативою Банка – $ 1.
Нова картка виготовляється на період дії попередньої, у випадку виготовлення картки на новий період дії стягується плата у відповідності до тарифів при подовженні терміну дії картки.
Блокування коштів на картковому рахунку здійснюється з метою попередження виникнення несанкціонованого овердрафту. Розблокування відбувається автоматично при списанні коштів з карткового рахунку (через декілька днів).
2. Оцінка вкладних операцій в політиці управління ресурсами та фінансовим станом АКБ «Правекс-Банк» у 2001–2005 роках
2.1 Загальні організаційні та фінансові характеристики банку в банківській системі України
За станом на 1 серпня 2005 року в Державному реєстрі банків значиться 184 банки, з них 163 банки мають ліцензію Національного банку України на здійснення банківських операцій, у тому числі: 133 банки – акціонерні товариства (з них: 92 – відкриті акціонерні товариства (2 банки – державні), 41 – закриті акціонерні товариства), 30 банків – товариства з обмеженою відповідальністю [39].
З початку року в Державному реєстрі банків зареєстровано 4 банки (ЗАТ «Міжнародний Іпотечний Банк», ТОВ КБ «Євробанк», ЗАТ «Внєшторгбанк (Україна)», ТОВ КБ «Фінансова Ініціатива»).
В стані ліквідації перебуває 20 банк (10,8% від загальної кількості банків у Державному реєстрі банків), з них 14 банків ліквідуються за рішенням Національного банку України, 5 банків – за рішенням господарських (арбітражних) судів та 1 банк – за рішенням зборів акціонерів (власників) банку.
З початку 2005 року продовжувала тривати тенденція зростання основних показників діяльності банків (Додаток А).
Регулятивний капітал банків порівняно з початком року збільшився на 18,6% і становить 21571,1 млн. грн.
Капітал (балансовий) банків збільшився на 13,8% і становить 20961,4 млн. грн.
Зростання капіталу банків відбулося за рахунок збільшення статутного капіталу – на 1433,1 млн. грн. або на 12,3%, загальних резервів, резервного фонду та інших фондів банку – на 582,5 млн. грн. або на 31,7%, емісійних різниць – на 43,9 млн. грн. або на 10,5%.
Капітал (балансовий) банків має таку структуру. Статутний капітал складає 62,2% від капіталу, результат минулих років – 7,7%, результат переоцінки основних засобів, нематеріальних активів та інвестицій в асоційовані та дочірні компанії – 10,0%, результат поточного року – 5,7%, загальні резерви та фонди банків – 11,5%, емісійні різниці – 2,2%, результат звітного року, що очікує затвердження – 0,7%.
З початку року зобов’язання банків України збільшилися на 25,0% (за відповідний період минулого року – на 22,5%) і на 01.08.2005 становили 144904,4 млн. грн., в т.ч. нерезиденти – 14,2% від зобов’язань.
Збільшення зобов`язань банків відбулось за рахунок збільшення вкладів фізичних осіб – на 16144,2 млн. грн. або на 39,2%, коштів суб`єктів господарювання – на 9001,8 млн. грн. або на 22,4%, кредитів, що отримані від міжнародних та інших фінансових організацій – на 401,1 млн. грн. або на 24,3%, цінних паперів власного боргу – на 273,5 млн. грн. або на 43,6%, субординованого боргу – на 675,5 млн. грн. або на 48,7%, нарахованих витрат до сплати – на 419,2 млн. грн. або на 41,9%, кредиторської заборгованості за операціями з банками та клієнтами банку – на 378,8 млн. грн. або на 31,6% та інших зобов’язань – на 1032,4 млн. грн. або на 53,3%.
Зобов`язання банків мають таку структуру. Вклади фізичних осіб складають 39,6% від загальної суми зобов’язань банків; кошти суб’єктів господарської діяльності – 33,9%; міжбанківські кредити та депозити – 12,8%; кошти Національного банку України – 0,6%; кошти небанківських фінансових установ – 2,9%; кошти бюджету та позабюджетних фондів – 1,1%; субординований борг – 1,4%; цінні папери власного боргу – 0,6%; кредити, отримані від міжнародних та інших фінансових організацій – 1,4%, інші зобов`язання – 5,7%.
Банки мають таку структуру вкладів населення з точки зору строковості. Строкові вклади складають 43444,5 млн. грн. або 75,8% від загальної суми вкладень, а вклади до запитання – 13906,5 млн. грн. або 24,2%. Населення віддає перевагу вкладам в національній валюті, які складають 58,0% від загальної суми вкладів фізичних осіб.
«Правекс-Банк» входить у десятку найбільших комерційних банків України, обслуговує близько 35 тис. юридичних і більш 350 тис. фізичних осіб.
Акціонерний комерційний банк «Правекс-Банк» заснований як відкрите акціонерне товариство відповідно до законів України і зареєстрований Національним банком України 29 грудня 1992 р. На 31 грудня 2000 р. 98,1% випущеного акціонерного капіталу Банку були у власності чотирьох акціонерів.
В даний час банк здійснює свою діяльність на підставі загальної банківської ліцензії, виданої НБУ 3 грудня 2001 р. Відповідно до цієї ліцензії Банк може надавати повний спектр банківських послуг клієнтам, включаючи надання компаніям розрахунково-касових послуг, здійснення документарних операцій, кредитних операцій і операцій з валютами, операцій з цінними паперами, банківськими металами й іншими операціями.
Головний офіс Банку розташований у Києві. Банк має 22 самостійних філії по всій території України. На початок 2005 року Банк та його філії мають 350 без-балансових відділень по Україні (у 2001 р. – 128 відділень, у 2000 р. – 73 відділення). На початок 2004 року в Банку працювало 3213 працівників (на початок 2003–2630 працівників, на початок 2002–2261 працівник, на початок 2001 р. – 1638 працівників, на початок 2000 р. – 1370 працівників).
Банк входить до складу відомої української групи підприємств. Підприємства групи мають взаємну участь в акціонерному капіталі, однак здійснюють свою діяльність незалежно. Група має диверсифіковану структуру діяльності, працюючи у фінансовій, виробничій і комерційній галузях. Група розглядає Банк як організацію, що здійснює незалежну діяльність.
На рис. 2.1 наведена оцінка положення (рейтинг) АКБ «Правекс-Банк» по власному капіталу та активам в банківській системі України станом на 01.01.2005 (за даними [38]).
В табл. 2.2 – 2.4 наведені обсяги депозитів фізичних осіб та рейтингове місце АКБ «Правекс-Банк» в банківській системі України станом на 01.07.2005 року, 01.01.2005, 01.01.2004.
Таблиця 2.1. Основні етапи та події розвитку банку
| 29 грудня 1992 | Реєстрація АКБ «Правекс-Банк» у Національному банку України |
| Квітень 1993 | Відкрито перші відділення банку на території Київської області |
| Травень 1994 | Банк став обслуговувати карти Visa, Eurocard/MasterCard, Diners Club і дорожні чеки Thomas Cook |
| Серпень 1994 | Введений в експлуатацію програмний комплекс «Клієнт-Банк» |
| Лютий 1996 | Введена в експлуатацію електронна комунікаційна система Reuters-Dealing 2000 |
| Липень 1996 | Отримано ліцензію №7 Національного банку України на право здійснення банківських операцій |
| Травень 1997 | Банк став членом Europay International Association |
| Вересень 1997 | Банк став повноправним членом Суспільства всесвітніх міжбанківських фінансових комунікацій (S.W.I.F.T.) |
| Грудень 1997 | Почато емісію карт платіжної системи Eurocard/MasterCard (Mass, Gold і Cirrus/Maestro) з логотипом Правекс-Банка |
| Вересень 1998 | Вперше в Україні почате проведення операцій по купівлі-продажу банківських металів |
| Листопад 1998 | Банк став Асоційованим членом Visa International Association |
| Листопад 1999 | Почато емісію карт платіжної системи Visa (Classic, Gold і Electron) з логотипом Правекс-Банка |
| Листопад 1999 | Банк став агентом і почав проводити операції по системі грошових переказів Western Union |
| Травень 2000 | Розроблено і упроваджена внутрібанківська платіжна система |
| Липень 2000 | Банк одержав нагороду Euromoney Magazine по номінації «Best Domestic Bond House» як один із кращих банків України |
| Серпень 2000 | Банк перейшов на цілодобове обслуговування клієнтів по системі «Клієнт-Банк» |
| Грудень 2000 | Почато випуск і поширення міжнародних доларових карт American Express |
| Червень 2001 | Банк став Принциповим членом Visa International Association |
| Серпень 2001 | Введена в експлуатацію система «Інтернет-Клієнт-Банк» |
| Серпень 2002 | Введена в експлуатацію система миттєвих грошових переказів по Україні «Правекс-Телеграф» |
| Липень 2003 | В першому півріччі АКБ «Правекс-Банк» видав 11 тис. споживчих кредитів на суму більш 3 млн. доларів США |
| Серпень 2003 | Кількість емітованих Правекс-Банком пластикових карт перевищило 250 000, у мережі банку працює більше 130 банкоматів і 250 пунктів видачі готівки по пластиковим карткам. |
| Серпень 2003 | Кількість учасників дисконтної програми АКБ «Правекс-Банк» перевищило 1800 підприємства-партнерів (торгово-сервісних точок роботи з пластиковими картками) |
| Квітень 2005 |
В загальному рейтингу банків України «Правекс-Банк» займає: 1-е місце по обсягам реалізації банківських металів; 1-е місце по обсягам іпотечного кредитування; 2-е місце по обсягам споживчого кредитування; 3-е місце по обсягам автокредитування; 4-е місце по ккількості встановлених банкоматів; 4-е місце по обсягам емісії карток Visa і MasterCard; 5-е місце по розвитку регіональної мережі; 9-е місце по обсягу депозитного портфелю фізичних осіб; 9-е місце по кількості встановлених терміналів в торгових мережах; входить в п’ятірки банків, які користуються найбільшою довірою українців. |
| Квітень 2005 |
Основні показники діяльності банку у 2005 році: активи банку становлять 2 млрд. грн.; капітал банку становить 180 млн. грн.; в структурі банку більше 350 відділень; встановлено більше 250 банкоматів; емітовано більше 600 000 карток Visa і MasterCard; банк обслуговує 350 000 приватних клієнтів та 35 000 корпоративних клієнтів; 3 000 партнерів дисконтної програми Pravex Card; надано 11 000 іпотечних кредитів на сумму більше 1 млрд. грн.; надано 200 000 споживчих кредитів на суму більше 320 млн. грн.; надано 4 000 автокредитів на суму більше 250 млн. грн.; біля 2 000 кредитів на сумму більше 1 млрд. грн. На рік надається для розвитку бізнесу для юридичних осіб |
2.2 Аналіз ефективності управління банківськими операціями
В додатку Б наведені баланси АКБ «Правекс-Банк» за 2001–2005 роки та звіти про фінансові результати за 2001–2005 роки.
На рис. 2.2 наведена динаміка росту валюти активів балансу банку та джерел капіталу за 2001–2005 роки.
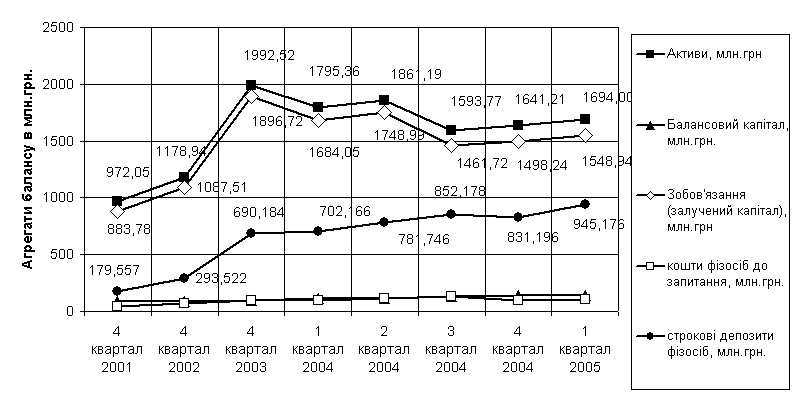
Рис. 2.2 Динаміка джерел ресурсів та майнових активів балансу АКБ «Правекс-Банк» у 2001–2005 роках
Як показує аналіз графіків рис. 2.2 при поступовому рості власного капіталу банку у 2001–2003 роках на + 8,5% обсяги залучених коштів у 2001–2003 роках зросли на + 114,6%. У 2004–2005 роках банк пройшов кризисну стадію:
за перших три квартали 2004 року обсяги залучених коштів зменшились на – 23%, а власний капітал зріс на + 37,8% за рахунок додаткових емісій (розширення акціонерного капіталу);
у четвертому кварталі 2004 та першому кварталі 2005 року обсяги залучених коштів поступово зросли на + 6%, а власний капітал зріс на +9,9% за рахунок додаткової емісії;
з 2002 року банк розпочав політику різкого нарощення вкладів населення як основи ресурсної бази залучених коштів і у 2004–2005 році структурна доля вкладів населення в залучених коштах перевищила 60%, тобто банк став – спеціалізованим ощадним банком;
Як показує аналіз графіків структури кредитно-інвестиційного портфелю АКБ «Правекс-Банк» за 2001–2005 роки (рис. 2.3):
з 2003 року банк стратегічно змінив напрямок кредитування, активізувавши кредитування фізичних осіб, за стабілізувавши, а потім у 2005 році і зменшивши обсяги кредитування юридичних осіб;
у 2004 році банк вийшов з ринка цінних паперів і активізував свою присутність на ньому тільки в 2005 році;
з 2004 року банк мінімізував міжбанківське кредитування;
зростання кредитно-інвестиційного портфелю банка з 2001 року забезпечується послідовним нарощуванням обсягів кредитів фізичним особам;
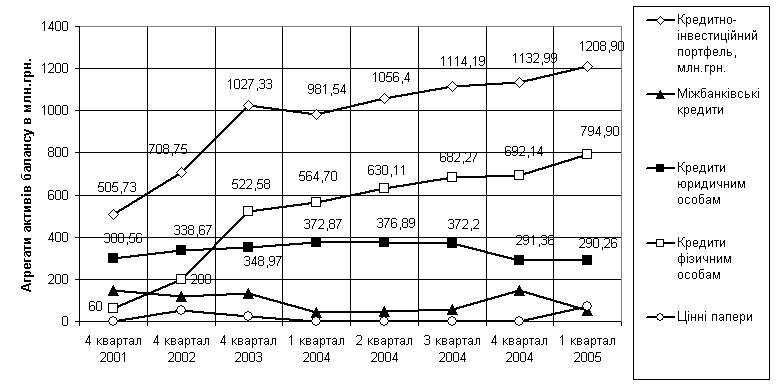
Рис. 2.3 Динаміка обсягів та структури кредитно-інвестиційного портфелю АКБ «Правекс-Банк» у 2001–2004 роках
На рис. 2.4 – 2.7 наведені результати структурно-статистичного аналізу доходів та витрат АКБ «Правекс-Банк» у 2001–2002 роках побудовані на основі даних Додатку Б.
Аналіз графіків рис. 2.4 – 2.7 показує, що структура витрат та її динаміка характеризується:
тенденцією до невеликого зниження рівня відносних витрат на загально-адміністративні цілі обслуговування інфраструктури банку з 46% (2002) до 41% (2005);
тенденцією до невеликого підвищення рівня відносних витрат на утримання персоналу банку з 30%(2003) до 35%(2005);
тенденцією до підвищення відносного рівня витрат на інші цілі з 15% (2005) до 18%(2005);
зниження відносного рівня операційного прибутку з 12% (2002) до 10 –11%(2005) при відрахуванні частини прибутку до страхових резервів на відносному рівні 8 – 9%;
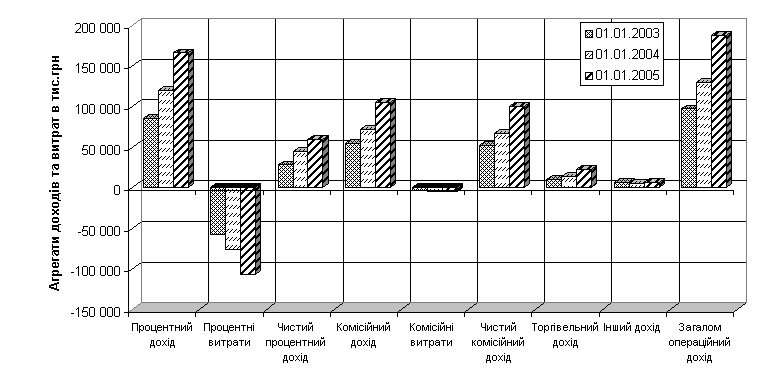
Рис. 2.4. Структура та динаміка абсолютних доходів в АКБ «Правекс-Банк» у 2002–2005 роках
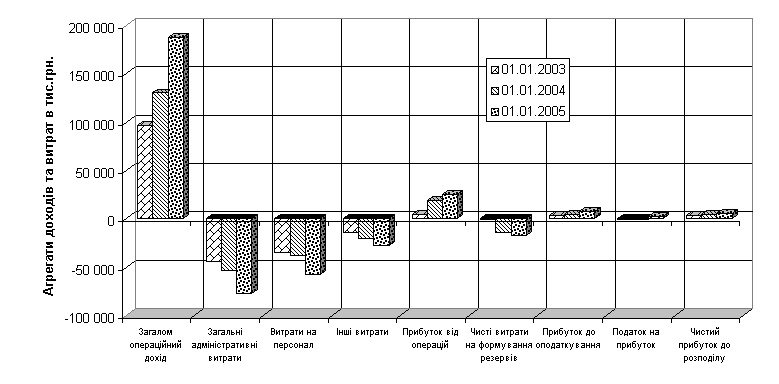
Рис. 2.5. Структура та динаміка абсолютних витрат та прибутку в АКБ «Правекс-Банк» у 2002–2005 роках
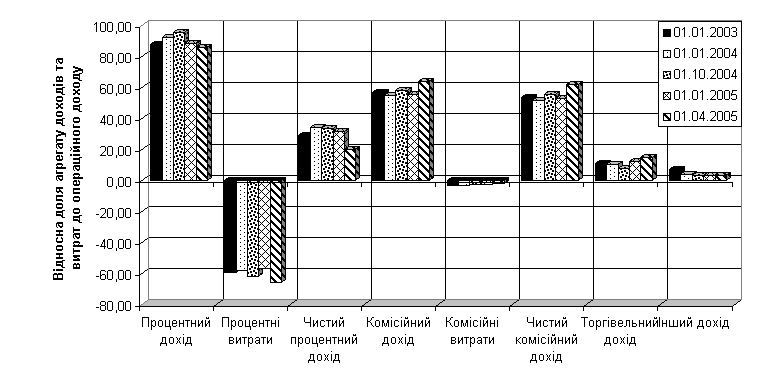
Рис. 2.6. Структура та динаміка відносних (до операційного сумарного доходу) доходів в АКБ «Правекс-Банк» у 2002–2005 роках
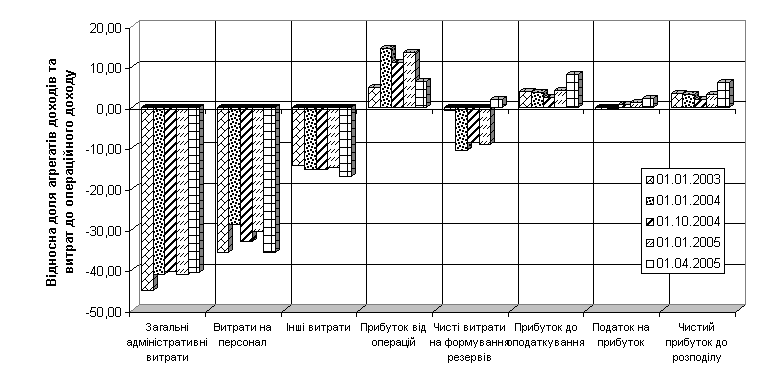
Рис. 2.7 Структура та динаміка відносних (до операційного сумарного доходу) витрат та прибутку в АКБ «Правекс-Банк» у 2002–2005 роках
відносним рівнем прибутку до оподаткування в 3–4% від сумарного операційного доходу;
Відповідно, структура доходів та її динаміка характеризується:
зниженням долі чистого процентного доходу з 32%(2003) до 20%(2005);
підвищенням долі чистого комісійного доходу з 50%(2003) до 60%(2005);
підвищенням долі доходу від торгівлі валютою та банківськими металами з 10%(2003) до 15%(2005);
Отримані данні показують, що переорієнтація банку на дорогі ресурси (строкові депозити фізичних осіб) привела до зниження традиційного процентного доходу банку і його переорієнтацію на доходи від комісійних операцій.
На рис. 2.8 наведені результати аналізу положення АКБ «Правекс-Банк» у ринковому середовищі банківської системи України. Оцінка проведена по відносним долям агрегатів балансу банка до загальних сум агрегатів балансів всієї банківської системи України у 2001–2005 роках.
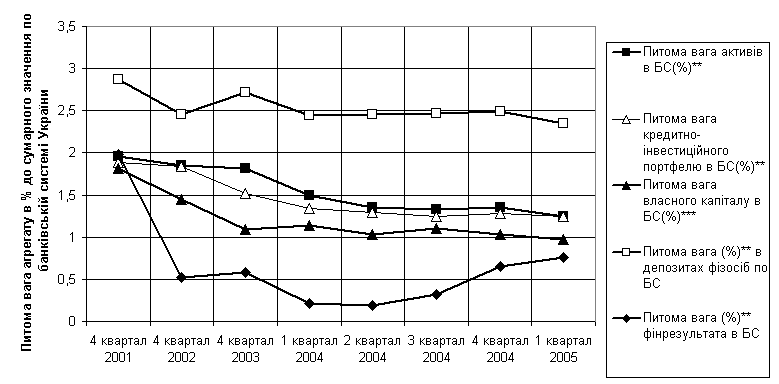
Рис. 2.8 Питома вага агрегатів балансу та фінансових результатів АКБ «Правекс-Банк» в банківській системі України
Як показує аналіз графіків рис. 2.8 відносне фінансове положення АКБ «Правекс-Банк» в банківській системі України характеризується зменшення сектору обслуговування ринку з рівня 2% (2001) до 0,8 – 1,2% (у 2005 році). При цьому показовою являється присутність АКБ «Правекс-Банк» на ринку депозитів фізичних осіб, де його доля дорівнює 2,8%(2001) – 2,4%(2005), тобто підтверджується напрямок розвитку банку як спеціалізованого ощадного банку.
2.3 Аналіз управління нормативами власного капіталу банку як страхового резерву залучених вкладів населення
На рис. 2.9 наведена динаміка обсягів статутного та балансового капіталу АКБ «Правекс-Банк» в євро, яка характеризує виконання банком нормативів мінімального статутного та регулятивного капіталу для виконання всіх операцій [8].
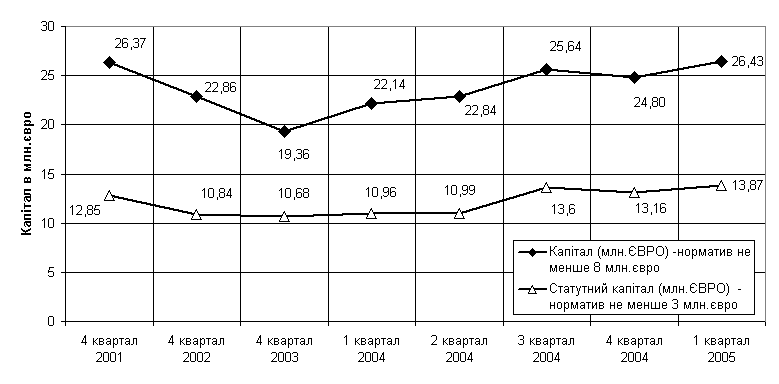
Рис. 2.9 Динаміка статутного та балансового капіталу АКБ «Правекс-Банк» у 2001–2004 роках
На рис. 2.10, 2.11 наведена порівняльна динаміка виконання АКБ «Правекс-Банк» нормативів Н1, Н2, Н3 у групі найбільших комерційних банків України. При цьому рівень фактичного значення нормативів Н1, Н2, Н3 характеризує АКБ «Правекс-Банк» як – «добре капіталізований банк» [8].
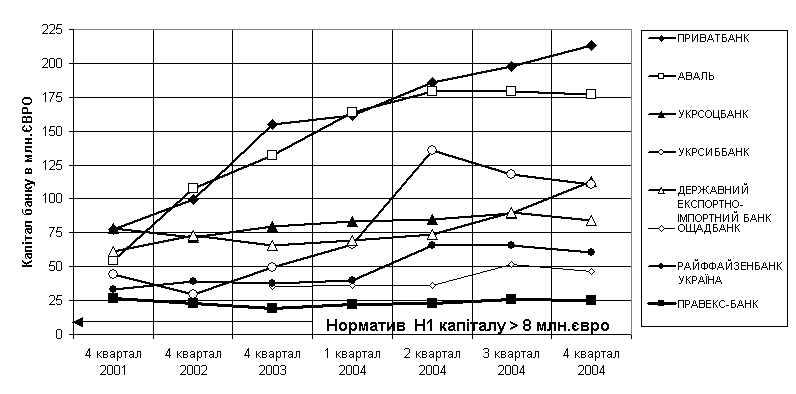
Рис. 2.10 Динаміка виконання нормативу Н1 АКБ «Правекс-Банк» у 2001–2004 роках у порівнянні з банками «першої» групи рейтингу
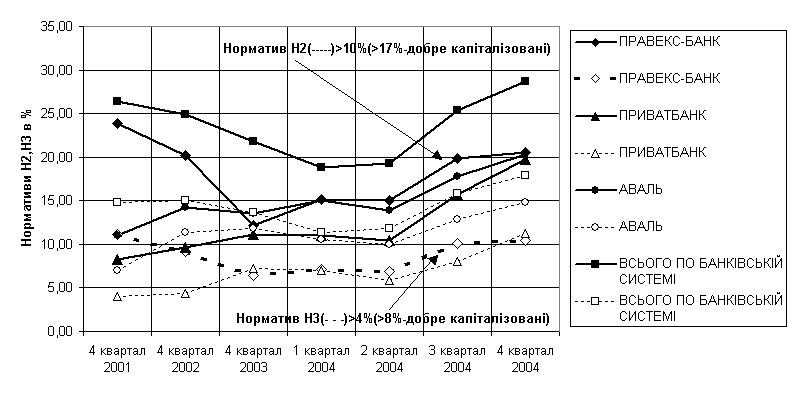
Рис. 2.11 Динаміка виконання нормативів Н2, Н3 АКБ «Правекс-Банк» у 2001–2004 роках у порівнянні з банками «першої» групи рейтингу
3. Шляхи удосконалення вкладних(депозитних) операцій комерційних банків
Держава та Національний банк України за результатами функціонування банківської системи України в 1992–2004 роках прийняли ряд законодавчих та розпорядчих документів, які підвищують захищеність депозитів вкладників, особливо фізичних осіб, які в ринковій економіці є основним та стабільним джерелом депозитних коштів:
законодавчі акти по Фонду гарантування вкладів фізичних осіб [5];
нормативні акти по підвищенню вимог до спеціалізованих ощадних та інвестиційних банків по розміру їх власного (захисного) капіталу та нормативів структурного співвідношення коштів в балансі банку [8];
диференціацію ставок обов'язкового резервування залучених коштів на коррахунку в НБУ для додаткової економічної привабливості для комерційних банків залучення довгострокових коштів та коштів фізичних осіб;
зниженням облікової ставки НБУ, яка є мінімальною «ціною на гроші» в державі та є основою побудови депозитних та кредитних ставок комерційних банків;
Законодавче підвищення захищеності депозитів вкладників дозволяє подолати негативні тенденції вкладників – фізичних осіб до банківських вкладів (на досвіді гучного краху АКБ «Слов'янський», АКБ «Україна» та інших) та зменшити і легалізувати обсяги готівкової валюти, яка схороняється чи функціонує поза банківською системою в Україні (особливо в ВКВ).
3.1 Фонд гарантування вкладів фізичних осіб
Законом України [5] встановлені засади функціонування Фонду гарантування вкладів фізичних осіб, порядок відшкодування вкладів вкладникам банків – учасників (тимчасових учасників) Фонду, а також регулюються відносини між Фондом, Кабінетом Міністрів України та Національним банком України.
а) Учасники Фонду гарантування вкладів фізичних осіб
Учасниками Фонду гарантування вкладів фізичних осіб (далі – Фонд) є банки – юридичні особи [5], які зареєстровані в Державному реєстрі банків, який ведеться Національним банком України, та мають банківську ліцензію на право здійснювати банківську діяльність [13]. Участь у Фонді зазначених банків є обов'язковою.
Учасники Фонду зобов'язані сплачувати збори до Фонду. Учасником Фонду є банк, який виконує встановлені Національним банком України економічні нормативи щодо достатності капіталу і платоспроможності та може виконувати свої зобов'язання перед вкладниками.
Банки – учасники Фонду, які