Кредитование потребительских нужд населения, современное состояние и перспективы развития на примере ЗАО Банк "Русский Стандарт"
После принятия Банком положительного кредитного решения оформляется Заявление, которое впоследствии становится Кредитным Договором между Банком и Клиентом. Договор заключается на основании одобрения (акцепта) Банком предложений (оферт) Клиента, адресованных Банку и указанных в тексте Заявления. Оформление Заявления означает, что Клиент обратился в Банк с предложением об открытии ему банковского счета (Счета Клиента), предоставлении ему Кредита на сумму, указанную в графе «Сумма Кредита» раздела «Кредитный Договор» Заявления по фиксированной процентной ставке на дату обращения.
Выдача кредита производится в соответствии с условиями Кредитного договора, как наличными деньгами, так и в безналичном порядке путем зачисления суммы Кредита на Счет Клиента. После зачисления денежных средств, составляющих сумму Кредита, на Счет Клиента Банк может произвести их безналичное перечисление в соответствии с поручением Клиента, изложенным в Заявлении (оферте о заключении Договора), со Счета Клиента на Счет торговой Организации в оплату приобретаемого Товара. Размер Кредита и размер первоначального взноса, а так же условия кредитного договора, определяются Банком индивидуально для каждого Клиента.
Таблица 9. Система «кредит - скоринг» применяемая в Банке Русский Стандарт
| Показатели | Условия | Баллы | Клиент 1 | Клиент 2 | Клиент 3 |
| Наличие положительной кредитной истории в банке |
-да -нет |
10 0 |
10 | 0 |
10 |
| Возраст |
-от 18 до 25 лет -от 25 до 35 лет -от 35 до 45 лет -от 45 до 55 лет -от 55 до 65 лет |
2 8 9 11 16 |
8 | 9 | 8 |
| Пол |
-мужчина -женщина |
10 20 |
20 | 10 | 20 |
| Участие клиента в финансирование сделки |
Первоначальный взнос - от 0 до 10% -от 10% до 45% - свыше 45% |
0 30 50 |
30 | 30 | 0 |
| Сфера занятости |
-госслужба -другие сферы |
10 6 |
6 | 10 | 6 |
| Стаж трудовой деятельности у последнего нанимателя |
-до 1 года -от 1 до 3 лет - свыше 3 лет |
0 10 20 |
20 | 20 | 10 |
| Среднемесячный доход |
-до 5000 руб. -от 5000-10000 руб. -от 10000-20000 руб. -от 20000-50000 руб. -свыше 50000 руб. |
10 20 30 40 50 |
20 | 40 | 20 |
| Семейное положение |
-холост/не замужем -женат/замужем -вдова/вдовец -разведен/разведена |
6 14 9 8 |
14 | 14 | 9 |
| Количество детей |
-нет -1 ребенок -2 детей -3 детей -более 4-х детей |
5 10 15 20 25 |
15 | 10 | 5 |
| Наличие контактных телефонов |
-домашний (контактный)+сотовый -сотовый + рабочий -домашний + рабочий -домашний + сотовый + рабочий |
10 15 20 30 |
30 | 20 | 10 |
| Владение недвижимостью |
-индивидуальный дом для постоянного проживания (особняк/коттедж) -квартира в многоквартирном доме -земельный участок со строением (дача, деревенский дом и т.п.) -земельный участок без строений -гараж -наличие автотранспорта в собственности |
50 40 30 20 10 25 |
50 | 40 | 50 |
| Наличие страховки |
-кредит со страховкой -кредит без страховки |
40 5 |
40 | 40 | 5 |
| ИТОГО | 263 | 243 | 153 | ||
В представленной выше таблице, мы видим, что сумма балов по всем 3-м клиентам превышает порог отрицательного кредитного решения, т.е. они являются кредитоспособными клиентами.
Так же при оформлении потребительского Кредита в Банке «Русский Стандарт» клиент имеет возможность застраховать свою жизнь, здоровье и трудоспособность, заключив Договор страхования со страховой компанией. Для заключения Договора страхования Клиенту не требуется обращаться дополнительно в страховую компанию, так как оформление Договора
Так же при оформлении потребительского Кредита в Банке «Русский Стандарт» клиент имеет возможность застраховать свою жизнь, здоровье и трудоспособность, заключив Договор страхования со страховой компанией. Для заключения Договора страхования Клиенту не требуется обращаться дополнительно в страховую компанию, так как оформление Договора страхования производится Сотрудником Банка вместе с оформлением потребительского Кредита.
Страховыми случаями являются:
смерть Застрахованного лица;
постоянная утрата трудоспособности Застрахованного лица (инвалидность 1-ой и 2-ой группы).
При наступлении страхового случая Страховая компания обязуется произвести Страховую выплату Выгодоприобретателю (Банку Русский Стандарт) в размере Страховой суммы. Страховая сумма в первый месяц Договора страхования составляет Сумму Кредита на Товар, в каждый последующий месяц Страховая сумма пропорционально уменьшается на сумму, полученную путем деления Страховой суммы, установленной в первый месяц, на количество месяцев срока Договора страхования. Срок Договора страхования соответствует сроку Договора потребительского Кредита. Клиент имеет право поменять Выгодоприобретателя после досрочного погашения Кредита.
Рассмотрим условия Банка Русский Стандарт по различным видам кредита на примере его клиентов представленные в таблице 10.
Таблица 10. Условия кредитования Банком Русский Стандарт
| Клиент | 1 клиент | 2 клиент | 3 клиент |
| Вид потребительского кредита |
Экспресс-кредит Акция 10-10-10 |
Автокредит Акция «Лайт» |
Наличные денежные средства |
| Сумма покупки | 9486 рублей | 240000 рублей | 50000 рублей |
| Срок кредита | 10 мес. | 48 мес. | 36 мес. |
| Первый взнос |
10% (949 руб.) фиксированный |
10%(24000 руб.) минимальный |
0% фиксированный |
| Сумма кредита без страховки | 8537 руб. | 216000 руб. | 50000 руб. |
| Страховая премия |
0,3% от суммы кредита (по желанию) (25,62 руб.) за каждый месяц в течение периода страхования |
0,19% от суммы кредита (обязательно) (410,40 руб.) за каждый месяц в течение периода страхования |
нет |
| Страховой период | 10 мес. | 48 мес. | нет |
| Сумма страховки | 256,20 руб. | 19699,20 руб. | 0 руб. |
| Сумма кредита со страховкой | 8793,20 руб. | 235699,20 руб. | 50000 руб. |
| Ставка процентов | 23,40% | 29% | 29% |
| Дополнительные расходы | 1,5% от суммы платежа в почтовом отделении |
1,5% от суммы платежа в почтовом отделении |
1,5% от суммы платежа в почтовом отделении |
| Штраф за досрочное погашение задолженности | Не взимается | Не взимается | 2% |
| Величина переплаты | 1216,09 руб. | 179040,00 руб. | 25369,00 руб. |
Сравнивая данные данной таблицы можно сделать следующие выводы: «экспресс-кредит» выдается под наиболее меньшую годовую процентную ставку, так как срок, на который он предоставляется, не превышает 10 месяцев, в отличие от автокредита и наличных денежных средств у которых минимальный срок выдачи не менее чем 12 месяцев. Так же при оформлении кредита «экспресс-кредит» и «автокредитование» обязательным условием является наличие первоначального взноса в размере 10% от стоимости товара, тогда как по кредиту «наличные денежные средства» первоначальный взнос отсутствует.
Для автокредита необходимым условием кредитования является обязательная страховка кредита в размере 0,19% от суммы кредита, что накладывает на клиента дополнительные расходы по кредиту в размере 19699,20 рублей, а по «экспресс-кредиту» размер страховой премии составляет 0,3% от суммы кредита (что на 0,11% больше), но страховка предоставляется по желанию клиента. И при отказе от нее клиент сэкономил бы 256,20 рублей.
Подводя итог, можно сказать, что из представленных в таблице кредитов наиболее дорогим является «автокредит», так как сумма переплаты по нему составляет 179040 рублей, что обуславливается наличием обязательной страховки.
2.3 Оценка соблюдения целевого использования и сроков погашения кредита
Важнейшее условие использования кредита – это эффективность кредитного мероприятия, позволяющего обеспечить своевременное поступление денежных средств, для погашения долга банку и уплаты процентных денег, а так же соблюдение его целевого использования.
После заключения кредитного договора с клиентом его данные передаются в отдел мониторинга банка, где на протяжении всего срока кредитования за ним будет вестись наблюдение.
Так как кредит считается предоставленным в момент зачисления суммы кредита на счет клиента, то с этого времени у клиента возникает обязанность уплачивать Банку проценты за пользование кредитом. Для этого в момент оформления кредита клиенту Банк выдает График платежей по кредиту. В котором указаны суммы и даты предстоящих ежемесячных выплат (таб.11).
Таблица 11.График платежей по потребительскому кредиту (в валюте кредита)
| Дата платежа | Платеж за расчетный период | Остаток задолженности по кредиту | Сумма для досрочного погашения задолженности по кредиту | |||
| Сумма платежа* | в том числе | |||||
| Проценты* | Погашение основной суммы кредита | Комиссии и другие платежи | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 13.04.2008 | 980.00 | 174.36 | 805.64 | 0.00 | 7 991.66 | 8 980.00 |
| 13.05.2008 | 980.00 | 153.29 | 826.71 | 0.00 | 7 164.95 | 8 150.00 |
| 13.06.2008 | 980.00 | 142.01 | 837.99 | 0.00 | 6 326.96 | 7 310.00 |
| 13.07.2008 | 980.00 | 121.36 | 858.64 | 0.00 | 5 468.32 | 6 450.00 |
| 13.08.2008 | 980.00 | 108.39 | 871.61 | 0.00 | 4 596.71 | 5 580.00 |
| 13.09.2008 | 980.00 | 91.11 | 888.89 | 0.00 | 3 707.82 | 4 690.00 |
| 13.10.2008 | 980.00 | 71.12 | 908.88 | 0.00 | 2 798.94 | 3 780.00 |
| 13.11.2008 | 980.00 | 55.48 | 924.52 | 0.00 | 1 874.42 | 2 860.00 |
| 13.12.2008 | 980.00 | 35.96 | 944.04 | 0.00 | 930.38 | 1 920.00 |
| 13.01.2009 | 948.85 | 18.47 | 930.38 | 0.00 | 0.00 | 948.85 |
| ИТОГО | 9 768.85 | 971.55 | 8 797.30 | 0.00 | ||
Погашение клиентом кредита может быть как плановым, так и досрочным.
Плановое погашение задолженности осуществляется ежемесячно с даты, указанной в Графике платежей, равными по сумме платежами (сумма последнего платежа может отличаться по размеру от сумм других очередных платежей). При этом каждый такой платеж указывается Банком в Графике платежей и состоит из части Основного долга, процентов, начисленных за пользование Кредитом.
Для осуществления планового погашения Задолженности Клиент не позднее даты очередного платежа, указанной в Графике платежей, обеспечивает наличие на Счете суммы денежных средств равной сумме такого очередного платежа, указанной в Графике платежей. В случае наличия пропущенного ранее платежа, Клиент должен обеспечить на счете дополнительно к сумме очередного платежа, указанной в Графике платежей, сумму денежных средств равную сумме пропущенного ранее платежа и суммы платы за пропуск очередного платежа (при наличии таковых).
Полное досрочное погашение задолженности может быть осуществлено только в одну из дат оплаты очередного платежа, указанных в Графике платежей. Оно осуществляется в следующем порядке:
Клиент, желающий полностью досрочно возвратить кредит и погасить задолженность должен к ближайшей дате очередного платежа, указанной в Графике, обеспечить наличие на Счете суммы денежных средств, включающей:
-сумму основного долга по состоянию на ближайшую дату очередного платежа
-сумму процентов за пользование кредитом, рассчитанную на ближайшую дату очередного платежа, включительно, за вычетом оплаченных ранее;
-сумму комиссии за РО, рассчитанную на ближайшую дату очередного платежа, включительно, за вычетом оплаченных ранее;
-сумму платы за пропуск очередного платежа (при наличии таковых)
-сумму платы за досрочное погашение кредита в соответствии с Тарифами банка.
2. Обеспечение клиентом суммы денежных средств на счете, достаточной для досрочного погашения, приравнивается банком к поручению клиента на полное досрочное погашение задолженности, банк списывает со счета клиента эту сумму и кредит считается погашенным.
Рассмотрим на примере клиентов банка «Русский Стандарт» порядок погашения кредитов представленных в таблице 12:
Таблица 12.Плановое и фактическое погашение кредитов клиентами Банка Русский Стандарт
| План. сумма зад-ти, руб. |
План. оплата, руб. |
План. сумма %, руб. |
План. сумма долга, руб. |
Факт. сумма зад-ти, руб. |
Факт. оплата, руб. | Факт. сумма %,руб. |
Факт сумма долга, руб. |
|
| Клиент1 | 8793,20 | 9753,09 | 959,89 | 8793,20 | 8793,20 | 9251,54 | 458,34 | 8793,20 |
| Клиент2 | 216000 | 395040 | 179040 | 216000 | 216000 | 395040 | 179040 | 395040 |
| Клиент3 | 50000 | 75369 | 25369 | 50000 | 50000 | 75369 | 25369 | 50000 |
Сопоставив по клиентам графики фактического погашения кредита с плановыми, мы видим, что погашение кредита клиентом 1 производилось досрочно, что для Банка Русский Стандарт является отрицательным моментом, так как доход банка, за счет начисленных процентов уменьшился в 2 раза, но а для клиента досрочное погашение является положительным фактором, так как он сэкономил на процентах 501,55 руб.
Погашение же кредита клиентами 2 и 3 производились по плану, поэтому банк получил планируемый по этим кредитам доход в размере 204409 руб. (179040 руб. от 2-го клиента и 25369 руб. от 3-го клиента).
Для исполнения обязательств клиентом перед банком, банк использует обычно два обеспечения: это залог Товара, в случае, когда между банком и клиентом заключается договор залога, в рамках которого товары передаются клиентом банку в залог в обеспечение обязательств по договору, и неустойка.
За нарушение сроков ежемесячных платежей банк с клиента взимает неустойку в размере:
- впервые – 0 рублей
- 2-й раз подряд – 300 рублей,
- 3-й раз подряд – 1000 рублей,
- 4-й раз подряд – 2000 рублей.
В Банке Русский Стандарт, так же как и в других банках, по каждой ссуде существует риск непогашения из-за непредвиденного развития событий. Поэтому банку можно проводить политику выдачи кредитов только абсолютно надежным заемщикам, но тогда он упустит много прибыльных возможностей. В то же время, если возникнут трудности с погашением кредита, это обойдется банку очень дорого. Поэтому Банк Русский Стандарт старается придерживаться разумной кредитной политики, направленной на обеспечение баланса между осторожностью и максимальным использованием всех потенциальных возможностей доходного размещения ресурсов. Ведь трудности с погашением клиентами ссуд чаще всего возникают не случайно и не сразу. Это процесс, который развивается в течение определенного времени. Поэтому осуществлением контроля за своевременной выплатой ссуд и ее целевым использованием в банке Русский Стандарт должен заниматься специальный отдел мониторинга.
3. Перспективные направления развития потребительского кредитования в РФ
3.1 Перспективные направления развития потребительского кредитования для российских банков
В настоящее время для банковского бизнеса в стране потребительское кредитование является одним из наиболее перспективных направлений развития.
Так по данным ЦБ в 2007 году объём выданных кредитов физическим лицам достиг 3,6 трлн. руб., показав рост всего на 50,37%, в котором основным локомотивом рынка остаётся автокредитование, а пластиковые карты напротив, показывают скромную динамику роста (таб.13)
Таблица 13. Лидирующие банки на рынке кредитования физических лиц в 2007 году
| Банки по объемам выданных кредитов физическим лицам в 2007г. (без учёта ипотеки) | |||||||||
| № | Банк | Выдано кредитов физлицам (без учёта ипотеки) в 2007г., млн. руб. | Изменение за год, % | Доля автокредитов, % |
Доля кредитов по пластиковым картам, % |
Доля кредитов выданных в регионах (без учёта Москвы и МО, Санкт-Петербурга и ЛО), % |
Количество выданных кредитов физлицам (без учёта ипотеки) в 2007г., шт. |
Портфель кредитов физлицам (без учёта ипотеки) на 01.01.08, млн. руб. |
Изменение за год, % |
| 1 | Сбербанк | 485 718,10 | 9,76 | 12,13 | н.д. | 84,96 | 3 644 402 | 654 595,00 | 21,13 |
| 2 | Русский Стандарт | 193 253,20 | -13.38 | 10,83 | н.д. | 72,33 | 9 508 847 | 182 222,90 | 0,97 |
| 3 | ВТБ 24 | 91 681,00 | 192,68 | 17,7 | 22,93 | 65,77 | 895 469 | 81 417,40 | 204,03 |
| 4 | Росбанк | 61 324,80 | -10.90 | 41,55 | 6,98 | 85,98 | 832 610 | 84 174,80 | 17,44 |
| 5 | Русфинанс Банк | 55 708,20 | 57,17 | 61,05 | н.д. | 92,53 | 1 214 159 | 56 422,00 | 245,93 |
| 6 | ХКФ-Банк | 53 823,50 | 32,55 | 1,2 | н.д. | 90,44 | 4 934 105 | 30 588,50 | 56,74 |
| 7 | Альфа-Банк | 48 527,50 | 75,65 | 25 | 21,67 | 65,3 | 985 678 | 41 398,10 | 103,25 |
| 8 | Ренессанс Капитал | 47 791,50 | 209,37 | 12,52 | н.д. | н.д. | 1 749 670 | 39 260,80 | 211,62 |
| 9 | УРСА Банк | 46 723,70 | 98,73 | 20,56 | 18,25 | 100 | 735 946 | 51 359,10 | 108,24 |
| 10 | Юникредит Банк | 32 486,00 | 92,99 | 81,22 | н.д. | 25,21 | 347 852 | 35 241,80 | 97,91 |
Лидером рейтинга по кредитованию физических лиц, без учёта ипотеки, стал «Сбербанк», объём выданных кредитов, которого достиг 485,7 млрд. руб., а прирост за год составил 9,76%. Второе место, с отрицательной динамикой в 13,38%, занимает банк «Русский Стандарт», выдавший кредитов на 193,3 млрд. руб. Тройку лидеров замыкает банк ВТБ 24, с показателем 91,7 млрд. руб. и лучшим среди top5 ростом - 192,68%.
В целом же по соотношению розничных кредитов к ВВП Россия отстает от многих стран, поэтому потенциал роста велик и рынок потребительского кредитования в нашей стране продолжит развиваться быстрыми темпами: через два года кредитами будут пользоваться уже 30–40% населения, а через пять-семь лет Россия по этому показателю достигнет уровня западных стран (80–90% населения). При этом продукты, наиболее востребованные на рынке в настоящее время, имеют различный потенциал роста (рис.2).
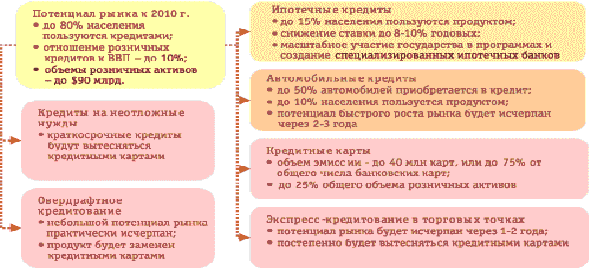
Рис 2. Наиболее востребованные на рынке продукты
Потенциал рынка в масштабах всей экономики остается огромным, и при этом по показателю доходности это направление крайне привлекательно, особенно с учетом разницы в кредитных и депозитных ставках, и ставках в России и развитых странах. Так, имея возможность привлекать "дешевые" заемные средства за рубежом и размещать на российском розничном рынке по ставкам в несколько раз выше, банки получают маржу, полностью перекрывающую все риски не возврата кредитов. Данная схема наиболее привлекательна для кредитных организаций, имеющих выход на рынок иностранного капитала и обладающих высокими для своего уровня кредитными рейтингами (в большинстве своем характерно для крупных банков). При этом следует отметить, что по мере развития рынка потребительского кредитования и усиления конкуренции кредитные ставки снижаются, особенно с приходом иностранных инвесторов.
Сохранению высоких темпов роста рынка потребительского кредитования будут способствовать следующие факторы:
- активный приход иностранных инвесторов в данный сектор;
- расширение кредитной инфраструктуры и внедрение новых инструментов
кредитования;
- повышения доверия населения к банковской системе;
- продолжение роста денежных доходов;
- рост финансовой грамотности населения;
- развитие системы кредитных бюро.
В целом развитие отрасли будет проходить в направлении активного внедрения современных зарубежных технологий ведения бизнеса и повышения качества обслуживания, чему в большой степени способствует приход западных инвесторов и привлечение иностранных специалистов. Следует ожидать расширения числа участников рынка и снижения концентрации, так как рыночная ниша относительно незанята, а также усиления региональной экспансии, что обусловлено резким повышением конкуренции в столичном регионе. Кроме того, следует отметить, что положительное влияние на сектор потребительского кредитования оказывает активное развитие сетевой розничной торговли.
Наибольшее перспективными направлениями развития рынка потребительского кредитования связаны с двумя продуктами: ипотечное кредитование и кредитные карты.
Ипотека на сегодняшний день составляет только лишь 0,3% ВВП. Рост розничных кредитов в последние годы был связан в основном с расширением потребительского кредитования. Только в 2005 году объем розничных кредитов вырос почти на $20 млрд. или на 84% за год. На ипотеку приходится порядка $3 млрд. или менее 10% от общего объема розничных кредитов, в то время как в Европе объем выданных ипотечных кредитов составляет порядка 70% ВВП, а в США — 50%.
По оценкам аналитиков, к концу 2008г. объем ипотечного кредитования в России возрастет до $7 млрд., а в 2009г. достигнет $12 млрд. Потенциал рынка ипотеки составляет 2000–4000% от текущих показателей. Такой вывод основывается на сравнении задолженности по ипотечным кредитам на душу населения в Восточной Европе и в России. В России среднестатистическая ипотечная задолженность на душу населения составляет всего $21. Таким образом, обремененность россиян ипотечными займами почти в 40 раз меньше, чем, к примеру, в Венгрии ($931 на человека), и в 30 раз меньше, чем в Чехии ($631 на человека).
В настоящее время статистика выдачи банковских кредитов свидетельствует о том, что с 2003г., то есть с начала развития розничного кредитования в России, доля ипотеки в общей структуре рынка кредитов фактически не изменилась. По состоянию на конец 2007г. размер ипотечного рынка составил приблизительно $3 млрд. Для сравнения: на долю персональных кредитов в России приходится $29,5 млрд., общий объем автокредитов составляет $4,5 млрд., а потребительских кредитов — $3 млрд. Таким образом, на долю ипотечного кредитования приходится менее 10% общего объема розничного рынка.
Сегодня кредиты на покупку жилой недвижимости предлагают порядка 160 российских банков. Подавляющее большинство из них работает по программе Агентства по ипотечному жилищному кредитованию (АИЖК). Около 20 банков разрабатывают собственные программы. Кредиты на приобретение жилья в настоящее время составляют 9,9% от общей суммы розничных активов, а собственно ипотечные жилищные кредиты — 3,3%.
Небольшая доля жилищных кредитов объясняется различными причинами, так: медленное строительство нового жилья, наличие значительного жилого фонда, требующего капитального ремонта, быстрым ростом цен на недвижимость и т.д.
Тем не менее, очевидно, что развитие ипотечного рынка, усиление конкуренции среди банков, проведение продуманной государственной политики, направленной на стимулирование спроса населения на ипотечные кредиты, а также продолжающийся рост реальных доходов населения приведет к изменениям в структуре выданных населению кредитов в сторону увеличения доли ипотечных кредитов.
В связи с этим, в настоящее время, для увеличения спроса со стороны населения на ипотечные кредиты коммерческим банкам необходимо:
снизить ставки по ипотечным кредитам до 8-10% годовых;
увеличить сроки кредитования — с максимальных 5–10 лет до 25–30 лет;
значительно упростить процедуру оформления кредита, сократить минимально необходимый пакет документации, необходимой для оформления кредита. Срок рассмотрения заявки на получение кредита сократить до 2–3 часов по сравнению с несколькими днями ранее, минимально необходимый комплект документов сократить с более чем 30 до 4 документов;
предоставить возможность рефинансирования ипотечного кредита: срок кредита может быть сокращен или, наоборот, увеличен, а ставки, соответственно, уменьшены;
отменить первоначальный взнос или предоставить отсрочку по его платежу.
По данным исследовательской компании Business Vision, порядка 70% населения крупных российских городов считают основным критерием выбора банка для обращения за ипотечным кредитом низкие ставки по его обслуживанию. По результатам опроса, проведенного Фондом общественного мнения, если с текущих 14–15% годовых в рублях ставка по кредиту будет снижена вдвое, то число потенциальных заемщиков увеличится более чем втрое - с 5% населения до 17%. АИЖК ожидает снижения ставки до 8% к 2010г. Пока что даже значительно сниженные ставки по ипотеке в России довольно высоки по сравнению с развитыми странами. Так, в США ипотечный кредит обходится заемщику от 0% до 5–6% годовых, в Европе (Испания) заемщику приходится выплачивать порядка 3–4% годовых.
Кредитные карты на сегодняшний день занимают не более 7–8% в розничном кредитном портфеле российских банков, в то время как на развитом рынке этот показатель должен составлять до 25%.
Рынок кредитных карт в 2007 году развивался не так стремительно как предполагали эксперты, а концентрация кредитных карт в регионах по-прежнему остаётся незначительной. Наибольшее распространение кредитные карты по-прежнему получили только в крупных городах, которые обладают необходимой инфраструктурой для их обслуживания. Для рынка кредитных карт характерно привлечение клиентов в большей степени за счет предложения данного продукта уже имеющимся клиентам, привлеченным банками ранее. В то же время необходимо отметить все еще недостаточно развитую кредитную культуру населения России и отсутствие заинтересованности в использовании кредитных карт. Как следствие, процент активированных карт, предоставленных потребителю, недостаточно высок.
Наиболее перспективными рынками при этом выступаю крупные региональные центры, с пока небольшой концентрацией карточных продуктов, а в борьбе на высоко конкурентных рынках преимущества получат банки, предоставляющие наилучший сервис. «Усилия банков будут направлены в массе своей не только на увеличение эмиссии кредитных карт и наращиванию портфеля, но формирования у потребителей "правильного" поведения при котором клиент будет использовать кредитные карты с максимальной выгодой для себя и для банков. Также следует ожидать выхода на этот рынок новых банков, в том числе западных банковских групп, а также более активной, по сравнению с 2007 годом, продуктовой экспансии в регионы. Поэтому рынок кредитных карт в России будет расти опережающими темпами, и в ближайшие два-три года их число с сегодняшних 5 млн. может увеличиться втрое.
Направления развития этого продукта:
оптимизация технологий: сокращение сроков выдачи кредитных карт и рост качества скоринговой оценки, что является необходимым условием для дальнейшего проникновения кредитных карт в сегмент экспресс-кредитования в торговых точках;
снижение процентных ставок до уровня чуть выше «традиционных» (18-25%) кредитов, что позволит кредитным картам успешно конкурировать с многоцелевыми краткосрочными кредитами;
распространение на сегменты клиентов, в настоящее время охваченные дебетовыми картами (в первую очередь зарплатные проекты).
Еще два продукта, как предполагается, скоро достигнут точки насыщения рынка: автомобильное кредитование и кредиты на неотложные нужды.
Рынок автокредитования в настоящее время является одним из наиболее динамично развивающихся. По оценкам агентства РБК Рейтинг его рост за 2007 год составил около 70%, а объём рынка достиг 578 млрд. руб. При этом, по данным участников рынка около 40-45% всех проданных автомобилей в России было приобретено в кредит. Основной рост автокредитов связан, как с увеличением доходов населения, так и с возросшим спросом на автомобили. А так же с тем, что в 2007 году многие дилерские сети развили свои представительства в регионах, что позволило банкам выйти на новые рынки.
Таблица 14. Банки по объемам выданных автокредитов в 2007г.
| № | Банк |
Выдано автокредитов в 2007г., млн. руб. |
Изменение за год, % |
Количество выданных автокредитов в 2007г., шт. |
Портфель автокредитов на 01.01.08, млн. руб. |
| 1 | Сбербанк | 58 921.1 | > 1000 | 145 409 | 53 519.5 |
| 2 | Русфинанс Банк | 34 012.5 | 48.97 | 133 001 | 40 758.5 |
| 3 | Юникредит Банк | 26 384.3 | 82.61 | 56 005 | 29 603.0 |
| 4 | Росбанк | 25 482.2 | -9.94 | 75 163 | 42 945.1 |
| 5 | Русский Стандарт | 20 934.0 | 8.40 | 156 425 | 28 221.9 |
Лидером по объёму кредитов выданных на покупку автомобиля за 2007 год стал «Сбербанк», он выдал более 58,9 млрд. руб., а его рост составил 1018,43%. Второе место в рейтинге занимает «Русфинанс Банк», объём выданных кредитов, которого вырос на 48,97% и достиг 34,0 млрд. руб. На третьем месте с ростом в 82,61% «Юникредит Банк», выдавший 26,4 млрд. руб.
Так же в начале года на рынок автокредитования вышли новые игроки, что усилило конкуренцию. Выход в начале 2007 года большого числа банков на этот рынок привели к ужесточению конкуренции и соответствующему повышению привлекательности и доступности автокредитов для широкого круга потребителей». Также можно отметить, что в связи с дефицитом ликвидности в IV квартале 2007 года, ряд крупных банков объявил о сворачивании или приостановлении программ автокредитования, при этом наметилась тенденция к ужесточению условий получения кредита на покупку автомобиля и повышению процентных ставок.
В 2007 году на российский рынок кредитования вышли банки крупнейших иностранных автопроизводителей, при этом, они предложили не средне рыночные условия кредитования, а программы ориентированными на конкретные марки. Во многом, благодаря этим факторам их доля на рынке пока не велика. Невозможность при вхождении на рынок самостоятельно работать с физическими лицами, отсутствие собственной клиентской базы корпоративных клиентов, низкий процент одобрения, а так же налаженные связи салонов с российскими банками не позволили банкам авто-производителей быстро занять значительную долю рынка. Значительное снижение ставок распространяется в основном на отдельные модели автомобилей, спрос на которые не высок и в увеличении продаж которых производитель в настоящий момент наиболее заинтересован.
В условиях высокой конкуренции на рынке автокредитования следует ожидать дальнейшего совершенствования кредитных программ, а также развития других областей автокредитования, таких как Trade-In и рынка продаж подержанных автомобилей. Эти области пока мало охвачены автокредитованием, притом, что спрос на такие услуги растёт. В перечне предоставляемых банками кредитных продуктов растет спрос на кредиты для подержанных иномарок, в том числе купленных ранее на территории России и продаваемых первыми собственниками по истечении 3-5 лет эксплуатации. Такие кредиты требуют от банка дополнительного контроля рисковых составляющих, оценку не только заемщика, но и самого кредитуемого автомобиля и его продавца, т.е. разработки специальных продуктов и изменение технологии.
В то же время условия по кредитам улучшаются, постоянно расширяется линейка предлагаемых банками видов автокредитов, а средняя процентная ставка снижается, что является показателем рынка, близкого к насыщению.
Основным тенденции развития продукта являются:
рост доли экспресс-кредитования;
появление кредитов со стартовым взносом 0%: клиент оплачивает только страховку;
появление нишевых продуктов (на приобретение дополнительного оборудования и т.п.) и развитие новых программ (buy-back);
дальнейшее расширение сферы кредитования (подержанные автомобили).
Прогнозируемые тенденции рынка:
рост продаж кредитов buy-back (обратный выкуп);
рост продаж рублевых кредитов на длинные сроки;