Межбанковские отношения на основе использования высоких технологий интербанковских телекоммуникаций
Каждый из процессоров в отдельности может регулировать поток поступающей информацию. Каждая страна – член S.W.I.F.T. - имеет свой национальный узловой пункт (концентратор сообщений), который связан телефонными линиями с одним из распределительных центров и вместе с линиями является собственностью S.W.I.F.T. Банки-члены сообщества, подключаются к концентраторам по местным линиям связи своей страны.
Правила S.W.I.F.T. требуют, чтобы входящая в нее организация «занималась тем же самым видом бизнеса, что и остальные, и принимала участие в международных передачах телеграфных финансовых сообщений». Организация S.W.I.F.T. формально является бельгийским кооперативным обществом, зарегистрированным в Брюсселе. Она полностью принадлежит банкам-членам S.W.I.F.T., а её акции распределены пропорционально числу телеграфных сообщений, поданных банком через телеграфную сеть S.W.I.F.T. Каждый банк-член платит разовый взнос в размере 1,5 млн. бельгийских франков при вступлении в организацию S.W.I.F.T. За подключение к региональному процессору (Брюссель, Амстердам, Нью-Йорк, Вена, Копенгаген, Лондон, Люксембург, Милан, Монреаль, Осло, Париж, Стокгольм, Франкфурт, Хельсинки, Цюрих) установлена разовая плата в размере 190000 бельгийских франков. За оборудование средств связи и обучение пользованию ими (в зависимости от конкретных форм подключения каждого банка) взимается около 700000 бельгийских франков. Тарифная плата за услуги S.W.I.F.T. взимается с её членов ежеквартально. Обычное телеграфное сообщение (доставка – 20 минут), содержащее менее 325 знаков стоит 18 бельгийских франков. Для срочных сообщений (доставка – 1 минута) стоимость в 2 раза выше. Банки-члены S.W.I.F.T. оплачивают стоимость пересылки телеграфных сообщений региональному процессору4.
Система S.W.I.F.T. дает возможность осуществлять следующие виды телеграфных переводов:
клиентские переводы;
банковские переводы;
извещения дебетовые и кредитовые;
валютно-конверсионные операции;
кредитно-депозитные операции;
выплаты процентов;
выписки со счёта.
Для каждого вида сообщения разработан свой специальный формат, в котором указывается количество обязательных или произвольных реквизитов в сообщении.
S.W.I.F.T. не производит расчётов по передаваемым телеграфным переводам. Расчёт производится дебетованием или кредитованием корреспондентских счётов, т.е. банк-получатель дебетует счёт банка-отправителя и кредитует счёт получателя телеграфного перевода. Если банк-получатель берет на себя риск убытка от операции кредитования, то он может выплатить деньги получателю перевода, а позднее произвести расчёт с банком-отправителем.
Теперь подробно попробуем расписать схему международного телеграфного перевода на основе использования S.W.I.F.T.
Итак5, стороны, производящие платежные операции принимают решения о переводе денег на имя стороны-получателя. Сторонами, производящими платежные операции, могут быть корпорации, учреждения, банки, частные лица. Далее, перечисленные выше стороны дают своим банкам соответствующие поручения на телеграфной перевод либо по телефону, либо письменно (телекс, телетайп, почта, факс, телеграф). На этой стадии важнейшим моментом является проверка личности отправителя денежного перевода. Методы проверки прямо зависят от типов механизмов, используемых для составления поручений. Телекс и телетайп располагают системами обратных ответов и ключами для сличения подписи клиентов. Телеграфные системы связи используют ключи для сличения подписи клиентов, пароли и специальные формы удостоверения личности. Проверка поручений, выданных по телефону, предполагает обратные звонки сторонам, выдавшим соответствующие поручения. На поручениях, присланных по почте, банк обязан проверить подпись выдавших их стороны.
В свою очередь банк осуществляет платежную операцию посредством одной из четырёх телеграфных линий связи: «Fedwire», «Bankwire», «C.H.I.P.S.» или «S.W.I.F.T.». Обычно банковская связь с телеграфной сетью осуществляется автоматически, и каждая телеграфная сеть имеет свои коды для составления различных платежных поручению. Таким образом, большая часть банков на этой стадии обработки платежных поручений использует двух операторов: одного – для ввода данных в систему телеграфного перевода денежных средств, а другого – для проверки вводимых данных. Подобным же образом телеграфные переводы, приходящие в банк, обрабатываются также двумя операторами: один – извещает стороны об их получении, второй – делает записи на счетах.
По получении денежных средств банк немедленно извещает об этом получателя (корпорацию, учреждение, банк или частое лицо). Денежные средства, поступающие телеграфным переводом, могут быть двух видов, в записи от того, какая система телеграфной связи была использована для их передачи. Денежные средства с выплатой в тот же день или немедленно по получении перевода могут быть получены в день, указанный в платежном поручении. Денежные средства с выплатой на следующий день или же средства, поступающие от расчетных палат, могут быть получены на следующий рабочий день.
Переводы денежных средств предполагают два различных информационных потока.
поток денежных средств от отправителя перевода к получателю в виде одного или нескольких платежных поручений;
поток платёжных поручений и информации о платежных операциях, начинающихся от стороны, производящей платежи, и продолжающейся через извещения.
Эти потоки могут оказаться очень сложными в связи с тем, что для совершения телеграфных переводов к услугам банков-корреспондентов, являющихся членами какой-либо из телеграфных сетей перевода денежных средств, будут прибегать финансовые учреждения, не входящие в эту систему.
Одно из основных достижений S.W.I.F.T. является создание и использование специальных стандартов банковской документации, призванных международной организацией стандартизации. Унификация банковских документов позволила избежать сложностей и ошибок, которые вызывались расхождениями в традициях их оформления в разных странах, затруднений языкового характера. Немалое преимущество данных стандартов заключается в том, что их создатели одновременно являются и их пользователями, а, следовательно, имеют возможность оперативно их совершенствовать. Всевозможные виды входящей и исходящей документации были сведены примерно к 70 видам форматов, разбитых на группы по основным видам операций.
И в окончании данной главы хотелось бы сказать о преимуществах системы S.W.I.F.T. перед другими банковскими системами взаиморасчётов, среди которых можно выделить несколько:
Конкурентоспособность. Международный платежный и кредитный оборот все более концентрируется на участниках и пользователях S.W.I.F.T. Банки, которые не хотят быть вытесненными из международного платежного оборота, должны по соображениям конкурентоспособности подключиться к S.W.I.F.T.;
Безопасность передачи данных. Т.е. защита от фальсификаций, потерь и оставления без ответа платежных поручений и финансовых сообщений существенно повышается благодаря представленной системе. Помимо программ по обеспечению безопасности, применяемых в вычислительных центрах и концентраторах S.W.I.F.T. (контроль за доступом, контроль машинных залов), в систему встроены некоторые специальные меры по обеспечению безопасности, которые гарантируют ее большую степень по сравнению в традиционным платежным балансом;
Быстрота передачи данных. Улучшает возможности по ускорению переразмещения средства для банков и их клиентов (в день передается с соответственно проверяется в среднем 600 тысяч платежей)6;
Ответственность в рамках системы. Создателями S.W.I.F.T. установлены правила, которые позволяют отдельным членам предъявлять претензии о возмещении ущерба S.W.I.F.T. или другому участвующему в ней институту при определенных обстоятельствах;
Рационализация внутри банка. После передачи через S.W.I.F.T. полученные платежи и финансовые сообщения могут сразу же без предварительной ручной обработки обрабатываться ЭВМ. С другой стороны, любая операция, предлагаемая в виде сообщения по S.W.I.F.T. (подтверждение валютной сделки, платежное поручение и т.д.) может быть немедленно и автоматически превращена в исходящее сообщение.
Другие же достоинства S.W.I.F.T. заключаются в возможности приоритетной посылки сообщения, поиска сообщений, посланных 10 дней назад и получение банков телеграфных сообщений.
3. Международные корреспондентские отношения банков на примере ОАО «ИМПЭКСБАНК».
Сначала необходимо дать понятие банковским корреспондентским отношениям как экономической категории.
Корреспондентские отношения – это традиционная форма банковских связей, используемая в основном при обслуживании внешней торговли и включающая в себя совокупность всех возможных форм сотрудничества между банками. Установление корреспондентских отношений между двумя банками предполагает заключение корреспондентского соглашения, что в свою очередь означает, что банки, обменявшись контрольными документами (альбомами образцов подписей лиц, уполномоченных подписывать банковскую документацию и ключом для идентификации телеграфной переписки), выполняют различные операции по поручению друг друга в пределах установленных друг другу лимитов на проведение тех или иных операций.
Но, понятие «корреспондентских отношений» в настоящее время вышло за традиционные рамки только договоренности между банками о порядке совершения взаимных операций и распространилось практически на все сферы банковской деятельности, включая широкий комплекс межбанковских взаимоотношений, работу по совершенствованию практики международных расчётов, качество банковского обслуживания клиентуры.
Под корреспондентскими отношениями в их современном выражении следует понимать отношения, опосредствующие проведение между банками взаимных операций, которые они совершают по поручению своих клиентов и от собственного имени.
Теперь более подробно разберём ОАО «ИМПЭКСБАНК» и его корреспондентские отношения7.
ИМПЭКСБАНК основан в 1993 году. В октябре 1994 года получил генеральную лицензию № 2291 ЦБ РФ, а 08 ноября 2001 года, в связи с изменением формы собственности, банк прошёл перерегистрацию (в форме паевого банка — общества с ограниченной ответственностью), получив лицензию за тем же номером. В ноябре 2001 года ИМПЭКСБАНК изменил организационно правовую форму и был перерегистрирован в Открытое акционерное общество, каким и является поныне. Все эти годы банк стабильно работает на финансовом рынке страны.
Признанием успехов работы ИМПЭКСБАНКа стало присвоение ему кредитных рейтингов. Международное агентство Standard & Poor’s в сентябре 2002 года присвоило ИМПЭКСБАНКу рейтинг CCC-/C (прогноз позитивный). Агентство «РусРейтинг» присвоило банку рейтинг В+ (прогноз стабильный). По оценкам журнала «The Banker magazine» ИМПЭКСБАНК по размеру капитала занимает 23 место среди российских банков8.
В 1999 году ИМПЭКСБАНК стал ведущим оператором ММВБ (с брутто–оборотом в несколько десятков миллионов долларов США в день), членом НФА, РТС, НАУФОР. Получил разрешение ЦБ РФ на открытие и ведение специальных счетов типа «С». Новая стратегия превратила ИМПЭКСБАНК из специализированного кредитного учреждения по обслуживанию экспортно-импортных операций корпоративных клиентов в крупный универсальный институт, реализующий все основные виды банковских услуг.
О росте доверия к банку наглядно свидетельствует динамика числа клиентов в столичных отделениях ИМПЭКСБАНКа. Если в начале 1999 года у банка было 4 московских отделения, в которых обслуживали чуть более 1000 клиентов, то в июле 2002 года ИМПЭКСБАНК имел уже 19 московских отделений и несколько десятков тысяч клиентов. Количество счетов, как организаций, так и частных лиц за 2001 год увеличилось более чем в 2 раза, а остатки на счетах выросли почти в пять раз9.
Достижение подобных результатов не случайно. Банк позаботился о том, чтобы предоставить своим клиентам максимум финансовых инструментов и новых услуг. В частности, клиентам были предложены новые виды вкладов в рублях и иностранной валюте: «Срочный», «Рубин», «Сапфир», «Бриллиант».
В 1999 году частные клиенты получили в ИМПЭКСБАНКе доступ на фондовый рынок. Они могли формировать собственные инвестиционные портфели и эффективно использовать свободные денежные средства. Начиная работу на рынке ценных бумаг с «частниками», банк, в отличие от других, не вводил ограничений по минимальному размеру клиентского портфеля. Такая стратегия позволила привлечь инвесторов с портфелем в 1000—10000 долларов США.
В 1999 году, получив статус принципиального члена крупнейших мировых платежных систем VISA и EuroPay Int., банк начал эмиссию собственных международных пластиковых карт VISA и EuroCard/MasterCard. В настоящий момент банк выпустил более 170000 карт, транзакции по которым проходят через собственный процессинговый центр ИМПЭКСБАНКа.
В феврале 2000 года банк получил лицензию на работу с драгоценными металлами.
ИМПЭКСБАНК располагает обширной корреспондентской сетью, состоящей из крупных банков России и СНГ, а также известных зарубежных банков: HSBC Bank USA, Dresdner Bank AG, Union Bank of California International, Lloyds TSB Bank PLC и др.
ИМПЭКСБАНК уверенно занял своё место в тридцатке крупнейших банков России и вышел на первое место среди российских банков по динамике роста собственного капитала. Размер его активов вырос с 153,8 млн. рублей на начало 1999 года до почти 13,8 млрд. рублей на 1 июля 2002 года.
У ИМПЭКСБАНКа самая разветвленная после СберБанка филиальная сеть — 20 московское отделение и 46 филиалов в крупных российских административных центрах. Банк работает практически во всех крупнейших городах Сибири и Черноземья, на Дальнем Востоке и в Западом регионе страны. ИМПЭКСБАНК поддерживает тесные деловые контакты со многими региональными администрациями, участвуя в реализации социально-экономических программ развития регионов.
Создание разветвленной и комплексной системы корреспондентских отношений с банками-партнерами как в России, так и в ближнем и дальнем зарубежье в ИМПЭКСБАНКе рассматривают в качестве приоритетного направления стратегии развития. Именно масштабы корреспондентской сети позволяют причислить тот или иной банк к группе лидеров, говорят о его авторитете среди взыскательных коллег по банковскому бизнесу, деловой репутации в профессиональном сообществе. Бесспорные успехи, которых добился в 1999 году ИМПЭКСБАНК в расширении корсети и упрочении связей с отечественными и зарубежными финансовыми институтами, свидетельствуют о его выходе на качественно новый уровень межбанковского сотрудничества. А это, в свою очередь, дает возможность ускорять платежи и повышать уровень клиентского обслуживания.
В течение 1999 года ИМПЭКСБАНК установил корреспондентские отношения с 47 банками. Среди них – Национальный Банк Республики Беларусь, Международный Промышленный Банк (Москва), Доверительный и Инвестиционный Банк (Москва), ПромстройБанк (Санкт-Петербург), УкрэксимБанк (Киев), ПриватБанк (Днепропетровск), АвальБанк (Киев), ПриорБанк (Минск), Народный Банк Казахстана (Алмата) и др. В течение года динамично развивались и отношения с зарубежными банками-корреспондентами в США, Великобритании, Германии, Швейцарии, Австрии, Бельгии, Японии.
За 1999 год в ИМПЭКСБАНКе открыто 92 счёта типа ЛОРО 40 банкам, среднемесячные обороты по таким счетам выросли до 2,1 млрд. рублей, что во много раз выше показателей предыдущего года. Ежемесячное количество операций по ЛОРО-счетам превысило 2000.
Энергично наращивая корреспондентскую сеть, ИМПЭКСБАНК всего за год сумел выйти на докризисный режим работы, при котором крайне ограниченное число столичных финансовых институтов могло играть роль «банка для банков». ИМПЭКСБАНК предлагает своим партнерам широкий спектр услуг на столичных финансовых «площадках». Среди основных услуг, предоставляемых банком:
бесплатное открытие и ведение корреспондентских счетов во всех видах валют;
начисление процентов на остаток на корреспондентском счете;
проведение ускоренных платежей;
платежи в режиме «технического овердрафта»;
бронирование средств на корреспондентском счете;
операции на внутреннем и внешнем валютных рынках;
кассовые операции;
сопровождение материальных ценностей инкассаторской службой;
документарные и гарантийные операции;
операции на фондовом рынке;
размещение средств;
управление активами.
Например, для региональных банков-корреспондентов, не имеющих собственной разветвленной корсети за рубежом, особенно важны, как показал опыт 1999 года, услуги ИМПЭКСБАНКа по проведению международных расчетов. А поскольку зарубежными банками-корреспондентами ИМПЭКСБАНКа являются первоклассные западные финансовые институты, он может выбирать оптимальные маршруты прохождения платежей, проводить их в любой нужной валюте.
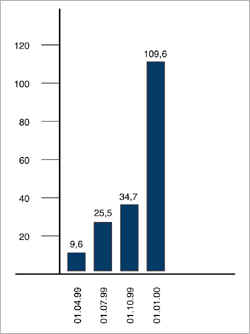
Рисунок №2 - Среднедневные остатки на корреспондентских счетах ЛОРО (в млн. руб.)
Для региональных банков был специально разработан и успешно применяется антикризисный пакет льготных тарифов, позволяющий оптимизировать работу на финансовом рынке. Услуги банка помогли многим его партнерам повысить эффективность управления средствами на корсчетах.
На протяжении 2000 года ИМПЭКСБАНК стремился удовлетворять растущую потребность банков-партнеров в надежном банке с высочайшим качеством услуг. ИМПЭКСБАНК, владеющий уникальными технологиями расчетов «on-line», использовал свои преимущества для активного развития корреспондентской сети.
В течение года ИМПЭКСБАНК установил корреспондентские отношения с 21 банком, увеличив общее число ЛОРО-корреспондентов до 68 (доли российских и зарубежных банков-корреспондентов составляют 62% и 38% соответственно). К концу 2000 года банк обслуживал более 160 счетов типа ЛОРО. Среднемесячные обороты по этим счетам достигли к концу года 24,5 млрд. рублей, а число проводимых операций превысило 8000 в месяц.
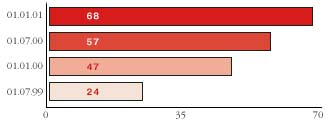
Рисунок №3 - Количество банков-корреспондентов ЛОРО
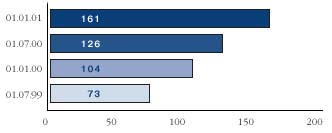
Рисунок №4 - Количество корреспондентских счётов ЛОРО
ИМПЭКСБАНК уделяет особое внимание расширению взаимовыгодного сотрудничества с региональными банками. Результатами работы банка в данном направлении явилось привлечение к сотрудничеству таких крупных банков, как РИКБ «БашкредитБанк» (г. Уфа), ОАО КБ «Тульский Промышленник» (г. Тула), ОАО «АвтоВАЗБанк» (г. Тольятти), ОАО АИКБ «ТатФондБанк» (г. Казань), ЗАО УКБ «БелгородСоцБанк» (г. Белгород).
Динамично развивались отношения с банками стран СНГ. В частности, в ИМПЭКСБАНКе открыли счета АКБСР «УкрСоцБанк» (г. Киев), АБ «Синтез» (г. Киев), АБ «Диамант» (г. Днепропетровск).
ИМПЭКСБАНК оставался в числе лидеров среди российских банков в области развития сотрудничества с иностранными финансовыми институтами. Банк продолжал целенаправленно и планомерно оптимизировать свою корреспондентскую сеть, что позволило обеспечить его присутствие в основных финансовых центрах мира.
Расширение корреспондентской сети – закономерный результат качественного повышения уровня услуг для банков–корреспондентов. Для банков, не имеющих разветвленной филиальной сети, ИМПЭКСБАНК начал предоставлять, например, такую услугу, как оплата (домициляция) векселей банка-корреспондента через сеть своих региональных филиалов. Это позволяет банкам повысить ликвидность своих вексельных программ и сделать векселя более привлекательными для их держателей.
В расширении международного сотрудничества ИМПЭКСБАНК делает ставку на последовательное проведение политики прозрачности. Иностранным партнерам регулярно предоставлялась достоверная информация о финансовом состоянии банка в контексте развития общей экономической ситуации в стране. Это позволило создать объективное представление о месте, которое банк занимает среди финансовых институтов Российской Федерации.
Все это подкрепляется стремительным развитием технологической базы банка, во многом ориентированной на дистанционное обслуживание партнеров и клиентов в режиме реального времени. Благодаря электронным средствам связи ИМПЭКСБАНК весьма активно работает со своими корреспондентами, при этом обеспечивается надежная защита информации. В 1999 году был сделан большой шаг вперед в области автоматизации и развития информационных технологий межбанковских расчётов и корреспондентских отношений. Получила дальнейшее развитие система автоматической обработки сообщений банка-корреспондента, которая подстраивается под любую систему связи, под любой канал передачи данных, будь то S.W.I.F.T., Интернет, Спринт и традиционный Телекс.
В канун смены тысячелетий никто не хочет выглядеть старомодным. В банковском же деле оснащенность новейшей техникой, владение самыми передовыми технологиями – это условие сохранения конкурентоспособности и перспектив роста. Вот почему ИМПЭКСБАНК старается работать «на опережение». В его штате – высококвалифицированная команда программистов, инженеров-электронщиков, т.е. тех специалистов, без которых невозможно комплексное внедрение новейших разработок и информационных систем.
Не стал для банка исключением и 1999 год. Одной из важнейших задач была подготовка информационной системы к переходу в 2000 год. Были модифицированы многие компоненты программного, технического обеспечения, и в итоге наступление нового года не сказалось на работе компьютерных систем.
Солидные инвестиции в технологическую базу позволили вывести многие услуги банка на уровень международных стандартов, создать дополнительные удобства обширной клиентуре. Существенно модернизированы и внутрибанковские системы, корпоративные сети, различные элементы инфраструктуры.
К числу важнейших достижений можно отнести разработку и введение в промышленную эксплуатацию системы «Клиент-Банк Экспресс», которая позволяет клиентам ИМПЭКСБАНКа оперативно (в режиме on-line) управлять банковскими счетами непосредственно из своих офисов, выполняя платежи и получая выписки по счетам. Новейшую версию этой системы дистанционного обслуживания отличают не только оперативность, но и повышенный уровень защиты информации: для обеспечения конфиденциальности и целостности передаваемых данных используются передовые методы криптографии. При передаче по каналам связи электронные документы кодируются и сопровождаются электронной подписью, что гарантирует аутентичность и помогает при разрешении возможных споров о правомочности тех или иных поручений.
Увеличение объема международных платежей, связанное с бурным ростом клиентуры, расширением филиальной и корреспондентской сети банка, потребовало замены программного обеспечения взаимодействия с сетью S.W.I.F.T. Установлена более мощная система S.W.I.F.T. Alliance Access, которой сегодня обладают лишь некоторые российские банки. Увеличено также число используемых торговых и информационных терминалов систем Reuters и ММВБ, что создает дополнительные удобства для брокеров и повышает информационную оснащенность рабочих мест сотрудников и клиентов.
В 1999 году ИМПЭКСБАНК продолжил развитие своей сетевой инфраструктуры. Это позволило ему стать одним из наиболее высокотехнологичных российских финансовых институтов федерального масштаба. В частности, благодаря внедрению мощного пакета управления сетью «HP Open View» была значительно повышена управляемость сети, объединяющей компьютеры банковских офисов московского региона и части региональных филиалов. Большинство отделений ИМПЭКСБАНКа связаны между собой в локальную сеть с использованием оптоволоконных линий передачи данных. Это значительно упрощает взаимодействие подразделений банка и ускоряет выполнение клиентских поручений. Естественно, повышенная пропускная способность каналов связи создает дополнительные возможности и для использования Интернет-Технологий. ИМПЭКСБАНК отрабатывает различные элементыЭлектронной и мобильной коммерции в сфере банковских услуг, а менно: Интернет-Банкинга (удалённого банкинга), Мобильного Банкинга, создает базу для использования их информационных и транзакционных возможностей в интересах своих клиентов.
Развиваясь, ИМПЭКСБАНК продолжает успешно использовать банковскую систему автоматизации АБС4, построенную на основе адаптированной к российским условиям западной системы автоматизации SYMBOLS компании System Access. Это облегчает переход к международной системе отчётности, который актуален для всего банковского сообщества России. В частности, в ИМПЭКСБАНКе введена в эксплуатацию новая, построенная на передовых технологиях система подготовки консолидированной финансовой и бухгалтерской отчётности.
Создается все необходимое и для обслуживания пластиковых карточек, выпускаемых ИМПЭКСБАНКом. В этой сфере, как известно, удельный вес технологической составляющей особенно велик. Чтобы осуществлять транзакции по расчётным и текущим счетам клиентов при операциях с дебетовыми пластиковыми карточками в режиме on-line, установлен модуль для взаимодействия банковского процессингового центра с системой АБС4. Это и другие новшества выводят ИМПЭКСБАНК на прочные позиции одного из лидеров в сфере безналичных расчётов.
Постоянно развивая технологическую базу, ИМПЭКСБАНК стремится всячески содействовать развитию бизнеса своих клиентов, высоко держать марку банка, владеющего всем арсеналом современных технологий. Последние годы стали еще одним важным этапом на этом пути – создавая все необходимые предпосылки для выхода на новые позиции в XXI веке.
Ориентируясь на постоянный рост корреспондентской сети, ИМПЭКСБАНК модернизировал свою аппаратно-программную базу. В частности, продолжено развитие систем удаленного обслуживания клиентов в режиме реального времени. Возможность использования любого из существующих в настоящее время электронных каналов передачи данных позволяет корреспондентам активно работать с ИМПЭКСБАНКом из любой точки мира, а применение технологий электронной подписи и шифрования, отвечающих новейшим требованиям российских и международных стандартов, обеспечивает эффективную защиту передаваемых сообщений.
В 2000 году данная система была дополнена новыми модулями. Это позволило расширить список автоматически обрабатываемых форматов межбанковских сообщений, в том числе с использованием стандарта транслитерации10 S.W.I.F.T.-RURS, сократить время прохождения платежных документов, повысить надежность и безопасность системы.
Продолжается совершенствование собственной расчётной системы, основанной на корреспондентской и филиальной сетях банка. Благодаря её эффективному функционированию ИМПЭКСБАНК вышел на качественно новый уровень расчетов не только с регионами России, но и со странами СНГ.
Развитие информационных технологий – традиционно приоритетное направление деятельности ИМПЭКСБАНКа. В 2000 году многие программные средства в связи с расширением спектра операций и услуг были усовершенствованы.
В частности, банк модернизировал систему удаленного доступа к счёту «Клиент-Банк Экспресс». В 2000 году в нее были добавлены новые полнофункциональные типы платежных документов, которые стало возможным обрабатывать в автоматизированной банковской системе и исполнять на условиях «день в день». В результате «Клиент-Банк Экспресс» позволяет осуществлять большинство операций в рублях и валюте. При этом пользователь может проводить операции одновременно по нескольким рублевым и валютным счетам.
Использование системы «Клиент-Банк Экспресс» реально оптимизирует условия работы компаний. Поэтому к концу 2000 года пользователями услуг удаленного доступа (Интернет-Банкинга) стали более 700 предприятий и организаций, состоящих на обслуживании в банке.
В 2000 году банк стал шире использовать возможности сети Интернет для повышения уровня обслуживания своих клиентов. Была произведена коренная реконструкция официального сайта ИМПЭКСБАНКа http://www.impexbank. На его базе организована on-line-система предоставления персональной финансовой информации.
Развитие ИМПЭКСБАНКа как универсального многофилиального кредитного учреждения предъявляет высокие требования к технологической поддержке проводимых им финансовых операций. Расширение масштабов деятельности банка в сочетании с необходимостью внедрения новых услуг и поддержания единых стандартов работы во всех филиалах и отделениях определило принятие следующих основных направлений развития технологической базы ИМПЭКСБАНКа в 2001 году:
развитие информационной инфраструктуры;
разработка программного обеспечения для продуктов и услуг, предлагаемых банком на рынке;
внедрение информационных технологий, позволяющих оптимизировать;
принятие управленческих решений.
В области развития информационных технологий специалисты ИМПЭКСБАНКа выполнили комплекс работ по подключению региональных филиалов банка к корпоративной банковской сети. Благодаря интеграции банковских систем филиалов в информационную сеть банка, обмен данными между центральными и региональными подразделениями происходит в режиме on-line. Получение в режиме реального времени данных об операциях, проводимых на различных рынках, дало возможность, с одной стороны, гибко управлять финансовыми ресурсами банка и рисками, с другой – обеспечило успешное внедрение в практику целого ряда уникальных услуг.
Большое внимание уделялось повышению качества работы корпоративной сети банка. В 2001 году получил развитие единый корпоративный стандарт Sun Unix Oracle, позволивший объединить в рамках одной информационной структуры программные комплексы различных производителей. Использование единого стандарта обеспечивает более стабильную работу банковской компьютерной сети и открывает перспективы для ее дальнейшего развития.
Подводя итог выше сказанному необходимо отметить следующее, что технологический потенциал банка является важным конкурентным преимуществом в его работе на финансовом рынке. Большое внимание, уделяемое ИМПЭКСБАНКом освоению современных разработок в области информатики и телекоммуникаций, сохраняет этот потенциал на высоком уровне, позволяя добиваться эффективного и слаженного функционирования всех своих подразделений, и предлагать клиентам уникальные услуги.
Активное внедрение ИМПЭКСБАНКом технологических ноу-хау обеспечивает базу для разработки новых финансовых продуктов и планомерного повышения уровня обслуживания клиентов. Наличие мощных технических ресурсов позволяет банку не только полноценно проводить любые коммерческие операции, но и осуществлять комплексные программы развития бизнеса в масштабах всей страны.
4. Нововведения в сфере телекоммуникационных банковских технологий
При всех преимуществах систем безналичных электронных платежей, будь то электронные межбанковские расчеты, электронные платёжные документы в системах Клиент-Банк или оплата товаров и услуг частными лицами по дебетовым или кредитным карточкам, а последние являются основным видом оплаты товаров и услуг в западноевропейских странах и США, при всем при этом по данным экономистов наличные деньги и в этих странах отнюдь не исключены из оборота, а наоборот, составляют гораздо больший процент от общей денежной массы, чем в России (доходящий до 40%). В чем же главные преимущества наличных расчётов, которые позволяют им благополучно сосуществовать со всеми новшествами электронных платежных систем и даже не сильно терять свои позиции?
Это оперативность, большая надежность и, главное, анонимность11.
И тут возникает вполне естественный вопрос: «А нельзя ли соединить все преимущества систем электронных расчетов с основным преимуществом наличных - анонимностью?» И оказывается что можно.
Впервые идея так называемых «электронных денег» или «электронной наличности» (E-Cash) была предложена американским специалистом по теории сложности Дэвидом Чоумом ещё в конце 70-х годов на волне эйфории вокруг первых систем цифровой подписи и цифровых конвертов на основе преобразований с двумя ключами (паролями): «открытым» или общедоступным и «закрытым» или индивидуальным.
Оказалось, что на тех же принципах можно добиться также и анонимности проводимых операций, сохраняя при этом возможность доказательства их правильности в последующем.
Как и в обычных системах цифровой подписи, в системе электронных денег используются ключи двух видов: индивидуальные ключи используются для подтверждения стоимости купюр, а общедоступные – для проверки их подлинности при проведении платежей.
Суть идеи Дэвида Чоума состояла в так называемой системе «слепой» цифровой подписи, когда подписывающий информацию видит её лишь в части ему необходимой, но своей цифровой подписью заверяет подлинность всей информации: эмитент видит достоинство купюр, но не знает их серийных номеров, которые знает только их владелец12.
При этом математически точно доказывается, что такой «слепой» подписью гарантируется подлинность всего содержимого купюры с той же надежностью, что и обычной цифровой подписью, которая стала за последние годы одним из самых популярных средств подтверждения подлинности электронных документов.
Систем слепой подписи за прошедшие несколько лет было изобретено немного. На сегодняшний день существует три глобальных системы использования цифровых наличных – это Mondex, VISA Cash, DigiCash и CAFE.
Mondex – это самая многообещающая электронная платежная система. Собственно Mondex – это смарт-карта. Mondex – это разновидность цифровых наличных, то есть дебетовая система, при этом она гораздо более безопасна чем другие системы, хотя бы уже потому, что деньги, то есть соответствующие числа, хранятся не на диске, а в карте, откуда их скопировать невозможно. А раз так, то и не требуется авторизация со стороны различных процессинговых центров, что в свою очередь имеет два важных следствия: операции проводятся непосредственно между двумя участниками, и стоимость транзакции стремится к нулю, а во-вторых, система абсолютно анонимна. Т.е. это настоящие наличные деньги, только в электронной (цифровой) форме. Так, если карта Mondex потеряна, то потеряны и деньги хранящиеся в ней. Однако, никто, кроме хозяина, не сможет ими воспользоваться, так что воровать их не имеет смысла, а вот отнести и отдать в банк за небольшое вознаграждение нашедшему такую карту есть резон. Банк же возвратит ее владельцу. Так что для честных людей такие наличные даже лучше их бумажного эквивалента. Система Mondex имеет только один орган, осуществляющий эмиссию (выдачу) электронных денег в валюте страны и являющийся организационным центром. Потребители, являющиеся владельцами карт Mondex, загружают электронные суммы на свои карты через банковские линии связи или по телефону Mondex. Затем эти суммы могут быть использованы как наличные деньги при осуществлении покупок. Используя «бумажник», который напоминает карманный калькулятор, клиенты могут осуществлять обмен электронными деньгами между собой. Таким образом, после того, как электронная сумма была получена от банка, все передвижения денег становятся известны одному пользователю. Никто другой не имеет возможности их отследить. Кроме того, электронная сумма может быть снята со счёта, положена на счёт или отправлена отдаленному адресату по частному или общественному телефону, подключенному к системе Mondex, через обычную телефонную сеть. Все что сдерживает сейчас Mondex, купленной недавно компанией MasterCard, и другие похожие проекты цифровых наличных, базирующихся на смарт-картах. Следует обратить на другие явные преимущества Mondex перед другими платежными системами, которые быстро позволят ей стать самым популярным платежным средством для расчетов примерно до $50. Низкая стоимость – Mondex не требует никакой оплаты за транзакции, поэтому Mondex выгоднее использовать чем существующие кредитный карты, за пользованием которыми банки удерживают от 2% до