Страхование государственных служащих
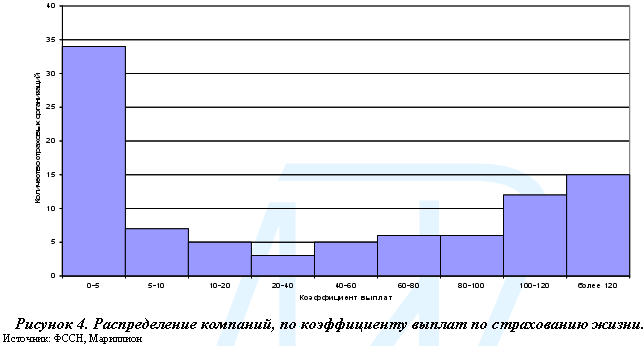
Основные рыночные компании, а также большинство компаний со стратегическим участием иностранных инвесторов, находятся в первых трех группах до предельного значения коэффициента выплат в 20%.
По итогам 1 квартала 2008 года темп роста общего страхования незначительно увеличился с 111,8% годом ранее до 118,1%. Наибольший рост сохраняется в страховании имущества (121% в 1 квартале 2008 года). Личное страхование растет со среднерыночным темпом 118,6%. Страхование ответственности, напротив, сократилось на 3,4%. Данная тенденция отражает усиление контроля со стороны страхового надзора в этом сегменте рынка, так как доля схем в страховании ответственности на российском рынке по-прежнему высока.
В первом квартале 2008 года концентрация в отрасли общего страхования (кроме ОМС) среди лидирующей десятки несколько сократилась по сравнению с аналогичным периодом прошлого года. Так, на долю трех лидеров рынка приходится немного больше 20% против 22% в 1 квартале прошлого года. Состав тройки лидеров также изменился. По итогам первого квартала 2008 года в нее вошли «СОГАЗ» (1 квартале 2007 года – второе место), «Ингосстрах» (1 квартале 2007 года - четвертое место), «ВСК» (1 квартале 2007 года - пятое место). Одновременно с этим, концентрация по рынку в целом возросла. Так, 80% премий в 1 квартале 2008 года собрала 51 компания против 64 годом ранее.
Проанализировав современные тенденции развития российского страхового рынка можно сделать следующие выводы:
В первом квартале 2008 года страховой рынок продолжил активное развитие. Среди тенденций прошлого квартала, можно выделить следующие основные:
дальнейшее сокращение числа страховых компаний; активные действия надзора по борьбе с недобросовестными страховщиками;
структуризация рынка в связи с отраслевой специализацией;
укрупнение компаний; сохранение высокой активности по сделкам M&A; активное формирование и реструктуризация страховых и финансовых групп;
постепенное развитие классического страхования жизни на фоне очищения рынка страхования жизни; рост убыточности в отдельных секторах общего страхования.
По итогам 1 квартала 2008 года число страховых организаций продолжает сокращаться. На 31 марта их зарегистрировано в Государственном реестре 842.
Динамика основных показателей страхования жизни свидетельствует о стабильном процессе улучшения в данном секторе страхового рынка.
ГЛАВА 3. ОСНОВНЫЕ ВЫВОДЫ И РЕКАМЕНДАЦИИ ПО СОВЕРШЕНСТВОВАНИЮ СИСТЕМЫ СТРАХОВАНИЯ ГОСУДАРСТВЕННЫХ СЛУЖАЩИХ В РОССИИ
Современный российский страховой рынок функционирует в крайне непростых условиях. На протяжении ряда последних лет и без того крайне незначительная доля реального страхования в ВВП неуклонно снижалась, что являлось индикатором невостребованности обществом и нежизнеспособности сложившейся в стране модели страховых отношений.
Сегодня трудности развития отечественного страхования многократно усилены экономическим кризисом. В настоящее время стоит задуматься не столько о развитии, сколько о выживании страхового бизнеса.
Кризис, с одной стороны, усугубляет итак достаточно плачевную ситуацию с возможностью получения инвестиционных доходов российскими страховщиками, а, с другой, - серьезно подрывает существующий платежеспособный спрос, являющийся главным источником существования страхового бизнеса и страхования в целом. Это воздействие на спрос характеризуется существенным сокращением доступа к кредитным средствам и возникновением проблемы неплатежей вследствие увеличения общей неопределенности в отношении состояния контрагентов. В итоге не торопятся расставаться с деньгами и пока еще платежеспособные клиенты. Из-за падения покупательской активности могут увеличиться складские запасы производителей товаров потребления, что будет способствовать росту страхового мошенничества.
В свою очередь, в условиях сокращения сборов страховых премий выживание страховщиков возможно только в результате экономии на издержках. Первым шагом к обеспечению этой экономии явилось прошедшее по большинству компаний сокращение штата сотрудников. Поскольку серьезного увеличения производительности труда в краткосрочной перспективе от оставшихся сотрудников ожидать не стоит, то следующим шагом, скорее всего, будет сокращение выплат.
Последнее, в свою очередь, как известно из проводившихся ВЦИОМом социологических опросов, также способствует росту страхового мошенничества. 96% клиентов предпочитают не жаловаться на плохое обслуживание ни в рамках самой страховой компании, ни в рамках судебных разбирательств. При этом каждый недовольный страхователь передает негативную информацию о компании не менее 12 знакомым. В результате, еще до кризиса 44% россиян не считало преступлением обман страховой компании, считая это «возмездием» за обман со стороны страховщика. Ухудшение благосостояния страхователей вкупе с экономией на выплатах страховщиком способны серьезно увеличить эту цифру в ближайшей перспективе.
Исследования и опыт показывают, что многие представители корпоративного сектора российской экономики рассматривают страхование не как механизм защиты от рисков, а либо как «налог», размер которого надо любым способом «сократить», либо как инструмент обновления устаревших основных фондов, когда страхуют изношенное оборудование в надежде заменить его на новое за деньги страховщика при наступлении страхового случая.
Такое отношение страхователей к страховым компаниям обусловлено спецификой существующих источников формирования ими спроса на страховую услугу. Наиболее значимыми источниками на протяжении значительного времени являлись обязательное страхование, страхование, являющееся условием кредитования и активное использование страховщиками административного ресурса.
При этом исследование НАФИ, проведенное по итогам 2008 года, выявило, что 83% страхователей – физических лиц пользуется только обязательным медицинским страхованием, а еще треть респондентов покупает полисы ОСАГО. Локомотивом роста рынка розничного страхования стало низкорентабельное и даже убыточное страхование автокаско, которые было непосредственно связано с развитием потребительского кредитования в России. В то же время, понятно, что в условиях кризиса, прекращения кредитной «накачки» экономики и падения доходов домашних хозяйств, перспективы дальнейшего развития розничного страхования должны быть также основательно скорректированы в сторону снижения.
Таким образом, при сохранении сложившихся тенденций, вследствие нарастания взаимного оппортунизма и недоверия сторон страховых отношений, добровольное страхование в обозримом будущем сохранится лишь в «кэптивно-вмененной», фактически принудительной форме.
Перспективы развития различных видов обязательного страхования также остаются туманными. Опыт реализации ОСАГО показывает, что они будут осуществляться без должного учета интересов страхователей. Так, в очередной раз переносятся сроки вступления в силу поправок о прямом урегулировании и упрощенной процедуре оформления ДТП. Внесенные не так давно изменения о возмещении УТС и износа в ОСАГО приводят закон в соответствие с реальностью, и это «всего лишь» спустя 4 года с введения этого вида страхования. Многочисленные проблемы по-прежнему не решены, о чем свидетельствует, в частности, устойчивый рост жалоб страхователей по ОСАГО в ФССН. Широкое распространение этого не вызывающего доверия у потребителей вида страхования способствует росту недоверия к страхованию вообще и к страховому бизнесу в частности.
Представляется, что в сложившихся условиях такая модель развития страховых отношений, сочетающая лишь обязательное и вмененное страхование, имеет объективные границы. Ее дальнейшая реализация будет приводить к все большему росту недоверия потребителей, что будет неизбежно способствовать «отторжению» от страховщиков все большего количества благонадежных страхователей, усиливать стремление к мошенничеству и увеличивать убыточность страховых операций в условиях снижения притока премий. Могут также участиться случаи краж бланков полисов из офисов страховых компаний с целью их дальнейшей реализации для выполнения формальных требований контролирующих органов.
Падение платежеспособного спроса и необходимость снижения издержек должны привести страховщиков к пониманию необходимости изменения подходов к формированию качества и процессу реализации страховых услуг. Страхователь должен изменить свое отношение к страхованию в пользу понимания необходимости его использования в качестве эффективного инструмента борьбы с рисками и оптимизации за счет этого своих издержек. Но это требует от страховщика, часто концентрирующего свое внимание на моменте продажи и игнорирующего дальнейшее профессиональное обслуживание своих клиентов, кропотливой работы и отказа от ожидания «моментальных» результатов.
Кризис требует от страховщиков большей эффективности при меньших затратах, что достижимо в современных условиях лишь при одном условии – лояльности клиента. А эта лояльность, в свою очередь, достигается при возможности конструктивного диалога со страховщиком на всех этапах подготовки, заключения и реализации договора страхования, включая, конечно, и урегулирование убытков.
Проанализировав российский рынок страховых услуг, а так же систему страхования государственных служащих в России и за рубежомпредлогаем реализацию ряда мероприятий по совершенствованию системы страхования государственных служащих в России.
Мероприятия по предупреждению несчастных случаев при страховании государственных служащих:
- разработка новых средств и приспособлений, обеспечивающих безопасные условия труда;
- обеспечение всех монтируемых объектов проектами производства работ или технологическими записками с освещением в них вопросов техники безопасности и осуществления строгого контроля за выполнением требований охраны труда;
- обеспечение строгого контроля за техническим состоянием и исправностью всех механизмов, приспособлений и инструментов, используемых при выполнении монтажных работ;
- своевременное проведение периодических испытаний всех находящихся в эксплуатации механизмов и оборудования;
- проверка, окраска и испытание грузозахватных приспособлений, тары, механизмов и станочного оборудования;
- инструментальная проверка контуров заземления электроустановок;
- анализ случаев травматизма прошедшего года с целью исключения их повторения в будущем;
- обеспечение должностными инструкциями инженерно-технических работников, ответственных за безопасное производство погрузочно-разгрузочных работ, а также стропальщиков, выполняющих эти работы.
Спецодежда и спецобувь, выдаваемые рабочим, должны отвечать требованиям ГОСТов и техническим условиям, быть исправными и соответствовать росту рабочего. Спецодежда не должна стеснять движений работающего, быть легкой и удобной в носке, а также гигиеничной. Сроки носки спецодежды устанавливаются со дня фактической выдачи ее рабочим. Если спецодежда пришла в негодность до истечения срока носки по причинам, не зависящим от рабочего, администрация обязана заменить или отремонтировать спецодежду на основании акта, составленного администрацией с участием представителя профорганизации. Администрация имеет право продлить срок носки спецодежды, если по истечении установленного срока носки она оказалась пригодной к дальнейшему использованию.
Для рабочих предприятий и строек законодательством установлен ряд льгот и компенсаций, направленных на улучшение условий труда и профилактику профессиональных заболеваний, а именно:
- дополнительный отпуск
- сокращенный рабочий день
- дополнительные перерывы
- выдача молока
- лечебно-профилактическое питание
- повышение тарифных ставок (окладов)
- снижение пенсионного возраста
- обеспечение специального питьевого режима и др.
Размер ущерба нетрудоспособным лицам
Размер ущерба нетрудоспособным лицам при потере кормильца определяется из расчета среднемесячного заработка кормильца, за вычетом доли самого погибшего и суммы пенсии, назначенной каждому нетрудоспособному. Если установлена смешанная ответственность за несчастный случай, то размер возмещения уменьшается на сумму, соответствующую степени вины пострадавшего.
Заявление о возмещении ущерба подается руководителю. К заявлению должны быть приложены следующие документы: заключение врачебно-трудовой экспертной комиссии (ВТЭК) о степени утраты трудоспособности в процентах; копия пенсионного удостоверения или другой документ, выданный органами социального обеспечения, о размере пенсии; заключение ВТЭК о нуждаемости в дополнительных видах помощи.
Для составления перспективного плана на уровне современных требований необходимо провести тщательный анализ состояния производственного травматизма по годам, периодам года, по видам работ, возрастным группам рабочих и другим факторам. В первую очередь должны учитываться требования, предусматриваемые планами научной организации труда (НОТ).
На основании перспективного плана улучшения условий труда, поступивших предложений от коллектива рабочих, инженеров и служащих, а также данных обследований и анализа производственного травматизма инженер по технике безопасности совместно с комиссией охраны труда постройкома (завкома) составляет проект годового плана, который подписывается инженером по технике безопасности, рассматривается на заседании профсоюзной организации и утверждается главным инженером.
ЗАКЛЮЧЕНИЕ
Гарантированное государственным служащим обязательное государственное социальное страхование на случай заболевания или потери трудоспособности регламентируется ст. ст. 236 - 241, 243 ТК и Положением о порядке обеспечения пособиями по государственному социальному страхованию, утвержденным Президиумом от 12 ноября 2004 г., с последующими изменениями и дополнениями.
При заболевании,
трудовом или
ином увечье,
в том числе
при бытовой
травме, карантине
и протезировании,
государственному
служащему
выплачивается
пособие по
временной
нетрудоспособности.
Основание
выплаты - больничный
лист (листок
нетрудоспособности),
выданный в
соответствии
с правилами,
установленными
Инструкцией
о порядке выдачи
документов,
удостоверяющих
временную
нетрудоспособность
граждан.
Пособие выдается с первого дня утраты трудоспособности и до ее восстановления или до определения медико-социальной экспертной комиссией группы инвалидности.
Особо федеральное законодательство регулирует социальное страхование государственных служащих, размеры обеспечения по которому строго дифференцируются в зависимости от условий наступления нетрудоспособности и трудового стажа, Таким образом, правовое регулирование труда государственных служащих во многом предопределяется правовым положением государственных служащих на административно-иерархической лестнице страны и проводится в строгом соответствии с теми требованиями, которые предъявляются мексиканской буржуазией как к отдельным работникам ее государственного аппарата, так и к деятельности этого аппарата в целом.
СПИСОК ИСПОЛЬЗУЕМОЙ ЛИТЕРАТУРЫКонституция Российской Федерации: Принята всенародным голосованием 12.12.1993 - М.: Юрид. лит., 1993.
Охотский Е.В. Правовой статус государственного служащего Российской Федерации // Государство и право. 2003. № 9.
Атаманчук Г.В. Сущность государственной службы. М., 2002. С. 177.
Сборник законодательства Российской Федерации. 1995. № 31. Ст. 2990.
Иванов С.А., Иванкина Т.В., Куренной А.М. и др. Правовое регулирование отношений в сфере госслужбы // ЭЖ-юрист. 2004. № 6.
Малько А.В. Стимулы и ограничения в праве. М., 2003. С. 110.
Сборник законодательства Российской Федерации. 2008. № 22. Ст. 2063.
Шаманаева И.И. Вопросы соотношения российского законодательства о социальной защите государственных служащих с международными актами о правах человека // Правовое регулирование труда государственных служащих в России и Франции. Екатеринбург, 2006. С. 107-108.
Сборник законодательства Российской Федерации. 1995. № 17. Ст. 1455.
Бельский К.С. Феноменология административного права. Смоленск, 2003. С. 26.
Государственная служба / Отв. ред. А.В.Оболонский. М., 2007. С. 209.
Любовный В. Я., Ром В. Я. Новые территориальные формы интеграции науки и производства. // Российские реформы: социальные аспекты. – М.: ЭКО. – 2003. – 320 с.
Отчет мэра муниципального образования «город Свирск» о работе администрации за I полугодие 2006 г.
Попов В. Г. Специфика социального развития и управления ЗАТО. / В. Г. Попов, К. И. Зубков, В. М. Копылов. // ЧиновникЪ. – 2006. – № 41 С. 34-39
Савицкая Г. В. Анализ хозяйственной деятельности предприятия: Учебник для техникумов. – М.: ИНФРА-М, 2005. – 315 с.
Савицкая Г. В. Методика комплексного анализа хозяйственной деятельности. – М.: ИНФРА-М, 2007. – 384 с.
Справка МЛУ «Больница города Свирска» от 03.04.2006 г.
Стоянова Е. Д. Финансовый менеджмент. – М.: Перспектива, 2002. – 235 с.
Тургель И. Д. Моноспециализированный город: теория и практика стратегического управления социально-экономическим развитием. – Екатеринбург: Изд-во УрГГГА, 2001. – 259 с.
23