Анализ прибыли и рентабельности банка
Одной из причин низкой фондорентабельности банка могут быть основные фонды, которые недостаточно эффективно используются банком. Реализовав лишние фонды, банк может увеличить свои резервы и использовать их для проведения прибыльных активных операций и отказаться от привлечения новых ресурсов на рынке, уменьшив тем же свои расходы.
Фондорентабельность украинских банков за 2001 г. (фонды состоянием на 1 января в 2002 г.) была такой:
10 наибольших банков - +9,0 %;
банки с капиталом сверх - 10 млн. евро - +36,3 %;
банки с капиталом 3-10 млн. евро - +25,0 %;
банки с капиталом до 3 млн. евро - +12,8 %;
банковская система в целом - +15,7 % и сравнительно с 1999 г. снизилась на 4,4 процентного пункта.
Тенденции рентабельности рабочих активов банков очень похожи на тенденции рентабельности общих активов и фондорентабельности.
Показатель рентабельности (прибыльности) капитала банка является индикативным. Его увеличение не может происходить за счет уменьшения капитала. При этом банки с большим объемом капитала могут иметь меньшие значения данного показателя, чем банки с малым капиталом. Если банк использует свою прибыль на накопление, увеличивая своего капитала, то показатель рентабельности его капитала может иметь тенденцию к уменьшению. Накопленная прибыль учитывается в разделе капитала банка "результат прошлых лет". Кроме этого, из прибыли осуществляются отчисления в резервный фонд.
Прибыльность капитала - это удельный вес прибыли (позитивного результата деятельности проходящего года) в капитале банка. Прибыльность капитала украинских банков в 2001 г. была такой:
10 наибольших банков - + 6,4 %;
банки с капиталом свыше 10 млн. евро - +10,1 %;
банки с капиталом 3-10 млн. евро - +7,2 %;
банки с капиталом до 3 млн. евро - +3,2 %;
банковская система в целом - +6,9 %. Это на 1,9 процентного пункта ниже показателя в 1999 г.
Наиболее важный показатель для владельцев банка - прибыльность уставного капитала, который является основой для расчетов нормы доходов и их части в уставном капитале банка (дивидендов на акцию для акционерных обществ). Значительный объем уставного капитала хотя и создает предпосылки для его развития и поддержки достаточного уровня ликвидности, однако уменьшает норму доходности на взносы его владельцев.
Прибыльность уставного капитала украинских банков в 2001 г. была такой:
10 наибольших банков - +17,0 %;
банки с капиталом свыше 10 млн. евро - +14,3 %;
банки с капиталом 3-10 млн. евро - +10,5 %;
банки с капиталом до 3 млн. евро - +4,1 %;
банковская система в целом - +11,6 %, что на 5,3 процентного пункта ниже уровня в 1999 г.
1.7 Анализ прибыльности отдельных банковских продуктов
Анализ прибылей в разрезе отдельных банковских продуктов, отдельных клиентов и рынков дает возможность руководству банка правильно сформировать стратегию развития и сконцентрировать ресурсы на прибыльных направлениях деятельности.
Наиболее методологически сложной частью анализа прибылей банковских продуктов является определение их себестоимости. Если современный учет в банках дает возможность рассчитать доходы и прямые расходы, связанные с банковскими продуктами, то непрямые расходы, прежде всего общеадминистративные, что приходятся на отдельные банковские продукты, определить достаточно сложно. Лишь после их расчета (чаще всего они распределяются пропорционально удельному весу прямых расходов на продукт в общей сумме прямых расходов банка или доходов в общей сумме доходов) можно рассчитать прибыль (или убыток) от конкретного банковского продукта.
Планируя объемы прибылей от внедрения новых услуг, необходимо обсчитать плановые доходы и расходы на данный банковский продукт. При этом капитальные расходы переносятся на себестоимость частями, согласно нормам амортизации, а текущие расходы будут состоять из прямых и непрямых
Пп = Дп - (НА · К + Вп)
где Пп - плановая прибыль от новой услуги;
Дп - плановый доход от услуги;
НА - норма амортизации капитальных вложений на данную услугу;
К - капитальные вложения на данную услугу;
Вп - плановые текущие расходы на данную услугу.
Срок окупаемости продукта (точка безубыточности) определяется формулой:
Т = Пп / К
где Т - срок окупаемости проекта внедрения нового банковского продукта;
К - капитальные вложения.
При этом следует учесть дополнительный эффект, который может появиться при предоставлении других услуг, : дополнительные доходы от кроссовой "продажи" других услуг, уменьшения расходов на другие услуги (например, банкоматы уменьшают потребности банку в машинах для пересчета банкнот).
С точки зрения прибыльности банк подразделяет свои продукты на три основных группы:
"звездные", то есть перспективные. К таким продуктам большинство банков относят пластиковые технологии;
"прибыли" - те, которые приносят значительные текущие прибыли (например, кредитные операции, осуществления расчетов клиентов);
"убытка" - те, которые дают текущие убытки, или могут быть убыточными в ближайшее время. В отдельных случаях банк может иметь убытки на отдельных продуктах, если они удерживают важную клиентуру и дают возможность "продаже" кросса других, прибыльных, продуктов.
Анализ прибыльности обслуживания клиентов дает возможность определить ее по особенно важным для банка клиентам, подобрать для них необходимые и в то же время прибыльные для банка продукты. Если все клиенты приносят для банка приблизительно одинаковую прибыль, то банку следует развивать стратегию "массового" их обслуживания. Если большую массу прибылей дают отдельные клиенты, то необходимо развивать индивидуальные подходы к их обслуживанию.
Прибыль от обслуживания клиента рассчитывается по той же схеме, что и от предоставления банковского продукта. Специфика расчета заключается в том, что в состав доходов от обслуживания клиента следует включить дополнительные чистые доходы, которые рассчитываются как разница между доходом, который может получить банк от использования ресурсов, созданных клиентом, и оплаченных ему процентов за пользование остатками его средств:
Дчд = Вк · Из - Вс
где Дчд - дополнительный чистый доход от пользования остатками средств на счетах клиента;
Вк - средняя процентная ставка по активным операциям в валюте (валютах), в которой клиент держит средства (проценты / 100);
Из - среднесуточный остаток средств на счете(ах) клиента в соответствующей валюте, грн;
Вс - оплачены клиенту проценты за пользование его средствами за соответствующий период, грн.
С целью анализа состояния прибыльности обслуживания клиентов формируется матрица прибылей "продукты-клиенты".
С помощью такой матрицы можно определить, какие продукты имеют наибольший спрос среди соответствующих клиентов.
Анализ прибылей, полученных банком в разных регионах (например, в областях Украины), особенно актуален для банков с разветвленной сетью филиалов или для банков, которые развивают стратегии овладения новых регионов. Для проведения такого анализа строится матрица "продукт-регион", которая может содержать данные по отделениям банка и клиентам, сгруппированным по отраслям в рамках региона.
прибыль рентабельность банк доход
ВЫВОД К РАЗДЕЛУ 1
Таким образом, для управления процессами денежного обращения, кредитования и банковских расчетов в экономике необходимо располагать оперативной и достоверной информацией о состоянии и движении денежных средств по счетам банковских организаций. Разносторонняя, достоверная, оперативно получаемая и обрабатываемая информация, объективно отражающая экономический климат в стране, обстановку в регионах и различных сферах экономической деятельности, налоговую и таможенную политику государства, конъюнктуру цен, спроса и предложения на финансовых рынках, необходима для принятия управленческих решений как на государственном уровне, так и для успешной коммерческой деятельности в различных секторах экономики, в том числе и банковском секторе.
Значимость разносторонней информации для успешной и эффективной деятельности как банковской системы в целом, так и для отдельных банков трудно переоценить. Это обусловлено многообразием их связей с клиентами и акционерами, партнерами и конкурентами, Центральным банком и органами власти, населением, средствами массовой информации.
Особую актуальность приобретает анализ информации при принятии стратегически важных решений в настоящее время, когда украинские банки поставлены в центр чрезвычайных обстоятельств, вызванных действием множества противоречивых, труднопрогнозируемых кризисных процессов в экономике, политике, общественной жизни. Эффект обоснованного экономического решения определяется правильностью оценки и сопоставления собственных возможностей с потребностями и условиями рынка. Это относится к деятельности коммерческих банков, возможно, даже в большей степени, чем к другим сферам бизнеса, так как ошибочная оценка и неверно принятое решение может привести к ликвидации банка или нанести серьезный материальный ущерб клиентам, в том числе и гражданам.
В условиях продолжающейся рыночной нестабильности и кризиса в банках проблема выявления их надежности становится особенно актуальна, необходимо правильно оценить положение того или иного банка, сделать банковскую систему более «прозрачной» и предсказуемой. Помимо того, что результаты проводимого анализа позволяют предостеречь потребителей банковских услуг от проблемных банков, сами кредитные учреждения нуждаются в объективной и надежной системе оценки текущего и, возможно перспективного положения, так как, эффективность управления коммерческим банком определяет возможность осуществлять свою деятельность умело и в полном соответствии с нуждами и экономическими целями государства, чего невозможно добиться, не имея оперативной информации.
РАЗДЕЛ 2 КОМПЛЕКСНЫЙ АНАЛИЗ БАНКОВСКОЙ ДЕЯТЕЛЬНОСТИ И ОЦЕНКА ЕГО ФИНАНСОВОГО СОСТОЯНИЯ (практическая часть)
Целью выполнения практической части является закрепление теоретических знаний по всему курсу и практических навыков расчетов показателей финансового состояния банка, его платежеспособности, кредитоспособности, ознакомление с отчетностью банка с целью анализа и разработки мероприятий по улучшению работы банка.
Определить финансовое состояние банка студент может на основе данных баланса и отчета о прибыли и убытках.
2.1 Анализ формирования банковских ресурсов
Для проведения активных операций банк формирует банковские ресурсы (совокупность собственных и привлеченных средств). От количественной и особенно качественной структуры зависят качественные показатели эффективности его деятельности.
Количественная сторона по-разному влияет на финансовую устойчивость и прибыльность банка:
увеличение собственных средств способствует повышению прибыльности банка (поскольку этот вид банковских ресурсов является "бесплатным") и улучшению его экономических показателей, достаточности капитала;
увеличение привлеченных средств, как правило, ухудшает экономические показатели банка, поскольку они являются платными для банка, и определяет его расходную часть.
Проведём анализ формирования банковских ресурсов. Результаты заносим в таблицу 2.1
Таблица 2.1 Структура банковских ресурсов
| Показатель | 2008 г. | 2009 г. | Изменения | |||
| тыс. грн | % | тыс. грн | % | тыс. грн | % | |
| Собственные | 1023508 | 11,65 | 851811 | 12,17 | -171697 | -16,78 |
| Привлечённые | 7764051 | 88,35 | 6145223 | 87,83 | -1618828 | -20,85 |
| ВСЕГО | 8787559 | 100,00 | 6997034 | 100,00 | -1790525 | -20,38 |
Таким образом, из результатов таблицы видно, что доля собственных средств банка в общем объёме пассивов в 2008г. и 2009г. была соответственно 11,65% и 12,17%, а доля привлечённых средств – 88,35% и 87,83%. Такая структура банковских ресурсов соответствует мировой практике. Что касается изменений, то общий объём ресурсов банка снизился более чем на 20%, что произошло вследствие снижения объёмов собственных средств на 16,78% и снижения объёмов привлечённых средств на 20,85%
Используя данные таблицы 2.1, определим реальное увеличение банковских ресурсов, т.е. с учётом уровня инфляции. Индекс инфляции в 2009 году составил 112,3%. Приведем значения составляющих банковских ресурсов в 2009 г. к сопоставимому виду для определения реального увеличения ресурсов (табл. 2.2)
Таблица 2.2
Номинальное и реальное увеличение банковских ресурсов за 2009г.
| Показатель | 2008 г., тыс. грн. | 2009 г., тыс. грн | 2009 г. с учётом инфл. | Номинальное увеличение % | Реальное увеличение % |
| Собственные | 1023508 | 851811 | 844225,86 | -16,78 | -17,52 |
| Привлечённые | 7764051 | 6145223 | 6090501,5 | -20,85 | -21,56 |
| ВСЕГО | 8787559 | 6997034 | 6934727,4 | -20,38 | -21,08 |
Таким образом, с учётом инфляции, в 2009г. собственные ресурсы банка уменьшились на 17,52%, а привлечённые ресурсы снизились на 21,56%. Общий объём пассивов, с учётом инфляции, снизился на 21,08%.
Рассмотрим показатель платежеспособности банка и динамику его изменения в течение 2009г. Платежеспособность (способность банка отвечать по своим обязательствам) определяется как отношение собственных и привлеченных средств(%).
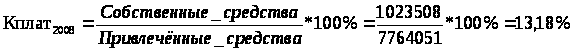
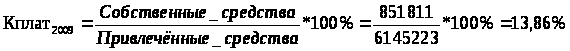
Таким образом, показатель соответствует норме (не менее 8%), а, следовательно, собственного капитала достаточно для обеспечения надежного хранения средств вкладчиков и кредиторов.
Проведём анализ структуры собственных средств банка. Результаты заносим в таблицу 2.3
Таблица 2.3 Структура собственных средств
| Показатель | 2008 г. | 2009 г. | Изменения | |||
| тыс. грн | % | тыс. грн | % | тыс. грн | % | |
| Уставный капитал | 324781 | 31,85 | 386180 | 45,01 | 61399 | 18,90 |
| Дополнительный оплаченный капитал | 348520 | 34,18 | 379884 | 44,28 | 31364 | 9,00 |
| Другие резервы | 141993 | 13,93 | 113663 | 13,25 | -28330 | -19,95 |
| Курсовые разницы | -555603 | -54,49 | -585699 | -68,27 | -30096 | 5,42 |
| Нераспределённая прибыль | 759989 | 74,53 | 563916 | 65,73 | -196073 | -25,80 |
| ВСЕГО | 1019680 | 100,00 | 857944 | 100,00 | -161736 | -15,86 |
Таким образом, в структуре собственных средств в 2008г. преобладает нераспределённая прибыль, за ней следуют курсовые разницы, дополнительный оплаченный капитал, уставный капитал и другие резервы. В 2009г. в структуре собственных средств преобладают курсовые разницы, а за ними следуют нераспределенная прибыль, уставный капитал, дополнительный оплаченный капитал и другие резервы.
Анализ динамики отобразим графически на рисунке 2.3
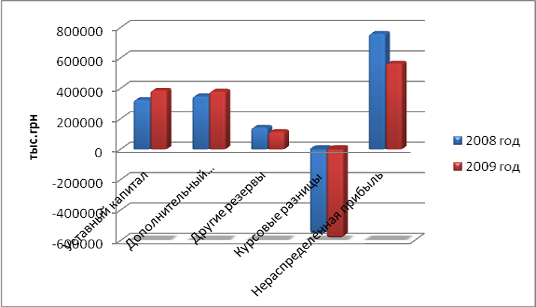
Рис.2.3 Динамика изменений в структуре собственных средств
Как видно из рисунка 2.3 в 2009г. по отношению к 2008г. увеличились такие статьи, как «уставный капитал», «дополнительный оплаченный капитал» и «курсовые разницы», но общая сумма собственных средств снизилась на 15,86% за счёт снижения таких статей, как «нераспределённая прибыль» и «другие резервы».
Преобладающую долю в общей сумме банковских ресурсов коммерческого банка занимают привлеченные средства. Поэтому следующим этапом комплексного анализа будет анализ привлеченных средств банка.
Увеличение привлечённых средств должно подкрепляться повышением уровня собственных средств, в противном случае, банк может потерять платежеспособность и обанкротиться.
Проведём анализ структуры привлеченных средств банка. Результаты заносим в таблицу 2.4.
Таблица 2.4 Структура привлеченных средств
| Показатель | 2008 г. | 2009 г. | Изменения | |||
| тыс. грн | % | тыс. грн | % | тыс. грн | % | |
| Обязательства перед НБУ | 74416 | 0,96 | -74416 | |||
| Обязательства перед кредитными учреждениями | 3945360 | 50,82 | 2437638 | 39,67 | -1507722 | -38,22 |
| Обязательства перед клиентами | 3389355 | 43,65 | 3328182 | 54,16 | -61173 | -1,80 |
| Выпущенные долговые ценные бумаги | 93742 | 1,21 | 24191 | 0,39 | -69551 | -74,19 |
| Текущие обязательства по налогу на прибыль | 3148 | 0,04 | -3148 | |||
| Отсроченные обязательства по налогу на прибыль | 48069 | 0,62 | -48069 | |||
| Субординированный долг | 140729 | 1,81 | 296918 | 4,83 | 156189 | 110,99 |
| Резервы | 12932 | 0,17 | 13393 | 0,22 | 461 | 3,56 |
| Другие обязательства | 56300 | 0,73 | 44901 | 0,73 | -11399 | -20,25 |
| ВСЕГО | 7764051 | 100,00 | 6145223 | 100,00 | -1618828 | -20,85 |
Анализ динамики отобразим графически на рисунках 2.4.1 и 2.4.2
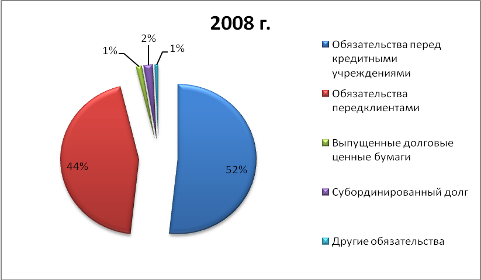
Рис.2.4.1 Структура привлечённых средств в 2008г.
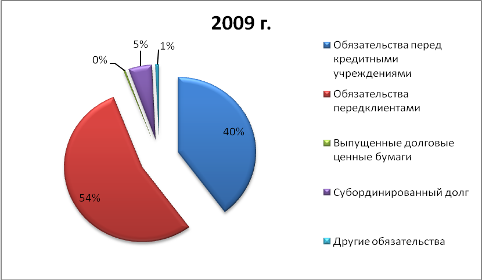
Рис.2.4.2 Структура привлечённых средств в 2009г
Таким образом, наибольшую долю в структуре привлеченных средств в 2008 г. занимали обязательства перед кредитными учреждениями (50,82%) и обязательства перед клиентами (43,65%), а 2% занимал субординированный долг. В 2009г. наибольший удельный вес в привлеченных средствах занимали обязательства перед клиентами (54,16%) и обязательства перед кредитными учреждениями (39,67%), а 5% занимал субординированный долг. Общая сумма привлеченных средств снизилась на 20,85%.
2.2 Анализ активных операций коммерческого банка
Анализ активных операций коммерческого банка проводится как с количественной, так и качественной сторон, причем в динамике.
При анализе активных операций в первую очередь обращают внимание на структуру вложенных средств банка, оценивают качество кредитного портфеля и портфеля ценных бумаг, изучают динамику их изменения на протяжении года.
Используя данные баланса банка, проанализируем динамику и структуру активов банка в отчетном и базисном периодах и их изменения. Результаты заносим в таблицу 2.5.
Таблица 2.5 Структура активов
| Показатель | 2008г | 2009г | Изменения | |||
| тыс. грн | % | тыс. грн | % | тыс. грн | % | |
| Денежные средства и их эквиваленты | 1179393 | 13,45 | 1074403 | 12,23 | -104990 | -8,90 |
| Торговые ценные бумаги | 17365 | 0,20 | 50369 | 0,57 | 33004 | 190,06 |
| Задолженность кредитных учреждений | 22706 | 0,26 | 63256 | 0,72 | 40550 | 178,59 |
| Кредиты клиентам | 6995978 | 79,81 | 5219094 | 59,39 | -1776884 | -25,40 |
| Активы на продажу | - | - | 8210 | 0,09 | 8210 | - |
| Ценные бумаги в портфеле банка на продажу | 4970 | 0,06 | 8183 | 0,09 | 3213 | 64,65 |
| Ценные бумаги в портфеле банка на погашение | 110075 | 1,26 | 122059 | 1,39 | 11984 | 10,89 |
| Инвестиционная недвижимость | - | - | 6640 | 0,08 | 6640 | - |
| Основные средства | 395842 | 4,52 | 328909 | 3,74 | -66933 | -16,91 |
| Нематериальные активы | 25294 | 0,29 | 50974 | 0,58 | 25680 | 101,53 |
| Текущие активы с налога на прибыль | - | - | 1384 | 0,02 | 1384 | - |
| Отсроченные активы с налога на прибыль | - | - | 24774 | 0,28 | 24774 | - |
| Другие активы | 35936 | 0,41 | 38779 | 0,44 | 2843 | 7,91 |
| Всего активов: | 8787559 | 100,25 | 6997034 | 79,62 | -1790525 | -20,38 |
Таким образом, оценивая проведённые расчёты и полученные результаты, можно увидеть, что в 2009г. по отношению к 2008г. объём активов сократился более чем на 20%. Это произошло вследствие снижения объёмов денежных средств (-9%), кредитов клиентам (-25%) и основных средств(-17%), несмотря на увеличение всех других активов.
Динамику структурных изменений активов банка отображаем графически на рисунках 2.5.1и 2.5.2
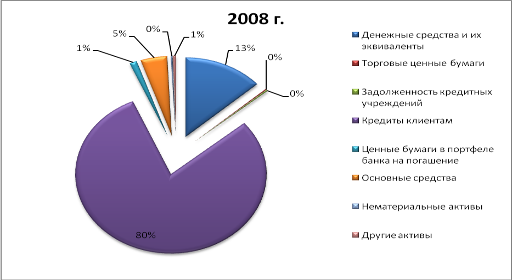
Рис.2.5.1 Структура активов на 2008г
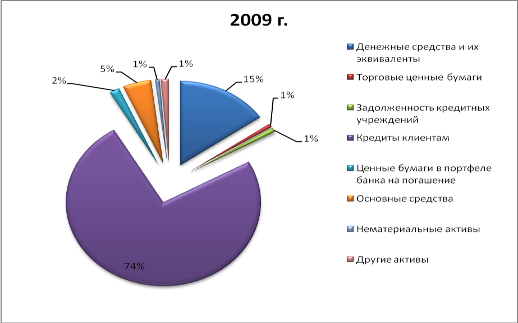
Рис.2.5.2 Структура активов на 2009г
Как видно из рисунков в 2008г. основную долю средств в активе занимают «кредиты клиентам» (79,61%), «денежные средства и их эквиваленты» (13,42%), «основные средства» (4,5%). Такая же тенденция сохранилась и в 2009г., но изменилась структура: доля «кредитов клиентам» упала до 74,59%, а доля «денежных средств и их эквивалентов» и «основных средств» увеличилась соответственно до 15,36% и 4,7%.
2.3 Анализ доходов, расходов и прибыльности коммерческого банка
При анализе доходов, расходов и прибыльности банка рассматривается отчет о доходах и расходах банка, позволяющий определить наиболее весомые по значимости статьи доходов и расходов для банка, как исходные пункты для принятия решения по более эффективному размещению банковских ресурсов.
По данным формы 2 «Отчет о прибылях и убытках коммерческого банка» проанализируем динамику доходов и расходов банка. Результаты заносим в таблицу 2.6.
Таблица 2.6 Структура доходов и расходов банка
| № | Показатели | 2008 г | 2009 г | Отклонение | |
| тыс. грн. | тыс. грн. | тыс. грн. | % | ||
| I. | Операционный доход: | 693155 | 19444 | -673711 | -97,19 |
| 1. | Чистый процентный доход: | 474951 | -126402 | -601353 | -126,61 |
| 1.1. | Процентные доходы | 1222092 | 1042600 | -179492 | -14,69 |
| 1.2. | Процентные расходы | -521585 | -472459 | 49126 | -9,42 |
| 1.3. | Резерв под уменьшение полезности кредитов | -225556 | -696543 | -470987 | 208,81 |
| 2. | Чистый комиссионный доход: | 218204 | 145846 | -72358 | -33,16 |
| 2.1. | Комиссионный доход | 251437 | 171940 | -79497 | -31,62 |
| 2.2. | Комиссионные расходы | -33233 | -26094 | 7139 | -21,48 |
| II. | Непроцентные доходы: | 111830 | 24779 | -87051 | -77,84 |
| 1. | Чистая прибыльубыток от операций с иностранной валютой | 114149 | 6617 | -107532 | -94,20 |
| 2. | Чистая прибыльубыток от операций с ценными бумагами | -16356 | 8796 | 25152 | -153,78 |
| 3. | Переоценка финансовых инструментов | -1106 | -146 | 960 | -86,80 |
| 4. | Другие доходы | 15143 | 9512 | -5631 | -37,19 |
| III | Непроцентные расходы: | -508265 | -346927 | 161338 | -31,74 |
| 1. | Расходы на персонал | -264934 | -160634 | 104300 | -39,37 |
| 2. | Износ и амортизация | -42992 | -38881 | 4111 | -9,56 |
| 3. | Другие расходы | -199266 | -145084 | 54182 | -27,19 |
| 4. | Уменьшение полезности активов и резервы | -1073 | -2328 | -1255 | 116,96 |
| IV | Прибыль до налогообложения | 296720 | -302704 | -599424 | -202,02 |
| V | Чистая прибыль/убыток банка | 218414 | -236774 | -455188 | -208,41 |
Рассмотрим доходы и раcходы банка отдельно. Результаты заносим соответственно в таблицы 2.7 и 2.8:
Таблица 2.7 Состав и структура доходов
| Показатели | 2008 г | 2009 г | Изменения | |||
| тыс. грн | % | тыс. грн | % | тыс. грн | % | |
| Процентные доходы | 1222092 | 76,25 | 1042600 | 84,12 | -179492 | -14,687 |
| Комиссионный доход | 251437 | 15,69 | 171940 | 13,87 | -79497 | -31,617 |
| Чистая прибыльубыток от операций с иностранной валютой | 114149 | 7,12 | 6617 | 0,53 | -107532 | -94,203 |
| Чистая прибыльубыток от операций с ценными бумагами | - | - | 8796 | 0,71 | - | - |
| Другие доходы | 15143 | 0,94 | 9512 | 0,77 | -5631 | -37,185 |
| Всего доходов | 1602821 | 100,00 | 1239465 | 100,00 | -363356 | -22,67 |
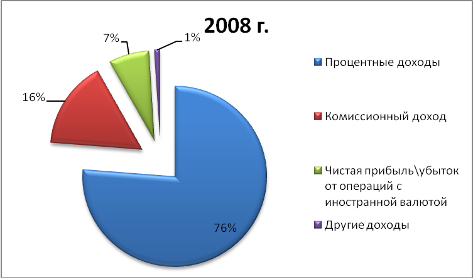
Рис.2.7.1 Состав и структура доходов в 2008г
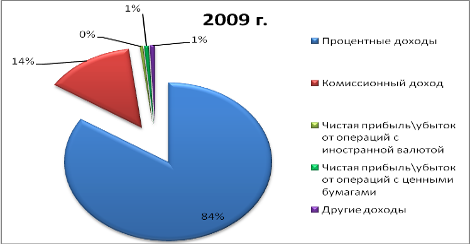
Рис.2.7.2 Состав и структура доходов в 2009г
Таким образом, наибольший удельный вес в структуре доходов в 2008г. занимают процентные доходы (76,25%), потом идут комиссионные доходы (15,69%), а после все остальные. В 2009г. также наибольший удельный вес занимали процентные доходы и комиссионные доходы, имея при этом удельный вес соответственно 84,12% и 13,87%. Общий объём доходов сократился на 22,67%.
Таблица 2.8 Состав и структура расходов
| Показатели | 2008 г | 2009 г | Изменения | |||
| тыс. грн | % | тыс. грн | % | тыс. грн | % | |
| Процентные расходы | 521585 | 39,93 | 472459 | 30,64 | -49126 | -9,42 |
| Резерв под уменьшение полезности кредитов | 225556 | 17,27 | 696543 | 45,17 | 470987 | 208,81 |
| Комиссионные расходы | 33233 | 2,54 | 26094 | 1,69 | -7139 | -21,48 |
| Чистая прибыльубыток от операций с ценными бумагами | 16356 | 1,25 | - | - | - | - |
| Переоценка финансовых инструментов | 1106 | 0,08 | 146 | 0,01 | -960 | -86,80 |
| Расходы на персонал | 264934 | 20,28 | 160634 | 10,42 | -104300 | -39,37 |
| Износ и амортизация | 42992 | 3,29 | 38881 | 2,52 | -4111 | -9,56 |
| Другие расходы | 199266 | 15,26 | 145084 | 9,41 | -54182 | -27,19 |
| Уменьшение полезности активов и резервы | 1073 | 0,08 | 2328 | 0,15 | 1255 | 116,96 |
| Всего расходов | 1306101 | 100,00 | 1542169 | 100,00 | 236068 | 18,07 |
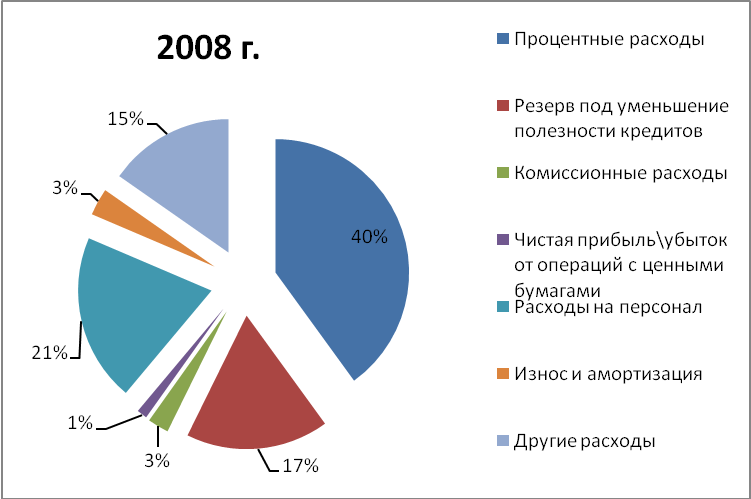
Рис.2.8.1 Состав и структура расходов в 2008г
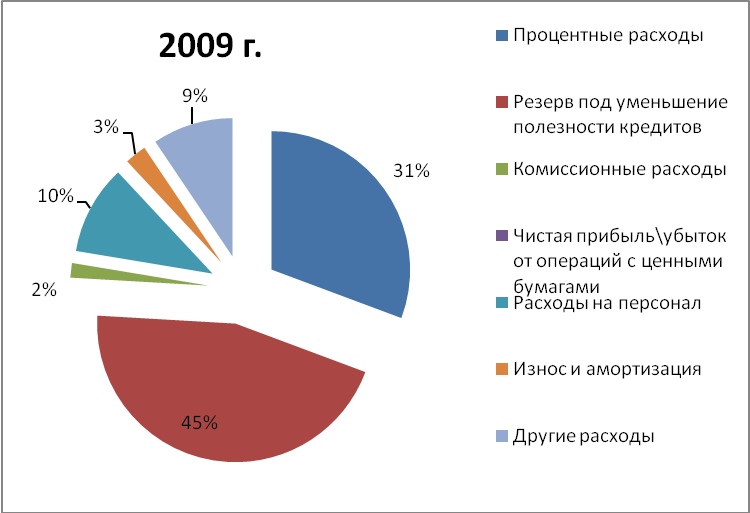
Рис.2.8.2 Состав и структура расходов в 2009г
Таким образом, в структуре расходов в 2008г. 39,93% занимают процентные расходы, 20,28% занимают расходы на персонал, 17,27% занимает резерв под уменьшение полезности кредитов, 15,26% и 22,5% занимают все остальные расходы. В 2009г. в структуре расходов преобладает резерв под уменьшение полезности кредитов (45,17%), 30,64% занимают процентные расходы, 10,42 занимают расходы на персонал и 13,78% занимают все остальные расходы. Общий объём расходов увеличился на 18,07%
Проведём качественную оценку результатов деятельности банка, используя основные показатели, характеризующие эффективность деятельности банка:
Рентабельность активов:
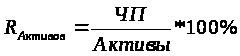
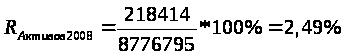
Данный показатель отражает внутреннюю политику банка. Банк эффективно использует свои ресурсы в том случае, если значение показателя не меньше 1%. В 2008 году значение показателя было 2,49%, а, следовательно, банк эффективно использовал ресурсы. В 2009 году, в связи с убытком, данный показатель не рассчитывается.
2. Рентабельность собственного капитала:
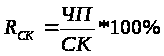
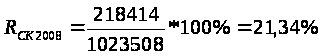
Таким образом, рентабельность собственного капитала в 2008 году составила 21,34%, что соответствует норме (не менее 8%), а в 2009 году, в связи с убытком, рентабельность собственного капитала не рассчитывается.
Рентабельность уставного капитала
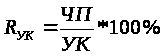
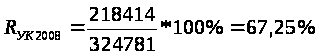
Данный показатель характеризует экономическую отдачу капитала. Банк работает эффективно, когда значение данного показателя не менее 15%. Таким образом, рентабельность уставного капитала в 2008г. составила 67,25%, что соответствует норме. В 2009 году, в связи с убытком, рентабельность уставного капитала не рассчитывается.
Чистый СПРЭД
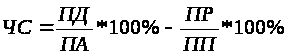
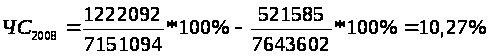
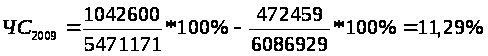
Чистый спрэд (ЧС) характеризует уровень согласованности процентной политики банка по кредитным и депозитным операциям. С его помощью определяется необходимая минимальная разница между ставками по активным и пассивным операциям. Минимальное значение показателя 0. Оптимальное значение – не менее 1,25%. Таким образом, в 2008г. чистый спрэд составил 10,27%, а в 2009г. – 11,29%, что в обоих случаях соответствует норме.
5. Чистая процентная маржа
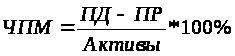
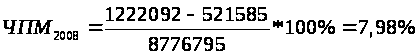
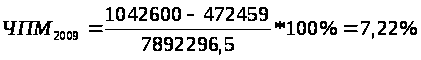
Чистая процентная маржа (ЧПМ) позволяет оценить способность банка образовывать чистый процентный доход, используя общие активы. Оптимальное значение показателя не менее 4,5%. Таким образом, данный показатель в нашем случае соответствует норме, так как в 2008г. он составил 7,97%, а в 2009г. – 7,22%.
6. Прочий операционный доход к общим активам
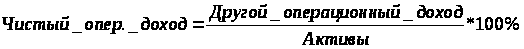
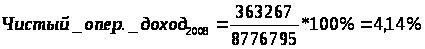
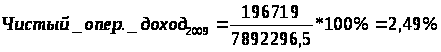
Данный показатель характеризует степень зависимости финансового состояния банка от нетрадиционных доходов. В 2008 году этот показатель составлял 4,14%, а в 2009 году – 2,49%
7. «Мёртвая точка» доходности:
«Мёртвая точка» доходности =
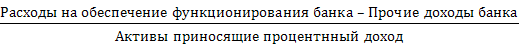 *100%
«Мёртвая
точка» доходности
2008
=
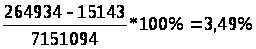
«Мёртвая
точка» доходности
2009
=
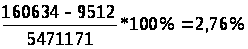
Таким образом, «мёртвая точка» доходности в 2008 году составила 3,49%, а в 2009 году – 2,76%
Полученные результаты заносим в таблицу 2.9:
Таблица 2.9 Основные показатели эффективности деятельности банка
| № | Показатель | Рекомендуемое значение, % | 2008г. % | 2009г. % | Изменения за год, % |
| 1. | Рентабельность активов | Не менее 1 | 2,49 | - | - |
| 2. | Рентабельность СК | Не менее 8 | 21,34 | - | - |
| 3. | Рентабельность УК | Не менее 15 | 67,25 | - | - |
| 4. | Чистый СПРЭД | Не менее 1,25 | 10,27 | 11,29 | +1,02 |
| 5. | Чистая процентная маржа | Не менее 4,5 | 7,98 | 7,22 | -0,76 |
| 6. | Прочий процентный доход к общим активам | 4,14 | 2,49 | -1,65 | |
| 7. | “Мёртвая точка”доходности | 3,49 | 2,76 | -0,73 |
ВЫВОД К РАЗДЕЛУ 2
В ходе выполнения практической части данной курсовой работы были закреплены теоретические знания по всему курсу и проверены практические навыки расчетов показателей финансового состояния банка, его платежеспособности, кредитоспособности, прошло ознакомление с отчетностью банка с целью анализа и разработки мероприятий по улучшению работы банка.
Определив на основе данных баланса и отчета о прибыли и убытках финансовое состояние ПАО «Райффайзен Банк Аваль» можно сказать, что в 2009 году по отношению к показателям 2008 года финансовое состояние намного ухудшилось.
К такому состоянию банка привел кризис, который начался в 2008 году. Он затронул все сферы хозяйственной деятельности, а в особенности банки. Банк просто выбрал неправильную стратегию и тактику функционирования в данных условиях, что и привело к таким плачевным результатам.
К счастью, на сегодняшний день, финансовое состояние банков улучшилось, и банки снова набирают обороты.
ЗАКЛЮЧЕНИЕ
На сегодняшний день формирование рыночной финансово-кредитной системы требует от банков повышения эффективности деятельности, конкурентоспособности банковских инструментов и услуг на основе внедрения достижений научно-технического прогресса, эффективных форм хозяйствования и управления банковской деятельностью в целом.
Ведущая роль в современных условиях отводится анализу деятельности банка, с помощью которого обуславливается стратегия и тактика его развития, уточняются планы и управленческие решения, осуществляется контроль за их выполнением, выявляются финансовые резервы, оцениваются результаты деятельности управленческого персонала, отдельных подразделений и банка в целом.
Поэтому, в данной курсовой работе были освоены основные методы анализа деятельности банка на примере ПАО «Райффайзен Банк Аваль» и сделаны выводы относительно его финансового состояния.
Список использованной литературы
банке. Закон Украины // Голос Украины, 1999г. – №112-22 июня. О Национальном
О банках и банковской деятельности. Закон Украины, 07.12.2000г. – №1211-III.
О хозяйственных обществах. Закон Украины // Баланс. – 1998г. –