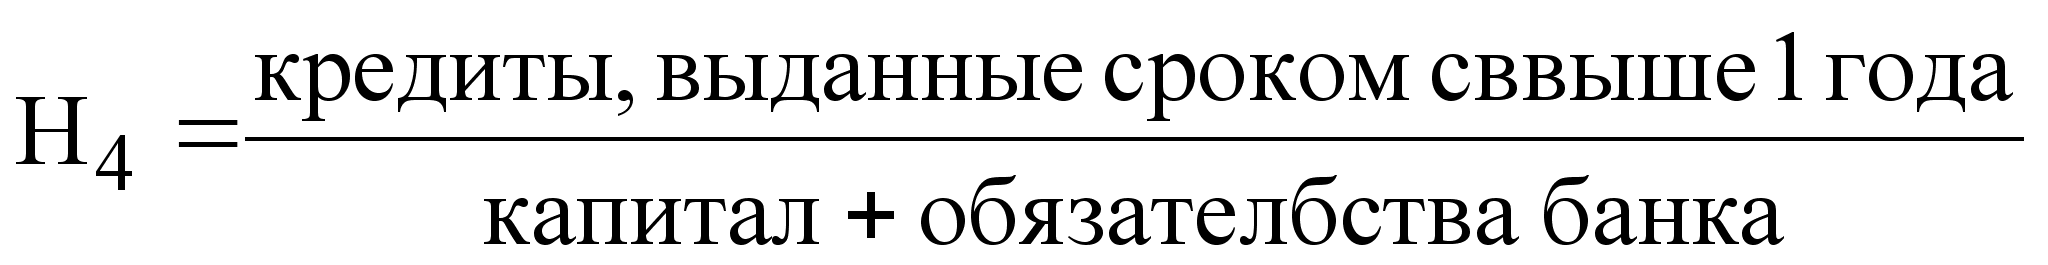Учет депозитных операций коммерческих банков
В заключение можно сказать, что каждый банк разрабатывает свою депозитную политику, определяя виды депозитов, их сроки и проценты по ним, условия проведения депозитных операций опираясь при этом на специфику своей деятельности и учитывая фактор конкуренции со стороны других банков и инфляционные процессы, протекающие в экономике.
ЗАКЛЮЧЕНИЕ.
Сегодня коммерческий банк способен предложить клиенту до 200 видов разнообразных банковских продуктов и услуг. Следует учитывать, что далеко не все банковские операции повседневно присутствуют и используются в практике конкретного банковского учреждения (например, выполнение международных расчетов или трастовые операции). Но есть определенный базовый набор, без которого банк не может существовать и нормально функционировать. Среди них не последнее место занимают привлечение и размещение временно свободных средств во вклады.
Депозиты являются важным источником ресурсов коммерческих банков. Депозитные счета могут быть самыми разнообразными и в основном их классификации могут быть положены такие критерии, как источники вкладов, их целевое назначение, степень доходности и т.д.
Структура их в банке подвижна и зависит от конъюнктуры денежного рынка. Этому источнику формирования банковских ресурсов присущи некоторые недостатки. Речь идет о значительных материальных и денежных затратах банка при привлечении средств во вклады, ограниченности свободных денежных средств в рамках отдельного региона. Кроме того, мобилизация средств во вклады, зависит в значительной степени от клиентов, а не от самого банка. И, тем не менее, конкурентная борьба межу банками на рынке кредитных ресурсов заставляет их принимать меры по развитию услуг, способствующих привлечению депозитов. Для этих целей коммерческим банкам важно разработать стратегию депозитной политики, исходя из целей и задач коммерческого банка, закрепленных в его Уставе и из необходимости сохранения банковской ликвидности.
Единственным по настоящему устойчивым источником роста кредитных ресурсов банка являются организованные сбережения населения. Среднемесячный темп прироста частных вкладов вот уже два года стабильно держится на уровне 3,6-3,7 %. Фундаментом быстрого роста вкладов населения является тенденция к увеличению его реальных доходов, которая носит устойчивый характер.
Для устойчивого развития банковской системы необходимо защитить банки от риска досрочного изъятия вкладов и создать эффективную систему гарантирования вкладов.
Укрепление депозитной базы очень важно для банков. За счет увеличения общего объема вкладов и расширения круга вкладчиков юридических лиц и физических лиц, можно улучшить организацию депозитных операций и систему стимулирования привлечения вкладов. Это можно достигнуть путем расширения депозитных счетов юридических и физических лиц до востребования, что позволит полнее удовлетворить потребности клиентов, улучшить обслуживание, повысить заинтересованность в размещении средств в банках.
В целом же можно отметить, что в нашей стране наблюдается тенденция к увеличению средств на депозитах, предназначенных для расчета с помощью пластиковых карт, растет также доля банков, увеличивающих свои ресурсы за счет привлечения средств физических лиц, а в целом наблюдается улучшение ситуации в банковской сфере.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ:
Федеральный закон № 17-ФЗ «О банках и банковской деятельности» от 03.02.96г.
План счетов бухгалтерского учета в кредитных организациях РФ от 31.10.96г.
Положение ЦБ России № 39-П «О порядке начисления процентов по организациям, связанным с привлечением и размещением денежных средств, и отражения указанных операций на счетах бухгалтерского учета» от 26.06.98г.
Правила ведения бухгалтерского учета № 1 от 18.06.97г.
И. Т. Балабанов «Банки и банковская деятельность» // С. – Петербург, Изд. «ПИТЕР», 2001г.
Л. Г. Батракова «Анализ процентной политики коммерческого банка» // М., Изд. «Логос», 2002г.
А. М. Емельянов, И. Д. Мацкуляк, Б. Е. Пеньков «Финансы, налоги и кредит» // М., РАГС, 2001г.
Е. Ф. Жуков «Банки и банковские операции» // М., Изд. «ЮНИТИ», 1997г.
А. А. Колесников «Банковское дело» // М., Изд. «Финансы и статистика», 1999г.
О. И. Лаврушин «Банковское дело» // М., Изд. «Финансы и статистика», 1999г.
О. И. Лаврушин «Деньги, кредит, банки» // М., Изд. «Финансы и статистика», 2000г.
К. Г. Парфенов «Банковский учет и операционная техника в коммерческих банках» // М., ЗАО «Бухгалтерский бюллетень», 2001г.
О. Г. Семенюта «Деньги, кредит, банки в РФ» // М., Изд. «Банки и биржи», 1998г.
Интерактивная справочная информационно-нормативно-правовая система Garant (Гарант) // обновление от 05.03.2001г.
Журнал «Банковское дело», № 5, 2001г.
Журнал «Эксперт», № 24, 2002г.
Журнал «Эксперт», № 38, 2002г.
ПРИЛОЖЕНИЯ
ПРИЛОЖЕНИЕ № 3
Таблица 2 – Структура пассивов ИМПЭКСБАНКа
(тыс. руб.)
|
№ п/п |
Наименование показателя |
На 1 января 2000 года |
На 1 января 2001 года |
Изме-нения |
На 1 января 2002 года |
Изме-нения |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
2 |
Пассивы всего |
2485095 |
5618615 |
3133520 |
11151705 |
5533090 |
|
3 |
Уставный капитал |
1014000 |
1584000 |
570000 |
1584000 |
0 |
|
4 |
Финансовый результат |
515 |
20756 |
20241 |
62720 |
41964 |
|
5 |
Резерв на возможные потери |
0 |
0 |
0 |
22922 |
22922 |
|
6 |
Привлечённые средства |
1465954 |
4014710 |
2548756 |
9543232 |
5528522 |
|
7 |
Средства на счетах банков-корреспондентов |
500262 |
710098 |
209836 |
1091581 |
381483 |
|
8 |
Кредиты, депозиты и прочие привлечённые средства юридических лиц |
381057 |
1299300 |
918243 |
4188868 |
2889568 |
|
9 |
Собственные долговые инструменты |
265636 |
824513 |
558877 |
1546784 |
722271 |
|
10 |
Средства населения |
290674 |
1018940 |
728266 |
2287514 |
1268574 |
|
11 |
Прочие |
28110 |
161803 |
133693 |
405159 |
243356 |
Структура (%)
|
№ п/п |
Наименование показателя |
На 1 января 2000 года |
На 1 января 2001 года |
Изме-нения |
На 1 января 2002 года |
Изме-нения |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
2 |
Пассивы всего |
100 |
100 |
0,00 |
100 |
0,00 |
|
3 |
Уставный капитал |
40,80 |
28,20 |
-12,60 |
14,20 |
-14,00 |
|
4 |
Финансовый результат |
0,20 |
0,37 |
0,17 |
0,56 |
0,19 |
|
5 |
Резерв на возможные потери |
0,00 |
0,00 |
0,00 |
0,20 |
0,20 |
|
6 |
Привлечённые средства |
59,00 |
71,50 |
12,50 |
85,60 |
14,10 |
|
7 |
Средства на счетах банков-корреспондентов |
20,10 |
12,60 |
-7,50 |
9,80 |
-2,80 |
|
8 |
Кредиты, депозиты и прочие привлечённые средства юридических лиц |
15,30 |
23,10 |
7,80 |
37,60 |
14,50 |
|
9 |
Собственные долговые инструменты |
10,70 |
14,70 |
4,00 |
13,90 |
-8,80 |
|
10 |
Средства населения |
11,70 |
18,10 |
6,40 |
20,50 |
2,40 |
|
11 |
Прочие |
1,10 |
2,90 |
1,80 |
3,60 |
0,70 |
Темпы прироста (в %)
|
№ п/п |
Наименование показателя |
На 1 января 2000 года |
На 1 января 2001 года |
На 1 января 2002 года |
Изме-нения |
|
1 |
2 |
3 |
4 |
5 |
6 |
|
2 |
Пассивы всего |
– |
126,10 |
98,50 |
27,60 |
|
3 |
Уставный капитал |
– |
56,20 |
0,00 |
0,00 |
|
4 |
Финансовый результат |
– |
3930 |
202,2 |
-3727,80 |
|
5 |
Резерв на возможные потери | – |
0,00 |
0,00 |
0,00 |
|
6 |
Привлечённые средства |
– |
173,90 |
137,70 |
-36,20 |
|
7 |
Средства на счетах банков-корреспондентов | – |
42,00 |
53,70 |
11,70 |
|
8 |
Кредиты, депозиты и прочие привлечённые средства юридических лиц |
– |
241,00 |
222,40 |
-18,60 |
|
9 |
Собственные долговые инструменты |
– |
210,40 |
87,60 |
-122,80 |
|
10 |
Средства населения |
– |
250,50 |
124,50 |
-126,00 |
|
11 |
Прочие |
– |
475,60 |
150,40 |
-325,20 |
ПРИЛОЖЕНИЕ № 2
Таблица 1 – Структура активов ИМПЭКСБАНКа
(тыс. руб.)
|
№ п/п |
Наименование показателя |
На 1 января 2000 года |
На 1 января 2001 года |
Изме-нения |
На 1 января 2002 года |
Изме-нения |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
2 |
Активы, всего |
2485095 |
5618515 |
3133520 |
11151705 |
5533090 |
|
3 |
в т.ч. |
|||||
|
4 |
Наличность и обязательные резервы в Банке России |
330004 |
1166810 |
836806 |
1891980 |
725170 |
|
5 |
Кредиты и прочие размещенные средства (включая учтенные векселя) |
1531661 |
3321855 |
1790194 |
5892517 |
2570662 |
|
6 |
Векселя |
0 |
0 |
0 |
0 |
0 |
|
7 |
Лизинг |
0 |
0 |
0 |
0 |
0 |
|
8 |
Вложения в ценные бумаги |
61741 |
263634 |
201893 |
872891 |
609257 |
|
9 |
Участие в капитале юридических лиц |
3021 |
13066 |
10045 |
13152 |
86 |
|
10 |
Средства в расчетах |
356325 |
612512 |
256187 |
2099590 |
1487078 |
|
11 |
Дебиторская задолженность |
4033 |
8708 |
4675 |
22616 |
13908 |
|
12 |
Имущество |
32874 |
72675 |
39801 |
134893 |
62218 |
|
13 |
Расходы будущих периодов |
544 |
1085 |
541 |
1560 |
475 |
|
14 |
Прочие активы |
164892 |
158270 |
-6622 |
222506 |
64236 |
Структура(%)
|
№ п/п |
Наименование показателя |
На 1 января 2000 года |
На 1 января 2001 года |
Изме-нения |
На 1 января 2002 года |
Изме-нения |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
2 |
Активы, всего |
100,00 |
100,00 |
0,00 |
100,00 |
0,00 |
|
3 |
в т.ч. |
|||||
|
4 |
Наличность и обязательные резервы в Банке России |
13,28 |
20,77 |
7,49 |
16,97 |
-3,80 |
|
5 |
Кредиты и прочие размещенные средства (включая учтенные векселя) |
61,63 |
59,12 |
-2,51 |
52,84 |
-6,28 |
|
6 |
Векселя |
0,00 |
0,00 |
0,00 |
0,00 |
0,00 |
|
7 |
Лизинг |
0,00 |
0,00 |
0,00 |
0,00 |
0,00 |
|
8 |
Вложения в ценные бумаги |
2,48 |
4,69 |
2,21 |
7,83 |
3,13 |
|
9 |
Участие в капитале юридических лиц |
0,12 |
0,23 |
0,11 |
0,12 |
-0,11 |
|
10 |
Средства в расчетах |
14,34 |
10,90 |
-3,44 |
18,83 |
7,93 |
|
11 |
Дебиторская задолженность |
0,16 |
0,15 |
-0,01 |
0,20 |
0,05 |
|
12 |
Имущество |
1,32 |
1,29 |
-0,03 |
1,21 |
-0,08 |
|
13 |
Расходы будущих периодов |
0,02 |
0,02 |
0,00 |
0,01 |
-0,01 |
|
14 |
Прочие активы |
6,64 |
2,82 |
-3,82 |
2,00 |
-0,82 |
Темп прироста (%)
|
№ п/п |
Наименование показателя |
На 1 января 2000 года |
На 1 января 2001 года |
На 1 января 2002 года |
Изме-нения |
|
1 |
2 |
3 |
4 |
5 |
6 |
|
2 |
Активы, всего |
– |
126,09 |
94,48 |
-27,61 |
|
3 |
в т.ч. |
– | |||
|
4 |
Наличность и обязательные резервы в Банке России |
– |
253,57 |
62,15 |
-191,42 |
|
5 |
Кредиты и прочие размещенные средства (включая учтенные векселя) | – |
116,88 |
77,39 |
-39,49 |
|
6 |
Векселя |
– |
0,00 |
0,00 |
0,00 |
|
7 |
Лизинг | – |
0,00 |
0,00 |
0,00 |
|
8 |
Вложения в ценные бумаги |
– |
327,00 |
231,10 |
-95,90 |
|
9 |
Участие в капитале юридических лиц |
– |
332,51 |
0,66 |
-331,85 |
|
10 |
Средства в расчетах |
– |
71,90 |
242,78 |
170,88 |
|
11 |
Дебиторская задолженность |
– |
215,92 |
159,72 |
-56,20 |
|
12 |
Имущество |
– |
121,07 |
85,61 |
-35,46 |
|
13 |
Расходы будущих периодов |
– |
99,45 |
43,79 |
-55,67 |
|
14 |
Прочие активы |
– |
-4,02 |
40,59 |
36,38 |
ПРИЛОЖЕНИЕ № 6
Таблица 4 – Структура привлеченных средств ИМПЭКСБАНКа
(тыс. руб.)
|
№ п/п |
Наименование показателя |
На 1 января 2000 года |
На 1 января 2001 года |
Изме-нения |
На 1 января 2002 года |
Изме-нения |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
2 |
Привлечённые средства |
1465954 |
4014710 |
2548756 |
9543232 |
5528522 |
|
3 |
Средства на счетах банков-корреспондентов |
500262 |
710098 |
209836 |
1091581 |
381483 |
|
4 |
Кредиты, депозиты и прочие привлечённые средства юридических лиц |
381057 |
1299300 |
918243 |
4188868 |
2889568 |
|
5 |
Средства населения |
290674 |
1018940 |
728266 |
2287514 |
1268574 |
|
6 |
Собственные долговые инструменты |
265636 |
824513 |
558877 |
1546784 |
722271 |
|
7 |
Прочие |
28110 |
161803 |
133693 |
405159 |
243356 |
Структура (%)
|
№ п/п |
Наименование показателя |
На 1 января 2000 года |
На 1 января 2001 года |
Изме-нения |
На 1 января 2002 года |
Изме-нения |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
2 |
Привлечённые средства |
100,00 |
100,00 |
0,00 |
100,00 |
0,00 |
|
3 |
Средства на счетах банков-корреспондентов |
34,12 |
17,69 |
-16,43 |
11,44 |
-6,25 |
|
4 |
Кредиты, депозиты и прочие привлечённые средства юридических лиц |
26,00 |
32,36 |
6,36 |
11,44 |
-20,92 |
|
5 |
Средства населения |
19,83 |
25,38 |
5,55 |
43,90 |
18,52 |
|
6 |
Собственные долговые инструменты |
18,12 |
20,54 |
2,42 |
16,21 |
-4,33 |
|
7 |
Прочие |
1,92 |
4,03 |
2,11 |
4,25 |
0,22 |
Темпы прироста (в %)
|
№ п/п |
Наименование показателя |
На 1 января 2000 года |
На 1 января 2001 года |
Изме-нения |
На 1 января 2002 года |
Изме-нения |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
2 |
Привлечённые средства |
– |
173,86 |
173,86 |
137,71 |
-36,16 |
|
3 |
Средства на счетах банков-корреспондентов | – |
41,95 |
41,95 |
53,72 |
11,78 |
|
4 |
Кредиты, депозиты и прочие привлечённые средства юридических лиц |
– |
240,97 |
240,97 |
222,39 |
-18,58 |
|
5 |
Средства населения |
– |
250,54 |
250,54 |
124,50 |
-126,04 |
|
6 |
Собственные долговые инструменты |
– |
210,39 |
210,39 |
87,60 |
-122,79 |
|
7 |
Прочие |
– |
471,44 |
471,44 |
164,73 |
-306,71 |
ПРИЛОЖЕНИЕ № 4
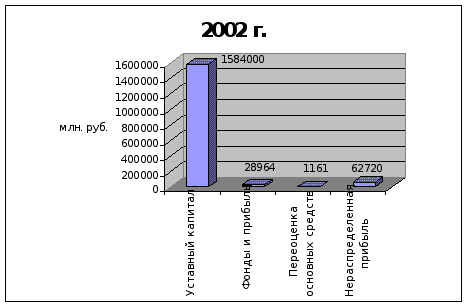
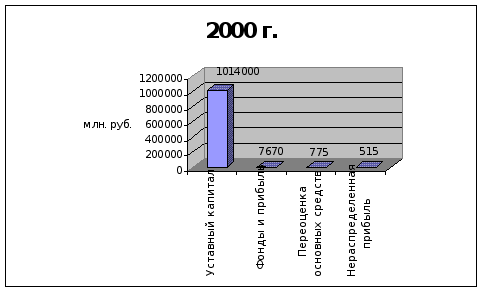
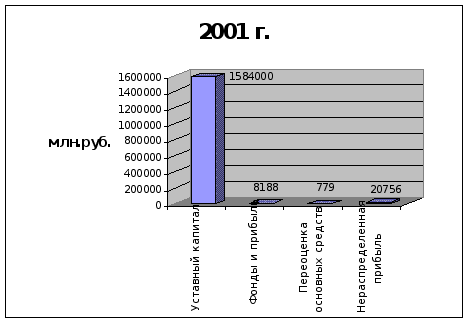
Рисунок 4 – Структура собственных средств «ИМПЭКСБАНКа» в 2000-2002 г.г.
ПРИЛОЖЕНИЕ № 1
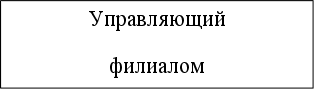

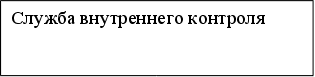


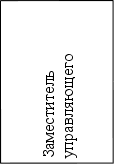
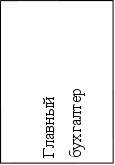
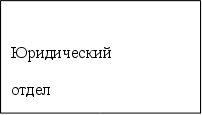

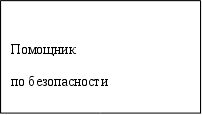
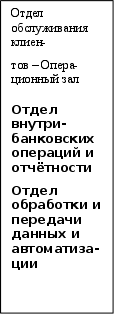
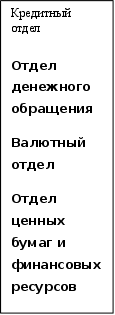
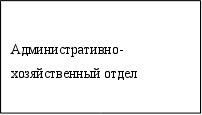
Рисунок 3 – Организационная структура управления Орловским филиалом ИМПЭКСБАНКа.
ПРИЛОЖЕНИЕ № 14
Ведомость начисленных процентов за 10/11/2002
Счет |
Причислено |
Начислено |
Отчислено |
| 423018100900000000403 | 0,00 |
880 |
0,00 |
| 423018100300000000404 | 0,00 | 300,58 | 0,00 |
| 423018100700000000405 | 0,00 | 110,62 | 0,00 |
| 423018100000000000406 | 0,00 | 10,53 | 0,00 |
| 423018100300000000407 | 0,00 | 243,83 | 0,00 |
| 423018100600000000408 | 0,00 | 275,69 | 0,00 |
| 423018100900000000409 | 0,00 | 75,46 | 0,00 |
| 423018100200000000410 | 0,00 | 180,99 | 0,00 |
| 423018100500000000411 | 0,00 | 16,46 | 0,00 |
| 423018100800000000412 | 0,00 | 2,44 | 0,00 |
| 423018100100000000413 | 0,00 | 251,07 | 0,00 |
| 423018100400000000414 | 0,00 | 109,37 | 0,00 |
| 423018100800000000415 | 0,00 | 4,23 | 0,00 |
| 423018100100000000416 | 0,00 | 0,52 | 0,00 |
| 423018100400000000417 | 0,00 | 24,43 | 0,00 |
| 423018100700000000418 | 0,00 | 18,43 | 0,00 |
| 423018100000000000419 | 0,00 | 191,46 | 0,00 |
| 423018100300000000420 | 0,00 | 7,28 | 0,00 |
| 423018100600000000421 | 0,00 | 267,50 | 0,00 |
| 423018100200000000422 | 0,00 | 30,15 | 0,00 |
ПРИЛОЖЕНИЕ № 5
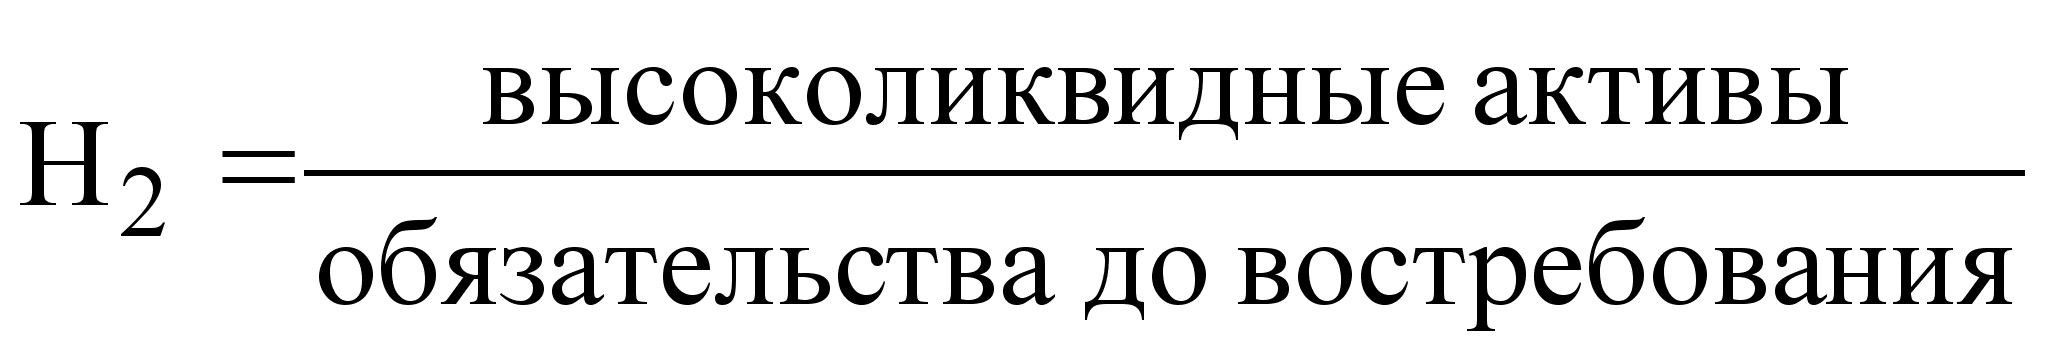
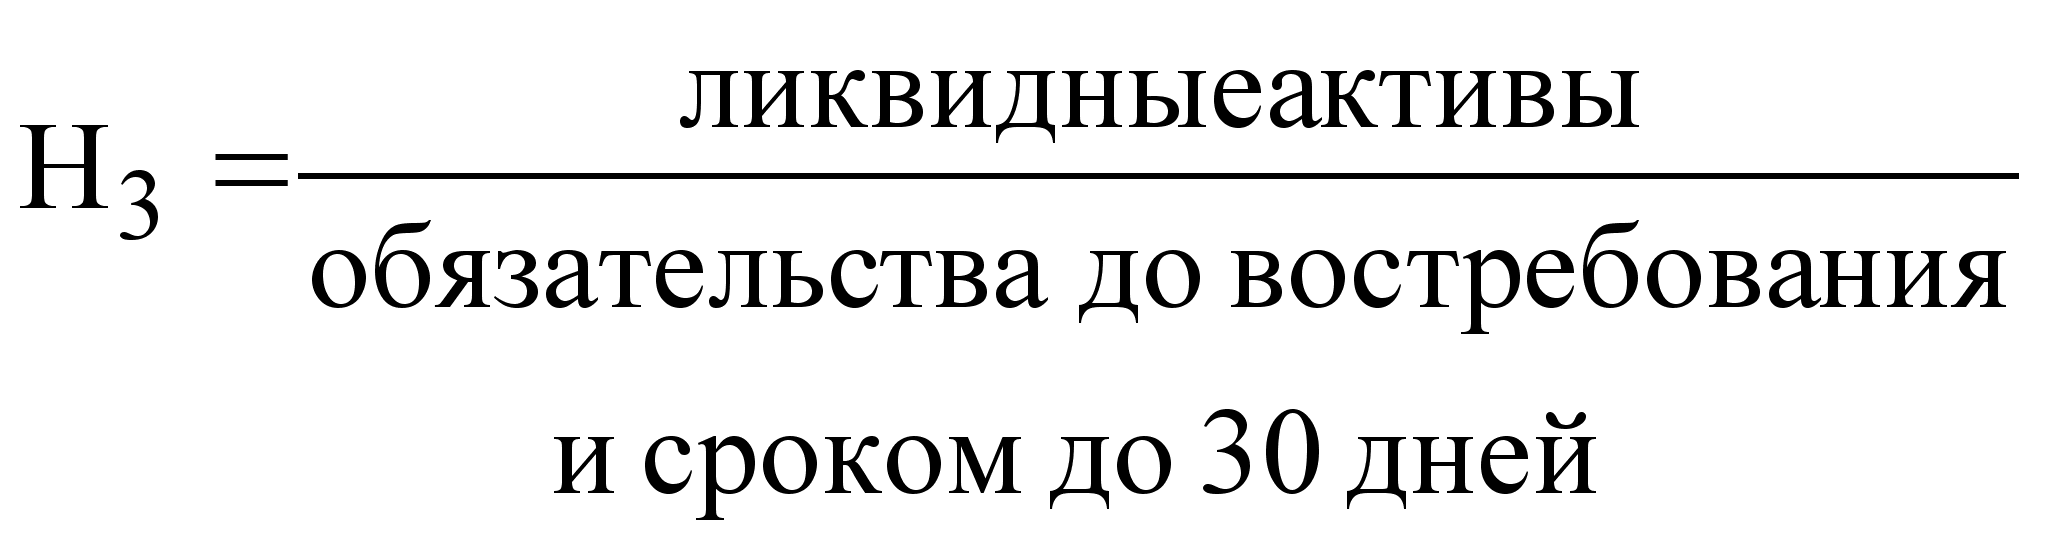
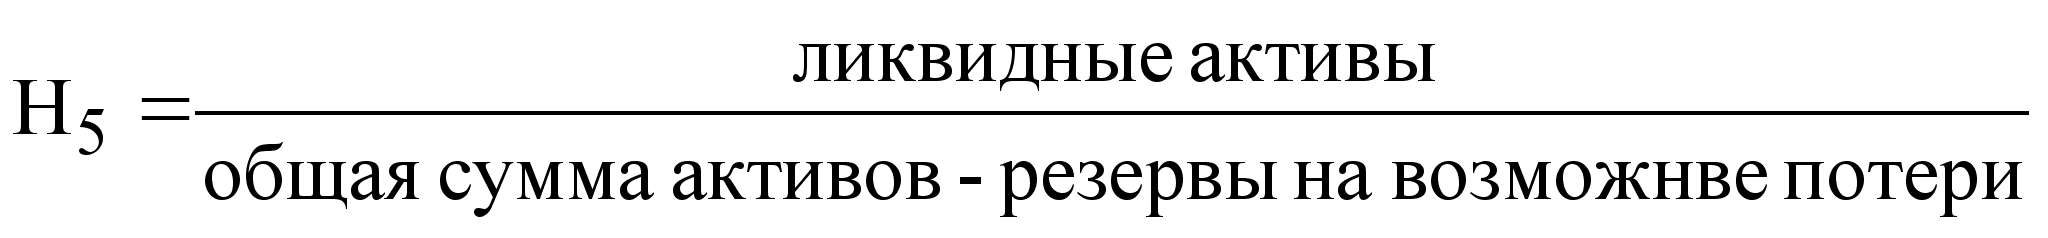
Таблица 3 – Расчет коэффициентов ликвидности
|
Показатель |
Формула |
Значение, % |
Минимальное значение, % |
||
|
2000г. |
2001г. |
2002г. |
|||
|
Норматив мгновенной ликвидности, Н2 |
|
144,77 | 152,42 | 103,79 | 20 |
|
Норматив текущей ликвидности, Н3 |
|
228,27 | 230,91 | 218,96 | 70 |
|
Норматив долгосрочной ликвидности, Н4 |
|
151,51 | 212,83 | 386,73 | 120 |
|
Норматив общей ликвидности, Н5 |
|
27,86 | 32,04 | 36,20 | 20 |