Совершенствование депозитной политики коммерческого банка на примере ОАО ГБ Нижний Новгород
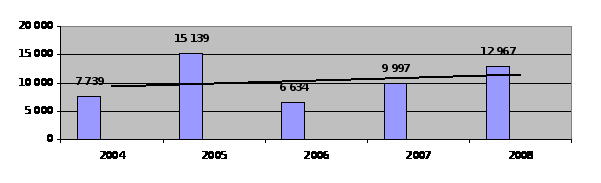 Рис.
7. Динамика прибыли
ОАО Городской
банк "Нижний
Новгород", тыс.
руб.
Согласно финансовой отчетности, на 01.04.05 г. наблюдается заметное снижение прибыли (486 тыс. руб.). За последующие три квартала она возросла в 13 раз и достигла значения 6334 тыс. руб.
В связи с этим возросли эксплуатационные расходы: за IV квартал 2004 г. они составили 1672 тыс. руб., а за 1 квартал 2005 г. - 3046 тыс. руб. (в 1,82 раза). Если в 2004 г. расходы по такой статье в квартал в среднем составляли 1490 тыс. руб., то в 2005 г. - уже 4560 тыс. руб., в 2006 г. – 5 383 тыс. руб., а в 2007 г. – 5675 тыс. руб. (рисунок 2.5.). Подобное увеличение статьи эксплуатационных расходов за 2006-2007 гг., связано с переездом банка в новое здание, где были созданы современные условия для обслуживания клиентов.
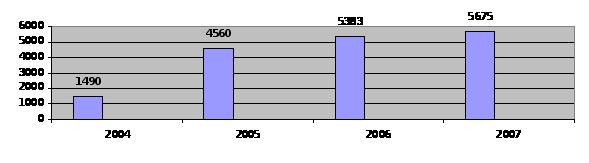
Рис. 8. Динамика эксплуатационных расходов ОАО Городской банк "Нижний Новгород", тыс. руб.
Основной объем доходов сформирован двумя классическими направлениями работы - кредитованием и расчетно-кассовым обслуживанием. Проценты, полученные от ссуд, предоставленных другим клиентам в 2007 г., по состоянию на 01.10.07 г. составили 108 065 тыс. руб., что в 1,15 раза больше по сравнению с аналогичным периодом 2006 г. (94 417 тыс. руб.). Это связано с ростом ссудной задолженности. Только за год этот показатель вырос на 117% (с 785 268 до 921 489 тыс. руб.). По оценкам экспертов "СКБ-банка" это связано с активной работой банка на рынке розничных услуг, а именно в сфере потребительского кредитования.
Доходы от операций с иностранной валютой и с другими валютными ценностями включая курсовые разницы, составили: за 2002 г. – 4 218 тыс. руб.; за 2003 г. – 11 321 тыс. руб.; за 2004 г. – 16 556 тыс. руб.; за 2005 г. – 67 128 тыс. руб., за 2006 г. – 55 318 тыс. руб., за 2007 г. – 45 987 тыс. руб.
В 2006 г. произошло некоторое снижение роста доходов от операций с иностранной валютой, но к концу 2007 г. ситуация изменилась к лучшему. Привлечение валютных средств и депозитов, осуществление валютных переводов, проведение валютно-обменных операций и многое другое способствовало росту данных показателей
Объем вкладов физических лиц увеличился за период с 01.01.04 г. по 01.10.08 г. в 15,5 раз (с 48 720 тыс. руб. до 752 962 тыс. руб.). Средства клиентов (не кредитных организаций) изменились с 163 793 тыс. руб. до 918 543 тыс. руб. (5,6 раз).
Это связано с активной маркетинговой работой банка на рынке, основными инструментами которой являлись: масштабная рекламная кампания, повышенные процентные ставки как по рублевым, так и по валютным вкладам по сравнению со ставками других банков самарской области.
Одновременно и выпущенные долговые обязательства (банковские сертификаты и векселя) выросли за анализируемый период с 26 852 тыс. руб. до 138 753 тыс. руб. (в 5,17 раза).
Финансирование деятельности ОАО Городской банк "Нижний Новгород" осуществляется за счет банковских ресурсов, формируемых в результате проведения пассивных операций. К банковским ресурсам относятся:
Собственный капитал кредитной организации;
Привлеченные средства;
Заемные средства;
Средства, поступающие в порядке распределения (страховые возмещения по наступившим страховым случаям).
По состоянию на 01.10.2008 г. общий объем ресурсов банка состоял: собственного капитала кредитной организации; привлеченных средств; средств, поступающих в порядке распределения (страховые возмещения по наступившим страховым случаям) (рис. 9). Заемные средства (кредиты ЦБ РФ и других кредитных организаций) - отсутствуют.
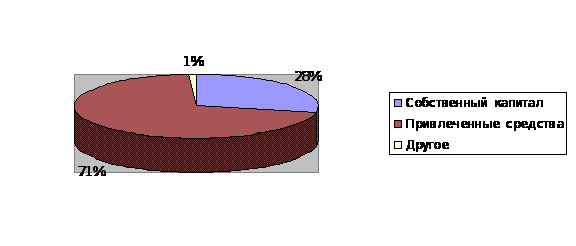
Рис. 9. Состав банковских ресурсов ОАО Городской банк "Нижний Новгород"
Собственный капитал составляет основу деятельности коммерческого банка. Формируется в момент создания коммерческого банка и первоначально состоит из сумм, полученных от учредителей в качестве их взноса в уставной капитал банка, через покупку акций, так как ОАО Городской банк "Нижний Новгород" создан в форме акционерного общества.
К собственному капиталу также относят все накопления получаемые банком в процессе его деятельности, которые не были распределены среди акционеров коммерческого банка в виде дивидендов либо израсходованы на другие цели. Собственный капитал олицетворяет ту сумму денежных средств, которая будет распределена среди акционеров (участников) коммерческого банка в случае его закрытия. Иными словами, если реализовать все активы коммерческого банка (принадлежащие ему ценные бумаги, здания, оборудование, другие ценности) и востребовать все выданные им ссуды, а вырученную сумму направить на погашение обязательств коммерческого банка перед третьими лицами (вкладчиками, кредиторами), то оставшаяся после этого сумма и будет тем фактическим собственным капиталом, на который могут претендовать акционеры (участники).
Собственный капитал обеспечивает коммерческому банку экономическую самостоятельность и стабильность функционирования. Собственный капитал, считается в банковской практике резервом ресурсов, позволяющим поддерживать платежеспособность коммерческого банка даже при утрате части собственных активов.
Источниками собственного капитала (собственных средств) ОАО Городской банк "Нижний Новгород" являются:
Уставный капитал;
Добавочный капитал;
Фонды коммерческого банка;
Нераспределенная прибыль отчетного года и прошлых лет;
Страховые резервы.
Уставный капитал банка формируется из величины вкладов ее участников и определяет минимальный размер денежных средств, гарантирующих интересы его кредиторов, в сумме номинальной стоимости выпущенных акций. ОАО Городской банк "Нижний Новгород" создано и функционирует в форме закрытого акционерного общества, номинал одной акции 100 руб. Каждый акционер ОАО Городской банк "Нижний Новгород" пропорционально своему вкладу в уставной капитал ежегодно получает часть банковской прибыли в виде дивидендов. Выплата дивидендов осуществляется из фонда потребления формируемого за счет прибыли ОАО Городской банк "Нижний Новгород".
Порядок формирования уставного капитала ОАО Городской банк "Нижний Новгород" и его величина определяется в учредительном договоре о создании коммерческого банка и Уставом ОАО Городской банк "Нижний Новгород". Уставный капитал Банка состоит из номинальной стоимости акций банка, приобретенных акционерами - физическими и юридическими лицами. Уставный капитал Банка определяет минимальный размер имущества Банка, гарантирующего интересы его кредиторов. При публичном размещении акционеры Банка - владельцы голосующих акций имеют преимущественное право на покупку дополнительного выпуска акций в случае их оплаты денежными средствами в количестве, пропорциональном количеству принадлежащих им голосующих акций. Уставной капитал ОАО Городской банк "Нижний Новгород" может формироваться только за счет собственных средств акционеров, привлеченные денежные средства для формирования его использоваться не могут.
Добавочный капитал включает в себя: прирост стоимости имущества при его переоценке; эмиссионный доход, то есть разницу между ценой размещения акций при эмиссии и их номинальной стоимостью; стоимость имущества, безвозмездно полученного коммерческим банком в собственность от юридических и физических лиц.
Фонды коммерческого банка образуются из прибыли в порядке установленном учредительскими документами банка с учетом требований действующего законодательства. К их числу относят: резервный фонд; фонды специального назначения; фонды накопления и другие фонды, которые банк считает необходимым создавать при распределении прибыли.
Резервный фонд предназначен для возмещения убытков и потерь, возникающих в результате деятельности коммерческого банка. Формирование фонда осуществляется за счет ежегодных отчислений от чистой прибыли, предельный размер устанавливается Уставом ОАО Городской банк "Нижний Новгород". Минимальный размер данного фонда, в соответствии с действующим законодательством, не может составлять менее 15% от величины уставного капитала ОАО Городской банк "Нижний Новгород".
Преобладающую часть банковских ресурсов ЗАО «СКБ-банк» составляют привлеченные средства – депозиты (вклады), банковские сертификаты, векселя.
Привлеченные средства формируются при проведении следующих банковских операций:
открытие и ведение счетов юридических лиц;
привлечение средств во вклады денежных средств физических лиц;
выпуск банком собственных долговых обязательств.
Привлеченные таким образом банковские ресурсы называются депозитарными ресурсами.
По степени надежности для размещения в банковские активы привлеченные средства распределяются в следующей последовательности:
депозиты юридических лиц; средства привлеченные под векселя и депозитные сертификаты;
срочные вклады физических лиц; средства привлеченные под сберегательные сертификаты;
вклады до востребования физических лиц; остаток на текущих счетах для расчетов по банковским картам; остатки на расчетных счетах юридических лиц.
Возможности банков в привлечении средств регулируются нормативными актами ЦБР и определяются исходя из величины собственного капитала банка и его организационно-правовой формы, исходя из текущего состояния активов и пассивов в целом по ОАО Городской банк "Нижний Новгород". Банк выпускает простые процентные и беспроцентные векселя с номиналом в валюте РФ и в иностранной валюте. Векселя продаются как юридическим, так и физическим лицам.
Привлеченные средства банка, по состоянию на 01.10.08 г., составляют 1 810 258 тыс. руб. (рис. 10). В составе привлеченных средств выпущенные долговые обязательства составляют 138 753 тыс. руб. (7,7%); средства клиентов (не кредитных организаций) – 918 543 тыс. руб. (50,8%); средства физических лиц – 752 962 тыс. руб. (41,5%).
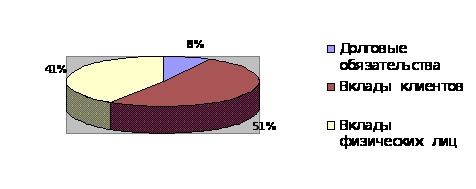
Рис. 10. Состав привлеченных средств ОАО Городской банк "Нижний Новгород"
Средства клиентов – всего – денежные средства, депозиты и прочие средства в валюте Российской Федерации и иностранной валюте, переданные в банк их собственниками (резидентами и нерезидентами, юридическими и физическими лицами) в наличной и безналичной форме для хранения на определенных условиях, а также неисполненные обязательства по договорам на привлечение средств клиентов.
Структура клиентов банка по состоянию на 01.10.2008 г. представлена на рисунке 11.
Рис. 11. Структура клиентов банка по состоянию на 01.10.2008 г.
На основании этих данных можно сделать вывод о том, что основная масса клиентов банка – это предприятия и организации, хотя и физическим лицам банк уделяет много внимания, заимствуя их временно свободные денежные средства.
Динамика темпа роста привлеченных средств показывает, что за период с 01.10.2006 по 01.10.2008 гг.:
более чем в 10 раз увеличились остатки на расчетных счетах, что говорит о значительном расширении клиентской базы банка;
средства на вкладах граждан увеличились по сравнению с 2004 годом в 3,15 раза;
средства на вкладах клиентов (не кредитных организаций) увеличились в 2,15 раза;
выпущенные долговые обязательства уменьшились в 2,2 раза.
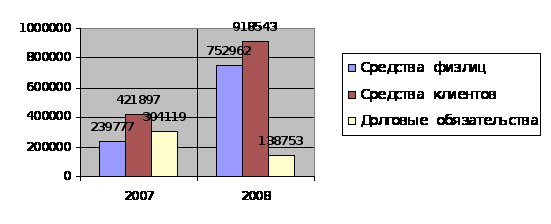
Рис. 12. Динамика темпа роста привлеченных средств ОАО Городской банк "Нижний Новгород", тыс. руб.
Из рисунка 12 видно, что помимо увеличения объема привлеченных ресурсов произошло изменение в их структуре. Прежде выросли объемы средств клиентов (с 44% до 51%), в том числе физических лиц (с 24% по 41%) и уменьшились объемы выданных долговых обязательств (с 32% по 8%), что свидетельствует о политике банка направленной на привлечение средств клиентов.
2.2 Диагностика конкурентной среды на региональном рынке
Банковская структура Нижегородской области по состоянию на 1 января 2008 года включала в себя 18 самостоятельных банков с 36 филиалами (3 из которых находятся за пределами региона), 38 филиалов иногородних банков (включая Волго-Вятский банк Сбербанка РФ) и одну небанковскую кредитную организацию.
Прибыль нижегородских кредитных организаций за 2007 год составила 4 млн. рублей. Валюта баланса банков увеличилась на 32% и составила 190 млн. рублей, в том числе нижегородских коммерческих банков — на 33%, филиалов московских и других иногородних банков — на 70%, Волго-Вятского банка Сбербанка РФ — на 17%. Ресурсы банков Нижегородской области возросли на 31%, до 111 млн. рублей, кредитные вложения — на 29%, до 97 млн. рублей.
Уставный капитал нижегородских банков за год возрос на 700 млн рублей, а доля в банковской системе РФ по итогам года составила более 3%. Вклады населения увеличились примерно на 40% и составили 55 млн. рублей. Выдано потребительских кредитов за год на 22 млн. рублей.
Рост вкладов населения составил 40% до 55 млн. рублей, потребительские кредиты составили 22 млн. рублей, кредиты предприятиям региона — 29 млн. рублей, увеличившись на 41%. Вклады населения в банках Нижегородской области в 2007 году выросли на 37% по сравнению с 2006 годом и составили 55 млн. рублей. Прирост вкладов населения в прошлом году составил 15 млн. рублей. 75% вкладов населения приходится на иногородние банки.
По состоянию на 1 января 2008 года задолженность по кредитам, предоставленным предприятиям и организациям, составила 68 млн. рублей. При этом 43% задолженности приходится на Волго-Вятский банк Сбербанка РФ. Рост задолженности по долгосрочным кредитам в 2005 году составил в целом по сектору — 54%, в частности, по коммерческим банкам — 69%, по филиалам иногородних банков — в два раза, по Волго-Вятскому банку Сбербанка РФ — 35%. Общая сумма задолженности по долгосрочным кредитам составила почти 42 млн. рублей.
Данные ГУ ЦБ РФ по Нижегородской области
Главное управление Центробанка РФ по Нижегородской области подвело итоги деятельности кредитных организаций в 2007 году. Как сообщил руководитель Главного управления Центробанка РФ по Нижегородской области Станислав Спицын, основные показатели банковского сектора области в сравнении с данными за прошлый год выросли в среднем на 50%. При этом более динамичными в своем развитии были филиалы московских банков. По словам Спицына, это происходит из-за того, что последние имели больше ресурсов и возможностей для привлечения клиентов. Хотя нижегородские банки также порадовали руководителя ГУ ЦБ РФ. Так, первую тройку лидеров по темпам роста банковских операций составили: “Богородский коммерческий банк” (прирост 252,6%), Регионинвестбанк (213,5%) и “Эллипс-банк” (205%). Все вместе нижегородские банки увеличили объем операций на 33,3%, а прирост каждого из них по данному показателю был больше 100%.
Филиалы иногородних банков вместе увеличили объем операций более значительно — на 70,8%. Здесь список возглавляет Россельхозбанк (прирост 480,7%), представительство которого, по словам Спицына, в 2006 году почти не вело активной деятельности. “Это значит, что банк опять начал выдавать кредиты сельским предприятиям области”, — заявил он. Спицын также отметил, что банковская система Нижегородской области в прошлом году “повернулась лицом” к сельхозпроизводителям и выдала сельским предприятиям кредитов на 5 млн. рублей, причем всего бизнес-кредитов в Нижнем Новгороде и области было выдано 29 млн. рублей (это на 41% превышает уровень 2006 года).
Вторым и третьим в рейтинге по темпам роста банковских операций стали “Петрокоммерц” (286,2%) и “Промсвязьбанк СПб” (263,5%). По данным показателям Волго-Вятский Нижегородский филиал Центробанка России, не учитывавшийся в сравнительных рейтингах из-за своего статуса и занимаемой доли рынка, показал прирост в 117,7%. Это близко к среднему показателю по Нижегородской области. Причем Волго-Вятский банк по-прежнему лидирует по объему выполненных банковских операций. В 2007 году на его долю пришлось 50% всего объема операций, немногим менее 25% приходится на самостоятельные нижегородские банки, остальное — на филиалы иногородних банков. За последние семь лет, по словам руководителя Главного управления Центробанка РФ, показатели объемов операций выросли в 15—20 раз при инфляции за этот период в 1500%.
Основными событиями 2007 года в банковской системе Нижегородской области Станислав Спицын назвал вхождение в систему страхования вкладов всех нижегородских банков, объединение “Саровбизнесбанка” и “Гарантии”, открытие филиалов шести иногородних банков (Инкасбанка, Русь-Банка, СДМ-Банка, Связь-Банка, банков “Юниаструм” и “Глобэкс”) и создание ЗАО “Форус Банк”, единственным учредителем которого является Фонд “Фора” (утвержденный нерезидентами РФ). Плюс еще открыто четыре представительства иногородних банков. Также важнейшими событиями Спицын назвал создание Центробанком России на базе ГУ ЦБ РФ по Нижегородской области мощного электронно-вычислительного центра. “Он необходим для создания современной расчетной системы, цель которой — проводить платежи в режиме реального времени 24 часа в сутки. Это путь к созданию третьей мировой валюты под названием рубль”, — заявил руководитель нижегородского управления ЦБ. По его словам, по сути в Нижнем Новгороде будет находиться “технологическое сердце” будущей всероссийской расчетной системы.
Станислав Спицын озвучил также три основных направления, которых в дальнейшем будет придерживаться ГУ ЦБ РФ по Нижегородской области. Во-первых, это “стерилизация денежной массы” и совершенствование инструментов денежно-кредитной политики. Во-вторых, усиление надзора за деятельностью коммерческих банков, поскольку “войти в систему страхования вкладов легче, чем удержаться в ней”. А в-третьих — дать дорогу более сильным крупным банкам и “тормозить” развитие слабых. ГУ банка России намерено взять курс на укрупнение основного капитала банков. В соответствии с законодательством в скором времени все банки области должны иметь уставный капитал не менее 5 млн. евро. Десять банков области такой капитал уже имеют, с остальными “ведется работа”.
По словам Станислава Спицына, размер оплаченного уставного капитала по коммерческим банкам в 2007 году вырос на 28%. Уставный капитал в прошлом году увеличили шесть банков: ЗАО комбанк “Арзамас”, ООО комбанк “Богородский”, ЗАО “ВОКБанк”, ОАО ГБ “Нижний Новгород”, ОАО “АКБ Саровбизнесбанк” и ОАО комбанк “Химик”. Собственные средства банков по состоянию на 1 января 2008 года составили 5,4 млн.. рублей и в 2005 году выросли на 15% к 2006 году. 10 банков имеют собственные средства более 5 млн. евро, на их долю приходится 90% от совокупного размера собственных средств банковского сектора региона. Наиболее крупными кредитными организациями по показателю размера собственных средств являются ЗАО “Нижегородпромстройбанк”, ОАО “АКБ Саровбизнесбанк” и ОАО “Нижегородский банкирский дом”.
2.3 Анализ финансовых показателей и депозитной политики, осуществляемой ОАО ГБ Нижний Новгород в период с 2005 года по 2008 годы
Высокие темпы развития экономики, рост доходов потребительской активности населения привели к увеличению спроса на банковские услуги банков со стороны всех категорий клиентов и к усилению конкуренции на российском финансовом рынке. Существенные показатели деятельности ОАО ГБ Нижний Новгород в период с 2006-2008 г.г. могут сказать выполнение ОАО ГБ Нижний Новгород экономических нормативов Банка России за 2006-2008 г.г, указанные в Таблице № 2.1.
Таблица № 2.1
Экономические нормативы деятельности ОАО ГБ Нижний Новгород по состоянию на 2006-2008 гг.
| Экономические нормативы | 2006г | 2007г | 2008г |
| норматив достаточности собственных средств (капитала) банка - Нl (min 10%) | 13,1% | 12,1% | 11,8% |
| норматив мгновенной ликвидности банка - Н2 (min 15%) , | 57,7% | 55,6% | 53,3% |
| норматив текущей ликвидности банка НЗ (min 50%) | 60,8% | 63,1% | 65,7% |
| норматив долгосрочной ликвидности банка - Н4 (mах 120%) | 85,4% | 91,8% | 101,8% |
| максимальный размер риска на одного заемщика или группу связанных заемщиков - Н6 (mах 25%) | 23,8% | 23,1% | 21,5% |
|
максимальный размер крупных кредитых рисков - Н7 (mах) |
166,6% | 140,4% | 166,9 |
| соотношение совокупной величины кредитов и займов, выданных акционерам (участникам) банка, и капитала Н9.1 (mах 50%) | 0% | 0% | 0% |
|
отношение совокупной величины кредитов и займов, выданных инсайдерам, к капиталу - НI0.l (mах 3%) |
1,6% | 2% | 2% |
| норматив использования собственных средств (капитала) банка для приобретения долей (акций) других юридических лиц - Н12 (mах 25%) | 0% | 0% | 0% |
Норматив Н1 используется для правильной характеристики достаточности капитала банка. Данный норматив определяет размер уставного капитала размер собственных средств. И определяется как отношение капитала банка и суммарного объема активов, взвешенных с учетом риска.
Динамика данного показателя, говорит о том, что ОАО ГБ Нижний Новгород увеличивает числе своих активных операций, следовательно, что приводит к снижению норматива Hl.
Норматив Н2, Н3 и Н4 относится к нормативам ликвидности кредитной организации. По результатам оценки динамики нормативов Н2, НЗ, Н4 можно сделать вывод, что данная кредитная организация находиться в состояние «поддержания ликвидности».
К следующей группе экономических нормативов относятся нормативы Н6 и Н7
Н6 - максимальный размер риска на одного заемщика или группу связанных заемщиков, который выражает собой отношение совокупной суммы требований банка к заемщику или группе связанных заемщиков по кредитам.
НI0.l - максимальный размер кредитов и гарантий предоставленных банком, своим инсайдерам.
С развитием в стране рынка кредитования, у банков увеличивается объем выданных ссуд. Но также с каждым годом все больше возрастает количество невозвратных кредитов, тем самым, увеличивая кредитные риски банка. Динамика нормативных показателей Н6 и Н7, НI0.1 ОАО ГБ Нижний Новгород, говорит о том, что с увеличением объема выданных ссуд также возрастает капитал банка, тем самым минимизируют кредитные риски.
В целом, просмотрев динамику экономических нормативов банка в период 2005-2007 гг. мы видим, хотя и идет некоторая тенденция к их снижению, но это совсем не знак того, что ликвидность банка снижается, это говорит о том, что банк проводит более активную политику по размещению своих средств за счет имеющихся резервов.
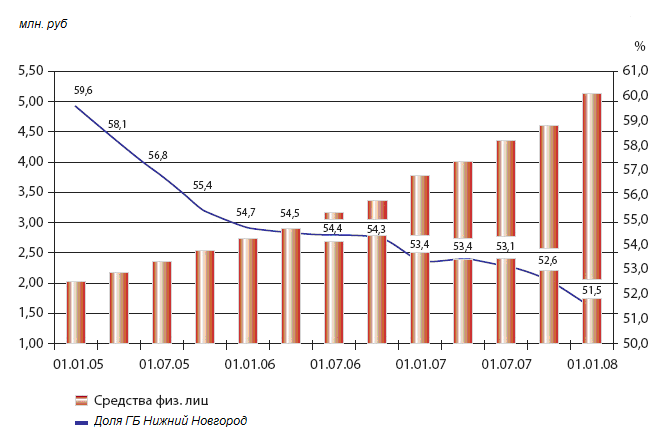
По данным Центробанка, с 1 января по 1 октября объем ресурсов ЦБ, находящихся в распоряжении коммерческих банков, увеличился в 7 раз, с 34 до 233 млн. руб. (с 0,17 до 0,9% от общей суммы пассивов). В течение октября, как можно предположить, этот показатель вырос еще больше, зато доля средств организаций на расчетных счетах за 9 месяцев упала с 16 до 13,8%. А в сентябре начался массовый отток вкладов. В условиях дефицита ликвидности, ограниченности по привлечению средств от акционеров, ЦБ или других кредитных учреждений одни банки принялись активно повышать ставки по вкладам для физических лиц, другие обещают доплатить лояльным клиентам и тем, кто ушел, но вернется. В последние годы наблюдается устойчивая тенденция к перераспределению депозитов частных вкладчиков от крупнейших банков к менее крупным. На 1 января 2007года примерно 78 процентов средств, размещенных на депозитах, собрали всего 30 банков. Уже через год эта доля снизилась до 77,2 процента. Быстрее всего — на 8 процентов ежегодно — на протяжении последних трех лет падает доля Сбербанка РФ (см. рисунок 13)
Так, НБ «Траст» и «Русь-банк-Урал» вернут проценты тем, кто досрочно расторг вклад: в первом случае — с 16 сентября по 14 ноября 2008 г., во втором — с 15 сентября по 15 октября. Для этого надо повторно разместить деньги в банке до 15 и 25 ноября соответственно. Причем в «Траст» надо вернуть не менее 60% изъятой суммы, в «Русь-банк-Урал» — 100% суммы. «Банк возместит разницу между суммой процентов, которую должен был получить вкладчик по договору, и суммой процентов, выплаченной ему при досрочном изъятии вклада». В Русском банке развития (РБР) тем, кто забирал деньги с 1 августа по 10 ноября 2008 г. и вернет их до Нового года, увеличат ставку по вкладу на 1 пункт по сравнению с действующей в банке.
Некоторые банки решили премировать и тех вкладчиков, которые сохранили верность. Тот же РБР выплатит дополнительный доход из расчета 1,5% годовых за период с 28 октября по 31 декабря (т. е. за два месяца) клиентам, которые до Нового года досрочно не расторгнут или не снимут хотя бы часть денег с депозитов. В «Трасте» можно переоформить закончившийся вклад или перевести деньги с пластиковой карты на «Лояльный» депозит. Его доходность выше ставок вкладов с аналогичными условиями примерно на 2,6 пункта в рублях и на 2,3 пункта в валюте. А вкладчики екатеринбургского банка «Северная казна» могут переоформить действующие вклады без потери процентов в депозиты с повышенными ставками (на 1-1,5 пункта в рублях, на 1 пункт в валюте). Кроме того, при открытии нового вклада и пополнении (от 10 000 руб., $300 или 300 евро) или пролонгации до 31 декабря банк начислит дополнительные 2% годовых к ставке вклада. Главное — не изымать деньги до 16 января 2009 г. Нижегородский «Эллипс банк» за открытие или пролонгацию вклада (от 150 000 руб. на полгода) до 22 ноября (кроме «Универсального» и «Пять звезд») выплатит вознаграждение в размере 1000-4000 руб. в зависимости от суммы вклада. Повышенный доход в будущем обещает клиентам и Русь-банк: при первой пролонгации депозита сроком от трех месяцев ставка увеличивается на 0,25 пункта, при второй — на 0,5 пункта от действующей в банке на тот момент. Попытки привлечь новые вклады обернулись постепенным увеличением процентных ставок по депозитам. Не последней причиной, способствующей этому процессу, стало и повышение Центробанком России ставки рефинансирования до 13 процентов. Макроэкономические последствия такого шага вкладчиков интересуют мало, для них главным является снижение налогооблагаемой базы. Дело в том, что вклад с процентной ставкой, превышающей ставку рефинансирования, облагается налогом, причем серьезным: 35 процентов от дохода, полученного благодаря этому превышению. ОАО ГБ Нижний Новгород еще к марту поднял доходность своих депозитов в среднем на 0,5 процента. Примеру главного банка на рынке частных вкладов, само собой, последовали и остальные участники. Например, уже до осенних событий Росбанк повышал проценты трижды, добившись общего увеличения до 1,5