Роль кредитных отношений в современной рыночной экономике
Невозобновляемая кредитная линия (НКЛ). Кредитные ресурсы предоставляются не всей суммой кредитного договора, а постепенно, частями, траншами по мере необходимости.
При кредитовании в форме невозобновляемой кредитной линии заемщик экономит на процентах по кредиту: величина процентных платежей рассчитывается, исходя из фактического остатка задолженности по кредиту, который увеличивается постепенно.
Механизм действия НКЛ
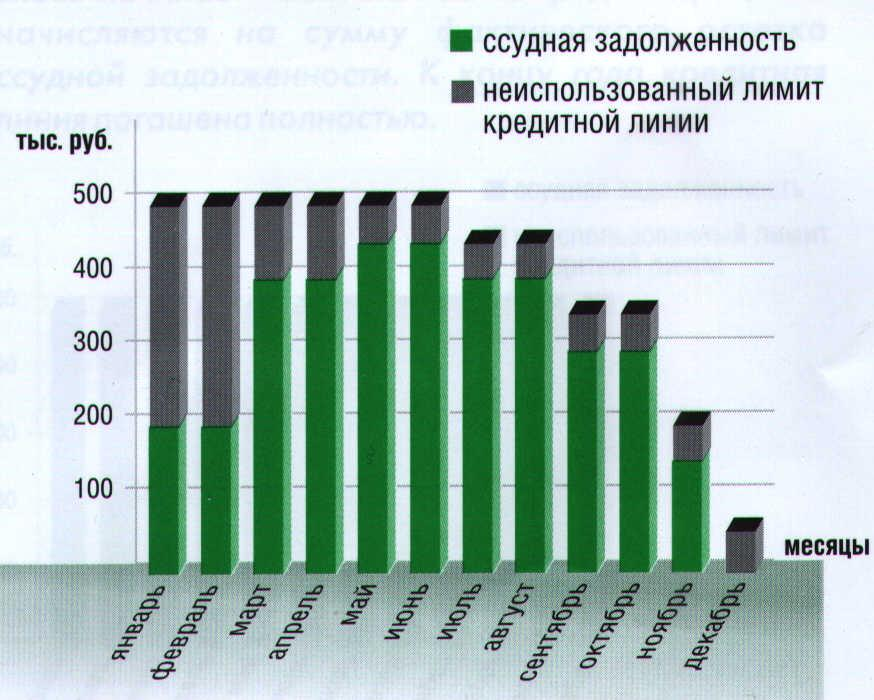
Возобновляемая кредитная линия. Устанавливается лимит, в пределах которого предприятие может поддерживать ссудную задолженность, исходя из текущей потребности в заемных средствах (лимит задолженности). Подходит для покрытия регулярных разрывов между датами совершения расходных операций и поступления выручки предприятия.
Механизм действия ВКЛ
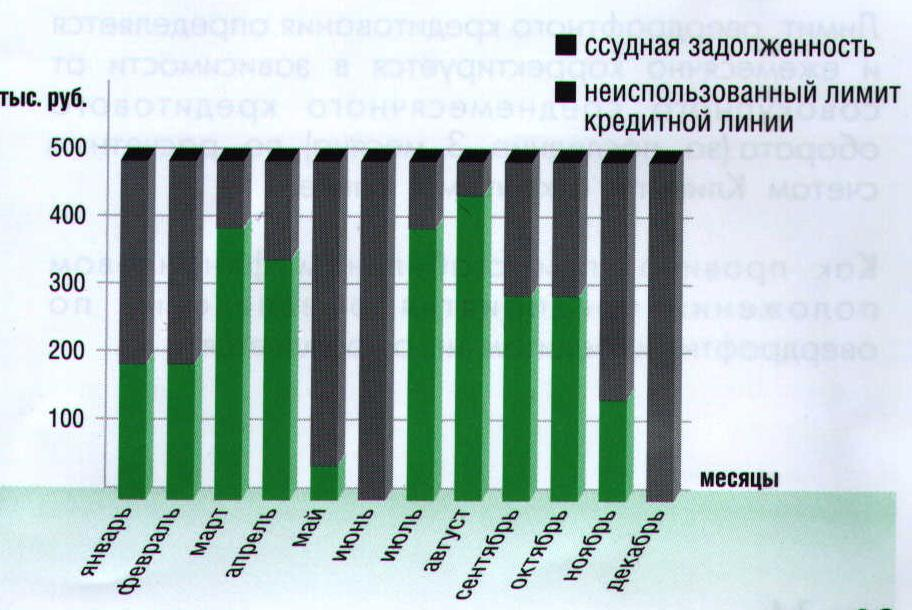
Овердрафтное кредитование. Предоставляется клиентам, имеющим стабильный оборот по расчетному счету в банке. Эта форма кредитования позволяет оперативно решать проблему своевременного проведения расчетов в период, когда расходы временно превышают поступления денежных средств на расчетный счет. Порядок работы овердрафта аналогичен возобновляемой кредитной линии.
Таблица 2.2.1.
Условия предоставления кредита.
| Обязательное условие |
1. Ведение хозяйственной деятельности не менее 6 месяцев 2. Возможность документально подтвердить доходы от ведения бизнеса. |
|
| Цель | Пополнение оборотных средств | Пополнение внеоборотных средств |
| Погашение кредитов в других банках | ||
| Срок кредита | До 1,5 лет | До 3 лет |
| Для отдельных проектов возможно увеличение сроков до 7 лет. | ||
| Обеспечение |
Недвижимость, оборудование, транспорт и др. Поручительство Уральского фонда поддержки малого предпринимательства, других юридических лиц. |
|
| Процентная ставка | Устанавливается в индивидуальном порядке в зависимости от срока кредитования, финансового обеспечения, наличия кредитной истории, количества используемых банковских услуг. | |
| Погашение кредита |
Ежемесячно, равными долями; Ежемесячно, равными долями с предоставлением отсрочки на срок до 6 месяцев; По индивидуальному графику. |
|
2.2.2. Кредитование физических лиц.
Кредитование физических лиц так же является одним из основных направлений деятельности Сбербанка России. Суть кредитования и его виды систематизированы в таблице 2.2.2.
Таблица 2.2.2.
Процентные ставки и тарифы по кредитам Сбербанка России.
| Вид кредита | Процентная ставка. % годовых. | Единовременный тариф за обслуживание ссудного счета | ||
| Руб. | USD, EUR | |||
| Кредит на неотложные нужды | ||||
| До 1,5 лет | 15 | 15.5 | 3,0 % от суммы кредита по договору, но не более 15 тыс. руб. (по кредитам, предоставляемым индивидуальным предпринимателям без образования юридического лица не более 25 тыс. руб.) | |
| Свыше 1,5 до 3 лет | 16 | 16,5 | ||
| Свыше 3 до 5 лет | 17 | 17,5 | ||
| До 1,5 лет необеспеченный | 17 | 17,5 | ||
| Пенсионный кредит | ||||
| До 1,5 лет | 15 | - |
3 % от суммы кредита по договору, но не более 5 тыс. руб. | |
| Свыше 1,5 до 3 лет | 16 | |||
| Свыше 3 до 5 лет | 17 | |||
| До 1,5 лет необеспеченный | 17 | |||
| Единовременный кредит | ||||
| По обеспеченным | 15 | - | 3 % от суммы кредита по договору, но не более 5 тыс. руб. | |
| По необеспеченным | 17 | |||
| Возобновляемый кредит | ||||
| По обеспеченным | 15 | - | 3 % от суммы кредита по договору, но не более 5 тыс. руб. | |
| По необеспеченным | 17 | |||
| Доверительный кредит | ||||
| 15 | - | 3 % от суммы кредита по договору, но не более 3 тыс. руб. | ||
| Кредит на недвижимость | ||||
| До 5 лет | 13 | 13,5 | 3 % от суммы кредита по договору, но не более 15 тыс. руб. | |
| От5 до 10 лет | 14 | 14,5 | ||
| От 10 до 20 лет | 15 | 15,5 | ||
| Ипотечный кредит | ||||
|
До оформления ипотеки До 5 лет |
13 |
13,5 |
3 % от суммы кредита по договору, но не более 15 тыс. руб. | |
| От 5 до 10 лет | 14 | 14,5 | ||
| От 10 до 20 лет | 15 | 15,5 | ||
|
После оформления ипотеки До 5 лет |
12 |
12,5 |
||
| От 5 до 10 лет | 12,5 | 13 | ||
| От 10 до 20 лет | 13 | 13,5 | ||
| Кредит «ипотечный плюс» | ||||
|
До оформления ипотеки До 5 лет |
12,8 |
13,3 |
3 % от суммы кредита по договору, но не более 15 тыс. руб. | |
| От 5 до 10 лет | 13,8 | 14,3 | ||
| От 10 до 20 лет | 14,8 | 15,3 | ||
|
После оформления ипотеки До 5 лет |
11,8 |
12,3 |
||
| От 5 до 10 лет | 12,3 | 12,8 | ||
| От 10 до 20 лет | 12,8 | 13,3 | ||
| Автокредит | ||||
|
Покупка нового автомобиля До 1,5 лет |
11,5 |
12 |
3 % от суммы кредита по договору, но не более 5 тыс. руб. | |
| Свыше 1,5 до 3 лет | 12 | 12,5 | ||
| Свыше 3 до 5 лет | 13 | 13,5 | ||
|
Покупка подержанного автомобиля До 1,5 лет |
12 |
12,5 |
||
| Свыше 1,5 до 3 лет | 12,5 | 13 | ||
| Свыше 3 до 5 лет | 13,5 | 14 | ||
| Товарный кредит | ||||
| До 1,5 лет | 15 | 15.5 | 3 % от суммы кредита по договору, но не более 5 тыс. руб. | |
| Свыше 1,5 до 3 лет | 16 | 16,5 | ||
| Свыше 3 до 5 лет | 17 | 17,5 | ||
| До 1,5 лет необеспеченный | 17 | 17,5 | ||
| Кредит физическим лицам, ведущим личное подсобное хозяйство | 14 | - | 3 % от суммы кредита по договору, но не более 5 тыс. руб. | |
| Корпоративный кредит | ||||
| До 1 года | 13 | 13,5 | 3 % от суммы кредита по договору, но не более 5 тыс. руб. | |
| Свыше 1 года до 3 лет | 13 | 13,5 | ||
| Свыше 3 лет до 5 лет | 15 | 15,5 | ||
| Образовательный кредит | 17 | - | 3 % от суммы кредита по договору, но не более 3 тыс. руб. | |
| Кредит «Народный телефон» | 17 | - | 3 % от суммы кредита по договору, но не более 3 тыс. руб. | |
| Кредит «Под залог ценных бумаг» | 15 | - |
При сроке кредитования до 30 дней, за исключением кредитов, обеспечением по которым является только акции Сбербанка России – 10% от суммы кредита по договору. При сроке кредитования до 30 дней, за исключением кредитов, обеспечением по которым является только акции Сбербанка России – 4 % от суммы кредита по договору. В случае, если обеспечением кредита не являются векселя Сбербанка России – 1 % от суммы кредита по договору. Но не более 5 тыс. руб. |
|
| Кредит под залог мерных слитков | 15 | - | 3 % от суммы кредита по договору, но не более 5 тыс. руб. | |
Виды и принципы кредитования.
Кредит на неотложные нужды. При выдаче данного кредита банк не отслеживает целевое использование выданных средств.
Пенсионный кредит. Предусмотрен для кредитования клиентов пенсионного возраста.
Единовременный кредит. Некоторые ограничения, оговоренный в таблице 2.2.2. компенсируются более выгодной процентной ставкой.
Возобновляемый кредит. Клиенту предоставляется возможность последовательного получения нескольких кредитов сроком не 1 год в рамках кредитной линии, открываемой сроком на 3 года.
Доверительный кредит. Быстрое оформление кредита для клиентов, имеющих положительную кредитную историю.
Кредит на недвижимость. Оформляется для приобретения, строительства, реконструкции и ремонта квартир, жилых домов, гаражей, дач, и другой недвижимости.
Ипотечный кредит. Предоставляется под залог приобретаемого жилья.
Кредит «Ипотечный плюс». Приобретение и строительство квартир, домов. В качестве основного залога используется право на приобретаемую, строящуюся квартиру либо дом исключительно у строительных компаний.
Кредит «Молодая семья». Предоставляется на более выгодных условиях для семей, в которых хотя бы один из членов не достиг 30 летнего возраста при покупке квартиры, либо дома.
Автокредит. Предоставляется под залог приобретаемого автомобиля.
Товарный кредит. Предоставляется при приобретении товаров в торговых точках, заключивших договоры о сотрудничестве со Сбербанком России.
Кредит физическим лицам, ведущим личное подсобное хозяйство. Предоставляется гражданам, ведущим личное подсобное хозяйство на приобретение техники, кормов, расходных материалов.
Корпоративный кредит. В качестве поручителя выступает предприятие, на котором работает клиент.
Образовательный кредит. Предоставляется для оплаты за обучение при предоставлении договора, заключенного с учебным заведением.
Кредит «Народный телефон». Предоставляется для подключения к абонентской точке сети, на покупку сотового телефона.
Кредит «Под залог ценных бумаг». Не зависит от платежеспособности клиента.
При пользовании кредитом Сберегательного банка России, используется следующая формула расчета процентов и неустоек:
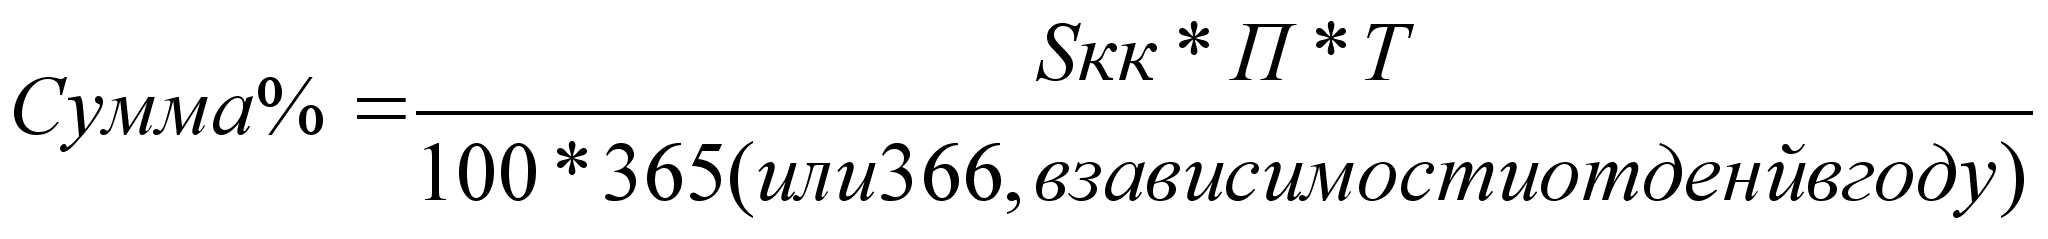
Где:
Sкр – остаток задолженности по основному долгу на дату уплаты процентов;
П – процентная ставка (в процентах годовых);
Т- Количество дней, прошедших с момента последней уплаты долга.
Следовательно, клиент заинтересован в досрочном погашении кредита, так как при этом уменьшается сумма выплачиваемых процентов по пользованию суммой.
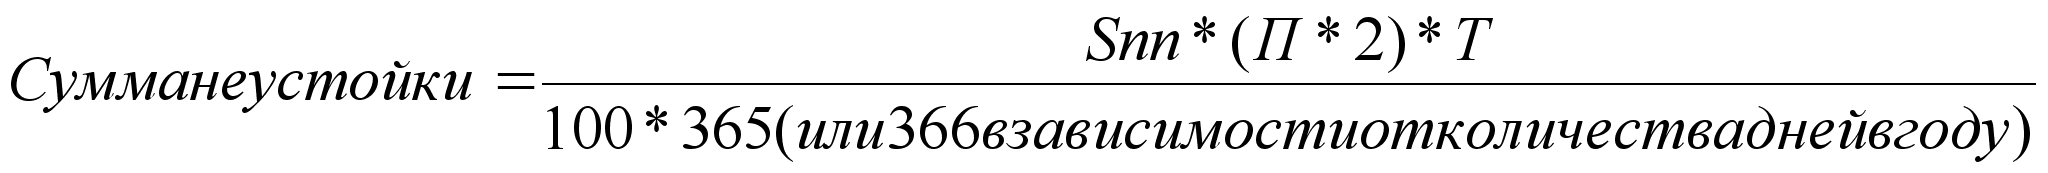
Где:
Sпр – сумма просроченной задолженности;
П- процентная ставка ( в процентах годовых);
Т- количество дней, прошедших с момента последней уплаты долга.
Таким образом, кредитование Сбербанком России как физических так и юридических лиц построено по принципу большого выбора. В связи с этим у клиентов имеется множество вариантов при выборе кредитования, исходя из собственных потребностей и возможностей. Это выгодно как банку, так и клиентам. Банк выигрывает в количестве клиентов, клиент в процентной ставке, сроках погашения платежа.
Исходя из рассмотренных данных о работе Сберегательного банка России по кредитованию физических и юридических лиц можно сделать вывод, что банковские кредиты являются средством мобилизации денежных средств для объектов кредитования и стимулируют их дальнейшее экономическое развитие. Применяемые различные виды и условия кредитования дают субъектам рыночных отношений право выбора наиболее выгодных условий по процентам и срокам кредитования, что позволяет изыскать в нужный момент необходимые денежные средства для дальнейшего развития.
Заключение.
Проделав данную работу и обобщив вышесказанное можно сказать что кредитная система современной экономики является одним из основных секторов рыночных отношений.
Основная роль кредита заключается в аккумуляции временно свободных денежных средств и направление их в те сектора рыночной экономики, которые находятся на стадии подъема, они перспективны и способны приносить доход. Кроме этого кредитные институты осуществляют и многие другие функции. Данное перераспределение происходит через специализированные кредитные институты, которые несут в себе ряд определенных и вполне конкретных функций. Это четко организованный и работающий сектор экономики.
Несмотря на общие функции рассмотренных кредитных институтов, ядром кредитной системы государства является банковская система, осуществляющая львиную долю всех операций, связанных с кредитованием и денежными операциями.
Современная банковская система это механизм с четко распределенными функциями.
Ведущую роль в кредитной системе занимает Центральный банк, с помощью которого государство ведет контроль за эмиссией и оборотом денежных средств, а так же за деятельностью коммерческих банков и специализированных кредитных организаций, которые в свою очередь в основном выполняют роль аккумуляторов временно свободных денежных средств осуществляя их перераспределение и направление в инвестиционное русло.
Исходя из рассмотренных данных о работе Сберегательного банка России по кредитованию физических и юридических лиц можно сделать вывод, что банковские кредиты являются средством мобилизации денежных средств для объектов кредитования и стимулируют их дальнейшее экономическое развитие. Применяемые различные виды и условия кредитования дают субъектам рыночных отношений право выбора наиболее выгодных условий по процентам и срокам кредитования, что позволяет изыскать в нужный момент необходимые денежные средства для дальнейшего развития.
Список литературы.
Антон Рукосуев. Делайте ставки. // National Business. – 2007. - №1 Февраль. - с. 7
Борисов Е.Ф. Экономическая теория. Учеб. пособ. – 2-е изд., перераб. и. доп. – М. : Юрайт, 2000. – 384 с.
Виктория Никитина. Подорожают ли кредиты. // Аргументы и факты. – 2007. - № 6. - с. 10.
Курс экономической теории. Учебник/ М.Н. Чепурин, С.Н. Ивашовский, Е.А. Киселева и др. / Под ред. Чепурина М.Н. – 5-е изд., доп. и перераб. – Киров: АСА, 2004. 831 с.
Сажин М.А., Чибриков Г.Г. Экономическая теория. Учебник для вузов. – М.: Издательская группа НОРМА – ИНФРА М, 1998.
Современная экономика. Лекционный курс. Многоуровневое учебное пособие. – Ростовн/Д: изд-во «Феникс», 2000-544 с.
Экономика: Учебник / Под ред. А.С. Булатова. Гл. 2. М., 1994.
Экономическая теория: Учебник для вузов/ В.Д. Камаев, Т.А. Борисовская, М.З. Ильчиков и др. / под ред. КамаеваВ.Д. – 1-е изд., перераб. и доп. – М.: Владос, 2003 – 591 с.
Югов Р.Л. Кредит - проблемы и решения. // Российская Федерация сегодня . - 2005. - №7.- с. 13.
Официальный сайт Федеральной службы статистики РФ.
Официальный сайт Сберегательного банка РФ.
. Бюро экономического анализа (Россия)
1 Экономическая теория: Учебник для вузов/ В.Д. Камаев, Т.А. Борисовская, М.З. Ильчиков и др. / под ред. КамаеваВ.Д. – 1-е изд., перераб. и доп. – М.: Владос. С. 316
2 Экономическая теория: Учебник для вузов/ В.Д. Камаев, Т.А. Борисовская, М.З. Ильчиков и др. / под ред. КамаеваВ.Д. – 1-е изд., перераб. и доп. – М.: Владос. С. 316
2 Борисов Е.Ф. Экономическая теория: Учеб. пособие – 2-е изд., перераб. и доп. – М.: Юрайт, 2000 – с. 218д
1 Курс экономической теории . Учебник/М.Н. Чепурин, С.Н. Ивашовский, Е.А. Киселева и др./под редакцией Чепурина М.Н. – 5е издание – Киров: «АСА», 2003 г. С. 444
1 Виктория Никитина. «Подорожают ли кредиты». «Аргументы и факты» № 6, 2007 г. С. 10
1 Виктория Никитина. «Подорожают ли кредиты». «Аргументы и факты» № 6, 2007 г. С. 10
2 «Российская Федерация сегодня» 12.2005. С. 13
1 Курс экономической теории . Учебник/М.Н. Чепурин, С.Н. Ивашовский, Е.А. Киселева и др./под редакцией Чепурина М.Н. – 5е издание – Киров: «АСА», 2003 г. С. 444
1 Сажин М.А., Чибриков Г.Г. Экономическая теория. Учебник для вузов. – М.: Издательская группа НОРМА – ИНФРА М, 1998. С. 230
2 http:/www.gks.
1 Камаев В.Д. и колл. авт. Экономическая теория: Учебник – М.: Гуманит. изд. Цпнтр ВЛАДОС, 1998 – с. 320.
2 Борисов Е.Ф. Экономическая теория: Учеб. пособие – 2-е изд., перераб. и доп. – М.: Юрайт, 2000 – с. 222
1 Экономическая теория: Учебное пособие – 2-е изд., переработано и дополнено – М.: Юрайт, 2000. с. 221
1 Антон Рукосуев. «Делайте ставки». National Business №1 февраль 2007 г. .