Взаимоотношения коммерческого банка и предприятий (на примере ОАО "Русь-Банк")
Важное место в расчетно-кассовых операциях занимают платежные инструменты, под которыми понимают определенных носителей информации, которые служат банкам правовым основанием для осуществления денежных переводов на счета или выполнение кассовых операций (чек, вексель, платежное поручение, различные виды платежных карточек и т.п.). Такие инструменты, изготовленные из бумаги по строго стандартизированной форме, принято называть расчетными документами. Средства, применяемые для осуществления платежей на электронной основе, принято называть платежными картами.
Расчетно-кассовые операции банки осуществляют с учетом общих принципов, на которых базируется организация платежных систем. Особое значение для организации банками расчетно-кассового обслуживания клиентов имеют такие принципы:
Экономические агенты (юридические лица) - владельцы денежных средств имеют право выбора формы оплаты (наличными или безналичными) и право выбора банка, в котором они собираются хранить средства и через который будут осуществлять свои расчеты в безналичной форме.
Хранение средств в банках и перевод их осуществляется на банковские счета, которые открываются клиентам по их просьбе при согласии банков. Каждый клиент имеет право открыть несколько счетов в разных банках и право на сохранение в тайне состояния его счетов.
Перевод средств или выдача наличных со счета осуществляются банком по распоряжению владельца в порядке определенной им очередности и в пределах остатка средств на счете.
Форма перевода банком средств по счету клиента определяется самим клиентом согласно форме безналичных расчетов, предусмотренной в его хозяйственном договоре (контракте) с контрагентом, при невмешательстве банка в договорные отношения между ними. Экономические агенты, как правило, выбирают те формы расчетов, которые лучше защищают их интересы в каждой конкретной хозяйственной операции.
Срок перевода банком средств со счета определяется клиентом в соответствии с порядком его расчетов с контрагентом, предусмотренного в их хозяйственном договоре. Безналичные платежи между хозяйственными агентами строятся на принципе срочности и могут быть в зависимости от определенного в договоре срока досрочными, срочными и просроченными. Относительно хозяйственной операции, которая оплачивается, платеж может быть: предварительным (авансовым); компенсационным, то есть сделанным немедленно после совершения хозяйственной операции; отсроченным, т.е. осуществленным через определенный срок после такой операции.
Отношения между банком и клиентом в процессе расчетно-кассового обслуживания строятся на принципах партнерства и взаимной выгоды и осуществляются на основании договора о расчетно-кассовом обслуживании. В договоре предусматриваются права и обязанности сторон, а также их ответственность за невыполнение взятых на себя обязательств с фиксацией размеров штрафов за каждое из таких нарушений.
Указанные принципы организации денежных расчетов обусловлены закономерностями функционирования рынка и наиболее полно проявляются в странах с высокоразвитыми рыночными экономиками. В странах с переходными экономиками, в том числе и в России, эти принципы постепенно утверждаются, и на определенных этапах наблюдаются существенные отклонения от их требований в практике организации платежных отношений и расчетно-кассовых операций банков.
Рассмотренные три типа банковских операций называют традиционными банковскими операциями. Оттенок традиционности они приобретают прежде всего в том смысле, что исторически, на протяжении длительного времени переходят как наследие от одного поколения банков к другому. Можно сказать, что эти операции являются самыми древними: их выполняли "старые" банкирские дома, выполняют и современные большие и малые банки.
Но дело не только в этом. Оттенок традиционности данные операции приобретают и в том смысле, что создают условия сохранения статуса банка. Банками являются не вообще те или иные предприятия или организации, которые принимают вклады, выдают кредиты, или совершают расчеты между различными юридическими и физическими лицами. На практике довольно часто можно встретить фонды, которые принимают вклады на определенный срок и под определенный процент, но от этого они не становятся банками. Известно, например, что кредиты могут предоставляться также торговыми организациями, вообще всеми субъектами, у которых есть свободные денежные средства, но от этого они также не превращаются в банки, а сохраняют свой основной статус. Почта проводит платежи по поручению клиента, но не смотря на расчетные операции, которые она выполняет, остается почтой, а не превращается в банк.
Промежуточное положение между традиционными и нетрадиционными операциями занимают дополнительные операции. В их состав входят валютные операции, операции с ценными бумагами, операции с золотом, драгоценными металлами и слитками. Эти операции банки могут и не выполнять.
В состав нетрадиционных банковских услуг входят все другие услуги. Их достаточно много, в том числе: посреднические услуги, услуги, направленные на развитие предприятия (внедрение на биржу, размещение акций, юридическая помощь, информационные услуги и т.п.), предоставление гарантий и поручительств, доверительные операции (включая консультации и помощь в управлении собственностью по поручению клиента), бухгалтерская помощь предприятиям, представление клиентских интересов в судебных органах, услуги по предоставлению сейфов, туристские услуги и др.
Финансовый кризис вносит свои коррективы во все сферы экономической жизни. Банки в наибольшей мере ощутили на себе его негативные последствия: требования Банка России ужесточились, банкиры вынуждены повышать стоимость кредитов и депозитов, привлечение клиентов и их средств - становиться первостепенной, и, в то же время, очень нелегкой задачей.
Банки начинают активно использовать самые разнообразные методы привлечения клиентов. Часть банков просто повысили ставки по срочным вкладам. Сейчас можно наблюдать рекордные процентные ставки - до 20% годовых в национальной валюте. Другие банки, создают инновационные продукты, которые, например, позволяют свободно управлять валютой своего вклада или активно продвигают депозиты с гибкими условиями. Как дополнительный стимул для открытия срочного депозита, банки предлагают автоматическое участие в розыгрышах денежных сумм, золотых слитков или туристических путевок.
Наряду с подобными стимулирующими мерами, банки предпринимают активные шаги в сфере пиара и маркетинга для увеличения уровня доверия и количества клиентов. Цель данной активности очевидна - привлечь и удержать клиента, а соответственно и его средства на максимальный период.
В условиях нестабильной финансовой ситуации, профессионализм в оказании банковских услуг начинает играть все большую роль, так как клиент осознает, что ему придется не только контактировать с сотрудниками банка на протяжении длительного срока, но и быть уверенным в том, что в любой момент его смогут качественно обслужить и проконсультировать. Чем больше перспектива сотрудничества клиента с банком, тем более значимую роль для него начинает играть качество предоставляемых услуг, а не высокая прибыльность активов. Кроме того, по своей сути банковские услуги – нематериальны и неосязаемы, поэтому оценить их качество возможно лишь в процессе или после получения консультации, совершения платежей. Соответственно, и критериями качественной банковской услуги выступают именно профессионализм и качество обслуживания клиента сотрудником банка.
Необходимо понимать, что если финансовое учреждение не будет стремиться к привлечению клиентов, качественной работе с ними и повышению их лояльности, в долгосрочной перспективе оно не может быть прибыльным.
В погоне за привлечением денежных средств и повышением рентабельности рынок банковских депозитов насыщается разнообразными депозитными программами, акциями, бонусами и программами повышения лояльности, но уровень доверия банкам оставляет желать лучшего, также как и качество обслуживания.
Таким образом, финансовый кризис приводит к тому, что банки стремительно работают над ценовой политикой в области привлечения клиентов, не уделяя должного внимания эффективным способам повышения конкурентоспособности в долгосрочной перспективе: мониторингу и повышению уровня квалификации сотрудников. Финансовый кризис не должен влиять на качество обслуживания, напротив, взвешенная клиентоориентированная политика банка как цель, выгодные условия и тарифы как средство, могут послужить конструктивной основой для результативного привлечения клиентов в долгосрочной перспективе.
2. АНАЛИЗ ПОКАЗАТЕЛЕЙ ДЕЯТЕЛЬНОСТИ РУСЬ-БАНКА В КОРПОРАТИВНОМ СЕГМЕНТЕ
2.1 Динамика основных финансовых показателей деятельности банка
Русь-Банк основан 5 сентября 1994г. и осуществляет свою деятельность на территории Российской Федерации. Банк является участником Системы обязательного страхования вкладов.
Полное наименование: Открытое акционерное общество "Русь-Банк".
Сокращенное наименование: ОАО "Русь-Банк". В январе 1994г. по решению собрания учредителей был создан Акционерный Коммерческий банк "Финтрастбанк" в форме акционерного общества закрытого типа с уставным фондом 100 тыс. рублей (деноминированных). Динамика размера уставного фонда приведена на рисунке 1.
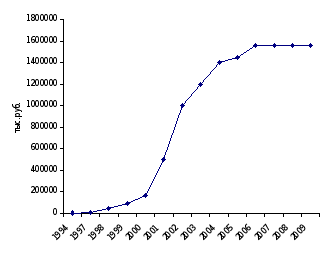
Рисунок 1 - Динамика размера уставного фонда ОАО "Русь-Банк"
Уставный капитал ОАО "Русь-Банк" на 01 февраля 2010г. составляет 1555 410 тыс.руб. (общая номинальная стоимость обыкновенных бездокументарных именных акций 1552 080 тыс.руб. – 99,79% УК Банка, общая номинальная стоимость привилегированных именных бездокументарных акций 3 330 000 рублей - 0,21% УК Банка).
В 1995г. Банк получает свое нынешнее название - Акционерный коммерческий банк "Русский межрегиональный банк развития" (АКБ "Русь-Банк"). Весь пакет привилегированных именных бездокументарных акций Банка находится в собственности ООО "Финансово-инвестиционная компания". Акционеры Банка (по состоянию на 01.02.2010) (рисунок 2):
ООО Финансовая компания "Мегатрастойл"- 31,84% ;
ООО "Инвестиционная компания "Т.А.Р.Г.Е.Т.Капитал" – 28,15% ;
ООО "Финансово-инвестиционная Компания" – 18,77% ;
ООО "Росгосстрах" – 19,49% ;
ООО "Маркет-Капитал" – 1,71% ;
РФ в лице Федерального агентства по управлению государственным имуществом – 0,03% ;
Акционеры с долей менее 1% - 0,03% .
Рисунок 2 – Структура акционеров Русь-банка по состоянию на 01.02.2010г.
Русь-Банк является членом Ассоциации Российских Банков (АРБ). Московского Банковского Союза (МБС), Ассоциации региональных банков России (Ассоциация "Россия"), а также членом Московской Межбанковской Валютной биржи и Сибирской Межбанковской Валютной Биржи. Банк является участником системы международных межбанковских расчетов S.W.I.F.T.
05 июня 2009 г. международное рейтинговое агентство "Moody's Investors Service" подтвердило Русь-Банку рейтинг по долгосрочным обязательствам в иностранной валюте на уровне "B2", а также рейтинг финансовой устойчивости (РФУ) на уровне "Е+" (рейтинги присвоены 10 января 2006 г.). Прогноз всех рейтингов по глобальной шкале – "стабильный". Одновременно Moody's Interfax Rating Agency подтвердило банку долгосрочный кредитный рейтинг по национальной шкале на уровне "Ваа1".
В феврале 2009г. Рейтинговое агентство "Эксперт РА" присвоило рейтинг кредитоспособности ОАО "Русь-Банк" на уровне А+ "Очень высокий уровень кредитоспособности" (рейтинг подтвержден в декабре 2009г.) .
По данным Банка России по состоянию на 01 декабря 2009г. ОАО "Русь-Банк" входит в список 30 крупнейших российских банков.
По данным журнала "Профиль" (№02 от 25 января 2010 года) среди 200 крупнейших российских банков Русь-Банк занимает по состоянию на 1 декабря 2009г.:
49-е место по размеру собственного капитала;
38-е место по размеру чистых активов;
30-е место по объему кредитов, выданных частным компаниям.
В настоящее время услуги и финансовые продукты Банка предлагаются клиентам в 150 населенных пунктах России от Калининграда до Владивостока.
Основными видами деятельности Русь-Банка являются кредитование предприятий малого и среднего бизнеса, а также представление банковских услуг для частных клиентов. Высокая степень финансовой устойчивости Банка, удобные для клиента условия сотрудничества, оперативное обслуживание и качественный сервис делают его весьма привлекательным кредитным учреждением и компетентным партнером для проведения финансовых операций.
В течение 2008г. Русь-банк прочно удерживал свои позиции в ТОП-50 крупнейших банков страны по размеру капитала и по размеру чистых активов (по версии журнала "Профиль" и данным информационных агентств "Интерфакс" и "РБК").
Основные показатели за 2006-2008гг. в таблицах 3,4 (рисунок 3).
Таблица 3 - Основные финансовые показатели Русь-банка за 2006-2008гг., млн.руб.
| Показатели | 01.01.2007 | 01.01.2008 | 01.01.2009 |
| 1 | 2 | 3 | 4 |
| Валюта баланса | 38876 | 72616 | 110647 |
| Активы | 32448 | 61265 | 83547 |
| Работающие активы | 31456 | 57950 | 76546 |
| Обязательства | 29841 | 55157 | 77160 |
| Собственные средства (капитал) | 4061 | 8052 | 8399 |
| Прибыль до налогообложения | 492 | 371 | 760 |
| Чистая прибыль | 349 | 5 | 240 |
В 2008г. валюта баланса Банка выросла более чем в 1,5 раза и составила на конец года 110,6 млрд.руб. Активы Банка выросли на 37% и достигли 83,5 млрд.руб. Собственные средства (капитал) Банка на 01 января 2009г. составили 8,4 млрд.руб. Банком получена чистая прибыль в размере 240 млн.руб.
Таблица 4 - Основные пруденциальные нормативы Русь-банка за 2008 год, млн.руб.
| Показатели | Нормативы банка России | 01.01.2007 | 01.01.2008 | 01.01.2009 |
| 1 | 2 | 3 | 4 | 5 |
| Норматив достаточности собственных средств (капитала) Банка Н1, % | Мин.10% | 11,7 | 14,1 | 11,7 |
| Норматив мгновенной ликвидности Н2, % | Мин.15% | 40,1 | 24,5 | 42,6 |
| Норматив текущей ликвидности Банка Н3, % | Мин.50% | 59,3 | 61 | 86 |
| Норматив долгосрочной ликвидности Банка Н4, % | Макс.120% | 115,4 | 90,9 | 112 |
Все пруденциальные нормативы на протяжении 3-х лет не превышают нормативы Банка России, что положительно характеризует финансовую деятельность Русь-банка.
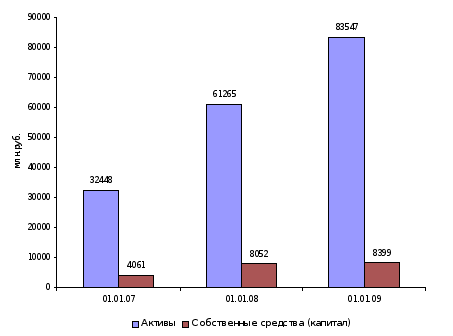
Рисунок 3 - Динамика активов и капитала Русь-банка в 2006-2008гг., млн.руб.
На протяжении 3-х лет наблюдается устойчивый рост активов банка, в то время как собственный капитал вырос в два раза в 2007г., а к началу 2009г. остался почти на прежнем уровне. В таблице 5 (рисунок 4) представлена структура и динамика активов Русь-банка в 2006-2008гг. на основании бухгалтерского баланса (приложение А).
Таблица 5 – Активы Русь-банка в 2006-2008гг., млн.руб.
| Активы | 01.01.2007 | 01.01.2008 | 01.01.2009 | Темп роста, 2007г. к 2006г. | Темп роста, 2008г. к 2007г. |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Денежные средства и их эквиваленты в ЦБ | 3865 | 4227 | 5491 | 109,4% | 129,9% |
| Средства в банках | 687 | 1967 | 5717 | 286,3% | 290,6% |
| Вложения в ценные бумаги | 5537 | 2857 | 10950 | 51,6% | 383,3% |
| Чистая ссудная задолженность | 21784 | 49900 | 55307 | 229,1% | 110,8% |
| Основные средства | 332 | 458 | 841 | 138,0% | 183,6% |
| Прочие активы | 243 | 1856 | 5241 | 763,8% | 282,4% |
| Всего активов | 32448 | 61265 | 83547 | 188,8% | 136,4% |
Основной источник роста активов – средства в банках, вложения в ценные бумаги и прочие активы. Объем портфеля ценных бумаг снизился в 2007г., а в 2008г. вырос почти в 4 раза.
Рост денежных средств и их эквивалентов связан с возросшим объемом краткосрочных межбанковских кредитов в конце 2008г. Кроме того, рост остатков наличности обусловлен притоком значительных объемов средств клиентов в евро и долларах США. Основные средства возросли за счет проведенной переоценки и ряда приобретений.
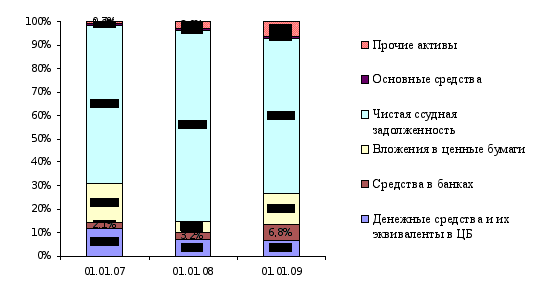
Рисунок 4 - Структура активов Русь-банка в 2006-2008гг., %
Основной удельный вес в активах занимает кредитный портфель (более 60% всех активов), на втором месте – вложения в ценные бумаги, в 2006г. их доля составила 17,1%, в 2007г. снизилась до 4,7%, а в 2008г. выросла до 13,1%. Денежные средства в 2006г. составляли 11,9% всех активов, в 2007г. – 6,9%, в 2008г. – 6,6%. Возрос удельный вес средств в банках, с 2,1% в 2006г. до 6,8% в 2008г., прочие активы увеличились с 0,7% в 2006г. до 6,3% в 2008г.
В таблице 6 (рисунок 5) представлена динамика и структура пассивов Русь-банка в 2006-2008гг.
Таблица 6 – Пассивы Русь-банка в 2006-2008гг., млн.руб.
| Пассивы | 01.01.2007 | 01.01.2008 | 01.01.2009 | Темп роста, 2007г. к 2006г. | Темп роста, 2008г. к 2007г. |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Средства Центрального Банка РФ | 0 | 0 | 10185 | - | - |
| Средства банков | 1921 | 5280 | 5334 | 274,9% | 101,0% |
| Средства клиентов, всего | 20333 | 37162 | 47800 | 182,8% | 128,6% |
| В том числе юридических лиц | 17424 | 29105 | 36689 | 167,0% | 126,1% |
| В том числе физических лиц | 2909 | 8057 | 11111 | 277,0% | 137,9% |
| Долговые обязательства | 7248 | 12180 | 8898 | 168,0% | 73,1% |
| Прочие обязательства | 339 | 535 | 4943 | 157,8% | 923,9% |
| Всего обязательств | 29841 | 55157 | 77160 | 184,8% | 139,9% |
| Средства акционеров | 1400 | 1555 | 1555 | 111,1% | 100,0% |
| Эмиссионный доход | 598 | 3443 | 3443 | 575,8% | 100,0% |
| Прочие собственные средства | 609 | 1110 | 1389 | 182,3% | 125,1% |
| Всего источников собственных средств | 2607 | 6108 | 6387 | 234,3% | 104,6% |
| Всего пассивов | 32448 | 61265 | 83547 | 188,8% | 136,4% |
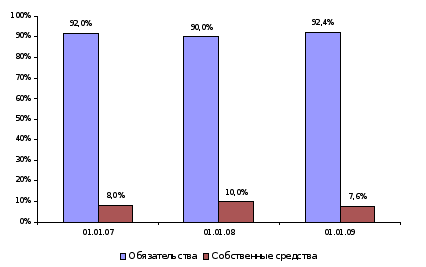
Рисунок 5 – Структура пассивов Русь-банка в 2006-2008гг, %
Структура пассивов значительно не изменялась на протяжении 3-х лет. 90% составляют обязательства. Такой структуры пассивов придерживаются большинство коммерческих банков.
Структура доходов и расходов и динамика чистой прибыли Русь-банка представлена в приложении Б (рисунок 6).
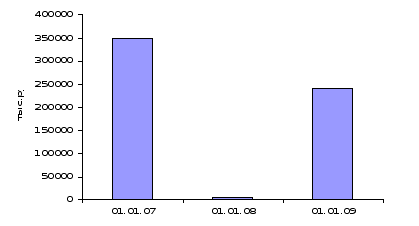
Рисунок 6 – Динамика чистой прибыли Русь-банка за 2006-2008гг.
В 2006г. банком была получена чистая прибыль в размере 348 618 тыс.руб., в 2007г. она составила 4951 тыс.руб. , а в 2008г. – 240327 тыс.руб. Значительное ее снижение в 2007г. связано с ростом расходов и налогов выплачиваемых с прибыли.
Выводы. За 3 года активы Банка выросли в 4,4 раза, до 83,5 млрд рублей на 01 января 2009 года. В целях повышения уровня надежности и обеспеченности собственными средствами на протяжении трехлетнего периода акционерный капитал был увеличен на 3000 млн.рублей.
В структуре заемных средств Банка ведущая позиция остается за средствами корпоративных клиентов — 47,5% на 01 января 2009 года.
Банком выполнена задача по диверсификации активов в рамках которой доля чистой ссудной задолженности в активах Банка на 01 января 2009 года уменьшена до 66% активов Банка, доля высоколиквидных инструментов (наличные средства, размещение на ностро счетах и МБК) на 01 января 2009 года повышена до 13,4%.
Банк выполнил поставленную акционерами задачу по сохранению прибыльности своей деятельности. При этом цель была достигнута, несмотря на снижение прибыльности кредитных операций из-за уменьшения кредитования в 4-м квартале 2008 года и существенно возросшей стоимости привлечения долгосрочных средств на внешнем и внутреннем рынках во второй половине 2008 года. При этом Банк проводил осторожную политику и на рынке ценных бумаг.
По итогам 2008 года зафиксирована чистая прибыль в размере 240 млн.рублей.
2.2 Кредитный портфель корпоративных клиентов
В своей работе Русь-банк ориентируется на розничных клиентов и предприятия малого и среднего бизнеса, которым предлагаются современные продукты и новейшие технологии обслуживания. Банк проводит гибкую тарифную политику, максимально учитывая особенности региональных рынков и отдельных клиентов.
В 2008 году Банк постоянно поддерживал привлекательные процентные ставки и условия по депозитам, уровень процентов на неснижаемые и среднедневные остатки, сертификаты, векселя. Кроме того, была внедрена услуга "Депозит + страховка".
Предложения Банка были оценены рынком. Количество юридических лиц и индивидуальных предпринимателей - клиентов Банка увеличилось в 2008 году более чем в 1,5 раза и превысило 19 600 (рисунок ).
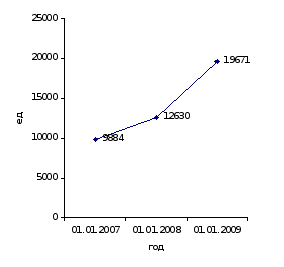
Рисунок 7 - Динамика количества обслуживаемых клиентов юридических лиц Русь-банком
В 2009 году Банк продолжил повышать качество обслуживания, развивая систему клиентских менеджеров как основу продвижения продуктов, а также привлечения и сопровождения клиентов, позволяющую обеспечить максимальное удовлетворение индивидуальных потребностей клиентов. Банк развивал услуги дистанционного банковского обслуживания и управления счетом для клиентов, имеющих разветвленную филиальную/холдинговую структуру. В области тарифной политики разрабатываются тарифные планы и пакеты услуг расчетно-кассового обслуживания, ориентированные на различные виды деятельности и категории клиентов. Кредитный портфель - основной актив Банка. В 2008 году, несмотря на непростую экономическую ситуацию, его рост составил 11% и на 01.01.2009 достиг 55 307 млн.руб. (рисунок 8). Основную долю в кредитном портфеле Банка занимают кредиты юридическим лицам (рисунок 9). Объем кредитования корпоративных клиентов в 2008 году достиг 31 638 млн.руб. (без учета кредитования среднего и малого бизнеса и учтенных векселей).Кредитная политика Банка предполагает кредитование только высоконадежных клиентов, платежеспособность которых подтверждается показателями их деятельности и кредитной историей.
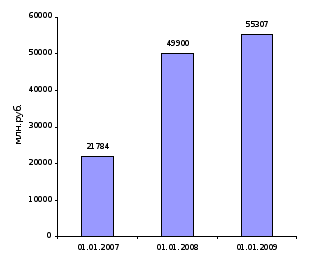
Рисунок 8 – Кредитный портфель Русь-банка в 2006-2008гг., млн.руб.
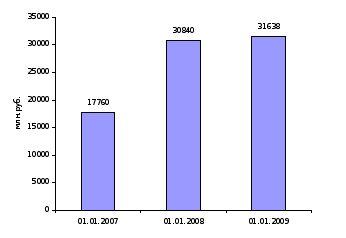
Рисунок 9 – Кредитный портфель корпоративных клиентов Русь-банка в 2006-2008гг., млн.руб.
Русь-Банк предлагает предприятиям широкий спектр разнообразных кредитных продуктов: на пополнение оборотных средств, закрытие кассовых разрывов; на выполнение работ по государственным контрактам, позволяющий в полном объеме удовлетворить потребности клиентов в заемных средствах.
Базовые условия по кредитам и кредитным линиям:
срок - от 1 до 12 месяцев;
валюта - российские рубли, доллары США, ЕВРО;
процентная ставка - устанавливается и корректируется в соответствии с изменениями рыночной конъюнктуры и может снижаться в случае увеличения денежных потоков по счетам клиента, открытым в Банке.
Базовые условия по кредитам в форме овердрафт:
срок - до 12 месяцев, срок непрерывной ссудной задолженности - не более 30 дней;
валюта - российские рубли;
процентная ставка - устанавливается и корректируется в соответствии с изменениями рыночной конъюнктуры и может снижаться в случае увеличения денежных потоков по счетам клиента, открытым в Банке.
Базовые требования к заемщику:
компания обладает опытом ведения бизнеса в отрасли не менее 1 года;
наличие положительной кредитной истории;
наличие собственных средств компании;
положительные показатели рентабельности;
отсутствует просроченная задолженность перед бюджетными и государственными внебюджетными фондами.
В качестве обеспечения исполнения обязательств по кредитам и кредитным линиям может быть принято имущество заемщика и третьих лиц:
Залог товаров (сырья, материалов) в обороте;
Залог оборудования;
Залог автотранспорта и спецтехники;
Залог недвижимого имущества;
Залог ценных бумаг;
Поручительство третьих лиц.
Реализация Программы кредитования среднего и малого бизнеса (СМБ) началась в Банке в середине 2006 года. Программа предполагает выдачу кредитов предприятиям СМБ на сумму до 10 млн.руб. на срок до 2 лет и отличается упрощенной процедурой оформления кредита, быстрым (до трех дней) рассмотрением заявки клиента, предоставлением заемщиком минимального пакета документов, а также гибким индивидуальным подходом к обеспечению кредита.
По итогам 2008 года по Программе СМБ Русь-Банк выдал более 1400 кредитов на сумму 3,7 млрд.руб. За весь период действия Программы с мая 2006 года Банком было профинансировано малых предприятий на сумму свыше 7,4 млрд. рублей.
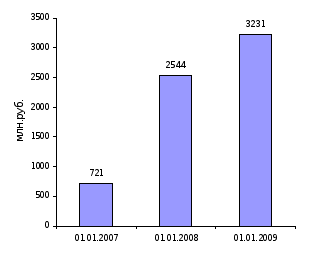
Рисунок 10 – Кредитный портфель СМБ Русь-банка в 2006-2008гг., млн.руб.
Таким образом, объем выданных кредитов вырос за 2008 год более чем в 1,5 раза. Действующий кредитный портфель СМБ за 2008 год вырос в 1,3 раза и составил на 01 января 2009 года 3,2 млрд. рублей. Средняя сумма кредита составила по итогам года 2 млн. руб. (рисунок 9).
Выгодные условия кредитования и комплексная работа с клиентами позволили активно развивать кредитование СМБ во всех регионах присутствия Банка. Лидерами в структуре кредитного портфеля по итогам 2008 года являются Московский (доля в кредитном портфеле СМБ Банка — 11%), Новосибирский (9%), Уфимский (8%) и Байкальский (7%) филиалы.
В рамках кредитования СМБ Русь-Банк осуществляет финансирование всех сфер экономики: оптовая и розничная торговля получили 56% всего объема кредитования, сфера услуг — 24%, производственные предприятия — 14% (рисунок 11).
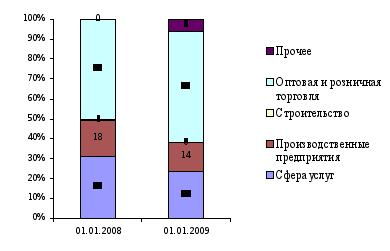
Рисунок 11 – Структура кредитного портфеля СМБ, %
В 2008 году приоритетными в предоставлении финансовой поддержки стали проекты, осуществляемые малым и средним бизнесом в производственных отраслях экономики, в сфере науки, инноваций и высоких технологий, а также проекты, направленные на развитие инфраструктуры малого и среднего предпринимательства в российских регионах.
Финансовая поддержка малого и среднего предпринимательства продолжает являться приоритетной задачей ОАО "Русь-Банк". Банк постоянно работает над модернизацией
Программы кредитования предприятий СМБ и ее адаптацией к потребностям клиентов для обеспечения их дополнительными возможностями в финансировании своего бизнеса.
Успешные показатели, достигнутые в ходе реализации Программы, способствуют достижению Банком лидерских позиций в сегменте кредитования среднего и малого бизнеса России.
2.3 Анализ предоставляемых услуг для корпоративных клиентов
I.Организация расчетно-кассового обслуживания.
Расчетно-кассовое обслуживание является традиционной функцией в деятельности любого коммерческого банка на сегодняшний день. С ростом количества предприятий различных форм собственности растет предложение новых банковских услуг и продуктов, в том числе в области расчетно-кассового обслуживания. Расчетно-кассовые операции заключаются в обеспечении движения денежных средств на счетах клиентов банков согласно их поручениям. Эти операции занимают особое место в банковской деятельности и играют важную роль в обеспечении успешного хода экономических процессов на микро- и макроуровнях.
По своему характеру эти операции, собственно, являются услугами, и за них банки взимают плату с клиентов в виде комиссионного вознаграждения, а не процента. Получение таких доходов обходится банкам относительно дешево и без значительных рисков для их финансового состояния. Поэтому рост объемов расчетно-кассовых операций является надежным и выгодным способом увеличения доходов и повышения рентабельности банковской деятельности. В таблице 8 приведены базовые тарифы на услуги расчетно-кассового обслуживания для клиентов корпоративного бизнеса, которые введены в действие с 27 апреля 2009г. На рисунке _ представлена динамика объемов оказанных услуг юридическим лицам по расчетно-кассовым операциям.
Таблица 8 - Базовые тарифы на услуги расчетно-кассового обслуживания
| Операция | Тариф |
| 1 | 2 |
| Открытие счета | 500 руб. |
| Подключение к системе "Клиент – Банк" | Бесплатно |
| Выдача выписок по счету (по мере совершения операции) | Бесплатно |
| Переводы в рублях РФ в операционное время | 12 руб./док. |
| Ежемесячная плата за обслуживание счета | 300 руб./месяц |
| Выполнение функций агента валютного контроля по внешнеторговым и по кредитным договорам (договорам займа) | 0,15% от суммы поступления (платежа), max $1000 (с учетом НДС) |
| Выполнение функций агента валютного контроля по внешнеторговым контрактам, заключенным с предприятиями Республики Казахстан | 0,05% от суммы поступления (платежа), max 7000 руб. (без учета НДС) |
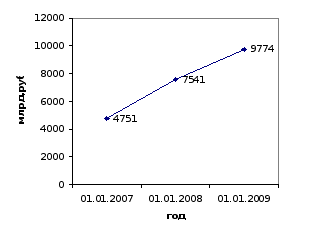
Рисунок 12 - Динамика объемов оказанных услуг юридическим лицам по расчетно-кассовым операциям, млрд.руб.
Клиентам банков расчетно-кассовые операции обеспечивают получение денежного эквивалента за реализованную продукцию или услуги, оплату необходимых для производства материальных ресурсов, выплату заработной платы работникам, оплату обязательств перед бюджетом и внебюджетными фондами, накопления и использования сбережений и т.д. Поэтому чем быстрее и надежнее банки осуществляют расчетно-кассовое обслуживание своих клиентов, тем лучшие условия создаются в последних для воспроизводственного процесса, укрепление платежной дисциплины, оздоровления финансового состояния, а в конечном итоге - для повышения жизненного уровня населения.
Также Банк предоставляет банковские гарантии и импортные аккредитивы с неполным денежным обеспечением и без денежного обеспечения.
II. Документарные, гарантийные и другие услуги.
Банковские гарантии как продукт значительно дешевле обычных коммерческих кредитов - разница достигает более чем 50%. Обычные кредиты для малого и среднего бизнеса обойдутся в 24% годовых, приобретение банковской гарантии на тот же срок – от 10 до 12%. При этом, например, многие поставщики готовы предоставлять отсрочку платежей под обеспечение банковской гарантией, не увеличивая при этом цену товара.
К преимуществам банковской гарантии можно добавить следующее: не требуется ожидание решения банка о возможности кредитования, тем более в нынешней ситуации, когда само слово "кредит" стало синонимом настороженности и непредсказуемости. Действительно, пакет документов банк запрашивает такой же, как и при рассмотрении обычной кредитной заявки, но процедура проще, и времени уходит меньше. Говоря предельно просто, не пройдет и недели после предоставления пакета документов, как риски предприятия превратятся из реальных в виртуальные. Надежность и величина капитала Русь-банка вполне позволяют ему взять эти риски на себя.
В IV квартале 2009г. банковские гарантии для предприятий республики были предоставлены на сумму