Оценка кредитоспособности заёмщика
Анализ привлеченного капитала говорит о том, что предприятие не привлекало не только долгосрочных, но и краткосрочных кредитов. В анализируемом предприятии займов нет, но большой удельный вес кредиторской задолженности – 98,8 % в 2003 г., 96 % в 2004 г. Величина ее в 2004 году составляет 57 655 тыс. тенге, что на 192 887 тыс. тенге меньше, чем в 2003 году. Основную ее часть составляет межфирменная кредиторская задолженность. Задолженность по налогам в 2004 году увеличилась по сравнению с 2003 годом в четыре раза.
Ориентировочно, соотношение между дебиторской и кредиторской задолженностью рекомендуется как 2:1. Если кредиторская задолженность не обеспечена дебиторской, то такое положение можно оценить как неблагоприятное, так как оно может вызвать замедление обращения в деньги некоторой ликвидной части собственных средств. На нашем предприятии соотношение между дебиторской и кредиторской задолженностью на 2003 г. составляет 186369:250542, а в 2004 г. 58959:57654. По данным коэффициента соотношения дебиторской и кредиторской задолженности можно говорить о улучшении. В 2003 г. кредиторская задолженность значительно превышала дебиторскую, но уже в 2004 г. дебиторская задолженность превысила кредиторскую на 0,1%, т.е. наши активы превысили обязательства. Такое положение можно оценить как нормальное, так как наблюдается изменение соотношения в положительную сторону.
Отсутствие просроченных задолженностей по расчетам с бюджетом и по оплате труда положительно характеризует работу предприятия.
О снижении финансовой независимости предприятия свидетельствует коэффициент независимости, который определяется отношением собственного капитала ко всему авансированному капиталу. По этому коэффициенту судят, насколько предприятие независимо от заемных средств и насколько способно маневрировать собственными средствами. В 2003 году он равен 0,0034, что находится в рамках минимального значения; в 2004 году увеличился, однако его величина также низкая и равна 0,0714, что говорит о недостатке собственных средств. Западные экономисты считают, что коэффициент независимости желательно поддерживать на достаточно высоком уровне, оптимальное значение для предприятия 0,5 - 0,6. Это дает возможность поддерживать стабильную структуру источников средств. Именно такой структуре отдают предпочтение инвесторы и кредиторы. Чем больше у предприятия собственных средств, тем легче ему обеспечить бесперебойную работу и справиться с условиями рынка.
Обратным показателем коэффициенту независимости является коэффициент зависимости, который по данным табл. №24 уменьшается и к концу 2004 года составляет 0,9286 при норме 0,4-0,5. Чем выше этот коэффициент, тем больше зависимость предприятия от внешних источников финансирования.
Следующим показателем, характеризующим финансовую устойчивость предприятия, является коэффициент финансирования, представляющий собой отношение собственного капитала к привлеченному капиталу. Чем выше уровень этого коэффициента, тем для банков и инвесторов надежнее финансирование. Он показывает, какая часть деятельности предприятия финансируется за счет собственных средств, а какая – за счет заемных. Оптимальное значение должно превышать 1. По данным табл.№24 величина этого коэффициента меньше единицы в 2003 и в 2004 годах, что свидетельствует о возможной опасности возникновения неплатежеспособности и нередко затрудняет получение кредита.
Коэффициент финансовой устойчивости за анализируемый период возрос, и составил 0,07, но еще остается ниже минимального значения 0,5. Это, говорит о том, что предприятие еще не является финансово устойчивой.
Собственный оборотный капитал фирмы в 2004 году вырос на 3598,2 тыс. тенге благодаря росту собственного капитала и составил 2491,8 тыс. тенге, означающее, что фирма имеет средства для стабильного функционирования и может рассчитывать на получение кредитов, привлечение инвестиций и т.д.
Коэффициент маневренности в 2003 году был отрицательным, но благодаря увеличению СОК, в 2004 году Коэффициент маневренности составил 0,6, при минимальном значении 0,5. Но, все равно, средств недостаточно для того, чтобы маневрировать своими финансовыми ресурсами.
Для обобщения информации о хозяйственной деятельности предприятия рассмотрим таблицу результатов финансово–хозяйственной деятельности исследуемого предприятия за последние два года.
Таблица 23 - Результаты финансово-хозяйственной деятельности ТОО «Ай центр» за 2003 – 2004 годы
| Показатели | 2003 г. | 2004 г. | Отклонения, (+), (-) | |
| Тенге | % | |||
| Доход от реализации | 153 641,9 | 184 073,4 | 30 431,5 | 119,8 |
| Себестоимость реализованной продукции, работ и услуг | 143 464,2 | 167 161,3 | 23 697,1 | 116,5 |
| Валовой доход | 10 177,7 | 16 912,0 | 6 734,3 | 166,2 |
| Расходы периода | 8 968,2 | 12 020,9 | 3 052,7 | 134,0 |
| Доход до налогообложения | 1 209,5 | 4 891,2 | 3 681,7 | 404,4 |
| Налогооблагаемый доход | 1 209,5 | 4 891,2 | 3 681,7 | 404,4 |
| Подоходный налог | 423,2 | 1 467,4 | 1 043,9 | 346,7 |
| Чистый доход | 786,3 | 3 423,8 | 2 637,6 | 549,9 |
| Выплаты за счет чистого дохода | ||||
| Нераспределенный доход/непокрытый убыток | 786,3 | 3 423,8 | 2 637,6 | 549,9 |
Анализируя данные таблицы 23 можно сделать вывод о доходности предприятия. Наблюдается повышение таких абсолютных показателей доходности, как доход от реализации, валовой доход, чистый доход. По итогам 2004 года нераспределенный доход увеличился на 3423,8 тыс. тенге или на 550% по сравнению с 2003 годом.
Определим уровень доходности общих активов. В 2003 году этот коэффициент равен 786,3/253703,1(Актив баланса за 2003 год)*100=0,3%;, а 2004 году – 3423,8/63143,5(Актив баланса за 2004 год)*100=5,4%.
Делая вывод, можно сказать, что предприятие значительно улучшило свои финансовые показатели, в частности, коэффициент независимости, коэффициент задолженности, СОК, коэффициент маневрирования и т.д.
Если учесть, что ТОО «Ай центр» образовалось только в конце 2002 года, то, можно предположить, что с такими темпами роста, ей в течение 3-4 лет удастся повысить все свои финансовые показатели выше минимального значения. Для этого, главное, нужно проводить грамотный и точно рассчитанный с учетом рисков менеджмент. Также необходимо провести анализ дебиторской задолженности, так как, доля дебиторской задолженности в составе активов составляет 67-70% от всей суммы активов.
По расчетам, представленным в таблице 24, дебиторская задолженность ТОО «Ай центр» составляет на конец 2004 года 58959,7 тыс. тг.
Таблица 24 - Состав дебиторской задолженности ТОО «Ай центр» тыс. тг.
| Наимено-вание дебитора | Дата образования задолженности | Сумма дебиторской задолженности | назначение платежа | |||
| до 30 дней | от 30 до 90 дней | от 90 до 180 дней | более 180 дней | |||
| ПК "Ерке" |
Февраль 2003г. Сентябрь 2003г |
2532 | 65000 | 34 540 |
Дог.подр. | |
| ТОО "Аист" | Апрель 2003г. | 12 419,7 | за ТМЗ | |||
| ТОО «АБК» |
Ноябрь 2003г. апрель 2004 |
123000 | 12000 |
Дог. подр Дог. заказ |
||
| ИП «Алиев» | Январь 2004г. | 837 | времен.фин. помощь | |||
| Итого | 2532 | 65837 | 123000 | 58959,7 | ||
Так, наибольшая доля приходится на ПК «Ерке», которая получила предоплатой сумму в размере 34 540 тыс. тг. за предоставление оборудования по производству пластиковых изделий, а также ТОО «Аист» - 12419,7 тыс. тг., которая должна оплатить за предоставленные ТМЗ. По договору, ТОО «Аист» должен оплатить долг не позднее 1 марта 2005 года. Также ТОО «АБК» имеет долг в размере – 12000 тыс. тг., которая задолжала ТОО «Ай центр» за оказанные услуги. По договорам заключенными между ТОО «Ай центр» и дебиторами максимальным сроком погашения задолженности является июль 2005 года. Структуру дебиторской задолженности можно увидеть на рисунке 5, представленной ниже.
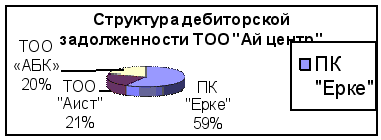
Рисунок 5 - Структура дебиторской задолженности ТОО «Ай центр»
Согласно рисунка 5 следует, что 60% дебиторской задолженности будет погашена в апреле 2005 года (оборудование по производству пластиковых изделий будет доставлено в середине апреля 2005 года).
Следующим действием мы проанализируем кредиторскую задолженность ТОО «Ай центр», которая представлена в таблице 24.
Таблица 25 - Состав Кредиторской задолженности
(тыс.тенге)
|
Наименование Кредитора |
Сумма кредиторской задолженности | Назначение платежа | |||
| До 30 дней | от 30 до 90 дней | от 90 до 180 дней | более 180 дней | ||
| АО "Магнолия" | 65 000 | 75 000 | 27 000 | Фин. Помощь | |
| ТОО "Строй-проект" | 12 500 | 46 500 | 14 500 | За услуги по проектировке | |
| ТОО "НУР ПЛАСТ" | 45 000 | 12 500 | Дог. предлож. | ||
| ТОО "АЭС" | 540 | 3 241 | За тепло- и электро энергию | ||
| ИП "Касымбеков" | 3 500 | 413,7 | Строит. работы | ||
|
Управление по земельным ресурсам |
2 502 | За землю | |||
|
Итого |
57 500 |
69540 |
124002 |
57654,7 |
- |
По данным таблицы 25 следует, что ТОО «Ай центр» за анализируемый период получала финансовую помощь от АО «Магнолия» в размере 167 000 тыс. тг., из которых 140 000 тыс. тг. возвратил в течении года. На каких условиях фирма получала финансовую помощь не расшифровано. Также, ТОО «Ай центр» имеет крупную кредиторскую задолженность перед ТОО «Строй проект» в размере 14 500 тыс. тг. Следует отметить, что задолженность в размере 57 000 тыс. тг. перед ТОО «Строй проект» фирма оплатила в анализируемом периоде.
По данным таблицы 25 можно отметить, что ТОО «Ай центр» оплатила большую часть кредиторской задолженности до конца 2004 года, тем самым, улучшив свое финансовое положение. Также следует отметить, что оставшаяся часть кредиторской задолженности будет погашена по мере срока оплаты по договору. Таким образом, хотя и сумма кредиторской задолженности велика, ситуация с кредиторами вполне стабильна, так как, срок оплаты задолженности еще не наступил, а в случае наступления, то она будет погашаться за счет поступлений от дебиторов.
Для оценки кредитоспособности ТОО «Ай центр», приведем выписку из бухгалтерского баланса на последнюю отчетную дату с группировкой оборотных активов по степени ликвидности.
Таблица 26 - Выписка из баланса ТОО «Ай центр»
| № | Показатели | Сумма, тыс. тенге |
| 1 | Ликвидные средства первого класса (денежные средства + краткосрочные финансовые вложения) | 144,4 |
| 2 | Ликвидные средства второго класса (дебиторская задолженность) | 58 959,7 |
| 3 | Ликвидные средства третьего класса (ТМЗ) | 2 191,7 |
| 4 | Краткосрочные обязательства (из пассива баланса) | 58 855,9 |
| 5 | Справочно: | |
| 1) Валюта баланса | 63143,5 | |
| 2) Собственный каптал | 4 287,6 |
По данным выписки из таблицы 26, необходимо рассчитать основные финансовые коэффициенты, указанные в таблице:
1. Коэффициент абсолютной ликвидности = 144,4 = 0,002
58855,9
2.Коэффициент текущей ликвидности = 144,4+58959,7 = 1,0
 58855,9
3. Коэффициент общей ликвидности = 144,4+58959,7+2191,7 = 1,04
58855,9
4. Коэффициент финансовой независимости = 4287,6 = 0,07
 63143,5
По проведенным расчетам, ТОО «Ай центр» относится по классификации к третьему классу по К а.л., к первому классу по К т.л., ко второму классу по К о.л. и третьему классу по К ф.н..
Далее рассчитаем рейтинг заемщика (см. Таблицу 27).
Таблица 27 - Расчет рейтинга заемщика.
| № | Коэффициент | Класс | Рейтинг показателя, в % | Сумма баллов (2*3) |
| 1 | 2 | 3 | 4 | |
| 1 | К ал | 3 | 30 | 90 |
| 2 | К тл | 1 | 15 | 15 |
| 3 | К ол | 2 | 20 | 40 |
| 4 | К фн | 3 | 35 | 105 |
|
Итого |
- |
100 |
250 |
Таким образом, по данным таблицы 27, ТОО «Ай центр» набрала 250 баллов, которое означает, что она относится ко второму классу кредитоспособности. Поэтому банк вправе предоставить ему кредит в обычном порядке. Так как, финансовое положение ТОО «Ай центр» не устойчивое, Цесна банком было дополнительно проведено анализ доходов и расходов, представленный ниже.
Таблица 28 - Доходы ТОО «Ай центр» и их изменения
| Наименование дохода | 2003г. | 2004г. | Среднемесячные показатели | Темп роста, (+), (-) и % | ||||
| тыс тг. | Уд. вес | тыс. тг. | Уд. вес | 2003г. | 2004г. | тыс. тг. | % | |
| 1. Бассейн | 20971,8 | 50% | 30993,6 | 51% | 1747,6 | 2582,8 | 835,2 | 48 |
| 2. Бильярд | 14260,8 | 34% | 19849,92 | 32% | 1188,4 | 1654,2 | 465,8 | 39 |
| 3. Ресторан | 4473,1 | 11% | 7495,2 | 12% | 372,8 | 624,6 | 251,8 | 68 |
| 4. Прочие | 2237,9 | 5% | 2932,8 | 5% | 186,5 | 244,4 | 57,9 | 31 |
|
ИТОГО |
41943,6 |
100 |
61271,76 |
100 |
3495,3 |
5106,0 |
1610,7 |
46 |
По данным, представленным в таблице 28 видно, что наибольший удельный вес в доходах занимает доход от бассейна и бильярда 51% и 32% соответственно. Также в 2004 году прослеживается увеличение доходов ресторана почти на 70%. Анализ среднемесячных показателей выявил, что среднемесячные доходы по сравнению с аналогичным показателем 2003г. возросли на 46% или 1,6 млн. тенге. Таким образом, можно сделать вывод об увеличении посещаемости центра населением.
Таблица 29 - Расходы ТОО «Ай центр» тыс. тенге
| Наименование расхода | 2003г. | 2004г. | удельный вес, % | Среднемесячные показатели | Изменение | темпы роста, % | ||
| 2003 | 2004 | 2003г. | 2004г. | |||||
| Товар по себестоимости | 18 176,6 | 11573,5 | 32 | 14 | 1 514, 7 | 964,4 | -550,3 |
- |
| Заработная плата персонала | 4 294 ,0 | 6888,0 | 8 | 8 | 357,8 | 574,0 | 216,2 | 60 |
| Социальный налог | 901,7 | 1790,9 | 2 | 2 | 75,1 | 149,2 | 74,1 | 99 |
| Амортизация | 6 661,1 | 8656,6 | 12 | 11 | 555,1 | 721,4 | 166,3 | 30 |
| Заработная плата администрации | 4 538,4 | 15708,5 | 8 | 19 | 378,2 | 1309,0 | 930,8 | 246 |
| Социальный налог | 947,5 | 3489,1 | 2 | 4 | 78,9 | 290,8 | 211,8 | 268 |
| Связь реклама охрана транспортные, хозяйственные и коммунальные расходы | 20473,9 |
18097,9 |
37 |
22 |
1706,2 |
1508,2 |
-198,0 |
- |
|
Итого |
55 993,2 |
66204,5 |
100 |
100 |
4 666,1 |
5517,0 |
2098,7 |
45 |
По расчетам, представленным в таблице 29, можно сделать вывод, что наибольший удельный вес в структуре расходов за 2004г. занимают расходы на содержание развлекательного центра и расходы на рекламу – 22%, (хотя в 2004 году расходы по сравнению с 2003 году уменьшились на 198 тыс. тенге), и расходы на заработную плату административного персонала – 19%, причем среднемесячный показатель данных расходов за 2004г. увеличился на 930,8 тыс. тенге или на 246%. Также большие расходы на социальный налог, который увеличился благодаря увеличению заработной платы администрации.
Введенный с января 2005 года новый метод исчисления социального налога (пропорциональный метод) окажет влияние на уменьшение расходов на социальный налог (при увеличении заработной платы ставка социального налога уменьшается). Важно также отметить снижение себестоимости товаров, что скажется и на цене.
Таким образом, на основании вышеприведенного анализа на отчетную дату, каким образом и на каких условиях будет предоставлен кредит, и потребуется ли дополнительный залог определит кредитный комитет и риск-менеджер банка.
3. ПУТИ СОВЕРШЕНСТВОВАНИЯ ОРГАНИЗАЦИИ В УПРАВЛЕНИИ КРЕДИТНЫМИ РИСКАМИ И СОВЕРШЕНСТВОВАНИЕ АНАЛИЗА КРЕДИТОСПОСОБНОСТИ ЗАЕМЩИКОВ
3.1. Проблемные аспекты в управлении рисками.
Рассмотрев кредитную деятельность и структуру ссудного портфеля АО «Цесна Банк», следует отметить, что наиболее важно при его организации кредитования особое внимание уделить определению степени риска и принятию мер по его снижению. Неверная оценка кредитного риска может оказать существенное влияние на качество ссудного портфеля, соответственно и на уровень доходности в целом по банку.
Необходимым условием функционирования системы управления рисками в АО «Цесна Банк» является:
наличие в банке надежной системы сбора и обработки информации;
наличие организационной структуры банка, позволяющей идентифицировать, оценивать, отслеживать и контролировать риски банка.
Наиболее актуальной проблемой АО «Цесна Банк» является управление кредитным риском на основе анализа балансовых данных и кредитных портфеля. Группировка кредитов в рисковые классы, разработка способов их минимизации и защиты банковских интересов уменьшают кредитный риск. Снижению кредитного риска в АО «Цесна Банк» способствует отказ от концентрации кредитов в отраслях и предприятиях, испытывающих спад производства, а также соблюдение максимального размера риска на одного заемщика. Однако балансовые данные АО «Цесна Банк» не позволяют получить такую информацию. Для этого необходимо использовать данные аналитического и внесистемного учета. Главный недостаток, однако, состоит в том, что балансы отражают прошлое предприятия. Балансовые цифры — при условии, что они актуальны, - дают в лучшем случае представление о реальной ценности имущества предприятия. Для экспертизы долгосрочного финансирования должны быть привлечены способы, позволяющие увидеть перспективу, допускающие оценку будущих доходов инвестиционного намерения и возможность осуществлять платежи по нетоварным операциям за счет средств от собственной хозяйственной деятельности. Подобный подход позволяет извлечь больше информации, чем при простой схематичной разборке финансового планирования известными инструментами. Банкир должен мысленно представлять себе на месте инвестора, который критическим подходит к предварительному расчету калькуляций, обсуждает их с предприятием и в случае необходимости модифицирует.
Для оценки эффективности использования собственных оборотных средств предприятием мы предлагаем использовать АО «Цесна Банк» коэффициенты оборачиваемости:
Оборачиваемость дебиторской задолженности = Доход от реализации / Дебиторская задолженность
Оборачиваемость чистых активов = Доход от реализации / Чистые активы
Оборачиваемость активов = Доход от реализации / Активы
Оборачиваемость запасов = Себестоимость / Запасы
Оборачиваемость кредиторской задолженности = Себестоимость / Кредиторская задолженность
Оборачиваемость сырья и материалов = Себестоимость / Сырье и материалы
Оборачиваемость готовой продукции = Себестоимость / Готовая продукция
Оборачиваемость дебиторской задолженности отражает, сколько раз за период оборачивается дебиторская задолженность. Снижение данного показателя говорит о росте дебиторской задолженности в активах предприятия.
Оборачиваемость чистых активов и оборачиваемость активов отражает, сколько раз за период оборачивается капитал, вложенный в активы предприятия. Снижение данного показателя говорит о снижении эффективности их использования.
Показатели оборачиваемости сырья и материалов отражают, сколько раз за период оборачивается капитал, вложенный в сырье и материалы.
К основным средствам (методам) управления кредитными рисками можно отнести:
использование принципа взвешивания рисков;
учет внешних рисков (отраслевого, регионального, страхового);
осуществление систематического анализа финансового состояния клиента банка, его платежеспособности, кредитоспособности, рейтинга и т.д.;
применение разделения рисков, рефинансирования кредитов;
-проведение политики диверсификации (широкого перераспределения кредитов в мелких суммах, предоставленных большому количеству клиентов при сохранении общего объема операций банка);
выдачу крупных кредитов только на консорциальной основе (разделение рисков по межбанковским соглашениям);
использование плавающих процентных ставок;
страхование кредитов;
введение залогового права;
применение реальных персональных и «мнимых» гарантий.
Перечисленные и иные распространенные в банковской практике средства управления рисками позволяют банкам не подвергать себя опасности непредусмотренных потерь. Для минимизации кредитного риска в АО «Цесна Банк» мы предлагаем различные методы и способы защиты от кредитных рисков. Такими методами являются:
диверсификация портфеля банковских ссуд;
страхование;
создание провизий (резервов);
залог и обеспечение кредита;
анализ кредитоспособности.
Диверсификация портфеля банковских ссуд означает уменьшение размеров кредитов, выдаваемых одному заемщику, путем установления «потолка» кредитования, который ведет к рассредоточению риска. Основное требование диверсификации – это то, что все предоставляемые кредиты не должны превышать определенный процент банковского капитала, независимо от того, одному лицу или целой группе лиц они выданы. Диверсификация состоит из двух частей:
индивидуальной величины риска (для отдельного получателя кредита), она может быть больше 40% собственного капитала банка, что позволяет избежать зависимости АО «Цесна Банк» от банкротства одного заемщика;
- суммы индивидуальных величин риска, превышающих каждая 15% собственных фондов банка, должна быть меньше величины собственного капитала, умноженного на 8.
Следующим методом защиты от кредитных рисков является страхование кредитных рисков, которое предполагает передачу рисков невозврата кредита организациям, занимающимся страхованием.
Страхование кредитов относится к страхованию ответственности. Объектом страхования являются коммерческие кредиты, предоставленные покупателю, банковские ссуды, обязательства и поручительства по кредиту и т.д. Страхование кредитных рисков защищает АО «Цесна Банк» на случай неплатежеспособности должника или неуплаты долга по различным причинам. По своей сути страхование кредитных рисков позволяет уменьшить или устранить кредитный риск.
Для уменьшения степени риска применяется резервирование, т.е. создание провизий. Создание резерва на покрытие неплатежей по кредитам представляет собой один из способов управления кредитными рисками, предусматривающий установление соотношения между потенциальными рисками, влияющими на стоимость активов и размером расходов, необходимых для преодоления сбоев в выполнении инвестиционного проекта.
Одним из классических способов минимизации кредитных рисков является внесение заемщиком залога, т.е. обеспечения. Нынешняя система предоставления кредитов основывается на возможности реализации залогового права, наличии различных типов гарантий и поручительств третьих сторон. Эти и другие формы обеспечения кредита обеспечивают надежность кредитной сделки, возможность возврата кредита в случае нарушения принципов кредитования. В то же время банк может уменьшить риск неплатежа, потребовав у клиента передачи ему части имущества в качестве гарантии своевременного погашения ссуды. Если бы не было института обеспечения займов с правом продажи заложенной собственности должника для покрытия убытков от непогашения кредита, банковское дело превратилось бы в спекулятивное занятие, где высокий риск ведения операций привел бы к резкому росту процентных ставок.
Продажа банком заложенной собственности позволяет покрыть долг, и, кроме того, если сумма реализации залога превышает сумму задолженности банку, остаток может быть использован для возмещения банку задолженности тем кредиторам, которые не получили залога.
При осуществлении АО «Цесна Банк» кредитования большое значение имеет оценка кредитоспособности заемщиков. Заключение любого кредитного договора предшествует работа по определению кредитоспособности клиента, обратившегося за кредитом. От того, насколько тщательно проведен анализ клиента, зависит успешность кредитования.
Поводя итог, хотелось бы подчеркнуть, что проблема существования кредитного риска и методов управления ими является первостепенной задачей современной банковской системы. В связи с этим, внедрение рассмотренных методик по минимизации риска, дает возможность наиболее эффективно управлять кредитными рисками, а также минимизировать их возможное проявление.
3.2. Использование опыта зарубежных банков в области оценки кредитоспособности заемщика.
Существует множество различных методик анализа финансового положения клиента и его надежности с точки зрения своевременного погашения долга банку. В практике банков США применяются “ Правила шести “Си”, в которых критерии отбора клиентов обозначены словами, начинающимися буквами “Си” таблица 30.
1. Характер заемщика. Кредитный инспектор должен быть убежден в том, что клиент может достаточно точно указать цель получения кредита, и имеет серьезные намерения погасить его. Если у инспектора нет должной уверенности относительно цели испрашиваемого кредита, то она должны быть уточнена. Даже в этом случае кредитному инспектору надлежит установить: ответственно ли клиент относиться к заемным средствам, дает ли правдивые ответы на вопросы банка и приложит ли все усилия для выплаты задолженности по кредиту. Ответственность, правдивость и серьезность намерений клиента погасить всю задолженность составляют то, что кредитный инспектор называет характером заемщика.
2. Способность заимствовать средства. Кредитный инспектор должен быть уверен в том, что клиент, испрашивающий кредит, имеет юридическое право подавать кредитную заявку и подписывать кредитный договор. Данная характеристика клиента известна как его способность заимствовать кредитные средства. Например, в большинстве штатов США и регионов России несовершеннолетии (то есть лица, не достигшие 18 лет или 21 года) не имеют право отвечать по кредитному договору. Банк сталкивается с трудностью при взыскании такого кредита. Кредитный инспектор должен быть уверен в том, что руководитель или представитель компании (банка), обращающийся за кредитом, имеет соответствующие полномочия, предоставленные ему учредителями или советом директоров, на проведение переговоров и подписание кредитного договора от имени компании (банка) для того, чтобы определить, какие лица уполномочены на подписание кредитного договора. Взыскание по суду средств по кредитному договору, подписанному не уполномоченными на то лицами, может оказаться невозможным, и банк понесет значительные убытки.
3. Денежные средства. Ключевой момент любой кредитной заявки состоит в определении возможностей заемщика погасить кредит. В целом заемщик имеет только три источника погашения полученных им кредитов:
а) потоки наличности
б) продажа или ликвидация активов
в) привлечение финансов
4. Обеспечение. При оценке обеспечения по кредитной заявке кредитный инспектор должен получить ответ на вопрос: располагает ли заемщик достаточным капиталом или качественными активами для предоставления необходимого обеспечения по кредиту? Кредитный инспектор обращает особое внимание на такие характеристики, как: срок службы, состояние и структура активов заемщика. Если активы заемщика - это устаревшее оборудование и технология, то их ценность в качестве кредитного обеспечения невелика, поскольку подобные активы будет трудно превратить в наличные средства в случае недостаточности доходов заемщика для погашения задолженности по кредиту.
5. Условия. Кредитный инспектор должен знать, как идут дела у заемщика или положение, складывающееся в соответствующей отрасли, а также то, как изменение экономических и других условий может повлиять на процесс погашения кредита. ПО документам кредит может показаться надежным с точки зрения обеспечения, но степень его надежности может понизиться в результате сокращения объема продаж или дохода в условиях экономического спада или роста процентных ставок, вызванного инфляцией. Для оценки состояния отрасли и экономических условий большинство банков создают информационные центры с базой данных, собирают различные информационные материалы и итоговые документы о научных исследованиях по отраслям, в которых действуют их основные заемщики.
6. Контроль. Последним фактором оценки кредитоспособности заемщика выступает контроль, который сводиться к получению ответов на такие вопросы, как: насколько изменение законодательства, правовой, экономической и политической обстановки может негативно повлиять на деятельность заемщика и его кредитоспособность?
Схема показателей, называемая “Правила шести “Си”, применяемая банками США, один из многих подходов оценки кредитоспособности и надежности заемщиков. Банки стран с развитой рыночной экономикой применяют сложную систему большого количества показателей для оценки кредитоспособности клиентов. Эта система дифференцирована в зависимости от характера заемщика (фирма, частное лицо, вид деятельности), а так же может основываться как на сальдовых, так и оборотных показателях отчетности клиента. Так ряд американских экономистов описывает систему оценки кредитоспособности, построенную на сальдовых показателях отчетности. Американские коммерческие банки используют четыре группы основных показателей: ликвидности фирмы, оборачиваемости капитала, привлечения средств и прибыльности.
К первой группе относятся коэффициент ликвидности (Кл) и покрытия (Кпок). Кл - соотношение наиболее ликвидных средств и краткосрочных долговых обязательств. Ликвидные средства складываются из денежных средств и дебиторской задолженности краткосрочного характера. Долговые обязательства состоят из задолженности по ссудам краткосрочного характера (ближайших сроков погашения), по векселям, недоплаченным требованиям и прочим краткосрочным обязательствам. Кл прогнозирует способность клиента оперативно и в срок погасить долг банку в ближайшей перспективе на основе оценки структуры оборотного капитала. Чем выше Кл , тем выше кредитоспособность. Кпокр. - соотношение оборотного капитала и краткосрочных долговых обязательств. Оборотный капитал кроме денежных средств и дебиторской задолженности включает стоимость запасов товарно-материальных ценностей. Кпокр. показывает предел кредитования, достаточность всех видов средств клиента, чтобы погасить долг. Если Кпокр менее 1, то границы кредитования нарушены, заемщику больше нельзя предоставлять кредит: он является некредитоспособным.
Показатели оборачиваемости капитала, относящиеся ко второй группе, отражают качество оборотных активов и могут использоваться для оценки роста Кпокр. Например, при увеличении значения этого коэффициента за счет роста запасов и одновременном замедлении их оборачиваемости нельзя делать вывод о повышении кредитоспособности заемщика.
Коэффициент привлечения (Кпривл.) образуют третью группу оценочных показателей. Они рассчитывается как отношения всех долговых обязательств к общей сумме активов или к основному капиталу; показывают зависимость фирмы от заемных средств. Чем выше коэффициент привлечения, тем хуже кредитоспособность заемщика.
С третьей группой показателей тесно связаны показатели четвертой группы, характеризующие прибыльность фирмы. К ним относятся норма; доходности, доля прибыли в доходах, норма прибыли на акцию. Если растет зависимость фирмы от заемных средств, то снижение кредитоспособности, оцениваемой на основе Кпривл., может компенсироваться ростом прибыльности.
Таким образом, все названные показатели взаимосвязаны и образуют единую систему. Кроме основных показателей для оценки кредитоспособности фирмы могут использовать дополнительные. Например, показатели обеспеченности собственным капиталом, рентабельность.
Баланс и другие формы отчетности используются, во - первых, для оценки соотношения сальдовых показателей и, во - вторых, для расчета коэффициентов кредитоспособности на основе оборотных показателей. Предметом анализа являются такие пропорции, как соотношение долгосрочной задолженности и собственных средств, соотношение стабильных собственных ресурсов и суммы активов, динамика затрат и убытков по сравнению с темпами роста производства и т.д. Данные отчетности фирмы сопоставляются с данными сводного баланса, который составляется на основе балансов однородных предприятий. Одним из основных направлений анализа данных баланса является определение банковского риска.
Показатели состояния денежной наличности оцениваются с учетом уровня развития предприятия, его рентабельности и качества потребности в оборотных средствах. Последнее излучается на основе показателей скорости оборота остатков сырья и готовой продукции на складе, а также сроков расчетов с поставщиками.
В качестве одного из вариантов частной методики оценки кредитоспособности клиента коммерческим банком можно привести методику банка Credit Lione. Эта методика построена на оборотных данных клиента, содержащихся в счете результатов. Методика представляет собой систему оценки, построенную на пяти коэффициентах:
ВЭД
К1 =
ДС
 Финансовые
расходы
К2 = ДС
Капиталовложения за год
 К3
=
ДС
Долгосрочные обязательства
 К4
=
ДС
К5
= Чистое сальдо
наличности
Оборот
Каждый из показателей оценивается в пределах четырех балов, определяется общий итог в баллах. К этому итогу добавляются литеры А, Б, С и Д в зависимости от достаточности собственного капитала. Достаточность оценивается на основе соотношения собственного капитала и добавленной стоимости. Норма указанного соотношения - 20%. Сумма баллов и литер определяют уровень кредитоспособности клиента.
Учитываются также и данные картотеки Банка Франции. Эта картотека имеет четыре раздела. В первом предприятия разделяются на 10 групп в зависимости от размера актива баланса. Каждой группе присваивается определенная буква, литер (от А до К). Второй раздел является разделом кредитной котировки, выражающий доверие, которое может быть допущено в отношении предприятий. Эта картотека основывается на изучении финансовой ситуации и рентабельности, а также на оценке руководителей, держателей капиталов и предприятий, с которым клиент имеет