Іпотечне кредитування
Державна реєстрація новостворюваного об'єкта нерухомості та права власності на нього при його первинній реєстрації проводиться протягом 10 робочих днів із дня отримання органом державної реєстрації прав усіх необхідних для цього документів.
Державна реєстрація прав на об'єкт нерухомості, які виникли після його первинної реєстрації (поточна реєстрація), а також обтяжень, які випливають із іпотеки (застави) об'єкта нерухомості, та інших обтяжень, крім перелічених у частині третьої цієї статті, проводиться протягом 10 робочих днів із дня отримання органом державної реєстрації прав усіх необхідних для цього документів.
Державна реєстрація обтяжень, які випливають із рішень судових та правоохоронних органів і органів податкової служби, здійснюється протягом п'яти робочих днів із дня отримання органом державної реєстрації прав необхідних для цього документів.
Відмова в державній реєстрації можлива у випадках, коли
подані
правовстановлюючі
документи не
підтверджують
права на нерухоме
майно та наявності
обтяжень,
реєстрації
яких
вимагає заставник;
відсутній
об'єкт нерухомості
або не проведено
повного комплексу
робіт із його
технічної
інвентаризації
та не
оформлений
паспорт об'єкта
нерухомості;
об'єкт нерухомості не підлягає реєстрації на території відповідного реєстраційного округу;
об'єкт нерухомості не закінчено будівництвом і не прийнято в експлуатацію в установленому законодавством порядку;
будівлі й споруди мають тимчасове призначення;
з інших підстав, передбачених законом.
Про відмову у державній реєстрації прав державний реєстратор протягом трьох робочих днів після прийняття відповідного рішення письмово повідомляє заявника.
Після визнання поданих документів відповідними установленим вимогам реєстратор вносить реєстраційні записи в ЄДРП. З моменту внесення цих записів право (обтяження права) — тобто виникнення, перехід або припинення такого — вважається зареєстрованим.
Після проведення державної реєстрації прав на відповідному правовстановлюючому документі державним реєстратором робиться реєстраційний напис про державну реєстрацію прав власності на об'єкт нерухомого майна. Якщо на правовстановлюючому документі відсутнє місце для розміщення реєстраційного напису про державну реєстрацію прав, заявнику видається реєстраційне посвідчення, яке є невід'ємною частиною правовстановлюючого документа.
Тема 4. Організація кредитування під заставу нерухомого майна
1.1. Зміст та характеристика іпотечних кредитів
Іпотечний кредит є ефективним засобом трансформації капіталу, прив’язаного до нерухомості, в операційний. При цьому заставлена нерухомість залишається в користуванні заставодавця і продовжує виконувати свої безпосередні функції, надаючи можливість водночас одержувати значні фінансові ресурси, залучення яких в інший спосіб неможливе.
Згадно Закону “Про іпотечне кредитування, операції з консолідованим іпотечним боргом та іпотечні сертифікати” –
Іпотечний кредит – правовідносини, які виникають на підставі договору про іпотечний кредит між кредитодавцем і боржником з приводу надання коштів у користування з встановленням іпотеки.
Іпотечпий кредит — це особливий вид економічних відносин з приводу надання кредитів під заставу нерухомого майна на фінансування інвестицшних заходів. Особливістю іпотечного кредиту е те, що заставою для його надання може виступати та нерухом!сть, на купівлю якої він береться.
Юридичною та економічною передумовою виникнення іпотечного кредиту є наявність розвиненої системи права приватної власності на нерухомють і, насамперед, на землю. Без приватної власності на землю та інституціонального забезпечення її кушвлі-продажу широкий розвиток іпотечного кредитування неможливий.
Кредиторами з іпотеки можуть бути іпотечні банки або спеціальні іпотечні компанії, а також комерцшш банки. Позичальниками можуть бути юридичні та фізичні особи, які мають у власності об'екти іпотеки або мають поручителів, які надають під заставу об'екти іпотеки на користь позичальника.
Як предмет іпотеки при наданні кредиту доцільно використовувати: житлові будинки, квартири, виробничі будинки, споруди, магазини, земельні ділянки, що е власшстю позичальника і не є об'ектом застави за іншою угодою.
Особливістю іпотечного кредиту є те, що заставою для його надання може виступати та нерухомість, на купівлю якої він береться.
Кредиторами з іпотеки м.б. іпотечні банки, а також комерційні банки. Позичальниками м.б. юридичні та фізичні особи, які мають у власності об”єкти іпотеки або мають поручителів, які надають під заставу об”єкти іпотеки на користь позичальника..
Ознаки іпотечного кредитування:
- середній розмір кредиту під заставу значно перевищує середній розмір інших кредитів, особливо споживчих та кредитів малим підприємницьким фірмам;
тривалий строк кредитування (від 15 до 3- р.)
більший ризик, адже можливі зміни економічних умов, відсотків, стану здоров”я позичальника тощо.
При видачі кредиту під заставу нерухомості більш важливим, ніж дохід позичальника, є стан та вартість його майна – об”єкта кредитування;
Під час прийняття рішення про видачу кредиту дуже важливою є компетентна оцінка відповідного майна.
Умови договору про іпотечний кредит та іпотечного договору розробляє кредитодавець.
1.2.Види і типи іпотечних кредитів
Зараз в Україні використовується три види іпотечних кредитів:
Іпотечні кредити, які видаються банками для будівництва або інвестування в будівництво.
Іпотечні кредити, які надаються банками під забезпечення готової нерухомості
Іпотечні кредити, які надаються для придбання готової нерухомості.
Всі іпотечні кредити в залежності від того яким чином погашається основний борг і сплачуються відсотки, базуються на 2-х типах:
іпотечні кредити з першочерговою виплатою відсотків і одноразовим погашенням основної суми кредиту;
іпотечні кредити з постепенним погашенням боргу за рахунок періодичних виплат.
На основі цих двох типів може існувати багато різновидностей іпотечних кредитів:
з рівномірними виплатами – пилачується періодино рівна сума на протязі всього терміну кредиту, при цьому одна частина, поступово зменшується, направляється на виплату відсотків, інша- поступово збільшується, зараховується як повернення основної суми кредиту.
з лінійним погашенням кредиту- ( виплачуэться періодично рівними частинами, а виплати по відсоткам поступово знижуютьсязі зниженнямсуми основного боргу);
зі зростаючою сумою виплат в рахунок погашення основної суми кредиту (виплати збільшуються з часом, тобто фактично суми, що не виплачені в перші роки, прикріплються до наступних платежів.
з періодично поновлюючою сумою кредиту (рол-оверна(перекатівающая) іпотека – з першочерговою виплатою відсотків ( або з частковим погашенням основної суми боргу), поновлюючі на суму, що залишилася за виходом певного періоду.
В тей же час чим більше таких різновидностей, тим більше можливість ризику для кредитора.
1.3 Стадії банківського кредитування під заставу нерухомості:
1)Розробка основних- напрямкчв роботи банку з іпотечного кредитування на перспективу, що включае в себе:
а) оцінку макроекономічної ситуації в країні в цілому, а також у регіоні роботи потенційних позичальників зокрема;
б) розробку внутрішньо банківських нормативних докуменпв з іпотечного кредитування;.,
в) визначення лімітів на кредитування (для акщонер'ш, для нових та старих клієнтв,.для певного виду кредиту тощо);
г)підготовку персоналу банка для роботи з іпотечними позичками;
д)формування стратегії управління кредитними ризиками при кредитуванні під заставу нерухомості.
2) Обгрунтування банківського іпотечного кредиту.
а)розгляд заявки на одержання іпотечного кредиту позичальником;
б)оцінка застави;
в)вивчення кредитоспроможності кліента та оцінку ризиків щсдо позички;
г)підготовка та укладання кредитної угоди.
3)Контроль за цільовим використанням кредиту та його своєчасним погашениям . Ця стадія включає:
а) перевірку цільового використання позички
б) перевірку стану збереження застави;
г) перевірку виконання умов кредитної угоди та ін.
1.4 Етапи організації іпотечного кредитування
1розгляд заявки на отримання іпотечного кредиту.
Для одержання кредиту позичальник звертаеться до банку з обгрунтованим клопотанням, до якого надаються певні документи. У клопотанні, як правило йдеться про: суму кредиту, строк користування ним, сутність, та економічний ефект від інвестиційного заходу, що буде прокредитований, та ін. До клопотання додаються і копії документів, перелік яких залежить від конкретного об'екту кредиту вання.
Оцінюючи заявку на одержання іпотечних позичок, кредитори повинні враховувати такі моменти.
1. Співвідношення суми запланованого позичалъпиком платежу та ціни покупки заставного майна. Чим вище вщношення суми кредиту до ціни покупки, тим менше позичальник зацікав-лений у дотриманні всіх умов договору, оскільки мае менше майна у власності Якщо застава до і більше відсотків від ціни покупки, то особливого значения набуває страхування застави. Тоді кредитор повинен особливо приділяти увагу оцінці характеру та відповідальності позичальника.
2. Видача іпотечних кредитів часто означає, що позичальник у подалыиому буде здійснювати в банку інші операції (вносити кошти на депозит тощо).
3. Стабілъність залишківв на депозитних рахунках — основний фактор визначення обсягів та видів іпотечних кредитів, що видаютъся банком.
4. Кредитування під заставу нерухомості (житлових приміщенъ) передбачає, що кредитний інспектор банку повинен уважно проанаігзувати такі аспекти кредитної заяви:
а) розмір та стабільшсть доходу к;пєнта, особливо відносно розміру кредиту та розміру внесків у рахунок його погашения;
б) розмір заощаджень клиєнта та джерело початкового внеску. Якщо такий внесок значно зменшуе розмір заощаджень, то клієнт мае меншу суму ліквідних активів;
в) відношення позичальника до збереження заставного майна. Якщо воно погано зберігаеться, то банк не зможе одержати всю суму, яка йому належить, у разі невиплати боргу;
г) обсяги продажів на місцевому ринку нерухомості (на випадок, якщо майно перейде у власність банку);
д) динамика відсоткових ставок у випадку, якщо кредит під заставу нерухомості виданий на основі плаваючої ставки.
2.оцінка банком кредитоспроможності позичальника.
ознайомлення з його кредитною історією;
вивчення ділової репутації;
оцінка фінансового стану заявника;
оцінка поданого бізнес-плану чи проекту;
грошова оцінка запропонованого під заставу нерухомого майна.
узгодження суми кредиту з вартістю засатви.(оцінка нерухомого майна)
4. визначення терміну та порядку його надання;
визначення кредитної ставки та порядку її зміни;
визначення порядку сплати %, пені та штрафів і повернення суми основного боргу;
5.узгодження порядку супроводження кредиту, який полягає в контролі банку за:
своєчасним і повним розрахунком позички;
фінансовим станом позичальника ( стан руху коштів Д-К)
цільове використання кредиту;
збереження предмету застави.
укладання кредитної і іпотеченої угоди.
оформлення заставної
Фінансовий стан підприємства визначається за допомогою таких коефіцієнтів;
-абсолютної ліквідності Х1; поточної ліквідностіХ2; покриття балансу Х3; співвідношення між високоліквідними і низьколіквідними активами Х4; забезпечення власними джерелами коштів Х5; співвідношення між власними та запозиченими коштами Х6.
1.5 Договір про ІК
Сучасний кредитний договір містить такі розділи:
Загальні положения.
Права та обов'язки позичальника. Права та обов'язки банку.
Відповідальшсть сторін.
Порядок вирішення суперечок. !
Термін дії договору.
Юридичні адреси сторін.
Кредитодавець до укладання договору має розкрити основні економічні та правові вимоги щодо надання кредиту. Ця інформація оприлюднюється у письмові й формі . Умови договору про ІК розробляє кредитодавець. У договору про ІК зазначається:
вартість основного зобов”язання та порядок його амортизації, строки та розміри платежів з урахуванням інфляції;
право кредитодавця самостійно встановлювати розмір часток платежів, отриманих за договором;
право кредитодавця відчуджувати основне зобов”язання або право отримання платежів за договором;
інфляційне застереження;
умови страхування фінансових ризиків.
Графіки видачі та погашення кредиту - один з основних елементів кредитноі документації'. У разі кредитування капітальних вкладень в будівиицтво нових об'єктів ці графіки мають іалузеві особливості, пов'язані із значними термінами будівництва, нерівномірністю витрачання засобів, необхідністю освоення потужностей протягом періоду освоення.
3 цієї точки зору часовий проміжок, в якому використовуеться кредит, можна розбити на 3 інтервали: будівництво за проектом; освоення потужностей та погашення кредиту.
1.6. Правові і економічні передумови розвитку іпотеки.
Економічні передумови запровадження іпотечного кредитування - це:
стабільність і паритет цін;
стабільність обмінного курсу національної валюти
помірна вартість позичкового капіталу
загальне економічне зростання.
Конкретні правові передумови:
правові гарантії приватної власності на нерухоме майно
правова єдність земельної ділянки та розміщених на них будівель, споруд і багаторічних насаджень
правова безпека іпотеки
правове регулювання організації та діяльності іпотечних банків.
Ефективна система реєстрації нерухомості має включати: кадастр; опис всіх прав на нерухомість особливо прав власності та обтяжень( у багатьох країнах відповідна інформація вноситься до поземельних книг).
Інституційні передумови:
становлення спеціалізованих іпотечних банків;
наявність широкої мережі кадастрових сліжб і організація державної реєстрації прав на нерухоме майно;
розвиток сфер натріальних послуг, оціночної та страхової діяльності.
Наявність ринків нерухомості та біржового ринку цінних паперів.
Тема 3 : Первинний і вторинний іпотечний ринок
1. Характеристика первинного та вторинного іпотечного ринку
Основою функціонування іпотечного ринку є система організованих на певних принципах та правових нормах економічних відносин, які виникають у процесі купівлі та продажу фінансових зобов'язань, забезпечених нерухомістю
Учасники іпотечних відносин:
Учасниками системи іпотечного кредитування є заставодавець (іпотекодавець), заставодержатель(іпотекодержатель), продавець житла, державні органи, страхові компанії, оцінювачі та поручителі. ( детальніше у темі «Суб’єкти»).
позичальник, що отримує кредит;
кредитор (банк чи небанківська фінансова установа), що надає позичальнику кредит під заставу нерухомості;
посередник — спеціалізована установа, що забезпечує залучення вільного капіталу для його подальшого реінвестування в іпотечні кредити;
інвестори (в основному інституційні), які купують цінні папери, випущені на основі іпотечних кредитів.
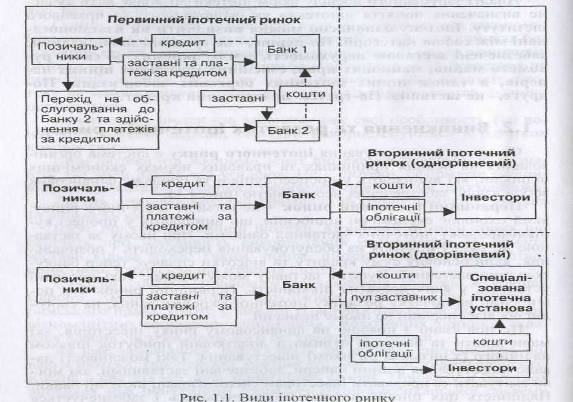
Первинний іпотечний ринок - це сегмент іпотечного ринку, який охоплює економічні відносини, що виникають у процесі купівлі-продажу іпотечних заставних банками. При цьому за заставною до банку-покупця на обслуговування переходить і позичальник, який основну суму кредиту та відсотки сплачує тепер банку-покупцю заставної. Купити заставну можуть лише такі кредитні установи, у яких достатня ліквідність. Первинний ринок був поширений на початку розвитку іпотечного кредитування, на сьогодні обсяги операцій на ньому незначні.
Це
пов'язано з
появою на фінансовому
ринку інвесторів,
які мали кошти
та бажання
отримати додатковий
прибуток шляхом
надійного (з
низьким ризиком)
інвестування.
Такі можливості
давало інвестування
в цінні папери,
забезпечені
заставними,
які могли
емітувати та
продавати
інвесторам
спеціалізовані
іпотечні банки.
Надійність
цих цінних
паперів забезпечувалась
і забезпечується
жорсткими
законодавчими
обмеженнями
сфер розміщення
коштів, умовами
кредитування,
чіткою спеціалізацією
діяльності
банків як на
активних, так
і на пасивних
операціях.
З виходом банків на фінансовий ринок виник вторинний іпотечний ринок. Він є тією часткою іпотечного ринку, яка охоплює економічні відносини між кредиторами, посередниками та інвесторами (а також всередині цих груп), що виникають у ході купівлі-продажу іпотечних облігацій, іпотечних сертифікатів та інших похідних інструментів. При цьому кредитор стає заставодавцем, а інвестор - заставодержателем. Якщо продаж іпотечних цінних паперів здійснюється безпосередньо інвесторові, вторинний іпотечний ринок функціонує як однорівневий.
2. Механізми однорівневої та дворівневої моделей вторинного
іпотечного ринку:
Первинний іпотечний ринок визначається відносинами позичальника і банку, а його інструментом є заставна.
Заставна оформлюється при наданні кредитною установою іпотечного кредиту, якщо її випуск передбачено іпотечним договором.
«Заставна - це юридичний документ, що свідчить про заставу боржником належного йому нерухомого майна (землі, будівель, споруд). Заставна видається кредитору (особі, яка дала гроші в борг) і перебуває в нього до завершення розрахунків з боржником. У разі невчасної сплати боргу кредитор має право продати заставлене майно чи стати його власником. Заставну укладають у нотаріальній конторі і реєструють у кадастровій книзі».
Вимоги до форми та змісту заставної визначаються у законодавчих і нормативних актах, які регулюють питання іпотечного кредитування та використання цінних паперів. Заставна складається в письмовій формі в одному примірнику на бланку стандартної форми. Крім назви та формулювання про зобов'язання боржника перед іпотекодержателем, заставна містить: реквізити іпотекодав-ця, елементи іпотечного договору, предмет іпотеки, реєстраційний номер, дату, місце реєстрації, підписи.
Вид заставної залежить від умов іпотечного кредиту та виду іпотеки, яка виступає забезпеченням цього кредиту.
Власник заставної має право до закінчення строку виконання іпо-текодавцем зобов'язання за кредитом здійснювати операції зі своїми заставними шляхом залучення грошових коштів інших осіб, по-перше, через продаж заставної, по-друге, через передачу заставної у заставу, тобто використовувати з метою рефінансування, забезпечуючи тим самим виконання зобов'язань перед іншими кредиторами.
Перехід власності на заставну здійснюється шляхом індосаменту (передаточного напису). Особа, якій передана заставна, стає новим власником боргу і гарантуючих його зобов'язань. Така передача повинна бути зареєстрована. Після повної виплати боргу закладна анулюється, тобто позичальнику повертаються всі права на нерухомість.
Первинний іпотечний ринок передбачає продаж заставної або передачу її у заставу. Крім цього, заставні можуть використовуватися іпотечним кредитором як забезпечення емісії іпотечних облігацій або продажу пулу заставних при рефінансуванні. При цьому виникають інструменти фондового ринку, тобто створюється вторинний іпотечний ринок. Інструментами цього ринку є цінні папери, забезпечені іпотечними кредитами.
Зміст вторинного іпотечного ринку становить ланцюжок: позичальник - банк- інвестор, це - однорівнева модель вторинного іпотечного ринку, або: позичальник - банк - посередник - інвестор - дворівнева модель вторинного іпотечного ринку.
2.1.Механізм однорівневої моделі вторинного іпотечного
ринку
При однорівневій моделі банк на першому етапі надає позичальникові іпотечний кредит. Щоб отримати кошти для подальшої кредитної діяльності банк має право рефінансування шляхом випуску іпотечних облігацій. Для цього банками формуються пули заставних.
На другому етапі, на основі пулу заставних, банк емітує іпотечні облігації терміном від 1 до 10 років. Найбільш поширені терміни - 3, 5 та 10 років. Величина пулів, як і їх структура, постійно змінюється (видаються нові позики, старі погашаються). Проте за законом банки зобов'язані постійно підтримувати рівновагу між величиною активів пулу і величиною пасивів у формі облігацій. Погашаються облігації, як правило, в кінці терміну разовим платежем, а відсоткові платежі - щорічно.
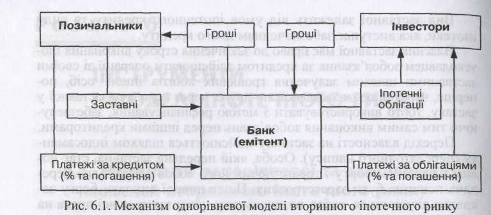
Група заставних, які мають однорідні риси: термін, строковість, відсоткова ставка, покупців іпотечних облігацій, які, у разі банкрутства банку, мають першочергове право на його іпотечні активи.
Банки-емітенти продають іпотечні облігації крупним інвесторам: страховим компаніям, пенсійним фондам, іншим інвестиційним фондам тощо.
Ця модель використовується в багатьох європейських країнах.
Інструментом однорівневого вторинного іпотечного ринку є іпотечні сертифікати та іпотечні облігації. ( Окремо буде розглянута тема по іпот ЦП)
У світовій практиці застосовуються різні іпотечні облігації, які різняться за типами активів, якими вони забезпечені, гарантіями тощо. Як і по заставних, вимоги до форми та змісту іпотечних облігацій не уніфіковані для різних країн. Вони визначаються у законодавчих і нормативних актах, які регулюють правові засади, умови і порядок емісії, розміщення та обліку іпотечних цінних паперів.
При емісії іпотечних облігацій іпотечний кредитор тримає заставні на своєму балансі, тобто ризики за іпотечними кредитами залишаються у банку.
Особливим сегментом однорівневого вторинного іпотечного ринку є великі пакети облігацій вартістю не менш, як 500 млн євро, які базуються на позиках урядовим органам. Наприклад, у Німеччині місцеві уряди отримують іпотечні кредити під заставу нерухомого майна, яке їм належить.
2.2. Дворівнева модель вторинного іпотечного ринку
Іпотечний кредитор може отримувати кошти для подальшої кредитної діяльності шляхом продажу заставних спеціалізованій іпотечній установі (СІУ). Цей процес має назву сек'юритизації, яка, відповідно до Нової Базельської угоди по капіталу (Базель II), означає передачу банком іншим особам свого права власності і ризиків, пов'язаних зі схильністю до кредитних ризиків. СІУ під забезпечення пулу заставних випускає іпотечні цінні папери та продає їх інвесторам, тобто заставні повністю знімаються з балансу іпотечного кредитора та передаються на баланс СІУ, яка є емітентом іпотечних цінних паперів.
Сек'юритизація почала застосовуватися в США, тому у літературі дворівнева модель вторинного іпотечного ринку має назву американська модель іпотечного кредитування.
Використання цієї моделі дозволяє підвищити ліквідність банків. Сек'юритизація також поліпшує показник фінансового леверіджу банку (співвідношення власних та залучених коштів).
Перший рівень моделі - це первинні кредитори - банки та не-банківські фінансові установи, що видають іпотечні кредити.
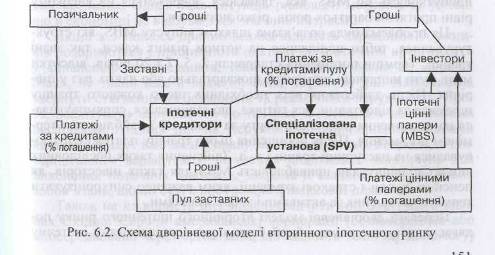
 Другий
рівень
- спеціалізовані
іпотечні установи
( в Україні Державна
іпотечна установа),
яким банки
продають пули
заставних. Вони
є основною
структурною
ланкою вторинного
іпотечного
ринку.
Спочатку іпотечний кредитор формує пул заставних. Потім продає цей пул С1У, тобто іпотечні активи передаються з балансу іпотечного кредитора на баланс СІУ, яка стає власником іпотечних активів і емітує під них іпотечні цінні папери. Згідно зі статутом, СІУ не має права займатись іншим бізнесом. Таким чином, емітовані іпотечні цінні папери підпадають тільки під ризики іпотечних активів, що сек'юритизуються.
Емітовані та забезпечені пулом заставних цінні папери СІУ (а в Україні ДІУ) продає інвесторам, сплачуючи іпотечному кредитору частину коштів, отриманих від цього продажу. Інструментами дворівневого вторинного іпотечного ринку є цінні папери, забезпечені пулом заставних - МВS.
Перевага дворівневої моделі вторинного іпотечного ринку полягає у тому, що комерційний банк через спеціалізовану іпотечну установу може залучати для надання кредиту значні фінансові ресурси.
Недоліків ця модель має значно більше, порівняно з європейською, оскільки її механізм є досить складним, а його використання потребує більших витрат. Це, у свою чергу, призводить до збільшення вартості кредитів. Серед недоліків цієї моделі - складність законодавчого регулювання.
3. Моделі іпотеки:( докладніше задати в рефератах)
відкрита (англо-американська) модель іпотеки, що включена в систему фінансового ринку країни в цілому;
закрита (німецька) модель, передбачає відносно автономність іпотечного кредитування від фінансового ринку, де наданню кредиту передує етап накопичення.
Найбільш яркий приклад закритої моделі – німецька система будощадкаси.
4. Інфраструктура іпотечного ринку (самостійно)
Іпотечний ринок має розгалужену інфраструктуру.
Вона забезпечує його розвиток. А саме:
Кредитні установи, фінансові установи: банки, кредитні спілки, інститути спільного інвестування, страхові компанії, пенсійні фонди, ріелтерські компанії та ін.
5. ДІУ в Україні її мета створення, стандарти ДІУ. Вимоги до кредиторів, вимоги до позичальників за стандартами ДІУ. (самостійно)
6. Правові і економічні передумови розвитку іпотечного ринку в Україні.(самостійно)
Тема 5. Методологія оцінки об’єктів нерухомості
Оцінка майна та майнових прав.
Оцінювачі об’єктів нерухомості та їх функції.
Ціна об’єктів нерухомості та фактори що на неї впливають.
Види вартості об’єктів нерухомості.
Організація процесу оцінки об’єктів нерухомості. Принципи оцінки об’єктів нерухомості. Етапи оцінки.
Оцінка витратним методом.
Використання порівняльного підходу оцінці нерухомості.
Доходний підхід при оцінці нерухомості.
1. Оцінка майна (рухомого та нерухомого), майнових прав — це процес визначення їх вартості на дату оцінки за процедурою, встановленою нормативно-правовими актами. Оцінка майна є результатом практичної діяльності суб'єкта оціночної діяльності1.
Під експертною оцінкою нерухомості розуміють процес визначення вартості нерухомості та пов'язаних із нею прав оцінювачем (експертом із питань оцінки нерухомості) із застосуванням сукупності підходів, методів і оціночних процедур, що передбачають процес збирання й аналізу даних, проведення розрахунків й оформлення результатів у вигляді звіту та висновків2
Загальні засади оцінки нерухомості та професійної оціночної діяльності визначаються Законом України «Про оцінку майна, майнових прав та професійну оціночну діяльність в Україні» від 12 липня 2001 р. № 2658.
Професійна оціночна діяльність — це діяльність оцінювачів та суб'єктів оціночної діяльності, яка полягає в організаційному, методичному і практичному забезпеченні проведення оцінки майна, розгляді та підготовці висновків щодо вартості майна.
. Майном, яке може оцінюватися, вважаються об'єкти в матеріальній формі, у тому числі земельні ділянки, будівлі та споруди (включаючи їх невід'ємні частини), машини, обладнання, транспортні засоби тощо; паї, цінні папери; нематеріальні активи, в тому числі об'єкти права інтелектуальної власності; цілісні майнові комплекси всіх форм власності.
Майновими правами, які можуть оцінюватися, визнаються будь-які права, пов'язані з майном, відмінні від права власності, у тому числі права, які є складовими частинами права власності (права володіння, розпорядження, користування), а також інші специфічні права (права на проведення діяльності, використання природних ресурсів тощо) та права вимоги.
Датою оцінки є дата, за станом на яку здійснюються процедури оцінки майна та визначається вартість майна.
Оціночна діяльність може здійснюватися у таких формах:
/ практична — практичне виконання оцінки майна й усіх процедур, пов'язаних із нею, відповідно до вимог, установлених нормативно-правовими актами з оцінки майна;
/ консультаційна — надання консультацій з оцінки майна суб'єктам оціночної діяльності, замовникам оцінки та(або) іншим особам в усній чи письмовій формі;
/ рецензування звітів про оцінку майна (актів оцінки майна) — критичний розгляд цих документів та надання висновків щодо їх повноти, правильності виконання та відповідності застосованих процедур оцінки майна вимогам нормативно-правових актів з оцінки майна;
/ методичне забезпечення оцінки майна — розроблення методичних документів з оцінки майна та надання роз'яснень щодо їх застосування;
/ навчальна діяльність оцінювачів — участь у навчальному процесі з професійної підготовки оцінювачів.
Проведення оцінки майна є обов 'язковим у випадках:
^ створення підприємств (господарських товариств) на базі державного майна або майна, що є у комунальній власності;
^ реорганізації, банкрутства, ліквідації державних, комунальних підприємств та підприємств (господарських товариств) з державною часткою майна (часткою комунального майна);
^ виділення або визначення частки майна у спільному майні, в якому є державна частка (частка комунального майна);
^ визначення вартості внесків учасників та засновників господарського товариства, якщо до зазначеного товариства вноситься майно господарських товариств з державною часткою (часткою комунального майна), а також у разі виходу (виключення) учасника або засновника із складу такого товариства;
^ приватизації та іншого відчуження у випадках, встановлених законом, оренди, обміну, страхування та ін.
/ переоцінки основних фондів з метою бухгалтерського
обліку;
^ оподаткування майна та визначення розміру державного мита згідно з законом;
^ передачі майна під заставу;
^ визначення збитків або розміру відшкодування у випадках, встановлених законом;
/ в інших випадках за рішенням суду та ін.
2.Оцінювачі об’єктів нерухомості та їх функції
Суб'єктами оціночної діяльності є: суб'єкти господарювання - зареєстровані в установленому законодавством порядку фізичні особи суб’єкти підприємницької діяльності, а також юридичні особи незалежно від їх організаційно-правової форми та форми власності, які здійснюють господарську діяльність, у складі яких працює хоча б один оцінювач, та які отримали сертифікат суб'єкта оціночної діяльності; органи державної влади та органи місцевого самоврядування, які отримали повноваження на здійснення оціночної діяльності у процесі виконання функцій управління та розпорядження державним майном та майном, що є у комунальній власності, та у складі яких працюють оцінювачі.
Оцінювачами можуть бути громадяни України, іноземці та особи без громадянства, які склали кваліфікаційний іспит та одержали кваліфікаційне свідоцтво оцінювача відповідно до вимог законодавства.
Не допускається проведення оцінки майна суб'єктами оціночної діяльності -суб'єктами господарювання у таких випадках:
- проведення суб'єктом оціночної діяльності - суб'єктом господарювання оцінки майна, що належить йому або оцінювачам, які працюють у його складі, за правом власності або, на яке зазначені особи мають майнові права;
- проведення оцінки майна фізичної особи-замовника або керівників юридичної особи, яка є замовником оцінки, оцінювачем, який має родинні зв'язки з зазначеними особами, або суб'єктом оціночної діяльності -суб'єктом господарювання, керівництво якого має зазначені зв'язки;
- проведення оцінки майна своїх засновників (учасників).
Під час оцінки майна, що здійснюється органами державної влади, у тому числі Фондом державного майна України, та органами місцевого самоврядування, встановлюються такі обмеження: не можуть мати виключне право її проведення органи державної влади та органи місцевого самоврядування або оцінювачі, які працюють в органах державної влади та органах місцевого самоврядування, за винятком випадків, передбачених законом; не можуть мати місце будь-які форми виключного права на проведення оцінки майна суб'єктами оціночної діяльності, які створені зазначеними органами державної влади та органами місцевого самоврядування.
Результати оцінки майна, проведеної з порушеннями зазначених обмежень, визнаються недійсними та підлягають обов'язковому скасуванню.
Положення (національні стандарти) оцінки майна є обов'язковими до виконання суб'єктами оціночної діяльності під час проведення ними оцінки майна всіх форм власності та в будь-яких випадках її проведення.
 Оцінка
майна проводиться
на підставі
договору між
суб'єктом
оціночної
діяльності
- суб'єктом
господарювання
та замовником
оцінки або на
підставі ухвали
суду про призначенн
Договір на проведення оцінки майна укладається в письмовій формі та може бути двостороннім або багатостороннім. я відповідної експертизи щодо оцінки майна.
Істотними умовами договору на проведення оцінки майна є:
зазначення майна, що підлягає оцінці;
мета, з якою проводиться оцінка;
вид вартості майна, що підлягає визначенню;
дата оцінки;
строк виконання робіт з оцінки майна;
розмір і порядок оплати робіт;
права та обов'язки сторін договору;
умови забезпечення конфіденційності результатів оцінки, інформації, використаної під час її виконання;
відповідальність сторін за невиконання або неналежне виконання умов договору;
порядок вирішення спорів, які можуть виникнути під час проведення оцінки та прийняття замовником її результатів.
3. Ціна об’єктів нерухомості та фактори що на неї впливають
Як і будь-який товар на ринку, об'єкти нерухомості мають ціну та вартість (рис. 4.1).
Ціна об'єкта нерухомості - це ціна конкретної операції купівлі-продажу, що відбулася. Оскільки ціна в будь-якій реальній передбачуваній операції пов'язана з вартістю об'єкта нерухомості, досить часто ці терміни використовують як синоніми.
Ціна операції може значно відрізнятися від ринкової вартості. Ця різниця, залежить від ряду причин, наприклад, наявності аналогів або стабільності ринку.
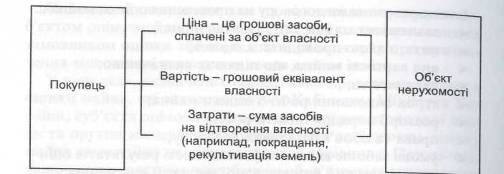
Рис.
4.1 Вартість, ціна
й затрати
Вартість - це грошовий еквівалент власності.
Узагалі вартість об'єктів нерухомості залежить від багатьох факторів. Розглянемо основні з них.
Об'єктивні фактори. Як правило, це економічні чинники, що визначають середній рівень вартості конкретних договорів між суб'єктами нерухомості.
2. Фактори, пов'язані з феноменом масової свідомості, і чинники психологічного характеру:
/ масована реклама; / інфляційні прогнози; / симпатії;
3. Фізичні фактори:
/ місце знаходження — відстань від центру, престижність району, ступінь розвитку інфраструктури і транспортного сполучення (особливо близькість станцій метро, зупинок транспорту тощо);
/ архітектурно-конструктивні рішення — залежно від подальшого використання будинку вартість його збільшуватиметься або зменшуватиметься;
/ стан об'єкта нерухомості;
/ наявність комунальних послуг (електроенергія, водопостачання, тепломережа та ін.);
/ об'єктивні недоліки об'єкта (перший або останній поверхи, вікна на подвір'я, погане планування, перспектива зносу тощо);
/ екологічні та сейсмічні чинники (для житлової нерухомості дані санітарно-екологічної експертизи можуть значно знизити вартість квартири, а наявність поряд лісопаркової зони, водойм, парків — збільшити).
4. Фактори, що впливають на швидкість продажу квартир:
/ кількість аналогічних пропозицій, їх співвідношення з попитом на такий тип квартир саме в цій частині міста;
/ престижність району;
/ характер договору («прямий» або «зустрічний» продаж);
/ юридична «чистота» об'єкта.
4. Види вартості об’єктів нерухомості:
Ринкова вартість об'єкта нерухомості - це найвірогідніша ціна, за якою він може бути проданий на відкритому ринку в умовах конкуренції. ринкова вартість є предметом торгу і може як підвищуватися, так і знижуватися.
Споживча вартість (вартість при існуючому використанні) відображає цінність об'єкта нерухомості для конкретного власника, який не збирається виставляти його на ринок. Відновна вартість визначається витратами в поточних цінах на будівництво точної копії оцінюваного об'єкта.
Вартість заміщення визначається витратами в поточних цінах на будівництво об'єкта нерухомості, корисність якого еквівалентна корисності оцінюваного об'єкта, але збудованого в новому архітектурному стилі з використанням сучасних проектних нормативів прогресивних матеріалів і конструкцій, а також сучасного устаткування.
Відновна вартість виражається витратами на відтворювання точної копії об'єкта, а вартість заміщення - затратами на створення функціонального аналога.
Інвестиційна вартість -