Международные фондовые биржи
Ключевым индикатором немецкого рынка акций является DAX (производное от немецкого Deutscher Aktienindex). Расчет индекса ведется с 1 июля 1988 года компанией Deutsche Bцrse AG. Базу для расчета составляют котировки акций 30 наиболее крупных компаний. Индекс взвешен по рыночной капитализации. По результатам торгов в электронной системе рассчитывается индекс Xetra DAX, он практически совпадает с DAX 30. Однако электронная сессия длиннее, поэтому цены закрытия могут существенно различаться.
Центральным индикатором французского рынка акций является CAC 40 (сокращение от французского Cotation Assistйe en Continu). Индекс вычисляется на базе 40 крупнейших компаний, акции которые торгуются на бирже Euronext Paris. Фьючерсный контракт на данный индекс, возможно, является самым популярным и торгуемым фьючерсным контрактом во всем мире.
Крупнейшим центром фондового рынка азиатско-тихоокеанского региона является Япония и токийская биржа. Основным индикатором площадки является Nikkei 225. Индекс рассчитывается как средневзвешенное значение котировок 225 наиболее ликвидных акций. Первая публикация индекса состоялась 7 сентября 1950 года Токийской фондовой биржей под названием «TSE Adjusted Stock Price Average».С 1970 года индекс вычисляется японской газетой Nihon Keizai Shimbun. Тогда же индекс сменил и название на Nikkei – в честь сокращенного названия газеты.
Для корейского рынка акций центральным индикатором является KOSPI. В расчет индекса входят котировки 100 крупнейших компаний страны, имеющих листинг на Корейской фондовой Бирже. Расчет индикатора ведется с 4 января 1980 пункта, стартовой отметкой стал уровень в 1000 пунктов.
Российские фондовые индексы молоды, как и рынок ценных бумаг. При этом число их растет, а методика расчета прогрессирует. Их количество увеличивается в первую очередь за счет появления отраслевых индексов. Так сейчас биржи рассчитывают индексы акций нефтяных, металлургических, энергетических, телекоммуникационных компаний. В перспективе появление акций банковского (финансового) сектора.
В настоящее время основными индикаторами российского фондового рынка являются индексы РТС и ММВБ.
Индекс РТС рассчитывается как взвешенный по капитализации индекс наиболее ликвидных акций российских эмитентов, допущенных к торгам на Фондовой бирже РТС. Индекс рассчитывается с 1 сентября 1995 года. При расчете капитализации учитывается количество акций, находящихся в свободном обращении.
Индекс ММВБ Основной индикатор российского фондового рынка — рассчитывается с 22 сентября 1997 года (базовое значение 100 пунктов) и представляет собой ценовой, взвешенный по рыночной капитализации композитный фондовый индекс, включающий 30 наиболее ликвидных акций крупнейших и динамично развивающихся российских эмитентов, виды экономической деятельности которых относятся к основным секторам экономики, представленных на Фондовой бирже ММВБ (ФБ ММВБ).
Мировые фондовые биржи
На данный момент во всем мире действует порядка 200 фондовых бирж. Ведущая роль в мировом биржевом обороте принадлежит именно им. Крупнейшие фондовые биржи являются регулятором и индикатором состояния мировой экономики. Появление фондовых бирж обусловлено наличием сформированной и развитой торгово-потребительской или промышленной структуры. Поэтому, именно в странах, которые имели большое развитие в средние века и сохранили свой потенциал, и находятся самые известные и крупные биржи.
Основным звеном биржевой системы США является Нью-Йоркская фондовая биржа (New York Stock Exchange, NYSE). На ее оборот приходится около половины всего оборота зарубежных фондовых бирж. Нью-Йоркская фондовая биржа расположена на Манхеттене, по адресу Wall Street, 11. Несколько десятилетий подряд она является символом финансового могущества США и всей финансовой индустрии. Именно по показателям торгуемых на ней акций промышленных компаний и определяется «могущественный» индекс Доу-Джонса (Dow Jones Industrial Average) и не менее известный индекс NYSE Composite.
Нью-Йоркская фондовая биржа ведет свою историю с 1792 г. и по форме организации является корпорацией, находящейся в собственности ее членов. Работой Нью-Йоркской фондовой биржи руководит избираемый ее членами совет директоров. Число членов биржи с 1988 г. не изменялось и составляет 1469 человек. Ежегодно несколько десятков мест меняют своих владельцев, но в целом контингент членов Нью-Йоркской фондовой биржи характеризуется высокой стабильностью, что делает эту биржу одним из наиболее элитных институтов современной Америки.
Требования листинга на Нью-Йоркской Фондовой Бирже считаются одними из самых жестких в мире. Для принятия ценных бумаг к котировке на Нью-Йоркской фондовой бирже они должны отвечать следующим требованиям: рыночная стоимость размещенных акций должна быть не менее 16 млн. долл.; в обращении должно находиться как минимум 1 млн. обыкновенных акций; владельцы "полных лотов", т.е. владельцы 100 акций и более должны составлять как минимум 2 тысячи человек; доходы корпорации до выплаты налогов за последний финансовый год должны составлять не менее 2.5 млн. долл. и за каждый из двух предшествовавших лет - не менее 2 млн. долл. Совет директоров биржи также оценивает степень известности корпорации в масштабах страны, место компании в отрасли, общее состояние и перспективы ее развития. Важным условием регистрации ценных бумаг корпорации на фондовой бирже является обязательство периодически представлять информацию о ее деятельности инвесторам.
Прекращение (приостановка) котировки акций компании или исключение компании из числа котируемых допускается в двух случаях: по решению совета директоров биржи и по требованию самой компании. Совет директоров биржи может пойти на такой шаг, если компания не выполняет условий, описанных выше, в частности, если она не отвечает всем количественным критериям. Такое решение может быть принято и самой компанией, зарегистрированной на бирже. Для этого необходимо, чтобы по данному вопросу было проведено голосование среди акционеров и владельцы 2/3 проголосовали за это, чтобы против этого возражали не более 10% акционеров, и чтобы на это дали согласие большинство директоров компании.
В течение последних 10 лет число корпораций, представленных на Нью-Йоркской фондовой бирже, почти не менялось. Данная группа корпораций – «цвет» американского бизнеса.
Не менее важную роль играет другая фондовая биржа - NASDAQ Stock Market. На ней присутствует больше 5500 компаний. Каждый день покупается и продается больше 1 млрд. ценных бумаг.
Применение современных технологий дает возможность огромному количеству игроков осуществлять автоматическое наблюдение за биржей, проводить трансакции и получать отчеты по торговле в режиме on - line с любой точки земного шара. Чтобы осуществлять все функции на NASDAQ, есть разное обслуживание. Оно нужно, чтобы дать возможность игрокам биржи пользоваться всем, что им нужно при проведении сделок, отчета и анализа, получения данных и связи с прочими биржами.
Игроки NASDAQ имеют возможность получить доступ на биржу через прямые либо непрямые компьютерные связи. Первичная установка для доступа на биржу - NASDAQ Workstation II (NWII), была введена в работу в 1995 г. В ее состав входят 2 компонента:
торговая сеть NASDAQ
программы, дающие возможность игрокам на бирже вести разные переговоры, проводить операции по торговле и извещать о сделанных предложениях
В Японии в настоящее время располагаются 9 фондовых бирж, среди которых самой крупной является Токийская фондовая биржа (Tokyo Stock Exchange). Это старая биржа (основана в 1878 году) со своими правилами и традициями. Основная ее специализация – торговля акциями корпораций и финансовых учреждений
На ней действуют два типа членов: действительные члены и члены «saitori». Действительные члены могут заключать следующие сделки с ценными бумагами:
покупку и продажу ценных бумаг за свой счет
покупку и продажу ценных бумаг по поручению и за счет клиентов
консорциональные сделки в случае новых эмиссий ценных бумаг
размещение новых эмиссий с гарантией принятия непроданных ценных бумаг
Члены «saitori» действуют как посредники между действительными членами, выполняя их поручения и не действуя за собственный счет. Их основная задача – определение курса ценных бумаг, причем каждый из этих членов работает с определенным видом ценных бумаг.
Токийская фондовая биржа по рыночной капитализации уступает только Нью-Йоркской площадке. Сейчас на ней торгуется около 2300 ценных бумаг японских компаний и свыше 30 бумаг зарубежных эмитентов. Среди крупнейших компаний, разместивших свои акции на Токийской бирже, можно встретить множество транснациональных гигантов из разных отраслей: автомобильных концернов Honda, Mazda, Mitsubishi, Toyota, производителей высокотехнологичных устройств Konica Minolta, Nikon, Olympus, Casio, Sony, крупнейших японских банков и других финансовых организаций.
На долю токийской биржи приходится свыше 80 % биржевого оборота страны. Основными продавцами и покупателями являются институциональные владельцы ценных бумаг. В Японии индивидуальные владельцы имеют лишь 20 % обращающихся на бирже акций, а 80 % принадлежит финансовым учреждениям, страховым компаниям и корпорациям. Владельцы акций рассчитывают не на дивиденды (в начале 1990 г. они были в 70 раз меньше рыночной стоимости акций), а на повышение курса акций и получение дохода в результате продажи акций по более высокому курсу (среднегодовой доход на проданную акцию выпуска 1980—1994 гг. составил 34,7 %). Основной метод торговли — открытый двойной аукцион, торговля с голоса в биржевой толпе «зараба». До 80 % всех обращающихся в стране акций продается и покупается на Токийской фондовой бирже. Из 1,3-1,5 млн. имеющихся в Японии акционерных фирм здесь зарегистрировано 1517, но на них приходится более 25 % всех производимых товаров и услуг.
В 2005 году Токийская Фондовая Биржа заняла почетное второе место в мировой классификации крупнейших фондовых рынков мира. В ее состав вошли 2,5 тыс. компаний, приносящих ежегодно более 3000 млрд. долл. дохода.
Во всех странах действуют собственные национальные системы бирж, основанные на исторических особенностях, которые определяют как конкретное место биржи в биржевой системе, так и функционирование этой системы в целом.
Российский фондовый рынок в настоящее время насчитывается более 10 фондовых бирж, но основные торги ведутся только на двух из них: Российская торговая система и Московская межбанковская валютная биржа.
Российская торговая система (РТС) была основана в 1995 году и на данный момент является одной из крупнейших фондовых бирж России. Именно РТС является общепризнанным центром ценообразования облигаций и акций самого широкого круга эмитентов. На этой площадке обслуживается значительная доля иностранных портфельных инвестиций в российскую экономику, благодаря чему информация о торгах в Российской торговой системе является источником о состоянии российского рынка ценных бумаг. Но сейчас основные объемы торгов понемногу переходят другую ведущую российскую биржу – ММВБ.
РТС предоставляет услуги по торговле ценными бумагами на основе самых современных технологий мирового уровня, обеспечивающими высокую надежность проводимых операций. Торги ценными бумагами проводятся в режиме анонимной торговли с использованием принципа непрерывного двойного аукциона встречных заявок (англ. Order-Driven Market), по технологии «поставка против платежа» со 100 % предварительным депонированием активов и расчётами в рублях. Приоритетными направлениями деятельности биржевого рынка РТС являются повышение ликвидности рублевого сегмента рынка ценных бумаг с использованием механизма действенного контроля со стороны широкого круга профессиональных участников рынка ценных бумаг и развитие рынка акций «второго эшелона».
В 2001 году начал работу срочный рынок РТС FORTS для торговли производными финансовыми инструментами. Использование фьючерсов и опционов предоставляет инвесторам возможность реализовывать различные стратегии: осуществлять спекулятивные операции, хеджировать риски, проводить арбитраж, эффективно управлять портфелем акций с помощью фьючерса на Индекс РТС.
ОАО «РТС» является лидером в России по включенным в Котировальные списки акциям – включено более 110 бумаг. Всего на бирже представлено порядка 2300 ценных бумаг более 1700 эмитентов
ОАО «Фондовая биржа РТС» является аффилированным6 членом «World Federation of Exchanges» (WFE) (Всемирная федерация бирж) и ассоциированным членом одной из ведущих в мире независимых деривативных организаций «Futures Industry Association». Членство позволяет РТС налаживать конструктивное сотрудничество в сфере повышения уровня и качества торгов фьючерсами и опционами с ведущими мировыми площадками по торговле производными финансовыми инструментами.
Московская межбанковская валютная биржа — одна из крупнейших универсальных бирж в России, странах СНГ и Восточной Европы.
Открыта в 1992 году.
На Фондовой бирже ММВБ ежедневно идут торги по ценным бумагам около 780 российских эмитентов, в том числе по акциям свыше 230 компаний, включая крупнейших эмитентов – ОАО «Газпром», ОАО «Ростелеком», ОАО «Сбербанк России», ОАО «Лукойл», ОАО «НК «Роснефть» и другие с общей капитализацией порядка 10 трлн руб. (около 300 млрд. долл.).
Торги на Фондовой бирже ММВБ проводятся в электронной форме с использованием современной торговой системы, к которой подключены региональные торговые площадки и профессиональные участники рынка ценных бумаг.
В состав участников торгов Фондовой биржи ММВБ входят около 650 организаций — профессиональных участников рынка ценных бумаг, клиентами которых являются свыше 670 тысяч частных инвесторов.
Доля биржи в глобальном биржевом объеме торгов акциями и депозитарными расписками российских эмитентов в 1 квартале 2010 года составила 61 %.
Объем торгов акциями в 2009 г. составил 836,3 млрд. долл., что в 1,7 раза меньше объема торгов в 2008 г.
ММВБ является общенациональной системой торговли государственными ценными бумагами (ГЦБ), объединяющей восемь основных региональных финансовых центров России. На ММВБ участники рынка получают доступ к широкому спектру инструментов рынка ГЦБ, среди которых, наряду с ГКО и ОФЗ, присутствуют иные государственные облигации и облигации Банка России (ОБР). Помимо этого участникам рынка предоставляется возможность использовать полный комплекс операций с облигациями.
С учетом активно идущих процессов глобализации и вступления России во Всемирную торговую организацию группа ММВБ реализует стратегию развития, предусматривающую интеграцию в инфраструктуру мирового рынка капитала. Растет число зарубежных участников рынков ММВБ, доля операций иностранных инвесторов в обороте торгов акциями на бирже ММВБ превышает 20 %.
Анализ динамики деятельности мировых фондовых бирж в условиях нестабильной экономической ситуации
Мировая экономика продолжает медленно выходить из кризиса. Улучшение ситуации с безработицей в ведущих экономиках, пожалуй, наиболее значительный результат. Опубликованные данные по сокращению безработицы в Японии (с 5.6% до 4.9%), Германии (с8.3% до 8.0%) и США (с 10.1% до 9.7%)7 выглядят весьма обнадеживающими. Они позволяют рассчитывать на активизацию потребительского спроса в ближайшие месяцы, что станет столь необходимым новым импульсом для восстановления крупнейших национальных экономик.
Главным риском для устойчивого выхода из кризиса является ситуация на рынке недвижимости США. Процентные ставки будут оставаться низкими на протяжении всего 2010 года. По словам членов Федеральной резервной системы США будет удерживать базовую ставку на уровне 0.25% годовых до тех пор, пока экономика не продемонстрирует явных признаков улучшения, а инфляция не станет угрозой. Пока в Штатах нет ни первого, ни второго.
В тоже время Европу продолжают волновать бюджетные проблемы Греции и ее "соседей" по группе PIGS (Португалия, Ирландия, Греция, Испания), которые отличаются не только высоким уровнем госдолга, но и чрезвычайным уровнем дефицита бюджета. Горячее обсуждение бюджетных проблем данной группы стран поставило на повестку дня вопрос о возможности оказания им помощи, что было отвергнуто правительствами ведущих стран ЕС. Предложенный правительством Греции бюджет на 2010 г. оказался не достаточно амбициозным в плане сокращения дефицита, что не преминуло отразиться на динамике курса единой европейской валюты. И хотя последующее удачное размещение Грецией облигаций на 8 млрд. евро продемонстрировало способность страны занимать на рынках в текущих условиях, перспективы разрешения проблем Греции остаются туманными. При этом замаячившие на горизонте новые проблемы в виде превысившего прогнозы дефицита бюджета Португалии (9.3% ВВП), и стоящие на очереди Испания и Ирландия, не дают реабилитироваться европейской валюте.
В то время как в Китае продолжаются агрессивные меры по ужесточению кредитно-денежной политики со стороны китайских властей, Япония, напротив, проводит программу количественного смягчения для борьбы с дефляцией, что способствует развитию йенового carry trade8.
Российская экономика постепенно восстанавливается за счет экспортоориентированных отраслей. Вместе с тем темпы восстановления остаются низкими, а укрепляющийся рубль выступает дополнительным препятствием для роста.
По итогам 2009 года ВВП России в 2009 г сократился на 7.9%9, что оказалось лучше прогнозов правительства. Однако российская экономика в условиях кризиса не смогла избавиться от неэффективных производств (например, АвтоВАЗ) и перестроиться на рельсы эффективного развития. И с этим балластом неэффективных производств, российская экономика имеет шансы отстать по темпам восстановления от своих основных конкурентов. Программа утилизации старых автомобилей приводит к ускорению темпов роста промышленного производства
Вместе с тем ситуация на рынке труда продолжает оставаться сложной, сдерживая восстановление национальной экономики. По данным Федеральной службы государственной статистики в мае 2010г. численность безработных составила 5,6 млн. человек. Однако наблюдается положительная тенденция сокращения показателя: уровень безработицы, исчисленный как отношение численности безработных к численности экономически активного населения, снизился с 8,5% до 7,3 %, или на 1,2 процентных пункта по сравнению с показателем предыдущего года.
2010 год для российских фондовых бирж начался с роста котировок основных бумаг. Выросшие за первые полторы недели нового года мировые фондовые индексы обеспечили резкий рост котировок акций российских акций в первый день торгов 11 января. Рост Индекса ММВБ за первую торговую сессию составил 5.5%. На следующий день утверждение нашего рынка относительно западных соперников продолжилось, на максимуме Индекс ММВБ достиг уровня 1490 пунктов, после чего движение наверх было остановлено новостями о повышении Китаем банковских нормативов отчислений в резервы на 0.5 п.п.
С этого момента российский рынок акций уже только корректировался вниз. Ближе к концу месяца Индекс ММВБ вернулся к уровням конца декабря 2009 г., закрыв тем самым «новогодний гэп», после чего нашел в себе силы пойти наверх и завершить месяц ростом на 3.61%. Значительный вклад в позитивную динамику котировок российских бумаг внес так называемый отложенный спрос. Многие инвесторы не хотели рисковать с вхождением в бумаги перед длительными новогодне-рождественскими каникулами и начали входить в рынок только по их завершении.
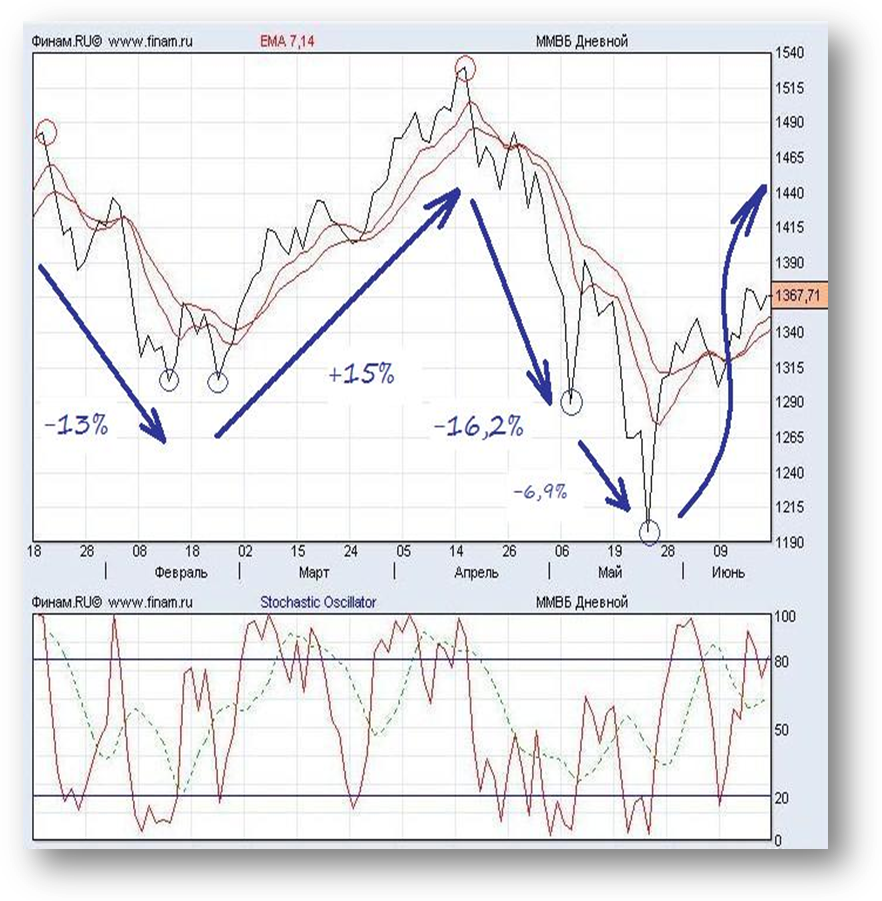
Рисунок 2 Динамика индекса ММВБ в течение 1 полугодия 2010 года источник: по материалам инвестиционной компании Финам
В целом в течение первых шести месяцев 2010 динамика индекса ММВБ была очень неоднозначной. Достигнув своего пика в 1530 пунктов в середине апреля, значение индекса резко упало до отметки в 1200 пунктов в конце мая. Но затем последовало некоторое выздоровление.
Лучшую динамику в разрезе отдельных секторов в первом полугодии 2010 года продемонстрировали акции машиностроительных (Индекс ММВБ машиностроение вырос в 3,09 раз) и электроэнергетических компаний (Индекс ММВБ энергетика – в 3,23 раз).
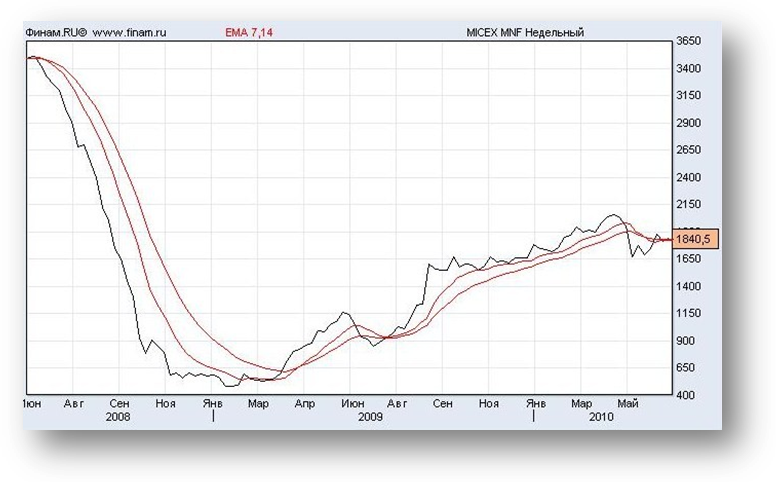
Рисунок 3 Динамика индекса ММВБ машиностроение
Источник: по материалам инвестиционной компании Финам
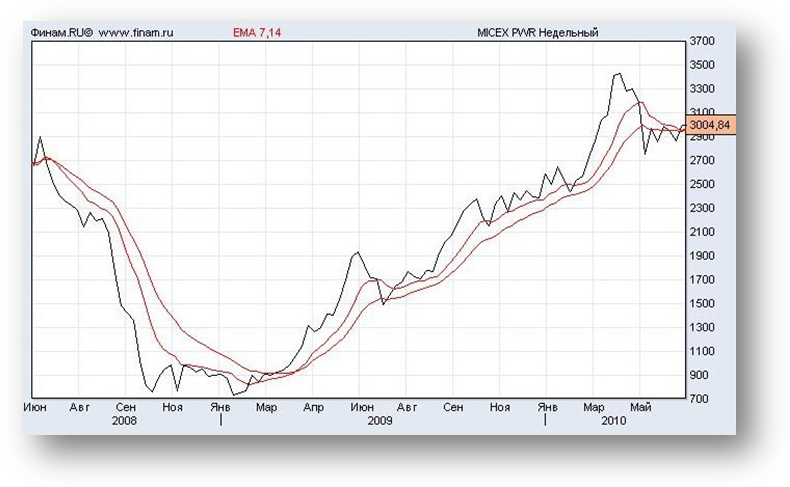
Рисунок 4 Динамика индекса ММВБ электроэнергетика
Источник: по материалам инвестиционной компании Финам
Говоря о положительной динамике российского рынка акций в первые месяцы 2010 года, нельзя обойти вниманием общую ситуацию на внешних рынках. Дело в том, что довольно неплохой рост российский рынок показал на фоне 3-5%-ного снижения фондовых индексов развитых стран и более чем 6%-ного падения котировок нефтяных фьючерсов. Фактически мы росли наперекор общему нисходящему движению. Такая устойчивость российского рынка акций и курса национальной валюты к внешнему негативу не может не радовать – национальный рынок вновь представляет собой «тихую гавань».
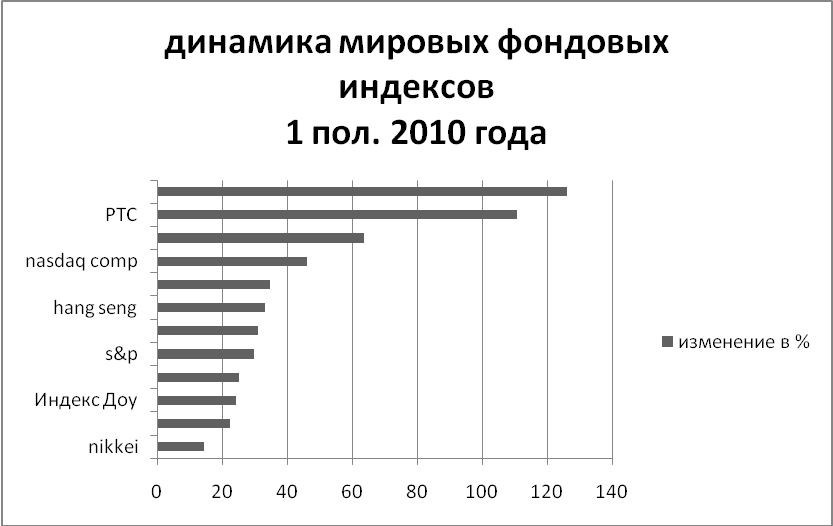
Рисунок 5 Динамика мировых фондовых индексов
Источник: по материалам инвестиционной компании Финам
Более того отечественный фондовый рынок является самым быстро растущим в мире. Российские индексы обогнали своих собратьев по БРИК в полтора раза. Цены на отечественные акции с начала года выросли более чем в два раза.
Однако, усиление негативных настроений у инвесторов (будь то реакция на действия китайских властей, бюджетные проблемы в Еврозоне, «антибанковские» инициативы Б.Обамы или еще что-то) способно привести к углублению коррекции на мировых финансовых рынках (вероятным представляется снижение около 10% по основным фондовым индексам). Особенно если учесть, что «загрузка» портфелей фондовых управляющих бумагами, согласно данным Bank of America, достигла максимальных значений с середины 2007 г. то есть глобальным игрокам есть что продавать, но очень мало средств, чтобы наращивать имеющиеся позиции, поддерживая многомесячный восходящий тренд.
В целом, долгосрочный прогноз мировых фондовых рынков умеренно оптимистичный.10
Базисом для этого выступают несколько обстоятельств:
Во-первых, это значительная продолжительность предстоящего восстановительного роста ведущих развитых экономик, потенциально создающая сравнительно скромный, но позитивный фон для опережающего подъема развивающихся рынков. Так, на трехлетнем горизонте можно предполагать среднегодовые темпы прироста ВВП на уровне 2.5% в США и 1.5% -в зоне евро. В то же время от России ожидают до 4%. Китай же, по всей видимости, продолжит демонстрировать двузначные темпы прироста – у Компартии Китая, обязанной ежегодно трудоустраивать до 25 миллионов молодых людей и располагающей 2.5 триллиона долларов валютных резервов (с Гонконгом), просто нет иного политического выбора. Перепады в динамике ВВП крупнейших стран (например, падение темпов личного потребления в США, или снижение ВВП Японии) могут спровоцировать значимые коррекции. Неочевидны последствия, которые могут иметь в более отдаленной перспективе завершение стимуляционных программ в Китае. Однако общее повышение темпов мирового экономического роста, ожидаемое уже с 3-4 кварталов 2010 года, должно свести воздействия реальной экономики на фондовые рынки к жестким всплескам волатильности11 в рамках восходящего, хотя и более пологого, чем сейчас, долгосрочного тренда.
Во-вторых, это восстановленная в полном объеме, благодаря действиям центральных банков и правительств ведущих экономических держав, мировая ликвидность12. По оценкам, она уже превышает, хоть и незначительно, предкризисные объемы.
Наконец, демонстрируемая руководством ведущих центральных банков осторожность в вопросах изъятия ликвидности, затяжной характер высокого уровня безработицы в США и общее понимание опасности преждевременных антиинфляционных мер позволяют предполагать, что в ближайшие 2-3 года рецидивной рецессии допущено не будет. Более того, текущие опасения относительно экономического оздоровления ведущих экономик мира связаны, прежде всего, с продолжающимся сокращением частного кредита (за исключением, разумеется, Китая) и наметившейся тенденцией к снижению денежного агрегата M3 в США и зоне евро (по США показатель не публикуется с марта 2006 года, доступны лишь реконструкции).
Если говорить конкретно о российском фондовом рынке, то эксперты считают, что в 2011 году российский фондовый рынок продолжит рост, существенно опережая реальную экономику. Среди фаворитов - финансовая и нефтегазовая отрасли. Интересные инвестиционные идеи есть в машиностроении и металлургии. Эксперты благоприятно оценивают перспективы российского фондового рынка в следующем году, хотя не ожидают, что он сможет выйти на докризисные уровни.
«Мы ожидаем, что рынок в 2011 году вырастет еще на 25%, наш целевой уровень по индексу РТС составляет 1850 пунктов», - рассказал стратег инвестиционной компании "Финам" Владимир Сергиевский.
Начальник управления аналитических исследований «ВТБ Управление активами» Иван Илюшин, который считает, что уже в ближайшие полгода рынок может вырасти на 30-40%.
«По моим оценкам, российская экономика выйдет на свои исторические максимумы только в конце 2011 года. К тому же времени фондовые индексы, скорее всего, также достигнут своих исторических вершин», - дополняет директор аналитического департамента "Банка Москвы" Кирилл Тремасов.
Заключение
С момента появления человеческого общества существует обмен. Развитие этого процесса привело к появлению денег и торговли. Возникают ярмарки, караванные пути, обильная внешняя торговля, возникает новое сословие - торговцы. Возникают такие понятия как: инвестиции, инвесторы, торговые посредники, фондовая биржа, спекуляции и спекулянты. Для обмена новостями и заключения сделок торговцам и инвесторам приходилось встречаться в трактирах, на площадях города или даже в храмах. Так появились первые биржевые собрания - прообразы фондовых бирж.
Современная фондовая биржа представляет собой уже не просто место обмена, а организованный и регулярно функционирующий рынок по купле-продаже ценных бумаг. Фондовый рынок - это неотъемлемая часть любой экономики. В современной рыночной экономике фондовая биржа играет роль механизма перераспределения национального дохода как в целом в народном хозяйстве, так и между социальными группами, отраслями и сферами экономики.
В данной работе нами был проведен финансовый анализ состояния мировых фондовых бирж в условиях нестабильной экономической ситуации, который показал, что можно говорить о постепенном выходе мировой экономики из рецессии. Сформировавшийся с начала 2009 года восходящий тренд на рынке акций остается в силе. Сохранение мягкой денежно-кредитной политики мировых Центробанков является залогом поддержания текущих тенденций на финансовых рынках. Вместе с тем, снижение аппетита инвесторов к риску в свете негативных сигналов из Китая, США и ЕС, способно вызвать углубление коррекции на мировых финансовых рынках.
Список литературы
Мировая экономика и международные экономические отношения. Учебник под ред. Р. И. Хасбулатова. Издательство Гардарики, Москва, 2006 год
Базовый курс по рынку ценных бумаг. Ломтатидзе О.В., Львова, Болотин А.В. Издательство КноРус, 2010 год
Брокерская деятельность на рынке ценных бумаг. Вилкова Т.Б. Издательство Финакадемия, Москва, 2008 год
Как торговать акциями. Джесси Л.Ливемор. Издательство Питер, 2009 год
Операции с ценными бумагами. Семенкова Е.В. Издательство Дело АНХ, 2009 год
Переиграть Колл-Стрит: перевод с англ. Линч П. Издательство Альпина Бизнес Букс, Москва , 2008 год
Рынок ценных бумаг. Аскинадзи В.М. Издательство Маркет дс, Москва, 2009 год
Рынок ценных бумаг. Инструменты и механизмы функционирования. Учебное пособие. 4-е изд. Ивасенко А.Г., Никонова Я.И., Павленко В.А. Издательство КноРус, Москва, 2010 год
Интернет – ресурсы:
Интернет
– сайт
International Labour Organization
Отчет
Global
Employment Trends
www.ilo
Интернет – сайт International Organization of Securities Commissions (IOSCO)
www.iosco
Интернет – сайт Московской межбанковской валютной биржи
www.micex
Интернет – сайт РТС
www.rts
Интернет-сайт Федеральной службы государственной статистики
www.gks
Интернет-сайт инвестиционной компании Финам
www.finam
Интернет-сайт компании РосБизнесКонсалтинг
www.rbc
Инвестиционный портал ВТБ 24
www.onlinebroker
Интернет-сайт Федеральной службы по финансовым рынкам
www.fcsm
Интернет-сайт журнала «Рынок ценных бумаг»
www.rcb
Информационный портал Российские инвестиции
wwwssian-invest
Инвестиционный сайт Bloomberg
www.bloomberg
Размещено на
1 Эмитент — организация, выпустившая (эмитировавшая) ценные бумаги для развития и финансирования своей деятельности.
2 Государственные краткосрочные облигации (ГКО) — именные ценные бумаги, эмитируемые периодически Министерством финансов с гарантией погашения в срок Центральным банком. Погашение облигаций производится перечислением номинальной стоимости ГКО на расчетный счет владельца, а доход образуется как разница между ценой погашения (номиналом) и ценой покупки.
3 Облигации Федерального Займа — облигации, выпускаемые Министерством финансов Российской Федерации.
4 Первоначально вексель появился в Италии в XII веке.
5 Производный финансовый инструмент (дериватив) (англ. derivative) — финансовый инструмент, цены или условия которого базируются на соответствующих параметрах другого финансового инструмента, который будет являться базовым.
6 Присоединенный, способный оказывать прямое влияние на деятельность компании.
7
По материалам
информационного
сайта International
Labour organization
www.ilo
8 Carry trade — одна из стратегий действий инвесторов на фондовом рынке. Термин переводится дословно как "купи и держи".
Стратегия carry trade состоит в заимствовании средств в национальной валюте государства установившего низкие процентные ставки, конвертации и инвестировании их в национальной валюте государств, установивших высокие процентные ставки.
9 По данным Федеральной службы государственной статистики
www.gks
10
прогноз подготовлен
по материалам
аналитического
центра Внешторгбанка
www.vtb
11 Волатильность (Изменчивость, англ. Volatility) — финансовый показатель, характеризующий тенденцию рыночной цены или дохода, изменяющийся во времени. Является важнейшим финансовым показателем и понятием в управлении финансовыми рисками, где представляет собой меру риска использования финансового инструмента за заданный промежуток времени. Для расчёта волатильности применяется статистический показатель выборочного стандартного отклонения, что позволяет инвесторам определить риск приобретения финансового инструмента.
12 Международная валютная ликвидность - подвижность валютных ресурсов, обеспечивающая возможность бесперебойной оплаты в срок обязательств в международной сфере. Характеризуется соотношением между валютными резервами и суммой внешней задолженности. Для оценки международной валютной ликвидности используются специальные коэффициенты, представляющие собой соотношение показателей валютных активов и обязательств по международным (внешним) платежам.