Особенности потребительского кредитования в банке
2. Рост просроченной задолженности, особенно в сегменте экспресс-кредитования. Качество кредитного портфеля постепенно ухудшается, объем просроченных кредитов населению стабильно увеличивается. Впечатляют показатели темпов прироста задолженности по кредитам, выданным кредитными организациями физическим лицам — резидентам. Данный показатель в течение трех последних лет значительно превышал 100%. Так, в 2005 году темп прироста просроченной задолженности по кредитам физических лиц — резидентов составил 147,06%, в 2006 аналогичный показатель равнялся уже 159,52%. В то время как прирост просроченной задолженности по кредитам, выданным физическим лицам — нерезидентам в 2007 году был равен 0%, а в 2008 — 0,23%.
По данным Банка России, темпы роста просроченной задолженности населения по кредитам значительно опережают темпы роста самого потребительского кредитования. Если на 1 января 2007 года «плохие» долги составляли 1,4% от выданных ссуд (8,6 млрд. рублей), то к началу нынешнего года задолженность поднялась до 1,7%, а всего лишь за первые два месяца подскочила до 2,3%, что в абсолютных цифрах составило 27,5 млрд. руб. По данным независимых экспертов, рыночные показатели просроченной задолженности по крайней мере в два раза превышают данные официальной статистики Банка России.
Бороться с рисками невозврата кредитов нужно исходя из порождающих их причин.
3. Высокая концентрация на рынке кредитования также свидетельствует о концентрации рисков данного рынка среди ограниченного количества кредитных организаций. Около 80% рынка розничного кредитования контролируют 30 банков, причем Сбербанк сохраняет пятикратный отрыв по сумме выданных кредитов от второго лидера, банка «Русский Стандарт». Лидеры по динамике роста кредитов — Росбанк (после присоединения банков группы «О.В.К.») и ВТБ (+65% за два года) (табл. 3.1).
Таблица 3.1 Основные характеристики кредитных операций банковского сектора (физические лица)
| 01.01.2006 | Темп прироста, % | 01.01.2007 | Темп прироста, % | 01.01.2008 | Темп прироста, % | 01.10.2008 | Темп прироста, % | 01.01.2009 | |
| 1.1. Кредиты, депозиты и прочие размещенные средства, всего | 304,74 | 46,43 | 4462,4 | 42,74 | 6369,5 | 31,22 | 8357,8 | 4,76 | 8756,0 |
| В том числе просроченные задолженности | 48,0 | 28,96 | 61,9 | 23,42 | 76,4 | 46,60 | 112,0 | 4,64 | 117,2 |
| 1.2. Кредиты физическим лицам-резидентам | 298,4 | 106,60 | 616,5 | 90,58 | 1174,9 | 52,50 | 1791,7 | 4,26 | 1868,1 |
| В том числе просроченная задолженность | 3,4 | 147,06 | 8,4 | 169,52 | 21,8 | 119,27 | 47,8 | 6,28 | 50,8 |
| 1.3 Кредиты физическим лицам-нерезидентам | 1,3 | 76,92 | 2,3 | 86,96 | 4,3 | 37,21 | 5,9 | 3,90 | 6,1 |
| В том числе просроченная задолженность | 0,21 | 0,00 | 0,21 | 4,76 | 0,22 | 0,00 | 0,22 | 4,55 | 0,23 |
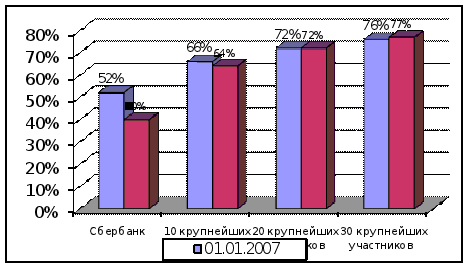
Рисунок 3.1. - Концентрация рынка розничных кредитов
4. Нельзя не обратить внимания на то, что рост объемов кредитования происходит в основном по линии расширения объемов высокорискованных операций. Это может в перспективе негативно сказаться как на устойчивости банков, так и на издержках кредитования, которые придется нести конечным заемщикам.
В 2005 году многие коммерческие банки начали предлагать приобретение автомобилей в рассрочку, то есть без процентов, в автосалонах, являющихся их партнерами. Одобрение можно получить в течение одного рабочего дня, имея при себе лишь паспорт или водительские права.
5. При сохранении тенденции расширения объемов высокорискованных кредитных операций коммерческими банками банковская система подойдет к пределам своего роста и уровню достаточности капитала, определенному Банком России и законодательством.
Темпы прироста активов банковского сектора России превышают темпы прироста капитала в пропорции 36,6% к 31,2%. Еще быстрее, чем капитал и активы, продолжают увеличиваться и объемы кредитования — 40,3%, что свидетельствует о том, что одновременно с повышением доходов от операций кредитования банковская система принимает на себя все большие риски. Учитывая, что большая часть роста пришлась на кредиты физическим лицам — 90,6%, доля которых в совокупных активах банковского сектора составляет порядка 12,0% (рост по сравнению с 2006 годом 3,4 процентных пункта), при одновременном снижении удельного веса кредитов, выданных реальному сектору экономики, с 44,1 до 42,2%.
Норма достаточности капитала в соответствии с законодательством РФ составляет более 10 процентов. При этом, по информации Банка России в 2008 году, средняя достаточность снизилась до 14,8%, в то время как аналогичный показатель в 2004 году составлял 19,0%.
Поскольку капитализация отечественных банков растет медленно, целесообразно уменьшить размеры резервирования. При этом организации-регуляторы финансовой системы страны могут устанавливать размеры резервирования для каждого банка в отдельности, исходя из оценок рисков именно его операций, а не неких усредненных цифр, по принципу, установленному в «Базель-II».
6. Степень диверсификации кредитного портфеля.
По данным Банка России показатель отношения совокупной величины кредитных рисков к капиталу (Н7) постепенно увеличивается. При этом из анализа структуры задолженности по кредитам, предоставленным кредитными организациями, следует увеличение доли кредитов, направленных на финансирование строительства, а также ипотечных кредитов для физических лиц, которые в совокупности составляют 7,3% суммарного объема кредитного портфеля кредитных организаций России. В то же время, даже принимая во внимание, что доля ипотечного кредитования в общем объеме розничного рынка в России пока невелика, нельзя не учитывать возникновение дополнительных рисков, вызванных увеличением кредитования рынка недвижимости российскими банками при еще недостаточно развитой системе кредитования строительства и покупки недвижимости.
Таким образом, можно выделить основные виды рисков, на управление которыми коммерческим банкам необходимо обратить особое внимание при деятельности в сегменте розничного кредитования (рис. 3.2).
По соотношению розничных кредитов к ВВП Россия отстает от многих стран, поэтому потенциал роста велик. Согласно прогнозам рынок потребительского кредитования в нашей стране продолжит развиваться быстрыми темпами: через два года кредитами будут пользоваться уже 30–40% населения, а через пять-семь лет Россия по этому показателю достигнет уровня западных стран (80–90% населения).
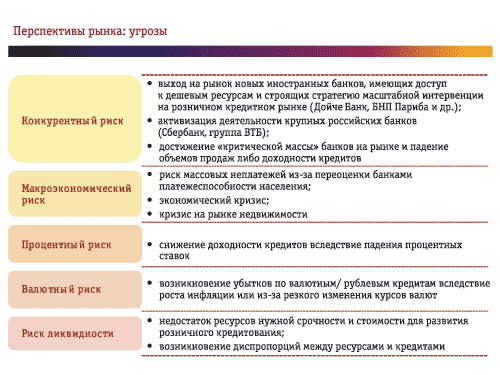
Рис. 3.2 - Основные виды рисков
При этом продукты, наиболее востребованные на рынке в настоящее время, имеют различный потенциал роста (рис. 3.3).
Наибольшие ожидания рынка связаны с двумя продуктами: ипотечное кредитование и кредитные карты.
Ипотека составляет только 0,3% ВВП. Рост розничных кредитов в последние годы был связан в основном с расширением потребительского кредитования. Только в 2005 году объем розничных кредитов вырос почти на $20 млрд. или на 84% за год. На ипотеку приходится порядка $3 млрд. или менее 10% от общего объема розничных кредитов, в то время как в Европе объем выданных ипотечных кредитов составляет порядка 70% ВВП, а в США — 50%.
По оценкам аналитиков, к концу 2007 г. объем ипотечного кредитования в России возрастет до $7 млрд., а в 2008 г. достигнет $12 млрд. Потенциал рынка ипотеки составляет 2000–4000% от текущих показателей. Такой вывод основывается на сравнении задолженности по ипотечным кредитам на душу населения в Восточной Европе и в России.
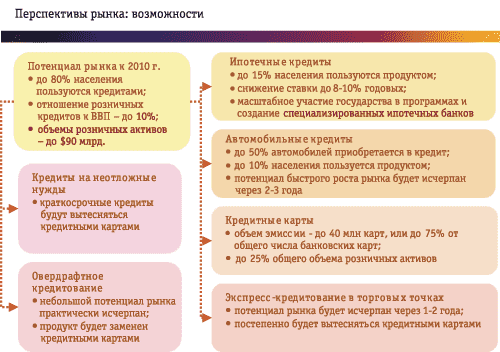
Рисунок 3.3 - Наиболее востребованные на рынке продукты
В России среднестатистическая ипотечная задолженность на душу населения составляет всего $21. Таким образом, обремененность россиян ипотечными займами почти в 40 раз меньше, чем, к примеру, в Венгрии ($931 на человека), и в 30 раз меньше, чем в Чехии ($631 на человека).
В настоящее время статистика выдачи банковских кредитов свидетельствует о том, что с 2003 г., то есть с начала развития розничного кредитования в России, доля ипотеки в общей структуре рынка кредитов фактически не изменилась. По состоянию на конец 2005 г. размер ипотечного рынка составил приблизительно $3 млрд. Для сравнения: на долю персональных кредитов в России приходится $29,5 млрд., общий объем автокредитов составляет $4,5 млрд., а потребительских кредитов — $3 млрд. Таким образом, на долю ипотечного кредитования приходится менее 10% общего объема розничного рынка.
Сегодня кредиты на покупку жилой недвижимости предлагают порядка 160 российских банков. Подавляющее большинство из них работает по программе Агентства по ипотечному жилищному кредитованию (АИЖК). Около 20 банков разрабатывают собственные программы. Кредиты на приобретение жилья в настоящее время составляют 9,9% от общей суммы розничных активов, а собственно ипотечные жилищные кредиты — 3,3%.
Небольшая доля жилищных кредитов объясняется следующими причинами:
медленное строительство нового жилья, наличие значительного жилого фонда, требующего капитального ремонта. По данным Федеральной службы государственной статистики, на одного жителя России в 2005 г. приходилось по 20,8 кв. м жилья. За последние три года эта величина фактически не изменилась, что свидетельствует об ограниченном предложении жилых площадей;
быстрым ростом цен на недвижимость. Значительная часть заемщиков вынуждена отказываться от запрошенных в банке ипотечных займов, так как за время, проходящее с момента оформления кредита до момента завершения поиска квартиры, цены вырастают настолько, что нужно переоформлять кредит на большую сумму;
«инфляционные» риски, возникающие у коммерческих банков: выдача ипотечных кредитов сроком на 20–25 лет при нынешних годовых темпах роста инфляции в 10–11 процентов для банкиров весьма рискованна;
многие заемщики предпочитают кредиты на покупку недвижимости оформлять в виде обычных потребительских кредитов на относительно непродолжительный срок, чтобы избежать весьма длительной, связанной со сбором множества сопроводительных документов и справок процедуры оформления ипотечного кредита;
высокий уровень требований к потенциальному заемщику;
пока еще небольшое количество людей, которые могут подтвердить свой доход официальными документами;
высокий уровень ставок по жилищным кредитам и отсутствие их заметного снижения;
наличие проблем с дешевыми долгосрочными ресурсами у банков и неразвитость системы рефинансирования отечественных кредитных организаций Банком России.
Тем не менее, очевидно, что развитие ипотечного рынка, усиление конкуренции среди банков, проведение продуманной государственной политики, направленной на стимулирование спроса населения на ипотечные кредиты, а также продолжающийся рост реальных доходов населения приведет к изменениям в структуре выданных населению кредитов в сторону увеличения доли ипотечных кредитов.
В связи с этим в настоящее время для увеличения спроса со стороны населения на ипотечные кредиты коммерческими банками:
снижаются ставки по ипотечным кредитам;
увеличиваются сроки кредитования — с максимальных 5–10 лет до 25–30 лет;
значительно упрощается процедура оформления кредита, сокращается минимально необходимый пакет документации, необходимой для оформления кредита. Срок рассмотрения заявки на получение кредита сокращен до 2–3 часов по сравнению с несколькими днями ранее, минимально необходимый комплект документов сокращен с более чем 30 до 4 документов;
предоставлена возможность рефинансирования ипотечного кредита: срок кредита может быть сокращен или, наоборот, увеличен, а ставки, соответственно, уменьшены;
отменяется первоначальный взнос или предоставляется отсрочка по его платежу. По данным исследовательской компании Business Vision, порядка 70% населения крупных российских городов считают основным критерием выбора банка для обращения за ипотечным кредитом низкие ставки по его обслуживанию.
По результатам опроса, проведенного Фондом общественного мнения, если с текущих 14–15% годовых в рублях ставка по кредиту будет снижена вдвое, то число потенциальных заемщиков увеличится более чем втрое — с 5% населения до 17%. АИЖК ожидает снижения ставки до 8% к 2010 г. Пока что даже значительно сниженные ставки по ипотеке в России довольно высоки по сравнению с развитыми странами. Так, в США ипотечный кредит обходится заемщику от 0% до 5–6% годовых, в Европе (Испания) заемщику приходится выплачивать порядка 3–4% годовых.
По экспертным оценкам, сейчас кредитные карты занимают не более 7–8% в розничном кредитном портфеле российских банков, в то время как на развитом рынке этот показатель должен составлять до 25%. Рынок кредитных карт в России растет опережающими темпами, и в ближайшие два-три года их число с сегодняшних 5 млн. может увеличиться втрое.
Направления развития этого продукта:
оптимизация технологий: сокращение сроков выдачи кредитных карт и рост качества скоринговой оценки, что является необходимым условием для дальнейшего проникновения кредитных карт в сегмент экспресс-кредитования в торговых точках;
снижение процентных ставок до уровня чуть выше «традиционных» кредитов, что позволит кредитным картам успешно конкурировать с многоцелевыми краткосрочными кредитами;
распространение на сегменты клиентов, в настоящее время охваченные дебетовыми картами (в первую очередь зарплатные проекты).
Еще два продукта, как предполагается, скоро достигнут точки насыщения рынка: автомобильное кредитование и кредиты на неотложные нужды.
Рынок автокредитования в настоящее время является одним из наиболее динамично развивающихся. По оценке участников рынка, доля кредитных продаж уже достигла 30% от общего объема рынка новых иностранных автомобилей, и в ближайшее время может быть увеличена до 40%. В то же время условия по кредитам улучшаются, постоянно расширяется линейка предлагаемых банками видов автокредитов, а средняя процентная ставка снижается, что является показателем рынка, близкого к насыщению.
Основные тенденции развития продукта:
рост доли экспресс-кредитования;
появление кредитов со стартовым взносом 0%: клиент оплачивает только страховку;
появление нишевых продуктов (на приобретение дополнительного оборудования и т.п.) и развитие новых программ (buy-back);
дальнейшее расширение сферы кредитования (подержанные автомобили).
Прогнозируемые тенденции рынка:
рост продаж кредитов buy-back (обратный выкуп);
рост продаж рублевых кредитов на длинные сроки;
рост продаж кредитов с низким или нулевым первым взносом;
увеличение сроков кредитования, снижение ставки кредита;
повышение востребованности специальных кредитных программ (совместных программ банка, автопроизводителя, автосалона и страховой компании).
Продукт является востребованным на рынке, однако его дальнейший рост будет сдерживаться частичным замещением кредитными картами в сегменте краткосрочных кредитов (до 1 года). Можно ожидать, что такое замещение примет значительные размеры по мере распространения зарплатных кредитных карт.
Основные тенденции развития продукта:
улучшение удобства обслуживания, расширение количества каналов для погашения кредита;
либерализация условий предоставления кредитов (снижение доли залоговых кредитов и кредитов под поручительство);
перемещение акцента на долгосрочные продукты (в связи с ростом конкуренции с кредитными картами в краткосрочном сегменте).
Экспресс-кредитование в торговых точках и овердрафтное кредитование уже начали замещаться более функциональными кредитными картами. Рост экспресс-кредитования еще поддерживается за счет регионов, однако этот потенциал должен быть исчерпан в ближайшее время, особенно с распространением зарплатных кредитных карт. Овердрафтное кредитование получило максимальное развитие в начале 2003 г. (6,2% рынка), но затем его роль снижалась (октябрь 2006 г. — 4,9%).
В результате активное наполнение кредитных портфелей целым ассортиментом розничных продуктов у крупных банков постепенно сменится более четким позиционированием на рынке и подчас свертыванием изначальных программ.
Как следствие, преимущество будут иметь банки, которые окажутся в состоянии:
предложить клиенту технологическое и сервисное преимущество (функциональность продуктов, удобство и доступность каналов продаж и обслуживания);
выдержать падение ставок, то есть обеспечить высокую эффективность кредитных операций и низкий уровень потерь.
Таким образом, развитие в таких направлениях потребительского кредитования как экспресс-кредитование, кредитования с помощью кредитных карт, ипотечное кредитование и автокредитование должно являться приоритетом для банков, настроенных на поддержание долгосрочного конкурентного преимущество в области розничного кредитования.
3.2 Совершенствование кредитной политики ЗАО «ВТБ-24» в области кредитования физических лиц
Анализ кредитной политики банка показал, что одна является достаточно эффективной. Однако на фоне общих тенденций на рынке потребительского кредитования банку можно рекомендовать следующее.
1. Снижение кредитных рисков
Основное направление снижения кредитного риска – это формирование надежного состава клиентов, имеющих расчетные счета в конкретном банке. Поэтому оценка кредитоспособности клиента является важнейшим этапом в процессе кредитования, и любому коммерческому банку необходимо придавать огромное значение разработке современной методологической базы оценки кредитоспособности, тестированию квалификации кредитных работников. Ошибка при оценке кредитоспособности клиента может привести к невозврату кредита, что в свою очередь способно нарушить ликвидность банка и, в конечном счете, привести к банкротству кредитной организации.
Принимая решение о возможности, целесообразности и условиях кредитования, банк должен, главным образом выявить наличие потенциальной способности заемщика вернуть полученную ссуду в соответствии с оговоренными сроками. Это становится возможным лишь в том случае, если финансовое положение заемщика устойчиво, а денежные поступления на его счета за реализованную продукцию (работы, услуги) осуществляются стабильно. Финансовое положение не может быть охарактеризовано каким-то одним показателем, поэтому решения о заключении кредитного договора осуществляется в условиях многокритериальной задачи.
В ЗАО «ВТБ-24», как показал анализ, разработана достаточно эффективная система управления кредитными рисками (о чем свидетельствует низкий уровень просроченных ссуд в кредитном портфеле банка). Однако в данной системе есть и свои недостатки. При оценке кредитоспособности заемщика в учет принимаются, как правило, достоверность предоставленных Заемщиком сведений, а также величина доходов Заемщика.
При оценке платежеспособности Заемщика в ЗАО «ВТБ-24» рассчитывается коэффициент платеж-доход.
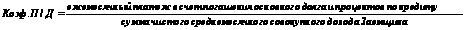 (3.1)
Коэффициент определяет предельно допустимую долю расходов Заемщика / Созаемщика по кредиту (в части платежей по основному долгу и процентам) в совокупных доходах Заемщика / Созаемщика. Превышение коэффициента свидетельствует о повышенном риске Банка при предоставлении кредитных средств.
Максимальные значения показателей П/Д, выраженные в процентах, по программам потребительского и ипотечного кредитования устанавливаются Кредитным комитетом. Максимальная сумма предоставляемого кредита (К) физическому лицу не может превышать следующую расчетную величину:
| 1 |
| К Ј i*n ____ * {0.5 Ч D Ч n –ДO} (3.2) |
| 1 + 100* 12 |
где К – максимальная сумма предоставляемого кредита;
D - среднемесячный доход семьи;
n - период кредитования в месяцах;
i - ставка кредитования, процентов годовых;
ДО - сумма денежных обязательств Клиента. Величина суммы предоставляемого кредита уменьшается при наличии денежных обязательств физического лица.
При оценке кредитоспособности Заемщика ЗАО «ВТБ-24» не учитывает такие факторы как наличие сберегательного счета в банке, наличие недвижимости, страхование жизни Заемщика.
Автор предлагает альтернативную модель оценки кредитоспособности Заемщика – физического лица в банке ЗАО «ВТБ-24».
Помимо расчета платежеспособности Заемщика автор предлагает при предоставлении банком потребительского кредита использовать модель бальной оценки кредита. В этом случае потенциальному заемщику предлагается заполнить специальные стандартные анкеты. Баллы начисляются в зависимости от возраста, пола, семейного положения, месячного дохода, оседлости, занятости в конкретной отрасли и срока работы на определенном месте, наличия сберегательного счета в банке, недвижимости, страхового полиса и т.д. Для принятия положительного решения необходимо, чтобы итоговая сумма баллов превысила определенный уровень.
Упрощенная модель бальной оценки заемщика потребительского кредита, основана на девяти факторах:
1) возраст заемщика: 0,01 балла за каждый год сверх 20 лет при максимуме 0,3 балла;
2) пол: 0,4 балла – женский; 0 – мужской;
3) оседлость: 0,042 балла за каждый год, прожитый в данной местности, при максимуме 0,42 балла;
4) занятость: 0,55 балла за профессию с низким уровнем риска для жизни; 0 – с высоким риском, 0,16 балла – за все остальные профессии;
5) отрасль: 0,21 балла для работников коммунальных служб, государственных и банковских служащих, 0 – для всех остальных;
6) стабильность занятости: 0,059 балла за каждый год на данном месте работы при максимуме 0,59 балла;
7) наличие сберегательного счета в банке: 0,35 балла;
8) наличие недвижимости: 0,35 балла;
9) страхование жизни: 0,19 балла.
Критической в данной модели является сумма в 1,25, т.е. если итоговый балл клиента ниже указанного уровня, ему кредит предоставлен не будет.
Это позволит ЗАО «ВТБ-24» не только рассчитать платежеспособность клиента, но также и учесть дополнительные риски при потребительском кредитовании.
2. Внедрение новых кредитных технологий (например, кредитный скоринг).
Кредитный скоринг используется для автоматизации потребительского кредитования. Кредитный скоринг широко применяется с 1966 года для принятие решения о выдаче/невыдаче кредита. Под кредитным скорингом понимается формальный метод принятия решения о выдаче/невыдаче кредита или максимальной сумме выдаваемого кредита. Классические методы кредитного скоринга опираются на кредитную историю. Тем, не менее, несмотря на то, что данная технология известная достаточно давно, не все банки ее применяют.
Внедрение данной технологии особенно актуально для ЗАО «ВТБ-24» в связи с тем, что одной из приоритетных сфер деятельности ЗАО «ВТБ-24» является расширение клиентского кредитования. Увеличение объема кредитного портфеля планируется как за счет расширения лимитов кредитования основных заемщиков, так и за счет привлечения новых клиентов.
Большое внимание уделяется диверсификации кредитного портфеля. Увеличение числа потенциальных заемщиков будет проводиться за счет расширения и активизации работы филиальной сети, представленной практически во всех промышленных регионах страны. План стратегического развития ЗАО «ВТБ-24» предполагает также высокие темпы развития деятельности по обслуживанию частной клиентуры.
В планах ЗАО «ВТБ-24» на 2009 год – обеспечение серьезного прироста прибыли, как за счет увеличения доходности операций, эффективного управления риском, так и за счет оптимизации издержек.
Основными источниками дохода Банка являются кредитование населения, малого и среднего бизнеса, крупных корпоративных клиентов, торговля ценными бумагами и обслуживание VIP-клиентуры. ЗАО «ВТБ-24» планирует увеличить портфель розничных потребительских кредитов в 2,5 раза по сравнению с 2008 годом.
Решение состоит в создании адаптивных систем кредитного скоринга, опирающихся на демографическую, ситуационную и историческую информацию.
Демографическая информация - это анкетная информация о клиенте.
Ситуационная информация - информация о том за каким кредитом, в какое место и время пришел клиент. В случае револьверного кредитования такая информация отсутствует.
Историческая информация - информация об истории финансовых операций с клиентом. Пока что в большинстве случаев такая информация отсутствует.
С полученной информацией производится два основных действия - проверка информации (банки не хотят выдавать кредит тому, кто их обманывает) и кредитный скоринг.
Проверка информации должна включать:
- проверку информации на полноту и непротиворечивость (в случае необходимости информация уточняется);
- проверка информации по внешним базам данных. В большинстве случаев банк может получить базы для проверки демографических данных таких, как прописка и владение автотранспортом. Часть этих проверок может быть интегрирована, а часть требовать выгрузки данных и проверки вручную инспектором безопасности;
- проверка информации на соответствие данных данным других анкет. Такие проверки могут выявить, например, ситуацию, когда жена уже получила кредит, а муж подал заявку на еще один потребительский кредит.
Для скоринга обычно предлагается использовать нейронную сеть. Свойство универсальной аппроксимации нейронной сети говорит о том, что она работает по крайней мере не хуже любого наперед заданного метода или модели кредитного скоринга. Нейронная сеть обучается на конкретных демографических и ситуационных данных.
Как и со всякой системой, основанной на системах искусственного интеллекта, с нейронной сетью самое сложное - ее обучение и запуск в эксплуатацию. В начальный момент отсутствует история выдачи кредитов, и вряд ли конкуренты поделятся информацией. Более того, данные разнятся по регионам, и те признаки, которые были важны в одном регионе, могут в другом не работать.
Соответственно, предлагается взять сначала как можно больше анкетных и ситуационных данных о клиенте. В дальнейшем те пункты анкеты, которые не влияют на кредитный риск, отбросить.
Начальное обучение нейронной сети производится на основе специально сгенерированной выборки анкет и простой скоринговой модели и экспертных оценок.
Другой проблемой, сопряженной с использованием нейронной сети является некоторая непрозрачность для человеческого понимания принимаемых ею решений. Решение, предлагаемое разработчиками данных автоматизированных систем, состоит в:
- извлечении правил из нейронной сети для понимания факторов, влияющих на кредитные риски и управления ими;
- утверждении и использовании в операционной деятельности дерева решений.
Одна из таких программ «NTRScoring» представляет собой модуль управления взаимоотношениями с клиентами интегрированной банковской системы (ИБС) и включающий в себя систему скоринга - расчета кредитного рейтинга, и настраиваемый на основе правил и регламентов, принятых в кредитной организации.
Система реализует отработанный и содержательный бизнес-процесс работы с клиентом в части предоставления им продуктов (как правило, кредитов того или иного вида). Бизнес-процесс может быть настроен на условия в конкретном банке.
Назначение данной системы в следующем:
- создание единой базы данных по клиентам Банка, зарегистрированных в рамках Системы;
- автоматизация процессов регистрации и обработки заявок клиентов Банка на предоставление Продуктов в рамках Системы;
- автоматизация процесса принятия решения о кредитоспособности клиентов на основе процедуры скоринга;
- обеспечение целостности информации по клиентам в Системе;
- накопление кредитной истории клиентов Банка;
- автоматизация процедур управления продуктами;
- обеспечение целостности информации по кредитам в Системе;
- получение статистической и аналитической информации по использованию продуктов Банка;
- анализ истории предоставления кредитов;
- расчет и перерасчет скоринговых коэффициентов.
Система выполняет следующие функции:
- регистрация и ведение заявок клиентов на предоставление Продукта;
- выполнение проверок зарегистрированных заявок;
- выполнение расчета кредитного рейтинга клиента (скоринг);
- регистрация и ведение информации о клиентах;
- управление статусами клиентов;
- сбор информации о клиентах от других модулей Системы;
- предоставление информации о клиентах другим модулям Системы;
- регистрация событий, связанных с жизненным циклом клиента;
- регистрация и ведение информации о кредитах;
- регистрация событий, связанных с жизненным циклом кредита;
- управление статусами кредитов;
- сбор информации о кредитах от других модулей Системы;
- предоставление информации о кредитах другим модулям Системы.
Схема бизнес-процессов в части предоставления продуктов следующая:
- регистрация заявок клиентов на предоставление Продуктов (заявка содержит подробную информацию о клиенте);
- уточнение данных клиента;
- предварительная проверка заявок на полноту и достаточность предоставленной информации;
- проверка на наличие информации о клиенте в «черном списке»;
- проведение расчета кредитного рейтинга клиента на основании зарегистрированной заявки;
- выполнение проверки информации на внешние условия;
- утверждение заявки кредитным инспектором;
- при необходимости согласование условий предоставления Продукта с клиентом;
- формирование пакета документов для подписания клиентом;
- регистрация клиента в Системе;
В разных странах набор характеристик, описывающих заемщиков, и их относительный вес в оценке кредитного риска различаются, как различны экономические условия жизни и национальный менталитет. Поэтому нельзя автоматически переносить модель из одной страны в другую. В российских условиях параметры одного региона не переносимы на ситуацию другого региона, на его уровни зарплат и рисков. Более того, не дает эффекта даже перенос скоринговой модели из одного банка в другой, поскольку клиентская база каждого банка имеет свои особенности.
Предлагается разработка и внедрение системы скоринга, позволяющей оценивать кредитный риск заемщика и всего кредитного портфеля на основании уникальной модели, адаптивной к данным. Модель скоринга физических лиц может базироваться на анкетных данных заемщиков, экспертных знаниях менеджмента банка, численных оценках, полученных на статистике «плохих» и «хороших» кредитов, численных оценках, построенных на объективной региональной и отраслевой информации.
В результате работы модели по оценке конкретного заемщика формируется кредитный портрет потенциального заемщика, позволяющий производить:
процедуру разделения потенциальных заемщиков на «плохих», которым не может быть выдан кредит, и «хороших», которым кредит может быть выдан;
расчет индивидуальных параметров кредитной сделки для конкретного заемщика (лимит, процент, срок, график погашения кредита);
расчет риска и управление кредитным портфелем по всем ссудам, выдаваемым частным лицам.
Методология решения базируется на анализе специфики деятельности банка. При этом учитываются как группы клиентов (отраслевая и региональная принадлежность и др.), так и кредитные продукты банка для физических лиц. Исходя из потребностей банка в развитии бизнеса и имеющихся данных, могут быть построены скоринговые модели, основанные на экспертных знаниях банковского менеджмента, на статистических данных, на учете макроэкономических данных о социально-экономическом развитии конкретных регионов и отраслей. Наиболее мощными по точности оценки кредитного риска являются модели, использующие комплексный подход, т.е. учет всех данных и экспертных знаний менеджмента банка.
Ключевые преимущества от внедрения скоринговой системы
Сокращение сроков принятия решения о предоставлении кредита. Увеличение числа и скорости обработки заявок за счет минимизации документооборота при выдаче кредита частным клиентам, как важнейший способ обеспечения доходности ритейлового кредитования.
Эффективная оценка и постоянный контроль уровня рисков конкретного заемщика.
Снижение влияния субъективных факторов при принятии решения о предоставлении кредита. Обеспечение объективности в оценке заявок кредитными инспекторами во всех филиалах и отделениях банка.
Оценка и управление риском портфеля кредитов частным лицам банка в целом, включая его отделения. Учет, при определении параметров новых кредитов, уровня доходности и риска кредитного портфеля.
Реализация единого подхода при оценке заемщиков для различных типов кредитных продуктов банка (экспресс-кредиты, кредитные карты, потребительские кредиты, автокредитование, ипотечные кредиты).
Адаптация параметров кредита под возможности конкретного заемщика (кастомизация кредитного продукта).
Резкое расширение, за счет кастомизации кредитных продуктов, состава и численности кредитуемых лиц.
Сокращение численности банковского персонала, экономия за счет использования персонала более низкой квалификации.
Контроль всех шагов рассмотрения заявки.
Возможность вносить коррективы в методологию оценки централизованно и немедленно вводить их в действие во всех отделениях банка.
Для построения скоринговой системы