Тарифная политика и ее влияние на комиссионный доход коммерческих банков
- Объем текущих и срочных депозитов физических лиц
– 9 966,027 млн.грн.( 1 место);
- Объем текущих и срочных депозитов юридических лиц
– 4 016,333 млн.грн.( 3 место);
- Объем балансовой прибыли – 472,042 млн.грн.( 1 место);
- Прибыльность уставного капитала – 41,774 % ( 11 место);
- Прибыльность активов баланса – 2,179 % ( 6 место);
Проведенный анализ динамики и структуры комиссионных доходов АКБ «Приватбанк» в 2003 – 2006 годах показал, что они характеризуются следующими показателями:
а) Устойчивым ростом объемов комиссионных доходов с уровня 483,8 млн.грн. в 2003 году до:
606,1 млн.грн. в 2004 году(прирост составляет +25,3%);
870,9 млн.грн. в 2005 году (прирост составляет + 43,7%);
1 270,6 млн.грн. в 2006 году по данным прогноза за полугодие (прирост составляет +45,8%);
б) Повышением структурной доли комиссионных доходов за расчетно-кассовое обслуживание клиентов и банков с уровня 27,45% в 2003 году до:
66,0 % в 2004 году;
77,1 % в 2005 году;
77,6 % в 2006 году по данным прогноза за полугодие;
в) Понижением структурной доли комиссионных доходов за операции на валютных рынках для клиентов с уровня 19,75% в 2003 году до:
7,9 % в 2004 году;
5,42 % в 2005 году;
3,37 % в 2006 году по данным прогноза за полугодие;
г) Повышением структурной доли комиссионных доходов за операции кредитного обслуживания клиентов с уровня 2,71% в 2003 году до:
12,2 % в 2004 году;
4,4 % в 2005 году;
10,63 % в 2006 году по данным прогноза за полугодие;
д) Повышением структурной доли комиссионных доходов за операции с ценными бумагами клиентов с уровня 2,65% в 2003 году до:
5,44 % в 2004 году;
12,42 % в 2005 году;
6,03 % в 2006 году по данным прогноза за полугодие;
Таким образом, суммарная процентная доля указанных 4-х секторов комиссионных доходов АКБ «Приватбанк» в 2005 – 2006 годах составила 97,6-99,34 % и определяет стратегическое направление развития комиссионных доходов в банке.
Для выявления влияния тарифов комиссионных операций на структуру формирования относительной доли комиссионных доходов в операционных доходах банка и комиссионную доходность активов в дипломном проекте проведено совместное исследование тарифов в АКБ «Приватбанк» и АКБ «Финбанк» (Одесса).
Состоянием на 01.01.2006 года (по результатам 2005 года) АКБ „Финбанк” (Одесса) входит в 4 группу малых банков Украины (111 банков) и занимает 105 - 110 рейтинговые места в банковской системе Украины (165 банков):
- Объем валюты активов баланса – 211,630 млн.грн.( 105 место);
- Объем балансовой прибыли – 3,30 млн.грн.( 72 место);
- Прибыльность уставного капитала – 6,87 % ;
- Прибыльность активов баланса – 1,56 %;
Таким образом, сравниваемые АКБ “Приватбанк» и АКБ «Финбанк» по масштабам валюты баланса отличаются в 100 раз – объем валюты баланса АКБ «Финбанк» составляет 0,97% от объема валюты баланса АКБ «Приватбанк, объем балансовой прибыли АКБ «Финбанк» составляет 0,7% от объема балан-совой прибыли АКБ «Приватбанк.
Относительное масштабирование показателей комиссионных доходов через нормирование на объем валюты баланса показало, что:
а) Относительный уровень комиссионной доходности валюты баланса в АКБ «Приватбанк» в 2006 году составил 4,45%, относительная доля комисси-онных доходов в операционных доходах составила 38,68%;
б) Относительный уровень комиссионной доходности валюты баланса в АКБ «Финбанк» в 2006 году составил 1,22%, относительная доля комиссион-ных доходов в операционных доходах составила 24,02%;
Проведенный совместный анализ тарифов комиссионных операций показал, что:
а) конкуренция между банками с учетом многофилиальности и наличия в г.Одессе не только коммерческого банка АКБ «Финбанк», но и регионального управления АКБ «Приватбанк»(Днепропетровск), приводит к универсализации тарифов на основные банковские услуги. Так; клиентская стоимость денежных переводов в системе WESTERN UNION, а также комиссии по обслуживанию эмитированных банками пластиковых карт VISA, являются одинаковыми.
б) тарифная политика, в основном, формируется в зависимости от объема фактической клиентуры банка, привлекаемой комплексом новейших телекоммуникационных услуг и услуг банковского самообслуживания. Одновременно, объем валюты баланса, собственного страхового капитала и резервных фондов банка существенно влияют на тарифы по некоторым комиссионным операциям. Так, тарифы на банковские гарантии в АКБ «Приватбанк» составляют 0,2%(но не более 3800 грн.) в гривнах и 0,3% (но неболее 4300 грн.) в валюте, а в АКБ «Финбанк» тарифы на банковские гарантии составляют 3-5% в гривнах и 1-3% в валюте
в) существенное влияние на уровень тарифов оказывает финансовая мощь и рейтинг банка в банковской системе Украины, который позволяет диктовать свои цены на определенный сектор банковских услуг. Так, тарифы комиссии на подготовку и обслуживание кредитных проектов в АКБ «Приватбанк» составляют до 2% от суммы кредита, а в АКБ «Финбанк» - не более 180 грн. Тарифы на расчетно-кассовое обслуживание клиентов при перечислении средств по системе СЭП НБУ в другой банк составляют в АКБ «Финбанк» - 2 грн. за 1 платеж, а в АКБ «Приватбанк» тарифицированы по шкале (табл.2.4) от 0,36 грн.при суме платежа до 50 грн. до 29,70 грн. за платеж на суму 100000 грн..
Таким образом, в АКБ «Приватбанк» положительно решен вопрос о себестоимости «электронных платежей» в СЭП НБУ и «малыми» платежами за счет перераспределения нагрузки комиссии с «малых» платежей на «крупные», что существенно повышает привлекательность АКБ «Приватбанк» для населения и частных предпринимателей.
г) большое количество клиентов позволяет АКБ «Приватбанк» снизить тарифы на комиссионные услуги по покупке продаже валюты клиентов на меж-банковском валютном рынке до 0,1 – 0,2%, тогда как тарифы в АКБ «Финбанк» составляют на ниже 0,35% и он, в основном, обслуживает только своих клиентов.
д) борьба АКБ «Финбанк» за клиентов приводит к снижению тарифов по комиссии за получение наличных по пластиковым картам АКБ «Финбанк» в банкоматах АКБ «Финбанк» до 0,2%, в то время как АКБ «Приватбанк» сохраняет уровень тарифов 1% для своих клиентов.
Таким образом, в условиях неравной банковской конкуренции в банковской системе Украины относительная комиссионная доходность валюты баланса банка являются возрастающей функцией от абсолютного объема валюты баланса банка, которая определяется объемом клиентуры и собственным капиталом банка, позволяющим привлечь 8-ми кратное количество заемных ресурсов.
Тарифная политика банка формируется под влиянием двух факторов:
а) при предоставлении банковских услуг, имеющих высокий спрос клиентов и большой уровень предложения со стороны конкурирующих банков, уровень тарифов имеет «жизненный цикл» развития – от минимума при привлечении клиентов до максимума за счет качественного улучшении предоставления и финансовой мощи банка;
б) при предоставлении банковских услуг, имеющих высокий спрос клиентов и малый уровень предложения со стороны конкурирующих банков («незанятая ниша»), уровень тарифов имеет «жизненный цикл» развития – от максимума при привлечении клиентов до минимума при появлении в секторе конкурентов;
В качестве перспективных направлений развития операций банковских услуг и увеличения комиссионных доходов коммерческих банков в дипломной работе рассмотрены два следующих направления освоения «незанятых ниш» рынка банковских услуг на примере деятельности АКБ «Приватбанк»:
- развитие кастодиальных операций по регистраторскому, депозитарному хранению и обслуживанию ценных бумаг клиентов;
- диверсификационная стратегия развитии операций с пластиковыми платежно- кредитными карточками во всех сегментах расчетно-кассового обслуживания клиентов (внедрение сегмента недорогих и элитных карт, внедрение сегмента пенсионных карт, внедрение нового сегмента карт мгновенного выпуска, внедрение проекта «Удобные переводы» с переводом денежных средств сразу на пластиковую карточку адресата с возможностью получения средств в удобное время);
Проведенный в дипломной работе анализ показал, что :
а) внедрение кастодиальных услуг в АКБ «Приватбанк» привело на фоне непривлекательности рынка государственных ценных бумаг к постепенному увеличению их весовой доли в суммарных комиссионных доходах от операций банка с ценными бумагами клиентов:
- по операциям регистратора с уровня 0,55% в 1999 году до уровня 8,56% в 2006 году;
- по операциям депозитария с уровня 25,74% в 1999 году до уровня 89,4% в 2006 году;
б) внедрение диверсификационного расширения АКБ «Приватбанк» номенклатуры и пунктов обслуживания пластиковых карточек привело к постепенному увеличению их весовой доли в суммарных комиссионных доходах от операций банка по расчетно-кассовому обслуживанию клиентов с уровня 16,55% в 1999 году до уровня 65,73% в 2006 году.
Практическая ценность полученных результатов дипломного исследования по основным факторам влияния характеристик коммерческого банка и его рыночной тарифной политики на уровень комиссионных доходов состоит в том, что в современных условиях конкуренции 12 основных банков Украины с остальными 145 банками уровень комиссионных доходов имеет стандартный уровень 27 – 30% в операционном доходе банка и поднимается до 35 – 38% в 12 системообразующих банках Украины, которые занимают более 50% банковского рынка и конкурентно формируют тарифную политику остальной банковской системы, создавая для себя определенные «монопольные ниши» высокодоходных комиссионных операций.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ ССЫЛОК
1. ЗАКОН УКРАЇНИ „Про банки і банківську діяльність” // від 7 грудня 2000 року N 2121-III (Із змінами і доповненнями, внесеними Законами України станом від 22 грудня 2005 року N 3273-IV) // Законодавча-довідкова система законодавства України WWW.LIGA-ZAKON.COM.UA , квітень 2006 року
2. Закон України “Про Національний банк України” // від 20 травня 1999 року N 679-XIV (станом на 10.01. 2002 року N 2922-III)// Законодавча-довід-кова система законодавства України WWW.LIGA-ZAKON.COM.UA , квітень 2006 року
3. Закон України “Про господарські товариства”//від 19 вересня 1991 року N1576-XII ( від 17 травня 2001 року N 2409-III) // Законодавча-довідкова система законодавства України WWW.LIGA-ZAKON.COM.UA , квітень 2006 року
4. Закон України “ Про платіжні системи та переказ грошей в Україні” // від 5 квітня 2001 року N 2346-III // Законодавча-довідкова система законодавства України WWW.LIGA-ZAKON.COM.UA , квітень 2006 року
5. Перелік і тарифи на послуги процесингу, що надаються банкам – членам міжнародних платіжних систем Центральним міжбанківським процесинговим центром Центральної розрахункової палати Національного банку України // Постанова Правління Національного банку України від 17 липня 2001 р. N 280 // Законодавча-довідкова система законодавства України WWW.LIGA-ZAKON.COM.UA , квітень 2006 року
6. Положення про управління ризиками та формування і використання страхових фондів для забезпечення проведення міжбанківських розрахунків у гривнях за операції, що здійснюються за допомогою банківських платіжних карток міжнародної платіжної системи VISA International // Постанова Правління Національного банку України від 20.11.98 р. N 490 // Законодавча-довідкова система законодавства України WWW.LIGA- ZAKON.COM.UA , квітень 2006 року
7. Положення про міжбанківські розрахунки за операції, що здійснюються із застосуванням банківських платіжних карток міжнародної платіжної системи VISA International //Постанова Правління Національного банку України від 20.11.98 р. N 490 // Законодавча-довідкова система законодавства України WWW.LIGA-ZAKON.COM.UA , квітень 2006 року
8. Положення про впровадження пластикових карток міжнародних платіжних систем у розрахунках за товари, надані послуги та при видачі готівки // Постанова Правління Національного банку України від 24 лютого 1997 р. N 37 / від 27 грудня 2000 року N 508 // Законодавча-довідкова система законодавства України WWW.LIGA-ZAKON.COM.UA , квітень 2006 року
9. Положення “ Про порядок емісії платіжних карток і здійснення операцій з ними” // Постанова Правління Національного банку України від 27 серпня 2001 року N 367 // Законодавча-довідкова система законодавства України WWW.LIGA-ZAKON.COM.UA , квітень 2006 року
10. Про затвердження Плану рахунків бухгалтерського обліку банків України та Інструкції про застосування Плану рахунків бухгалтерського обліку банків України // Постанова Правління Національного банку України від 17 червня 2004 року N 280 (Із змінами і доповненнями, внесеними постановами Правління Національного банку України станом від 1 грудня 2005 року N 457) // Законодавча-довідкова система законодавства України WWW.LIGA- ZAKON.COM.UA , квітень 2006 року
11. Про затвердження Інструкції про порядок складання та оприлюднення фінансової звітності банків України // Постанова Правління Національного банку України від 7 грудня 2004 року N 598 (Із змінами і доповненнями, внесеними постановами Правління Національного банку України станом від 13 березня 2006 року N 82) // Законодавча-довідкова система законодавства України WWW.LIGA-ZAKON.COM.UA , квітень 2006 року
12. Правила бухгалтерського обліку операцій з використанням платіжних карток у банках України // Постанова Правління Національного банку України від 17 грудня 2001 року N 524 (Із змінами і доповненнями, внесе- ними постановою Правління Національного банку України станом від 19 березня 2003 року N 123) // Законодавча-довідкова система законодавства України WWW.LIGA-ZAKON.COM.UA , квітень 2006 року
13. Правила бухгалтерського обліку доходів і витрат банків України // Постанова Правління Національного банку України від 18 червня 2003 року N255 // Законодавча-довідкова система законодавства України WWW.LIGA-ZAKON.COM.UA , квітень 2006 року
14. Аналіз банківської діяльності: Підручник / А.М.Герасимович та ін.; За ред. А.М.Герасимовича. — К.: КНЕУ, 2003.— 599 с.
15. Банківський менеджмент: Навч. посібник / За ред. О.А. Кириченка. – К.: Знання-Прес, 2002. – 438 с.
16. Банківські операції: Підручник / За ред. А. М. Мороз. — К.: КНЕУ, друге видання. — 2002. — 476 с.
17. Банковское дело: Учебник /Под ред. О.И.Лаврушина – Москва, «Фи-нансы и статистика», 1998 – 576 с.
18. Банківські операції: Підручник. – 2-ге вид., випр. і доп./ А.М.Мороз, М.І.Савлук, М.Ф.Пуховкіна та ін.; За ред. д-ра екон. наук, проф. А.М.Мороза. – К.: КНЕУ, 2002. – 476 с.
19. Васюренко О.В. Банківські операції : Навчальний посібник . – 4-те вид., перероблене і доповнене – Київ: Знання, 2004. – 324 с. – (Вища освіта ХХІ століття)
20. Васюренко Л.В., Федосік І.М. Ресурси комерційного банку: теоретич-ний та прикладний аналіз: Монографія. – Харків: ПП Яковлєва, 2003. – 88 с.
21. Гриджук Д.М. Забезпечення кредитних зобов"язань у діяльності банків/ Д.М.Гриджук, В.О.Олійник.- Київ: Істина, 2001.- 256с.
22. Гроші та кредит: Підручник / За ред. проф. М. І. Савлука. — К.: КНЕУ, 2002. — 578 с.
23. Деньги, кредиты, банки : Учебник/ Под ред. О.И. Лаврушина. -2-е изд. Перераб. и доп. -М.: Финансы и статистика, 2000
24. Ефимова М.Р., Ганченко О.И., Петрова Е.В. Практикум по общей теории статистики: Учебное пособие. – Москва: Финансы и статистика, 2000.
25. Ізмайлова К.В. Фінансовий аналіз: Навч.посібник.- К.: МАУП,2000
26. Ишринская Е.Б. Операции коммерческих банков : российский и зарубежный опыт. -М.: Финансы и статистика 1995.- 450 с.
27. Коцовська Р., Ричаківська В та інш. Операції комерційних банків – Львів : ЛБІ НБУ, 2001 – 276 с.
28. Краевая А. Дифференциация обслуживания как часть банковской стратегии // Банковская практика за рубежом, Агентство <<Стандарт>>, №2, 2006, с.42-43
29. Лагутин В.Д. Кредитование : теория и практика. Учебное пособие.- 3 –е изд- К.: «Знание», 2002, 215 с.
30. Миллер Р.Л., Ван-Хуз Д.Д. Современные деньги и банковское дело / Пер.с англ. – М.: ИНФРА - М, 2000. – 856 с.
31. Полфреман Д. Основы банковского дела /Пер. с англ. – М.:ИНФРА-М, 1996. – 624 с.
32. Примостка Л.О. Аналіз банківської діяльності: сучасні концепції, методи та моделі: Монографія. — КНЕУ, 2002.— 316 с.
33. Примостка Л.О. Фінансовий менеджмент у банку: Підручник. — 2-е вид., доп. і перероб. — К.: КНЕУ. 2004. — 468 с.
34. Роуз П.С. Банковский менеджмент. Пер. с англ. со 2-го изд.— М.: «Дело ЛТД»,1995.— 768 с.
35. Современные технологии для банка // Журнал «Банковские технологии», Россия, № 4, 2004. – с.32- 48.
36. Шевченко Р. І. Банківські операції : Навч.-метод. посіб. для самост. вивч. дисципліни / Київський національний економічний ун-т - К. : КНЕУ, 2003. – 276с.
37. Эдгар М. Управление финансами в коммерческих банках / Пер.с англ. – М.: Альпина Бизнес Букс, 2004. – 208 с.
38. Офіційний сайт НБУ – HTTP://www.bank.gov
39. Офіційний сайт АКБ “Приватбанк” – HTTP:// WWW.PRIVATBANK.DP.UA
40. Офіційний сайт Асоціації банків України – HTTP:// WWW.AUB.COM.UA
41. Законодавчо-довідкова система законодавства України – HTTP:// WWW.LIGA-ZAKON.COM.UA
Приложение А
Основные показатели деятельности банковской системы Украины за 2000 – 2006 роки (млн.грн.) [34]
| № | Показники | Дата | |||||||||||||
|
01.01. 2001 |
01.01. 2002 |
01.01. 2003 |
01.01. 2004 |
01.01. 2005 |
2006 | ||||||||||
| 01.01 | 01.02 | 01.03 | 01.04 | 01.05 | 01.06 | 01.07 | 01.08 | 01.09 | |||||||
| 1. | Кількість зареєстрованих банків | 195 | 189 | 182 | 179 | 181 | 186 | 188 | 189 | 188 | 187 | 188 | 188 | 187 | 190 |
| 2. | Виключено з Державного реєстру банків | 9 | 9 | 12 | 8 | 4 | 1 | 0 | 1 | 2 | 3 | 3 | 3 | 4 | 5 |
| 3. | Кількість банків, що знаходиться у стадії ліквідації | 38 | 35 | 24 | 20 | 20 | 20 | 20 | 20 | 20 | 20 | 21 | 21 | 20 | 20 |
| 4. | Кількість діючих банків | 153 | 152 | 157 | 158 | 160 | 165 | 164 | 165 | 165 | 166 | 165 | 165 | 165 | 166 |
| 4.1 | з них: з іноземним капіталом | 22 | 21 | 20 | 19 | 19 | 23 | 23 | 23 | 28 | 28 | 28 | 30 | 30 | 30 |
| 4.1.1 | у т.ч. зі 100% іноземним капіталом | 7 | 6 | 7 | 7 | 7 | 9 | 9 | 9 | 11 | 11 | 11 | 11 | 11 | 11 |
| 5. | Частка іноземного капіталу у статутному капіталі банків, % | 13.3 | 12.5 | 13.7 | 11.3 | 9.6 | 19.5 | 19.2 | 18.8 | 21.6 | 21.5 | 21.1 | 23.4 | 22.2 | 21.0 |
| АКТИВИ | |||||||||||||||
| 1. | Загальні активи (не скориговані на резерви під активні операції) | 39866 | 50785 | 67774 | 105539 | 141497 | 223024 | 221189 | 231273 | 237294 | 243272 | 249950 | 264954 | 270702 | 283291 |
| 1.1 | Чисті активи (скориговані на резерви за активними операціями) | 37129 | 47 591 | 63896 | 100234 | 134348 | 213878 | 211811 | 221803 | 227710 | 233317 | 239729 | 254558 | 259765 | 271972 |
| 2. | Високоліквідні активи | 8270 | 7744 | 9043 | 16043 | 23595 | 36482 | 34045 | 36361 | 32863 | 33214 | 33531 | 34646 | 33908 | 36222 |
| 3. | Кредити надані | 23637 | 32097 | 46736 | 73442 | 97197 | 156385 | 156728 | 165033 | 174236 | 180504 | 187056 | 199060 | 204871 | 215469 |
| 3.1 | з нього: кредити надані суб'єктам господарської діяльності | 18216 | 26564 | 38189 | 57957 | 72875 | 109020 | 108777 | 113030 | 118121 | 120311 | 124340 | 130531 | 133602 | 138020 |
| 3.2 | кредити надані фізичним особам | 941 | 1373 | 3255 | 8879 | 14599 | 33156 | 33772 | 35540 | 38570 | 41537 | 45098 | 48645 | 52943 | 57540 |
| 4. | Довгострокові кредити | 3309 | 5683 | 10690 | 28136 | 45531 | 86227 | 87037 | 90239 | 95060 | 99162 | 105183 | 111972 | 117848 | 123839 |
| 4.1 | з них: довгострокові кредити суб'єктам господарської діяльності | 2761 | 5125 | 9698 | 23239 | 34693 | 58528 | 58814 | 60642 | 63179 | 64412 | 67414 | 70777 | 72985 | 75131 |
| 5. | Проблемні кре-дити (простро-чені та сумнівні | 2679 | 1863 | 2113 | 2500 | 3145 | 3379 | 3661 | 3709 | 3798 | 3979 | 4125 | 4169 | 4280 | 4325 |
| 6. | Вкладення в цінні папери | 2175 | 4390 | 4402 | 6534 | 8157 | 14338 | 13985 | 13403 | 13793 | 12874 | 12583 | 13311 | 13084 | 13199 |
| 7. | Резерви під активні операції банків | 2737 | 3194 | 3905 | 5355 | 7250 | 9370 | 9582 | 9662 | 10069 | 10276 | 10552 | 10990 | 11312 | 11670 |
| % виконання формування резерву | 61.5 | 85.4 | 93.3 | 98.2 | 99.7 | 100.05 | 100.04 | 100.03 | 99.96 | 100.10 | 100.1 | 100.1 | 100.14 | ||
| 7.1 | з них: резерв на відшкодування можливих втрат за кредитними операціями | 2 336 | 2963 | 3575 | 4631 | 6367 | 8328 | 8494 | 8657 | 9033 | 9241 | 9435 | 9901 | 10221 | 10537 |
| ПАСИВИ | |||||||||||||||
| 1. | Пасиви, усього | 37129 | 47591 | 63896 | 100234 | 134348 | 213878 | 211811 | 221803 | 227710 | 233317 | 239729 | 254558 | 259765 | 271972 |
| 2. | Балансовий капітал | 6507 | 7915 | 9983 | 12882 | 18421 | 25451 | 25931 | 26683 | 27263 | 27576 | 28128 | 29454 | 30881 | 32314 |
| 2.1 | з нього: статут-ний капітал | 3671 | 4573 | 5998 | 8116 | 11605 | 16111 | 16346 | 16723 | 17536 | 17607 | 17869 | 18954 | 19948 | 20969 |
| 2.2 | Частка капіталу у пасивах | 17.5 | 16.6 | 15.6 | 12.9 | 13.7 | 11.9 | 12.2 | 12.0 | 12.0 | 11.8 | 11.7 | 11.6 | 11.9 | 11.9 |
| 3. | Зобов'язання банків | 30622 | 39 676 | 53 913 | 87352 | 115927 | 188427 | 185880 | 195120 | 200447 | 205741 | 211601 | 225105 | 228884 | 239658 |
| 3.1 | з них: кошти суб'єктів господарської діяльності | 13071 | 15653 | 19 703 | 27987 | 40128 | 61214 | 58977 | 58813 | 59925 | 60629 | 63986 | 65156 | 67412 | 68801 |
| 3.1.1 | з них: строкові кошти суб'єктів господарської діяльності | 2867 | 4698 | 6161 | 10391 | 15377 | 26807 | 25610 | 25127 | 25561 | 28556 | 28867 | 29192 | 30870 | 31775 |
| 3.2 | кошти фізичних осіб | 6649 | 11165 | 19092 | 32113 | 41207 | 72542 | 73332 | 75168 | 76891 | 79460 | 80910 | 83514 | 86554 | 89003 |
| 3.2.1 | з них: строкові вклади фізичних осіб | 4569 | 8060 | 14128 | 24861 | 33204 | 55257 | 57222 | 58345 | 59158 | 60902 | 62585 | 63799 | 65543 | 67712 |
| Довідково: | |||||||||||||||
| 1. | Регулятивний капітал | 5148 | 8025 | 10099 | 13274 | 18188 | 26373 | 26489 | 27899 | 28895 | 28881 | 29772 | 31324 | 31901 | 33195 |
| 2. | Адекватність регулятивного капіталу (Н2) | 15.53 | 20.69 | 18.01 | 15.11 | 16.81 | 14.95 | 15.08 | 15.23 | 14.92 | 14.59 | 14.54 | 14.31 | 14.19 | 14.08 |
| 3. | Доходи | 7446 | 8583 | 10470 | 13949 | 20072 | 27537 | 2668 | 5237 | 8383 | 11398 | 14631 | 18016 | 21494 | 25153 |
| 4. | Витрати | 7476 | 8051 | 9785 | 13122 | 18809 | 25367 | 2398 | 4761 | 7615 | 10377 | 13215 | 16188 | 19232 | 22487 |
| 5. | Результат діяльності | -30 | 532 | 685 | 827 | 1263 | 2170 | 270 | 476 | 768 | 1021 | 1416 | 1828 | 2262 | 2666 |
| 6. | Рентабельність активів, % | -0.09 | 1.27 | 1.27 | 1.04 | 1.07 | 1.31 | … | … | 1.43 | 1.4 | 1.53 | 1.62 | 1.68 | 1.69 |
| 7. | Рентабельність капіталу, % | -0.45 | 7.50 | 7.97 | 7.61 | 8.43 | 10.39 | … | … | 11.84 | 11.68 | 12.75 | 13.56 | 14.10 | 14.24 |
| 8. | Чиста процент-на маржа, % | 6.31 | 6.94 | 6.00 | 5.78 | 4.90 | 4.90 | … | … | 4.81 | 4.79 | 4.90 | 5.00 | 5.03 | 5.09 |
| 9. | Чистий спред, % | 7.10 | 8.45 | 7.20 | 6.97 | 5.72 | 5.78 | … | … | 5.59 | 5.53 | 5.59 | 5.64 | 5.62 | 5.64 |
Приложение Б
Финансовые показатели деятельности АКБ “Приватбанк”
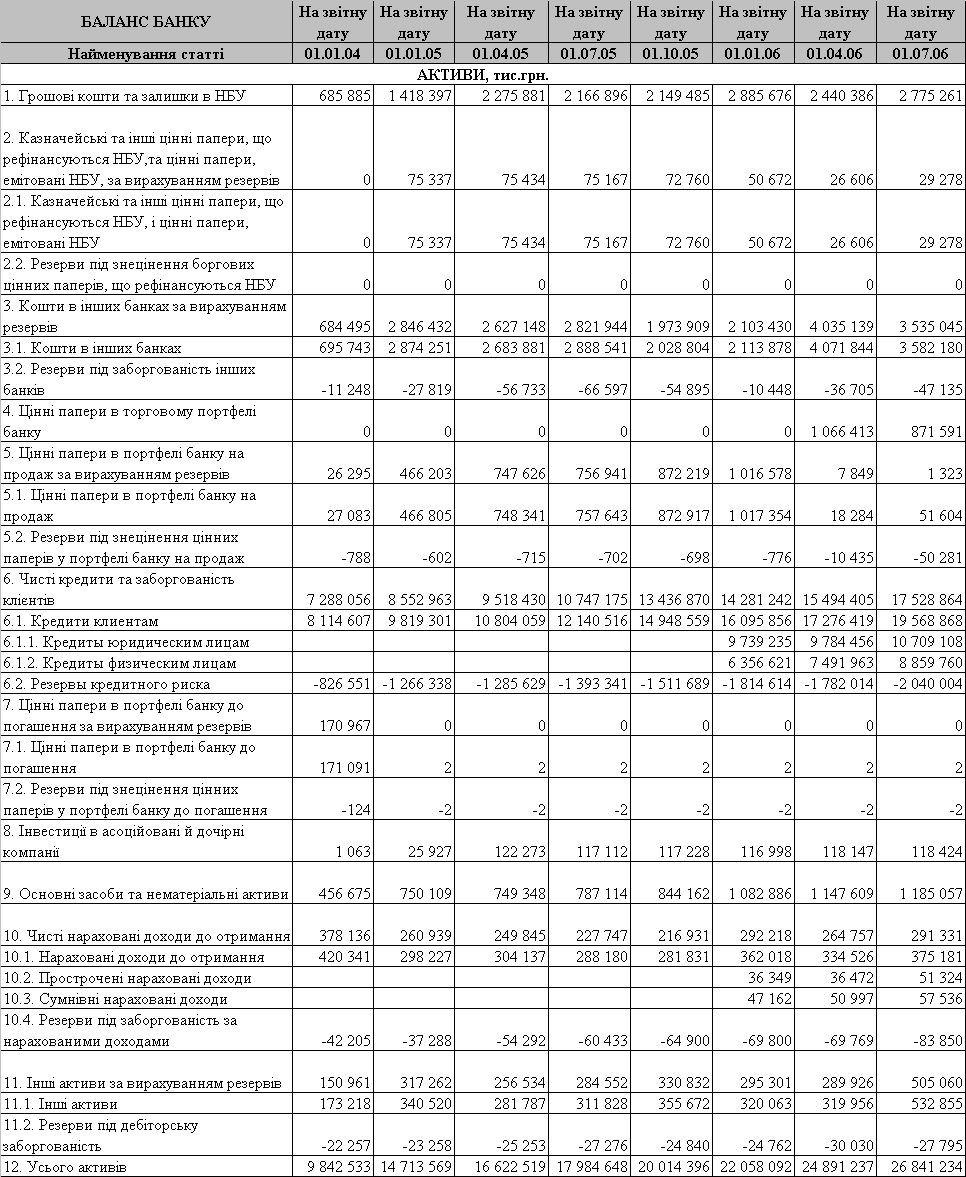
Таблиця Б.1 - Баланс АКБ „Приватбанк” за 2003 – 2006 роки (поквартальний розріз)
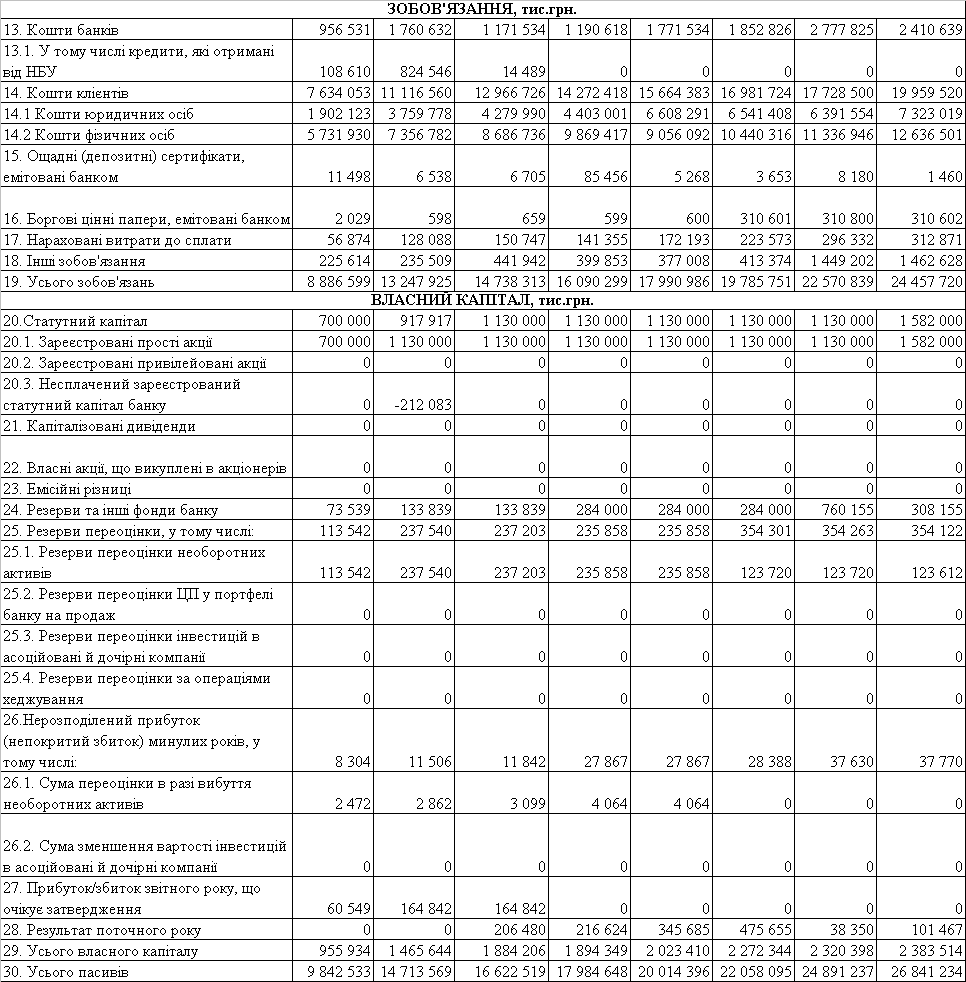
Продовження табл.Б.1
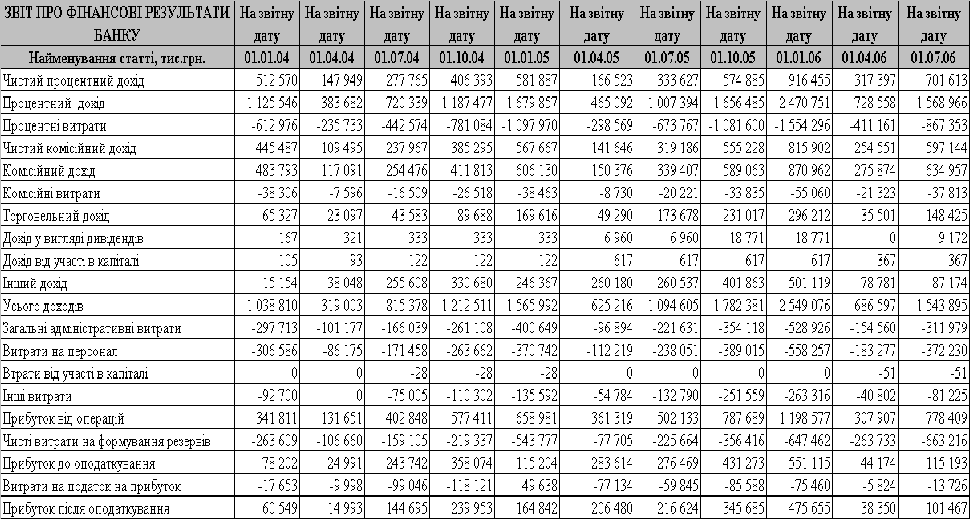
Таблиця Б.2 - Формування прибутку в АКБ „Приватбанк” у 2003 -2006 роках
Приложение В
План счетов доходов и комиссионных расходов бухгалтерского учета
в банках Укарины [ ]
| Клас 6. Доходи | ||
| 60 | Процентні доходи | |
| 600 | Процентні доходи за коштами, що розміщені в Національному банку України | |
| 6000 | П | Процентні доходи за коштами на вимогу, що розміщені в Національному банку України |
| 6002 | П | Процентні доходи за коштами, що надані Національному банку України за операціями репо |
| 6003 | П | Процентні доходи за короткостроковими вкладами (депозитами), що розміщені в Національному банку України |
| 601 | Процентні доходи за коштами, що розміщені в інших банках | |
| 6010 | П | Процентні доходи за коштами на вимогу, що розміщені в інших банках |
| 6011 | П | Процентні доходи за депозитами овернайт, що розміщені в інших банках |
| 6012 | П | Процентні доходи за короткостроковими вкладами (депозитами), що розміщені в інших банках |
| 6013 | П | Процентні доходи за довгостроковими вкладами (депозитами), що розміщені в інших банках |
| 6014 | П | Процентні доходи за кредитами овернайт, що надані іншим банкам |
| 6015 | П | Процентні доходи за кредитами, що надані іншим банкам за операціями репо |
| 6016 | П | Процентні доходи за кредитами овердрафт та короткостроковими кредитами, що надані іншим банкам |
| 6017 | П | Процентні доходи за довгостроковими кредитами, що надані іншим банкам |
| 6018 | П | Процентні доходи за фінансовим лізингом (орендою), що наданий іншим банкам |
| 602 | Процентні доходи за кредитами, що надані суб'єктам господарювання | |
| 6020 | П | Процентні доходи за кредитами овердрафт, що надані суб'єктам господарювання |
| 6021 | П | Процентні доходи за кредитами, що надані за операціями репо суб'єктам господарювання |
| 6022 | П | Процентні доходи за кредитами, що надані за врахованими векселями суб'єктам господарювання |
| 6023 | П | Процентні доходи за операціями з факторингу із суб'єктами господарювання |
| 6026 | АП | Процентні доходи за кредитами в поточну діяльність, що надані суб'єктам господарювання |
| 6027 | АП | Процентні доходи за кредитами в інвестиційну діяльність, що надані суб'єктам господарювання |
| 6028 | П | Процентні доходи за фінансовим лізингом (орендою), що наданий суб'єктам господарювання |
| 6029 | АП | Процентні доходи за іпотечними кредитами, що надані суб'єктам господарювання |
| 603 | Процентні доходи за кредитами, що надані органам державної влади | |
| 6030 | АП | Процентні доходи за кредитами, що надані органам державної влади |
| 6031 | АП | Процентні доходи за кредитами, що надані органам місцевого самоврядування |
| 6032 | АП | Процентні доходи за іпотечними кредитами, що надані органам державної влади |
| 6033 | АП | Процентні доходи за іпотечними кредитами, що надані органам місцевого самоврядування |
| 604 | Процентні доходи за кредитами, що надані фізичним особам | |
| 6040 | П | Процентні доходи за кредитами овердрафт, що надані фізичним особам |
| 6042 | АП | Процентні доходи за кредитами на поточні потреби, що надані фізичним особам |
| 6043 | АП | Процентні доходи за кредитами в інвестиційну діяльність, що надані фізичним особам |
| 6044 | П | Процентні доходи за фінансовим лізингом (орендою), що наданий фізичним особам |
| 6045 | П | Процентні доходи за кредитами, що надані за врахованими векселями фізичним особам |
| 6046 | АП | Процентні доходи за іпотечними кредитами, що надані фізичним особам |
| 605 | Процентні доходи за цінними паперами | |
| 6050 | АП | Процентні доходи за цінними паперами, що рефінансуються Національним банком України, у портфелі банку на продаж |
| 6051 | АП | Процентні доходи за цінними паперами, що рефінансуються Національним банком України, у портфелі банку до погашення |
| 6052 | АП | Процентні доходи за іншими цінними паперами в портфелі банку на продаж |
| 6053 | АП | Процентні доходи за іншими цінними паперами в портфелі банку до погашення |
| 6054 | АП | Процентні доходи за цінними паперами, емітованими Національним банком України, у портфелі банку на продаж |
| 6055 | АП | Процентні доходи за цінними паперами, емітованими Національним банком України, у портфелі банку до погашення |
| 6056 | АП | Процентні доходи за цінними паперами, що рефінансуються Національним банком України, у торговому портфелі банку |
| 6057 | АП | Процентні доходи за цінними паперами в торговому портфелі банку |
| 608 | Процентні доходи за операціями з філіями банку | |
| 6080 | П | Процентні доходи за операціями з філіями банку |
| 609 | Інші процентні доходи | |
| 6099 | П | Інші процентні доходи |
| 61 | Комісійні доходи | |
| 610 | Комісійні доходи за операціями з банками | |
| 6100 | П | Комісійні доходи від розрахунково-касового обслуговування банків |
| 6101 | П | Комісійні доходи від кредитного обслуговування банків |
| 6103 | П | Комісійні доходи за операціями з цінними паперами для банків |
| 6104 | П | Комісійні доходи за операціями на валютному ринку та ринку банківських металів для банків |
| 6106 | П | Комісійні доходи від довірчого обслуговування банків |
| 6108 | П | Комісійні доходи за позабалансовими операціями з банками |
| 6109 | П | Інші комісійні доходи за операціями з банками |
| 611 | Комісійні доходи за операціями з клієнтами | |
| 6110 | П | Комісійні доходи від розрахунково-касового обслуговування клієнтів |
| 6111 | П | Комісійні доходи від кредитного обслуговування клієнтів |
| 6113 | П | Комісійні доходи за операціями з цінними паперами для клієнтів |
| 6114 | П | Комісійні доходи за операціями на валютному ринку та ринку банківських металів для клієнтів |
| 6116 | П | Комісійні доходи від довірчого обслуговування клієнтів |
| 6118 | П | Комісійні доходи за позабалансовими операціями з клієнтами |
| 6119 | П | Інші комісійні доходи за операціями з клієнтами |
| 618 | Комісійні доходи за операціями з філіями банку | |
| 6180 | П | Комісійні доходи за операціями з філіями банку |
| 62 | Результат від торговельних операцій | |
| 620 | Результат від торговельних операцій | |
| 6203 | АП | Результат від торгових операцій з цінними паперами в торговому портфелі банку |
| 6204 | АП | Результат від торгівлі іноземною валютою та банківськими металами |
| 6209 | АП | Результат від торговельних операцій з іншими фінансовими інструментами |
| 63 | Інші операційні доходи | |
| 630 | Дохід у вигляді дивідендів | |
| 6300 | П | Дохід у вигляді дивідендів |
| 631 | Дохід від інвестицій в асоційовані і дочірні компанії | |
| 6310 | П | Дохід від інвестицій в асоційовані компанії |
| 6311 | П | Дохід від інвестицій у дочірні компанії |
| 638 | Інші операційні доходи за операціями з філіями банку | |
| 6380 | П | Інші операційні доходи за операціями з філіями банку |
| 639 | Інші операційні доходи | |
| 6393 | АП | Результат від продажу цінних паперів з портфеля банку на продаж |
| 6395 | П | Доходи від оперативного лізингу (оренди) |
| 6396 | П | Доходи від наданих консультаційних послуг фінансового характеру |
| 6397 | П | Штрафи, пені, що отримані банком |
| 6399 | П | Інші операційні доходи |
| 64 | Інші доходи | |
| 649 | Інші доходи | |
| 6490 | П | Позитивний результат від продажу нематеріальних активів та основних засобів |
| 6499 | П | Інші доходи |
| 67 | Повернення списаних активів | |
| 671 | Повернення списаних активів | |
| 6710 | П | Повернення раніше списаної безнадійної дебіторської заборгованості за операціями з банками |
| 6711 | П | Повернення раніше списаної безнадійної заборгованості інших банків |
| 6712 | П | Повернення раніше списаної безнадійної заборгованості за кредитами, що надані клієнтам |
| 6713 | П | Повернення раніше списаної безнадійної заборгованості від знецінення цінних паперів на продаж |
| 6714 | П | Повернення раніше списаної безнадійної заборгованості від знецінення цінних паперів у портфелі банку до погашення |
| 6715 | П | Повернення раніше списаної безнадійної іншої дебіторської заборгованості та інших активів банку |
| 6717 | П | Повернення раніше списаних безнадійних доходів минулих років |
| Клас 7. Витрати | ||
| 71 | Комісійні витрати | |
| 710 | Комісійні витрати | |
| 7100 | А | Комісійні витрати на розрахунково-касове обслуговування |
| 7101 | А | Комісійні витрати на кредитне обслуговування |
| 7103 | А | Комісійні витрати за операціями з цінними паперами |
| 7104 | А | Комісійні витрати за операціями на валютному ринку та ринку банківських металів |
| 7106 | А | Комісійні витрати на довірче обслуговування |
| 7108 | А | Комісійні витрати за позабалансовими операціями |
| 7109 | А | Інші комісійні витрати |
| 718 | Комісійні витрати за операціями з філіями банку | |
| 7180 | А | Комісійні витрати за операціями з філіями банку |
Приложение Г
Операции и тарифы депозитарных операций АКБ «Приватбанк»
Таблиця Г.1 - Розцінки на депозитарні операції з ЦП Зберігача ПриватБанку
Юридичні особи (без ПДВ)
| Перелік операцій | Вартість, грн. | Термін оплати | |
| Адміністративні операції | |||
| 1 | Відкриття рахунку у ЦП (за одну операцію) | 30,00 грн. | 100% передплата |
| 2 | Відкриття рахунку у ЦП депонентам при первинному розміщенні емітентом бездокументарного випуску ЦП. | 1,00 грн. | 100% передплата |
| 3 | Закриття рахунку у ЦП | 50,00 грн. | 100% передплата |
| 4 | Внесення змін до реквізитів рахунку у ЦП | Враховано при відкритті рахунку у ЦП | - |
| 5 | Внесення змін до способу зберігання ЦП | Враховано при відкритті рахунку у ЦП | - |
| Обслуговування рахунку у цінних паперах | |||
| 6 | Абонентська плата за обслуговування рахунку в цінних паперах депонента | Відсутня | - |
| 7 | Облік ЦП на рахунку у ЦП (в місяць). | 0,02% від
загальної
номінальної
вартості, але
не менш ніж
40,00 грн. та не більш
ніж
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |