Депозитные операции коммерческого банка
Присоединение к остатку вклада причитающихся к выплате процентов производится в день:
– их истребования со вклада;
– совершения расходной операции по вкладу до срока его возврата, влекущей перерасчет причитающегося к выплате дохода по пониженной процентной ставке;
– наступления срока возврата вклада;
– закрытия вкладного счета.
Процентная ставка по вкладу устанавливается и может быть изменена уполномоченным органом банка в одностороннем порядке в период действия договора банковского вклада, после предварительного уведомления вкладчика. При изменении размера процентов по вкладу, предварительное уведомление банком производится путем размещения объявления на информационных стендах банка и одновременного опубликования в средствах массовой информации Республики Беларусь, указанных в договоре банковского вклада. Перечень средств массовой информации определяет уполномоченный орган банка. В случае неодновременного опубликования датой предварительного уведомления считается дата наиболее раннего опубликования в любом из средств массовой информации, определенных в вышеуказанном порядке [1].
При увеличении банком размера процентной ставки новый их размер применяется к вкладу со дня, указанного в решении уполномоченного органа банка, но не ранее дня предварительного уведомления [1].
При уменьшении банком размера процентов новый их размер применяется к вкладу, внесенному до уведомления вкладчика об уменьшении размера процентов, по истечении месяца со дня уведомления.
По срочным вкладам (депозитам) при истребовании (взыскании) денежных средств со счета до даты наступления срока возврата вклада (за исключением расходных операций, совершение которых в соответствии с условиями вида вклада, не влечет перерасчета причитающегося дохода по пониженной процентной ставке) вкладчиком, его наследником либо иным лицом, имеющим право совершать расходные операции по вкладу (по исполнительным документам, по доверенности), за период хранения от даты открытия вкладного счета до даты истребования, производится перерасчет по пониженной процентной ставке суммы дохода, причитающегося к выплате, из расчета размера процентной ставки, действовавшей по вкладу до востребования в период фактического срока хранения вклада (с учетом ее изменения), исходя из суммы ежедневных остатков вклада [5].
Банк определяет разницу между фактически выплаченными вкладчику процентами и начисленными по пониженной процентной ставке. Если выплаченные проценты превышают сумму начисленных процентов по пониженной процентной ставке, банк производит зачет встречных однородных требований и возвращает вклад за вычетом образовавшейся суммы разницы. Если сумма начисленных процентов по пониженной процентной ставке превышает сумму выплаченных ранее процентов, то сумма превышения присоединяется к остатку вклада в день совершения вышеуказанной расходной операции.
Возврат денежных средств с вкладного счета (и начисленных по вкладу в соответствии с условиями процентов) осуществляется, как наличными денежными средствами, так и безналичным перечислением в соответствии с законодательством Республики Беларусь [2].
По каждому виду иностранной валюты, принимаемой во вклад, заключается отдельный договор и открывается отдельный лицевой счет [22]. При начислении процентов количество дней в году, в зависимости от условий договора банковского вклада, принимается условное (360 дней в году и 30 дней в месяце) или точное (365 или 366 в високосном году). Проценты по вкладу начисляются при условном количестве дней в году – за каждый день хранения; исходя из количества дней хранения в условном месяце и фактического остатка суммы вклада; при точном количестве дней в году – за каждый календарный день года, исходя из фактического остатка суммы вклада.
Открытие вкладного счета физическим лицом осуществляется при представлении документа, удостоверяющего и подтверждающего личность.
Открытие вкладного счета осуществляется в момент заключения договора банковского вклада (в двух экземплярах) и оформления карточки лицевого счета, если иное не установлено локальными нормативными правовым актами [36, с.184].
Договор банковского вклада подписывается вкладчиком, а со стороны банка – уполномоченным работником, имеющим доверенность на совершение такого рода операций. Один экземпляр договора выдается вкладчику, а другой направляется в службу бухгалтерского учета филиала (см. приложение 3).
Расходные операции по вкладу совершаются при предъявлении вкладчиком или его представителем документа, удостоверяющего и подтверждающего личность. Представитель вкладчика дополнительно предъявляет оформленный в установленном порядке документ, подтверждающий правомочность представительства [36, с.184].
Основанием для выдачи вклада наличными деньгами является кассовый документ, а для совершения безналичных перечислений – соответствующая платежная инструкция, подписанные вкладчиком (его представителем).
Перечисление денежных средств со счета вкладчика производится в соответствии с законодательством Республики Беларусь и условиями вкладов [2].
Списание средств со счета вкладчика производится на основании платежного поручения [5].
Платежное поручение оформляется вкладчиком на бланках установленной формы или его представителем.
Закрытие лицевого счета и выдача всей суммы вклада производится по заявлению вкладчика при условии, что на счет не наложен арест.
Сведения о вкладах, в том числе сведения о наличии вклада в ОАО «АСБ Беларусбанк», вкладчике, номере лицевого счета по вкладу и других реквизитах, размере денежных средств на счете, а равно и сведения о конкретных сделках, об операциях по вкладам являются банковской тайной и не подлежат разглашению [1].
Сведения, составляющие банковскую тайну физических лиц, предоставляются филиалом им самим, их представителям при наличии у них соответствующих полномочий, лицам, указанным в завещательном распоряжении, а также государственным и иным органам и организациям в случаях и по основаниям, предусмотренным законодательством Республики Беларусь. В отношении счетов иностранных граждан – иностранным консульским учреждениям. За противоправное получение сведений о вкладчике или вкладе и разглашение банковской тайны физические лица, должностные лица и работники государственных органов, банков, аудиторских и иных организаций несут ответственность в порядке, предусмотренном законодательством Республики Беларусь [36].
На денежные средства по вкладу физического лица, находящиеся в банке, арест может быть наложен только по основаниям и в порядке, предусмотренном законодательными актами Республики Беларусь. При наложении ареста на денежные средства по вкладу физического лица структурные подразделения филиала прекращают выполнение расходных операций в соответствии с документом, на основании которого наложен арест по счету, в пределах суммы денежных средств, на которые наложен арест. Снятие ареста с вклада производится на основании решений (постановлений) соответствующих органов. Права на денежные средства, внесенные вкладчиком, могут быть им завещаны по его усмотрению. Права на денежные средства, в отношении которых в учреждении банка совершено завещательное распоряжение, входят в состав наследства и наследуются на общих основаниях в соответствии с Гражданским кодексом Республики Беларусь. Эти средства выдаются наследникам на основании свидетельства о праве на наследство и в соответствии с ним [2].
Выплата денежных средств со вкладов умерших (объявленных умершими) граждан, производится в зависимости от конкретного случая на основании следующих документов: свидетельство о праве на наследство по завещанию или закону, выданное нотариусом или консульским должностным лицом Республики Беларусь; свидетельство о праве на наследство по завещанию или закону, выданное нотариусом или консульским должностным лицом Республики Беларусь, и нотариально удостоверенное соглашение о разделе наследственного имущества в соответствии со статьей 1079 Гражданского кодекса Республики Беларусь; свидетельство о праве собственности на долю в имуществе, находившемся в совместной собственности супругов, выданное нотариусом или консульским должностным лицом Республики Беларусь в соответствии со статьей 1065 Гражданского кодекса Республики Беларусь; копия решения суда с отметкой о вступлении его в законную силу или исполнительного листа в случае рассмотрения дела в судебном порядке; свидетельство, выданное нотариусом исполнителю завещания в соответствии со статьями 909 и 1053 Гражданского кодекса Республики Беларусь [2].
До представления учреждению банка свидетельства о праве на наследство, наследнику(ам) указанному(ым) в завещательном распоряжении, составленном в учреждении банка, могут быть выданы со вклада наследодателя средства, не превышающие в 100 раз установленный законодательством Республики Беларусь размер базовой величины. Если по каждому счету составлено отдельное завещательное распоряжение, то с каждого счета выплачивается сумма денежных средств, не превышающая в 100 раз установленный законодательством Республики Беларусь размер базовой величины. Если на несколько счетов оформлено одно завещательное распоряжение, общая сумма выплаты по такому завещательному распоряжению не должна превышать 100 базовых величин. Если в соответствии с завещательным распоряжением вклад завещан нескольким лицам, то каждому из них выдается причитающаяся ему доля. При этом общая сумма выдаваемых на основании завещательного распоряжения денежных средств всем указанным лицам не может превышать в 100 раз установленный законодательством Республики Беларусь размер базовой величины. Если сумма денежных средств на вкладном счете составляет размер меньший, чем 100 базовых величин, то каждому лицу, указанному в завещательном распоряжении, выплачивается соответствующая причитающаяся доля от суммы вклада. При этом требования о выплате денежных средств распространяются как на сумму вклада, так и на сумму причитающихся к выплате процентов по вкладу на момент обращения наследника(ов) за получением причитающейся им доли вклада [2].
Выплаты по завещательному распоряжения производятся по представлении лицом, указанным в завещательном распоряжении, оригинала свидетельства о смерти вкладчика (или копии, заверенной нотариусом) и его световой копии, документа, удостоверяющего и подтверждающего личность получателя денежных средств. Оформление копии может производиться и в учреждении банка.
Согласно правил привлечение средств клиентов в срочные банковские депозиты в подразделениях банка осуществляется службами корпоративного бизнеса, которые знакомят клиента с действующими условиями привлечения денежных средств в срочные банковские вклады и проводят соответствующую работу по привлечению ресурсов в банковские вклады.
После получения согласия клиента на заключение договора срочного банковского вклада ответственный исполнитель службы корпоративного бизнеса готовит договор срочного банковского вклада (депозита). В договоре срочного банковского вклада (депозита) с юридическим лицом устанавливается право клиента истребовать вклад или его часть до наступления срока возврата вклада и право продлить срок действия договора. При этом продление действия договора может быть осуществлено в любой период времени, но не позднее дня наступления срока возврата вклада (депозита) с заключением соответствующего дополнительного соглашения.
При продлении срока действия договора до наступления срока возврата вклада процентная ставка по вкладу с даты привлечения денежных средств до дня, предшествующего дню заключения дополнительного соглашения, не изменяется [1].
При досрочном истребовании полной или частичной суммы вклада производится перерасчет суммы дохода по ставке, установленной по текущим (расчетным) счетам юридических лиц и индивидуальных предпринимателей.
При неистребовании клиентом суммы вклада при наступлении срока его возврата, установленного по договору, на сумму вклада со дня наступления срока возврата до дня, предшествующего фактическому возврату вклада, процентная ставка устанавливается такая же, как по текущим счетам.
Договор или дополнительное соглашение составляется ответственным исполнителем в двух экземплярах, визируется руководителями служб: корпоративного бизнеса, юридической, финансово-экономической и представляется на подпись клиенту. Подписанные клиентом экземпляры возвращаются в банк. Один экземпляр отдается клиенту.
Зачисление денежных средств на вкладной счет осуществляется с текущих (расчетных) счетов клиентов на основании платежной инструкции клиента. Возврат также осуществляется на основе платежной инструкции клиента.
Проценты по срочным вкладам выплачиваются банком в соответствии с условиями заключенных договоров.
Следует также отметить, что с целью регулирования ликвидности банка, а также предотвращения оттока ресурсов клиентам могут быть установлены индивидуальные (повышенные) процентные ставки по срочным банковским вкладам. Решение об установлении индивидуальной ставки принимается:
- на срок до 1 месяца – заместителем Председателя Правления банка, курирующим Казначейство с информированием Финансового комитета банка на следующий рабочий день после принятия решения;
- на срок свыше 1 месяца – Финансовым комитетом банка.
Для согласования индивидуальной ставки ответственный исполнитель:
- оформляет на бумажном носителе запрос об установлении индивидуальной процентной ставки;
- представляет запрос для визирования руководителю службы корпоративного бизнеса и на подпись руководителю подразделения банка;
- направляет запрос в соответствующую службу центрального аппарата банка по системе «Клиент-банк»;
- запрос с положительным ответом на бумажном носителе подшивается к соответствующему договору срочного банковского вклада в папку согласно номенклатуре дел, при отказе запрос на бумажном носителе подшивается в отдельную папку.
Денежные средства по индивидуальной ставке могут быть приняты во вклад только после получения разрешения от соответствующего подразделения центрального аппарата банка.
Текущий и другие счета (счет-контокоррент, субсчет, специальный счет в иностранной валюте, благотворительный, временный, корреспондентский) юридическим лицам и индивидуальным предпринимателям открываются на основании разрешительной надписи руководителя банка или лица, им уполномоченного, на заявлении предприятия, индивидуального предпринимателя на открытие счета только после получения сообщения налоговых органов о присвоении учетного номера налогоплательщика и о выдаче дубликата извещения о присвоении учетного номера налогоплательщика (дубликат извещения о присвоении УНН) и справки органов Фонда социальной защиты населения Министерства труда и социальной защиты Республики Беларусь (справка ФСЗН) о регистрации в качестве плательщиков обязательных страховых взносов и иных платежей [22].
Об открытии счета банк в течение одного банковского дня обязан направить сообщение в инспекцию Министерства по налогам и сборам Республики Беларусь, которая выдала дубликат извещения о присвоении УНН.
Документы по открытию счета хранятся в деле по оформлению счета, кроме карточки с образцами подписей и оттиска печати, которая находится у уполномоченного работника банка. В деле хранится также договор, определяющий взаимоотношения банка и клиента по данному счету. Банк обязан обеспечить наличие в деле по оформлению счета полного комплекта документов, предусмотренного Правилами открытия банками счетов клиентам для данного счета [1].
Для открытия текущего счета индивидуальному предпринимателю необходимо представить в центр корпоративного бизнеса следующие документы:
- копию свидетельства о государственной регистрации, заверенную нотариально;
- дубликат извещения о присвоении УНН;
- две карточки с образцом подписи и оттиска печати индивидуального предпринимателя, причем одна должна быть удостоверена нотариально;
- справку из Фонда социальной защиты населения о регистрации в качестве плательщика обязательных страховых взносов в органах ФСЗН;
- лицензию (оригинал и 2 копии) [22].
Юридическому лицу дополнительно необходимо представить:
- два экземпляра копий учредительных документов при этом на одном из них должен быть поставлен штамп регистрирующего органа, а другой удостоверен нотариально либо регистрирующим органом;
- справка из ИМНС о внесении в реестр налогоплательщиков;
- карточку с образцами подписей должностных лиц и оттиска печати, подлинность, которых удостоверена нотариально либо вышестоящей организацией.
Затем юридическое лицо и индивидуальный предприниматель должен оформить в филиале следующие документы:
- заявление на открытие счета;
- договор текущих банковских счетов и на расчетно-кассовое обслуживание [22].
Кроме того, индивидуальный предприниматель при открытии счета должен иметь при себе паспорт и дополнительную копию свидетельства о регистрации.
Субсчет в белорусских рублях открывается юридическому лицу в случаях, предусмотренных законодательством Республики Беларусь. При этом порядке зачисления и использования денежных средств определяет непосредственно банк, в котором открывается данный субсчет. Субсчет в иностранных валютах открывается индивидуальному предпринимателю в случаях, предусмотренных законодательством.
Корреспондентский счет открывается одним банком другому банку на основании межбанковского корреспондентского соглашения, которое оформляется посредством заключения банками двустороннего договора или обмена письмами.
Текущие и другие счета закрываются при условии, что на них не наложен арест, отсутствуют предписания о приостановлении операций по счету и задолженность ФСЗН Министерства труда и социальной защиты Республики Беларусь:
- по решению (заявлению) владельца счета, собственника или органа, создавшего предприятие, в сроки, согласованные с обслуживающим банком;
- в случае непредставления в месячный срок копии новых учредительных документов, установленных законодательством для владельца счета, свидетельства о государственной регистрации, а также новой карточки с образцами подписей и оттиска печати при изменении лиц, имеющих право распоряжения счетом;
- при ликвидации предприятия (прекращении деятельности индивидуального предпринимателя) после завершения работы ликвидационной комиссии (ликвидатора);
- при отсутствии средств на счете в течение 3-х месяцев, по карт -счетам и специальным счетам для хранения купленной на внутреннем валютном рынке иностранной валюты - до 1 года (не включая срока наложения ареста на счет);
- при отсутствии записей по счету в течение 3-х месяцев, по карт -счетам и специальным счетам для хранения купленной на внутреннем валютном рынке иностранной валюты - до 1 года (не включая срока наложения ареста на счет). Остаток средств по счету клиента перечисляется вышестоящей организации или зачисляется банком на счет "Расчеты с прочими кредиторами";
- в случае отмены уполномоченными органами решения о государственной регистрации предприятия, индивидуального предпринимателя;
- в других случаях, предусмотренных законодательством и соответствующими договорами.
Счета закрываются также при переходе владельца счета на обслуживание в другой банк в сроки, согласованные между банками и владельцем счета.
Основным документом, определяющим порядок совершения операций с сертификами, является «Инструкция о порядке совершения операций с собственными долговыми ценными бумагами в ОАО «АСБ Беларусбанк» от 28 февраля 2007г. № 20.2, утвержденная Правлением ОАО «АСБ Беларусбанк».
Для приобретения сертификата вкладчик (физическое или юридическое лицо) размещает денежные средства в Банк. Банк выдает сертификаты на предъявителя, выдача именных сертификатов не осуществляется. Бланки сертификатов обладают определенной степенью защиты от подделки в соответствии с требованиями, предъявляемыми нормативными правовыми актами Министерства финансов Республики Беларусь. Бланки сертификатов регистрируются в Государственном реестре бланков строгой отчетности в соответствии с Положением о Государственном реестре бланков строгой отчетности, утвержденным постановлением Совета Министров Республики Беларусь от 22.12.2001г. № 1846.
Учреждения Банка выдают сертификаты только в белорусских рублях. Размеры процентных ставок и сроки обращения сертификатов определяются решением Правления или Финансового комитета Банка по предложениям департамента розничного бизнеса.
Сертификат является документальным оформлением договора банковского вклада (депозита), минимальная сумма денежных средств, размещенных во вклад, составляет 100 000 белорусских рублей.
Сертификат оформляется и выдается только после поступления (внесения) денежных средств в оплату сертификата в полном объеме.
При расчете процентов, начисляемых на сумму вклада (депозита), количество дней в месяце условно принимается за 30, а в году – за 360. Проценты по сертификату начисляются за период со дня поступления денежных средств в Банк по день, предшествующий сроку возврата сертификата. Сумма процентов по сертификату выплачивается одновременно с оплатой сертификата при его предъявлении владельцем сертификата при наступлении срока возврата вклада (депозита), указанного на сертификате, или досрочном предъявлении к оплате.
Расчеты по выпуску, обращению и погашению сертификатов осуществляется как наличными денежными средствами, так и в безналичном порядке в соответствии с законодательством Республики Беларусь.
Владелец сертификата вправе передать права по сертификату другому лицу. Для передачи прав, удостоверенных сертификатом на предъявителя, другому лицу достаточно вручения сертификата этому лицу.
Учреждения Банка вправе принимать в залог сертификаты, размещенные любым учреждением Банка, в качестве обеспечения использования обязательств залогодателя или иных лиц перед Банком, выраженных в белорусских рублях или в иностранной валюте.
В случае положительного решения о принятии сертификата в залог оформляется договор о залоге сертификата. Учреждения Банка принимают сертификаты в залог по номинальной стоимости. После исполнения клиентом обязательства, обеспеченного залогом сертификата, учреждение Банка возвращает сертификат залогодателю. В случае неисполнения клиентом обязательства, обеспеченного залогом сертификата, Банк удовлетворяет свои требования в порядке, предусмотренном законодательством Республики Беларусь и договором.
Восстановления прав по утраченному сертификату производится судом в порядке, предусмотренном законодательством Республики Беларусь.
Оплата сертификата производится всеми учреждениями ОАО «АСБ Беларусбанк» вне зависимости от места выдачи сертификата. Предъявителю сертификата выплачивается сумма вклада (депозита) и сумма дохода в виде процентов, начисленных на сумму вклада (депозита). Выдача части денежных средств против предъявленного сертификата не допускается.
В случае неисполнения своих обязательств по сертификату Банк обязуется уплатить владельцу сертификата штраф в размере одной базовой величины, установленной законодательством Республики Беларусь на день выплаты.
Учреждения ОАО «АСБ Беларусбанк» используют в работе по обслуживанию физических и юридических лиц программное обеспечение, разработанное ЗАО «СофтКлуб» (г. Минск). Указанное обеспечение позволяет осуществлять единый порядок оформления операций по вкладам граждан и корпоративных клиентов в рублях и иностранной валюте, использовать при совершении операций единые формы документов, а также полностью автоматизировать процесс учета принятых денежных средств, их хранения, начисления процентов в соответствии с условиями сберегательных (депозитных) вкладов, выдачи вкладов, формирования всевозможных отчетов и выписок по счетам и другие сервисные функции.
2.3 Анализ привлеченных ресурсов филиала № 503 ОАО «АСБ Беларусбанк»
Стратегическим ориентиром деятельности ОАО «АСБ Беларусбанк» является требование Национального банка Республики Беларусь активизировать работу по привлечению свободных денежных средств населения и субъектов хозяйствования в банковские вклады. Поэтому в 2008 г. вся работа ОАО «АСБ Беларусбанк» была направлена на увеличение остатков вкладов на счетах физических и юридических лиц и повышение степени привлекательности вкладов, повышение качества обслуживания частных клиентов и расширение перечня услуг. В результате, сегодня на счетах банка хранится более половины денежных средств населения и субъектов хозяйствования в белорусских рублях и в иностранной валюте, привлеченных всей банковской системой страны.
Кроме того, ситуация на рынке банковских услуг показала, что роль вкладов физических и юридических лиц в ресурсной базе коммерческих банков возрастает и поэтому банкам следует больше внимания уделять данному сектору рынка.
Для наиболее полного отражения данной ситуации проанализируем состав и структуру привлеченных ресурсов филиала № 503 ОАО «АСБ Беларусбанк», используя данные отчетности филиала.
Вкладные операции занимают значительную часть в структуре привлеченных ресурсов, удельный вес которых составил:
- на 01.01.2005 г. – 80,4%;
- на 01.01.2006 г. – 90,4%;
- на 01.01.2007 г. – 74,1%;
- на 01.01.2008 г. – 80,5%
- на 01.01.2009 г. – 96,4%.
Более наглядно это показывает рисунок 2.1.
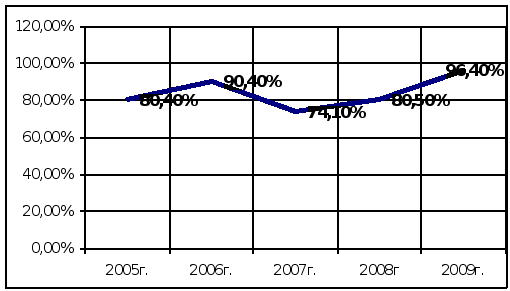
Рисунок 2.1- Состав привлеченных средств № 503 ОАО «АСБ Беларусбанк»
Как видно из рисунка 2.1 , сумма средств на вкладных счетах ежегодно увеличивается, а вместе с тем увеличивается и их доля в составе привлеченных ресурсов. Но на начало 2007 года удельный вес вкладных операций снизился на 16,3% и составил 74,1%. Такое изменение произошло в связи с началом работы филиала по привлечению денежных средств на облигации, выпущенные банком. Но суммарный объем привлеченных филиалом денежных средств на 01.01.2008 составил 327694,5 млн. рублей и реально вырос относительно начала года на 85,4%. Отсюда следует вывод: отток привлеченных ресурсов, которые составляют фундамент деятельности любого банка, не наблюдался, а это означает, что клиенты доверяют банку.
Теперь рассмотрим состав вкладов по категории клиентов филиала № 503 ОАО «АСБ Беларусбанк».
Таблица 2.3
Состав вкладов филиала № 503 АСБ «Беларусбанк», млн. руб.
|
Виды депозитов |
01.01.2005 |
01.01.2006 |
01.01.2007 |
01.01.2008 |
01.01.2009 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Средства юр. лиц | 3720,0 | 7096,2 | 13200,7 | 83823,1 | 377730,7 |
| Средства физ. лиц | 47468,6 | 83811,8 | 114601,1 | 180060,3 | 250639,7 |
| Итого: | 51188,6 | 90908,0 | 127801,8 | 263883,4 | 628370,4 |
Таблица 2.3 показывает, что основным источником пополнения ресурсной базы филиала в 2008 году являлись средства юридических лиц и бюджета, остатки которых занимали 377730,7 млн. рублей или 60,1 % в общем объеме привлеченных средств против 250639,7 млн. рублей или 39,9% средств физических лиц. Это было связано с сокращением свободных денежных средств в обращении из-за ужесточения денежно-кредитной политики и колебаний ставки рефинансирования. Более наглядно это показано на рисунке 2.2.
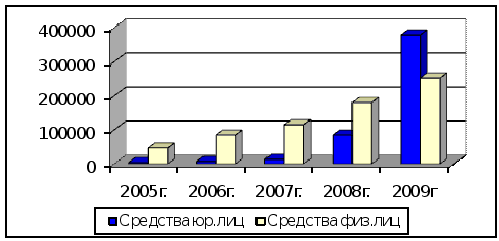
Рисунок 2.2 - Состав вкладов филиала № 503 АСБ «Беларусбанк», млн. рублей
Значительное увеличение средств юридических лиц было обусловлено ростом в рассматриваемом периоде количества обслуживаемых клиентов, что связано с предоставлением более привлекательных условий обслуживания в филиале № 503 ОАО «АСБ Беларусбанк» по сравнению с банками-конкурентами.
Также необходимо отметить, что в значительной степени рост средств юридических лиц был обусловлен и увеличением остатков на счетах постоянных клиентов филиала, что в свою очередь было вызвано успешным развитием и повышением финансовой устойчивости данных клиентов.
Рассмотрим соотношение вкладов физических лиц по видам валют.
Таблица 2.4 Состав вкладов физических лиц по видам валют филиала № 503 ОАО «АСБ Беларусбанк»
| Даты |
Вклады в национальной валюте |
Вклады в иностранной валюте |
||
| Сумма, млн. рублей | уд. вес, % | Сумма, млн. рублей | уд. вес, % | |
| 1 | 2 | 3 | 4 | 5 |
| 01.01.2005 | 29062,6 | 61,8 | 17899,3 | 38,2 |
| 01.01.2006 | 58184,2 | 69,6 | 25418,9 | 30,4 |
| 01.01.2007 | 89863,1 | 75,1 | 29719,3 | 24,9 |
| 01.01.2008 | 139376,3 | 77,4 | 40683,9 | 22,6 |
| 01.01.2009 | 180884,7 | 72,2 | 69755,0 | 27,8 |
Из таблицы 2.4 видно, что удельный вес вкладов в иностранной валюте увеличился к концу 2008 года на 5,2% и составил на 01.01.2009г. 69755,0 млн. рублей. Удельный вес вкладов в белорусских рублях наоборот снизился за этот же период с 77,4% до 72,2% по состоянию на 01.01.2009г. Приведенные факты показывают, что объем привлеченных депозитов в иностранной валюте за 2008г. в 2,6 раза превышают объемы привлечения в белорусских рублях. Однако, в целом, удельный вес вкладов в белорусских рублях по состоянию на 01.01.2009 года в общей совокупности составляет 72,2%, что на 44,4% больше, чем у вкладов в иностранной валюте. Это означает, что граждане Беларуси по-прежнему отдают предпочтение хранению сбережений в национальной валюте. А это в свою очередь говорит о доверии населения к белорусскому рублю. На сегодняшний день в условиях мирового финансового кризиса в банковской системе Беларуси не было тотального оттока денежных средств с вкладов. Происходит не столько изъятие денег с вкладов, сколько смена валюты, население переводит рублевые депозиты в валютные. Данная тенденция характерна для всего банковского сектора страны и связана с неустойчивым экономическим развитием республики в отчетный период, увеличением инфляционных ожиданий населения. Сегодня, в условиях нестабильности мировых финансовых рынков, беспокойства населения о судьбе своих сбережений сберегательная активность населения снижена. В такой ситуации больше расходую ранее накопленные сбережения, усиливается тезаврация денежных средств, то есть растет объем так называемых матрацных денег.
Для наиболее полного отражения данной ситуации проанализируем соотношение вкладов (депозитов) физических лиц по видам валют филиала № 503 ОАО «АСБ Беларусбанк», используя данные отчетности филиала.
Таблица 2.5 Состав вкладов физических лиц по видам валют филиала № 503 ОАО «АСБ Беларусбанк»
| Даты |
Вклады в национальной валюте |
Вклады в иностранной валюте |
||
| Сумма, млн. рублей | уд. вес, % | Сумма, млн. рублей | уд. вес, % | |
| 1 | 2 | 3 | 4 | 5 |
| 01.01.2009 | 180884,7 | 72,2 | 69755,0 | 27,8 |
| 01.02.2009 | 159337,1 | 66,5 | 80246,5 | 33,5 |
| 01.03.2009 | 146954,3 | 60,2 | 97021,6 | 39,8 |
Из таблицы 2.5 видно, что удельный вес депозитов в иностранной валюте за анализируемый период увеличился и составил на 01.03.2009г. 97021,6 млн. рублей. Удельный вес депозитов в белорусских рублях на оборот снизился с 72,2 % до 60,2%. Более наглядно это можно увидеть на рисунке 2.3.
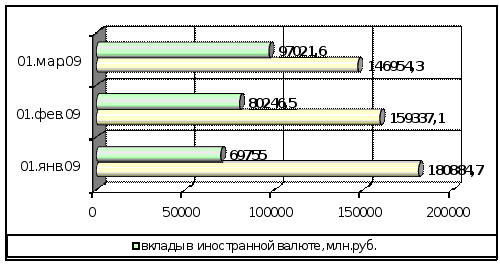
Рисунок 2.3 - Состав вкладов физических лиц по видам валют
Проанализируем состав и структуру вкладов (депозитов) физических лиц филиала № 503 ОАО «АСБ Беларусбанк» в национальной валюте по срочности.
Таблица 2.6 Состав вкладов физических лиц в национальной валюте по срочности филиала № 503 ОАО «АСБ Беларусбанк»
|
Даты |
Депозиты до востребования |
Срочные депозиты |
||
| Сумма (млн.руб.) | уд. вес, % | Сумма (млн.руб.) | уд. вес, % | |
| 1 | 2 | 3 | 4 | 5 |
| 01.01.2005 | 6592,6 | 22,7 | 22470,0 | 77,3 |
| 01.01.2006 | 13715,1 | 23,6 | 44469,1 | 76,4 |
| 01.01.2007 | 22128,8 | 24,6 | 67734,3 | 75,4 |
| 01.01.2008 | 27411,6 | 19,8 | 111694,9 | 80,2 |
| 01.01.2009 | 33481,9 | 18,7 | 145266,6 | 81,3 |
Из таблицы 2.6 видно, что удельный вес срочных вкладов увеличился за анализируемый период на 1,1%, и на 01.01.2009 года сумма составила 145266,6 млн. рублей, что на 122796,6 млн. рублей больше, чем на начало 2005 года. Более наглядно это показано на рисунке 2.4.
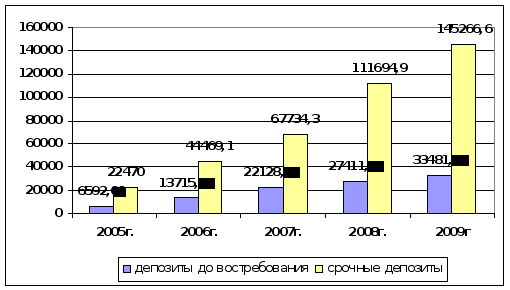
Рисунок 2.4 – Состав средств физических лиц в национальной валюте
Срочные вклады (депозиты) являются более дорогими ресурсами для банка и с увеличением их доли в общем объеме привлеченных средств увеличиваются процентные расходы банка, что может негативно отразиться на прибыли. В связи с увеличением удельного веса срочных депозитов клиентов в ресурсной базе дополнительные расходы филиала за 2008 год составили порядка 5,9 млрд. рублей. Но с другой стороны увеличение остатков по депозитам дает возможность банку вкладывать больше средств в долгосрочные активные операции, тем самым увеличивать доходы.
По вкладам в иностранной валюте также основную часть занимают срочные депозиты (таблица 2.7).
Таблица 2.7 Состав вкладов физических лиц в иностранной валюте по срочности филиала № 503 ОАО «АСБ Беларусбанк»
|
Даты |
Депозиты до востребования |
Срочные депозиты |
||
| Сумма (млн.руб.) | уд. вес, % | Сумма (млн.руб) | уд. вес, % | |
| 1 | 2 | 3 | 4 | 5 |
| 01.01.2005 | 758,2 | 4,2 | 17141,1 | 95,8 |
| 01.01.2006 | 895,6 | 3,5 | 24523,3 | 96,5 |
| 01.01.2007 | 1369,3 | 4,6 | 28350,0 | 95,4 |
| 01.01.2008 | 1931,1 | 4,7 | 38752,9 | 95,3 |
| 01.01.2009 | 1633,4 | 2,4 | 67010,5 | 97,6 |
За анализируемый период доля срочных депозитов в составе вкладов физических лиц несколько колебалась и