Анализ банковского маркетинга на примере Московского филиала АКБ "Татфондбанк"
Стратегия завоевания доли рынка или ее расширения до определенных показателей предполагает достижение этого намеченных показателей нормы и массы прибыли, при которых обеспечивается рентабельность и эффективность производства. Завоевание доли рынка или его сегмента осуществляется путем выпуска и внедрения на рынок новых банковских услуг, формирование новых потребностей у потребителей, проникновение в новые сферы проникновения услуг.
Стратегия инновации предполагает создание банковских продуктов, не имеющих на рынке аналогов по своему назначению. К таким продуктам относятся, прежде всего, принципиально новые банковские продукты, ориентированные на ранее не известные потребности, появление новых потребностей – это результат их формирования: когда главный упор в разработке услуги делается на ранее неизвестную часть потребностей [8, c. 82].
Стратегия инновационной имитации предполагает копирование новшеств, разработанных конкурентами, и, прежде всего, принципиально новых идей, заложенных в новой продукции. Такую стратегию проводят банки, обладающие значительными ресурсами.
Стратегия дифференцирования продукции предполагает модификацию и усовершенствование традиционных банковских продуктов, обновляемых за счет новых технических принципов, внесение в изделие таких модификаций, которые могут вызвать новые потребности или новые сферы использования. Это достигается путем внедрения более производительных технологий – автоматизированных систем, при помощи дизайна, путем совершенствования форм обслуживания потребителей, лучшей организации филиальной сети. Эффективность дифференциации продукции непосредственно связано с относительно не высокими затратами. Но уникальность продукта может обеспечить большой объем продаж.
Стратегия выжидания используется, когда тенденция конъюнктуры и потребительского спроса не определены. Тогда крупный банк предпочитает воздержаться от внедрения банковского продукта на рынок и изучить действия конкурентов. При возникновении устойчивого спроса крупный банк, располагающий необходимыми ресурсами, в короткие сроки развивает массовое предложение услуги и подавляет фирму–новатора.
Таким образом, в данной части работы мы рассмотрели теоретический аспект маркетинга в банковском секторе, его сущность, роль, стратегию. Далее целесообразно рассмотреть на примере коммерческого банка роль маркетинга в его деятельности.
2. Анализ деятельности ОАО "Татфондбанк" в области маркетинга
2.1 Характеристика деятельности банка
Акционерный инвестиционный коммерческий банк «Татфондбанк», именуемый в дальнейшем «Банк», является кредитной организацией, созданной по решению учредителей в форме акционерного общества закрытого типа, преобразованной решением акционеров в акционерное общество открытого типа (Протокол Общего Собрания акционеров № 10 от 14 июля 1995 года). Решением Общего Собрания акционеров (протокол №2/97 от 8 мая 1997 года) организационно-правовая форма приведена в соответствие с Федеральным законом Российской Федерации «Об акционерных обществах» № 208-ФЗ от 26 декабря 1995 года и определена как открытое акционерное общество.
В отечественной банковской системе Татфондбанк работает всего 14 лет. Татфондбанк продолжает активную экспансию в другие регионы – на сегодняшний день успешно работают филиалы в таких городах, как Москва, Санкт-Петербург, Чебоксары, Пермь и Сургут. В ближайшее время банк откроет филиал и в Новосибирске. Так, Татфондбанк в настоящее время открыто 12 филиалов, 74 дополнительных офиса, 9 операционных касс. К концу 2010 года, количество подразделений банка превысит 100. Татфондбанк занимает 16 место в списке самых «факторинговых» кредитных учреждений в России. Он осуществляет факторинговые операции с января 2006 года.
Большое место в деятельности Татфондбанка занимают валютные операции, денежные переводы в рублях РФ и долларах США по России, странам СНГ, ближнего и дальнего зарубежья по системе WESTERN UNION, MIGOM, TRAVELIKC и различные банковские услуги.
Стратегия Банка в работе с клиентами базируется на принципе высокого качества обслуживания и предоставления полного спектра услуг всем категориям.
На сегодняшний день в Банке обслуживается более 4 тысяч предприятий организаций и индивидуальных предпринимателей, среди которых, как крупные хорошо известные компании, так и представители малого и среднего бизнеса.
Более 155 тысяч клиентов обслуживаются в Банке на конец 2009 года. Рост клиентской базы благодаря постоянной работе по совершенствованию и расширению спектра представляемых услуги, а также сочетанию комплексного подхода к продаже высококачественных банковских продуктов и индивидуальной работе с каждым клиентом на основе конкурентоспособных тарифов.
Банк стремится обеспечить максимально полное удовлетворение потребностей клиентов в проведение расчетов скорости платежей удобстве обслуживания. Современные каналы обслуживания «Банк-клиент» обеспечивают достаточную степень надежности и конфиденциальности операций, не уступающих уровню безопасности при личном обращении в коммерческий банк.
Технологичность и высокий профессионализм сотрудников позволяют Банку предполагать одинаково высокий уровень обслуживания клиентов, как в Казани, так и по Республике.
Основную деятельность Банк осуществляет на рынке банковских услуг Республики Татарстан. Банковская система республики на протяжении многих лет работает стабильно, обеспечивая бесперебойное и своевременное проведение расчетов всеми участниками платежной системы. Республика по-прежнему занимает лидирующие позиции по целому ряду количественных и качественных параметров банковского бизнеса. На отдельных сегментах рынка ОАО «АИК Б «Татфондбанк» стабильно занимает 2-ю позицию среди самостоятельных банков Республики Татарстан по таким основным финансовым показателям, как:
- сумма активов,
- величина собственных средств,
- общая сумма привлеченных средств,
- вклады населения,
- кредитные вложения.
На долю активов Татфондбанка приходится 12,1% от совокупных активов самостоятельных банков. На рынке частных вкладов среди банков, действующих на территории республики, Татфондбанк опережают «АкБарс» Банк и региональный Сбербанк. Доля Татфондбанка на рынке частных вкладов на 1 января 2009 года составила 9,6%.
Среди крупнейших банков РФ по состоянию на 1 января 2009 года Татфондбанк занимает 68-е место по размеру активов, 50-е место по размеру собственного капитала (журнал «Профиль» №6 от 23.02.09). В рейтинге 100 самых надежных российских банков, при составлении которого учитываются параметры достаточности капитала, ликвидности, доходности, развитости клиентской базы, диверсификации структуры активов и их рискованности, по состоянию на 1 января 2009 года Татфондбанк занимает 12-ю позицию (журнал «Профиль» №6 от 23.02.09).
По данным аналитического агентства «РосБизнесКонсалтинг» среди 100 самых филиальных банков России по итогам 2008 года, Татфондбанк занимает 35-е место.
В июне 2008 года российским рейтинговым агентством «Эксперт РА» Татфондбанку присвоен рейтинг на уровне А «Высокий уровень кредитоспособности». Среди факторов, определяющих высокую кредитоспособность Банка, были отмечены приемлемый уровень достаточности капитала, высокое качество корпоративного управления, хорошая кредитная история. В октябре 2008 года «Эксперт РА» выступило с подтверждением ранее присвоенного рейтинга.
Международное агентство Moody’s Investor Service подтвердило ОАО «АИК Б «Татфондбанк» рейтинг по депозитам в местной и иностранной валюте на уровне «B2/NP», рейтинг по заимствованиям в иностранной валюте на уровне «В2», рейтинг по национальной шкале – на уровне «Baa1», а также рейтинг финансовой устойчивости Банка на уровне «E+» (BFSR).
Сохранение рейтинга Татфондбанка на прежнем уровне на фоне снижения международных рейтингов ряда российских банков и общей макроэкономической нестабильности связано с укреплением финансовой устойчивости Банка, готовностью Правительства Татарстана оказать поддержку Банку. Подтверждая высокий уровень текущей кредитоспособности Банка, агентство, тем не менее, учитывая происходящие негативные события на финансовом рынке и в банковском секторе РФ, присвоило рейтингам Банка «негативный» прогноз. Однако факторы, обусловившие это решение, не зависят от Банка и относятся к внешним факторам.
Результаты финансово-хозяйственной деятельности кредитной организации – эмитента, факторы, оказавшие влияние на изменение размера выручки от продажи эмитентом услуг и прибыли (убытков) кредитной организации – эмитента от основной деятельности, включая влияние инфляции, изменения курсов иностранных валют, решений государственных органов, иных экономических, финансовых, политических и других факторов – таблица 2.1.1.
Таблица 2.1.1
Основные показатели деятельности ОАО «Татфондбанк» (тыс. руб.)
| Наименование показателя | 01.01.2007 | 01.01.2008 | 01.01.2009 |
| Проценты, полученные и аналогичные доходы от: | |||
| Размещения средств в банках в виде кредитов, депозитов, займов и на счетах в других банках | 25 329 | 255 980 | 292 341 |
| Ссуд, предоставленных другим клиентам | 1 180 911 | 2 317 330 | 3 542 376 |
| Средств, переданных в лизинг | 0 | 0 | 0 |
| Ценных бумаг с фиксированным доходом | 38 571 | 128 666 | 343 607 |
| Других источников | 563 | 2 878 | 4 724 |
| Итого проценты полученные и аналогичные доходы: | 1 245 374 | 2 704 854 | 4 183 048 |
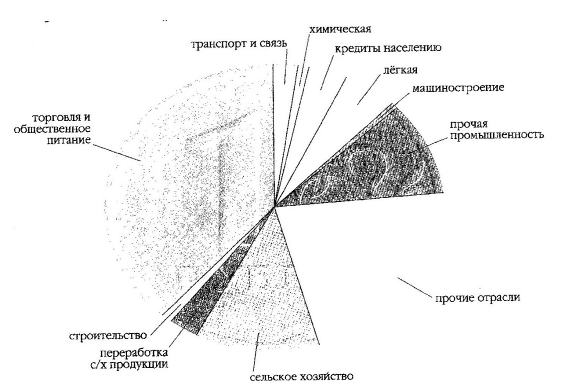
Рис. 2.1.1 Отраслевая структура кредитов выданных в 2008 году.
Посредством кредитных ресурсов Банка были реализованы инвестиционные проекты, стратегически важных предприятий, как ОАО АИКБ «Татфондбанк» активно участвует в инвестировании своих ресурсов, а агропромышленный комплекс.
В 2008 году объем инвестиций в сельское хозяйство составило 2,2 млрд. рублей, из которых 40% было направлено на приобретение сельскохозяйственной техники.
Таблица 2.1.2
Проценты, уплаченные и аналогичные расходы (тыс. руб.)
| Показатели по: | 2007 | 2008 | 2009 |
| Привлеченным средствам банков, включая займы и депозиты | 96 175 | 313 024 | 349 486 |
| Привлеченным средствам других клиентов, включая займы и депозиты | 440 625 | 1 154 890 | 2 219 716 |
| Выпущенным долговым ценным бумагам | 328 217 | 445 006 | 528 871 |
| Арендной плате | 12 363 | 19 876 | 36 456 |
| Итого проценты, уплаченные и аналогичные расходы: | 877 380 | 1 932 796 | 3 134 529 |
| Чистые процентные и аналогичные доходы | 367 994 | 772 058 | 1 048 519 |
| Комиссионные доходы | 26 355 | 155 344 | 295 563 |
| Комиссионные расходы | 23 153 | 32 959 | 118 817 |
| Чистый комиссионный доход | 3 202 | 122 385 | 176 746 |
Прирост кредитного портфеля физических лиц с учетом операции по уступке прав требований, составил за 2008 год почти 300 млн. рублей. При кредитовании физических лиц на приобретение транспортных средств Банк сотрудничает с 28 автосалонами.
С ноября 2009 года Банк совместно с Агентством по ипотечному кредитованию и Агентством по ипотечному жилищному кредитованию начал работу по предоставлению кредитов населению на покупку готового жилья либо для финансирования долевого участия в жилищном строительстве.
С 2006 года Татфондбанк активно работает на «факторинговом» рынке. В настоящее время Банк заключил договора с 14 торговыми организациями города по предоставлению населению товаров народного потребления с последующей переуступкой долга. Среди контрагентов банка крупные торговые организации, торгующие бытовой техникой, сотовыми телефонами, мебелью, многие из которых известны и за пределами Республики.
Таблица 2.1.3
Прочие операционные доходы (тыс. руб.)
| Показатели | 2006 | 2007 | 2008 |
| Доходы от операций с иностранной валютой и с другими валютными ценностями, включая курсовые разницы | 290 640 | 354 687 | 412 807 |
| Доходы от операций по купле-продаже драгоценных металлов, ценных бумаг и другого имущества, положительные результаты переоценки драгоценных металлов, ценных бумаг и другого имущества | 61 498 | 92 604 | 153 752 |
| Доходы, полученные в форме дивидендов | 810 | 1 215 | 1 538 |
| Другие текущие доходы | 75 611 | 85 430 | 165 027 |
| Итого прочие операционные доходы: | 428 559 | 533 936 | 739 124 |
| Текущие доходы: | 799 755 | 1428 379 | 1964 389 |
В ОАО «Татфондбанк» наблюдается устойчивое увеличение всех статей доходов. Наибольшими темпами увеличиваются доходы от операций по купле-продаже драгоценных металлов, ценных бумаг и другого имущества, положительные результаты переоценки драгоценных металлов, ценных бумаг и другого имущества, соответственно будет увеличиваться и налогообложение данных операций.
Также можно отметить рост доходов от операций с иностранной валютой и с другими валютными ценностями, включая курсовые разницы, что подтверждает профессионализм сотрудников банка и умелое использование корзины валют для получения дополнительного дохода.
В результате проведенного исследования можно говорить о том, что анализируемый банк ведет эффективную финансово-хозяйственную деятельность, что подтверждается текущими доходами ОАО «Татфондбанк».
Таблица 2.1.4
Прочие операционные расходы (тыс. руб.)
| Показатели | 2007 | 2008 | 2009 |
| Расходы на содержание аппарата | 121 195 | 620 639 | 843 273 |
| Эксплуатационные расходы | 74 952 | 92 856 | 116 768 |
| Расходы от операций с иностранной валютой и другими валютными ценностями, включая курсовые разницы | 304 121 | 387 546 | 502 611 |
| Расходы от операций по купле-продаже драгоценных металлов, ценных бумаг и другого имущества, отрицательные результаты переоценки драгоценных металлов, ценных бумаг | 70 504 | 78 200 | 93 440 |
| Другие текущие расходы | 41 315 | 94 820 | 179 033 |
| Всего прочих операционных расходов: | 612 087 | 1 274 061 | 1 735 125 |
| Чистые текущие доходы до формирования резервов и без учета непредвиденных доходов / расходов | 187 668 | 154 318 | 229 264 |
| Изменение величины резервов на возможные потери по ссудам | -15 999 | -36595 | -41 609 |
| Изменение величины резервов под обесценение ценных бумаг и на возможные потери | 0 | 0 | 0 |
| Изменение величины прочих резервов | -3 | 0 | 0 |
| Чистые текущие доходы без учета непредвиденных доходов / расходов | 203 670 | 190 913 | 270 873 |
| Непредвиденные доходы за вычетом непредвиденных расходов | 0 | 0 | 0 |
| Чистые текущие доходы с учетом непредвиденных доходов / расходов | 203 670 | 190 913 | 270 873 |
| Налог на прибыль | 58 797 | 107 817 | 174 703 |
| Отсроченный налог на прибыль | 0 | 0 | 0 |
| Непредвиденные расходы после налогообложения | 0 | 0 | 0 |
| Прибыль (убыток) за отчетный период: _ | 203 670 | 190 913 | 270 873 |
ОАО «Татфондбанк» имеет все необходимые резервы, создаваемые на основании требований Центрального банка. Сумма резервов в течении анализируемого периода возрастает, что увеличивает конкурентоспособность ОАО «Татфондбанк».
2.2 Анализ работы с клиентами в банке
Прошедший 2009 год ознаменовался дальнейшим укреплением финансовой устойчивости и имиджа ОАО «АИК Б «Татфондбанк» как одной из наиболее крупнейших и надежных региональных кредитных организаций России. Несмотря на тот факт, что рейтинг банка был снижен до негативного, осенью 2008 года Правительство Республики Татарстан выкупило контрольный пакет акций «Татфондбанк», поэтому банк на сегодняшний день является наполовину государственным, что означает его надежность и финансовую поддержку (которая была оказана) правительства Республики. На наш взгляд, это главный результат работы менеджмента Татфондбанка в прошедшем году.
Подтверждением устойчивости Татфондбанка по результатам 2008 года явился ряд фактов:
- погашение дебютного выпуска CLN на сумму 90 млн. USD;
- успешное размещение облигаций четвертого выпуска на 1 500 млн. рублей;
- погашение дебютного выпуска валютного синдицированного кредита на сумму 36 млн USD;
- погашение основной суммы по Кредитным нотам в размере 30 млн. USD.
Подтверждением высокого уровня надежности стало присвоение Татфондбанку рейтинговым агентством «Эксперт РА» рейтинга на уровне А «Высокий уровень кредитоспособности».
Среди факторов, определяющих высокую кредитоспособность Татфондбанка: приемлемый уровень достаточности капитала, высокое качество корпоративного управления, хорошая кредитная история. Также Татфондбанк сохранил международный кредитный рейтинг агентства Moody's на уровне «B2».
Достигнутые рейтинги позволили осенью 2008 года привлечь почти 8,5 млрд. рублей на поддержание необходимой ликвидности.
В конце 2008 года, несмотря на кризисные явления в мировой финансовой и банковской системе, наш банк подтвердил свои высокие финансовые и репутационные позиции. В значительной степени это стало возможным благодаря увеличению доли государственного участия в уставном капитале Татфондбанка до 33%, а также продуманной финансовой и информационной политике.
В 2008 году Татфондбанк продолжил активное развитие своей региональной сети. Открылись новые структурные подразделения на территории Республики Татарстан, а также филиалы в городах с высокой экономической активностью – Санкт-Петербурге, Сургуте и Новосибирске.
Всего на конец 2008 года насчитывалось 96 структурных подразделений Банка. Татфондбанк продолжил стратегию развития универсального банка, предлагая широкий спектр новых продуктов и услуг по всем направлениям розничного и корпоративного бизнеса. Банк традиционно выполнял для многих клиентов функции «финансового советника», помогающего разумно управлять деньгами и предлагающего для этого финансовые решения.
Хочется отметить, что функции «финансового советника», особенно актуальные в период всемирного экономического кризиса, банк стремится воплощать на протяжении всей своей истории, из года в год подтверждая свою репутацию надежного партнера.
ОАО «АИКБ «Татфондбанк» предоставляет полный спектр банковских услуг юридическим и физическим лицам, сотрудничает с предприятиями любой формы собственности во всех отраслях экономики.
Приоритетным направлением деятельности ОАО «АИК Б «Татфондбанк» является кредитование. Банк стремится увеличить свой вклад в развитие приоритетных национальных проектов, таких как «Развитие агропромышленного комплекса», «Развитие малого предпринимательства», «Доступное жилье».
Банк оказывает широкую поддержку развитию малого и среднего бизнеса, кредитуя их представителей как по собственным программам, так и совместно с ОАО «Российский банк развития», Инвестиционно-венчурным фондом РТ и Агентством по развитию малого предпринимательства РТ. Одним из направлений деятельности корпоративного кредитования является финансирование проектов в области энергосбережения в рамках соглашения, заключенного с Международной финансовой корпорацией (IFC, Группа Всемирного Банка).
Особое внимание уделяется развитию розничного направления бизнеса Банка. Деятельность Банка в этой области нацелена на увеличение клиентской базы, повышение качества и эффективности клиентского обслуживания.
В Банке широко представлены все виды розничных операций: депозитные, кредитные, факторинговые, денежные переводы и платежи, операции с пластиковыми картами. Татфондбанк стремится оперативно реагировать на изменение предпочтений населения и предлагает продукты и услуги, максимально отвечающие потребностям жителей всех регионов присутствия Банка. Возможности депозитных программ позволяют клиентам более эффективно распоряжаться свободными средствами и в комплексе с действующей системой страхования вкладов являются надежным способом сохранения сбережений.
Наиболее привлекательными для населения вкладами являются вклады с процентными ставками, увеличивающимися пропорционально сроку хранения средств в Банке, вклады, предлагаемые в рамках специальных программ, а также мультивалютные вклады. Среди розничных кредитных продуктов, предлагаемых Банком, по-прежнему наибольшей популярностью пользуются потребительские кредиты.
Развитая филиальная сеть позволяет реализовывать банковские продукты как клиентам в Республике Татарстан, так и клиентам в других регионах России. На протяжении последних четырех лет ОАО «АИК Б «Татфондбанк» развивался как универсальный коммерческий банк, направляя усилия на совершенствование обслуживания всех групп клиентов, а также на создание системы, устойчивой к возможным экономическим потрясениям, обеспечение необходимого уровня эффективности в условиях снижения доходности финансовых инструментов и сокращения процентной маржи.
Банк удовлетворял возрастающий спрос юридических и физических лиц на кредитные ресурсы при поддержании диверсифицированной структуры баланса Банка.
Рассмотрим перечень услуг, предоставляемых банком.
Для юридических лиц. ОАО «АИКБ «Татфондбанк» осуществляет кредитование юридических лиц и индивидуальных предпринимателей как в рублях, так и в иностранной валюте. Кредит может быть предоставлен единовременно, в виде кредитной линии – «лимит задолженности» или «лимит выдачи», в виде «овердрафт».
Кредиты предоставляются под залог:
- недвижимого имущества;
- оборудования;
- автотранспорта;
- ценных бумаг, котируемых на рынке или имеющих привлекательность для Банка;
- депозитов.
Такие условия как размер кредита, процентная ставка, срок рассматриваются индивидуально для каждого заёмщика в зависимости от целей кредитования, отраслевой специфики, оборотов по расчётному счёту, кредитоспособности клиента и предлагаемого залога.
Проценты начисляются на фактический остаток задолженности по кредиту. Погашение процентов производится ежемесячно, а суммы кредита – по установленному графику.
В 2008 году Банком разработаны и предложены клиентам собственные кредитные продукты:
- «Ступени роста» – данный кредитный продукт направлен на приобретение основных средств для субъектов малого бизнеса на срок до 3-х лет. Условиями кредитного продукта предусмотрена возможность установления индивидуального графика погашения основного долга, возможность залога приобретаемых основных средств;
- «Оборотка» – целью данного кредитного продукта является кредитование на пополнение оборотных средств. Основными преимуществами данного кредитного продукта являются: возможность установления индивидуальной процентной ставки по кредиту, которая зависит от ряда факторов, в т.ч. таких, как срок кредита, наличие кредитной истории, обороты по расчетным счетам и прочее;
- «Экономичный» – основным преимуществом данного кредитного продукта является возможность для клиента отнесения процентов в размере ставки рефинансирования ЦБ, увеличенной в 1,5 раза на расходы, тем самым уменьшая налогооблагаемую базу по налогу на прибыль.
Депозиты (вклады) представляют собой денежные суммы, размещенные на хранение в Банк, за использование которых начисляется определенный процент.
Юридические лица могут оперативно и выгодно разместить свободные денежные средства в ОАО «АИКБ «Татфондбанк», заключив договор банковского вклада (депозита). Договор заключается в письменной форме.
Ставка процента по депозиту зависит от суммы, срока, валюты вклада, периодичности выплаты процентов. Выплата процентов может осуществляться единовременно, по окончании срока действия депозитного договора, а также периодически, ежемесячно или ежеквартально.
Услуга доступна для юридических лиц - резидентов и нерезидентов РФ, индивидуальных предпринимателей.
Основные услуги банка для юридических лиц:
- Расчетно-кассовое обслуживание счета
- Дистанционное банковское обслуживание
- Прием платежных поручений по системе BiPrint
- Предоставление индивидуальных банковских сейфов (ячеек) в аренду и для хранения ценностей клиентов
-- Операции с иностранной валютой
- Выдача банковских гарантий в рублях и иностранной валюте
- Операции с векселями и долговыми обязательствами
- Услуги на рынке ценных бумаг
- Пластиковые карты
- Драгоценные металлы
- Факторинговые операции
- Инвестиции в энергосберегающие и энергоэффективные технологии
- Услуги в области проектного финансирования
Услуги банка индивидуальным клиентам:
- Вклады
- Потребительские кредиты
- Автокредитование
- Ипотечное кредитование
- Кредитование граждан, ведущих личное подсобное хозяйство
- Прием платежей
- Валютно-обменные операции
- Срочные денежные переводы
- Услуги на рынке ценных бумаг
- Интернет-трейдинг
- Драгоценные металлы
- Предоставление индивидуальных банковских сейфов (ячеек) в аренду и для хранения ценностей клиентов
Пластиковые карты
- Обезличенные металлические счета
Малому и среднему бизнесу:
- Кредитование юридических лиц и индивидуальных предпринимателей
- Выдача банковских гарантий
Факторинговые операции
- Услуги в области проектного финансирования
2.3 Анализ продуктов и услуг, предлагаемых банком
В 2008 году банк проводил консервативную политику в части кредитования, направленную на снижение рисков при кредитовании клиентов, при этом внимание уделялось не только совершенствованию внутренних процедур рассмотрения и предоставления кредитов, но и информационному взаимодействию в системе бюро кредитных историй (Поволжским кредитным бюро).
В отчетном году банком предоставлено населению свыше 4100 кредитов на общую сумму, превышающую 1 млрд. 400 миллионов рублей.
При этом кредитный портфель вырос на 11,8 % и на 01.01.2009 года достиг уровня 2 миллиарда 146 миллионов рублей, что является свидетельством высокой ликвидности активов в секторе кредитования физических лиц банка.
На сегодняшний день число данной группы заемщиков банка превысило 18 тысяч человек (таблица 2.3.1).
В течение года банк активно предоставлял потребительские, автомобильные, ипотечные кредиты, представленные в продуктовой линейке, эмитировал кредитные карты NCC и VISA, предоставлял овердрафт по зарплатным и индивидуальным картам вышеуказанных платежных систем.
На сегодняшний день в линейке кредитных продуктов банка насчитывается более 20 программ и тарифных планов, способных удовлетворить потребительские предпочтения различных социальных слоев населения.
Заботясь об удобстве клиентов, в отчетом году банк предоставил возможность подавать заявки на кредит через Единую справочную службу банка (Кредит по телефону) либо через официальный сайт банка; данная сервис-функция стала достаточно популярной среди клиентов банка, несмотря на короткий срок ее работы.
В конце отчетного года банк одним из первых начал активную работу в рамках Федеральной программы «Жилище», подпрограммы «Молодой семье – доступное жильё».
Таблица 2.3.1
Кредиты выданные физическим лицам
| Виды кредитования | 01.01.2007 | 01.01.2008 | 01.01.2009 |
| Жилищные кредиты | 391 416 | 775 345 | 1 015 580 |
| Потребительские кредиты | 291 819 | 723 170 | 798 341 |
| Автокредиты | 194 209 | 235 386 | 211 644 |
| Кредитные карты | 118 662 | 152 014 | 118 623 |
| Овердрафт | 2 115 | 1 663 | 1 885 |
В течение 2009 года существовал преимущественный спрос со стороны заемщиков на потребительские и жилищные кредиты. Также большой популярностью у населения пользовались кредитные карты с «револьверным» лимитом. В 2009 году в ОАО «Татфондбанк» по выбору заемщика можно было оформить кредитную карту платежной системы NCC или международной платежной системы VISA.
Портфель жилищных кредитов банка на 01.01.09 составил 1 480,1 млн. рублей, а общий объем выданных ипотечных кредитов с начала деятельности банка – 2 920,0 млн. рублей (таблица 2.3.1).
В 2009 году в ОАО «ТАТФОНДБАНК» реализовывались как собственные ипотечные программы, так и программы, осуществляемые по федеральным стандартам с последующим рефинансированием через систему «Агентства по ипотечному жилищному кредитованию» и других агентов, входящих в российскую систему рефинансирования ипотечных кредитов.
Жилищные кредиты предоставлялись как на приобретение готового жилья, так и на финансирование строительства квартир в многоквартирных жилых домах.
Таким образом, по данным таблицы 2.3.2 мы можем сделать вывод о том, что объем кредитного портфеля за 2009 год возрос на 5,7 %. Наибольший рост портфеля пришелся на конец 2009 года.
Таблица 2.3.2
Объем кредитного портфеля в 2008 г.
| Отчетная дата | Объем кредитного портфеля | Динамика роста |
| 01.01.2009 | 1 923 981 | 0,3% |
| 01.04.2009 | 1 983 090 | 3,1% |
| 01.01.2009 | 2 029 845 | 2,4% |
| 01.10.2009 | 2 146 073 | 5,7% |
В таблице 2.3.3 представлена просроченная задолженность по кредитам в «ОАО «Татфондбанк»». По данным таблицы 2.3.3 мы можем сделать вывод о том, что несмотря на возросший объем кредитов «ОАО «Татфондбанк»» быстрыми темпами сокращает количество не возвратов по кредита. В первую очередь это связано с четкой политикой в области оценки кредитоспособности ссудозаемщиков, а так же продуманной работе по возврату просроченных ссуд. Таким образом, еще раз подчеркнем, что к началу 2009 года «ОАО «Татфондбанк»» имеет большие темпы прироста кредитного портфеля, чем тем прироста просроченных ссуд.
Таблица 2.3.3
Просроченная задолженность по кредитам
| Отчетная дата | Объем просроченной задолженности | Темп роста, тыс.руб. | Динамика роста |
| 2007 | 18390 | - | |
| 2008 | 19845 | +1455 | 8,7% |
| 2009 | 20672 | +827 | 3,6% |
Для более глубокого анализа качества кредитного портфеля используют коэффициенты покрытия, таблица 2.3.4.
Таблица 2.3.4
Оценка качества кредитного портфеля ОАО «Татфондбанк»
| Показатели | 2007 | 2008 | 2009 |
| Объем кредитного портфеля | 1753392 | 1918978 | 2146073 |
| Объем просроченной задолженности | 18390 | 19845 | 20672 |
| Коэффициент покрытия | 0,28 | 0,25 | 0,24 |
Анализ таблицы 2.3.4 свидетельствует о разумной кредитной политике банка, так как коэффициент покрытия в течение анализируемого периода остается на одном уровне.
Рассматривая динамику привлеченных ОАО «Татфондбанк»ом средств, можно отметить тенденцию увеличения ресурсного потенциала банка. В ходе анализа привлеченных временно свободных средств обратим внимание на следующие моменты.
Для начала отметим, что банк пользуется все большей популярностью у населения. Этот факт подтверждают динамика числа клиентов в отделениях «Татфондбанк» и увеличение объема привлекаемых вкладов от клиентов. Количество счетов частных лиц увеличивается стремительными темпами. Например, число клиентских счетов на 1 января 2009 года достигло 115 тысяч, при этом три четверти открыто в региональных отделениях банка.
Широкий спектр вкладов, дополнительные возможности по расчетам и удобный режим работы не могли не вызвать быстрый рост количества клиентов. Так, в 2009 году примерно 112 тысяч вкладчиков открыли в Татфондбанке счета. Общее количество счетов выросло на 55% и превысило 247 тысяч. Остатки на счетах выросли более чем в 2 раза и достигли 2,3 млрд. руб. Тенденция роста клиентской базы и остатков на счетах сохранилась и в последующее время (рисунок 2.3.1).
Итак, рост числа вкладчиков и остатков на счетах говорит о том, что Татфондбанк имеет тенденцию к увеличению объема привлекаемых ресурсов от частных вкладчиков. Справедливо заметить, что в структуре пассивов банка средства населения растут незначительными темпами.
Банковская пластиковая карта – это одна из разновидностей финансовых карт, которая является персонифицированным платежным средством, предназначенным для оплаты товаров, услуг и получения наличных денежных средств в банках и банковских автоматах (банкоматах). На рисунке 2.3.1 представлен объем пластиковых карт выпущенных банком в 2009 году.
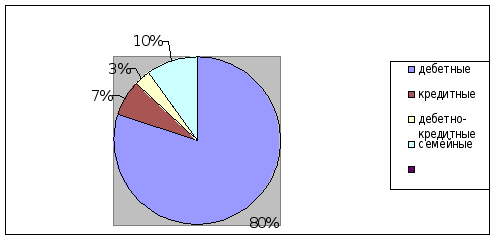
Рис. 2.3.1 Объем выданных пластиковых карт в 2009 году
ОАО «ТАТФОНДБАНК» БАНК выпускает и обслуживает банковские карты международных платежных систем MasterСard Worldwide, Visa Int. и обслуживает карты российской платежной системы СТБ, выпущенных Банком.
ОАО «Татфондбанк» предоставляет широкий спектр услуг для населения и юридических лиц. Так же «Татфондбанк» постоянно обновляет продуктовую линейку, так в апреле 2009 года были введены два новых вида депозитов. АИКБ «Татфондбанк» внедрил два новых вклада: «Личный доход» и «Частная коллекция».
«Личный доход» - трехмесячный вклад с прогрессирующей процентной ставкой. Проценты начисляются каждые 15 дней, при этом каждый процентный период доходность растет. По выбору вкладчика, начисленный доход можно снять со счета либо капитализировать. При досрочном закрытии вклада начисленные проценты не теряются. Вклад можно открыть в рублях и в валюте, минимальная сумма вклада – всего 1000 рублей/ 100 долларов или евро.
«Частная коллекция» - вклад, предусматривающий возможность частичного снятия денег в рамках неснижаемого остатка. Его отличает высокая доходность в сочетании с почти неограниченной свободой распоряжения деньгами на счете. Сумма неснижаемого остатка составляет всего 1000 рублей/ 50 долларов или евро. Доход по вкладу начисляется ежемесячно, исходя из того, какая сумма пролежала на вкладе и какое количество дней. Начисленный доход можно либо снимать со счета, либо капитализировать. При досрочном закрытии вклада ранее начисленные проценты не теряются.
2.4 Анализ маркетинговой деятельности банка
Правительство Татарстана с целью повышения банковской ликвидности и стабилизации банковской системы республики приняло 19 октября 2008 г. решение о приобретении 25% акций ОАО «АИКБ «Татфондбанк».
Одной из причин решения правительства Татарстана о вхождении в капитал банка стали панические настроения вкладчиков, докатившиеся и до Татарстана.
«Татфондбанк» посредством поддержки Правительства РТ смог выйти из тяжелого финансового положения. На счета банка поступили 8,5 миллиарда рублей, которые банк привлекает в виде кредитов у Центрального Банка Российской Федерации.
Помимо этого, порядка 2 миллиардов рублей в капитал банка внесет Правительство РТ, которое после завершения допэмиссии станет крупнейшим акционером «Татфондбанка».
Таким образом, «Татфондбанк» только в ближайшее время консолидирует порядка 10,5 миллиарда рублей. Эта сумма позволяет полностью обезопасить банк от каких бы