Потребительский кредит в рыночных условиях
В настоящее время этот законопроект прошел в Государственной Думе второе чтение, и можно ожидать его принятия уже в конце этого года. Принятие данного законопроекта также потребует внесения некоторых изменений в нормы Гражданского кодекса о банковской тайне, которые дадут кредитным бюро возможность получать сведения, составляющие банковскую тайну.
Положения ЦБ РФ о порядке формирования резервов по возможным потерям по ссудам
Определенную трудность для банков вызывал ранее действовавший порядок формирования резервов, который требовал резервирования под каждый отдельный кредит. Также весьма неповоротливой была процедура списания невозвращенных кредитов, которая требовала обязательного наличия судебного решения.
В 2003 году усилиями ЦБ РФ этот порядок претерпел некоторые изменения в части либерализации требований по резервированию и списанию по кредитам. Было подготовлено Положение от 26.03.2004 № 254-П «О порядке формирования кредитными организациями резервов на возможные потери по ссудам, ссудной задолженности и приравненной к ней задолженности», которое вступило в силу 1 августа 2004 года. Согласно данному Положению возможно формирование портфельных (однородных) ссуд (в том числе под потребительские кредиты), под которые теперь формируются резервы. Методики создания резервов будут готовиться самими банками исходя из собственной статистической базы и оценки реального риска портфеля.
Упрощается также порядок списания нереальных для взыскания ссуд. Новое Положение не содержит требования о наличии судебного акта при списании ссуды, что дает гораздо больше свободы банкам в регулировании этого вопроса.
3.2 Перспективы развития потребительского кредитования
Актуальность потребительского кредитования (в частности, автокредитования, ипотечного кредитования) для банков сегодня очевидна. Более того, многие небанковские структуры (магазины) начали оказывать эту чисто банковскую услугу своим клиентам. Данный материал посвящен анализу ситуации с потребительским кредитованием у нас в стране в целом, а также рассмотрению ряда частных проблем, поднятых участниками Всероссийского конгресса «Рынок потребительского кредитования: спрос и предложение» Русский Стандарт» (далее — РС), основной темой разговора было массовое потребительское кредитование в нашей стране. Опыт РС на практике доказывал, что это очень сложное, но эффективное и перспективное направление банковского бизнеса в России. На тот момент программа массового потребительского кредитования развивалась банком уже четвертый год. Мы обсуждали очень широкий круг вопросов, связанных с практикой потребительского кредитования в стране, которая отвыкла от таких «подарков» со стороны банков. Организация широкой расчетной сети путем привлечения многофилиальных банков-партнеров, скорость оформления кредита, скоринговые технологии оценки кредитоспособности заемщика, умение банка грамотно просчитывать экономику бизнеса, когда речь идет о процентных ставках по выданным кредитам, — вот только некоторые проблемы, которые мы затрагивали. Даже пришли к выводу, что в России есть психологическая основа для массового потребительского кредитования — это «историческая память» населения о советских временах, когда товары отпускались в кредит, а потом этот кредит ежемесячно погашался по месту работы (просто удерживался из зарплаты).
Что примечательно, весь круг обсуждавшихся проблем уже тогда стоял перед банком «Русский Стандарт» и, насколько можно судить, успешно решался (а было это, напомню, два года назад). И еще что интересно — большинство российских банков, несмотря на очевидный успех данной программы, очень скептически относились к самой идее массового потребительского кредита без залога в России. Банковское сообщество, как будто оправдывая свое бездействие, предпочитало муссировать слухи о якобы большом проценте невозврата у РС по кредитам и скором крахе амбициозной программы. Но крах все не наступал, процент невозврата, судя по всему, был в пределах расчетного, заложенного в проект изначально, программа устойчиво приносила прибыль, и настроение в банковском сообществе стало меняться. Слухи исчезли, зато возникло общее твердое мнение, что проценты по кредитам у РС завышенные, просто грабительские, что РС обманывает потребителя, называя процентную ставку от суммы покупки, а не (как принято в банковской сфере) в процентах годовых. В ответ РС резонно отвечал, что проценты годовых — это понятно только банковским работникам, а покупателю важно точно знать, сколько он переплатит банку от суммы покупки. И если он, покупатель, согласен переплатить, к примеру, 20% в обмен на право растянуть оплату покупки на полгода, то он приобретает товар в кредит. И ему совершенно наплевать, что по банковским понятиям ставка по кредиту получается 40% годовых (при средней ставке по кредитам, скажем, на уровне 18%). Наконец нервы у российских банков не выдержали, и один за другим они стали запускать самостоятельные программы массового потребительского кредитования, признав тем самым стратегическую правоту РС.
Теперь настало время, когда идея массового потребительского кредитования (в качестве одного из эффективных направлений розницы) прочно овладела умами банкиров как потенциальный источник хороших прибылей. Как-то вдруг оказалось, что мошенников, норовящих обобрать банк и оставить его с носом, среди наших граждан не так уж и много. Напротив, большинство российских граждан, берущих мелкий кредит, предпочитают его отдать, то есть честны, и вот на этой самой честности граждан, оказывается, можно делать неплохой (и тоже честный) бизнес. А мошенников можно достаточно эффективно отсеивать на стадии принятия решения о выдаче кредита, используя различного рода экспертные системы, основанные, например, на скоринговых технологиях или просто аналитических разработках самих банков. Невозврат, конечно, будет, никуда от него не денешься, но в пределах допустимого.
В последние год-два появилась у банков и новая забота — конкуренты на рынке потребительского кредитования из небанковской, а именно торговой сферы. Фактически сегодня уже многие крупные торговые сети занимаются потребительским кредитованием своих покупателей, хотя юридически вроде бы заниматься этим не имеют права, поскольку это банковская операция. Такое положение дел вызывает у банков законное чувство протеста: небанковские организации выполняют чисто банковские операции безо всякого надзора со стороны регулирующих органов. Как быть в этой ситуации? Запретить эту ставшую уже широкой практику вряд ли возможно, да и нецелесообразно. Похоже, банки, поднимая данный вопрос и обсуждая его, скорее рассчитывают, с одной стороны, на смягчение надзора (для себя) со стороны Центробанка в данной сфере, а с другой — на появление новых эффективных форм обоюдовыгодного сотрудничества банков и магазинов в сфере потребительского кредитования.
По теме потребительского кредитования (и автокредитования как его разновидности) сейчас стали проводиться различного рода мероприятия — конференции, семинары, практикумы, а наше заботливое правительство даже намерено разработать специальный законопроект о потребительском кредитовании, чтобы защитить добросовестных потребителей от недобросовестных банков, и наоборот. Об одном из таких интересных мероприятий — Всероссийском конгрессе «Рынок потребительского кредитования: спрос и предложение» (далее — Конгресс), точнее о темах, поднимавшихся на нем, — мы и расскажем.
Банк России: потребительское кредитование — наиболее сложный сегмент рынка
Прибывший на Конгресс прямо с совещания в Правительстве РФ первый заместитель председателя Банка России А.А. Козлов в первую очередь отметил, что в практических вопросах ведения такого бизнеса, как потребительское кредитование, присутствующие в зале представители коммерческих банков наверняка разбираются лучше, чем он. А вот рассказать о решениях, принимаемых в данном направлении на уровне Банка России или Правительства РФ, о своем видении проблематики потребительского кредитования — это в его компетенции. И далее г-н Козлов рассказал участникам Конгресса, что на совещании в Правительстве РФ обсуждалась новая редакция Стратегии развития банковского сектора российской экономики. В проекте документа, в числе прочего, речь идет и о необходимости развития следующих трех сегментов банковского рынка:
кредитование малого бизнеса;
потребительское кредитование;
ипотечное кредитование.
Среди перечисленных сегментов, по мнению первого зампреда Банка России, рынок потребительского кредитования последние два-три года демонстрирует поразительные темпы роста. Однако именно этот сегмент рынка технологически наиболее сложен. Получать доход можно лишь при большом количестве мелких кредитов. При этом правильная оценка кредитоспособности заемщика на этапе принятия решения о выдаче кредита банком — главная составляющая успеха в этом бизнесе.
По оценке
А.А. Козлова,
время, оставшееся
для выхода
банков на этот
рынок, чтобы
закрепиться
на нем, — максимум
три года.
Что
же делает Банк
России, чтобы
облегчить
банкам ведение
бизнеса в данной
области? Готовится
новая редакция
Инструкции
«О резервах
на потери по
ссудам». В ней
будет заложен
новый, так называемый
портфельный
способ формирования
резервов, упрощен
порядок списания
мелких кредитов.
Рынок потребительских кредитов — великолепная ниша для развития кредитных бюро, особо отметил первый заместитель председателя ЦБ РФ. Если в случае корпоративных клиентов банки не хотят делиться информацией о заемщиках, отчасти опасаясь, что другие банки могут переманить крупного клиента, то в случае массового потребительского кредитования уход клиентов — физических лиц, безусловно, менее вероятен и, во всяком случае, не так болезнен. Зато выгода от существования центральной базы данных (или нескольких крупных баз данных) с кредитными историями потенциальных заемщиков, в которой банки могли бы проверять информацию о кредитной благонадежности потребителей, понятна всем. При этом затраты на создание кредитных бюро будут немалые, и вряд ли система кредитных бюро заработает в России через год, по мнению А.А. Козлова, — через 2–3 года, не раньше.
В данный момент проект закона о кредитных бюро, подготовленный МЭРТом, находится в Центральном банке. Данный законопроект предусматривает создание как федерального кредитного бюро (КБ), так и системы небольших коммерческих КБ, созданных самими банками. Что касается вопроса, кому вести федеральное кредитное бюро, то, как заметил представитель Центробанка, Банк России не рвется возглавлять эту структуру, но если в этом возникнет необходимость и если этого захочет банковское сообщество, то ЦБ РФ возьмет на себя эту функцию. Оценивая перспективы развития рынка потребительского кредитования, г-н Козлов отметил, что данный рынок должен со временем перетечь в рынок кредитных карт, причем это может произойти довольно быстро.
В ходе выступления г-н Козлов получил несколько записок с вопросами. Первый из них был связан с недобросовестной конкуренцией на рынке потребительского кредитования. Сейчас, когда отсутствуют единые правила игры на этом рынке, некоторые банки ведут себя некорректно. Дело в том, что помимо собственно процентной ставки по кредиту, которая рекламируется как самая низкая на рынке, эти банки вводят различного рода дополнительные сборы (например, некую комиссию за выдачу кредита). Фактически эти дополнительные сборы делают кредит существенно дороже, чем предложения конкурентов, но клиент узнает о них постфактум, когда решение о покупке в кредит им уже принято. Планирует ли Центральный банк предпринять какие-нибудь меры для борьбы с этим явлением? В ответ первый заместитель председателя Банка России отметил, что такого рода нарушения типичны для любой массовой услуги, не только банковской. Для борьбы с ними есть два способа. Первый — развивать конкуренцию, второй — действовать через общества по защите прав потребителей. Но есть еще одна возможность — например в рамках АРБ принять некие единые для всех членов Ассоциации правила раскрытия информации на рынке, то есть некий корпоративный кодекс, который надлежит соблюдать, как правила хорошего тона. В административном порядке Банк России ничего делать не будет, это не его задача.
Второй вопрос касался новой редакции Стратегии развития банковского сектора: чем она будет отличаться от прежней? Главное отличие — изменено целеполагание развития. Цель номер один — создание условий для успешного развития банковского бизнеса, а укрепление банковского надзора — это вторая цель.
И третий
вопрос был
связан с Законом
о страховании
вкладов и участием
банков в системе
страхования.
Сколько банков
подали ходатайство
на участие в
системе страхования?
Начались ли
проверки этих
банков со стороны
ЦБ РФ? Как следовало
из ответа А.А.
Козлова, к
рассмотрению
ходатайств
Банк России
еще не приступил.
Возможные сроки
начала рассмотрения
первых ходатайств
— конец мая или
начало июня
2004 года.
Райффайзенбанк
Австрия: ценный
опыт ипотечного
кредитования
частных клиентов
и автокредитования
А.В. Колошенко,
член правления
ЗАО «Райффайзенбанк
Австрия», рассказал
об опыте потребительского
кредитования
банка в Словакии.
Но сначала он
обозначил
стратегические
задачи банков,
работающих
с физическими
лицами:
сохранение лояльности клиента к банку на протяжении нескольких лет;
увеличение объема частных депозитов (особенно «длинных денег»);
гарантия того, что клиент обратится за кредитом именно в свой банк;
решение вопроса с обслуживанием/кредитованием граждан, не имеющих возможности предоставить в банк справку об официальном доходе.
Один из вариантов решения этих насущных банковских задач — модель работы на рынке потребительского кредитования банка Raiffeisen Wohn Bausparen (Словакия). Предположим, цель клиента — получить в банке кредит на строительство в размере 300 000 словацких крон. Прежде чем клиент получит кредит, он в течение нескольких лет делает отчисления на свой депозит в банке, с тем чтобы, во-первых, накопить некую первоначальную сумму (около половины от общей суммы кредита с учетом премии государства и процентов на депозит), во-вторых, чтобы убедить банк в своем умении соблюдать платежную дисциплину.
Итак, структура формирования суммы кредита (в словацких кронах):
ежегодное отчисление клиента на свой депозит в банке — 18 000;
ежегодная премия государства — 4500;
проценты, начисляемые банком на депозит клиента.
В результате через 6,4 года (в тех же денежных единицах):
собственные накопленные средства клиента составят 111 000 (37% от общей суммы кредита);
премия государства — 27 750 (9%);
проценты на депозит клиента — 14 279 (5%).
Таким образом, через 6,4 года банк выдает клиенту кредит на сумму 146,971 словацких крон (300 000 - 153 029) на вполне выгодных условиях: срок — 10 лет, фиксированная ставка по кредиту — 6%.
Другой представитель ЗАО «Райффайзенбанк Австрия» Венсан Таррид, заместитель начальника управления по обслуживанию физических лиц, посвятил свое выступление теме автокредитования как эффективного инструмента маркетингового продвижения услуг банков и автодилеров. Он привел несколько цифр, поясняющих общее положение дел на российском рынке продаж автомобилей по итогам 2003 года (см. таблицу). Помимо показателей продаж г-н Таррид отметил следующие параметры российского рынка:
в основном автобизнес сконцентрирован в Москве и Санкт-Петербурге (это 45% автодилеров, из которых 10–15 — лидеры на этом рынке);
в обеих столицах активно работают на рынке автокредитования не более 5–10 банков;
продукты, предлагаемые банками, достаточно схожи (особенно номинированные в долларах США);
лидируют российские банки с иностранным капиталом (у них есть источники фондирования в иностранной валюте);
автопроизводители пока не предлагают свои финансовые услуги на российском рынке (сами не продают свою продукцию в кредит), но их появление стимулирует данный рынок.
Затем представитель ЗАО «Райффайзенбанк Австрия» перешел к параметрам стандартного банковского продукта на рынке автокредитования:
— валюта: Уралсиб», Газпромбанк, банк «Первое ОВК».
3.3. Примеры ЭММ при выдаче потребительского кредита
Миссия банка - непрерывное увеличение стоимости бизнеса. Изучая потребности клиентов, банк стремится предложить им наиболее оптимальные финансовые решения и высочайший уровень обслуживания.
Стратегическая цель - стать образцом современной кредитной организации: уделить максимум внимания к его проблемам и потребностям клиентов. Широкий ассортимент услуг и высокие стандарты банковского обслуживания, индивидуальный подход к каждому клиенту позволяют - основные параметры работы с клиентами.
С целью улучшения эффективности деятельности банка и реализации задач, определенных Концепцией его развития, необходимо провести следующие мероприятия:
принять меры по повышению темпов роста собственного капитала в целях приведения его в соответствие с темпами расширения бизнеса;
обеспечить снижение внутренней стоимости операций посредством оптимизации функциональных расходов банка.
С целью минимизации риска несбалансированности активно-пассивных операций Банку рекомендуется применять следующие методы защиты:
создание адекватных запасов накопленной ликвидности;
расширение потенциальных объемов покупной ликвидности, в том числе за счет получения кредитных линий;
повышение качества планирования и управления в текущей деятельности Банка (например, усовершенствование программного обеспечения рабочего места аналитика банка в целях ускорения выявления недостатков в работе банке и устранения их).
С целью улучшения структуры привлеченных ресурсов и предоставления конкурентоспособных ценовых условий для инвестиций в реальный сектор экономики, Банк ставит одной из основных задач в области привлечения средств сохранение и увеличение доли на рынке банковского обслуживания корпоративных клиентов. Планируется увеличение доли средств, привлеченных от корпоративных клиентов на расчетные и текущие счета и депозиты, до уровня не менее 25% в структуре привлеченных средств Банка, что также будет способствовать снижению процентного риска и повышению объемов непроцентных доходов Банка.
В целях ухода от непрофильных функций и дублирования должностных обязанностей предлагается провести оптимизацию численности персонала в Банке. Проведение данного мероприятия позволит снизить себестоимость предлагаемых услуг, снизить фонд заработной платы, увеличит эффективность текущей деятельности банка, что в конечном итоге приведет к улучшению финансовых результатов деятельности Банка.
В качестве усовершенствования работы банка с клиентами предлагается ввести Интернет-банкинг.
Учитывая стремительное развитие высокотехнологичных банковских продуктов нового поколения, закономерными планы - развивать интернет-банкинг как виртуальный финансовый супермаркет банковских продуктов для физических и юридических лиц. Речь идет о создании полноценного электронного офиса с возможностью проведения через интернет всевозможных финансовых операций.
Для самого же коммерческого банка Интернет-банкинг принесет следующие преимущества:
- более широкий охват клиентской базы;
- более дешевое обслуживание системы, чем содержание разветвленной
сети банков и высококвалифицированного персонала;
- предложение более конкурентоспособных услуг по низким ценам;
- возможность работы в круглосуточном режиме реального времени;
- автоматическое отслеживание рисков, возникающих при операциях с
клиентами.
Обзор опубликованных методов планирования портфелей банков показывает, что методы по оптимизации кредитной политики банка представляют в основном описания факторов, которые должны быть учтены при формировании портфелей и дают рекомендации по процедурам планирования. Но банковская практика требует формирования портфелей с указанием конкретных цифр привлекаемых и размещаемых денежных средств по конкретным инструментам, а также значений доходов, затрат, ликвидности, рисков. Руководству банков необходимы инструменты (вычислительные методики), позволяющие сформировать научно обоснованные планы портфелей.
Разработчики автоматизированных систем для банков России на протяжении многих лет занимаются изготовлением подсистем планирования портфелей, но на рынок эти подсистемы пока не поступили. Причина этого в сложности проблемы и недостаточности квалификации, кругозора и опыта персонала фирм. Кроме того, проблема остается недостаточно разработанной из соображений коммерческой тайны фирм-разработчиков. Вышеизложенные причины задерживают развитие систем управления банками, а суровость органов управления заставляет банки разрабатывать собственные, может быть и не совсем полные, основанные на штатном программном обеспечении системы планирования портфелей .
В связи с этим решить проблему формирования оптимальных планов портфелей банка можно, воспользовавшись, методикой линейного и нелинейного математического программирования.
Оптимальное (математическое) программирование - раздел прикладной математики, изучающий задачи условной оптимизации. В экономике такие задачи возникают при практической реализации принципа оптимальности в планировании и управлении.
Необходимым условием использования оптимального подхода к планированию и управлению (принципа оптимальности) является гибкость, альтернативность ситуаций, в условиях которых приходится принимать планово-управленческие решения.
Суть принципа оптимальности состоит в стремлении выбрать такое планово-управленческое решение Х= (х1, х2,...,хn), где хj, (j=1,n) - его компоненты, которое наилучшим образом учитывало бы внутренние возможности и внешние условия деятельности субъекта.
Слова "наилучшим
образом" здесь
означают выбор
некоторого
критерия
оптимальности,
т. е. некоторого
экономического
показателя,
позволяющего
сравнивать
эффективность
тех или иных
планово-управленческих
решений. Традиционные
критерии
оптимальности:
"максимум
прибыли", "минимум
затрат", "максимум
рентабельности"
и другие. Выражение
«учитывало
бы внутренние
возможности
и внешние условия
деятельности"
означают, что
на выбор
планово-управленческого
решения (поведения)
накладывается
ряд условий,
т.е. выбор
 осуществляется
из некоторой
области возможных
(допустимых)
решений D;
эту область
называют также
областью определения
задачи.
Таким образом, реализовать на практике принцип оптимальности в планировании и управлении - это, значит, решить экстремальную задачу вида:
max (min)
f
(),
(3)
 D
, (4)
где f (X) - математическая запись критерия оптимальности - целевая функция. Задачу условной оптимизации (5), (6) обычно записывают в виде:
Найти максимум или минимум функции
f(X)=f(x I ,x2,... ,хn) (5)
при ограничениях ф1(х1, х2,...,хn) {<,=,>}b1,
ф2(х1,х2,...,хn){<, =, >}b2, (6)
(pm(xl, x2,...,xn) {<,=,>}bm,
xj
 0,
j =
1,n
(7)
более компактная запись:
max(min) f (xl, x2, ...,xn), (8)
фi
(х1, х2,...,хn)
{<,=,>}bi,
i= (9)
xj
0,
j =
l,n.
(10)
Задача (8) - (10) - общая задача оптимального (математического) программирования, иначе - математическая модель задачи оптимального программирования, в основе построения (разработки) которой лежат принципы оптимальности и системности.
Вектор
(набор
управляющих
переменных
xj,
j
= )
называется
допустимым
решением, или
планом задачи
оптимального
программирования,
если он удовлетворяет
системе ограничений.
А план максимум
или минимум
целевой функции
f(xl,x2,...,xn),
называется
оптимальным
планом (оптимальным
поведением,
или просто
решением) задачи
оптимального
программирования
[16, с.281].
Таким образом, выбор оптимального управленческого поведения в конкретной производственной ситуации связан с проведением с позиций системности и оптимальности экономико-математического моделирования и решением задачи оптимального программирования.
Задача оптимизации кредитного портфеля
Она заключается в математической формализации описания целей банка, причинно-следственных связей финансовых показателей внутренней и внешней среды банка.
Формирование целей оптимизации системы портфелей банка.
Обычно банк стремится обеспечить прибыльность, рентабельность, устойчивость и платежеспособность. Эти цели зависят от участников банковских операций, субъектов, связанных с банком. Цели банка противоречивы, поэтому в максимальной степени добиться их достижения невозможно. Таким образом, задача сводится не к экстремальным, а к оптимальным решениям, т. е. к решениям, при которых критерии удовлетворяются в наилучшей степени.
В нашем случае главными целями при формировании системы портфелей будут являться максимизация прибыли и ликвидности и минимизация портфельного риска. Отсюда следует, что наша задача оптимизации имеет несколько целей, которые не могут быть отражены одним критерием. Решение же многокритериальных (многоцелевых) задач методами линейного и нелинейного программирования основано на том, что один из критериев задается в виде целевой функции, подлежащей максимизации или минимизации. Для остальных целей, выбираются какие-либо приемлемые значения, которые задаются в виде ограничений при решении задачи оптимизации.
Разработка стратегии формирования кредитного портфеля
После определения целей банка, на основе внутреннего анализа банка, кредитной политики, анализа ситуации на финансовом рынке разрабатывается стратегия, т.е. основное направление и способ использования средств для достижения поставленных целей.
Стратегия управления кредитным портфелем банка реализуется в процессе портфельного подхода, означающего принятие решения о предпочтительном распределении пассивов банка между различными видами кредитов, исходя из оценки доходности, рискованности и ликвидности кредитных операций. Выбранной стратегии обязательно соответствует определенный набор правил и ограничений.
Ухудшающееся качество кредитного портфеля, нестабильность финансового рынка приводит к тому, что основным направлением при формировании портфеля является повышение его надежности, т. е. банк формирует консервативный портфель. Исходя из этого, разрабатываются следующие ограничения:
в отношении ликвидности: более 70% портфеля должны составлять ссуды сроком до 180 дней;
в отношении риска: максимально возможный размер убытка для банка не может превышать 25% от общей суммы кредитных вложений банка.
Математическая постановка задачи, модель
В математической постановке задачи оптимального планирования системы кредитного портфеля банка требуется найти неизвестные векторы активов К = (К1, К2,...Кn), банка максимизирующие линейную форму дохода системы кредитного портфеля (см. формулу 1):
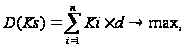 (1)
где D - доход кредитного портфеля как цель, критерий оптимизации;
Ki - сумма вложений в отдельный тип кредитов в портфеле;
Ks - общая сумма выданных кредитов;
di - доходность отдельного типа кредитов;
n - число типов кредитов в портфеле.
Формула показывает, что средняя величина доходов от портфеля выданных кредитов - это средняя величина доходов от отдельных видов кредитных операций. Структура кредитного портфеля банка строится таким образом, чтобы получить максимально возможный в конкретной ситуации на финансовом рынке доход.
Для задач
математического
программирования
характерно
использование
технологических
ограничений
в виде требований
неотрицательных
переменных:
Ki0.
В процессе управления операциями определяются собственные лимиты (ограничения) деятельности и составляющих портфеля. Структура лимитов банка отражает уровень риска, который руководство банка готово принять на себя при изменении конъюнктуры рынка и поведения контрагентов, а также соответствующие разработанной стратегии уровни доходности и ликвидности кредитного портфеля.
Из соображения компьютерной реализации представим вышеизложенные ограничения в виде следующих неравенств:
Ki min
 Ki
Ki
max. Выделим
ограничения,
отвечающие
разработанной
стратегии
банка:
Кл
0,7
Ks;
 ,
Ki
0,25
Ks.
Кроме этого банк имеет собственные ограничения, касающиеся
1) специализации
банка: Кю.л.
0,8
Ks;
2) максимального
объема размещения
pecypcoB:Ks
= 18737 тыс. руб.
3)диверсификации
кредитных
операций: Ki
0,4
Ks
где Кл - кредитные вложения сроком до 180 дней;
U - совокупный убыток кредитного портфеля;
Кю.л. - сумма кредитов, предоставляемых юридическим лицам
Оценка модели показывает, задача планирования оптимальной системы кредитного портфеля банка может быть сформулирована как стандартная задача линейного программирования. Предполагается, что задачу можно решить помощью стандартной программы линейной оптимизации, поставляемой пакетом Excel.
Компьютерное решение задачи
Ввод исходных данных задачи оптимизации
Проведем оптимизацию кредитного портфеля на 01.01.2008 года с точки зрения кредитных рисков, состава клиентов и структуры ссуд с целью увеличением процентных доходов банка.
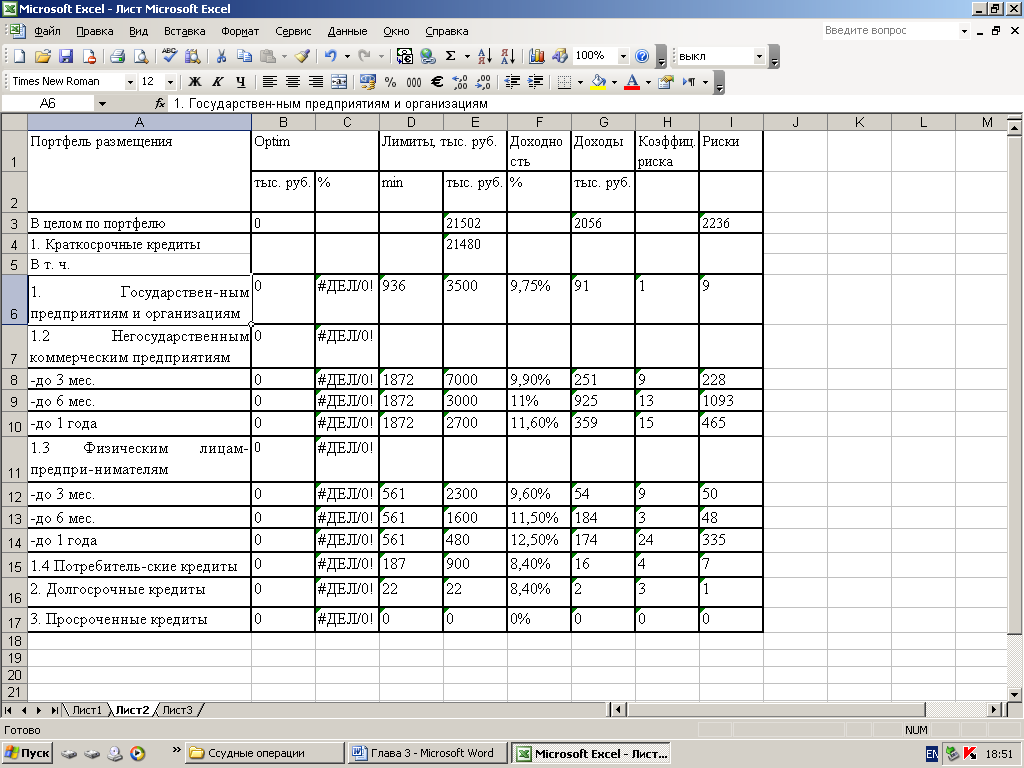
Рис. 1. Исходные данные для программирования
В первую графу таблицы как исходные данные введем список кредитных операций. Это кандидаты в портфель. Группировка дана по разделам отчетных балансов банков.
В графу "Лимиты" в качестве исходных данных введем значения максимально и минимально допустимых объемов размещения ресурсов по отдельным группам кредитов. Максимально допустимые объемы размещения кредитных ресурсов определяются исходя из границ локальных рынков на которых оперирует банк, ограничений, выдвигаемых Правлением ОАО "Социнвестбанк", а также из соображений диверсификации портфеля. Кроме того, здесь учитывается специализация банка. Специализацией Иглинского допофиса является преимущественное (свыше