Учет расчетов с бюджетом по налогам коммерческих банков
Содержание
Введение
1. Теоретические аспекты учета расчетов по налогам коммерческих банков
1.1 Порядок учета операций по оплате труда, социальному страхованию и обеспечению
1.2 Порядок налогообложения прибыли банка
2. Динамика налоговых платежей банка «Условный»
2.1 Динамика налоговых платежей на примере банка «Условный»
2.2 Анализ налоговой нагрузки коммерческого банка «Условный»
3. Пути реформирования налогообложения коммерческих банков
3.1. Необходимость дальнейшего проведения реформ в сфере
налогообложения коммерческих банков
3.2. Зарубежный опыт налогообложения коммерческих банков
Заключение
Список использованной литературы
Ведение
Актуальность вопросов учета расчетов с бюджетом по налогам коммерческих банков очевидна. Эта тема логично вписывается в общероссийскую дискуссию о проблемах совершенствования налоговой политики в России, разработки и принятия Налогового кодекса и, наконец, формирования национальной налоговой системы как таковой. Не случайно в специальной литературе последних лет прослеживается четкая идея: налоговая реформа в России без опоры на банки не возможна, как и интеграция страны в мировое хозяйство. Однако возникает большое количество вопросов в связи с тем, на какие именно банки может опираться государственный и частный секторы экономики. В настоящее время мы являемся очевидцами процесса трансформации некоторых крупных банков в банки-банкроты, появления на рынке банковских услуг новых крупных банков, вырастающих из числа средних банков, прекращения деятельности целого ряда средних и мелких банков, особенно в регионах.
Вместе с тем налогообложение банков представляет собой одну из наиболее интересных тем в контексте развития интеграционных процессов в банковском бизнесе.
Также, сама банковская система играла очень незначительную роль в кредитовании промышленности (что на сегодняшний день является главным источником доходов банка), а существовала главным образом для привлечения денежных средств от населения, которые тоже шли в доход государства, осуществления денежных расчетов между предприятиями, и для осуществления стабильности работы во внешнеэкономическом секторе.
На сегодняшний день, в литературе уделяется довольно незначительное место налогообложению кредитных организаций, которое главным образом направлено на освещение существующего законодательства, нежели на анализ проблем, и нахождения путей выхода из них.
Практически полностью отсутствует информация, о доли налоговых платежей собранных с коммерческих банков в общей сумме доходов Государственного бюджета, что довольно-таки затрудняет анализ состояния банковского сектора, а он в настоящее время находится на стадии подъема, и занимает существенную область в экономики нашей страны.
Целью работы является анализ эффективности налогообложения кредитных организаций на примере коммерческого банка «Условный».
Для достижения поставленной цели в работе решаются следующие задачи:
изучается история развития налогообложения коммерческих банков в Российской Федерации в период реформ;
дается характеристика налогов, уплачиваемых банками в современных условиях;
анализируется эффективность налогообложения банковской сферы на примере отчетных данных конкретного коммерческого банка;
выявляются проблемы налогообложения в банковской сфере и выделяются перспективы их решения с учетом опыта развитых зарубежных стран.
Предметом анализа в первую очередь будут налоговые изменения произошедшие за период 2006–2008 года.
Информационную базу работы главным образом будут составлять нормативно-правовые акты, инструктивные материалы Министерства по налогу и сборам, Центрального банка Российской Федерации, отчетные материалы банка «Условный» за 2006–2008 года. Также, весь анализ налоговых платежей будет проводится на основе бухгалтерского баланса и отчета о прибылях и убытках организации.
1. Теоретические аспекты учета расчетов по налогам коммерческих банков
Порядок учета операций по оплате труда, социальному страхованию и обеспечению
Для отражения в бухгалтерском учете банка соответствующих операций используются следующие балансовые счета:
| Номер счета | Вид счета | Наименование счета |
| 971 | А | Расходы по содержанию аппарата управления |
|
904 016 |
А-П П |
Прочие
дебиторы и
кредиторы стимулирования |
|
980 970 |
А-П А |
Прибыли и убытки отчетного года Операционные и разные расходы банка |
В тексте настоящей главы встречаются следующие основные понятия:
основная и дополнительная оплата труда;
средний заработок;
совокупный доход работника, облагаемый налогом;
отчисления в специальные фонды с оплаты труда.
«К основной относится оплата, начисляемая работникам за отработанное время, количество и качество выполненных работ: оплата по сдельным расценкам, тарифным ставкам, окладам, а также премии сдельщикам и повременщикам.»1
К дополнительной оплате относятся выплаты за непроработанное время, предусмотренные законодательством по труду: оплата очередных отпусков, перерывов в работе кормящих матерей, льготных часов подростков, выходного пособия при увольнении и т.д.
С сумм начисленной оплаты труда предприятия производят отчисления в Фонд социального страхования Российской Федерации (в размере 5,4%), в Государственный фонд занятости населения России (2%), в фонды обязательного медицинского страхования (3,6%) и в Пенсионный фонд в размере 28% от суммы оплаты труда.
В совокупный доход, облагаемый налогом, включают все виды доходов, как в денежной, так и натуральной форме. При этом доходы, полученные в натуральной форме, учитываются в составе совокупного годового дохода по государственным регулируемым ценам, а при их отсутствии – по свободным (рыночным) ценам на дату получения дохода.
«В совокупный доход не включаются: государственные пособия по социальному страхованию и социальному обеспечению (кроме назначаемых и выплачиваемых за счет средств предприятий, учреждений и организаций) суммы, получаемые работниками в возмещение ущерба, причиненного увечьем или иным повреждением здоровья, связанным с исполнением трудовых обязанностей;» 2выходные пособия, выплачиваемые при увольнении, а также все виды денежных компенсаций, выплачиваемые высвобождаемым работникам при их увольнении с предприятий, алименты у граждан, их получающих; выигрыши по облигациям государственных займов и суммы, получаемые в погашение этих облигаций, а также ряд других доходов, указанных в Инструкции по применению Закона РФ «О подоходном налоге с физических лиц».
Право на отпуск работникам предоставляется по истечении 11 месяцев непрерывной работы на данном предприятии. За работником, находящимся в отпуске, сохраняют его средний заработок.
Пособия по временной нетрудоспособности выплачивают рабочим и служащим за счет отчислений на социальное страхование. Основанием для выплаты пособий являются больничные листки, выдаваемые лечебными учреждениями и подписанные местным комитетом профсоюза. Размер пособия по временной нетрудоспособности зависит от стажа работы работника и его среднего заработка.
«Банки самостоятельно выбирают формы и системы оплаты труда. На основе контрактов с работниками в банках устанавливаются конкретные ставки и оклады, их соотношения внутри отдельных категорий персонала и между работниками различных профессионально-квалифицированных групп.»3
В соответствии с введенным порядком для исчисления среднего заработка расчетным периодом являются три месяца, предшествующие событию, с которым связана соответствующая выплата. Во всех случаях средний заработок, причитающийся работнику, отработавшему полностью определенную на этот период норму рабочего времени, не может быть меньше установленного законодательством на день выплаты минимального размера оплаты труда.
При исчислении среднего заработка для оплаты ежегодных отпусков из расчетного периода (три месяца) исключается время, в течение которого работники находились в отпусках без сохранения заработной платы.
«Для отражения в учете операций по оплате труда в зависимости от типа начислений (по основному составу, договорникам или охране) к указанным выше счетам открываются соответствующие субсчета (детализирующие направления затрат).»4
Например: к счету 904, открываются субсчета:
904/1 – задолженность по заработной плате;
904/2 – средства фонда социального страхования, остающиеся в распоряжении банка;
904/3 – задолженность перед бюджетом по налогам (подоходному, взносам в Пенсионный фонд, фонд занятости, в фонд социального страхования, в фонд обязательного медицинского страхования, транспортный налог, сбор на нужды образования).
| Содержание операции | Дебет | Кредит | |||||
| счет | субсчет | счет | субсчет | ||||
|
Начисление заработной платы: – основной состав, договорники – сотрудники отдела охраны |
971 980 |
«Фонд основного состава «Заработная плата работников охраны» |
904 904 |
«Задолженность по заработной плате» «Задолженность по заработной плате» |
|||
| Удержан 1% с заработной платы работников в Пенсионный фонд – основной состав, договорники | 971 | «Фонд основного состава» | 904 | «Задолженность перед бюджетом по перечислению 1% в Пенсионный фонд» | |||
| – охрана | 980 | «Фонд основной | 4 | 5 | |||
|
Удержан подоходный налог: – основной состав, договорники – охрана |
971 980 | ||||||
| Начислена материальная помощь сотрудникам основного состава | 016 | 904 904 | «Задолженность по подоходному налогу» | ||||
| Начислена компенсация по больничным листам сотрудникам основного состава | 904 | Средства фонда соцстраха, находящиеся в распоряжении банка | 904 | «Задолженность по заработной | |||
| Выдана заработная плата сотрудникам | 904 | «Задолженность по заработной плате» | 904 | «Задолженность по заработной плате» | |||
| Выдана компенсация по больничному листу | 904 | «Задолженность по заработной | 031 | Касса | |||
| Кроме удержания из оплаты труда в учете банка должны быть отражены операции начисления сумм в фонды: | 031 | Касса | |||||
| Кроме удержания из оплаты труда в учет банка должны быть отражены операции начисления сумм в фонды: | |||||||
| Начислено 28% от фонда оплаты труда в Пенсионный фонд РФ | 971 | 904 | «Задолженность по Пенсионному фонду» | ||||
| Начислено в Фонд занятости 2% | 971 | 904 | «Задолженность по Фонду занятости» | ||||
| Начислено в Фонд соцстраха (часть от 5,4%) | 971 | 904 | «Задолженность по средствам соцстраха» | ||||
| Начислено 3,6% в Фонд медстрахования | 971 | 904 | «Задолженность перед фондом медстрахования» | ||||
| Начислен транспортный налог (1% от ФОТ) | 970 | 904 | «Задолженность по транспортному налогу» | ||||
| Начислен сбор на нужды образования (1% от ФОТ) | 970 | 904 | «Задолженность по сборам на нужды образования» | ||||
| Перечисления начислений в бюджет по сроку | 904 | затронутые субсчета | 161 | Корреспондентский счет | |||
Порядок налогообложения прибыли банка
К числу наиболее значительных изменений порядка исчисления налога на прибыль относится практически полная ликвидация налоговых льгот, значительное снижение ставки налога (про нее говорилось выше), а также введение системы налогового учета.
«Под налоговым учетом понимается система обобщения информации для определения налоговой базы по налогу на прибыль на основе данных первичных документов, сгруппированных в соответствии с порядком, предусмотренным НК РФ. В этих целях будут применяться регистры налогового учета, систематизирующие доходы и расходы, учитываемые для целей налогообложения».5
«Порядок ведения налогового учета устанавливается налогоплательщиком в учетной политике для целей налогообложения, утверждаемой соответствующим приказом, распоряжением руководителя.»6
Главой 25 НК РФ предусмотрены концептуально новые правила исчисления и уплаты налога на прибыль, например обязательное применение налогоплательщиками метода начисления при определении момента признания доходов и расходов в случае, если сумма выручки от реализации товаров, работ и услуг в среднем за предыдущие 4 квартала превысила 1 млн. руб. за каждый квартал. Вероятно, это относится ко всем кредитным организациям.
Предусмотрены открытые перечни доходов и расходов, учитываемых при определении налоговой базы. При этом к доходам относятся доходы от реализации товаров, имущества, включая ценные бумаги, имущественных прав, а также внереализационные доходы.
Расходами признаются обоснованные, документально подтвержденные затраты налогоплательщика. Предусмотрена отмена целого ряда ограничений по видам расходов, отнесение на себестоимость которых в настоящее время регулируется действующей системой лимитов, норм и нормативов, в частности, по расходам на добровольное страхование, по командировочным расходам, за исключением суточных.
«Устанавливается новый механизм амортизации имущества, который предоставляет возможность организациям, в том числе и банкам, быстрее, чем в прошедшее время, списывать затраты по приобретению основных средств в уменьшение налоговой базы.»7
Для налогоплательщиков, получивших убыток в предыдущем налоговом периоде, предусматривается возможность переноса убытков в течение 10 лет (вместо 5 по действующему порядку), а также право переноса на текущий налоговый период всей суммы полученного в предыдущем налоговом периоде убытка. При этом сумма перенесенного убытка не может превышать 30% налоговой базы.
«Существенные изменения предусматриваются в налогообложении операций с ценными бумагами». В соответствии со ст. 280 НК РФ ценные бумаги подразделяются теперь на ценные бумаги, обращающиеся и не обращающиеся на организованном рынке ценных бумаг. По сравнению с ранее действовавшим порядком отсутствуют категории ценных бумаг, которые применялись в 2006 г., то есть акции, облигации, векселя, ценные государственные бумаги и т.д.
Изменился учет для целей налогообложения результатов переоценки ценных бумаг. В соответствии со ст. 251 и 270 НК РФ, если организация производит переоценку ценных бумаг по рыночной стоимости, результаты переоценки не увеличивают и не уменьшают налоговую базу. Ранее этот вид дохода являлся внереализационным видом дохода и облагался по общеустановленной ставке налога на прибыль.
«Внесены изменения в порядок учета для целей налогообложения создания резервов под обесценение ценных бумаг». На наш взгляд, это достаточно важный вопрос для кредитных организаций в сегодняшней ситуации. Согласно ст. 300 НК РФ разрешается учитывать в составе расходов, признаваемых для целей налогообложения, отчисления в резервы под обесценение ценных бумаг только профессиональным участникам рынка ценных бумаг, осуществляющим дилерскую деятельность. В 2007 г. для кредитных организаций и прочих предприятий порядок учета резервов был различен. На себестоимость относились отчисления в резервы только у банков при условии, что ценные бумаги, по которым создавался указанный резерв, отвечали определенным критериям. У остальных налогоплательщиков отчисления в указанные резервы в 2007 г. не уменьшали налоговую базу по налогу на прибыль.
С 1 января 2007 г. обязательным условием для отнесения расходов по созданию резервов под обесценение ценных бумаг на уменьшение налоговой базы будет наличие лицензии на осуществление дилерской деятельности. Это условие должно соблюдаться и для кредитных организаций.
Изменен порядок определения налоговой базы по операциям с ценными бумагами. НК РФ устанавливаются особенности определения налоговой базы профессиональных участников рынка ценных бумаг, осуществляющим дилерскую деятельность. По таким организациям налоговая база по обращающимся и необращающимся ценным бумагам исчисляется по совокупности. Что касается непрофессиональных участников рынка ценных бумаг, то они исчисляют налоговые базы раздельно по обращающимся и не обращающимся на рынке ценным бумагам.
Впервые определен порядок переноса убытков по операциям с ценными бумагами. В соответствии со ст. 280 и 283 НК РФ налогоплательщик вправе осуществлять перенос признаваемых убытков от операций с ценными бумагами на будущее в течение 10 лет, следующих за тем налоговым периодом, в котором получен этот убыток. При этом совокупная сумма переносимого убытка, также ни в каком отчетном периоде не может превышать 30% налоговой базы, исчисленной в соответствии со ст. 274 НК РФ.
В 2007 г. действовал порядок, по которому убытки, полученные от операций с ценными бумагами, не переносились на уменьшение налоговой базы в последующих периодах.
«В гл. 25 НК РФ дано определение налоговой базы по доходам от долевого участия и определено, что если источником дохода от долевого участия является российская организация, то данная организация признается налоговым агентом».
Облагаемый налогом доход определяется как разница между суммой дивидендов, подлежащих распределению между акционерами, уменьшенной на сумму дивидендов, подлежащих выплате нерезидентам, и суммой дивидендов, полученных самим налоговым агентом, осуществляющим выплату дивидендов.
2. Динамика налоговых платежей
2.1 Динамика налоговых платежей на примере банка «Условный»
Таким образом, в этой работе анализ динамики налоговых платежей будет проведен за период 2006–2008 годов.
Все расчеты приведенные в этой главе будут проводится на примере банка «Условный». Следует сразу обратить внимание, что основные налоги, которые уплачивает этот банк, являются:
1. Налог на прибыль организаций;
Платежи во внебюджетные фонды (на данный момент они объединены в единый социальный налог;
Налог на добавленную стоимость;
Налог на имущество предприятий;
Налог на пользователей автомобильных дорог.
Также организация уплачивает следующие налоги:
Налог на доходы физических лиц;
Налог на загрязнение окружающей среды;
Налог на рекламу;
Взносы на содержание муниципальной милиции.
Итак, теперь перейдем непосредственно к рассмотрению налоговых платежей, и первый налог, который мы подвергнем анализу, будет налог на прибыль организаций.
«Налоговая база для расчета налога на прибыль определяется, как разница между полученными доходами организации и произведенными расходами.» И, как уже говорилось выше, в 2007 году произошли изменения в этом налоге, однако в определении налогооблагаемой базы кредитных организаций они существенно не коснулись, а для банка «Условный» суммы доходов, также как и суммы расходов, участвующих в определении налогооблагаемой прибыли, можно объединить в одну таблицу.
Можно заметить, что в за 2008 год по сравнению с 2006 годом наблюдается рост как доходов банка (практически по всем статьям примерно на 38%) так и расходов (примерно на 32%).
Теперь можно перейти непосредственно к расчету налогооблагаемой базы, и расчету самого налога.
Итак, в 2006 году налогооблагаемая база будет равна 6653529,81, соответственно сумма уплаченного налога в рублях будет:
6653529,81 * 43% = 2861017,82
В 2007 году налоговая база равна 9718288,79, сумма уплаченного налога:
9718288,79 * 43% = 4178864,18
В 2008 году налоговая база равна 13224754,00, сумма уплаченного налога:
13224754,00 * 24% = 3173940,96
Следует учесть, что эти данные не совсем полные. В распоряжении банка есть государственные ценные бумаги, по которым он получает доход в виде процентов, а ставка налога по такому виду доходов отличается от основной ставки, и она равна 15%, на протяжении всего рассматриваемого периода.
В течение 2006 года банк получил доход в виде процентов по государственным ценным бумагам в сумме 2184586,13, соответственно сумма налога равна
2184586,13* 15% = 327687,92
Таким образом, общая сумма налога уплаченного банком «Условный» в бюджет в 2006 году равна 3188705,74 рублей.
Соответственно, в 2007 году сумма процентного дохода по государственным ценным бумагам равна 2611617,98, сумма уплаченного налога будет равна
2611617,98 * 0,15% = 391742,70
Общая сумма налога на прибыль, уплаченная в 2007 году равна 4570606,88 рублей.
В 2008 году процентный доход составил 6240621,24, сумма уплаченного налога в этом году равна
6240621,24 * 0,15% = 936093,19,
Общая сумма налога в 2002 году составила 4110034,15 рублей.
На основе вышеприведенных расчетов рассмотрим динамику платежей по налогу на прибыль за 2006–2008 года, которая приведена в таблице 2.1.
Таблица 2.1. Динамика платежей налога на прибыль за 2006–2008 года
|
Сумма налога за 2006 год В руб. |
Сумма налога за 2007 год В руб. |
Динамика налога за 2006–2007 года в % |
Сумма налога за 2008 год В руб. |
Динамика налога за 2007–2008 года в % | Динамика налога за 2006–2008 года в % |
| 3188705,74 | 4570606,88 | 143,34 | 4110034,15 | 89,92 | 128,89 |
Приступая к анализу этих данных, следует сразу обратить внимание на резкое снижение сумм налога в 2008 году, которая объясняется снижением ставки налога. Однако на протяжении данного периода наблюдается рост налогооблагаемой прибыли банка, в связи с чем в 2007 году, еще при старом налоговом режиме наблюдался рост налога на доходы кредитных организаций, главным образом благодаря увеличению доходов по процентам от размещенных кредитов, та же динамика наблюдается и в 2008 году, что свидетельствует о нормализации работы банка после кризиса. И если данная политика в работе банка будет продолжаться и в последующих годах, то опять таки будет наблюдаться рост налога на прибыль.
Также, следует обратить внимание на существенный рост доходов от процентов по государственным ценным бумагам, в особенности резкий скачок этого вида доходов произошел в 2008 году, в связи с чем произошло резкое увеличение уплаты налога на прибыль по данному виду дохода. Этот показатель говорит о возросшем доверии банка к государству и, следовательно, существует тенденция к увеличению вложений средств в эту область, связи с динамика роста процентного дохода будет расти, соответственно будет расти и сумма налога на прибыль по данному источнику.
Таким образом, в целом по данному виду налога можно сказать, что есть тенденция к росту налоговых сумм, уплачиваемых банком в бюджет, в первую очередь благодаря постепенному росту доходности банка, но поскольку произошла налоговая реформа, платежи в бюджет резко упали. Конечно, с точки зрения банка, это положительный момент, поскольку теперь можно больше средств направлять на расширение деятельности организации, однако с точки зрения бюджета, дела обстоят иначе, так как произошло довольно резкое снижение доходов поступающих по этому налогу. Но здесь существует и положительная сторона, главным образом она заключается в том, что многие организации выйдут из тени, а, следовательно, увеличатся налоговые платежи. Также многие предприятия направят больше средств на расширения своей деятельности, что в будущем может привести к довольно значительному росту платежей по налогу на прибыль организаций.
На наш взгляд, следует также упомянуть один из основных налогов, который является главным источником дохода Федерального бюджета Российской Федерации, – налог на добавленную стоимость.
Следует сразу отметить, что в уплате НДС банками в 2007 году произошли некоторые изменения, где была немного снижена налогооблагаемая база, и при некоторых условиях можно полностью освободится от уплаты этого налога. Однако, в первую очередь это касается мелкие кредитные учреждения, чтобы предоставить им возможность развернуться. Для средних и крупных банков это нововведение практически никак не отразилось на уплате НДС, и порядок расчета этого налога, можно сказать, остался прежним.
Следует сказать, что НДС, довольно специфичный для банков налог, благодаря тому, что большинство банковских операций не подлежит налогообложению этим налогом. Это обусловлено главным образом тем, что цена на банковские услуги очень чувствительна к изменениям, и увеличение их на 1–2% может привести к резкому снижении доходности банка, а если обложить эти операции НДС, то цена их возрастет на 10–20%, что просто-напросто приведет к краху банковской системы.
Следовательно, только незначительная часть операций проводимых банками подлежит обложению НДС, и то большинство этих операций не относятся к банковским.
Ставка налога составляет 18%.
Расчет налога за 2006, 2007 и 2008 года соответственно представлен в приложении 7.
В 2008 году по сравнению с 2006 годом в целом наблюдается рост налогооблагаемой базы в среднем на 48%, при этом сумма уплаченного налога возросла на 52%.
Можно сказать, что главным образом только четыре операции влияют на динамику уплаты НДС: доходы, полученные в виде комиссии за работу по размещению ГЦБ и выполнению функций агента по поручению Минфина, выдача-оплата расчетных чеков, комиссия по операциям инкассации и проведение лизинговых операций, причем главная из них является последняя, так как она занимает самый большой объем (48% в 2006 году, 50% в 2007 и 46% в 2008 году), среди всех остальных операций – около половины налогооблагаемой базы. И хотя динамика налога, зависит от совокупной динамики вышеперечисленных показателей, главное место среди них занимают лизинговые операции.
И опять, мы видим, что увеличение платежей по НДС в бюджет, говорит о большем количестве работ проделанных банком, что, в конечном счете, положительно отражается в целом на финансовом состоянии организации.
Кроме вышеперечисленных налогов, банк уплачивает еще ряд других, однако они составляют довольно незначительные суммы, по сравнению с вышеописанными, и представлены они довольно большим числом налогов и сборов, поэтому рассматривать их каждого по отдельности, на наш взгляд, не имеет смысла.
Следует лишь отметить, что общая сумма всех остальных налогов уплаченных в бюджет составляла:
В 2006 году – 48 643,16 рублей;
В 2007 году – 53 186,11 рублей;
В 2008 году – 60 586,64 рубля.
2.2 Анализ налоговой нагрузки коммерческого банка «Условный»
Для качественной оценки влияния налогов на финансовое состояние организации существует ряд методик. С начала рассмотрим коэффициент налогового бремени, предложенный Департаментом налоговых реформ Минфина РФ, который показывает соотношение суммы уплаченных налогов к доходу организации:
| Сумма всех уплачиваемых налогов | *100% |
| Доход организации за отчетный период |
Итак, в 2006 году этот показатель равен:
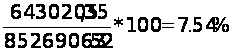
В 2007 году:
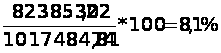
В 2008 году:
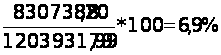
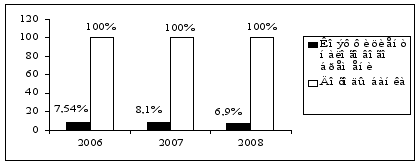
Рис. 2.2. Налоговое бремя банка за 2006–2008 гг., (тыс. руб.)
Итак, как видно из рисунка 2.2, налоги занимают очень незначительное место по сравнению с доходами, следовательно по этой диаграмме сложно проследить динамику налоговых платежей. Поэтому обратимся непосредственно к коэффициентам.
Заметна динамика снижения тяжести налогового бремени в 2008 году с 8,1% до 7,3%. Такое положение дел объясняется в первую очередь снижением налоговой ставки налога на прибыль, однако, следует заметить, что в 2008 году налоговое бремя было меньше, чем в 2006 году, при этом налоговые платежи в 2008 году были заметно больше, нежели в 2006 году. Это можно объяснить только с довольно резким повышением выручки банка, что может говорить об увеличении работ проводимых банком по размещению своих услуг.
На наш взгляд, уместно будет рассмотреть долю налога на прибыль в выручке банка «Условный»:
В 2006 году она равна:
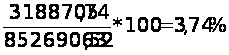
В 2007 году:
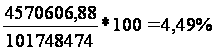
В 2008 году:
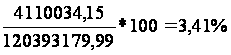
Если сравнивать показатели налогового бремени, и показатели тяжести налога на прибыль видно, что последний занимает большую часть всех налоговых платежей. Но снижение доли этого налога, все-таки, заметно. Однако если введут изменения к ЕСН, главным образом снижение налоговой ставки (что собираются сделать с 2009 года), то доля налога на прибыль снова резко возрастет.
Общий знаменатель, к которому можно привести тяжесть бремени всех налогов – это прибыль предприятия:
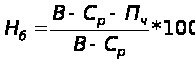
где Нб – тяжесть налогового бремени;
В-выручка от реализации, включая все налоги;
Ср – затраты на производство и реализацию услуг (без учета налогов)
Пг – фактическая прибыль остающаяся в распоряжении организации за вычетом всех налогов уплачиваемых за счет нее.
Итак, в 2006 году тяжесть налогового бремени по отношению к прибыли банка равна:
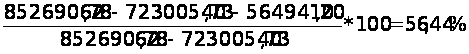
В 2007 году:
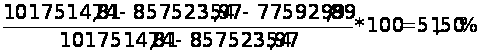
В 2008 году:
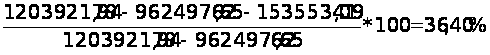
По отношению к прибыли налоги занимают довольно значительное положение. И, если предположить, что организация вообще не платит налоги, то прибыль могла бы возрасти практически в полтора раза. Однако, на протяжении данного периода, имеется тенденция к снижению налогового бремени. Если сравнивать 2007 год с 2006, когда сумма уплаченных налогов довольно резко возросла, а коэффициент снизился на 4,94 пункта, можно с уверенностью говорить что прибыль остающаяся в распоряжении банка довольно значительно возросла, скорее всего такая же ситуация присутствовала и в 2008 году, но ее сложно проследить, так как в том году значительно снизился налог на прибыль, что повлияло на резкое снижение этого коэффициента с 51,5% до 36,40%.
Существенным минусом этого показателя является то, что в нем можно проследить влияние только общей суммы уплаченных налогов, что затрудняет анализ по их отдельным видам.
Для банковского сектора применяется отдельный показатель – коэффициент налогов1, который показывает отношение налоговых платежей к работающим активам, то есть к активам, которые непосредственно приносят доход.
Коэффициент налогов