Внутрифирменое планирование
Сметы на ремонт оборуд-я сост-ся в соотв-ии с графиком ремонта оборуд-я, транспорт-х ср-в и цен инстр-в.
За счет этих смет фин-ся з-ты на пров-е тех.ухода, а также малого, среднего и капит-го ремонта оборуд-я.
Внутризаводское перемещ-е грузов.
Состав з-т этой статьи и мет-ка их расчета аналог-ны статье 2 данной сметы.
Расчет затрат на з/пл ведется по профессиям раб-х, занятых перемещ-ем грузов.
В кач-ве планово-учет-х ед-ц при опр-ии расх-в на вспом-е мат-лы, топливо м. выступать тонн на км, час работы трансп-х ср-тв или ед-ца оборуд-я
Прочие расходы
Учит-ся расходы по перепланировке цехов и переуст-ки оборуд-я внутри цеха, несвязанные с освоением новых технол-ий , а также арендная плата по арендованным ед-м оборуд-я и трансп-м ср-вам.
РСЭО списываются на себест-ть прод-и разными мет-ми в зав-ти от особенностей пр-ва.
В цехах массового и серийного пр-ва, выпускающих однородную прод-ю с одинак. степ-ю механизации и автомат-ии пр-ва различных изд-ий, списание этих расх-в произв-ся, как пр-ло, пропорц-но осн. з/пл произв-х раб-х (без доплат по прогрессивно-премиальным системам).
В совр. усл-х возможно спис-е этих рах-в пропорц0но общей сумме прямых затрат на пр-во прод-и.
Этим же мет-м м. распред-ся расх-ды на содерж-е и экспл-ю оборкд-я в инструментальных и ремонтных цехах.
В автоматизир-х цехах, выпускающих один вид прод-и расходы на СЭО отн-ся на себест-ть прод-и прямым путем.
В ост. Сл-ях для распред-я РСЭО д. применяться м-д приведенных коэф-но-машинных часов (КМЧ)
При этом м-де оборуд-е каждого цеха подраз-ся на гр. По признаку одинак-й или близкой величины эксплуатац-х з-т на 1 ч. работы оборуд-я по каждой гр-пе оборуд-я сост-ся расчет з-т по ее содерж-ю, эксплуатации по таким ее статья как: аморт-я, ремонт, энергия, з/пл обслуж-х рабочих исходя из общей суммы зат-т на содерж-е и экспл-ю оборуд-я по каждой группе и ее установленной загрузки в часах опр-ся нормативная стоимость 1 ч работы оборуд-я этой группы (Зi)
Затем пл-я аел-на з-т на 1 час раб-ты по одной гр-пеоборуд-я приним-ся усл-но за ед-цу (З0) и по отн-ю к ней рассчит-ся коф-нт привед-я по остальным гр-пам оборуд-я.
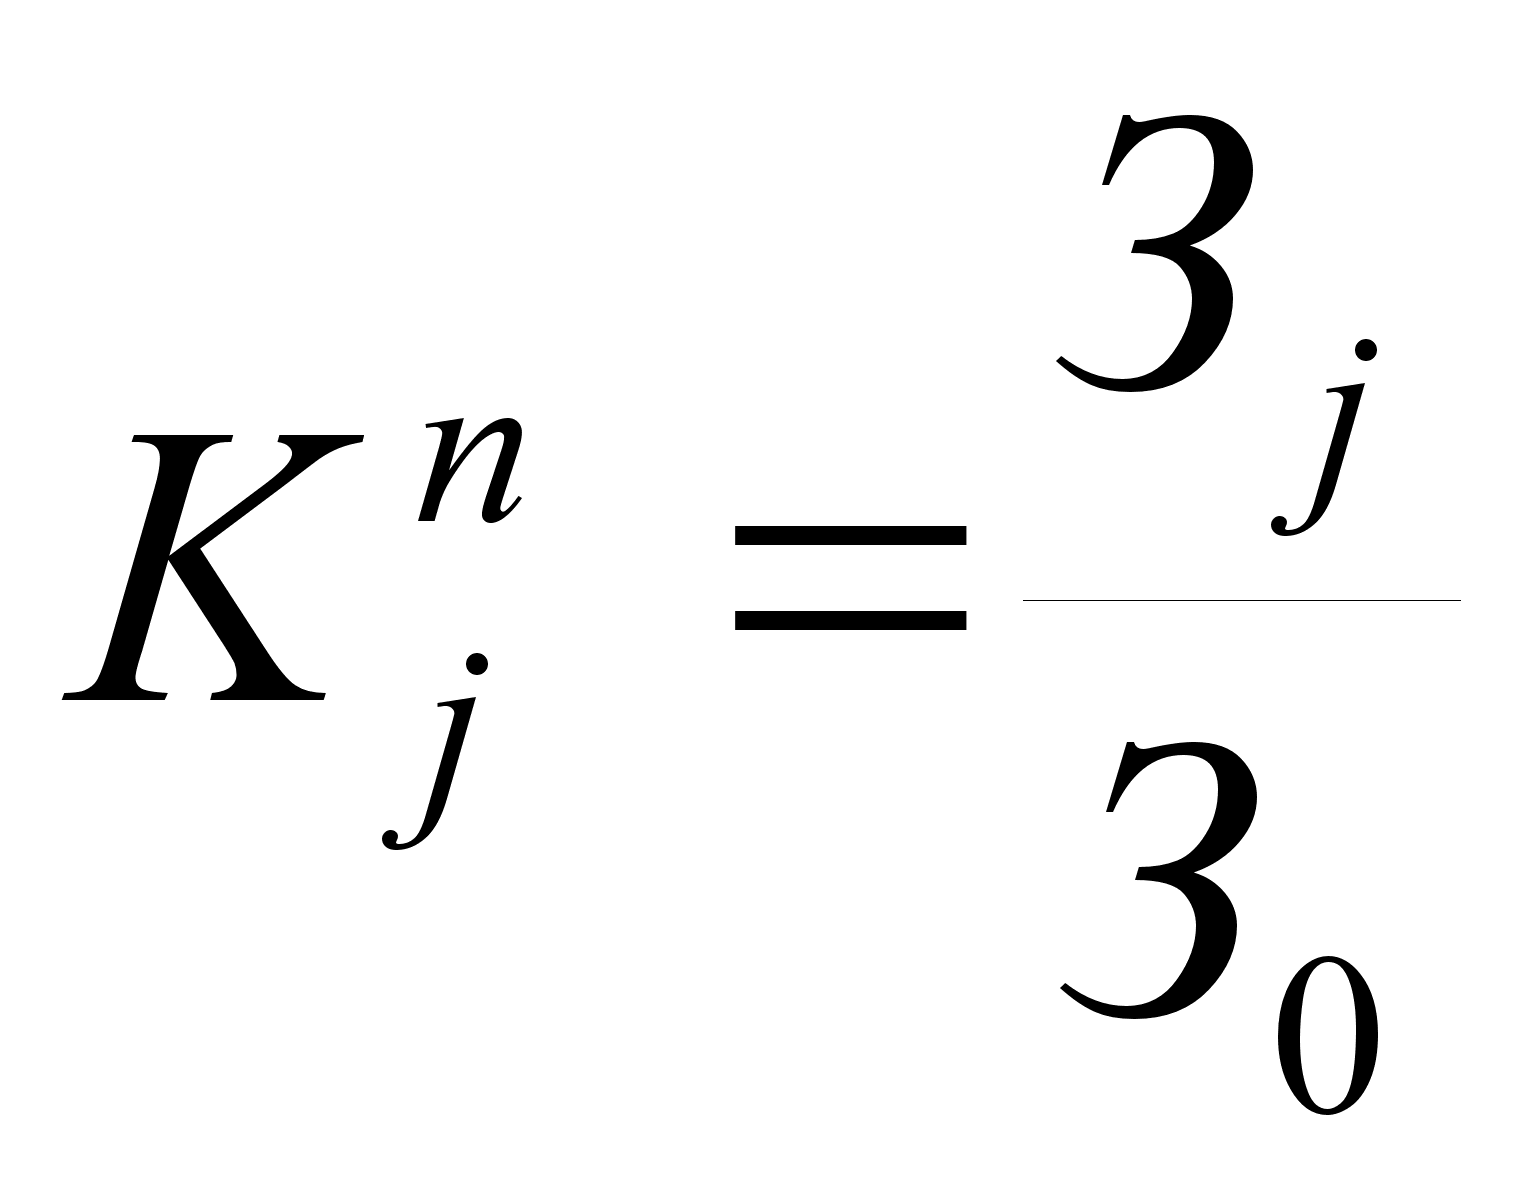
Далее для каждого изд-я устан-ся необх-е кол-во часов раб-ты по каждой гр-пе оборуд-я и с пом-ю коэф-в привед-я опр-ся кол-во привед-х коэф-в машино-часов, необх-х для изгот-я данного изд-я
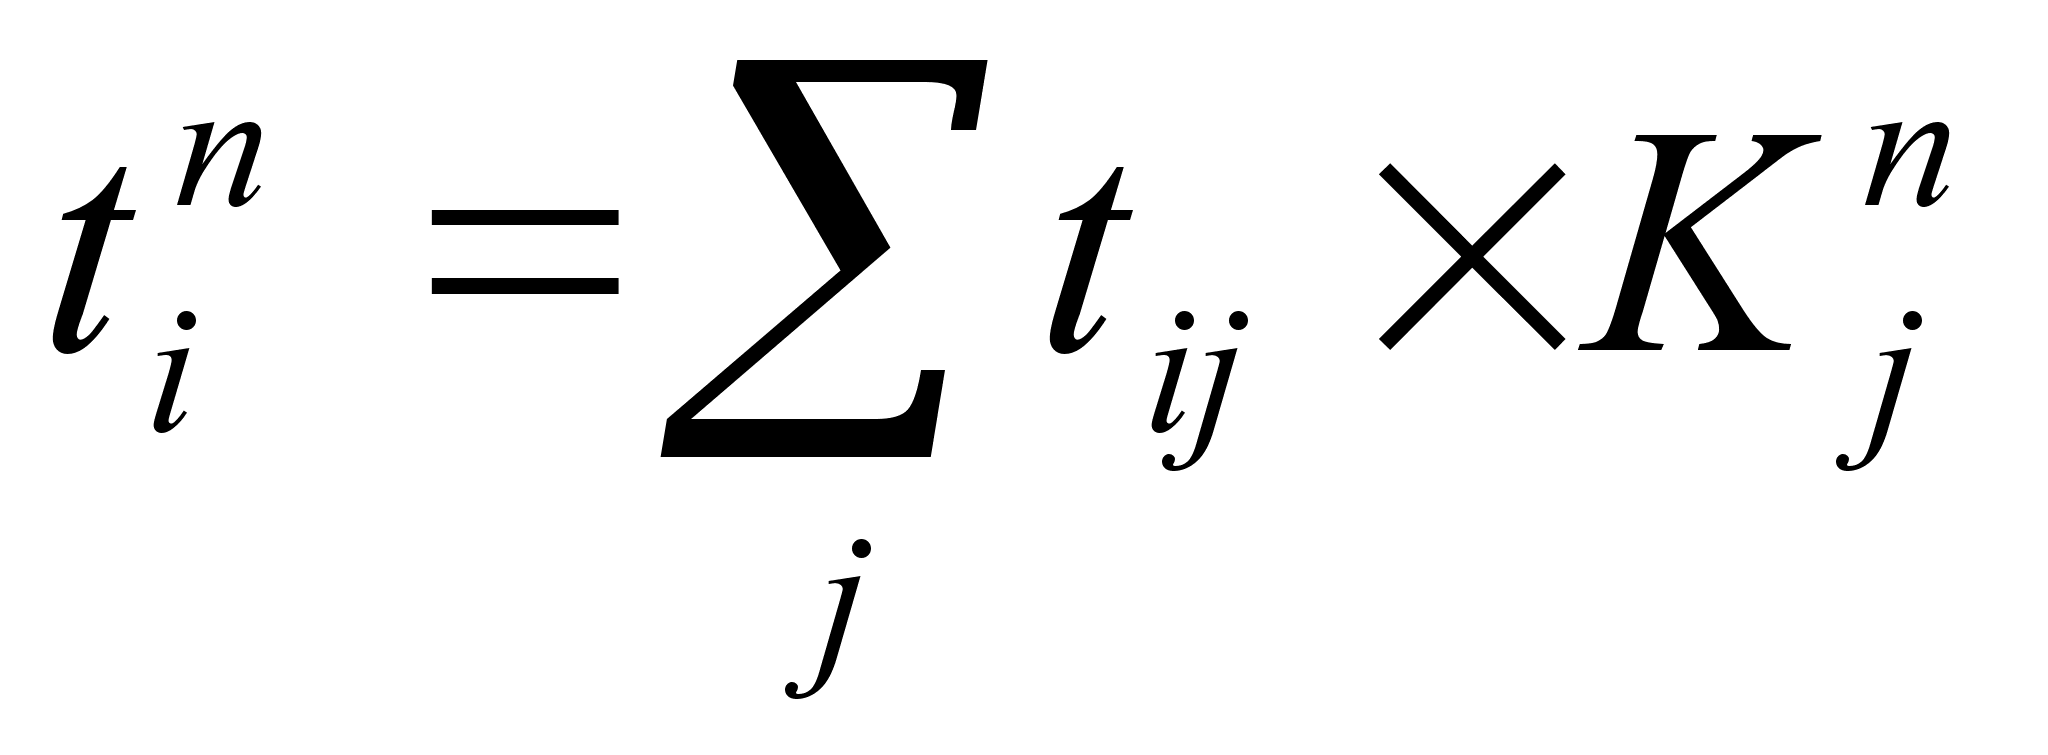
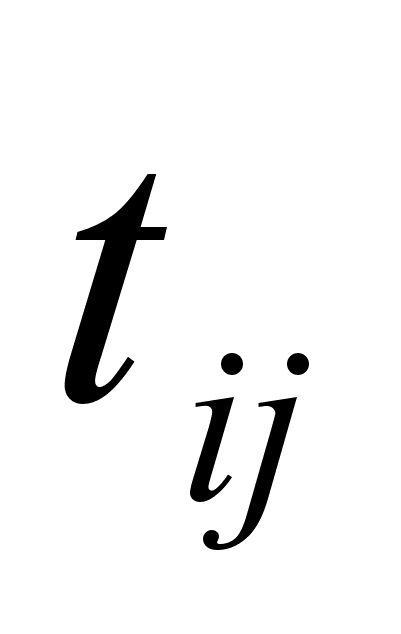 - зат-ты машино-часов
j-той
гр-пы оборуд-я
на изгот-е ед-цы
прод-ии i-го
наим-я.
После этого опр-ся вел-на базы распред-я РСЭО предс-щая собой общ. кол-во привед-х коэф-в машино-часов, необх-х для выполн-я производ-й прог-мы.
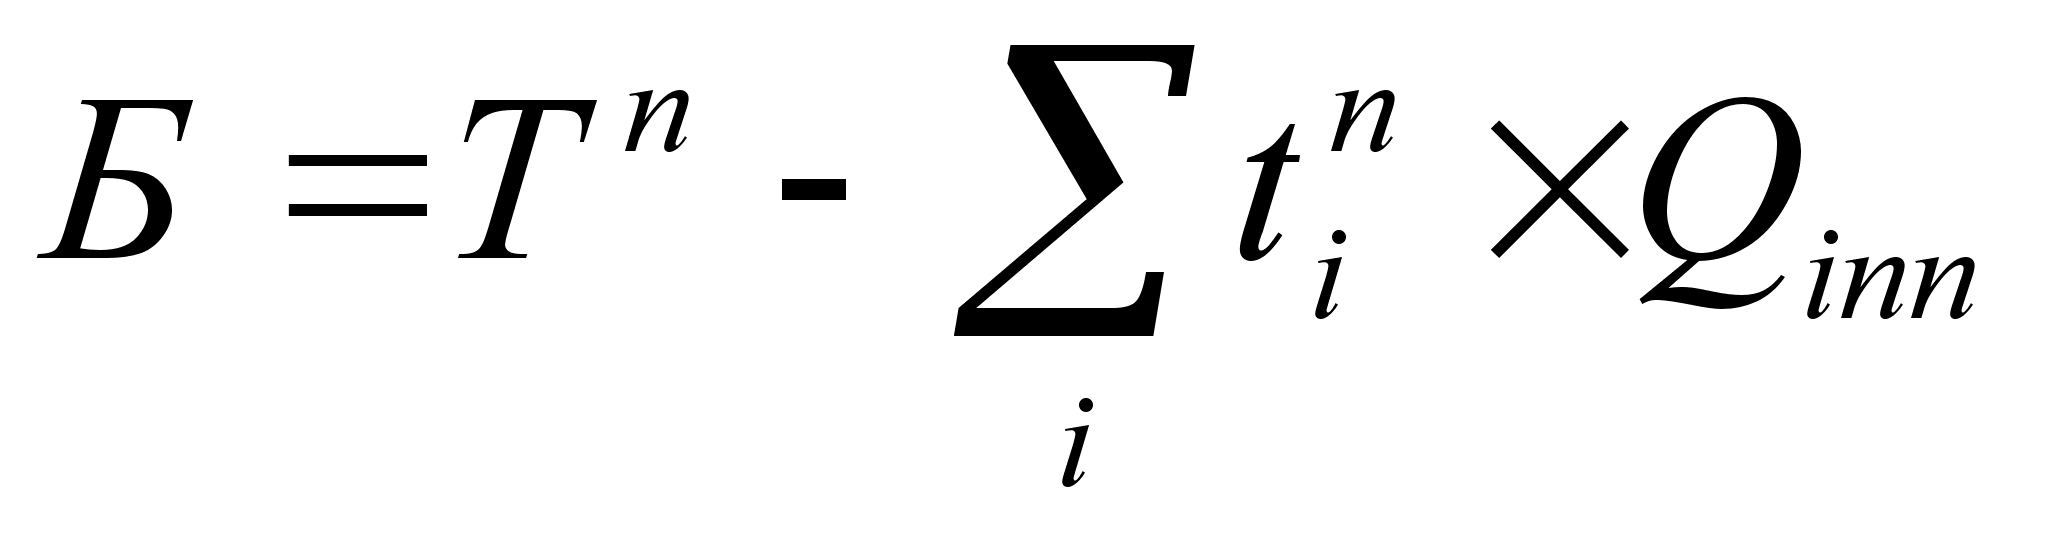
Затем путем деления общ. суммы сметызат-т на СЭО на общ. кол-во привед-х коэф-в машино-часов опр-ся плановая вел-на з-т на 1 привед-ый к-та машин-час
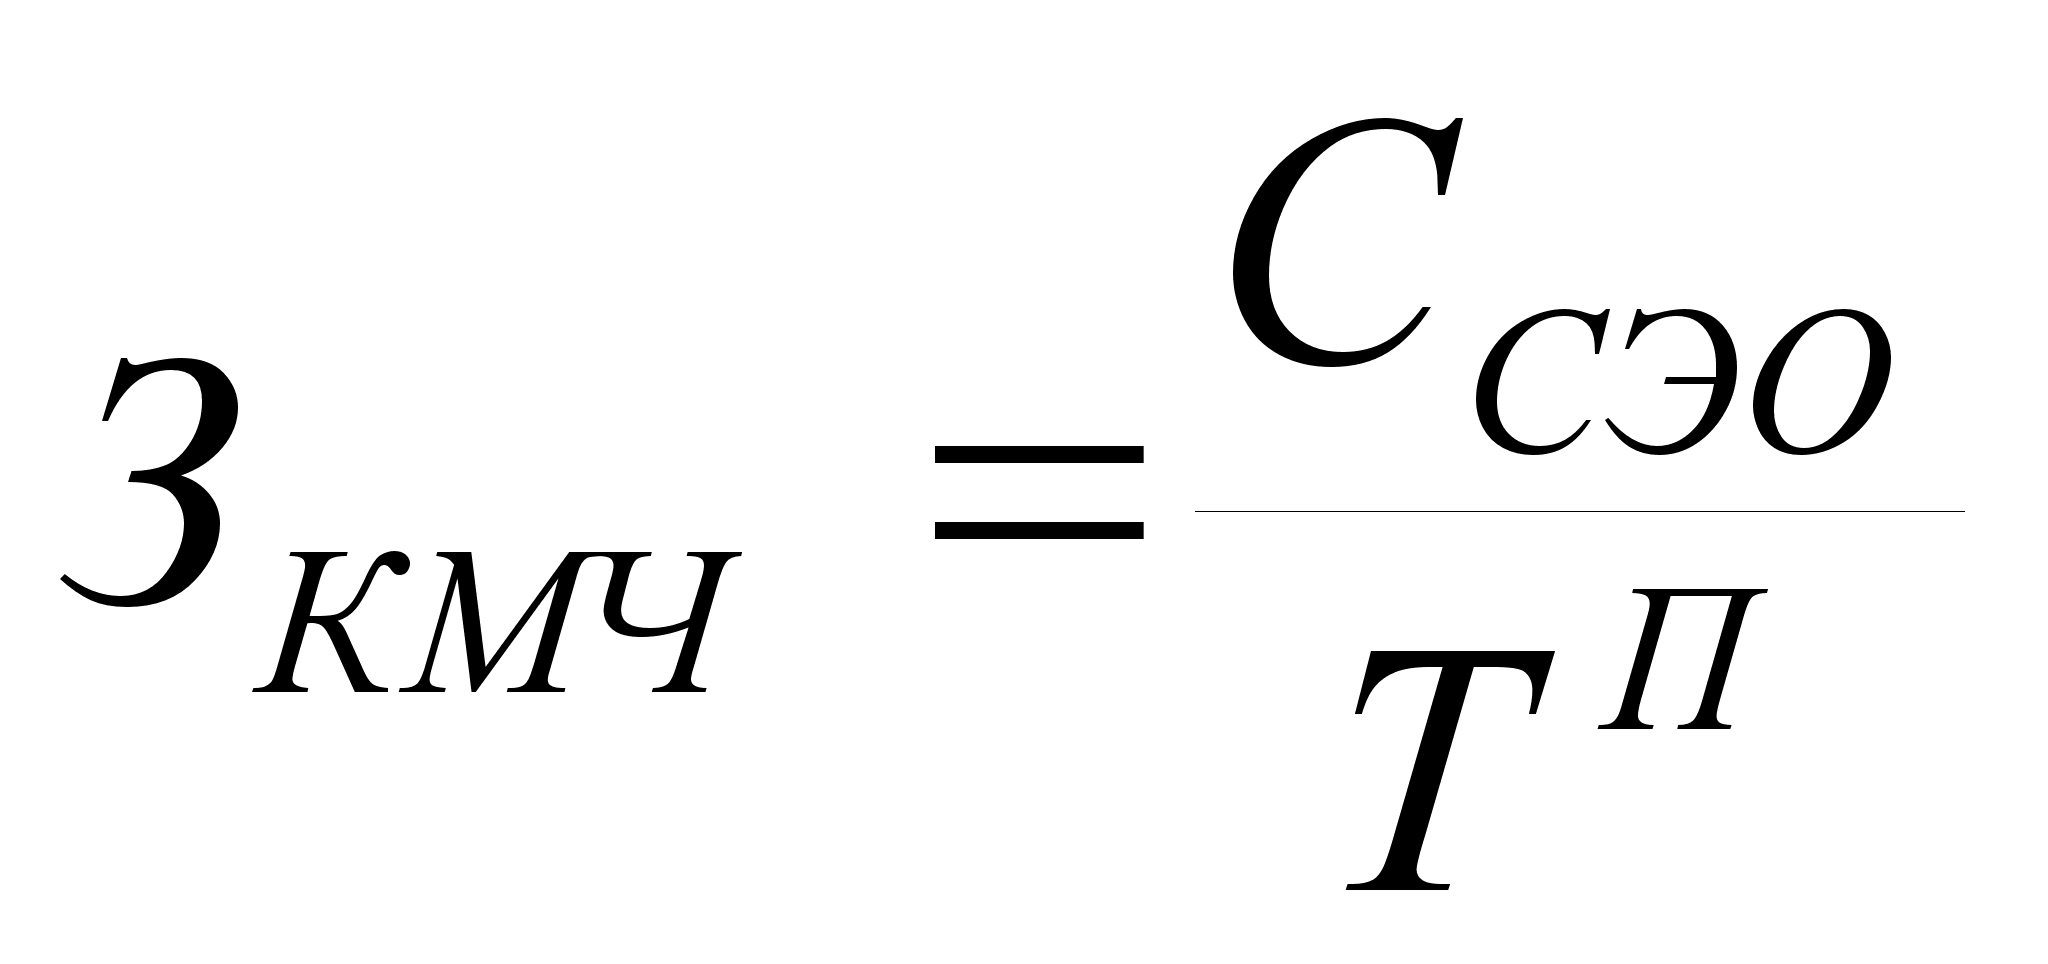
Перемножением вел-ны з-т приход-ся на один приведенный коэф-нт машино-час на кол-во привед-х коэф-тов машино-часов необх-х для изгот-я каждого изд-я устан-ся вел-на на РСЭО вкл-ых в плановую себест-ть каждого конкретного изд-я:
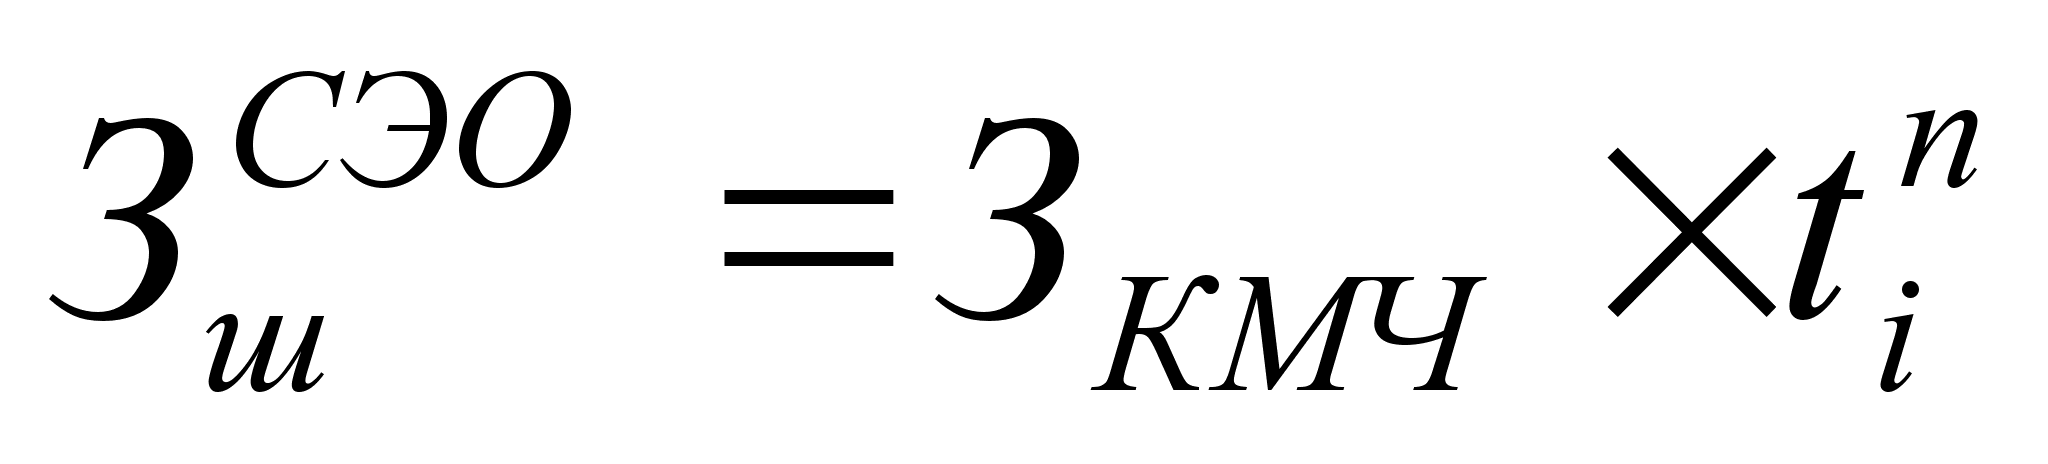
Смета общецеховых расходов
Общецех-е расходы – расходы производимые в данном цехе на упр-е или обсл-е пр-ва, кот. не м.б. прямо отнесена на к-л изд-е произв-ное в данном цехе.
Т.обр. в состав общецех-х расх. Вкл. Все виды зат-т данного цеха кроме тех зат-т, кот-е непоср-но и прямо отн-ся на себесть-ть изд-ий произв-х в данном цехе.
Общ. план. сумма общецех-х расх. по п/п в целом = сумме этих расх. только по осн. цехам. Общецех. расх. всп-х и обслуж-х цехов в сводную смету расходов по п/п вкл-ся, как ст-ть работ и услуг вспом-го пр-ва.
Смета общецех-х расх. вкл. след. статьи расходов:
1 статья. Содерж-е аппарата упр-я цеха вкл. матер.-техн. и трансп. обеспечение работников аппарата упр-я цеха, а также командировочные расх. цехового персонала связ-х с производ. деят-тью цеха.
1 статья. Содерж-е рочего цехового персонала
з/пл с отчисл. на соц. нужды спец-в служащих и др. раб-в не относ-ся к администр.-упр. персоналу (бюро тех. контроля, кладовщики, завхозы).
3 статья. Адм-я зданий, сооруж-ий и инвентаря цеховой принадлежности
4 статья. Содерж-е зданий, -//-.
Учит-ся з/пл всп-х раб-х занятых наразл. хоз.раб-х (уборка помещений цеха и др.) учит-ся ст-ть всп-х мат-лов топлива и энергии, расход-х на хоз. нужды.
5 статья. Ремонт зданий, соор. и инвентаря цеховой принадлежности.
6 статья. Испытания, опыты, исследования, рационализ-я и изобретательство.
Здесь учит-ся ст-ть мат-лов, израсх-х на эти цели, з/пл раб-х занятых на этих работах, ст-ть усл-г др. цехов и сторонних орг-ий, выплата авторского вознагр-я, оплата экспертиз и консультаций.
7 статья. Охрана труда. Сюда отн-ся текущие расходы по устройству и содерж-ю разл. рода оргаждений, вентиляц. устр-ва, душев., ст-ть спец. одежды, обуви, питания.
8 статья. Улучшение кач-ва прод-ии.
9 статья. Прочие расх. (аренд. плата по арендован-м осню ср-вами и амортиз-я немат. активов использ-х в цехах).
Чаще всего общецехов. расходы распред-ся пропорц-но осн. з/пл произв-х рабочих. Однако примен-е этого м-да применимо лишь в том случае, если нет больших различий м/у ур-еи механизации и автомат-ции произв-х пр-сов изгот-я разл. изд-ий. Если такие различия есть общецехов-е расх. д распр-ся пропорц-но сумме основ. з/пл произв-х рабочих (без доплаты по профес. премиальн. сист-ме) и расх. на СЭО.
Непроизводственные расходы
Они не планир-ся, т.к. пред-ют собой потери от простоев рабочих и оборуд-я в цехах, потери от порчи мат.ценностей при их хранении в цехах, потери от недоисп-я деталей, узлов и технологич. оснастки , недостача мат.ценностей незаверш. пр-ва.
Разработка плана калькуляции
Пл-я кальк-я себест-ти отд-х изд-ий – расчет в ден.выр-ии зат-т, приход-ся на пр-во и реализ-ю ед-цы соот-го вида прод-и работ усл-г в пл.периоде.
Для целей кальк-ии все з-ты, связ-е с пр-вом и сбытом прод-и груп-ся по кальк-ным статьямрасходам по признаку общности произден. назнач. затрат.
Это значит, что в одну статью кальк-ии вкл-ся з-ты, выполняющие одинак. функцион-ю роль непосредственнов пр-ном пр-се, изгот-я конкретного вида прод-ии его нормального хода.
К-я поз-ет уст-ть место возник-я зат-т.
В производ-х отраслях примен-ся след-я типовая груп-ка з-т по сатьям кальк-ии:
Сырье и мат-лы за вычетом возвратных отходов
Покупные полуфабрикаты, изд-я и услуги произв-го хар-ра сторонних пр-тий и орг-ций.
Топливо и энергия для технолог.целей
Осн-я и доп. З/пл роизводст. Рабочих
Отяисл-я на соц нужды (ЕСН)
Расходы на подгот-ку и освоение пр-ва новых видов изд-ий
Общепроизв-е расх.
_______________________
Итого: цеховая себест-ть изд-я
Общехоз-е расх.
Потери от брака
Прочие произв.расх.
_______________________
Итого: производст-я себест-ть изд-я
коммерч. расходы (внепроизв-е)
_______________________
Полная себест-ть изд-я
Осн. мат-лы служат основой пр-ва изд-ий.
Доп. З/пл опр-ся по единому % по отношению к осн. З/пл в целом по п/п-ю.
Вспом-е мат-лы – обсл-ют пр-во
Норма расхода мат-ла умноженное на цену мат-ла = покупная цена
Цена мат-ла = покупная цена + транспортно-комис. расходы.
Расх. на под-ку и освоение новых видов прод-и и новых технол-ий вкл. в себя з-ты на проектиров-, конструирование нового вида изд-я (осн. З/пл на конструк-в, расхлоды на коммандировки). 2. норма расхода умноженное на покупн. Цена.
Зат-ты на проектир-е конструир-е инструмент-ой остнастки и разраб-ку технологии ее возник-я.
З-ты на корректир-ку технич. и иной док-ции перед переходом на серийный выпуск нового изд-я
З-ты на ипытание мат-в, полуфабрикатов, инстр0в, предназн. дя пр-ва нового оборуд-я
Переплан-ка цехов, перестан-ка и переналадка оборуд-я для нового изд-я
Изгот-е и испыт-е опытного образка или опытной партии новой продукции
Прочие расходы
Эти расходы груп-ся на счета.
«Расходы буд.периодов», затем равномерно спис-ся на себест-ть выпуск-х изд-ий обычно в теч-е 2-х лет.
В потери от брака вкл-ся расх, кот-е явл-ся след-ем нарушений технолог-го пр-са. В пл-вой себест-ти, как пр-ло, не учит. И отражаются только в отчетной кальк-ции
При этом к потерям от брака относятся:
Потери от окончательного брака, исполн-е кот-го технич.невозм-но или эк-ки нецелес-но:
А) цех-ю себест-ть окончат. Забрак-ой прод-ии, если брак внутренний
Б) производ-ая себест-ть окончат. Забрак-ой прод-ии и расх. по замене (трансполртировка, монтаж, демонтаж), если брак внешн, т.е. вычвлен у потреб-ля.
Расх.по устр-ю внешнего внутр. Брака, если он окончательный.
Эти расх.вкл. в себя: ст-ть мат-в и полуфабрикатов, з/пл производ-х раб-х с ЕСН, а также соотв-но долю расходов по содерж-ю и экспл-ии оборуд-я и общецех-х расх.
Потери от брака ум-ся на вел-ну выручки от возможного исп-я брак-ной прод-и, удержаний с виновников брака и взыскание с поставщиков за недоброкач-ное сырье и мат-лы.
Вкл-ся расходы на :
гарантийное обсл-е, гарант.ремонт прод-и, по кот-ой установлен гаран.срок.
неизбежные технологические потери в отд-х произв-х а пределах устан-х норм (литейное, оптическое, электро-ламп-е).
З-ты на сертификацию прод-и
Коммерч-е расходы:
Расх.по таре и упаковке прод-и
Расх.по транспорт-ке прод-и и погрузки ее в транспорт-е ср-во в соот-вии с заключ-м договором поставки.
Комиссионн.сборы торговым и посреднечиским орг-ям за реализ-ю прод-и пр-я ст-ть услуг бирж и брокерских контор, экспортн. и тамож. пошлины.
Расх.на рекламу
Учатие в ярмарках и выставках
Командировочные расх, связ-е с участием в ярмарках, выставках и со сбытом прод-и.
Др. коммерч.расх. (расх. на спец.анализы прод-и, производимые приее отпуске, ст-ть бесплатно-переданных потребителям товаров).
Коммерч.расходы вкл-ся в себест-ть отд-х изд-ий, как пр., прямым путем. При невозм-ти такого опр-я смета ком. расх. по пр-юв целом распред-ся по отд. видам изделий пропорц-но их весу, объему или производ-ий себест-ти.
Смета зат-т на пр-во сост-ся на п/п-и с целью опр-я общей суммы пл-х затрат на выпуск тов. прод-и и взаимной увязки плана по себест-ти с др. разделами плана пр-я (план по труду, МТО).
Для сост-я сметы зат-т все зат-ты п/п-я группир-ся по экон-м эл-там расходов по признаку эк. Однородности зат-т.
Это значит, что каждый эл-нт отражает в стоимостном измер-ии общ.V потребл-я п/п-ем к-то рес-са независимо от его целевого назнач-я.
В соот-вии с НК РФ все расх., связ-е с пр-вом и реализ-й прод-и группир-ся по след. эконом. эл-там:
матер.расходы за вычетом ст-ти возвратных отходов
расходы на оплату труда
сумма начисленной амортиз-ии осн. фондов
проч.расходы
после поэемент-го расчета з-т и их суммир-я полученная сумма расходов корректируется.
Прежде всего, это делается в отношении з-т на работы и услуги, невключ-е в состав валовой прод-и п/п-я, к ним относятся:
ст-ть монтажа оборуд-я, полученного со стороны или изгот0го самим пред-ем.
б) з-ты на испыт-е, опыты, исслед-я выполненные для сторонних орг-ций.
в) ст-ть услуг всех видов заводского транспорта на сторону и хоз-ве неосн. деят-ти своего п/п-я, вкл. ст0ть погрузо-разгрузочных работ.
г) ст-ть работ по кап. стр-ву и ремонту зданий и соор-ий.
д) ст-ть покупных материалов и полуфабр-в отпущенных на сторону без дополнит. обраб-ки на данном п/п.
После этого учит-ся измен-я остатков расходов буд. периодов.
Если остатки расходов буд. периодов в течение пл.года возраст-т, то сумма этого увел-я вычит-ся из общей суммы з-т на пр-во прод-ии, т.к. эти расх.будут отнесены на продукцию послед-х лет, и наоборот.
Если умен-ся, то прибавл-ся сумма, т. к. они списаны на прод-и этого года.
В итоге опр-ся себест-ть валовой прод-и п/п-я.
Для того, чтобы перейти к себест-ти товарной прод-ии пл-го перода нужно учесть изм-е себест-ти остатков незаверш-го пр-ва, инстр-тов и приспособлений собственной выработки.
Если в течение пл-го года намеч. Увел-е себест-ти этих остатков, то сумма этого увел-я вычит-ся из общей суммы зат-т, относимых на валовую прод-ю, т.к. в этом случае частьзат-т будет направленна на ув-е незаверш-го пр-ва и запасов инструментов, а ен на товарную прод-ю и наоборот: размер ув-я нужно прибавить,т.к. оно превратилось в гот изд-е.
Т.обр. мы получаем производ-ю себест-ть тов.прод-и пред-я.
Прибавление к ней суммы сметы коммерч. расходов дает полную себес-ть тов.прод-и п/п-я в пл. году.
Пл-е прибыли
Прибыль явл-ся пок-лем рез-та производ-хоз. деят-ти п/п-я источником ср-в для его технич. и соц. развития.
Для россиских п/п прибыль предст-т собой разницу м/у Суммой полученных доходов и вел-ной произв-х расходов.
Доходы п/п склад-ся из доходов от реализ-и прод-и и имущ-х прав и внереализ-х доходов.
Расходы, связ. с получ-ем доходов делятся на две гр.:
расх.,связ-е с произв-м и реализ-ей
внереализац-е расх.
Планирование рентабельности
Сумма полученной п/п-ем прибыли не м.б. непосредственно исп-на для сравн-я эф-ти производ.-хоз-ной деят-ти различных п/п-ий или даже одного и того же п/п-я за разные периоды времени.
Равная прибвль не свид-ет об одинаково успешной деят-ти, т.к. использованные для ее получ-я рес-сы м. сущ-но различаться.
В практике пл-я эта несопостав-ть устраняется введением пок-лей рент-ти, кот-е хар-ют вел-ну прибыли, получ-ой в расчете не 1 примененных рес-в.
Различают 2 гр. пок-лей рент-ти:
рент-ть влож-й в имущ-во и его отд-е виды.
Рент-ть прод-ии.
По 1 –ой гр. пок-лей рент-ти исчисляют рент-ть всего им-ва, рент-ть собст-х ср-тв, р-ть произв-х фондов, р-ть фин-х вложений.
Первые 3 пок-ля опр-ся отнош-ем общей или чистой прибыли п/п-я к среднегод-й ст-ти соотв-щего им-ва. При этом ст-ть произв-х фондов опр-ся суммир-ем ст-ти осн-х ср-в и матер-х оборотн-х ср-тв.
Среднегод-я ст-ть им-ва расчит-ся по среднехронологич-й поквартально.
Рентабельность фин. вложений.
Опр-ся отн-ем доходов, полученных по цен. Бум-м и от долевого участия в др. п/п-я к среднегод-й ст-ти фин. Влож-ий.
Рент-ть прод-и опр-ют отнош-м прибыли, получ-ой от реализации прод-и к ее полной себест-ти или к выручке от реализ-ии прод-и.
Рент-ть отд изд-ий опред-т отнош-м м/у проданной ценой и полной себест-тью изделия к продажной цене или полной себест-ти изд-я.
Планирование соц. развития трудового коллектива
СРТК
Кол-в – гр. Лица занятые совместной деят-тью, преслед общезнач. цели.
Напр-я:
Соверш-е соц-демограф. Стр-ры кол-ва (по полу, возрасту др.)
Улучшение ус-ий труда (освещ-ть, чистота возд, отсутствие шума, кондиционеры)
Улучшение соц-культурных и жилищно бытовых усл-ий работающих и членов их семей
Улучшение соц-психол-го климата в коллективе(совместн. выезды за город, в культ. меропр-я)
Но не только матер. стимул-я, напр-р – чувство заботы.
Тема: Охрана природы и рацю исп-е природн. рес-в
В конце плана пр-ся расчет обобщ-е пок-лей эк. эф-ти пр-ва.
По ним смотрят, как развив-ся та или иная страна.
К ним относят:
Темпы роста пр-ва
а) по тов. прод-и
б) по чистой прод-и
Пр-во чисто прод-и на 1 рубль зат-т
Зат-ты на один рубль тов. прод-и («зеркало пр-ва»)
Рент-ть пр-ва
Относит-я экономия по осн. фондам– условная расчетная по отн-ю к чему-то
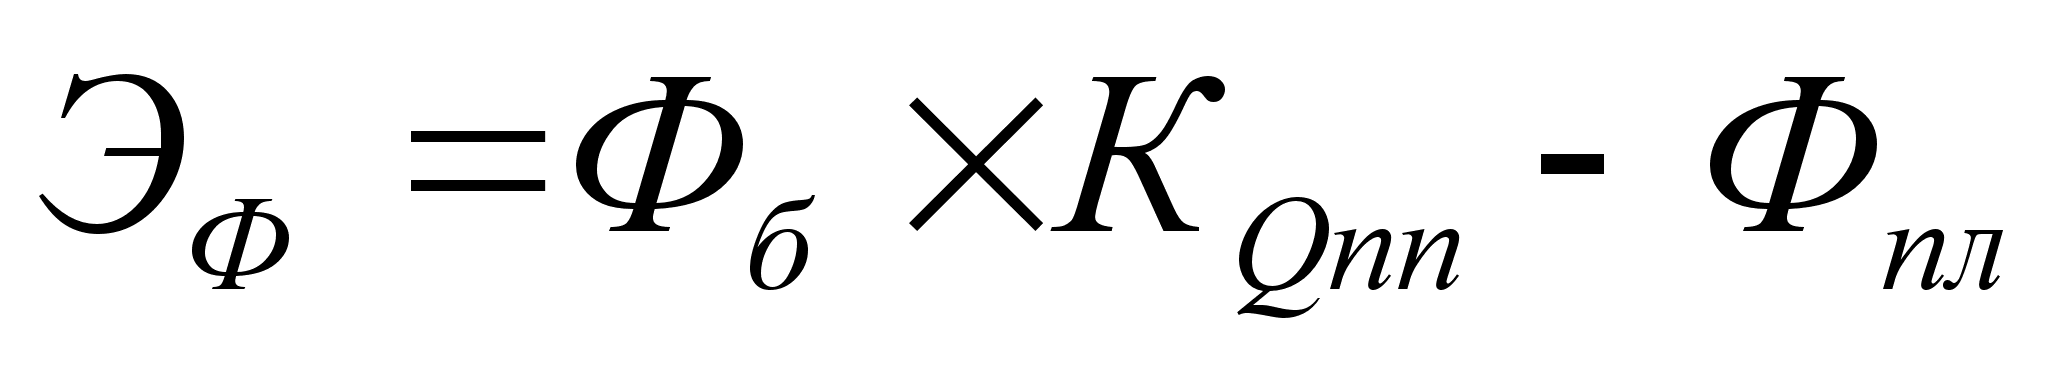
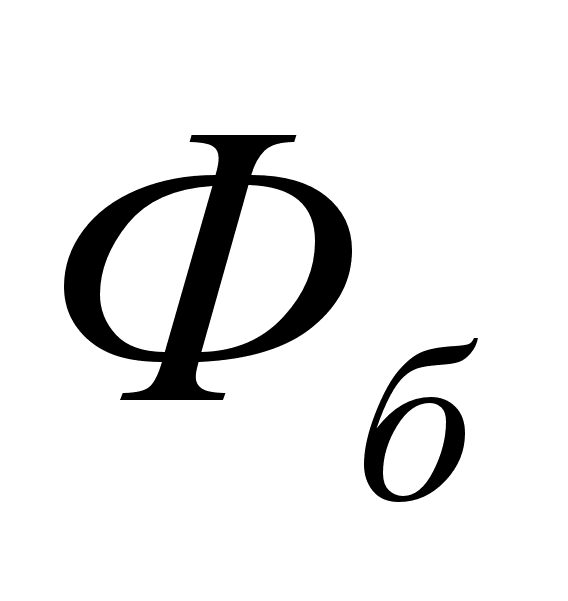 - ст-ть
осн. фондов в
базисном году
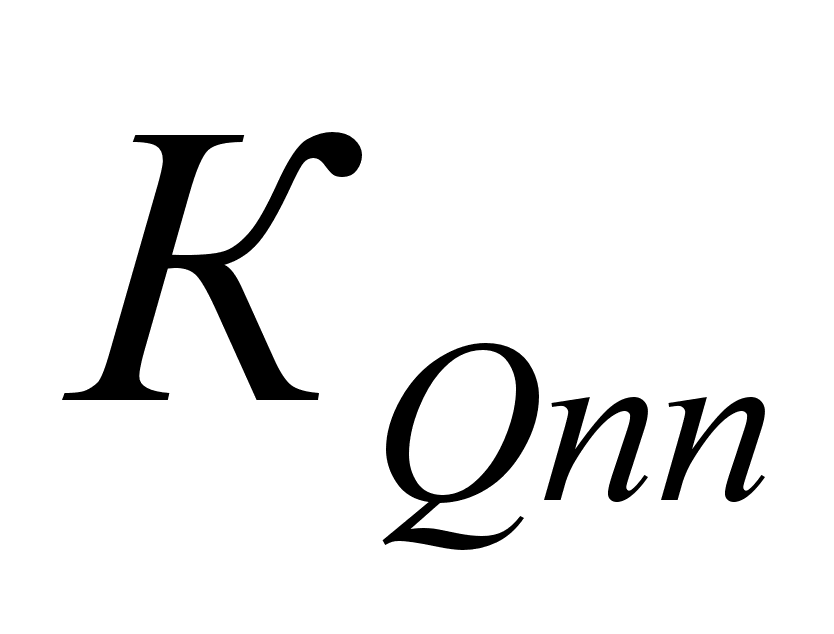 - коэф-нт
роста V пр-ва
впл. году по
р-ю с базисным
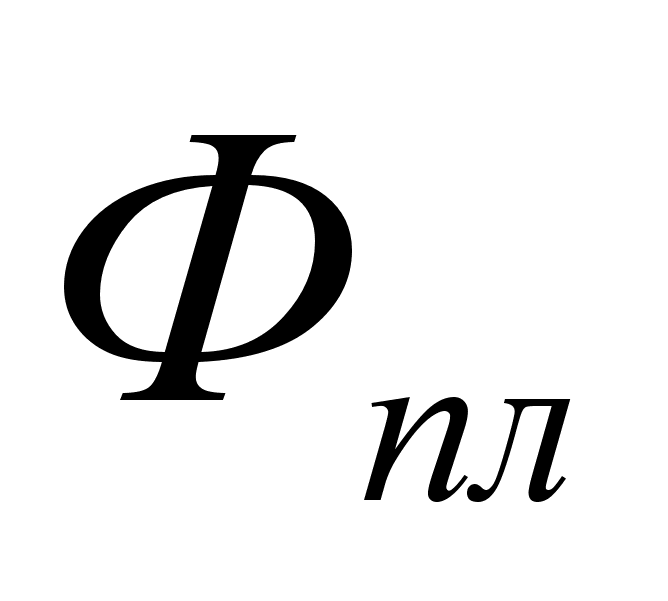 -
план-я ст-ть
осн. фондов для
нужд пр-го разв-я.
а) основных фондов
б) оборотных фондов
в) Капит. вложений
Планирование матер.-технич. обеспечения
1. Задачи и содерж-е плана МТО.
МТО – процесс приобретения и доставки на п/п-е ср-тв и предметов труда, в кол-ве и по срокам обеспечивающим его бесперебойную производ.-хоз. деят-ть.
Бесперебойное МТО имеет определяющ-е знач-е для выполн-я планов по всем пок-лям, соверш-е егт орг-ии и планир-я способст-ет сокращ-ю простоев оборуд-я, рабочих, повыш-ю равомер-ти работ и тем самым обеспеч-ет рост произв-ти труда, сниж-е себес-ти и повыш-е кач-ва прод-ии.
Кроме того, при разработке плана МТО нужно иметь в виду, что от своевременности и точности его составления зависит не только выпол-е произв-ной прог-мы данного пре-я, но и формирования пр-х прог-мм многих др. предпр-ий, т.к. установленные в нем V-мы пос-к мат.-тех.рес-в одновр-но явл-ся основанием для разработки планов пр-ва и сбыта прод-ции на этих др. предпр-ях.
Это обст-во опред-ет необх-ть оперекжающей разраб-ки плана МТО по сравнению с др. разделами плана для своевр-го провед-я договорной компании.
В связи с этим план МТО составляется уже в начале текущего года в 2 этапа:
февраль-март: сост-ся проект плана в форме заявок содержащих расчеты потребности в отд. видах матер.рес-в (МТР) в укрупненном виде.
Исходными данными при этом явл-ся :
а) стратегич.план пр-я
б) достигнутые пок-ли года предшеств-го планир-му.
Ноябрь-дек.: проект плана МТО коррект-ся на основе уточнений производ-й прог-мы, уточненных заданий по внедрению нов.тех-ки и провед-ю эксперимен-х работ, скорректир-х норм расхода матер.рес-в и норм пр-х запасов, фактических остатков мат-лов на складе.
При разраб-ке плана МТО нужно иметь в виду решение след. задач:
ритмичное и комплектное получение предпр-ем осн. и вспом-х мат-в, топлива, покупных полуфабрикатов и комплектующтх изделий, оборуд-я, инстр-тов и др. ср-тв пр-ва.
Сокращение зат-т на заготовл-е и складские оперции (трансак.из-ки).
Орг-я рац-го исп-я матер. рес-в и контроль за их правильном хранении и выдачей в пр-во.
План МТО состоит из расчетов потреб-ти в МТР и разраб-ки балансов МТО.
Потреб-ть в МТР опр-ся с учетом отраслевых особенностей предприятий в виде отд-х расч-х таблиц, классифиц-мых по хар-ру примен-х материалов:
Потр-ть в сырье и мат-лах
Потр-ть в оборуд-ии и зап.частях к нему
Потр-ть в топливе и энергии.
2. Планир-е потреб-ти в сырье и мат-х.
Потреб-ть предпр-я в мат-х рес-сах обоснов-ся соотв-щими расчетами по опр-м направл-ям их потребл-я:
Для осн. деят-ти (осн. пр-во)
Кап. стр-во
Внедрение новой техники и провед-е эксперим-х работ
Ремонт.-эксплуатационные нужды
Изгот-е технолог.оснастки и инструментов
Прирост незаверш-го произ-ва
Создание необходимых переходящих запасов мат-х рес-в.
Расчет потребности в конкретных видах мат-х рес-в:
ППЛ=РФ*КQпл*КЭ
РФ- ожидаемый или фактич-ий расход мат-в в текущем предплановом году.
КQпл - коэф-т роста V-а поиз-ва в план-м году по сравнению с предыдущим годом
КЭ - коэф-т, учит-ий среднее сниж-е норм расхода данного мат-ла в план-м году.
Для более точн-х расчетов потр-ти в мат-х рес-в исп-ся метод прямого счета на основе норм расхода сырья и материалов. В зависимости от того какие нормы принимаются для расчёта разл-т подетальный, поиздельный метод, м-д по аналогии и по типовым представителям. При подетальном и поиздельном м-де потр-ть в сырье или мат-х опред.:
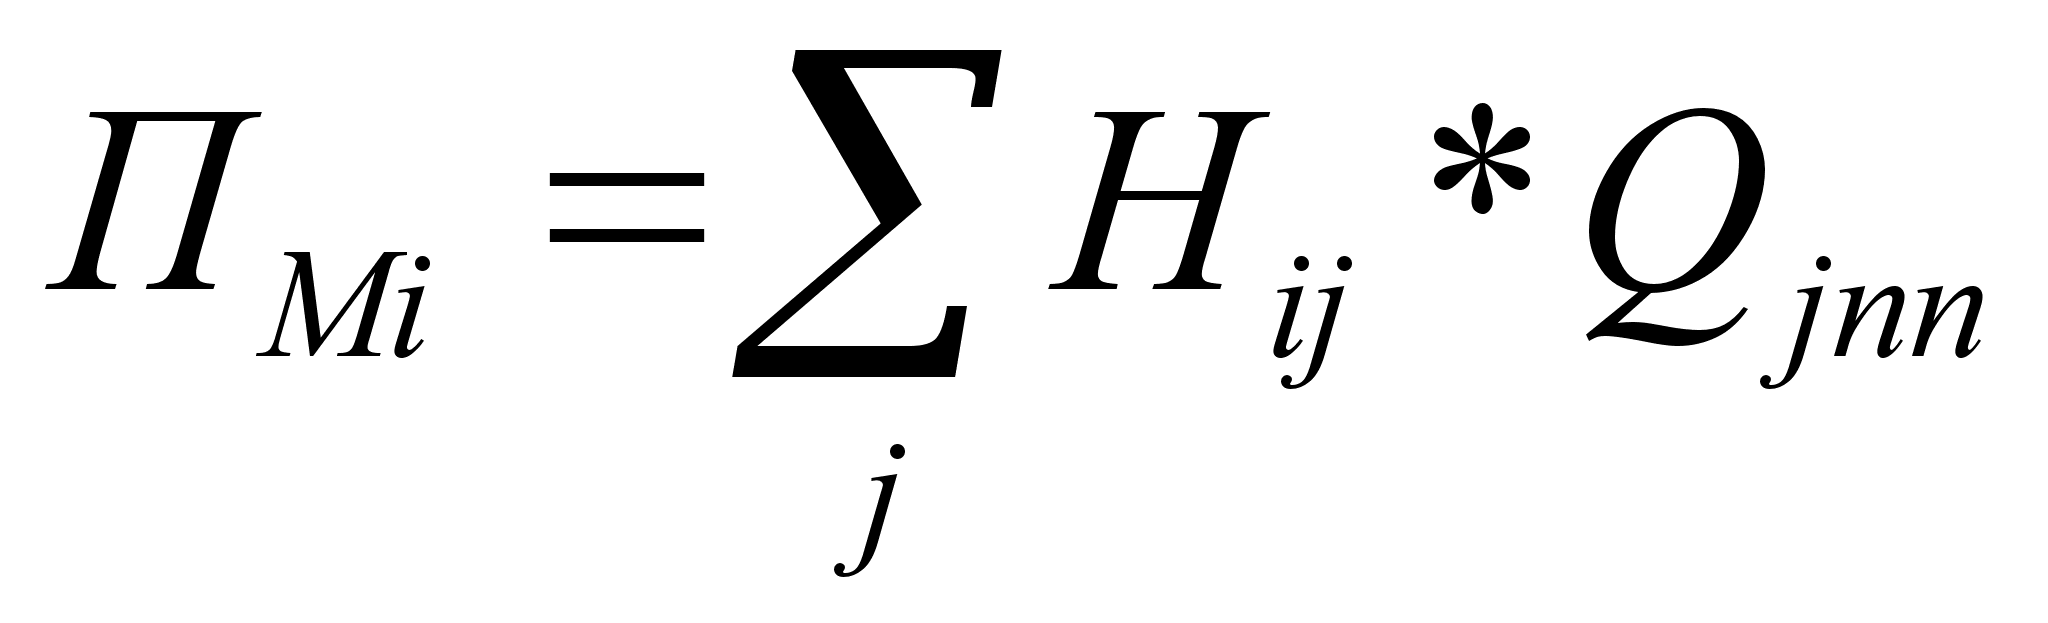 ;
Hij – норма расхода i-го м-ла на пр-во ед-цы дет-ли или изд-я j-го наим-я.
Qjпл – прог-ма произ-ва деталей или изд-й j-го наим-я в план-м году в натур-м выраж-ии.
М-д опр-я потр-ти в мат-х по аналогии прим-ся тогда, когда на отдельные изд-я в период расчёта потребностей в мат-х для их произ-ва нет утверждённых норм расходов мат-в. В этом случае такие изд-я приравниваются к аналогичным изд-м с учётом хар-й особенности нового изд-я по сравнению с аналог-м:
ПМ=НАН*QПЛ*ККО
НАН – норма расхода мат-ла на аналог-е изд-е
QПЛ – прогр-ма выпуска новых изд-й в план-м периоде
ККО – коэф-т, учит-й констр-е особенности нового изд-я по срав-ю с аналог-м.
М-д расчёта мат-в по тепловым представителям прим-ся при большом разнооб-и вып-й прод-и, однородной по конструк-ко-тех-му принципу, а т.ж. при отсутствии уточнённой прогр-мы выпуска по каждой ассортиментной позиции. Расчёт мат-в произ-ся так:
ПМ=НТИП*QПЛ
НТИП – изд-е представитель.
Потреб-ть предп-я в мат-х рес-хна капит-е строит-во расч-ся исходя из план-х V-в стр-но-монтажных работ, их структуры и объектных норм расхода мат-в на 1 млн.руб. ст-ти СМР утверж-х гос-м комитетом по стр-ву. Потреб-ть в мат-х для проведения мероприятий по плану тех-го развития опр-ся на основе план-х V-в этих работ и норм расходов мат-х рес-в на их осущ-е и и выпол-е. Потр-ть предп-я в мат-х на ремонт обор-я опр-ся исходя из V-а рем-х работ, выраженного в единицах ремон-й сложности при проведении кап-го ремонта. Потр-ть в мат-х расч-ся сл. Обр.:
ПМ=КО *НК*(∑RK+a*∑RCP+b*∑RM)
КО – коэф-т учит-й расход на осмотры и межрем-ое обсл-е обор-я
НК – норма расходов мат-ла на одну ед-цу ремон-й сложности, при капит-м рем-те обор-я
∑RK,∑RCP,∑RM – сумма ед-цы ремон-й сложности, подвергаемого кап-му, сред-му и малому рем-ту
а – коэф-т, хар-й соотн-е м/д расходом мат-в при сред-м и кап-м рем-те
b - коэф-т, хар-й соотн-е м/д расходом мат-в при малом и кап-м рем-те
Потр-ть в мат-х на изг-е инструментов и оснастки опр-ся так:
ПМ=НВП*ВППЛ*КИ*КТ
НВП – норма расхода мат-в на изг-е инструмента и тех-й оснастки в расчёте на 1 т.р. ВП в предш-м году
ВППЛ –выпуск ВП в план-м году в т.р.
КИ – коэф-т, учит-й измен-е расхода мат-в на изг-е оснастки и инструмента. Он опр-ся с учётом снижения норм расхода инструмента и оснастки в план-м году и возможности его закупа на стороне
КТ –коэф-т, учит-й повышение тех-й оснащённости произ-ва в план-м году по срав-ю с предш-м
На предп-и с длительным произ-м циклом изг-я изд-й учит-ся потр-ть в мат-х с учётом изменения V-а и комплектности незаверш-го произ-ва. Общее кол-во мат-в, которое постоянно находится в незаверш-м произ-ве опр-ся умножением длительности произ-го цикла, изг-й прод-и в днях на среднесуточный расход данного мат-ла в натур-х ед-х изм-я. При наличии данных о величине незаверш-го произ-ва на нач-о и ко-ц план-го периода, потр-ть в мат-х расч-са так:
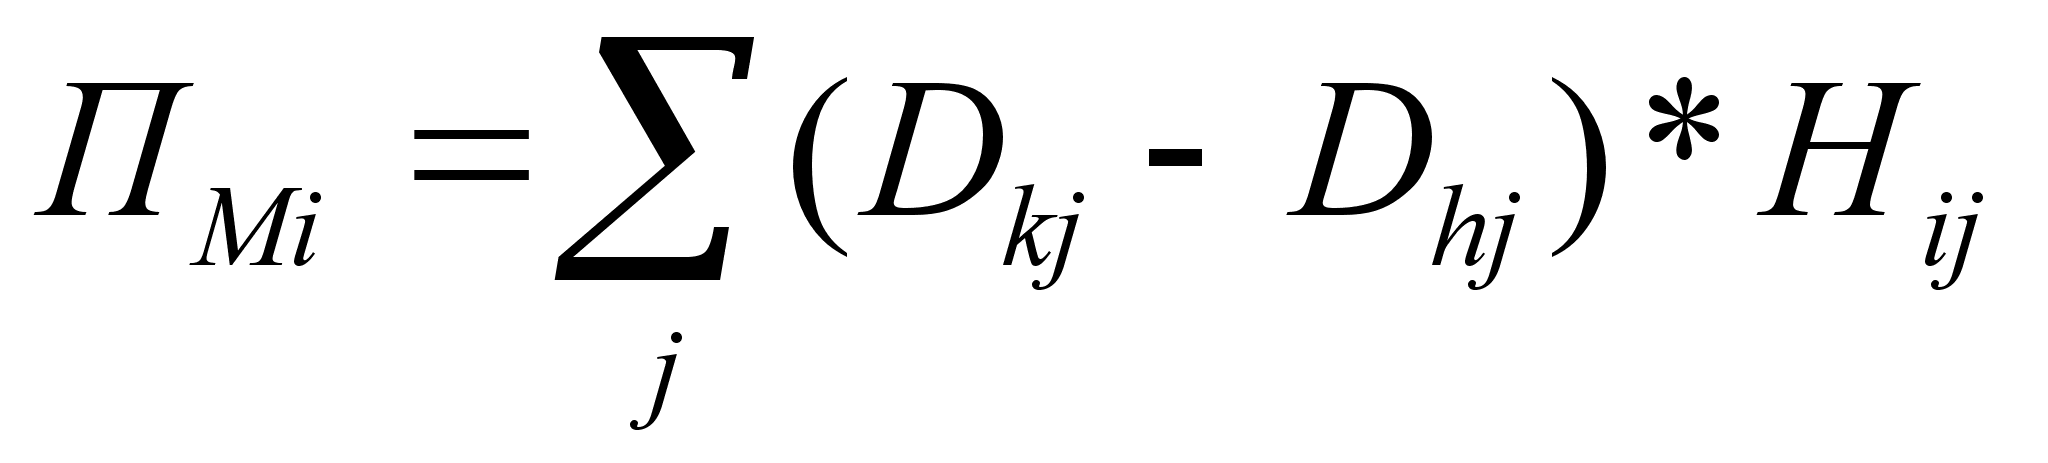
Dkj – кол-во изд-й или деталей j-го наимен-я, нах-ся в незаверш-м произ-ве на к-ц план-го периода
Dhj – кол-во изд-й или деталей j-го наимен-я, нах-ся в незаверш-м произ-ве на начало план-го периода
Hij - норма расходов i-го мат-ла на изг-е одной детали или изд-я j-го наимен-я
Составной частью годовой потр-ти предп-я в мат-х рес-х явл-ся потр-ть на образование переходящих произ-х запасов сырья и мат-в.
Произ-ми запасами наз-ся мат-е рес-ы, кот-е уже поступили на предп-е, но ещё не подвергались 1-й произ-й операции. Эти произ-е запасы измер-ся в абсолютном выражении и в относ-м выраж-и – в кол-ве дней произ-го обеспечения. В завис-ти от назнач-я произ-е запасы делятся на текущий, подготовительный и страх-й запас. Текущий запас предназначен для для обеспечения произ-ва в период м/д 2-мя очередными партиями поставки данного мат-ла на предп-е. Норма текущего запаса принимается равной половине м/д 2-мя очередными партиями поставки. Подгот-й запас нужен для кол-й и кач-й приёмки поступающих мат-в, их перевозке на склад предп-я. Норма этого запаса приним-ся равной одному дню. Норма страх-го запаса в днях опр-ся средневзвешенным кол-м дней отклонений в поставках мат-в фак-х от договорных сроков.
Исходя из нормы произ-го запаса расч-ся потр-ть в данном виде мат-в на созд-е переходящего запаса с конца предшест-го года на начало план-го года. Величина переходящего запаса:
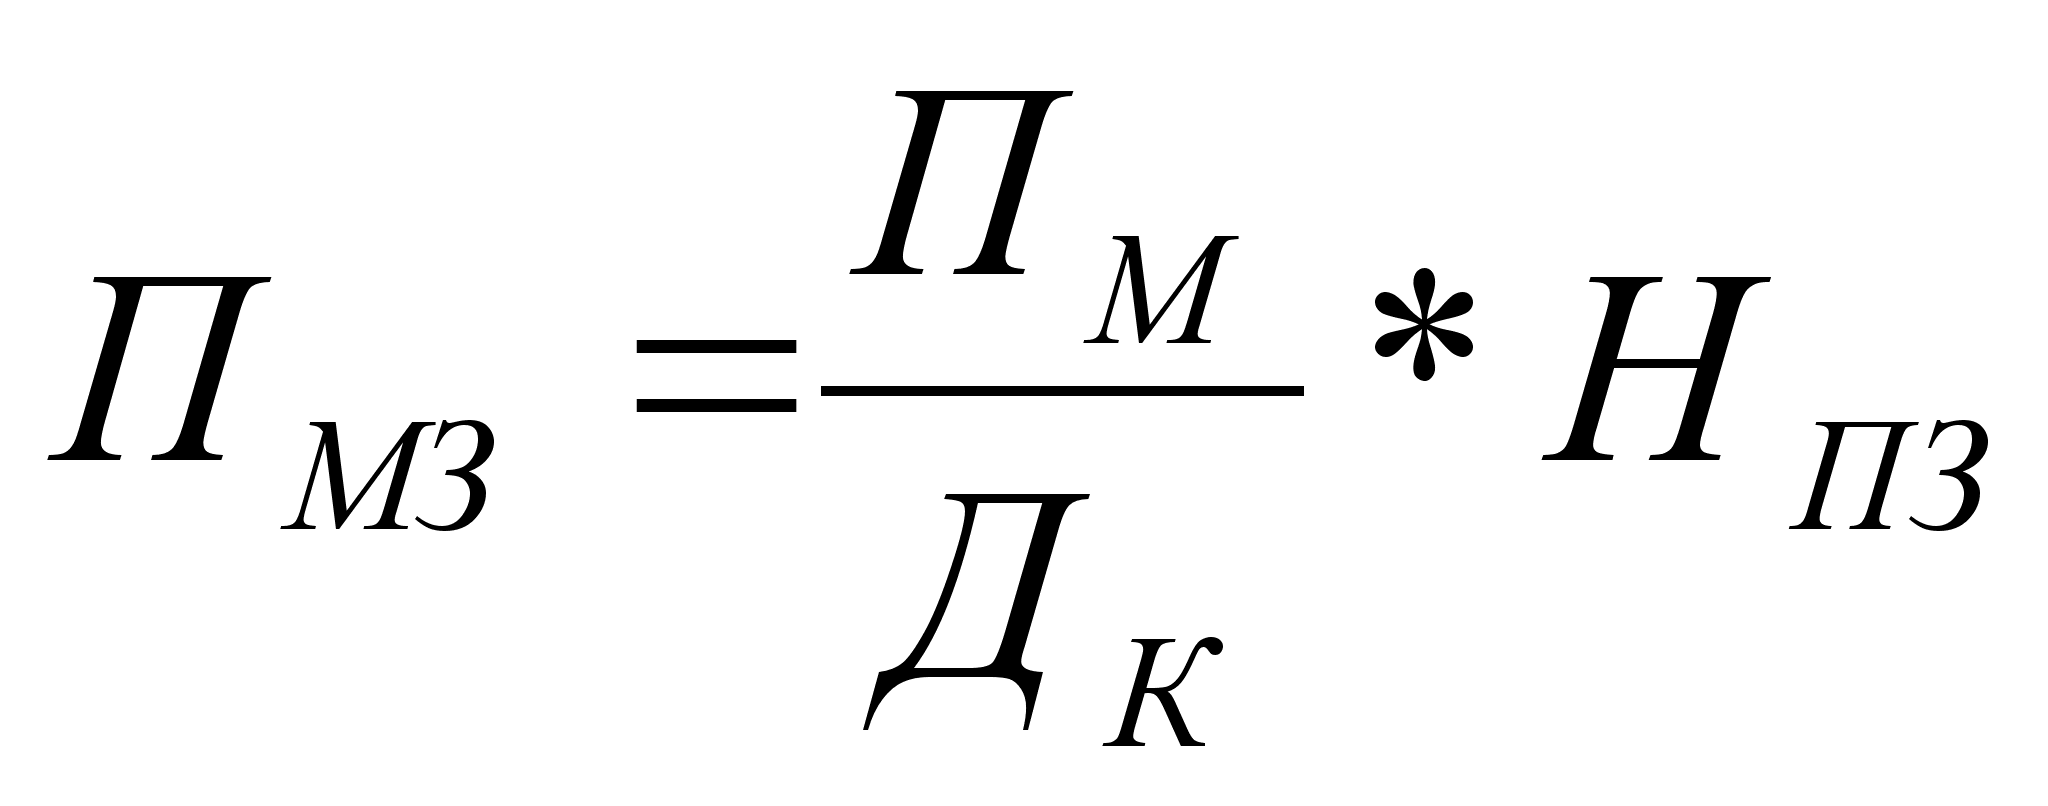
Пм – потр-ть в данном виде мат-в на обеспучение тов-го вып-ка прод-и план-го года
Дк – кол-во календ-х дней в план-м году
Нпз – норма произ-го запаса по данному виду мат-в
3. План-е потр-ти в топливе и энергии
Топливо – это один из самых важных вспом-х мат-в. Потр-ть в топливе опр-ся на предп-и по направлениям его испо-я:
На осн-е тех-е процессы
На нужды поиз-го транспорта
На коммунально-бытовые нужды
Потр-ть в топливе на тех-е нужды обосн-ся прямым расчётом исходя из V-в произ-ва и норм расхода топлива на нужды произ-го транспорта, только нормы здесь расч-ся в кг усл-го топлива на 1 т перевозимого груза или на 1 час работы транс-х ср-тв. Потр-ть в топливе для отопления произ-х и админ-х зданий опр-ся с учётом типа зданий, их конструкции, длительности отопительного сезона и коэф-та калорийности испол-го топлива по формуле:
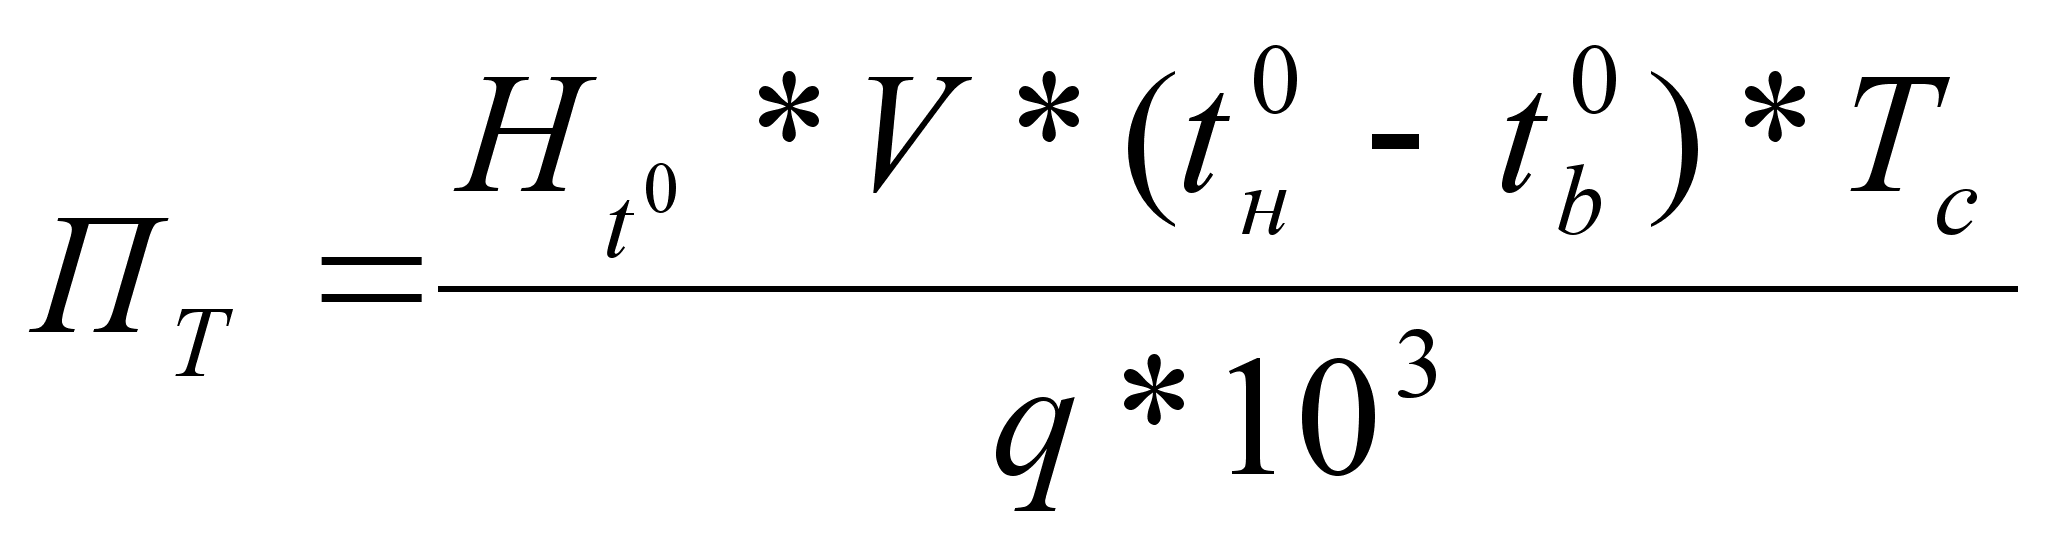
Ht0 – норма расхода усл-го топлива за сутки на одну тыс м3 наружного V-ма отапливаемых зданий при разнице наружной и внутр-й температур в 1 С0
V - наружный V-м отапливаемых зданий в м3
t0н – сред-я темпер-ра наружного воздуха в теч-и отопит-го сезона
t0b – сред-я темпер-ра внутреннего воздуха
Тс – длит-ть отопит-го сезона в днях
q – коэф-т теплотворности топлива, кот-е будет исп-но предп-м в план-м году. Он нах-ся отнош-м теплотворности 1 ед-цы конкр-го топлива к теплотворности 1 ед-цы усл-го топлива.
Потр-ть в элект-й и тепловой энергии складывается из потр-ти в энергии на тех-е цели, потр-ти в энергии для приведения в движение обор-я и инструмента и потр-ти в энергии на хоз.-бытовые нужды. Расчёт потребности в энергии на тех-е нужды произ-ся на основе план-х V-в произ-ва прод-и и прогрессивных норм расхода энергии на ед-цу прод-и. Потр-ть в двигательной электро-эн опр-ся исходя из суммарной мощности всех уст-х моторов, заплан-го коэф-та сменности работы обор-я, продолжительности смен и коэф-та исп-я обор-я по времени и по мощности.
Потр-ть в электро-эн для освещения расч-ся исходя из мощности ламп, числа часов их горения в сутки и продолжительности работы предп-я в план-м периоде.
4. План-е потр-ти в обор-и.
Обор-е – это важ-й вид мат-но-тех-их рес-в предп-я, кот-е план-ся отдельно. Расчет потр-ти в обор-и осущ-ся на предп-и по след-м направлениям: 1) для замены физич-ки изнош-го и морально устар-го обор-я; 2) для увеличения произ-й мощности в связи с увелич-м произ-й прогр-мы; 3) для научно-исслед-х раб-т и раб-т по внедрению new техники; 4) на рем-но эксплуа-е нужды. Потр-ть в обор-и для замены физич-ки изнош-го и морально устар-го обор-я опр-ся на предп-и на осн-и карточек учёта обор-я и актов о его дейст-м состоянии. При этом учит-ся возмож-ть приобретения нового обор-я взамен списанного. Если