Финансовые рынки и институты
Содержание
Стр.
Введение 2
Глава 1. Финансовое посредничество и финансовые посредники 3
Глава 2. Финансовые рынки и их виды 8
Глава 3. Особенности формирования финансовых рынков в России. 15
Заключение 27
Список использованной литературы 29
Введение.
Финансовый рынок – это механизм перераспределения капитала между кредиторами и заемщиками при помощи посредников на основе спроса и предложения на капитал. На практике он представляет собой совокупность кредитных организаций (финансово-кредитных институтов), направляющих поток денежных средств от собственников к заемщикам и обратно. Главная функция этого рынка состоит в трансформации бездействующих денежных средств в ссудный капитал. Процесс аккумулирования и размещения финансовых ресурсов, осуществляемый финансовой системой, непосредственно связан с функционированием финансовых рынков и деятельностью финансовых институтов. Если задачей финансовых институтов является обеспечение наиболее эффективного перемещения средств от собственников к заемщикам, то задача финансовых рынков состоит в организации торговли финансовыми активами и обязательствами между покупателями и продавцами финансовых ресурсов. Покупателями и продавцами на финансовых рынках выступают три группы экономических субъектов:
домашние хозяйства;
фирмы;
государства.
Каждый из указанных субъектов в конкретный период времени может находиться в состоянии сбалансированности своего бюджета, либо его дефицита, или профицита. В последних двух случаях у экономических субъектов возникает либо потребность в заимствовании финансовых средств, или возможность в размещении временно свободных средств на выгодных для себя условиях. Финансовые рынки, собственно, и предназначены для того, чтобы наиболее эффективно были учтены и реализованы интересы потенциальных продавцов и покупателей.
Глава 1. Финансовое посредничество и финансовые посредники
Акты купли-продажи товаров финансового рынка зачастую сопряжены с финансовыми обязательствами, то есть обязательствами возврата согласованной суммы денежных средств в определенные сроки на определенных условиях. Соответственно владение финансовыми обязательствами для кредитора является правовым основанием его притязаний на получение реальных денежных средств в установленные сроки в будущем.
Взаимодействие между продавцами и покупателями может осуществляться непосредственно либо опосредованно. В первом случае удовлетворение взаимного интереса осуществляется с помощью прямого финансирования, во втором — финансированием через посредников, т. е. в виде опосредованного финансирования.
При прямом финансировании покупатель в обмен на финансовое обязательство получает денежные средства непосредственно у продавца. Для покупателя финансовые обязательства продавца рассматриваются как активы, приносящие процентные доходы. Эти финансовые обязательства могут продаваться и покупаться на финансовых рынках. Обязательства, выпускаемые покупателями, называются прямыми обязательствами и реализуются, как правило, на рынках прямых заимствований. Прямое финансирование осуществляется через частное размещение, когда, например, фирма (продавец) продает весь выпуск ценных бумаг одному крупному институциональному инвестору или группе мелких инвесторов. Реализация подобных операций требует, как правило, профессионального знания интересов и потребностей потенциальных покупателей финансовых обязательств.
На финансовых рынках всегда присутствуют соответствующие специалисты, прежде всего брокеры, которые сводят продавцов и заинтересованных покупателей. Брокеры не покупают и не продают ценные бумаги. Они лишь исполняют заказы своих клиентов на проведение определенных операций по приемлемым (выгодным) для них ценам.
Участниками рынка прямых заимствований наряду с брокерами выступают дилеры и инвестиционные банки. Дилеры от своего имени и за свой счет приобретают и продают определённые ценные бумаги, по которым, на их взгляд, ожидается рост котировок. Доход дилера определяется разницей между ценой спроса и ценой предложения, называемой также спрэдом. Очевидно, что прибыль дилера зависит прежде всего от характера роста стоимости ценных бумаг и, разумеется, от расходов, связанных с приобретением, хранением и продажей ценных бумаг.
Инвестиционные банки помогают осуществлять первичное размещение финансовых обязательств. Они снижают эмиссионный риск продавцов путем гарантированного размещения этих обязательств по фиксированной цене, выступая в роли дилера или брокера. Инвестиционные банки выполняют и другие функции, услуги. В частности, они осуществляют консультирование эмитентов по всем аспектам выпуска и размещения ценных бумаг, оказывают помощь в составлении проспекта эмиссии, в выборе срока (времени) выхода на рынок и т. д.
Функционирование рынков прямых заимствований связано с рядом трудностей, которые обусловлены крупнооптовым характером продаж, что сужает круг возможных покупателей. Поэтому движение денежных средств от субъектов, имеющих профицит бюджетов, к субъектам с дефицитом бюджета зачастую носит опосредованный характер.
Опосредованное финансирование предполагает наличие финансовых посредников (финансовых институтов), которые аккумулируют свободные денежные средства разных экономических субъектов и предоставляют их от своего имени на определенных условиях другим субъектам, нуждающимся в этих средствах. Финансовые посредники приобретают у экономических субъектов, нуждающихся в денежных средствах, их прямые обязательства и преобразуют их в другие обязательства с иными характеристиками (сроки погашения, процентные платежи и т. д.), которые продают экономическим субъектам, имеющим свободные денежные средства.
В финансовых посредниках зачастую заинтересованы как экономические субъекты, имеющие временные свободные денежные средства (кредиторы), так и субъекты, нуждающиеся в денежных средствах (заемщики), так как они получают определенные преимущества и выгоды.
Можно выделить следующие выгоды с позиции кредиторов.
Во-первых, посредники осуществляют диверсификацию риска путем распределения вложений по видам финансовых инструментов между кредиторами при выдаче синдицированных (совместных) кредитов во времени и иным образом, что ведет к снижению уровня кредитного риска. При отсутствии финансового посредника велик кредитный риск, т. е. риск невозврата основной суммы долга и процентов. Чистый доход посредника определяется разницей между ставкой за предоставленный им кредит и ставкой, под которую сам посредник занимает деньги, за вычетом издержек, связанных с ведением счетов, выплатой заработной платы сотрудникам, налоговыми платежами и т. д.
Во-вторых, посредник разрабатывает систему проверки платежеспособности заемщиков и организует систему распространения своих услуг, что также снижает кредитный риск и издержки по кредитованию.
В-третьих, финансовые институты позволяют обеспечить постоянный уровень ликвидности для своих клиентов, т. е. возможность получения наличных денег. С одной стороны, сами финансовые институты имеют возможность держать в наличной форме определенную долю своих активов. С другой стороны, для некоторых видов финансовых институтов государство устанавливает законодательные нормы, регулирующие ликвидность. Так, для коммерческих банков через нормативы резервирования законодательно обеспечивается поддержание минимальных остатков денежных средств на счетах в центральном банке и в кассе.
Не только кредиторы, но и заемщики получают свои выгоды в результате реализации схемы опосредованного финансирования.
Во-первых, финансовые посредники упрощают проблему поиска кредиторов, готовых предоставить займы на приемлемых условиях.
Во-вторых, при наличии финансового посредника ставка за кредит для заемщика при нормальных экономических условиях оказывается чаще всего ниже, чем при его отсутствии. Объясняется этот парадокс тем, что финансовые посредники снижают кредитный риск для первичных кредиторов (вкладчиков) и могут устанавливать более низкие ставки привлечения средств. Эти суммы ставок вместе с издержками посредника оказываются не так велики, чтобы возникала необходимость увеличивать ставку размещения выше уровня ставки при прямом кредитовании.
В-третьих, финансовые посредники осуществляют трансформацию сроков, восполняя разрыв между предпочтением долгосрочных ссуд заемщика и предпочтением ликвидности кредитора. Это становится возможным благодаря тому, что не все клиенты требуют свои деньги одновременно, а поступление средств финансовому посреднику также распределено во времени.
В-четвертых, финансовые институты удовлетворяют спрос заемщиков на крупные кредиты за счет агрегирования больших сумм от множества клиентов.
Рынки опосредованных заимствований относят к розничным рынкам. Основными финансовыми посредниками на этих рынках выступают: коммерческие банки, взаимосберегательные банки, кредитные союзы, страховые компании, негосударственные пенсионные фонды, инвестиционные фонды, финансовые компании.
Всех финансовых посредников можно подразделить на четыре группы: (1) финансовые учреждения депозитного типа; (2) договорные сберегательные учреждения; (3) инвестиционные фонды; (4) иные финансовые организации.
Наиболее распространенными финансовыми посредниками выступают учреждения депозитного типа. В развитых странах их услугами пользуется значительная часть населения, так как выплату доходов по депозитным счетам, как правило, гарантируют страховые компании, надежность которых обеспечивает государство. Привлеченные депозитными учреждениями средства используются для выдачи банковских, потребительских и ипотечных кредитов. Основными институтами данной группы являются коммерческие банки, сберегательные институты и кредитные союзы.
Коммерческие банки, как правило, предлагают самый широкий спектр услуг по привлечению денежных средств от экономических субъектов, временно располагающих таковыми, а также по предоставлению различных займов, кредитов. В силу огромной значимости коммерческих банков в функционировании денежно-кредитной системы государства они являются объектом жесткого государственного контроля.
Сберегательные институты являются специализированными финансовыми институтами, основными источниками средств которых выступают сберегательные вклады и разнообразные срочные потребительские депозиты. Эти институты заимствуют денежные средства на короткие сроки с использованием текущих и сберегательных счетов, а затем ссужают их на длительный срок под обеспечение в виде недвижимости.
Кредитные союзы являются институтами взаимного кредитования. Они принимают вклады частных лиц и кредитуют членов союза на приемлемых для тех условиях. Обязательства кредитных союзов формируются из сберегательных счетов и чековых счетов (паев). Свои средства кредитные союзы предоставляют членам союза в виде краткосрочных потребительских ссуд.
Кредитные союзы имеют ряд преимуществ перед иными финансовыми институтами депозитного типа. Как правило, они освобождаются от уплаты налога на доходы (прибыль), они не являются субъектом антимонопольного законодательства, что позволяет им участвовать в совместных предприятиях.
В России деятельность кредитных союзов не получила достаточного распространения. Их статус на федеральном уровне определен лишь разъяснениями Министерства юстиции РФ. Специальный закон «О кредитных потребительских кооперативах граждан (кредитных потребительских союзах)» принимался Государственной Думой, но в действие не введен. В созданную в 1994 г. «Лигу кредитных союзов» входят около сорока кредитных союзов и четыре региональные ассоциации кредитных союзов.
К сберегательным учреждениям, действующим на договорной основе, относят страховые компании и пенсионные фонды. Эти финансовые институты характеризуются устойчивым притоком средств от держателей страховых полисов и владельцев счетов в пенсионных фондах. Они имеют возможность инвестировать средства в долгосрочные высокодоходные финансовые инструменты.
Инвестиционные фонды продают свои ценные бумаги (акции, инвестиционные паи) инвесторам и используют полученные средства для покупки прямых финансовых обязательств. Как правило, они характеризуются высокой надежностью и низким номиналом продаваемых ценных бумаг. Среди инвестиционных фондов выделяются прежде всего паевые (взаимные) фонды. Они продают свои паи инвесторам и покупают на вырученные средства преимущественно акции и облигации. Существуют различные типы паевых фондов. Для всех них стоимость пая изменяется (как правило, растет), что позволяет инвесторам получать доход в случае продажи пая паевому фонду.
Системы паевых фондов играют активную роль на финансовых рынках в экономически развитых странах. В частности, в США одними из наиболее динамично развивающихся инвестиционных фондов являются паевые фонды денежного рынка, впервые появившиеся в 1972 г. Отличительной особенностью этих фондов является то, что они осуществляют инвестиции в краткосрочные ценные бумаги с низким риском неплатежа и высоким номиналом — от одного миллиона долларов и выше. Для многих инвесторов такие ценные бумаги недоступны в силу их высокой стоимости. Паевые фонды денежного рынка дают возможность мелким инвесторам получать доход от своих вложений по рыночной ставке процента и при этом не подвергаться значительным рискам невозврата средств.
К последней группе финансовых посредников относятся различные типы финансовых компаний, таких, как финансовые компании, специализирующиеся на кредитных и лизинговых операциях в сфере бизнеса и финансовые компании потребительского кредита, предоставляющие займы домашним хозяйствам с правом погашения в рассрочку.
Основную часть денежных средств эти финансовые институты получают от продажи инвесторам краткосрочных обязательств в виде коммерческих бумаг. Деятельность этих компаний регулируется нормативными актами представительных (законодательных) и исполнительных органов власти.
Объемы финансовых операций, осуществляемые финансовыми посредниками, в последние десятилетия возрастают. При этом в развитых странах наблюдается относительное изменение объема услуг, предоставляемых отдельными финансовыми посредниками. Одновременно имеет место относительное изменение объема активов отдельных финансовых институтов. Так, в США за последние 30 лет значительно возросла доля взаимных фондов и государственных пенсионных фондов, в то время как доля депозитных институтов (коммерческих банков, сберегательных институтов) уменьшилась. Если в 1975 г. доля коммерческих банков в совокупных финансовых активах финансовых посредников составляла около 40%, то к 1998 г. она сократилась примерно до 27%, а доля взаимных фондов соответственно возросла с 2 до 19% [Кидуэлл, с. 57].
Отток денежно-кредитных ресурсов из банковской системы явился следствием влияния не только определенных рыночных сил, но и собственной политики банков США, которые установили правила по увеличению расходов на страхование депозитов и более жестким требованиям к размерам собственного капитала.
Глава 2. Финансовые рынки и их виды
Анализ функционирования финансовых рынков предполагает определенную его сегментацию, расчленение, выделение отдельных функционирующих по своим правилам рынков. В зависимости от Целей анализа, а также от особенностей развития отдельных сегментов финансового рынка в тех или иных странах существуют разные подходы к классификации финансовых рынков. На рис. 1 приведена одна из возможных классификаций [Ковалев, 1999, с. 47]. Дадим краткую характеристику приведенных на схеме рынков.
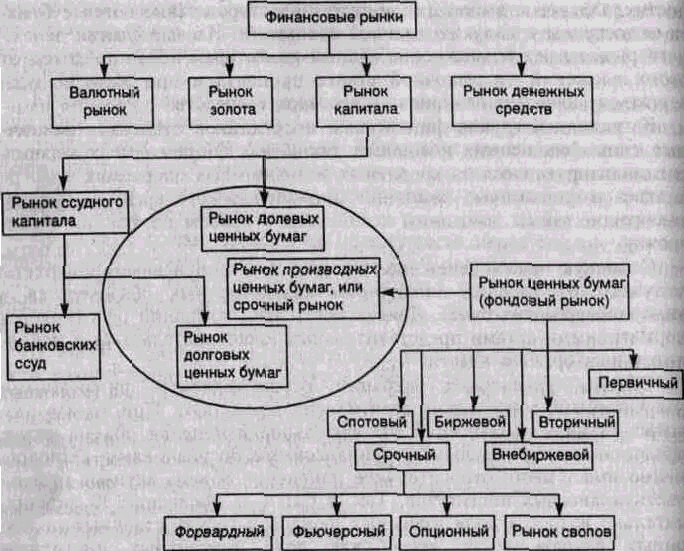
Рис. 1. Классификация финансовых рынков
Валютный рынок — это рынок, на котором товаром являются объекты, имеющие валютную ценность. К валютным ценностям относятся:
• иностранная валюта (денежные знаки (банкноты, казначейские билеты, монеты, являющиеся законным платежным средством или изымаемые, но подлежащие обмену) и средства на счетах в денежных единицах иностранного государства, международных или расчетных денежных единицах);
• ценные бумаги (чеки, векселя), фондовые ценности (акции, облигации) и другие долговые обязательства, выраженные в иностранной валюте;
• драгоценные металлы (золото, серебро, платина, палладий, иридий, родий, рутений, осмий) и природные драгоценные камни (алмазы, рубины, изумруды, сапфиры, александриты, жемчуг).
В качестве субъектов (участников) валютного рынка выступают:
банки, биржи, экспортеры и импортеры, финансовые и инвестиционные учреждения, правительственные организации.
Объект валютного рынка (на кого направлены действия субъекта) — любое финансовое требование, обозначенное в валютных ценностях. Объекты валютного рынка покупаются и продаются субъектами валютного рынка за деньги, находящиеся в обращении.
Субъекты валютного рынка осуществляют следующие виды операций: передача покупательной способности, хеджирование (страхование открытых валютных позиций), спекуляция (выгода от ожидания изменений валютных курсов или процентных ставок), арбитраж процентных ставок (получение выгоды от принятия депозитов и их переразмещение на согласованные периоды по более высокой ставке).
Передача покупательной способности осуществляется в виде следующих типовых сделок:
• кассовые (спот) — подразумевается немедленная поставка валюты, чаще всего в течение двух рабочих дней после заключения сделки;
• срочные (форвард) — подразумевается поставка валюты через четко определенный промежуток времени;
• свопы — предполагается одновременное осуществление операций покупки и продажи с разными сроками исполнения.
При проведении операций с объектами валютного рынка (валютных операций) субъекты действуют не только с точки зрения экономической целесообразности, но и в определенном поле организационных, экономических и правовых ограничений. Такую совокупность взаимоотношений можно назвать системой валютно-финансовых отношений.
Рынок золота — это сфера экономических отношений, связанных с куплей-продажей золота как с целью накопления и пополнения золотого запаса страны, так и для организации бизнеса и (или) промышленного потребления.
В основе наиболее общего деления финансовых рынков на рынки денежных средств и рынки капитала лежит срок обращения соответствующих финансовых инструментов. В практике развитых стран считается, что если срок обращения финансового инструмента составляет менее года, то это инструмент денежного рынка. Долгосрочные инструменты (свыше пяти лет) относятся к рынку капитала. Строго говоря, имеется «пограничная область» от одного года до пяти лет, когда говорят о среднесрочных инструментах и рынках. В общем случае они также относятся к рынку капитала. В России разделение на кратко- и долгосрочные финансовые инструменты несколько иное. К последним часто относят инструменты с периодом обращения более полугода.
Таким образом, граница между краткосрочными и долгосрочными финансовыми инструментами, равно как и граница между денежными рынками и рынком капитала, не всегда может быть четко проведена. Вместе с тем такое деление имеет глубокий экономический смысл. Инструменты денежного рынка служат в первую очередь для обеспечения ликвидными средствами государственных организаций и сферы бизнеса, тогда как инструменты рынка капитала связаны с процессом сбережения и инвестирования. Примерами инструментов денежного рынка являются казначейские векселя, банковские акцепты, депозитные сертификаты банков. К инструментам рынка капитала, например, относятся долгосрочные облигации, акции, долгосрочные ссуды.
Следует иметь в виду, что наличные и безналичные деньги как таковые обращаются на денежном рынке только в том случае, если они являются товаром сами, а не обслуживают товарный оборот, как это имеет место на рынках товаров и услуг.
Рынок капитала, в свою очередь, подразделяется на рынок ссудного капитала и рынок долевых ценных бумаг. Такое деление выражает характер отношений между покупателями товаров (финансовых инструментов), продаваемых на этом рынке, и эмитентами финансовых инструментов. Если в качестве финансового инструмента выступают долевые ценные бумаги, то эти отношения носят характер отношений собственности, в остальных случаях это кредитные отношения.
Долевые ценные бумаги представляют собой сертификаты, подтверждающие право ее владельца на владение собственностью, на долю в уставном капитале организации, на участие в распределении прибыли и, как правило, на участие в управлении этой организацией. Вопросы владения собственностью определяются законодательными актами, а также учредительными документами организации (общества).
На рынке ссудного капитала обращаются долгосрочные финансовые инструменты, предоставляемые на условиях срочности, возвратности и платности. Они включают в себя рынок долгосрочных банковских ссуд и рынок долговых ценных бумаг (также долгосрочных).
В деятельности экономических субъектов для обеспечения их текущей ликвидности важную роль играет рынок денежных средств, называемый также денежным рынком и имеющий, в свою очередь, несколько сегментов (рис. 2).
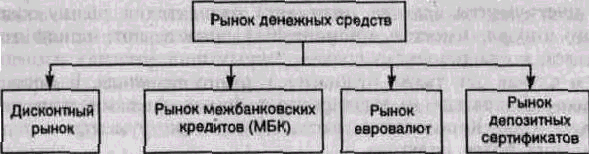
Рис. 2. Основные сегменты рынка денежных средств
Прежде всего следует упомянуть о дисконтном рынке как обобщающей характеристике рынка, на котором продаются и покупаются векселя. Этот рынок играет особую роль в денежно-кредитном регулировании экономики, а его значение заключается в обеспечении равномерного притока денег в экономику. Операторами дисконтных рынков являются центральный банк и коммерческие банки.
Важным сегментом денежного рынка является рынок межбанковских кредитов (МБК), на котором коммерческие банки кредитуют друг друга. Межбанковские кредиты предоставляются в форме продажи излишка средств коммерческого банка на резервном счете в центральном банке сверх определенной законом величины обязательных резервов и в форме сделок «РЕПО».
Сделка «РЕПО» представляет собой продажу ценных бумаг с условием обратного выкупа. Для проведения подобных сделок необходимыми предпосылками являются наличие развитого рынка государственных ценных бумаг и развитой системы бездокументарного оборота ценных бумаг, т. е. депозитарной формы. При осуществлении сделки «РЕПО» сторона, продающая ценные бумаги, получает денежные средства, которые могут быть использованы ею для различных целей: восполнения недостатка ликвидных средств, проведения активных операций на других сегментах финансового рынка (например, валютном), процентного арбитража (взятие кредита на один срок и предоставление его на иной срок под больший процент). При истечении срока соглашения должен быть осуществлен обратный выкуп ценных бумаг по цене, превышающей цену их продажи. Разница этих цен представляет процентный платеж за пользование денежными средствами. Выкуп должен быть осуществлен на фиксированную дату или в течение некоторого периода.
Рынок евровалют представляет собой часть денежного рынка, на котором осуществляется торговля краткосрочными финансовыми инструментами, номинированными в евровалютах. Евровалюта — общее понятие для обозначения валют, которые имеют хождение вне страны-эмитента, т. е. широко используются на международных рынках при кредитных, депозитных и иных операциях. В первую очередь к этим валютам относят доллар США, немецкую марку, фунт стерлингов и некоторые другие общепризнанные валюты.
Примером инструментов, обращающихся на рынках евровалют, являются синдицированные кредиты сроком от 3 до 6 месяцев, предоставляемые синдикатами банков из разных стран в одной из евровалют.
Часть финансовых инструментов, номинированных в евровалюте, например еврооблигации, относится большей частью к рынкам капиталов.
В развитых странах существует также рынок депозитных сертификатов. Депозитные сертификаты представляют собой свидетельства о крупных срочных вкладах в банках и являются ценной бумагой. Поскольку срок обращения депозитных сертификатов, как правило, не превышает один год, эти бумаги можно рассматривать как бумаги денежного рынка.
На рынке ценных бумаг выпускаются, обращаются и поглощаются как собственно ценные бумаги, так и их заменители (сертификаты, купоны и т. п.).
Участников рынка ценных бумаг можно разделить на три группы:
• эмитенты — лица, выпускающие ценные бумаги с целью привлечения необходимых им денежных средств;
• инвесторы — лица, покупающие ценные бумаги с целью получения дохода, имущественных и неимущественных прав;
• посредники — лица, оказывающие услуги эмитентам и инвесторам по достижению ими поставленных целей.
В зависимости от сроков совершения операций с ценными бумагами рынок ценных бумаг подразделяется на спотовый и срочный.
На спотовом рынке обмен ценных бумаг на денежные средства осуществляется практически во время сделки. На срочном рынке осуществляется торговля срочными контрактами.
Форвардный рынок — это рынок, на котором стороны договариваются о поставке имеющихся у них в действительности ценных бумаг с окончательным расчетом к определенной дате в будущем.
Фьючерсный рынок — это рынок, на котором производится торговля контрактами на поставку в определенный срок в будущем ценных бумаг или других финансовых инструментов, реально продаваемых на финансовом рынке.
Опционный рынок — это рынок, на котором производится купля-продажа контрактов с правом покупки или продажи определенных финансовых инструментов по заранее установленной цене до окончания его срока действия. Заранее установленная цена называется ценой исполнения опциона.
Рынок свопов — это рынок прямых обменов контрактами между участниками сделки с ценными бумагами. Он гарантирует им взаимный обмен двумя финансовыми обязательствами в определенный момент (или несколько моментов) в будущем. В отличие от форвардной сделки своп обычно подразумевает перевод только чистой разницы между суммами по каждому обязательству. Кроме того, в отличие от форвардного контракта конкретные параметры взаимных обязательств по свопам, как правило, не уточняются и могут изменяться в зависимости от уровня процентной ставки, обменного курса или других величин.
В зависимости от форм организации совершения сделок с ценными бумагами рынок ценных бумаг подразделяется на биржевой и внебиржевой.
Биржевой рынок представляет собой сферу обращения ценных бумаг в специально созданных финансовых институтах для организованной и систематической продажи и перепродажи ценных бумаг. Эти институты называются фондовыми биржами. Торговлю на бирже осуществляют только члены биржи, причем торговля может осуществляться только теми ценными бумагами, которые включены в котировочный список, т. е. прошли процедуру допуска ценных бумаг к продаже на бирже. Самая крупная фондовая биржа находится в Нью-Йорке.
Внебиржевой рынок ценных бумаг представляет собой систему крупных торговых площадок, осуществляющих торговлю многими видами ценных бумаг. Деятельность этих торговых площадок подчиняется строгим правилам, обязательным для исполнения всеми участниками сделок. Объемы операций, совершаемых во внебиржевой торговле, зачастую превышают объемы операций на фондовом рынке. Дилеров внебиржевого рынка иногда называют «создателями, делателями рынка» (market makers).
Процесс вывода вновь выпускаемых ценных бумаг на рынок называется первичным размещением; соответственно он происходит на первичных финансовых рынках. Обязательные участники этого рынка — эмитенты ценных бумаг и инвесторы. Назначение первичных рынков состоит в привлечении дополнительных финансовых ресурсов, необходимых для инвестиций в производство и для других целей.
Вторичные финансовые рынки напоминают рынки подержанных автомобилей: они позволяют получать деньги при продаже «бывших в употреблении» (т. е. эмитированных ранее) ценных бумаг с той разницей, что на вторичном рынке ценных бумаг цены на них, как правило, выше, чем цены на эти же ценные бумаги при первичном размещении. Вторичные рынки ценных бумаг предназначены для перераспределения уже имеющихся ресурсов в соответствии с потребностями и возможностями участников рынка. Благодаря существованию вторичных финансовых рынков увеличиваются объемы покупок инвесторами ценных бумаг на первичных рынках.
В рассмотренной выше классификации финансовых рынков отсутствуют рынок страховых полисов и пенсионных счетов, а также ипотечные рынки. Это особые рынки со своими финансовыми инструментами и институтами — сберегательными учреждениями, действующими на договорной основе. Их значимость неуклонно повышается; в частности, в США по объему совокупных финансовых активов они более чем в полтора раза превышают совокупные активы коммерческих банков, сберегательных институтов и кредитных союзов.
Инвестиционная политика страховых компаний и пенсионных фондов направлена на приобретение долгосрочных финансовых инструментов со сроками погашения, которые наиболее близко совпадают с их долгосрочными обязательствами.
Необходимость выделения ипотечных рынков в составе рынка капитала связана с рядом обстоятельств. Во-первых, ипотечные кредиты всегда обеспечиваются реальным залогом в виде земельных участков или зданий. Если заемщик не выполняет своих долговых обязательств, то имущественные права на залог переходят к кредитору. Во-вторых, ипотечные кредиты не имеют стандартных параметров (различные номиналы, сроки погашения и т. д.) и соответственно трудно реализуются на вторичном рынке. Об этом свидетельствует тот факт, что объем вторичного рынка ипотек значительно уступает объемам вторичного рынка ценных бумаг, размещенных на рынках долгосрочных капиталов. В-третьих, ипотечные рынки в отличие от других рынков долгосрочных капиталов в развитых странах строго регулируются действиями специальных государственных органов.
Глава 3. Особенности формирования финансовых рынков в России.
Формирование финансовых рынков в Российской Федерации непосредственно связано со становлением финансовых институтов. Этот процесс осуществлялся и осуществляется до сих пор, по существу, при отсутствии завершенной законодательной базы. Деятельность многих финансовых институтов до сих пор регламентируется указами Президента, постановлениями Правительства, инструкциями либо разъяснениями отдельных министерств и ведомств. Безусловно, такая ситуация негативным образом влияет на формирование и развитие отдельных сегментов финансового рынка.
С организационной точки зрения финансовый рынок можно рассматривать как совокупность финансовых институтов, экономических субъектов, осуществляющих эмиссию, куплю и продажу финансовых инструментов. Каждый финансовый институт наделен определенными полномочиями по ведению тех или иных операций с конкретным набором финансовых инструментов.
В зависимости от типа финансового института, а также вида финансовых инструментов финансовый рынок России можно подразделить на: (1) денежный рынок; (2) рынок ценных бумаг; (3) рынок страховых полисов и пенсионных счетов; (4) валютный рынок; (5) рынок золота.
Главное назначение финансовых рынков состоит в обеспечении эффективного распределения накоплений между конечными потребителями финансовых ресурсов. Решение этой задачи сложно как в силу объективных, так и субъективных причин, поскольку должны учитываться разные, порой диаметрально противоположные интересы участников финансового рынка, большие риски выполнения финансовых обязательств и т. п.
Основными институтами денежного рынка являются Центральный банк РФ (ЦБ РФ) и кредитные организации (коммерческие банки, включая филиалы и представительства иностранных банков, специализированные кредитные организации).
ЦБ РФ, как и центральные банки во всех странах, занимает приоритетное место в финансовой системе. Правовое регулирование его деятельности на денежном рынке прежде всего регламентируется Федеральным законом от 26 апреля 1995 г. № 65-ФЗ «О Центральном банке Российской Федерации (Банке России)». Основная функция Банка России состоит в защите и обеспечении устойчивости рубля.
Решение этой крайне сложной задачи требует предоставления Банку России особых полномочий не только в области денежно-кредитной политики, но и в других сферах государственного регулирования экономики страны. Однако таких полномочий Банк России не имеет. Поэтому в данных условиях решение задачи по обеспечению Центробанком России устойчивости национальной валюты крайне затруднено.
Задача обеспечения стабильного экономического роста была поставлена в число приоритетных задач в России лишь в 2000 г. До этого времени, по существу, решалась другая задача — создание условий для накопления крупного частного капитала. Соответственно на это была нацелена и денежно-кредитная политика Центрального банка РФ в части регулирования денежной массы в обращении, краткосрочных и долгосрочных процентных ставок, методов укрупнения банковского капитала.
Центральный банк России подотчетен Государственной Думе РФ. Председатель Банка России и члены Совета директоров назначаются на должность и освобождаются от должности Государственной Думой. Основные направления денежно-кредитной политики разрабатываются Банком России во взаимодействии с Правительством России и ежегодно направляются в Государственную Думу для окончательного согласования и принятия.
Банк России осуществляет эмиссию наличных денег, организует их обращение, регулирует объем выдаваемых им кредитов. Основными инструментами и методами такого регулирования выступают:
процентная политика, т. е. установление одной или нескольких процентных ставок по различным видам операций, что во многом предопределяет рыночные ставки процента как на привлекаемый коммерческими банками капитал, так и на выдаваемые ими кредиты;
установление нормативов обязательных резервов кредитных организаций, депонируемых в Банке России;
купля-продажа Банком России государственных ценных бумаг;
организация кредитования коммерческих банков, в том числе с помощью учета и переучета векселей;
осуществление валютного регулирования и валютного контроля в соответствии с Законом РФ от 9 октября 1992 г. № 3615-1 «О валютном регулировании и валютном контроле»;
установление ориентиров роста показателей денежной массы.
Банк России регистрирует кредитные организации, выдает и отзывает лицензии на осуществление банковских операций, осуществляет регистрацию эмиссии ценных бумаг кредитных организаций; осуществляет контроль за соблюдением кредитными организациями банковского законодательства. В случаях выявления нарушения он вправе применять установленные законом санкции вплоть до назначения временной администрации. Банк России может осуществлять все виды банковских операций.
Часть прибыли Банка России поступает в доход федерального бюджета. Порядок распределения прибыли устанавливается Советом директоров банка. Банк России без взимания комиссионного вознаграждения осуществляет операции с федеральным бюджетом и бюджетами субъектов Российской Федерации, местными бюджетами, а также операции по обслуживанию государственного долга и операции с золотовалютными резервами.
Российская двухуровневая банковская система (Центральный банк РФ и система коммерческих банков) начала формироваться с 1991 г. с образованием Российской Федерации как самостоятельного государства. В становлении системы коммерческих банков можно выделить шесть этапов.
На первом этапе (он продолжался до конца 1993 г.) наблюдалась значительная концентрация ресурсов банковской системы в руках крупнейших кредитных учреждений, образованных на базе прежних государственных спецбанков, таких, как «Сбербанк», «Промстройбанк», «Мосбизнесбанк» (бывший «Жилсоцбанк»), и ряда других.
Второй этап (1994 г. — середина 1995 г.) развития банковской системы характеризовался появлением значительного числа вновь образованных коммерческих банков. Концентрация банковского капитала в этот период достигла наименьшего значения.
Развитию кредитных учреждений способствовала высокая инфляция, что позволяло банкам получать значительные прибыли без реального развития квалифицированного управления. Для банков этого периода было характерно инфляционное основание расширенного воспроизводства капитала.
Банки на данном этапе развития практически не занимались долгосрочным кредитованием предприятий, так как проценты по кредитам фактически не компенсировали инфляции.
Кризис рынка межбанковских кредитов и падение темпов инфляции привели к банкротству большого числа мелких и средних банков, перевели развитие системы на новую ступень через процессы разорения, концентрации и централизации банковского капитала. Наступил третий этап (с середины 1995 по 1997 г.), знаменовавшийся чередой кризисных явлений.
На 1 января 1997 г. совокупные активы 100 крупнейших коммерческих банков России составляли 433 946,4 млрд. руб. При этом на долю Сберегательного банка приходилось 38,87%, первых пяти банков—51,8%, первых 20 банков—77,3% совокупных активов 100 крупнейших коммерческих банков [Сажин, Смирнова, с. 270]. Для данного периода характерно снижение доли валютных обязательств по сравнению с предыдущим этапом (с 20 до 10—12%), снижение доли кредитов с 60 до 55% и одновременный рост государственных обязательств с 3—5 до 20%. Это было связано с развитием рынка государственных ценных бумаг. Появление государственных долговых обязательств имело целью осуществить безынфляционный переход к финансированию дефицита бюджета. Государство стало выступать в качестве главного заемщика финансовых ресурсов у коммерческих банков.
Важно отметить следующее. Крупнейшими операторами на рынке государственных долговых обязательств выступали банки, которые одновременно являлись и главными агентами по обслуживанию бюджетных счетов. Остатки бюджетных средств на счетах этих банков активно использовались для покупки государственных краткосрочных бескупонных облигаций и облигаций федерального займа с переменным купоном (ГКО — ОФЗ). Рынок ГКО — ОФЗ обладал весьма высокой ликвидностью, не уступавшей ликвидности валютных счетов.
Снижение доходности ГКО, ужесточение денежной политики во второй половине 1997 г. повлекло ухудшение финансовых показателей деятельности банков. Балансовая прибыль по итогам 1997 г. в целом по коммерческим банкам сократилась в абсолютном выражении почти вдвое по сравнению с 1996 г., не достигнув даже уровня 1995 г.1
В 1997 г. активизировались слияния банков, создание различных конгломератов, альянсов, банковских группировок, холдингов и т. п.