Анализ инвестиций и оценка недвижимости Санкт-Петербурга
В настоящий момент цены на строящееся жилье хоть и растут, но уже не такими темпами, которые наблюдались летом-осенью 2000 года, хотя бы по той причине, что в начале года наблюдается сезонный спад продаж.
Оживление в отделах продаж строительных компаний начнется в феврале-марте. Поэтому большинство участников первичного рынка считают, что до весны 2001 года цены не вырастут. В дальнейшем, как утверждают они сейчас, стоимость 1 кв. м будет подниматься, но постепенно, дабы не спугнуть клиентов.
Рис 5. Динамика изменения средней удельной цены кв. м в группе домов.
Прошлое и настоящее положение дел на рынке иллюстрирует Рис 5. Сразу следует отметить, что в рассматриваемую выборку (группу домов) вошли не только строящиеся, но и сданные объекты, где стоимость 1 кв. м, по известным причинам, гораздо выше. В целом, график наглядно демонстрирует тенденцию увеличения средней удельной цены кв. м. Это объясняется постоянным повышением себестоимости строительства, а следовательно - ростом цен на рынке. В январе-феврале 2000 года значения удельной цены более высокие по сравнению с мартом. Однако в течение второго квартала эта величина снова поднимается до прежнего уровня. Такое поведение кривой продиктовано спецификой питерского рынка. В северной столице львиная доля зданий сдается госкомиссии в декабре. Поэтому в январе 2000 года средняя удельная цена по сданным и строящимся объектам достаточно большая. По данным Комитета по строительству, за период с января по октябрь 2000 года было введено в эксплуатацию 537,7 тыс. кв. м, а всего в 2000 году сдано чуть более 1 млн. кв. м. Следовательно, за два последних месяца сдали почти половину объектов. Таким образом, можно прогнозировать, что (как это было в феврале 2000) в начале 2001 года средняя удельная цена будет немного больше, чем в марте-апреле. Затем она снова будет подниматься вместе с ростом себестоимости строительства.
В течение прошлого года структура предложения на первичном рынке практически не изменилась (см. Рис 6).
Р
ис
6. Структура
предложения
на первичном
рынке
Процентное соотношение объёмов кирпичного, монолитного и панельного домостроения сохранилось. Небольшие флуктуации находятся в пределах допустимых погрешностей. Так, доли панели и монолита составляют, в среднем, по 20%. Лидирует в этом «зачёте» кирпичное домостроение. Его объём оценивается в 45%. Аутсайдеры – реконструкция старого фонда, а также мансардное и малоэтажное строительство (на графике они обозначены как «другие»). Доля каждого из них не превышает 7-8%. Большинство участников первичного рынка уверены в том, что в нынешнем году существующая картина распределения предложения по типам домов сохранится. Что касается ближайшего будущего, скажем, в размерах советской пятилетки, то, вероятно, на общем фоне доля монолитного жилья должна заметно увеличиться. Об этом в один заявляли все участники первичного рынка, опрошенные «БН».
3.4. Средняя цена по району.
Ценовая карта Петербурга за прошедший год почти не изменилась. Рис 7, отражающий изменение удельной цены квартир в разных районах
города, не показывает каких-либо резких подъёмов и спадов. Как свидетельствуют данные телефонной справочной службы «Квартирный Вопрос», традиционно высок интерес потенциальных покупателей к жилому фонду Выборгского и Московского районов. Следует отметить значительное увеличение цены в Приморском районе, где ведётся активное жилищное строительство.
Рис
7. Динамика
изменения
средней удельной
цены квартир
в районах Петербурга
Самым дорогим с точки зрения квартирного рынка городским районом по-прежнему остается Московский. Это обусловлено в первую очередь явным дефицитом предложения малогабаритного жилья (выставленная на продажу одно- или двухкомнатная квартира надолго в листингах не задерживается, а потому способна серьезно поднять ценовой «рейтинг» района). Еще одна заметная ценообразующая особенность района – большое количество выставляемого на продажу жилья повышенной комфортности («сталинских» квартир, отремонтированных с претензией на евростандарт). По всей видимости, все это - отголоски моды 1992-1994 годов на расселение целых подъездов вблизи Московского проспекта, но так или иначе, «средняя квартирная температура по району» стабильно превышает отметку $400/кв.м. К числу «дорогих» по-прежнему относятся районы старого фонда - Центральный, Василеостровский, и Петроградский. Любопытно, что самым демократичным с точки зрения цен на квартиры является соседствующий с самым дорогим Московским районом Красносельский (здесь квадратный метр среднестатистического жилья почти на $ 100 дешевле). Нельзя не заметить, что в общем объёме предложения доля Красносельского района – всего 3.9%, в то время как Московский район – это 6.6% от числа всех выставленных на продажу городских квартир – то есть, выбор здесь, на первый взгляд, значительно больше. Однако именно Красносельский район может предложить сегодня самое востребованное рынком жилье – стандартные малогабаритные одно- и двухкомнатные квартиры в более или менее тихих «спальных» районах.
Подводя итог, надо отметить, что среднестатистический петербуржец, наверное, не стал за последний год богаче, он просто вынужден тратить больше денег, в том числе, и на приобретение жилья. И «нижний этаж» квартирного рынка, предлагающий еще не совсем качественное, и не совсем своё жильё, но уже крышу над головой, - это как раз тот сегмент, в котором развиваются сегодня самые интересные события. Для того чтобы делать прогнозы, попробуем сначала внимательно прочесть график изменения индекса «БН» за два последних года (Рис 8). В первой половине 1999 года долларовое значение, показывающее среднюю стоимость квадратного метра в выставленной на продажу петербургской квартире, стремительно падало после августовского кризиса, причём более всего обесценивалось именно самое дешёвое жильё.
Рис 8.
К осени цены стабилизировались, но уже на новом, послекризисном уровне. Бросается в глаза то, что «крутизна» волн графиков «август – декабрь» за 1999 и 2000 годы, и даже ценовые значения во многих точках почти одинаковы. На основании этого наблюдения можно было бы сделать заключение, что в начале 2001 года (по аналогии с прошлогодней ситуацией) начнётся плавное снижение цен. В самом деле, прошлогодний пик, пришедшийся на декабрь 2000 года, мог быть не столь острым. Ажиотаж был вызван не просто сезонными факторами, а тревогами субъектов рынка по поводу возможных налоговых изменений (призрак установления контроля за доходами граждан). Опасения не подтвердились, однако продавцы долго размышляли, прежде чем уступить, и потребовалось несколько месяцев и летние
каникулы, чтобы цены предложения вернулись к прежней отметке… Таким образом, последствия ажиотажной волны приходилось расхлебывать до лета.
Для того чтобы сделать прогноз, скажем, что сегодняшняя структура рынка (соотношение спроса и предложения, повышенный интерес к отдельным секторам, затоваривание в других…) сейчас больше похожа на ту, что была до кризиса - осенью-зимой 1997-98 года. А тогда наметившийся осенью рост цен не закончился с наступлением нового года: они продолжали увеличиваться вплоть до памятного августа-98, проигнорировав все теории о сезонных колебаниях.
Итак, если не принимать во внимание вероятность новых экономических и политических кризисов, то недвижимость будет дорожать. Увеличение объёма денежной массы привело к увеличению цен во всех секторах квартирного рынка.
Летом не следует ждать спада, зато особо заметное увеличения индекса «БН» возможно в начале весны и в конце лета 2001 года. Цены на петербургские квартиры будут стремиться к докризисному уровню, достичь которого, впрочем, в этом году не удастся.
Приложения.
Обзор
рынка жилой
недвижимости
Санкт-Петербурга
(
октябрь 2000г.)
Характеристика активности рынка.
В сентябре
2000г. общее количество
зарегистрированных
в ГБР документов,
относящихся
к рынку жилья
в Санкт-Петербурге
и области, составило
14375, из них 13080 в самом
Санкт-Петербурге.
Среди зарегистрированных
сделок наибольшую
долю занимают
сделки купли-продажи
(см. таб.1). Ниже
приводятся
основные виды
сделок на рынке
жилья Санкт-Петербурга.
Таблица 1. Количество сделок на рынке жилья
в Санкт-Петербурге.
-
Вид сделки
Количество
сделокДоговор купли-продажи
4191
Договор мены
227
Договор дарения
398
Договор найма
69
Свидетельство о праве наследования
1811
Соглашение об определении долей
293
Социальный найм
620
Р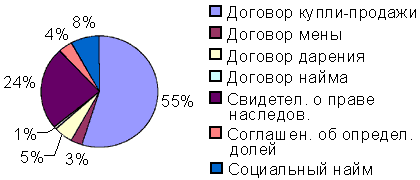
исунок1.
Доля
сделок различного
вида в общем
объёме.
В сентябре 2000г. количество сделок купли продажи составило 4191 что на 15,3% больше чем в сентябре прошлого года.
Р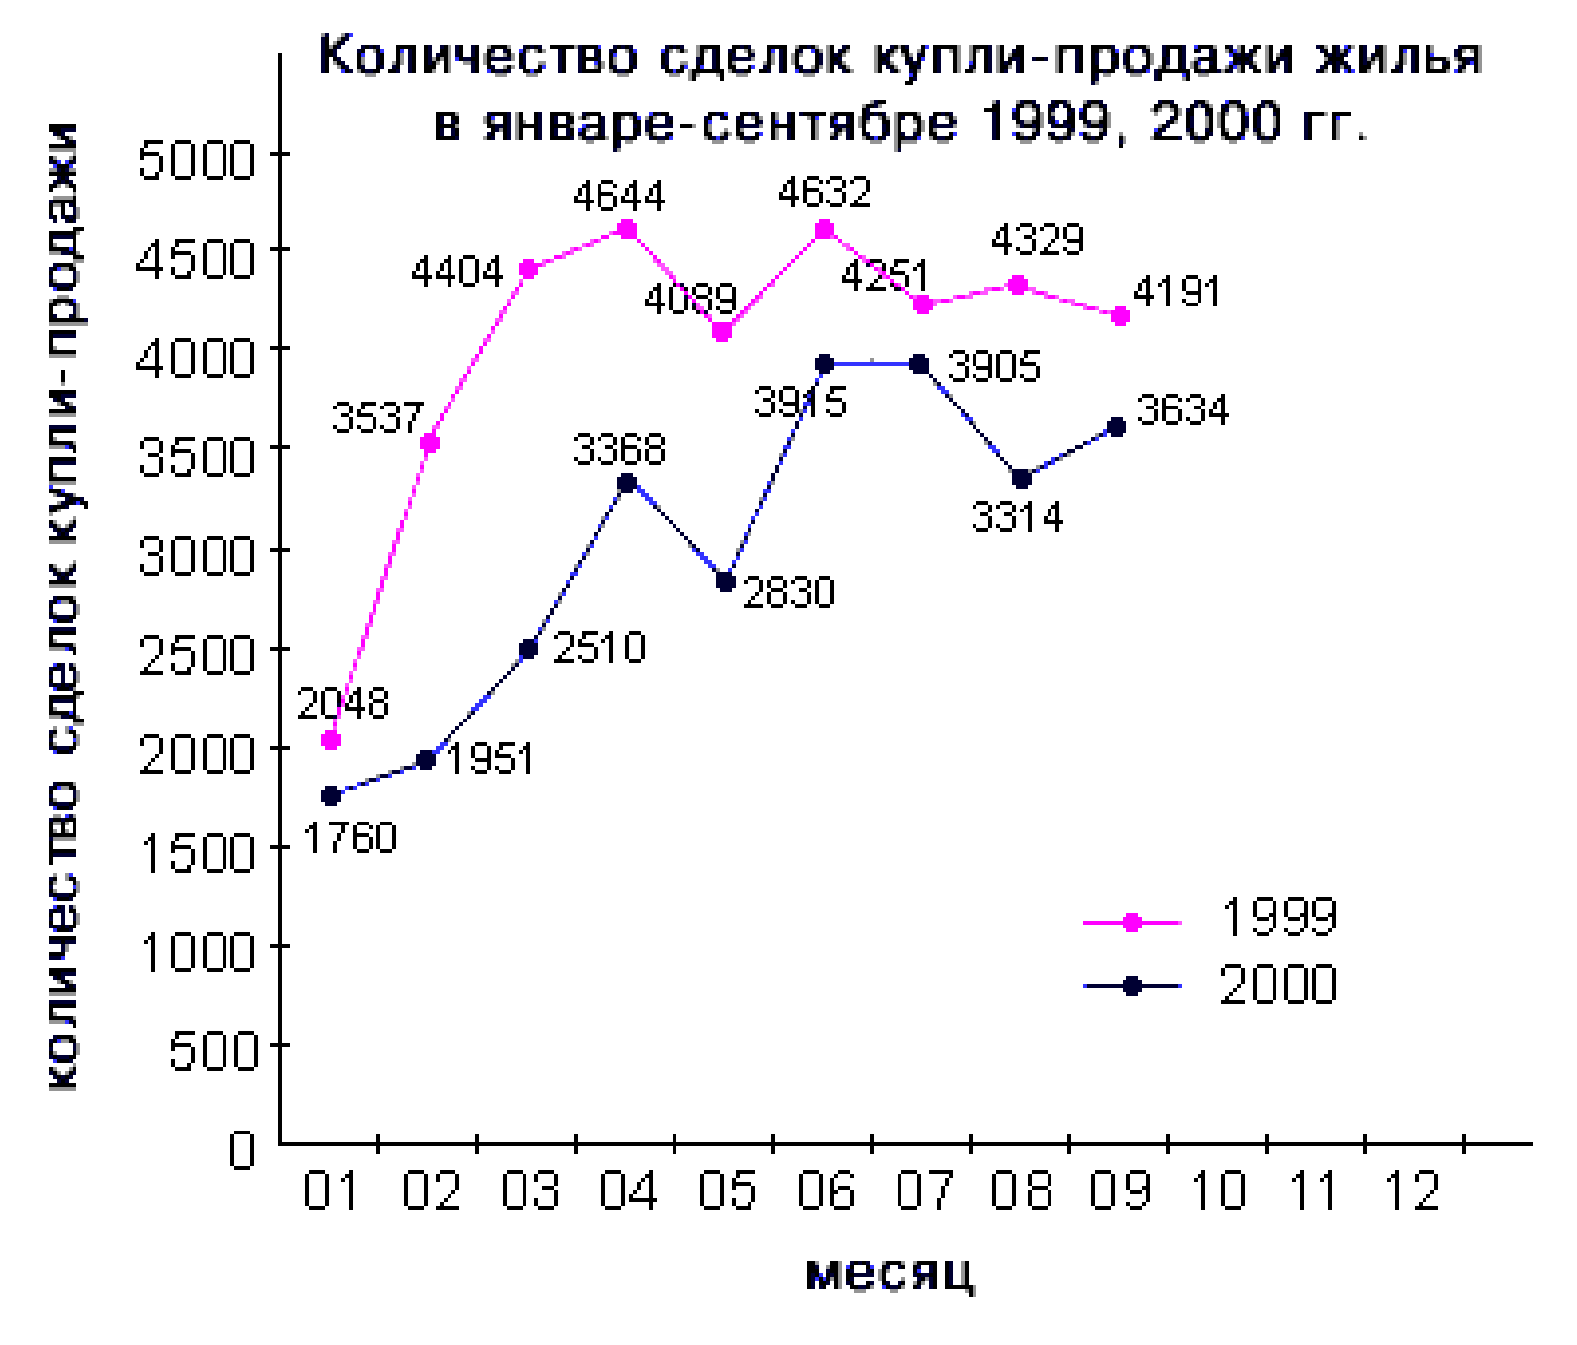
исунок
2.
Ч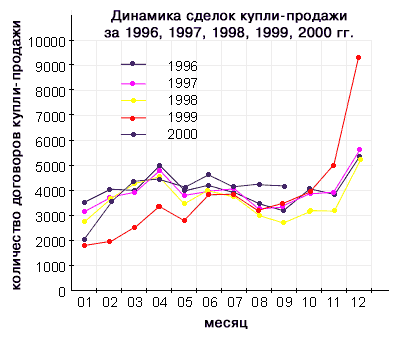
то
касается уровня
активности,
то можно заметить,
что для этого
времени года
активность
очень высока.
Об этом говорят
данные, представленные
в следующей
диаграмме:
Рисунок 5. Структура сделок купли-продажи по районам города
( данные за сентябрь 2000г.)
Центральный
район по прежнему
остается лидером
по количеству
заключенных
на рынке жилья
сделок купли-продажи
(в целом по рынку),
вслед за ним
лидирующие
места занимают
Выборгский
и Приморский
район. Структура
сделок купли-продажи
по районам
города представлена
в следующей
диаграмме.
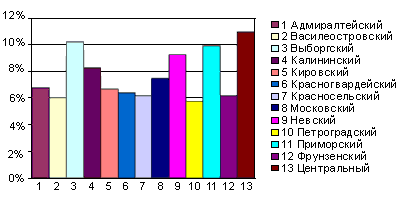
По сравнению с августом количество заключенных на рынке сделок купли-продажи, как и можно было ожидать, уменьшилось. Но в октябре на рынке возможно увеличение числа сделок, что связано, в первую очередь, с оживлением деятельности после летнего затишья во всех сферах экономики, к тому же к концу года возрастает предложение на первичном рынке - строительные компании в это время закрывают сдачей свои проекты. Многие хотят купить квартиры в уже сданных домах, что и приводит к увеличению числа сделок купли-продажи в целом.
Таблица 2. Количество сделок купли-продажи по районам города (жилой фонд)
|
РайонПериод |
Янв. |
Февр. |
Март |
Апр. |
Май |
Июнь |
Июль |
Авг. |
Сент. |
|
Адмиралтейский |
96 |
184 |
261 |
241 |
219 |
214 |
256 |
268 |
257 |
|
Василеостровский |
89 |
164 |
202 |
248 |
228 |
228 |
220 |
204 |
227 |
|
Выборгский |
175 |
341 |
397 |
386 |
338 |
428 |
360 |
376 |
387 |
|
Калининский |
161 |
328 |
402 |
394 |
335 |
384 |
359 |
380 |
314 |
|
Кировский |
120 |
213 |
277 |
365 |
281 |
325 |
318 |
269 |
252 |
|
Красногвардейский |
121 |
211 |
268 |
289 |
261 |
289 |
194 |
205 |
242 |
|
Красносельский |
113 |
174 |
203 |
192 |
169 |
217 |
212 |
220 |
233 |
|
Московский |
167 |
283 |
322 |
364 |
317 |
325 |
309 |
286 |
282 |
|
Невский |
184 |
311 |
408 |
393 |
442 |
424 |
384 |
371 |
350 |
|
Петроградский |
103 |
177 |
223 |
215 |
198 |
211 |
188 |
210 |
217 |
|
Приморский |
181 |
278 |
353 |
354 |
335 |
364 |
352 |
384 |
372 |
|
Фрунзенский |
104 |
177 |
255 |
282 |
223 |
280 |
256 |
307 |
233 |
|
Центральный |
192 |
370 |
432 |
528 |
383 |
490 |
458 |
424 |
415 |
|
Всего по городу: |
1806 |
3211 |
4003 |
4251 |
3729 |
4179 |
3866 |
3904 |
3781 |
2. Предложение
Предложение на рынке жилья в Санкт-Петербурге, как и в предыдущие годы, складывается из предложения как новых, так и бывших в эксплуатации квартир. На первичном рынке лидерство по прежнему удерживает Приморский район(39,5%), за ним следуют Выборгский(10,2) и Кировский(10,1). Доля Калининского района заметно снизилась с 9% в августе до 6,7% в сентябре.
Р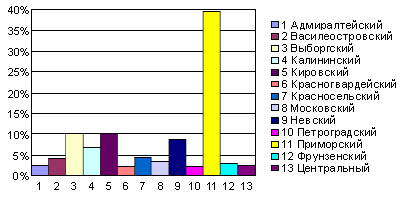
исунок
6.
Структура
предложения
на первичном
рынке по районам
города (на
01.10.2001)
Заключение.
Завершение периода становления рынка недвижимости характеризуется переходом от экстенсивного к интенсивному развитию. Очевидно, что в ближайшее время на рынке не будет такого бурного роста числа сделок , как в первой половине 90-х годов. Более того, в течение определённого периода на рынке жилья возможна только стабилизация числа сделок. Вполне возможным представляется также повышение уровня цен, прежде всего на вторичном рынке. Но в то же время цены на элитное жильё не только не снизились, но и выросли, что свидетельствует о перспективности нового строительства жилья высокого качества. Руководителями фирм отмечается и обострение конкурентной борьбы на рынке. Большинство из них склонны считать, что если для 1995 года была характерна умеренная степень конкуренции, то в 2001 году она стала высокой и сохранится таковой.
Стабилизация числа сделок и цен на вторичном рынке жилья является следствием прежде всего макроэкономических факторов, основной из них - сохранение низкого уровня доходов у основной массы населения. Первоначальный бурный рост спроса на рынке, как следствие появление в стране слоя лиц с высокими доходами, сейчас практически завершился. И сегодня внутри этого слоя происходит новая дифференциация – выделение слоя со сверхвысокими доходами. За счёт этой дифференциации возрос спрос на элитное жильё. Однако в абсолютном выражении потенциал этого слоя весьма ограничен. Серьёзное же расширение спроса возможно либо за счёт повышения уровня доходов и формирования широкого среднего слоя, способного стать основным поставщиком покупателей, либо за счёт активного стимулирования спроса как государством, так и самими профессиональными участниками рынка недвижимости. В то же время некоторое повышение спроса в перспективе вполне возможно под воздействием неизбежного в ближайшие месяцы выброса денег в экономику для расшивки кризиса неплатежей и в связи с погашением долгов по заработной плате и задолженности по государственным заказам. Часть этих денег придёт и на рынок недвижимости, но они, очевидно, кардинально ситуацию не изменят, хотя число заявок на покупку под влиянием этого фактора на несколько пунктов поднимется.
Можно также предположить, что в связи с неизбежным и существенным повышением тарифов на коммунальные услуги вполне возможно увеличение предложения на вторичном рынке жилья.
При этом если всплеск предложения на вторичном рынке в 1991-1993 гг. был вызван стремительным ростом цен, то теперь продавцы будут исходить не столько из возможности весьма существенного увеличения доходов за счёт продажи жилья, сколько из необходимости снизить затраты на его содержание, а отсюда – соглашаться на снижение цен. Это, в свою очередь, также может несколько поднять спрос, а значит, и обороты риэлторских фирм.
В то же время эта стабилизация не снимет общей проблемы – рынок жилой недвижимости в обозримой перспективе будет испытывать дефицит спроса, что может существенно снизить доходы от традиционной для риэлторских фирм деятельности по оказанию услуг по купле-продаже объектов недвижимости.
В этих условиях необходимо существенное расширение спектра услуг, предоставляемых фирмой клиенту : банковские расчёты, транспортные услуги, услуги нотариуса, возможность проведения ремонтных работ, предоставление рассрочки по платежам и пр., повышенное внимание к рекламе, возможно, снижение комиссионных. Все эти средства могут сыграть существенную роль в привлечении клиентов, но их возможности всё же ограничены. Если для отдельных фирм эти приёмы способны обеспечить необходимый объём оборота, то, очевидно, в целом они не решат проблему развития риэлтерского бизнеса. Кардинально решит эту проблему только расширение спроса на рынке, а в современных условиях это возможно лишь за счёт активного участия государства путём создания системы ипотечного кредитования – создания федерального и региональных агенств по ипотечному кредитованию, поддержки вторичного рынка закладных, предоставления государственных гарантий банкам при выдаче ими ипотечных кредитов.
Последовательное развитие рынка недвижимости в России закономерно привело к очередному этапу, характеризующемуся скачкообразным повышением требований к качеству обоснования инвестиционных решений. И за рубежом, и в России участники рынка недвижимости приходят к пониманию того, что достоверность бизнес-планов, инвестиционных проектов и т.д., являющихся по сути стандартным набором простых формул, целиком зависит от обоснованности рыночных исследований, результаты которых используются в формулах. Другими словами, наиболее весомым и значимым показателем состоятельности инвестиционного проекта на рынке недвижимости является состоятельность рыночного исследования, на основе которого данное решение принимается.
Сформулированная выше постановка вопроса должна кардинальным образом изменить существующую в России практику выполнения рыночного анализа. Профессиональное исследование рынка должно стать самостоятельным и независимым видом деятельности на рынке недвижимости с присущими атрибутами - системой специальной профессиональной подготовки, профессиональной ответственностью, профессиональной квалификацией, профессиональными стандартами, профессиональными сообществами.
Признание всеми участниками рынка недвижимости необходимости профессиональных стандартов анализа рынка позволит, с одной стороны, обеспечить потребителей аналитических услуг ясными критериями состоятельности и достоверности исследований, а с другой стороны, обеспечить профессиональных аналитиков чёткими рекомендациями и минимально необходимыми требованиям к аналитической работе.
Таким образом, основными направлениями дальнейшего развития бизнеса на рынке недвижимости в ближайшей перспективе станут, очевидно, всё более активное переключение риэлторских фирм на операции на первичном рынке недвижимости, выход на управление недвижимостью, более активная работа с инвестиционными ресурсами населения и сотрудничество с финансовыми институтами.
Внутренняя ситуация в стране является той средой, которая непосредственно влияет на все рынки, в том числе и на рынок недвижимости. В зависимости от текущей экономической ситуации инвесторы всегда могут выбрать оптимальную сферу инвестиций. И если в результате сочетания многих факторов такой сферой окажутся не государственные ценные бумаги или спекулятивные операции на валютном рынке, а инвестиций в реальные активы, то рынок недвижимости начнёт быстро расти, стимулируя развитие других отраслей экономики.
Экономически целесообразно отменить налог на добавленную стоимость (НДС) в сфере жилищного строительства. Законодательство, стимулируюшее привлечение, в том числе ипотечного капитала, создание зон экономического благоприятствования, увеличение рабочих мест, усиление защиты частных инвестиций – вот неполный перечень возможностей правительства для стимулирования рынка недвижимости.
Определяющим фактором внутренней ситуации является позиция правительства, в руках которого находится, в том числе и
налоговый рычаг, позволяющий регулировать распределение денежных потоков в национальной экономике.
Ситуация на местном рынке ещё в большей степени влияет на развитие локального рынка недвижимости, определяя в конечном итоге перспективы развития. Плодородие земли, особенности рельефа и климата, инженерное оборудование и ухоженность ландшафта, наличие средств связи и коммуникаций, стиль жизни и привычки населения, потенциал для развития собственности – эти и многие другие факторы могут повлиять на решение инвестора.
Список нормативных актов и используемой литературы :
Гражданский кодекс РФ.
Жилищный кодекс РФ.
Закон РФ от 24.12.92 г. «Об основах федеральной жилищной политики.»
Основы законодательства РФ о нотариате от 11.02.93 г. № 4462-1
Указ Президента РФ от 14.02.96 г. «О праве собственности граждан и юридических лиц на земельные участки под объектами недвижимости»
Указ Президента РФ от 27.08.96 г. «Об утверждении порядка предоставления информации о государственной регистрации прав на недвижимое имущество».
Концепция реформы жилищно-коммунального хозяйства в РФ. Указ Президента РФ от 28.04.97г. № 425.
Федеральный закон «Об ипотеке (залоге недвижимости)». Принят Госдумой 24.06.97г. (одобрен Советом Федерации 9.07.97г. № 492.
Об утверждении положения о лицензировании риэлтерской деятельности. Постановление Правительства РФ от 23.11.96г. №1407.
Положение «О предоставлении гражданам Российской
Федерации предусмотренных в федеральном бюджете средств на возвратной платной и срочной основе для строительства жилья при реализации федеральной целевой программы «Свой дом». Утверждено Минфином РФ, Минэкономики РФ от 27.01.97г. № 7-07- 01-65.
О совершенствовании порядка продажи отдельных квартир и изолированных жилых помещений в коммунальных квартирах государственного жилищного фонда Санкт-Петербурга. Распоряжение мэра Санкт-Петербурга от 3.02.95г. № 122-р.
2.1. Бойко Т. «Недвижимость : парадоксы закона и логика права» // ж-л «ЭКО», 1995г, № 9.
2.2. Бяков Э. «Приватизация и создание рынка недвижимости» // «Российский экономический журнал»,1996г. №№ 5-6
2.3. Витрянский В. «Купля – продажа» //«Хозяйство и право»,1996г. №1
2.4. Витрянский В.«Отдельные виды договора аренды»
// «Хозяйство и право»,1996г. №3
2.5.Газман В. «Гарантии для участников лизинговых операций» // «Хозяйство и право»,1996г. №11
2.6. Кузьмин В. «Предвыборный рынок» // Эксперт; № 23, 1996г.
2.7. Лаврухин О. «Рынок недвижимости : этап становления закончен, но что дальше?» // ж-л «Бизнес»,1996г. №11
2.8. Левадная Н.«Рынок недвижимости в Российской Федерации» // Инвест курьер ; М. 1996г.
2.9. Лозебо А. «О правах собственности на недвижимое имущество» // Экономическая газета, 1996г. № 4
2.10. Павлов П. «Основные принципы регистрации прав на недвижимое имущество» // «Российская юстиция»,1995г. №5
2.11. «Сделки с недвижимостью» // «Российская газета»,1996г. №20
2.12. Суханов Е. «Сделки с недвижимостью» // «Экономика и жизнь», 1996г. №21
2.13. Трутнева Э.К. «Недвижимость: парадоксы закона и логика права» // «ЭКО», 1995г. №5
2.14. Филатов А.А. «Лизинг: правовые аспекты» // «Деньги и кредит», 1995г. №8
2.15.«Хозяйственные документы» // «Сборник договоров», М. 1996
2.16. Хамин Д., Юрков Д. «Рынок недвижимости глазами риэлторов» // Экономика и жизнь, 1997г. № 3
3.1.Балабанов И.Т. «Эканомика недвижимости», СПб 2000г.
3.2.Беренс В., Хавранек П.М. «Руководство по оценке эффективности инвестиций» / Пер. с англ., М. Интерэксперт, 1995г.
3.3. Бирман Г. , Шмидт С. « Экономический анализ инвести –
ционных проектов»/ Пер. с англ., М. ЮНИТИ,1997 г.
3.4. Виленский П.Л., Лившиц В.Н., Орлова Е.Р. , Смоляк С.Л.
«Оценка эффективности инвестиционных проектов», М.: ДЕЛО, 1998 год.
3.5. Глазунов В.Н. « Финансовый анализ и оценка риска
реальных инвестиций» М.: Финстатинформ,1997 г.
3.6.Гришаев С.П. «Ваше право собственности на жилой дом или квартиру», М.1995г.
3.7. Идрисов А.Б., Картышев С.В., Постников А.В. « Стратеги-
ческое планирование и анализ эффективности инвестиций», М. :ФИЛИН,1998 г.
3.8. Котлер Ф. « Основы маркетинга» / Пер. с англ.
М. :Прогресс, 1990 г.
3.9. Калачева С.А. «Арендные сделки» , М. 1996 г.
3.10. Ковалёв В.В. « Финансовый анализ», М. 1995 г.
3.11.Коган Э.Э. «Правовые основы лизинга», М.1996г.
3.12.Купчин А.Н., Новиков Б.Д. « Рынок недвижимости : состав и тенденция развития», Учебное пособие , М. 1995г.
3.13. Липсиц И.В., Коссов В.В. «Инвестиционный проект : методы подготовки и анализа», М.:БЕК, 1996 г.
3.14.Максимов С.Н. «Основы предпринимательской деятельности на рынке недвижимости», СПб. 2000г.
3.15. Тарасевич Е.И. « Методы оценки недвижимости» – СПб : Технобалт, 1995 г.
3.16. Тарасевич Е.И. « Оценка недвижимости СПб » - СПбГТУ, 1997 г.
3.17. Шарп У.Ф., Александер Г.Дж., Бэйли Д.В. « Инвестиции» / Пер. с англ. – М. : ИНФРА,1998 Г.
3.18. Чампнис П. «Утверждённые Европейские стандарты оценки недвижимости» / Пер. и редакция Тарасевича Е.И. – М. Российское общество оценщиков, 1998г.