НСБУ
|
за дебетом з кредитом рахунків: |
за кредитом з дебетом рахунків: |
|
10 «Основні засоби» 11 «Інші необоротні матеріальні активи» 12 «Нематеріальні активи» 14 «Довгострокові фінансові інвестиції» 15 «Капітальні інвестиції» 16 «Довгострокова дебіторська заборгованість» 18 «Інші необоротні активи» 30 «Каса» 31 «Рахунки у банках» 34 «Короткострокові векселі одержані» 35 «Поточні фінансові інвестиції» 68 «Розрахунки за іншими операціями» 70 «Доходи від реалізації» 76 «Страхові платежі» |
30 «Каса» 31 «Рахунки в банках» 70 «Доходи від реалізації» 79 «Фінансові результати» |
Рахунок 98 «Податки на прибуток»
На рахунку 98 «Податки на прибуток» ведеться облік належної за даними бухгалтерського обліку суми податку на прибуток від звичайної діяльності та надзвичайних подій.
За дебетом рахунка відображається нарахована сума податку на прибуток, за кредитом — включення до фінансових результатів на рахунку 79.
Рахунок 98 «Податки на прибуток» має такі субрахунки:
981 «Податки на прибуток від звичайної діяльності»;
982 «Податки на прибуток від надзвичайних подій».
На субрахунку 981 «Податки на прибуток від звичайної діяльності» ведеться облік нарахованої суми податку на прибуток від звичайної діяльності, що визначається від прибутку, відображеного у бухгалтерському обліку (незалежно від суми прибутку для цілей оподаткування).
Сума податку на прибуток від звичайної діяльності визначається й відображається на цьому субрахунку без зменшення на суму зменшення податку на прибуток, внаслідок обчислення податку на прибуток від алгебраїчної суми прибутку від звичайної діяльності та збитку від надзвичайних подій (згорнутий результат).
На субрахунку 982 «Податки на прибуток від надзвичайних подій» ведеться облік нарахованої суми податку на прибуток від надзвичайних подій.
Рахунок 98 «Податки на прибуток» кореспондує
|
за дебетом з кредитом рахунків: |
за кредитом з дебетом рахунків: |
|
17 «Відстрочені податкові активи» 54 «Відстрочені податкові зобов’язання» 64 «Розрахунки за податками й платежами» |
64 «Розрахунки за податками й платежами» 79 «Фінансові результати» |
Рахунок 99 «Надзвичайні витрати»
На рахунку 99 «Надзвичайні витрати» ведеться облік втрат і витрат, пов’язаних з подіями або операціями, які відрізняються від звичайної діяльності підприємства, та якщо не очікується, що вони повторюватимуться періодично або в кожному звітному періоді.
За дебетом рахунка відображається сума визнаних витрат, за кредитом — списання на рахунок 79 «Фінансові результати».
До витрат від надзвичайних подій відносяться як прямі втрати за наслідками цих подій, так і витрати на здійснення заходів, пов’язаних із запобіганням та ліквідацією таких наслідків (відшкодування, сплата стороннім організаціям, заробітна плата працівників, зайнятих на відновлюваних роботах, вартість використаних сировини та матеріалів тощо).
Рахунок 99 «Надзвичайні витрати» має такі субрахунки:
991 «Втрати від стихійного лиха»;
992 «Втрати від техногенних катастроф і аварій»;
993 «Інші надзвичайні витрати».
На субрахунку 991 «Втрати від стихійного лиха» ведеться облік втрат від стихійного лиха (повінь, землетрус, град тощо).
На субрахунку 992 «Втрати від техногенних катастроф і аварій» ведеться облік втрат, понесених підприємством у результаті техногенних катастроф і аварій, що сталися на самому підприємстві чи іншому підприємстві.
На субрахунку 993 «Інші надзвичайні витрати» ведеться облік втрат від інших надзвичайних подій.
Рахунок 99 «Надзвичайні витрати» кореспондує
|
за дебетом з кредитом рахунків: |
за кредитом з дебетом рахунків: |
|
10 «Основні засоби» 11 «Інші необоротні матеріальні активи» 12 «Нематеріальні активи» 13 «Знос необоротних активів» 14 «Довгострокові фінансові інвестиції» 15 «Капітальні інвестиції» 16 «Довгострокова дебіторська заборгованість» 17 «Відстрочені податкові активи» 18 «Інші необоротні активи» 20 «Виробничі запаси» 21 «Тварини на вирощуванні та відгодівлі» 22 «Малоцінні та швидкозношувані предмети» 23 «Виробництво» 24 «Брак у виробництві» 25 «Напівфабрикати» 26 «Готова продукція» 27 «Продукція сільськогосподарського виробництва» 28 «Товари» 30 «Каса» 31 «Рахунки у банках» 33 «Інші кошти» 34 «Короткострокові векселі одержані» 35 «Поточні фінансові інвестиції» 36 «Розрахунки з покупцями та замовниками» 37 «Розрахунки з різними дебіторами» 39 «Витрати майбутніх періодів» 50 «Довгострокові позики» 60 «Короткострокові позики» 63 «Розрахунки з постачальниками та підрядчиками» 65 «Розрахунки за страхуванням» 66 «Розрахунки з оплати праці» 68 «Розрахунки за іншими операціями» |
64 «Розрахунки за податками й платежами» 79 «Фінансові результати» |
Клас 0. Позабалансові рахунки
Позабалансові рахунки призначені для узагальнення інформації про наявність і рух:
цінностей, що не належать підприємству, але тимчасово перебувають у його користуванні, розпорядженні або на зберіганні (об’єкти оперативної (операційної) оренди основних засобів, матеріальні цінності на відповідальному зберіганні, переробці, комісії, монтажі);
умовних прав і зобов’язань підприємства (застави, гарантії, зобов’язання тощо);
бланків суворого обліку;
списаних активів (нестачі цінностей, дебіторська заборгованість) для спостереження за можливістю їх відшкодування винними особами (боржниками).
Бухгалтерський облік указаних цінностей, умовних прав і зобов’язань ведеться за простою системою, за якою записи про надходження, вибуття, використання, продаж матеріальних цінностей, бланків суворого обліку, утворення умовних прав і зобов’язань, списання з балансу майна внаслідок нестачі, псування та дебіторської заборгованості провадяться тільки на одному позабалансовому рахунку з вказуванням змісту і кількісно-вартісних показників операції.
Товарно-матеріальні цінності відображаються за договірною вартістю або за вартістю, що вказана у приймально-передавальних актах. Орендовані основні засоби відображаються за вартістю, що вказана в договорах оперативної (операційної) оренди. Бланки суворого обліку відображаються за умовною вартістю в установленому порядку. Умовні права й зобов’язання відображаються за вартістю, вказаною в документах про гарантії й зобов’язання.
Товарно-матеріальні цінності та основні засоби, вартість яких відображена на позабалансових рахунках, підлягають інвентаризації в порядку, що діє для цінностей, відображених на балансових рахунках відповідного класу.
Рахунок 01 «Орендовані необоротні активи»
На цьому рахунку обліковуються активи у вигляді основних засобів, нематеріальних активів та інших необоротних активів, що отримані підприємством на підставі договорів операційної оренди (лізингу) та обліковуються на балансі орендодавця.
Облік отриманих в оренду активів здійснюється за видами активів.
Прийняті в оперативну оренду основні засоби і нематеріальні активи зараховуються на позабалансовий рахунок 01 «Орендовані необоротні активи» за балансовою (залишковою) і первісною вартістю орендодавця, що зазначається в договорі операційної оренди.
Збільшення залишку рахунка 01 «Орендовані необоротні активи» відбувається при прийнятті на облік основних засобів, нематеріальних активів та інших необоротних активів, що отримані в оперативну оренду, зменшення — при їх поверненні орендодавцю та у разі перенесення заборгованості перед орендодавцем за орендовані необоротні активи на баланс.
Аналітичний облік орендованих необоротних активів ведеться за видами активів.
Рахунок 02 «Активи на відповідальному зберіганні»
Рахунок 02 «Активи на відповідальному зберіганні» призначено для обліку цінностей, які тимчасово знаходяться на підприємстві та не є його власністю, прийняті на комісію, у переробку, до монтажу, в довірче управління. Облік цих цінностей ведеться за цінами, що передбачені в договорах, приймально-передавальних актах тощо. Усі товарно-матеріальні цінності, що обліковуються на цьому рахунку, інвентаризуються в порядку і строки, передбачені для власних цінностей.
Позабалансовий рахунок 02 «Активи на відповідальному зберіганні» має такі субрахунки:
021 «Устаткування, прийняте для монтажу»;
022 «Матеріали, прийняті для переробки»;
023 «Матеріальні цінності на відповідальному зберіганні»;
024 «Товари, прийняті на комісію»;
025 «Майно в довірчому управлінні».
На позабалансовому субрахунку 021 «Устаткування, прийняте для монтажу» обліковуються підрядною організацією обладнання, устаткування та інші товарно-матеріальні цінності, які надійшли від замовника та прийняті для монтажу. Аналітичний облік обладнання, устаткування та інших товарно-матеріальних цінностей, прийнятих для монтажу, ведеться за замовниками, за видами товарно-матеріальних цінностей, окремими об’єктами й агрегатами та місцями їх розташування. Облік затрат на монтаж цих цінностей здійснюється на рахунках обліку витрат виробництва (за винятком вартості самих цінностей, прийнятих для монтажу).
На позабалансовому субрахунку 022 «Матеріали, прийняті для переробки» ведеться облік руху надходження сировини та матеріалів від замовника, які прийняті для переробки (давальницька сировина) і не оплачуються одержувачем, та їх вибуття (в тому числі в іншому матеріальному вигляді). Аналітичний облік давальницької сировини ведеться за замовниками, видами сировини й матеріалів та за місцями їх зберігання чи переробки. Облік затрат з переробки чи доробки давальницької сировини здійснюється на рахунках обліку витрат виробництва (за винятком вартості давальницької сировини замовника).
На позабалансовому субрахунку 023 «Матеріальні цінності на відповідальному зберіганні» ведеться облік прийнятих товарно-матеріальних цінностей на відповідальне зберігання з приводу відмови від акцепту розрахункових документів постачальників; одержаних від постачальників, але не сплачених товарно-матеріальних цінностей (ТМЦ), заборонених до витрачання до їх оплати; одержаних ТМЦ надміру, ніж зазначено у видаткових документах постачальників; сплачених покупцями товарно-матеріальних цінностей, які дозволено як виняток залишати на відповідальному зберіганні, оформлених охоронними розписками, та не вивезених з причин, не залежних від підприємства, тощо. Аналітичний облік товарно-матеріальних цінностей, прийнятих на відповідальне зберігання, ведеться по підприємствах-власниках, за видами, сортами та місцями зберігання. Цінності, що залишені на відповідальне зберігання, мають зберігатися окремо від власних.
На позабалансовому субрахунку 024 «Товари, прийняті на комісію» обліковуються одержані товари у межах договорів комісії (консигнації), поруки та інших цивільно-правових договорів, що уповноважують підприємство здійснювати продаж товарів від імені та за дорученням іншої особи без передачі права власності на такі товари. Аналітичний облік товарів, прийнятих на комісію (консигнацію), ведеться за видами товарів та комітентами.
На позабалансовому субрахунку 025 «Майно в довірчому управлінні» обліковується майно, що надійшло в довірче управління, а також товарно-матеріальні цінності, які надійшли повіреному при виконанні доручення довірителя на підставі договору доручення від третіх осіб. Аналітичний облік ведеться за об’єктами, ТМЦ, місцезнаходженнями та власниками.
Рахунок 03 «Контрактні зобов’язання»
Цей рахунок призначений для узагальнення інформації про наявність та рух зобов’язань за укладеними контрактами, а також контролю за їх виконанням.
На рахунку 03 «Контрактні зобов’язання» ведеться облік за деривативами (форвардними і ф’ючерсними контрактами, опціонами) та іншими контрактами, розкриття інформації щодо яких передбачено відповідними положеннями (стандартами) бухгалтерського обліку. Дериватив — стандартний документ, що засвідчує право або зобов’язання придбати або продати цінні папери, матеріальні або нематеріальні активи, а також кошти на визначених ним умовах у майбутньому. Відповідно до виду цінностей деривативи розподіляються на фондові, валютні, товарні.
Облік зобов’язань здійснюється в оцінці, передбаченій контрактами.
Списуються контрактні зобов’язання з рахунка у разі виконання, ліквідації, відмови від виконання, передачі або продажу зобов’язання за контрактом іншим особам.
Аналітичний облік ведеться за видами зобов’язань.
Рахунок 04 «Непередбачені активи й зобов’язання»
Рахунок 04 «Непередбачені активи й зобов’язання» використовується для накопичення інформації про наявність непередбачених (потенційних) активів та непередбачених (потенційних) зобов’язань. Ці активи або зобов’язання виникли при узгодженні минулих господарських операцій та стануть реальними, якщо відбудеться або не відбудеться у майбутньому одна чи кілька невизначених подій. Це визначення включає три основні характеристики непередбачених активів та зобов’язань: 1) наявна обставина; 2) невизначеність кінцевого результату цієї обставини; 3) вирішення невизначеності на основі однієї або кількох майбутніх подій.
Інформація про існування таких активів та зобов’язань необхідна для розкриття її у примітках до фінансових звітів. Загальні методологічні принципи обліку, подання та розкриття потенційних активів та зобов’язань підприємства викладені в Положенні (стандарті) бухгалтерського обліку 11 «Зобов’язання».
Рахунок 04 «Непередбачені активи й зобов’язання» має такі субрахунки:
041 «Непередбачені активи»;
042 «Непередбачені зобов’язання».
На субрахунку 041 «Непередбачені активи» ведеться накопичення інформації про наявність непередбачених активів, щодо яких існує ймовірність надходження економічних вигод у сумі очікуваного відшкодування збитків. Списуються непередбачені активи в міру того, як вони визнаються чи не визнаються при вирішенні невизначених подій.
На субрахунку 042 «Непередбачені зобов’язання» ведеться накопичення інформації про наявність непередбаченого зобов’язання, яке може потребувати витрачання ресурсів (але повної впевненості щодо цього зобов’язання немає) в сумі очікуваних збитків.
Рахунок 05 «Гарантії та забезпечення надані»
Рахунок 05 «Гарантії та забезпечення надані» передбачено для узагальнення інформації про наявність та рух виданих підприємством гарантій та забезпечень виконання як власних зобов’язань та платежів, так і зобов’язань та платежів інших підприємств (за договорами поруки).
Облік забезпечення здійснюється за вартістю, вказаною в документах про гарантії та забезпечення. Зокрема, на цьому рахунку обліковується:
вартість активів підприємства, які оформлено договорами застави (та за сумами, визначеними в них), при цьому з балансу вартість цих активів не списується;
вартість прийнятих на себе зобов’язань за договорами поруки;
вартість інших гарантій та забезпечень.
Аналітичний облік гарантій та забезпечень ведеться за кожною наданою гарантією та забезпеченням.
Збільшення залишку на рахунку 05 «Гарантії та забезпечення надані» відбувається при видачі гарантій та забезпечень, зменшення — при погашенні заборгованості, на яку були вони надані, та при перенесенні зобов’язань за ними на баланс.
Рахунок 06 «Гарантії та забезпечення отримані»
Рахунок 06 «Гарантії та забезпечення отримані» передбачено для узагальнення інформації про наявність та рух отриманих гарантій та забезпечень виконання зобов’язань та платежів.
Облік забезпечення провадиться за вартістю, вказаною в документах про гарантії та забезпечення. Зокрема, на цьому рахунку обліковуються:
гарантії, отримані підприємством за третіх осіб;
вартість товарно-матеріальних цінностей, основних засобів та цінних паперів (які знаходяться як на підприємстві, так і в депозиті нотаріальної контори чи банку), що становлять предмет застави;
вартість інших гарантій та забезпечень.
Аналітичний облік гарантій та забезпечень ведеться за кожною отриманою гарантією та забезпеченням.
Збільшення залишку на рахунку 06 «Гарантії та забезпечення отримані» відбувається при одержанні гарантій та забезпечень, зменшення — при їх списанні внаслідок погашення заборгованості, на яку були вони надані, та при перенесенні заборгованості за ними на баланс.
Рахунок 07 «Списані активи»
Рахунок 07 «Списані активи» призначено для узагальнення інформації про стан дебіторської заборгованості, списаної з балансу внаслідок неплатоспроможності боржників, та про суми невідшкодованих нестач і втрат від псування цінностей.
Зарахування на позабалансовий рахунок 07 суми здійснюється одночасно зі списанням суми нестач і втрат від псування цінностей та дебіторської заборгованості на витрати підприємства.
Рахунок 07 «Списані активи» має такі субрахунки:
071 «Списана дебіторська заборгованість»;
072 «Невідшкодовані нестачі і втрати від псування цінностей».
Сума списаної дебіторської заборгованості обліковується на позабалансовому субрахунку 071 «Списана дебіторська заборгованість» протягом не менше трьох років з дати списання для спостереження за можливістю її стягнення у разі зміни майнового становища боржника.
Дебіторська заборгованість остаточно списується з субрахунка 071 «Списана дебіторська заборгованість» після надходження суми в порядку відшкодування з одночасними записами за дебетом рахунків 30 «Каса», 31 «Рахунки у банках» чи інших рахунків обліку активів і кредитом субрахунку 716 «Відшкодування раніше списаних активів» або у зв’язку з закінченням строку обліку такої заборгованості.
Зменшення суми невідшкодованих нестач і втрат від псування цінностей на субрахунку 072 «Невідшкодовані нестачі і втрати від псування цінностей» відображається після встановлення конкретних винуватців з одночасними записами за дебетом субрахунка 375 «Розрахунки за відшкодуванням завданих збитків» і кредитом субрахунка 716 «Відшкодування раніше списаних активів».
Аналітичний облік за позабалансовим рахунком 07 «Списані активи» ведеться за боржниками та випадками встановлення нестач і втрат від псування цінностей.
Рахунок 08 «Бланки суворого обліку»
На цьому рахунку ведеться облік наявності та руху бланків суворого обліку та суворої звітності, зокрема документів, що засвідчують особу, подію, право, освіту, трудовий стаж тощо (свідоцтва, посвідчення, трудова книжка, дипломи про освіту та інші); проїзних документів (квитки на проїзд, абонементні талони, документи на перевезення вантажів та інші); довіреностей на одержання цінностей та інших.
Перелік документів, які відносяться до бланків суворого обліку та суворої звітності, порядок їх зберігання й використання встановлюються відповідними нормативно-правовими актами.
Збільшення залишку рахунка 08 «Бланки суворого обліку» відбувається при надходженні (прийнятті на облік) бланків суворого обліку, зменшення — після використання або списання як непридатних чи таких, що не є в наявності.
Аналітичний облік ведеться за кожним бланком та місцями їх зберігання.
Начальник
управління
методології
бухгалтерського
обліку В. Пархоменко
Передрук - тільки з письмового дозволу редакції
Випуск підготовлено інформаційною службою редакції газети «Галицькі контракти»
тел./факс (0322) 702267; E-mail: base@gc.lviv
Відповідальний за випуск Олександр Смоленський
E-mail: asm@gc.lviv

© ГАЛИЦЬКІ КОНТРАКТИ тел./факс (0322) 70-2267; E-mail:base@gc.lviv
нормативні акти, актуальні документи

Частина 1
Тематична добірка «ЗАРПЛАТА»:
1. Заробітна плата 2
2. Зарплата та інші виплати: нарахування та джерела утримання 10
3. Оплата праці (витяг з КЗпП України) 20
4. Про оплату праці 23
Закон України 23
5. Перелік товарів, не дозволених для виплати заробітної плати натурою 31
Додаток до постанови Кабінету Міністрів України від 3 квітня 1993 р. №244 31
6. Інструкція зі статистики заробітної плати 32
7. Про встановлення величини вартості межі малозабезпеченості та розміру мінімальної заробітної плати на 1998 рік 38
Закон України 38
ЗАРПЛАТА
Заробітна плата — це винагорода, обчислена, як правило, у грошовому виразі, яку за трудовим договором власник або уповноважений ним орган виплачує працівникові за виконану ним роботу.
(ЗУ «Про оплату праці», ст. 1. Заробітна плата)
1. Заробітна плата
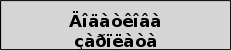
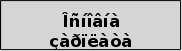
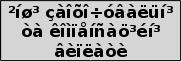
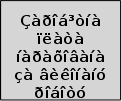
Складові фонду заробітної плати
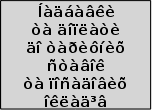
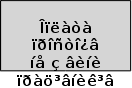
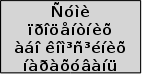
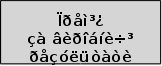
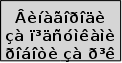
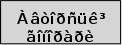
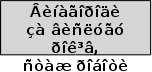
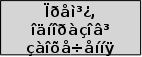
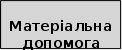
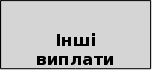
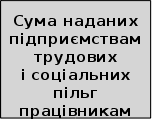
До фонду заробітної плати належить основна заробітна плата, додаткова заробітна плата та інші заохочувальні та компенсаційні виплати (див. схему).
До фонду основної заробітної плати належить заробітна плата, нарахована за виконану роботу відповідно до встановлених норм праці (норми часу, виробітку, обслуговування, посадові обов’язки) за відрядними розцінками, тарифними ставками робітників та посадовими окладами службовців.
До основної заробітної плати включено також суми авторського гонорару працівникам мистецтва, редакцій газет та журналів, телеграфних агентств, видавництв, радіо, телебачення та інших підприємств і (або) оплата їх праці, що здійснюється за ставками (розцінками) авторської (постановочної) винагороди, нарахованої на певному підприємстві.
Додаткова заробітна плата — це винагорода за працю понад установлені норми, за трудові успіхи та винахідливість і за особливі умови праці.
До фонду додаткової заробітної плати входять надбавки та доплати до тарифних ставок та посадових окладів у розмірах, передбачених чинним законодавством (за високу кваліфікаційну майстерність, за класність водіям, персональні надбавки, за знання іноземної мови тощо).
До фонду додаткової заробітної плати також належать оплата щорічних і додаткових відпусток, компенсація за невикористану відпустку, премії за виробничі результати, включаючи премії за економію матеріальних ресурсів тощо.
До інших заохочувальних та компенсаційних виплат належать виплати у вигляді винагород за підсумками роботи за рік, винагороди за винаходи і раціоналізаторські пропозиції, матеріальна допомога, вартість путівок на лікування та відпочинок тощо.
Перелік виплат, які належать до основної і додаткової заробітної плати та інших заохочувальних і компенсаційних витрат наведено в інструкції зі статистики заробітної плати, яка затверджена наказом Мінстату України від 11.12.95 р. №323 та зареєстрована в Мін’юсті України 21.12.95 р. за №465/1001 (див. нижче).
Форми і системи оплати праці, норми праці, розцінки, тарифні сітки, схеми посадових окладів, умови запровадження та розміри надбавок, доплат, премій, винагород та інших заохочувальних, компенсаційних і гарантійних виплат встановлюється підприємствами у колективному договорі з дотриманням норм і гарантій, передбачених законодавством, генеральною та галузевими (регіональними) угодами. У разі коли колективний договір на підприємстві не укладено, власник або уповноважений ним орган зобов’язаний погодити ці питання з профспілковим органом, що представляє інтереси більшості працівників, а в разі його відсутності — з іншим уповноваженим на представництво органом.
Схема 1.
Структура заробітної плати







Розмір мінімальної зарплати
Законом України «Про оплату праці» встановлена державна соціальна гарантія у вигляді мінімальної заробітної плати, яка є обов’язковою на всій території України для підприємств усіх форм власності. Мінімальна заробітна плата — це законодавчо встановлений розмір заробітної плати за просту, некваліфіковану працю, нижче від якого не може провадитися оплата за виконану працівником місячну або погодинну норму праці (обсяг робіт). З 1 липня 1998 р. встановлено розмір мінімальної заробітної плати — 55 грн (див. нижче).
До прийняття Верховною Радою України змін до законів, у нормах яких для розрахунків застосовується мінімальний розмір заробітної плати, розмір мінімальної заробітної плати не застосовується як розрахункова величина для визначення розмірів допомоги, компенсаційних та інших виплат.
Якщо ж зарплата виплачується у розмірі нижчому, ніж законодавчо встановлена, то, відповідно до статті 41 Кодексу України про адміністративні правопорушення, порушення вимог законодавства про працю (а саме так можна трактувати ці виплати) тягне за собою накладення штрафу на посадових осіб підприємств, установ, організацій незалежно від форм власності, яким надано право прийняття на роботу, громадян — власників підприємств чи уповноважених ними осіб від п’яти до десяти неоподатковуваних мінімумів доходів громадян. Штрафи накладаються районними (міськими) судами за заявами прокуратури, Державної інспекції праці, Мінпраці або профспілок.
Строки і періодичність виплати зарплати
Відповідно до статті 24 Закону «Про оплату праці» заробітна плата має виплачуватись у строки, встановлені колективним договором, але не рідше двох разів на місяць через проміжок часу, що не перевищує шістнадцять календарних днів.
У разі коли день виплати заробітної плати збігається з вихідним, святковим або неробочим днем, заробітна плата виплачується напередодні.
Заробітна плата працівників підприємств на території України виплачується у грошових знаках, що мають законний обіг на території України. Виплата заробітної плати у формі боргових зобов’язань і розписок або у будь-якій іншій формі забороняється.
Довідка «ГК»:
Документи, якими регламентується виплата зарплати
1. Закон України «Про оплату праці» №108/95-ВР від 24.03.95 р.;
2. Закон України «Про відпустки» №504/96-ВР від 15.11.96 р. («ГК» №19/98);
3. Кодекс законів України про працю (гл. 7);
4. Закон України «Про колективні договори і угоди» №3356-XII від 01.07.93 р.;
5. Закон України «Про підприємництво» №698-XII від 07.02.91 р.;
6. Закон України «Про порядок вирішення колективних трудових спорів (конфліктів)» №137/98-ВР від 03.03.98 р.
Виплата зарплати натурою
Колективним договором може бути передбачено часткову виплату заробітної плати натурою в тих галузях або за тими професіями, де така виплата, що еквівалентна за вартістю оплаті праці у грошовому виразі, є звичайною або бажаною для працівників, за винятком товарів, перелік яких встановлено Кабінетом Міністрів України.
Перелік товарів, не дозволених для виплати заробітної плати натурою, затверджено постановою Кабінету Міністрів України від 03.04.93 р. №244 (див. нижче).
У цей перелік включена зброя та інша продукція військового призначення, отруйні речовини, нафта і нафтопродукти, будівельні матеріали, медичні товари, тютюн, вовна, шкіра, лікарські рослини та інші.
Законом «Про оплату праці» встановлені обмеження щодо розміру відрахувань із заробітної плати. При кожній виплаті заробітної плати загальний розмір усіх відрахувань не може перевищувати двадцяти відсотків, а у випадках, передбачених законодавством, — п’ятдесяти відсотків заробітної плати, що належить до виплати працівникам. Проте ці обмеження не поширюються на відрахування із заробітної плати при відбуванні покарання у вигляді виправних робіт і при стягненні аліментів на неповнолітніх дітей.
При кожній виплаті заробітної плати власник або уповноважений ним орган повинен повідомити працівника про загальну суму заробітної плати, розмір і підстави відрахувань із заробітної плати, суму зарплати, що належить до виплати.
Складовою частиною фонду заробітної плати є заробітна плата працівників за час щорічних основних та додаткових відпусток.
Порядок надання та оплати відпусток регулюється Законом України «Про відпустки» від 15.11.96 р. №504/96-ВР, який разом з іншими нормативними документами, що регулюють відпустки, надруковано в «Галицьких контрактах» №19 за 1998 рік.
Зарплата при роботі за сумісництвом
Статтею 19 Закону «Про оплату праці» встановлено, що працівники, які працюють за сумісництвом, одержують заробітну плату за фактично виконану роботу.
Постановою Кабінету Міністрів України від 03.04.93 р. №245 та Положенням про умови роботи за сумісництвом працівників державних підприємств, установ і організацій, затвердженим наказом Міністерства праці, Міністерства юстиції та Міністерства фінансів від 28.06.93 р. №43 (див. «ГК» №38/98) встановлено, що для роботи за сумісництвом згоди власника або уповноваженого ним органу за місцем основної роботи не потрібно.
Тривалість роботи за сумісництвом не може перевищувати чотирьох годин на день і повного робочого дня у вихідний. Загальна тривалість роботи за сумісництвом протягом місяця не повинна перевищувати половини місячної норми робочого часу.
Якщо робота за сумісництвом виконується на іншому підприємстві, то прибутковий податок з доходу за цю роботу щомісяця вираховується за ставкою 20 відсотків. Підприємство, яке виплачує кошти, зобов’язане не пізніше як через 30 днів після виплати надіслати до податкових органів відомості за формою №2 про виплачені суми доходів і суми утриманого з них податку.
Після закінчення календарного року громадяни, крім тих, які одержували доходи лише за місцем основної роботи, зобов’язані до 1 березня наступного року подати до податкового органу за місцем проживання декларацію про суму сукупного доходу, одержаного як за основним, так і не основним місцем роботи.
Положенням про умови роботи за сумісництвом працівників державних підприємств, установ і організацій визначено перелік робіт, які не є сумісництвом.
Оплата праці страйкарів
При вирішенні питання оплати праці працівників, які брали участь у страйках, необхідно керуватися Законом України «Про порядок вирішення колективних трудових спорів (конфліктів)» від 03.03.98 р. №137/98-ВР (див. нижче). Цим законом встановлено, що участь у страйку працівників, за винятком страйків, визнаних судом незаконними, не розглядається як порушення трудової дисципліни