Планирование маркетинговой деятельности компании ООО Интерлизинг
Поэтому, задача лизинговой компании - максимально обеспечить себя так называемыми «средними» сделками, т.к. именно они являются наиболее прогнозируемыми. (Диаграмма 3).
Д
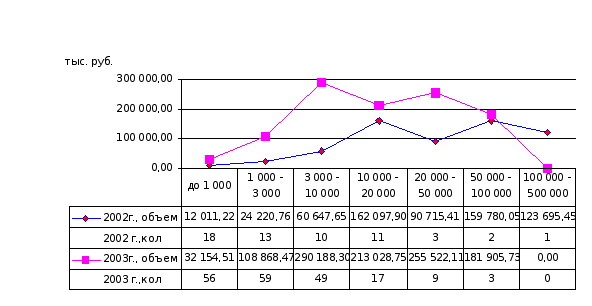
в диапазонах стоимости предмета лизинга»
При сравнении количества заключенных договоров в граничных диапазонах в 2002 г. и 2003 г. видно, что «по количеству» основную долю в 2002 г. составляли договоры в пределах до 1 млн. руб., в то время как в 2003 году максимальное число составили договоры от 1 до 3 млн. руб.
При сравнении размеров заключенных договоров «по объему» в граничных диапазонах в 2002 г. и 2003 г. видно, что основную долю в 2002 г. составляли договоры с диапазоном от 10 до 20 млн. (25,5%) и с выше 50 млн. руб.(44,5%). В то время как в 2003 г. относительно ровное распределение начиная от 3 млн. руб. и до 50 млн.
Дальнейшее увеличение количества мелких и средних сделок возможно в случае увеличения численности сотрудников или упрощения процедуры заключения сделок. Например, для увеличения объема сделок в пределах 1-3 млн. руб. до уровня 3-10 млн. руб. необходимо заключить почти в 3 раза больше договоров. В связи с этим, целесообразно подготовить некоторые специальные программы по лизингу (лизинг легковых машин стоимостью до 1,5 млн. рублей и т.п.), с целью упрощения процедуры рассмотрения, подписания и реализации лизинговой сделки.
Просматривается следующая общая тенденция соотношения количество/стоимость для всех диапазонов: рост количества договоров с уменьшением стоимости оборудования на один договор.
В середине 2003 года начал полноценную работу московский филиал компании (были созданы все службы), поэтому целесообразно рассмотреть подробнее развитие бизнеса московского филиала, а также проанализировать структурный портфель сделок, как «Петербурга», так и «Москвы».
Диаграмма 4, 5 «Распределение договоров по зонам ответственности
в
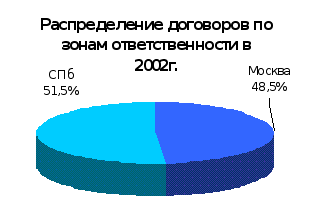
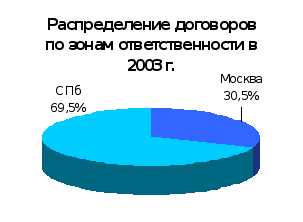
Соотношение объемов заключаемых лизинговых сделок в Петербурге и Москве представлены в Диаграммах 4,5. Исходя из представленных диаграмм, можно сказать, что доля «Москвы» в объеме 2003 года сократилась по отношению к 2002 году, при этом необходимо учесть общий рост объемов (в абсолютных числах объем Московского филиала составил 2002 - 307 млн. рублей, 2003 – 330 млн. рублей). Таким образом, общий прирост 2003 года был, достигнут за счет работы в Петербурге (+ 448 млн. рублей).
Исходя из проведенного анализа видно, что темпы развития Московского филиала сократились по следующим причинам:
Работа исключительно с крупными клиентами.
В Москве минимальная сделка составляет 4 млн. рублей, а стандартная превышает 10 млн. рублей. Как показывает предыдущий анализ, доля таких сделок, в целом по портфелю, увеличилась в 4 раза и составила 39,8% общего объема сделок, т.е. отсутствие развития данного сегмента существенно снижает темпы роста портфеля. Однако данный принцип работы был продиктован отсутствием до мая 2003 года полноценного филиала. Пример развития Московского филиала наглядно показывает, что ориентация на корпоративных клиентов может привести к высокой зависимости объема лизинговых сделок от нескольких крупных клиентов.
Существенное снижение объемов закупаемого оборудования постоянными клиентами.
Организационно-технические проблемы.
Отсутствие достаточного количества персонала до мая текущего года; не достаточно высокий уровень квалификации в сфере лизинга нового персонала. Так же важно отметить, что «вхождение» новых сотрудников осложняется отсутствием четко регламентированных и «прописанных» бизнес процессов. Отсутствие такой регламентации обусловлено высокими темпами роста как объемов ( почти в7 раз за 3 года), так и численностью персонала (в 6 раз за три года). На сегодня решение данной проблемы является одной из важнейших задач для руководства компании.
Рассмотрим более подробно структуру портфеля лизинговых сделок московского филиала. Для этого используем те же классификации, что и для общего анализа (количество заключенных договоров по месяцам и объем заключенных договоров по месяцам, диаграммы 6 и 7 соответственно).
Д
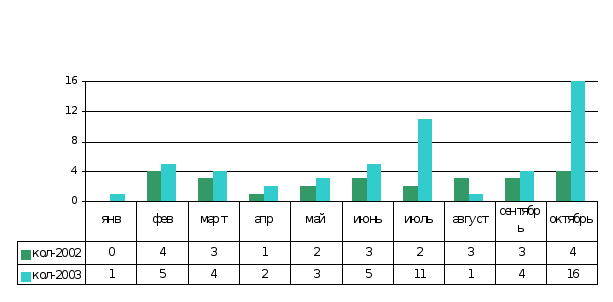
договоров за 10 мес. 2003 г. с 10 мес. 2002 г. по месяцам»
Как видно из диаграммы 6, количественный прирост договоров составил 27 (2002 – 25, 2003 – 52), т.е. 108%. При этом наблюдалось сильные пиковые значения (июль и октябрь), вызванные тремя крупными сделками. В общем, за исключением августа, количество заключаемых договоров в 2003 году было выше, чем в 2002. Однако необходимо заметить, что рост количества договоров (за исключением июля и октября) был незначительным. Распределение объемов приобретаемого оборудования как в 2002 и 2003 году имело непостоянный характер. Как говорилось выше, это вызвано тем, что основной портфель, составляющий крупные сделки, прогнозирование которых практически невозможно, а их появление практически не зависит от персонала. Из всего сказанного выше становится ясно, что основная задача, стоящая перед московским филиалом - существенное расширение сделок в диапазоне до 20 млн. рублей. Именно этот сегмент позволит получить постоянный и прогнозируемый объем лизинговых сделок.
Как видно из Диаграммы 7, распределение объемов лизинговых сделок по месяцам крайне не стабильно. Это вызвано сильной зависимостью филиала от крупных клиентов. Однако превышение объемов апреля, мая, июля, августа и сентября (с учетом уменьшения размера одной лизинговой сделки) над аналогичными показателями прошлого года является, безусловно, положительным фактором.
Д
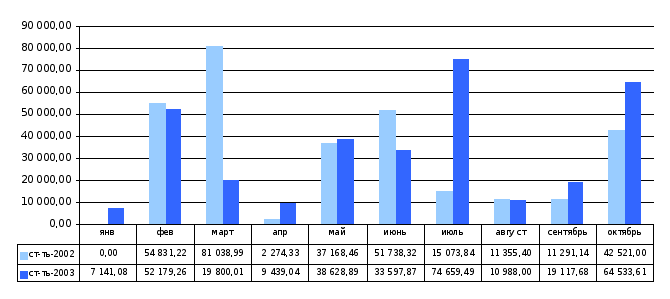
за 10 мес. 2003 г. с 10 мес. 2002 г. по месяцам»
Подводя итог анализа распределения объемов можно сказать, что выбранная стратегия развития компании, основанная на стремлении к увеличению числа «средних» лизинговых сделок (до 10 млн. рублей), является верной. Однако для ее реализации необходима эффективная рекламная компания, нацеленная на привлечение «средних» клиентов.
Анализ договоров по видам валют.
Д
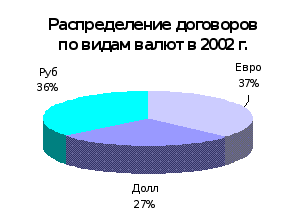
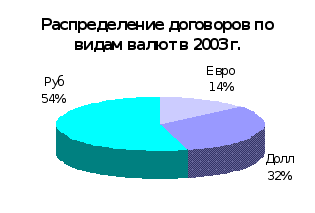
в 2002 г. (Диагр. 8) и в 2003 г. (Диагр. 9)»
По итогам 10 месяцев 2003 г. произошла переориентация с валютной номинации договоров на рублевую. Доля рублевых договоров выросла почти в 1,5 раза, а доля Евро сократилась почти в 2,6 раза. Это связано с нестабильным поведением иностранной валюты и невозможностью предсказания курсовых разниц на длительный период.
Анализ структуры клиентского портфеля.
По регионам
В распределении договоров по федеральным округам (Диаграмма 10,11) резко выросла доля договоров с клиентами в Северо-западном федеральном округе (в основном Санкт-Петербург и Ленинградская область), что является отражением повышения активности менеджеров компании, частичной формализации бизнес процессов и существенного усиления работы с поставщиками (см. «Распределение договоров по зонам ответственности»). Нестабильность портфеля можно избежать путем привлечения «средних» лизинговых сделок (за счёт открытия представительств в регионах, либо разработкой специальных программ с поставщиками, поставляющими оборудование стоимостью до 5 млн. рублей).
Соответственно, доля Центрального федерального округа уменьшилась, т.к. его основную часть составляют клиенты Москвы и Московской области (анализ причин приводился выше). Доля остальных регионов уменьшилась, вместо Уральского федерального округа и Поволжского федерального округа (вероятность заключения новых лизинговых сделок с клиентами этих округов зимой-весной очень высока) в составе клиентов появились представители Сибирского округа. При этом сохраняется тенденция на привлечение в портфель лизинговых сделок региональных компаний с расширением географии охвата.
Д
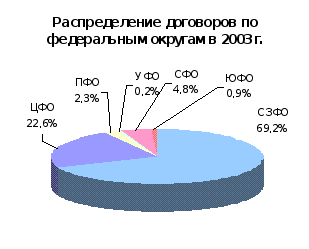
в 2002 г. и в 2003 г.»
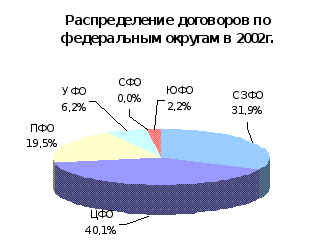
Анализ Диаграммы 10 и 11, показывает, что объём 2003 года сформирован на 90% клиентами Санкт-Петербурга и Москвы. При этом данные 2002 года показывают высокий потенциал региональных клиентов (на регионы в 2002 году пришлось 30% портфеля). Так же важно отметить, что и в 2002 и в 2003 году количество лизинговых сделок в регионах весьма ограничено. При этом падение объемов в Уральском федеральном округе и Поволжском федеральном округе вызвано тем, что все сделки в этих регионах были крупными.
Таким образом, можно сделать вывод, что регионы занимают незначительную долю в портфеле компании, однако обладают большим потенциалом. Поэтому разработка региональной программы развития может обеспечить дополнительный приток объёмов уже в следующем году, правда реализация данной программы сопряжена с дополнительными расходами и существенными кадровыми проблемами (поиск персонала в регионах крайне затруднен).
По видам предмета лизинга
2003 год стал пиковым для развития лизинга строительной техники легкового и грузового транспорта. Данные сегменты показали существенный прирост в объёмах заключаемых сделок, а так же увеличили доли своих сегментов. При этом в портфеле компании появился сравнительно новый сегмент - авиализинг (16,5%). Остановимся более подробно на анализе крупных сегментов:
Д
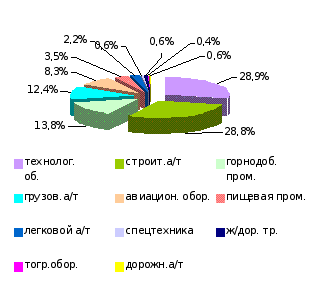
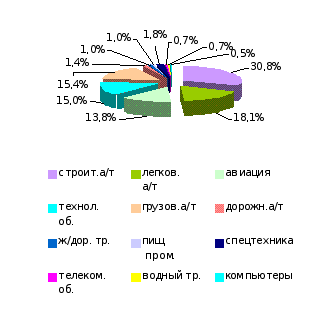
по видам предмета лизинга в 2002, 2003 г., %»
Строительное оборудование 30,8% (2002 год - 28,9%). Данный сегмент стал самым большим, при этом помимо количественного прироста наблюдается, и прирост в общей доли портфеля. Строительная техника по-прежнему является одной из наиболее перспективных отраслей, т.к. строительный рынок переживает бурное развитие.
Легковой автомобильный транспорт 18,1% (2,2%). Развитие данного сегмента в 2003 году обозначило колоссальный рост. Объём лизинга легкового транспорта составил 6,5 млн. долларов США. Такой бурный рост обусловлен активизацией компании на данном сегменте рынка (в основном в Петербурге). Вследствие этого упрощения и формализации процедуры лизинга, а так же тщательной работы менеджеров при работе с дилерами. Хоть основной прирост пришелся на Петербург необходимо отметить рост объемов заключения договоров в Москве (в четыре раза больше чем в 2002г.).
Грузовой транспорт 15,4% (12,4%). Развитие грузового сегмента становится одной из наиболее важных задач. Анализируя портфель лизинга грузового транспорта 2003 года видно, что прирост вызван подписанием нескольких крупных договоров.
Технологическое (промышленное) оборудование 15,0% (28,9%). Доля оборудования в портфеле существенно сократилась (в 2 раза). Такое сокращение вызвано тем, что основную составляющую объемов технологического оборудования в 2002 году составила одна сделка (95% всего технологического оборудования; или 20% всего лизингового портфеля).
Лизинг авиатехники 13,8% (8,3%). В 2002 году данный сегмент назывался лизинг авиационного оборудования, т.к. предметами лизинга выступали исключительно наземные единицы техники (радар, трапы и иное вспомогательное оборудование). В 2003 году предметами лизинга выступали в основном самолёты и вертолёты. При этом компания достигла существенных успехов, передав в лизинг четыре самолёта и один вертолёт. Развитие данной отрасли показывает её большие перспективы, фактически три лизинговые сделки заняли 13,8% всего объема; при этом для данной отрасли сделки являлись не крупными.
Прочие отрасли 6,9 % (19,3%, из них 13,8% горно-добывающее оборудование). Объём остальных сегментов практически не изменился (за исключением горнодобывающего оборудования, т.к. в данный сегмент в 2002 году вошла всего одна сделка).
Соотношение объемов приобретенного оборудования по видам предмета лизинга представлено в Диаграмме 14.
Д
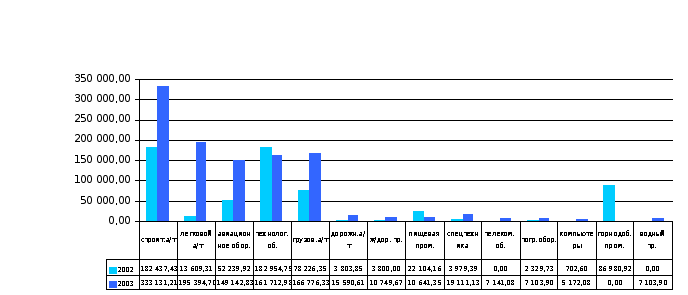
по стоимости оборудования по виду предмета лизинга по годам»
Таким образом, из проведенного анализа можно сделать вывод, что пять отраслей можно считать специализацией компании. Это легковой автотранспорт, грузовой транспорт, строительное оборудование, технологическое(промышленное) оборудование и отрасль авиатехники.
По зонам ответственности
Далее рассмотрим структуру портфелей компании «Интерлизинг» Санкт-Петербург и Московского филиала в разрезе отраслей. Распределение портфеля в Московском филиале «Интерлизинг» представлено в Диаграмме 15, а компании «Интерлизинг» Санкт-Петербург в Диаграмме 16.
1.Московский филиал «Интерлизинг».
Как видно из приведенной ниже диаграммы, в 2003 году основные объемы переданной в лизинг техники пришлись на строительную технику 30,9%(в 2002 году – 54,1%), авиацию 23,2% (0%), грузовой транспорт 20,7% (19,8%), технологическое оборудование 13,1% (19,1%). На эти четыре группы пришлось 87,9% (93%) всего объема Москвы. При этом, как уже отмечалось выше, наблюдается существенное падение объемов переданной строительной техники в два раза.
Д
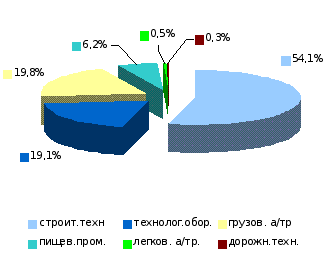
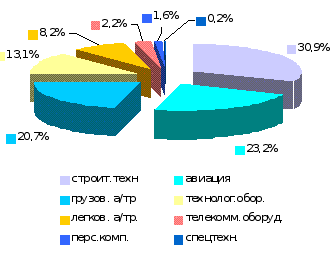
по видам предмета лизинга в Москве в 2002 - 2003 г.»
В тоже время, падение данной отрасли было компенсировано за счет роста объемов грузовой техники и технологического оборудования, и лизинга авиационной техники, который составил 23,2 %.
2. Головная компания «Интерлизинг» в Санкт-Петербурге.
Как видно из приведенной ниже диаграммы, в 2003 году основные объемы переданной в лизинг техники пришлись на строительную технику 30,8% (в 2002 году – 5,0%), легковой транспорт 22,4% (3,7%), технологическое оборудование 15,8% (16,2%). На эти три группы пришлось 69% (24,9%) всего объема сделок по Санкт-Петербургу.
Д
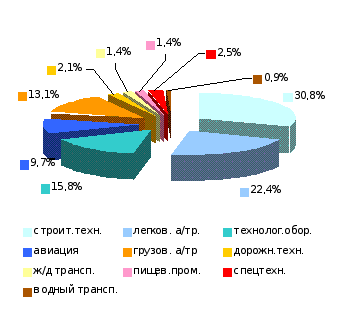
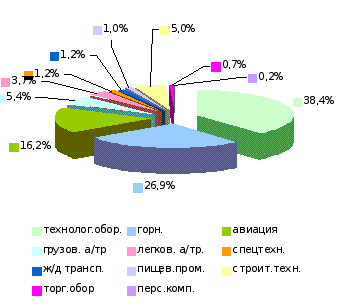
по видам предмета лизинга в СПБ в 2002 - 2003 г.»
Наибольшую долю договоров составляют договоры с клиентами в Северо-Западного федерального округа и Центрального федерального округа. В этих округах по сравнению с 10 месяцами 2002 г. произошло расширение секторов деятельности, причем в Северо-Западном федеральном округе диверсификация лизингового портфеля по видам предмета лизинга оказалась значительно больше аналогичного показателя в Центральном федеральном округе.
3.1.2. Анализ клиентской базы компании.
В разделе «Анализ клиентской базы компании» учитываются только клиенты со стоимостью оборудования по одному договору более 1 млн. руб., так как анализ клиентов со стоимостью договоров менее данной суммы не даст наглядной оценочной характеристики.
Анализ клиентов компании по региональной принадлежности.
Среди клиентов компании наибольшее значение имеют клиенты, находящиеся на территории Северо-Западного и Центрального федеральных округов. Это связано с расположением головного офиса в Санкт-Петербурге и филиала в Москве, центрах указанных округов.
Вместе с тем с 2002 г. компания развивает экспансию в другие федеральные округа и уже в 2002 г. были заключены договоры с клиентами в Уральском, Поволжском и Южном федеральном округах, в 2003 году к ним добавился Северный федеральный Округ.
Изменение количества привлеченных клиентов и стоимости закупленного по их заявкам оборудования в 2003 г. по сравнению с 2002 г. показано на Диаграмме 19.
Д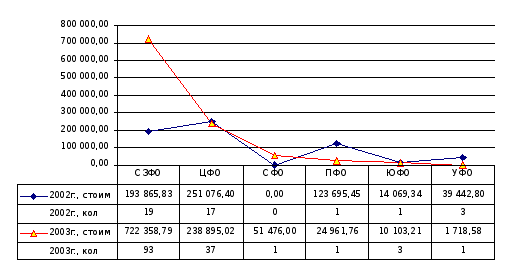 иаграмма
19 «Распределение
клиентов по
ФО в 2002г. и 2003 г.
по стоимости
оборудования
( в тыс. руб.) и
количеству
клиентов»
Наиболее стабильные результаты по динамике роста количества клиентов (в 4,9 раза) и стоимости оборудования (в 3,7 раза) показывает Северо-Западный федеральный округ. В Центральном федеральном округе стоимость оборудования, приходящаяся на одного клиента, нестабильна, что вызвано уменьшением стоимости оборудования при увеличении количества привлеченных клиентов.
Распределение количества клиентов и общей суммы стоимости оборудования.
На Диаграмме 20 показано распределение количества клиентов и общей суммы стоимости оборудования в диапазонах стоимости оборудования на одного клиента.
Наиболее стабильный рост по количеству клиентов и общей стоимости оборудования показывают клиенты, находящиеся в стоимостных диапазонах 3-10 млн. руб. и 20-50 млн. руб. В указанных диапазонах интенсивность роста по стоимости и по количеству клиентов совпадают (в диапазоне 3-10 млн. руб. рост в 3,1 раза; в диапазоне 20-50 млн. руб. рост в 1,6 раза по стоимости и в 1,5 раза по количеству).
Сохраняется тенденция к меньшим показателям в диапазоне 50-100 млн. руб. при росте в 2003 г. в 1,4 раза по стоимости.
Худшие результаты (уменьшение и количества и стоимости) «достигнуты» в диапазоне 10-20 млн. руб.
Д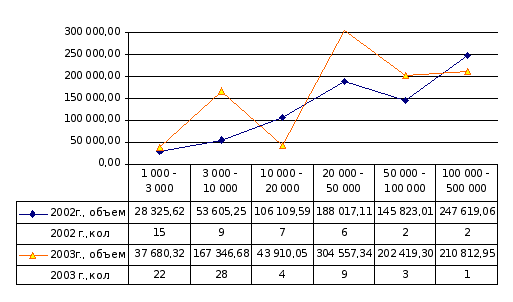 иаграмма
20 «Распределение
клиентов по
размерам в
2002г. и 2003 г.
по стоимости
оборудования
(в тыс.руб.) и
количеству
клиентов
3.1.3. Анализ деятельности компании на финансовом рынке.
Анализ кредитного портфеля компании.
З
Диаграмма
21 «Объем задолженности
и количество
кредитных
договоров в
2002 и 2003 г.г., тыс. руб.»
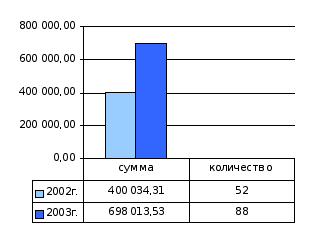
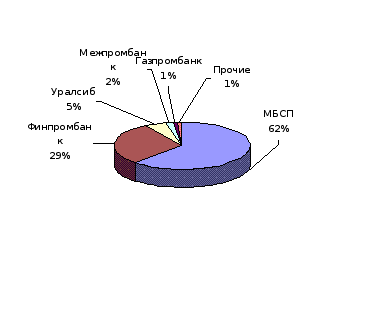
Диаграмма22 «Диверсификация кредитного портфеля в2003 г., тыс.руб.»
В 2003 г. выросла составляющая кредитов, номинированных в рублях. Что было связано с растущими валютными рисками.
Диаграмма 23 «Кредитный портфель по видам валют, тыс.руб.»
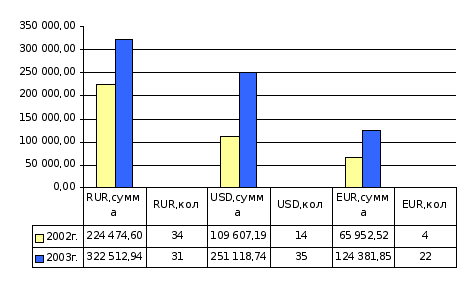
За 10 месяцев 2003 г. было возвращено кредитов на сумму 147,09 млн. руб. и оплачено процентов за пользование кредитами на сумму 12,31 млн. руб.
Анализ прибыли компании.
Выручка ООО «Интерлизинг» формируется в основном за счет получаемой лизинговой маржи по договорам лизинга, а также за счет начисляемого налога на имущество и дополнительного дохода по процентам, уплачиваемым банком за пользование кредитами. Дополнительный доход по процентам формируется за счет досрочного погашения компанией «Интерлизинг» задолженности по кредитным договорам из своих средств, его учет начат с 2003 года (табл. 5).
Таблица 6
Доходы компании за 2002 и 2003 года, млн. руб.
| За 10 мес. 2003 г. | За 10 мес. 2002 г. | |
| Получено лизинговой маржи | 15,97 | 6,10 |
Налог на имущество |
11,51 | 4,16 |
| Дополнительный доход по % | 3,87 | 0,00 |
| ИТОГО доход | 27,58 | 10,26 |
На 01.11.03 уровень получаемой лизинговой маржи достиг 2,2 млн. руб., налога на имущество – 1,6 млн. руб.
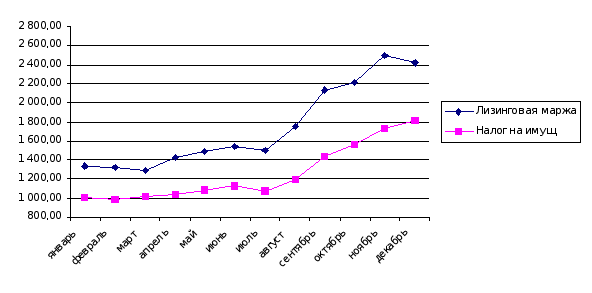
Диаграмма
24 «Получение
Лизинговой
маржи и
налога
на имущество
в 2003 г., тыс.руб.»
Затраты группы компаний за 10 мес. 2003 г. и составили 6,37 млн. руб. таблица 7.
Таблица 7
Затраты компании в 2003 году, млн. руб.
| Балансовые (коммерческие, управленческие расходы, комиссия банка за проведение расчетов, расходы от продажи валют) | 3,32 |
| По МБСП | 3,05 |
| Итого затраты: | 6,37 |
Таким образом, доходы от основной деятельности за 10 мес. 2003 г. составили 21,21млн. руб. (707 040 USD).
Общая динамика роста компании в 2003 году по сравнению с 2002 годом сократилась:
В процентном соотношении динамика роста сократилась в 3 раза (прирост по годам 2001 – 96%; 2002 – 200%; 2003 – 58%).
В абсолютном значении прирост сократился на 16 млн. рублей (прирост за 9 месяцев по годам 2001 – 120 млн. руб.; 2002 – 348 млн. рублей, 2003 – 332 млн. рублей).
3.2.Конъюнктура рынка лизинга.
Анализ ситуации на рынке лизинговых услуг в России свидетельствует о динамичности его развития. Темпы роста лизинговых операций в 2002-2003 годах существенно увеличивались и опережали рост валового внутреннего продукта (ВВП) и рост промышленного производства. Это обусловливается, прежде всего, развитием экономики страны, потребностью в увеличении инвестиций в основные фонды и возможностью получения льгот при лизинге, ослаблением общей налоговой нагрузки, улучшением условий кредитования лизинговых компаний, благоприятными изменениями в законодательстве.
Значительные темпы роста были зафиксированы в 2002 году. Поэтому для анализа причин роста темпов лизинговых операций предлагаю рассмотреть этот период.
В 2002 г. ВВП России по данным Госкомстата увеличился в течение года на 5,0%, объем промышленного производства - на 5,7%; инвестиции в основной капитал возросли на 8,7%, а иностранные инвестиции - на 30,1% (в рублях). В тоже время в 2002 г. объем нового лизингового бизнеса (стоимость заключенных в течение года договоров), вырос на 38,5% (в долл.) по сравнению с предыдущим годом и достиг 1960 млн. долл. Из этой суммы 1895 млн. долл. приходится на лизинг машин, оборудования и транспортных средств и 65 млн. долл. - это стоимость договоров лизинга производственных зданий и сооружений.
Оценка рынка лизинга строится, прежде всего, на основе материалов о деятельности 113 лизингодателей (1394,3 млн. долл.) и общей стоимости договоров лизинга, заключенных лизинговыми компаниями в 17 регионах России (50,9 млн. долл.). Суммарно на долю этих компаний приходится 73,7% стоимости договоров, заключенных на российском рынке.
Существенные для России объемы нового лизингового бизнеса приходятся на договоры, заключенные с российскими лизингополучателями компаниями-нерезидентами из Австрии, Германии, Италии, Нидерландов, США, Швеции, Финляндии, Франции и других стран, а также лизинговые компании, которые были созданы в России в качестве резидентов, со стопроцентным зарубежным капиталом.
По данным Госкомстата, инвестиции на приобретение импортного оборудования в 2002 г. составили 4334 млн. долл. Примерно четверть от этой суммы была потрачена на приобретение оборудования по лизингу.
Инвестиции во все основные фонды (в т. ч. в жилые помещения и проч.) в России в 2002 г., по данным Госкомстата, в валютном эквиваленте равнялись 44278 млн. долл. Следовательно, удельный вес лизинга в этих инвестициях приблизился к 4,43%. Причем, удельный вес лизинга машин, оборудования и транспортных средств в общем объеме инвестиций в эти активы достиг 9,2%. Это означает, что по значимости данного удельного показателя Российская Федерация находилась в 2002 г. на уровне показателей таких стран, как Дания, Япония, и заметно превышала показатели Норвегии, Испании, Финляндии.
Структура лизинговых активов.
Примерная структура передаваемых предприятиям в лизинг активов (оборудования, транспортных средств) по обследованным лизинговым компаниям и удельный вес каждого из видов имущества в процентах к общему итогу по тем договорам лизинга, которые были заключены в 2002 году, рассмотрена в таблице 8.
Таблица 8.
Структура лизинговых активов в 2002 году.
|
N |
Виды имущества, переданного в лизинг |
Удельный вес, % |
| 1 | Машиностроительное и металлургическое оборудование | 6,9 |
| 2 | Нефтяное и газовое оборудование | 22,3 |
| 3 | Горная техника | 4,9 |
| 4 | Лесозаготовительное и деревообрабатывающее оборудование | 1,6 |
| 5 | Торговое и сервисное оборудование | 0,7 |
| 6 | Пищевое оборудование | 5,7 |
| 7 | Полиграфическое и бумагоделательное оборудование | 2,6 |
| 8 | Строительная и дорожно-строительная техника | 5,7 |
| 9 | Информационные системы | 15,3 |
| в том числе: | ||
| 9.1 | средства связи и телекоммуникации | 12,0 |
| 9.2 | компьютеры | 3,3 |
| 10 | Оборудование для сельского хозяйства | 4,6 |
| 11 | Автотранспортные средства | 13,9 |
| в том числе: | ||
| 11.1 | для перевозки пассажиров (легковые автомобили, автобусы) | 5,4 |
| 11.2 | грузовые автомобили, прицепы и полуприцепы | 8,5 |
| 12 | Железнодорожная техника | 1,3 |
| 13 | Авиатранспорт | 5,3 |
| 14 | Суда | 1,7 |
| 15 | Другое оборудование | 7,5 |
| 16 | Итого | 100 |
Конкуренты и виды передаваемого ими оборудования.
Среди машиностроительного и металлургического оборудования в лизинг передавались: оборудование для металлообработки (токарные, фрезерные, расточные станки, обрабатывающие центры), прессовое, сварочное оборудование, оборудование для электронной и электротехнической промышленности, для литья и термообработки и др. Ведущие лизингодатели здесь – «Лизингпромхолд», ИНАЛ, «РМБ-лизинг», «Альфа-лизинг», «Лизинг-М» (г. Магнитогорск), «Энергогазлизинг-холд», «Финансовая лизинговая компания», «Группа финансовых технологий», «Петербургская лизинговая компания».
В секторе нефтяного и газового оборудования объектами лизинга становились: оборудование для нефте- и газодобычи (буровая техника, двигатели), для переработки и очистки нефти, для переработки газового конденсата, двигатели для перекачки газа, трубоукладчики, оборудование для геологоразведки, геофизическое оборудование. По сравнению с предыдущим годом в этом секторе произошел рост в 2,6 раза. С одной стороны, лизингополучатели быстро осознали большие возможности, которые предоставляет лизинг для минимизации налогообложения, а с другой - именно здесь сосредоточились высокоплатежеспособные клиенты лизинговых компаний. До 43% кредитования российских банков приходится на экспорториентированные нефтяную и газовую отрасли. Кроме того, в этих отраслях самый высокий в России индекс роста инвестиций в основной капитал в 1998-2003 года (210,9-282,5%). Наиболее крупные операторы в данном секторе лизингового рынка компании «ЛК Лизинг» (посредством лизинга финансировалось 5% от всех капиталовложений «ЛУКойла»), «Сибирская лизинговая компания», «Авангард-лизинг», «Торговый Дом Лизинг», «Финансовая лизинговая компания», «Геосинтез», «Энергогазлизинг-холд», «КНК Лизинг», АЛЕНИР.
Лизинг горной техники охватывал такие виды оборудования, как: проходческие комбайны, золотодобывающую технику, тяжелую дорожную технику (карьерные самосвалы, грузоподъемностью 45-150 т), экскаваторы, грохота, мельницы и др. Среди лидеров – «Лизингпромхолд», «РМБ-Лизинг», «Авангард-Лизинг», «Делторг», «ММБ-Лизинг», «ДАК».
В состав передаваемого в лизинг лесозаготовительного и деревообрабатывающего оборудования входили: лесовозы, трелевочная техника, оборудование для лесозаготовки, по переработке леса (лесопилки), деревообрабатывающая техника, сушильные камеры, фрезерные станки, оборудование для производства широкоформатной фанеры и др. Объемы заключенных договоров лизинга за год выросли в полтора раза. Здесь активно работали компании «ЕвроЛизинг» (С.-Петербург), «Авангард-лизинг», «Балтийский лизинг», «Интраст-лизинг», «Премьер Лизинг», «Регион-Капитал» (г. Хабаровск), «Первая лизинговая компания» (г. Новосибирск), «ЦФМ» (г. Вологда).
В секторе торгового и сервисного оборудования лизинговые компании по заказу лизингополучателей приобретали: оборудование для упаковки жидких и сыпучих продуктов, технику для ведения торговых операций (весы, кассовые терминалы), складское оборудование (стеллажи, погрузчики); оборудование для химчисток, автосервисное оборудование и др. Наиболее крупные операторы – «Авангард-лизинг», «Балтинвест», «Дойче Лизинг», «РГ Лизинг», «Промсвязьлизинг», «Каркаде», «Петролизинг Менеджмент».
Увеличение объемов операций лизинга оборудования для пищевой промышленности в два раза стало одним из наиболее примечательных изменений в общей структуре лизинга оборудования. Это обусловлено тем, что российская пищевая промышленность быстро развивается. Следовательно, имеется настоятельная необходимость в модернизации производства и закупке нового оборудования, которое может обеспечить конкурентоспособность лизингополучателей. Наиболее часто предметом лизинга пищевого оборудования были: линии по переработке пищевых продуктов, хлебопекарное оборудование, оборудование для солодовен, для переработки рыбы, для изготовления макаронных, кондитерских изделий, мясной и молочной продукции, сахара, детского питания, линии по розливу напитков. В этом секторе рынка более короткий срок окупаемости инвестиционных проектов по сравнению с другими отраслями народного хозяйства и стоимость оборудования относительно невысока. Все это сокращает финансовые риски. Ведущие операторы - "Авангард-лизинг", «Дойче лизинг Восток», «Балтинвест», «Глобус-лизинг», «Райффайзен-лизинг», АЛЕНИР, «РГ Лизинг», «Каркаде», «Московская лизинговая компания», «Белфин» (Белгород).
На рынке лизинга полиграфического и бумагоделательного оборудования установился рост объемов на 80%. В то же время динамика увеличения объемов бизнеса предприятий-пользователей была еще выше и составляла 125%. Здесь превалировало импортное оборудование. При этом отмечалась активность таких компаний, как: «Глобус-лизинг», «РГ Лизинг», «Дойче Лизинг Восток», «Балтийский лизинг», «Балтинвест», «Московская лизинговая компания», «СДМ-лизинг».
Среди строительного и дорожно-строительного оборудования, лизинг которого вырос почти на 40%, преобладали: оборудование для производства цемента и бетона, строительных материалов; опалубка, бульдозеры (колесные, гусеничные), грейдеры, автокраны, подъемники, башенные краны, автобетоносмесители, линии по производству строительного и облицовочного материалов, оборудование для изготовления стеклопакетов, производства мягкой кровли, техника для укладки асфальта, бетона и др. В числе лидеров в этом