Финансовые инструменты (Financial Instruments. Teaching materials of the course)
С другой стороны инвестор, управляющий портфелем ценных бумаг стремится минимизировать риск. Теория выбора инвестиционного портфеля Марковитца 8 отвечает на вопрос каким образом распределить имеющиеся ограниченные инвестиционные ресурсы между доступными финансовыми инструментами так, чтобы уровень риска всего портфеля был минимальным, а ожидаемая прибыль на единицу принимаемого риска была бы максимальной.
4.3 Минимизация риска портфеля.
Рассмотрим тот же самый портфель из двух финансовых инструментов х и у. Уровень риска каждого из них, то есть среднеквадратичное отклонение матожидания прибылей по ним, вычислить не трудно и, поэтому, эти величины мы рассматриваем как изначально известные. В таком случае дисперсия, отражающая уровень риска всего портфеля в целом будет равна:
Г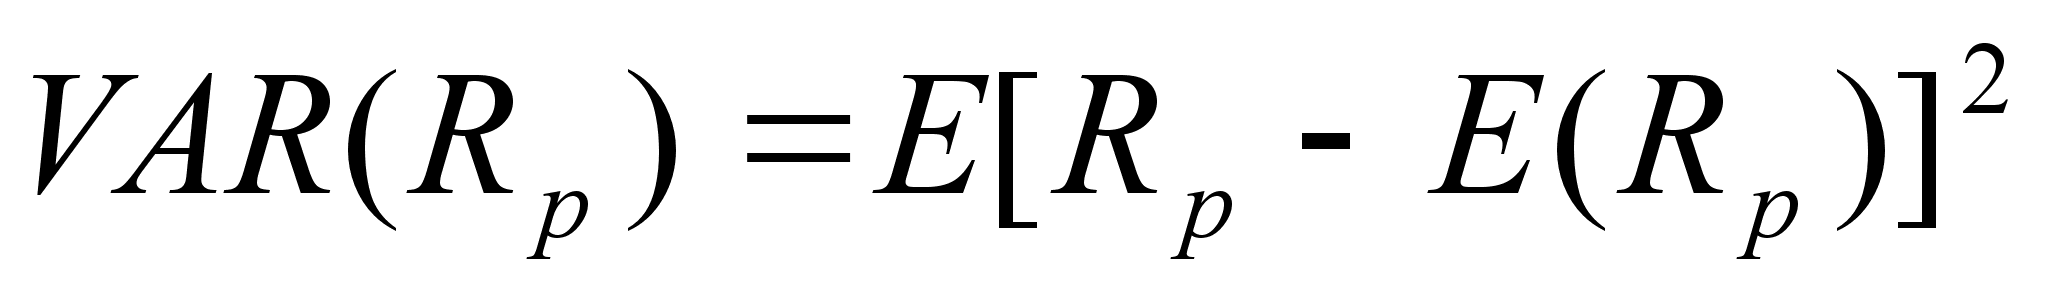
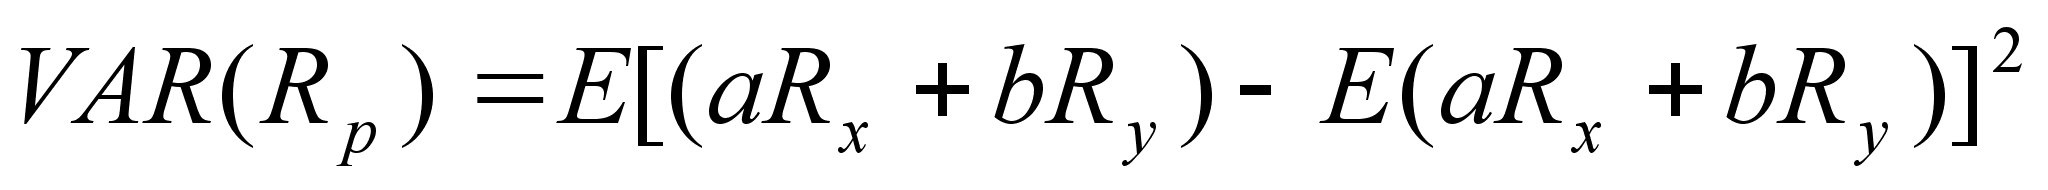
де
VAR(Rp)
– дисперсия
(или среднеквадратичное
отклонение,
которое Вы
скорее всего
в курсе эконометрии
обозначали
как σ2,
квадратный
корень которого
давал Вам значение
стандартного
отклонения)
матожиданий
прибылей на
портфель. Используя
предыдущее
уравнение мы
имеем:
Следующие преобразования используют простые свойства матожидания и дисперсии, которые Вы должны уже знать из курсов статистики, теории вероятностей и эконометрии. Итак раскрываем скобки:
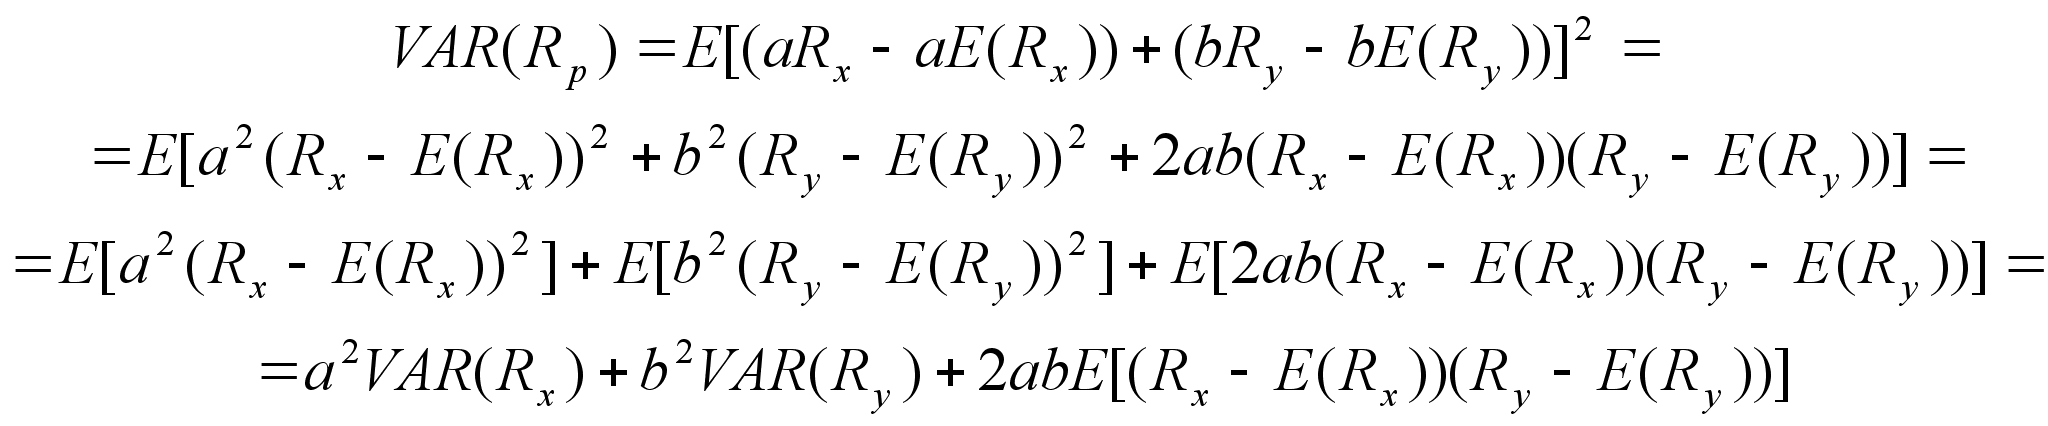
Э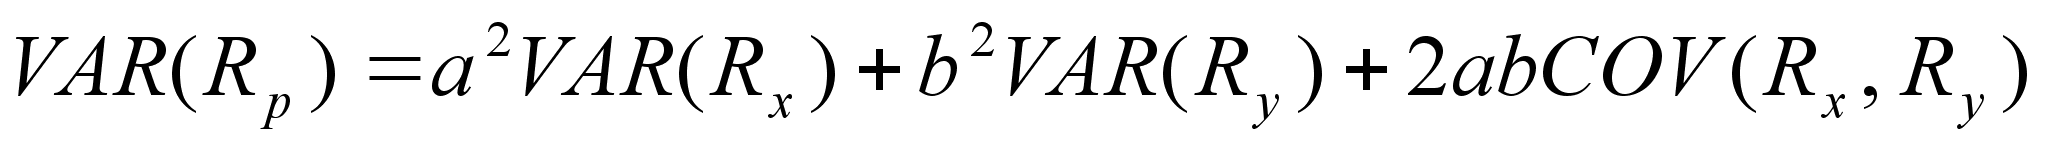
лемент
E[(Rx-E(Rx)(Ry-E(Ry)]
называется
ковариацией,
который мы
будем обозначать
COV(Rx,Ry).
По значению
он равен произведению
коэффициента
корреляции
между рассматриваемыми
случайными
величинами
и стандартного
отклонения
каждого из них,
то есть COV(x.y)=
ρxyσxσx,
следовательно
риск всего
портфеля, состоящего
на а%
из инструмента
х,
а на b%
(или на (1-а)%)
из инструмента
у
будет равен:
И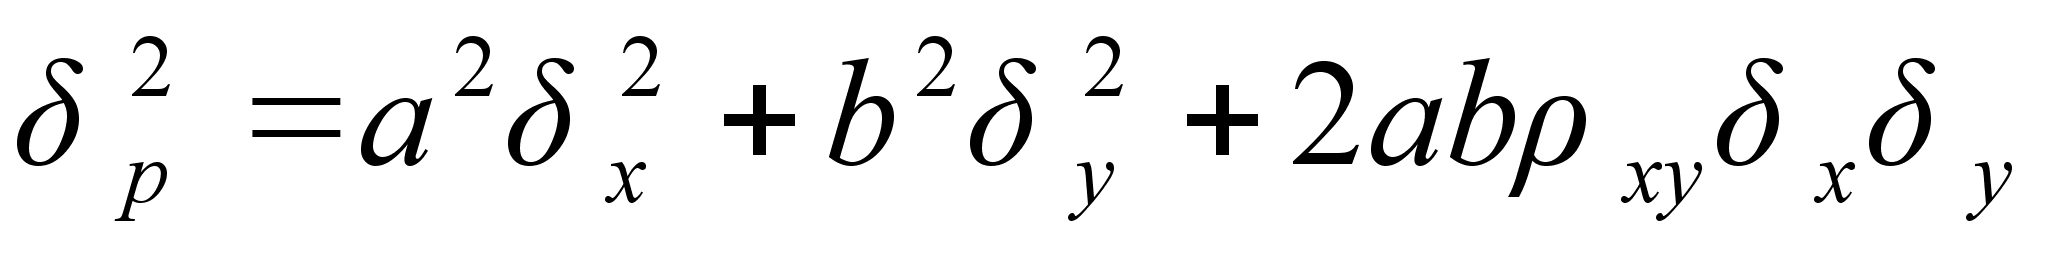
ли
же:
Подставив 1-а вместо b мы получим квадратное уравнение с одним неизвестным а. Поскольку мы решаем задачу минимизации риска (или дисперсии) всего портфеля в целом, выраженного в σр2 или в VAR(Rp), то взяв первую производную (которая будет уже полиномом первой степени) дисперсии портфеля относительно переменной а и приравняв её к нулю мы можем найти при каком значении а риск портфеля будет минимальным. Другими словами мы можем определить как нужно распределить инвестиционные ресурсы между двумя доступными финансовыми инструментами так, чтобы риск всего портфеля был минимальным. Сделав это Вы должны получить:
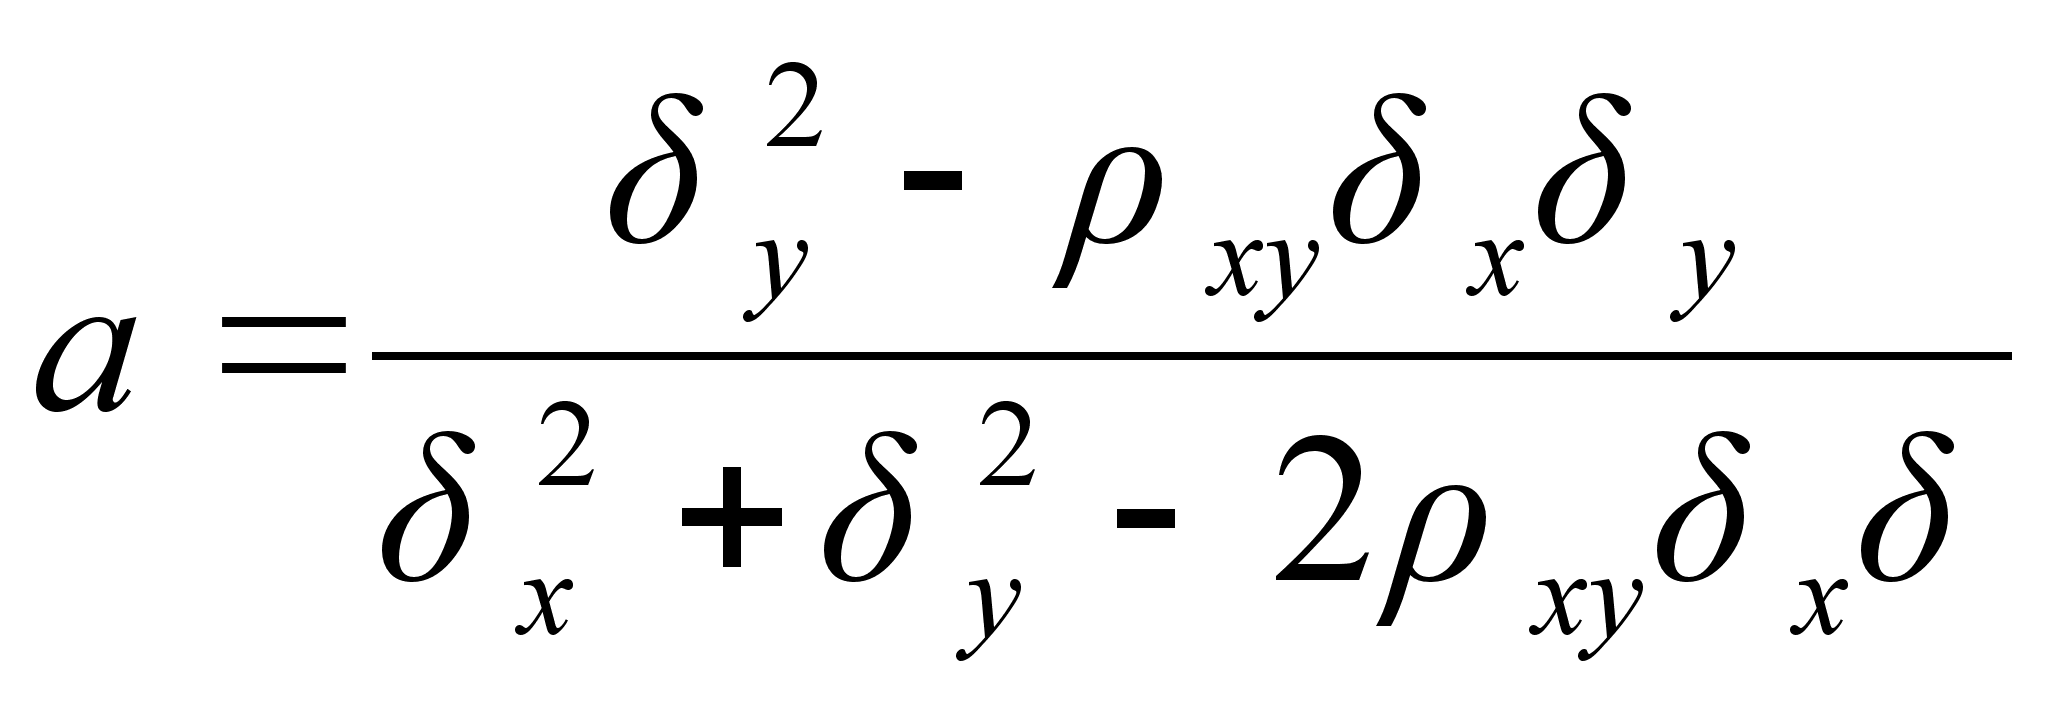
Таким образом проблема формирования портфеля, при котором максимизируется ожидаемая прибыль на единицу риска, из доступных ценных бумаг решена. Обратите внимание, что в формуле для дисперсии портфеля отрицательным может быть только 2abρxyσxσy из-за того, что там есть коэффициент корреляции, а кроме него, заметьте, всё является как минимум неотрицательным. Поэтому, чтобы минимизировать риск всего портфеля в целом необходимо выбирать такие инструменты коэффициент корреляции для которых будет очень маленьким. В таком случае значение 2abρxyσxσy будет очень маленьким, а в лучшем случае отрицательным.
4.4 Графическое представление теории.
Чтобы посмотреть каким образом корреляция между матожиданиями прибылей влияет на формирование портфеля рассмотрим опять же случай с двумя инструментами х и у, весовые доли которых в рассматриваемом портфеле равны a и b соответственно. Вспомните, что коэффициент корреляции может быть не более единицы и не менее минус единицы. Если коэффициент корреляции равен единице, то дисперсия ожидаемой прибыли портфеля будет описываться простым квадратным уравнением:
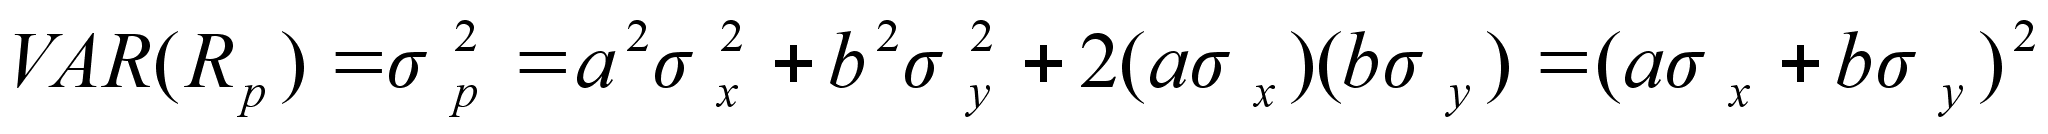
В
таком случае
стандартное
отклонение
ожидаемых
прибылей равное
квадратному
корню дисперсии
будет простым
линейным уравнением
σp=aσx+bσy
и график будет
соответственно
линейным.
Если коэффициент корреляции ожидаемых прибылей равен минус единице, то аналогично, дисперсия ожидаемых прибылей портфеля будет также описываться простым квадратом, но уже не суммы, а разницы взвешенных стандартных отклонений, а стандартное отклонение ожидаемой прибыли на портфель будет соответственно σp=aσx-bσy, но обратите внимание на то, что в обоих случаях все переменные являются как минимум не отрицательными. В этом случае, коэффициент корреляции равен –1, оказывается возможно создать совершенный хэдж или принять совершенную хэджевую позицию9.
Для значений коэффициента корреляции в интервале (-1;1) график будет иметь параболический вид как показано на рисунке 2.1: чем больше будет коэффициент корреляции, тем ближе будет парабола к прямой АВ, а чем меньше – тем ближе к ломаной АСВ.
 E(Rp) Рисунок
4.1
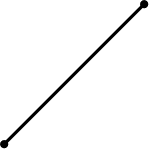
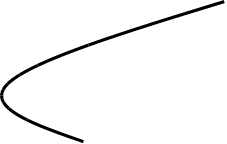
 E(Rx)
А Теория
портфеля
ρx,y=-1
 С
ρx,y=0.3
ρx,y=1

 В
 E(Ry)
σу σх σp
Здесь в точке С достигается совершенный хедж: положительная ожидаемая прибыль при нулевом риске – совершенная беспроигрышная ситуация для инвестора. Существование такой ситуации (зачастую означающей существование арбитража) практически невозможно в реалии. Во-первых потому, что практически невозможно найти два инструмента с коэффициентами корреляции ожидаемых прибылей равной точно минус единице, а во-вторых даже если получится найти, то такая беспроигрышная ситуация крайне скоротечна.
4.5 Портфель из множества инструментов.
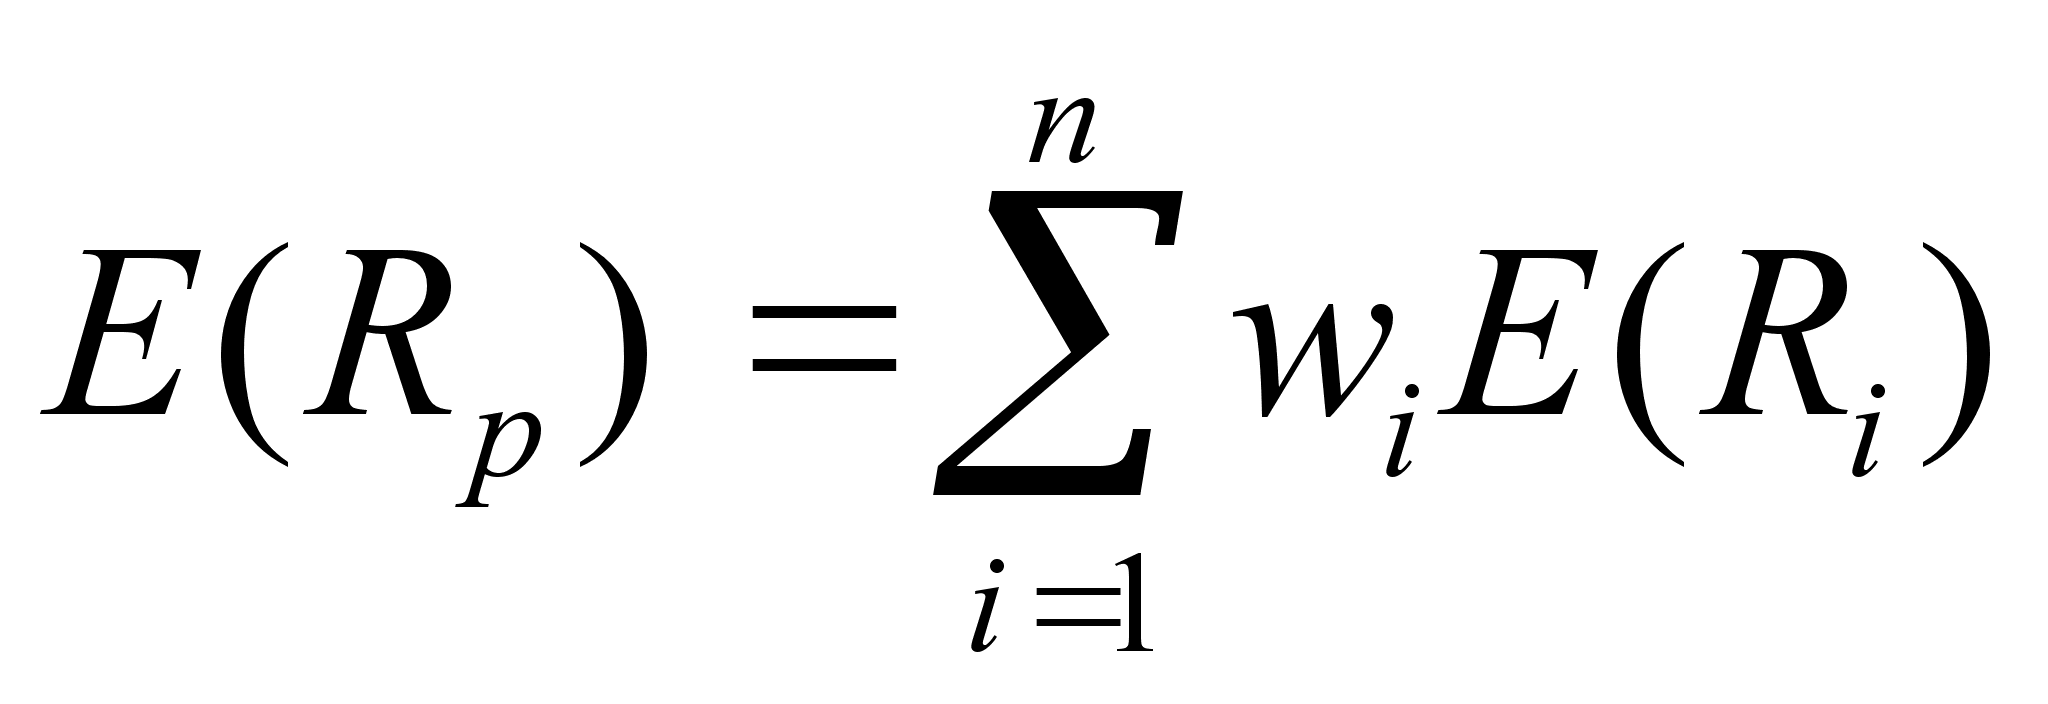
Для
упрощения мы
рассматривали
портфель из
двух инструментов.
В реалии же
инвестиционные
портфели состоят
из более чем
двух инструментов.
В общем случае
ожидаемая
прибыль для
портфелей
состоящих из
n
инструментов
будет следующей:
Где wi – это вес индивидуального инструмента в портфеле, E(Ri) – матожидание прибыли по индивидуальному инструменту. Величина дисперсии, характеризующая уровень риска всего портфеля будет следующей:
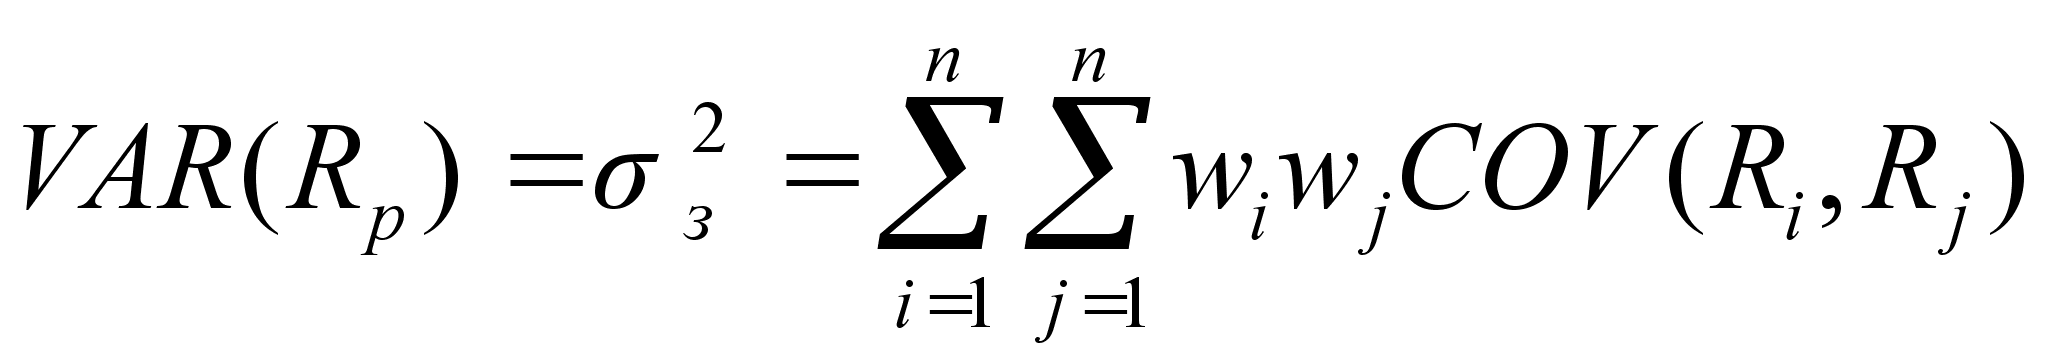
Хотя
выражение риска
портфеля, состоящего
из n
инструментов
выглядит немного
страшновато
не надо бояться,
поскольку есть
довольно простой
метод её иллюстрации:
так называемый
метод ковариационной
матрицы10.
Нарисуем следующую
таблицу состоящую
из n2
клеток:
Таблица 4.1
|
1 |
2 |
… |
N |
|
|
1 |
w1w1COV(R1,R1) |
w1w2COV(R1,R2) |
… |
w1wnCOV(R1,Rn) |
|
2 |
w2w1COV(R2,R1) |
w2w2COV(R2,R2) |
… |
w2wnCOV(R2,Rn) |
| … | … | … | … | … |
|
n |
wnw1COV(Rn,R1) |
wnw2COV(Rn,R2) |
… |
wnwnCOV(Rn,Rn) |
Эту же таблицу можно представить следующим образом:
Таблица 4.2
|
1 |
2 |
… |
N |
|
|
1 |
(w1σ1)2 |
w1w2σ1σ2ρ1,2 |
… |
w1wnσ1σnρ1,n |
|
2 |
w2w1σ2σ1ρ2,1 |
(w2σ2)2 |
… |
w2wnσ2σnρ2,n |
| … | … | … | … | … |
|
n |
wnw1σnσ1ρn,1 |
wnw2σnσ2ρn,2 |
… |
(wnσn)2 |
Таким образом, сумма значений всех n2 клеток даст Вам значение риска всего портфеля, состоящего из n инструментов. Используя общедоступные программные обеспечения типа MS Excel Вы без особых затруднений сможете решить проблему выбора портфеля практически для любого инвестора. Для этого необходимо будет только знать дисперсии или стандартные отклонения по каждому инструменту (для минимизации риска), а также матожидания прибылей по каждому инструменту (для максимизации прибыли) и значения парных корреляций ожидаемых прибылей.
Тема 5. Опционы
5.1 Немного истории.
В самом начале прошлого столетия студент аспирантуры Парижского Университета Луи Башелье написал свою диссертацию под названием «Теория Спекуляции», где подробно и вполне теоретически обоснованно объяснил механизм ценообразования на опционы. Хотя к тому времени опционы как таковые уже существовали, как правило, на внебиржевом рынке, никакой теоретической основы они не имели. Работа Башелье не получила особой популярности и была практически полностью забыта на полвека. В 60-х годах знаменитый Пол Самуэльсон будучи в архивах Парижского Университета обнаружил диссертацию и обратил на нее внимание академической общественности, после чего опционный рынок получил очень бурное развитие.
В 1973 в Чикаго начала работу самая крупная на сегодняшний день биржа опционов. До этого сделки по опционам носили индивидуальный характер. Преимущество внебиржевых сделок заключалось в том, что каждый контракт составлялся согласно требованиям индивидуального инвестора. На чикагской бирже широкое обращение получили стандартизированные опционы, которые обладают большей степенью ликвидности, нежели внебиржевые. Сейчас CBOE (Chicago Board Options Exchange) является второй крупнейшей биржей ценных бумаг в США по объему обслуживаемых операций после NYSE (New York Stock Exchange).
5.2 Основные понятия.
Опцион – это соглашение, при котором две стороны соглашаются осуществить какую-либо сделку в будущем на условиях, определенных сегодня, в случае если одна сторона того пожелает. При этом та сторона, которая получает право требовать осуществления сделки, является покупателем опциона и выплачивает второй стороне премию за то, что та рискует. Существуют огромное количество разновидностей опционов, но в этом курсе мы будем рассматривать опционы на акции и другие финансовые инструменты.
Различают колл- и пут-опционы. Первый даёт покупателю опциона купить, а второй продать что-то по цене определенной сегодня. Различают также американские опционы, которые действуют в течение указанного в нем периода, и европейский, который действует только на дату указанную в опционном контракте.
Опционы обычно обслуживают 100 акций. Срок действия опциона наступает (для европейского опциона) или завершается (для американского) в третью пятницу каждого месяца. В США инвестор, владеющий опционом, до 4:30 вечера по центральному времени имеет право отдать приказ своему брокеру предъявить опцион к обслуживанию. Тому в свою очередь даётся время до 10:59 вечера на следующий день, то есть в субботу, выполнить приказ своего клиента.
5.3 Факторы, влияющие на цену опциона.
Согласно всем известным на сегодня и проверенным временем моделям11 ценообразования на опционы цена опциона является функцией f(S, X, T, σ, Rf), которая зависит от текущей цены акции S, ударной цены опциона X, срока действия опциона T, безрисковой процентной ставки Rf и волатильности12 акции, обозначаемой σ.
Если колл-опцион будет использован на какой-то момент в будущем, то ценность этого опциона на момент его предъявления будет определяться разницей между текущей котировкой акции и ударной ценой опциона. Для пут-опциона, наоборот – между ударной ценой и текущей котировкой. Колл-опцион становится более привлекательным по мере роста цены акции, в то время как пут-опцион становится менее привлекательным для потенциальных инвесторов и спекулянтов. Таким образом, увеличение значения S ведёт к увеличению цены колла и уменьшению цены пута. Аналогично, колл-опционы становятся менее ценными по мере уменьшения текущей цены акции, на который они выписаны, а путы – более ценными.
Волатильность акции отражает степень рискованности капиталовложений в данную акцию. Если волатильность высокая, то больше вероятности того, что владелец получит возможность использовать опцион и заработает положительный доход. Это верно как для колла так и для пута. Таким образом, чем больше волатильность акции, на которую выписан опцион тем больше цена опциона.
Более высокое значение (безрисковой) процентной ставки означает более высокую цену денег, что в свою очередь означает более высокие отдачи от капиталовложений, ожидаемые инвесторами. Это означает более высокие ожидаемые значения котировок акций в будущем, то есть значения переменной S на момент в будущем когда будет использоваться опцион (если он будет использоваться). Увеличение ожидаемого значения S ведёт к увеличению цены колла и уменьшению цены пута, и наоборот.
Срок действия опциона для американского типа однозначно положительно влияет на цену опциона: чем больше срок действия опциона, тем инвесторы спокойнее будут себя чувствовать имея в своём портфеле этот опцион. Право осуществить сделку на определённых сегодня условиях, которое будет сохранять силу в течение нескольких лет, естественно, будет иметь большую ценность, чем такое же право, которое будет действовать в течение нескольких дней. Но для европейских опционов есть один нюанс если по акциям, на который выписан рассматриваемый нами опцион, выплачиваются дивиденды. Вы прекрасно знаете, что котировка акции на любой момент времени отражает рыночную оценку того, чего корпорация-эмитент сможет для своих владельцев, то бишь акционеров, заработать за всю свою жизнь13. Когда выплачиваются дивиденды, акции падают как раз на сумму, равную дивидендам, поскольку эти дивиденды берутся и, поэтому, вычитаются из прибыли этой самой корпорации. Если ожидаются значительные выплаты дивидендов, то может возникнуть ситуация, когда более краткосрочный опцион будет стоить дороже, чем более долгосрочный. Таким образом, для европейского опциона нельзя однозначно сказать, что больший срок действия опциона увеличивает ценность опциона. Это будет верно только в том случае, когда дивиденды не выплачиваются.
Всё вышесказанное подытожено в следующей таблице:
-
Европейский
Американский
колл
пут
колл
пут
Текущая цена акции
+
-
+
-
Ударная цена опциона
-
+
-
+
Срок действия опциона
?
?
+
+
Волатильность акции
+
+
+
+
Безрисковая процентная ставка
+
-
+
-
Таблица 5.3 Факторы, влияющие на цену опциона
5.4 Опционные стратегии.
На всевозможные стратегии и позиции использующие опционы мы потратили целую пару. Вам не надо знать наизусть названия каждой стратегии, но зная структуру портфеля, о котором идет речь, Вы должны уметь построить диаграмму ожидаемой прибыли14. Вот некоторые из них15:
 доход
i) длинная позиция по акции
и
 короткая позиция
по колл-опциону


х ST

ii) короткая позиция по акции
и длинная позиция по коллу



iii) длинная позиция по акции
и длинная позиция по путу




i v)
короткая позиция
по акции и
к ороткая
по путу
v


 )
бычий
спрэд
при помощи
коллов:
д линная
позиция по
коллу с х1
х1
и короткая по
коллу с х2
х2

бычий
спрэд
при помощи
путов:
д
 линная
позиция по путу
с х1
и короткая по путу с х2


медвежий спрэд при помощи коллов:
к
 ороткая
позиция по
коллу с х1
и
длинная позиция по коллу с х2
(попробуйте
сами построить
медвежий
спрэд
при помощи
путов)

v
 i)
Батрфлай
спрэд
при помощи
коллов:
к ороткие
позиции по двум
коллам с х2,
д
 линные
позиции по
коллам с х1
и х3
х1
х3
(

 попробуйте
сами построить
такой спрэд
х2
п ри
помощи путов)


vii) Стрэдл: длинные позиции х
п о
коллу и путу
с одинаковыми
х

5.5 Паритет пута-колла.
Рассмотрим следующий портфель, который состоит из длинной позиции по акции, длинной позиции по путу и короткой по коллу. При этом все параметры обоих опционов одинаковы. При этом стоимость портфеля на момент наступления срока использования опциона будет следующей:
Если
S
|
Если S≥X |
|
|
Длинная акция |
S |
S |
|
Длинный пут |
X-S |
0 |
|
Короткий колл |
0 |
-(S-X) |
|
Весь портфель |
X |
X |
Таким образом, рассматриваемый портфель является безрисковым (в любом случае портфель будет в итоге стоить X), то есть, чтобы определить его стоимость на сегодня мы должны дисконтировать его по безрисковой процентной ставке:
П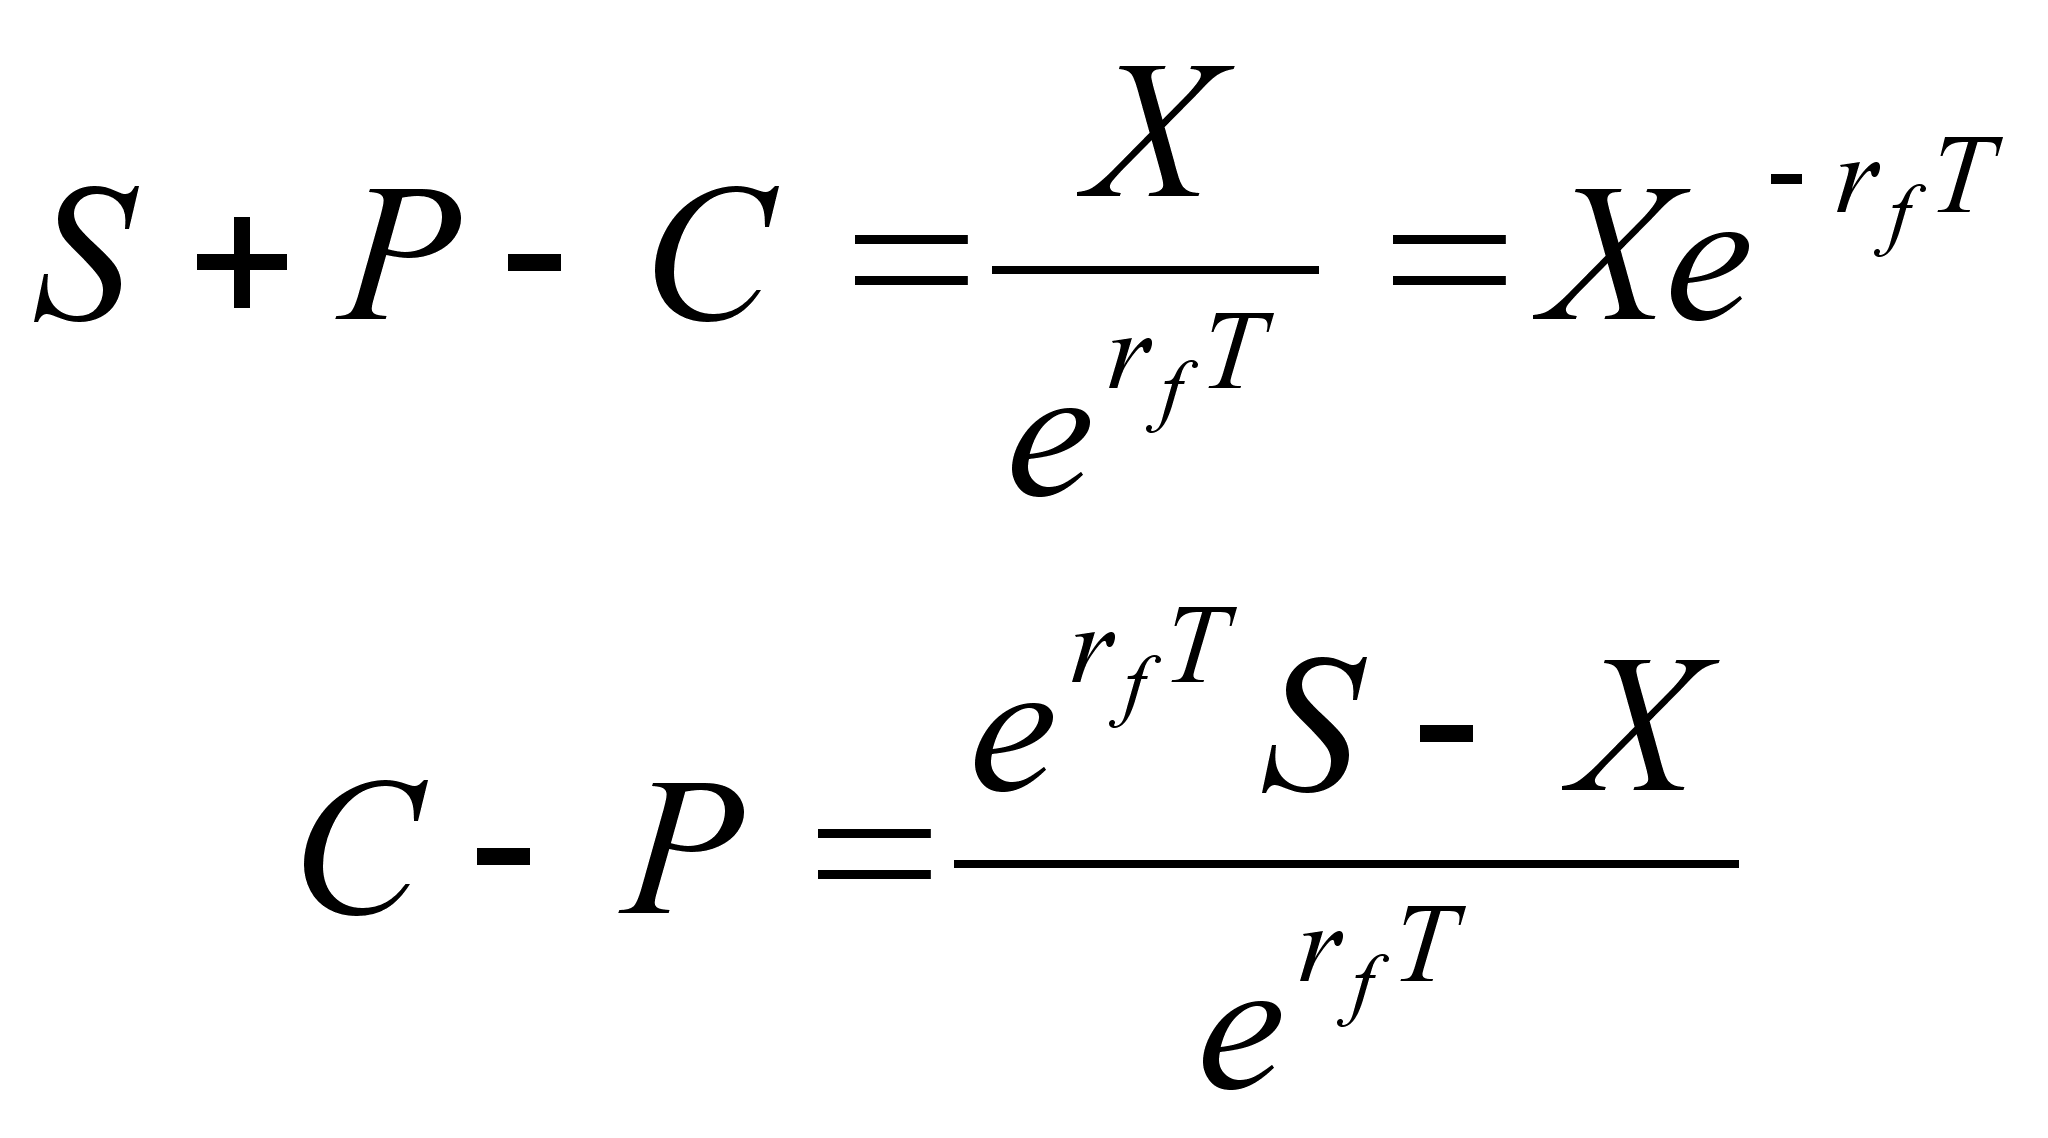
оследнее
уравнение
показывает
так называемый
паритет пута-колла,
согласно которому
между ценой
пута и соответствующего
колла есть
зависимость
и, зная цену
одного, Вы всегда
сможете определить
цену другого.
Если S=X, то есть когда ударная цена акции равна текущей цене акции, то получаем следующее равенство:
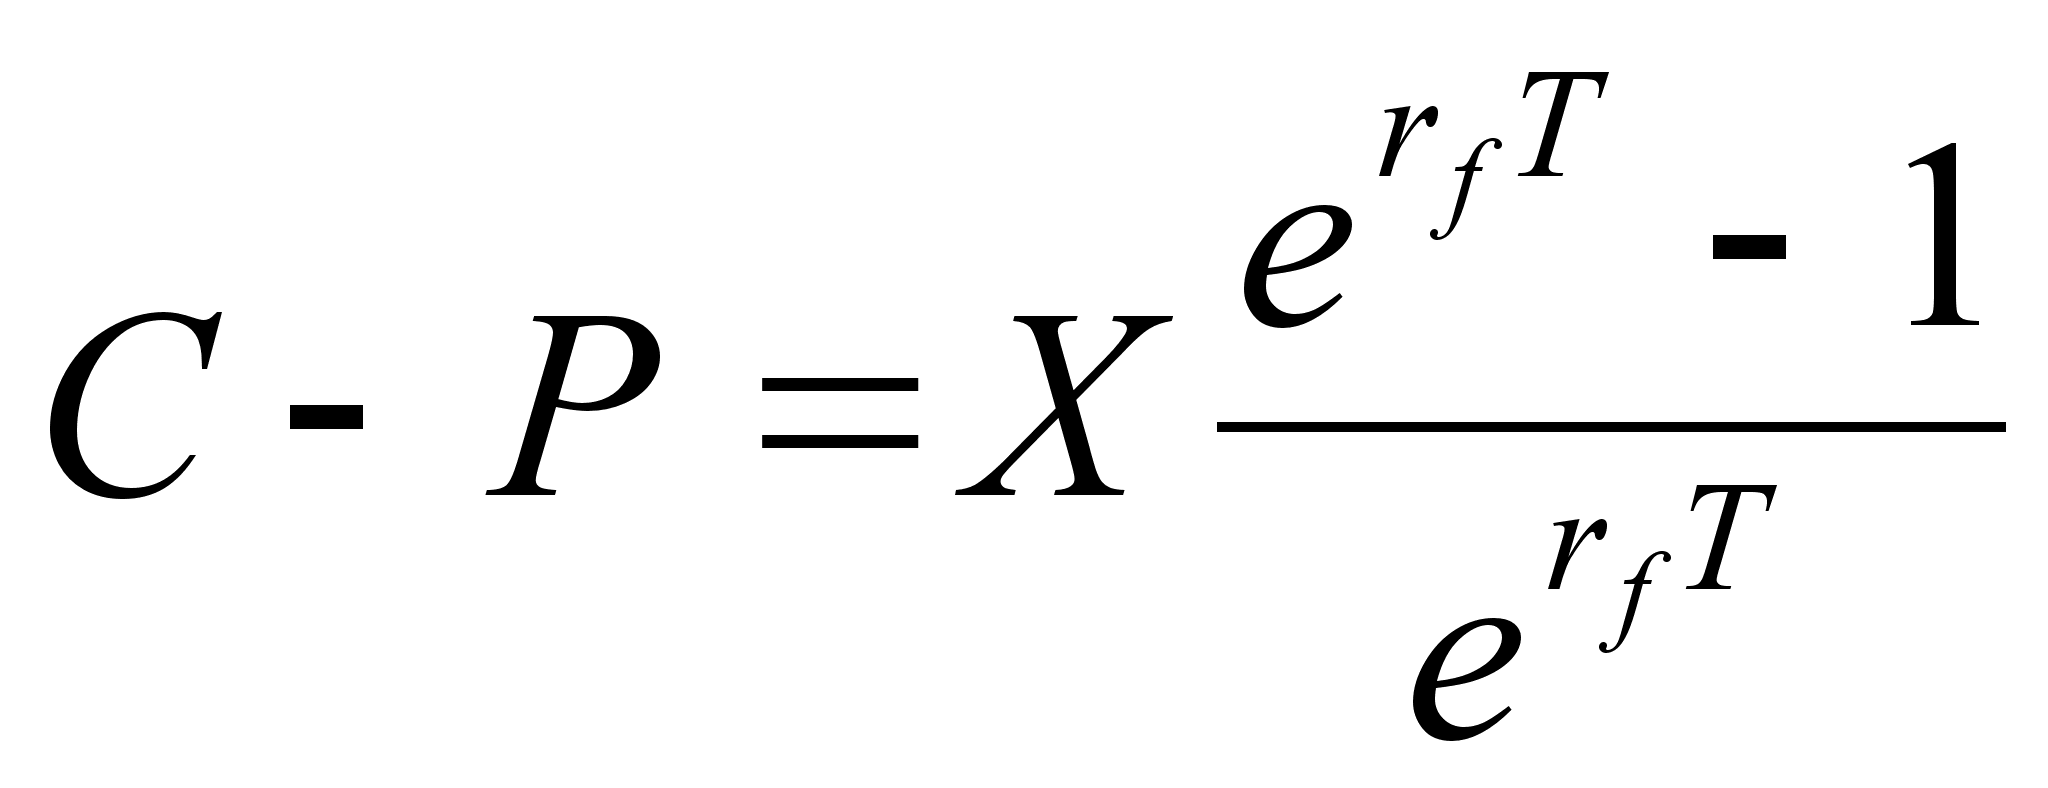
Поскольку значение eξ всегда больше единицы при любом положительном значении ξ (а произведение rfT у нас даёт всегда положительное число), то значение обоих частей уравнения является положительной. Это означает, что если ударная цена опциона равна