Валютная спекуляция и предпосылки возникновения
.При изучении этого примера возникают два вопроса.
1) Что мешает клиенту банка заключить форвардный валютный контракт с банком и, если изменения валютных курсов таковы, что
а) валюта дешевле (более прибыльна) при использовании форвардного валютного контракта, использовать его;
б) валюта дешевле (более прибыльна) при использовании курсов "спот" при покупке или продаже, забыть о форвардном валютном контракте и покупать или продавать по курсу "спот"?
Дело в том, что форвардный валютный контракт является обязательным контрактом на покупку или продажу определенного количества иностранной валюты. После его заключения он должен быть выполнен на дату расчета или дату доставки как банком, так и его клиентом. Другими словами, из форвардного контракта нельзя выйти, однажды заключив его.
2) Почему для торговца плохо "спекулировать"— предполагать, что валютные курсы будут изменяться в его пользу? Полагаясь на курсы "спот" на ту дату, когда валюта будет покупаться или продаваться, вместо заключения форвардного валютного контракта, торговец может получить прибыль, если обменные курсы изменятся благоприятно для него, и наоборот, понести убытки, если это изменение будет неблагоприятно для него (то есть для британского импортера, желающего купить иностранную валют, курс фунта стерлингов по отношению к другой валюте за это время должен повыситься, тогда как для британского экспортера, желающего продать свои поступления в иностранной валюте, курс фунта стерлингов за это время должен понизиться так, чтобы он получил больше фунтов стерлингов, чем предполагалось).
Ответ на этот вопрос более сложен:
а) Одни торговцы решают получить спекулятивный выигрыш вследствие изменений валютных курсов и покупают и продают по курсу "спот".
б) Другие же торговцы не хотят рисковать, поскольку наряду с перспективой спекулятивного выигрыша существует риск понести убытки, если валютные курсы будут изменяться неблагоприятно, и прибыль от сделки может быть поглощена потерями от такого обмена.
При форвардном валютном контракте торговец точно знает, какими будут потоки денежных средств в будущем. Это может быть важно для составления бюджета фирмы. Импортер знает заранее стоимость своих покупок за рубежом. Это позволит ему заранее определить продажные цены, установив размер прибыли (например, он может заранее напечатать прейскурант цен на импортные товары). Экспортер; гарантировать свою маржу прибыли на продажах путем предельного фиксирования своего дохода в фунтах стерлингов.
Форвардные валютные контракты обеспечивают защиту от риска понести значительные потери. Однако, как указывалось выше, торговец не обязан форвардные валютные контракты и вправе покупать или продавать по курсам "спот" на момент продажи или покупки. Тем не менее, форвардный валютный контракт имеет ценность для торговца, так как он таким образом защищает себя от валютных рисков. Это означает, что торговец будет заключать форвардные валютные контракты, когда только сможет это сделать, если более подходящие методы-защиты (такие как согласование поступлений и платежей в иностранной валюте) недоступны.
Также другими способами страхования от валютных рисков являются фьючерсы и опционные контракты.
Опционные контракты — это такие форвардные валютные контракты, при заключении которых клиент имеет возможность потребовать выполнение кантракта либо:
а) в любую дату от даты заключения контракта и до конкретной даты в будущем;
б) в любую дату между двумя датами, обе из которых находятся в будущем.
Опционные контракты обычно используются для покрытия целых месяцев, включающих дату вероятного платежа, когда клиент не уверен в точной дате покупки или продажи валюты.
Назначение опционного контракта состоит в том, чтобы избежать необходимости обновлять форвардный валютный контракт и продлевать его на несколько дней, поскольку это может быть довольно дорогостоящим с точки зрения издержек за день. Поэтому, используя опционные контракты, клиент может покрыть свой валютный риск, даже если он не знает точно эту дату-
Предположим, что 10 апреля клиент вашего банка знает, что он должен произвести выплату 40000 швейцарских франков в какое-то время до конца мая. Он заключает опционный форвардный контракт с банком на продажу ему 40000 швейцарских франков в любое время в этот период, скажем, с 10 апреля до 10 июня. Таким образом, форвардный валютный контракт покрывает любое время в течение двухмесячного периода.
Опционы могут также использоваться по частям. Например, если клиент заключает опционный форвардный контракт на продажу 100000 немецких марок в любое время между 3 июля и 3 августа, то он, возможно, продаст 20000 немецких марок 5 июля, 50000 немецких марок 15 июля и 30000 немецких марок 1 августа.
При заключении клиентом форвардного опционного контракта с его банком необходимо установить курс покупки «ли продажи, который банк будет котировать. Банк будет котировать курс, наиболее благоприятный для него самого в любую дату в течение опционного периода.
Это имеет смысл, поскольку клиент имеет возможность потребовать выполнения контракта в любую дату в течение этого периода, и банк должен быть уверен в том, что клиент не получит благоприятный курс за счет банка.
Предположим, что клиент желает заключить опционный контракт 1 марта на период с 1 марта по 1 апреля для покупки 20000 долларов США, банковские курсы продажи составляют:
Курс "спот" 1,5250 долларов
Одномесячный курс "форвард" 1,10 цента премии
Банк предложит курс продажи, наиболее благоприятный для себя, который составит курс на последний день опционного периода, то есть 1,5250 доллара минус премия в 1,10 цента = 1,5140 доллара. Для клиента цена продажи в фунтах стерлингов будет равна 13210,04 ф.ст.
II. 3. Развитие мирового валютного рынка и
его современное состояние
Развитие мирового валютного рынка обусловлено действием двух основных факторов - во-первых, либерализацией валютных операций, возрастанием степени открытости национальных рынков, во-вторых, -внедрением современных технологий в операции на валютном рынке.
Вначале решающую роль играл процесс либерализации. Либерализация валютных рынков большинства развитых государств прошла в два этапа: первый - в начале 60-х годов, он заключался в расширении конвертируемости национальных валют для нерезидентов; второй - с середины 70-х и до начала 80-х годов - можно назвать либерализацией рынка капиталов и операций резидентов.
Что касается валютных рынков развивающихся и стран «переходной экономики», то в настоящее время они находятся на этапе либерализации, который в то же время не исключает технологического перевооружения их национальных валютных рынков. После того, как значительная часть ограничений была снята, значительно возросли объемы операций и вступил в действие технологический фактор.
Точкой отсчета современного технологического перевооружения на мировом валютном можно считать переход на электронные технологии. Начало этому процессу положило информационное агентство Рейтер, которое запустило в 1981 г. первую электронную дилинговую систему.
Появление электронных систем на валютном рынке отвечало потребностям валютного рынка в связи с резко возросшими объемами операций по обслуживанию движения капиталов между развитыми государствами. Оно совпало также с развитием национальных финансовых рынков, расширением допуска на национальные рынки нерезидентов и их возросшим участием операциях по купле - продаже ценных бумаг на национальных рынках.
Новые поколения электронных систем дают возможность вести торговлю с удаленных терминалов, автоматически подтверждать сделки, направлять информацию в систему сверки валютных позиций и управления рисками.
Следующим шагом в повышении уровня технологического обеспечения операций на мировом валютном рынке стало применение электронных брокерских систем. Они появились в начале 90-х годов и получили развитие благодаря подключению к ним средних и мелких банков, которые стали самостоятельно проводить операции купли/продажи валюты. Раньше они были вынуждены пользоваться услугами крупных банков-дилеров на валютном рынке, а те нередко занимались дискриминацией при установлении котировок ввиду сравнительно небольших объемов проводимых сделок.
Применение электронных дилинговых и брокерских систем во многом определило развитие мирового валютного рынка.
Информационно-торговые системы ведущих западных банков, соединенные между собой электронными системами фактически создали глобальный межбанковский валютный рынок, операции на котором осуществляются 24 часа в сутки.
Возросла «прозрачность» рынка, что позволило заметно сузить спрэды между курсами покупки и продажи валюты. В результате обострилась конкуренция между банками за качество предоставляемых услуг. Электронные технологии открыли возможность для создания более сложных информационно-аналитических продуктов. Возросла степень интеграции сегментов финансового рынка - валютного, фондового, срочного. Высоким спросом на рынке пользуются программные продукты, способные обеспечить синхронное сопровождение операций на валютном рынке и рынке ценных бумаг, рассчитать сравнительную доходность совершаемых операций, минимизировать фактор валютного риска.
И, наконец, самое главное, электронные технологии во многом способствовали консолидации структуры мирового валютного рынка, его разделению на межбанковский и клиентский. Преимуществами электронных технологий воспользовались крупнейшие банковские институты для укрепления своих позиций. Электронные технологии Reuters Dealing 2000 и электронные брокерские системы нашли применение на межбанковском валютном рынке. По приблизительным оценкам, 65% объема операций на мировом валютном рынке являются межбанковскими, а 35% - это обслуживание клиентов банков.
Интернет-технологии существенным образом расширили возможности электронной торговли. Интернет облегчил создание новых рынков и трансформирует сложившиеся. Например, на фондовом рынке действуют альтернативные торговые системы и электронные торговые сети - виртуальные торговые площадки, функционирующие в интернет-сети и объединяющие функции брокера и биржи. Новые торговые площадки успешно конкурируют с традиционными - биржами и внебиржевыми торговыми системами. Под давлением конкуренции традиционные биржи вынуждены приспосабливаться - переходить на электронные технологии, коммерциализироваться, объединяться.
Впервые Интернет-технологии на валютном рынке появились где-то в середине 90-х годов. Это были в основном информационные системы. Так, в мае 1996 г. Сurrency Management Corporation начала публиковать котировки валют в реальном режиме времени для десяти валют. Для тех клиентов, которые имели счета в этой компании, она предоставила возможность заключать сделки в системе через свой Web-узел.
Активный выход Интернет-технологий на валютный рынок начался в 2000 г. Интернет-компания из Калифорнии создала свой сайт в интернете, на котором стала давать информацию о котировках валют на межбанковском рынке (25 банков, в том числе АБН Амро, Барклайз Банк, Нэшнл Вестминстер Банк и др.), а также предоставлять возможность заключать сделки. Созданная им информационно-торговая система получила название Currenex.
По системе Интернет клиенты получили возможность сравнивать котировки валют на межбанковском рынке, с котировками обслуживающего их банка. Изменились запросы клиентов, для которых стало важным не только иметь перед глазами максимально широкий спектр котировок, но и возможность заключать по предлагаемым котировкам сделки. По некоторым оценкам, через год - два до половины общего объема операций на валютном рынке может осуществляться с использованием Интернет-технологий.
Вместе с тем переход на Интернет - технологии порождает немало вопросов в отношении того, как он скажется на будущей структуре мирового валютного рынка, как изменится роль банков на рынке, какую модель поведения на рынке выберут банки в новых условиях.
Этим и другим вопросам был посвящен Конгресс участников валютного рынка, состоявшийся в мае 2000 г. в Париже под эгидой Международной ассоциации валютных дилеров. Вывод участников Конгресса состоял в том, что мировой валютный рынок находится лишь в начале новой волны технологической революции, а появление новых технологических продуктов на основе Интернет-технологий ведут к серьезным преобразованиям, масштабы которых пока трудно прогнозировать.
О возможных последствиях новой волны технологической революции можно судить по тем изменениям, которые начали происходить на валютном рынке.
Новым моментом на мировом валютном рынке стал быстро развивающийся рынок прямых розничных услуг.
Возникающие торговые системы на базе Интернет - технологии предоставляют нефинансовым компаниям осуществлять операции купли/продажи валюты между собой.
Новыми становятся отношения между банками и их клиентами. Снижается роль банков в качестве посредника между клиентом и валютным
рынком. Одновременно банки начинают выступать в новой для себя роли - в качестве организатора торговли..
Происходящие изменения на мировом валютном рынке свидетельствуют о том, что границы между межбанковским и клиентским рынком становятся все более размытыми, что услуги на валютном рынке перестают быть привилегией банков, а сами банки превращаются в организаторов торговли. Вместе с тем структурные изменения на мировом валютном рынке, как представляется, в конечном счете будут способствовать его консолидации на новой основе - возникающих союзов и альянсов его крупнейших участников-банков.
III.4. Состояние валютного рынка Казахстана
Казахстанский валютный рынок остается внутренним, что ограничивает его возможности интеграции в мировой валютный рынок. Тем не менее с точки зрения применения современных технологий его развитие идет параллельно мировому.
Если посмотреть на объемы, то, конечно же, обороты казахстанского межбанковского валютного рынка пока несопоставимы с оборотами мировых рынков. Так, если в Лондоне ежедневный оборот по валютным составляет более 500 млрд. долларов США, то в Казахстане несколько десятков млн. долл. в день. Такая разница может объясняться тем, что внешнеэкономический оборот Казахстана намного ниже, чем в развитых западных странах, а также тем, что в обороте казахстанского межбанковского рынка доля спекулятивных операций пока еще ниже, чем на западных рынках.
Если рассмотреть инфраструктурный аспект, то здесь также можно выделить ряд отличий. На мировых валютных рынках снижается значение голосовых брокеров и усиливается значение электронных брокерский систем, обеспечивающих автоматический мэтчинг котировок с противоположным значением.
Если рассматривать эту проблему с чисто бытовой точки зрения, то наш валютный рынок отличается от аналогичного рынка любой развитой страны прежде всего тем, что у нас иностранная валюта достаточно широко используется для внутренних расчетов, а также как средство накопления и мера стоимости. В то время как в развитых странах валюта приобретается населением исключительно для туристических поездок за рубеж. А если учесть повсеместное распространение в этих странах кредитных карточек различных платежных систем, то спрос на валюту среди населения там минимален.
Однако основным отличием является то, что казахстанский рынок это внутренний рынок, рынок для резидентов Казахстана. Его участниками являются только казахстанские банки и инвестиционные компании, обладающие лицензией на проведение валютных операций, что объективно связано с наличием ограничений на валютные операции нерезидентов. Этим он отличается не только от развитых западных рынков, но также и от аналогичных развивающихся рынков стран Восточной Европы и Африки, в частности Польши, Чехии, Венгрии, ЮАР. Валюты этих стран, в отличие от казахстанского тенге, котируются не только резидентами внутри страны, но также и зарубежными банками-нерезидентами, например, в Лондоне существует довольно активный межбанковский спотовый и форвардный рынок валют с развивающихся рынков.
Для того, чтобы у нас появился открытый валютный рынок, такой как на Западе, необходимо, чтобы национальная экономика отвечала определенным критериям развития. В частности, эксперты МВФ к числу таких требований относят наличие конкурентоспособной обрабатывающей промышленности, развитого и эффективного банковского сектора, устойчивой системы государственных финансов, развитого рынка товаров, услуг и капиталов, мобильного рынка рабочей силы.
С технологической стороны, на казахстанском валютном рынке интернет-технологии существенным образом расширили информационные и торговые возможности рынка. В Интернет имеется сайт Казахстанской Фондовой биржи KASE, пользователи которого имеют возможность получать информацию о ходе торгов в реальном режиме времени. Расширяется круг клиентов, пользующихся информацией KASE не только на территории РК, но и в странах ближнего зарубежья.
ГЛАВА III. ВАЛЮТНАЯ СПЕКУЛЯЦИЯ
III. 1. Валютный Арбитраж
Арбитражем называется деятельность, имеющая целью извлечение доходов путем перепродажи ценных бумаг или валют по более выгодным ценам на том же рынке, но в каком-то будущем периоде, или на других рынках.
Арбитраж и связанная с ним деятельность включает в себя как знание о разности цен, так и способность к предвиденью динамики цен, объемов операций, возможной прибыли и риска. Арбитраж в основном связан с международными срочными финансовыми операциями, включая курсы иностранной валюты, краткосрочные проценты и стоимость ценных бумаг.
Размер максимальной прибыли в результате арбитражных сделок изменяется в зависимости от связанного с ними риска.
Процентным арбитражем на денежных рынках называется перемещение ресурсов от одной валюты к другой ради улучшения условий кредитования или заимствования. Фактически процентный арбитраж сводится к выбору страны или валюты с наиболее благоприятной процентной ставкой кредита. В качестве финансовых инструментов при процентном арбитраже могут фигурировать срочные банковские депозиты или государственные облигации. Перемещение ресурсов из одной валюты в другую предполагает наличие валютного риска, и подобные валютные переводы относятся к категории непокрытого процентного арбитража.
Е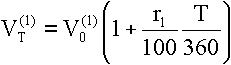
сли
валютная спекуляция
оказывается
оправданной,
то риск, связанный
с комбинированием
процентного
арбитража с
открытой валютной
позицией дает
возможность
получить
дополнительную
прибыль, которая
усиливает
выигрыш, получаемый
за счет собственно
процентного
арбитража. Так,
если поместить
первую валюту
на депозит на
срок T,
то получим
а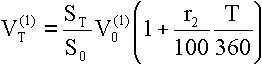
если использовать
непокрытый
процентный
арбитраж, то
Здесь St - курс второй валюты относительно первой Vt(1)=St Vt(2) в момент времени t, Vt(1) - текущая стоимость первой валюты, ri, i=1,2 - ставка процента для i-ой валюты. Суммарный выигрыш получается при ST>S0 и r2>r1.
Валютный риск связан со случайными значениями курса ST. Прибыли/убытки, полученные арбитражером по окончании финансовой операции, вычисляются по формуле
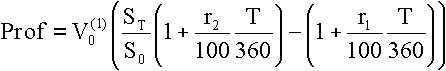
Эквивалентным арбитражем называется покупка или продажа комбинаций опционов и наличных позиций, когда между теоретически эквивалентными комбинациями на практике возникает разница цен.
Например, комбинация длинной наличной позиции и опциона продажи создает опцион купли, а комбинация короткой наличной позиции и опциона купли создает опцион продажи. Действительно, при S0=K имеем
S0-ST+(ST-K)+=(K-ST)+.
Э
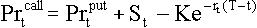
квивалентный
арбитраж обеспечивает
соответствие
цен опционов
и цен наличного
базисного
актива, а также
поддерживает
равновесные
цены на опционы
купли и продажи.
При любом t [0,T]
должна иметь
место формула
паритета цен
для опционов
купли и продажи
европейского
стиля на один
и тот же базисный
актив с одинаковой
ценой исполнения:
При нарушении паритета возникает арбитражная ситуация.
Простейшей арбитражной стратегией с фьючерсами является межрыночный арбитраж, который может включать либо только фьючерсные контракты, либо одновременные сделки на фьючерсном и на форвардном рынках. Около 30% открытых позиций во фьючерсах на индекс акций FT-SE 100 на Лондонской фьючерсной бирже используются в арбитражных операциях. Целый ряд финансовых институтов, являющихся членами фьючерсных бирж в Чикаго и Лондоне, используют свой персонал только для осуществления межрыночного арбитража с процентными фьючерсными контрактами, базирующимися на срочных трехмесячных депозитах с одной стороны и на облигациях казначейства США или наличных срочных депозитах с другой стороны.
В декабре
1981 года на Чикагской
фьючерсной
бирже был введен
фьючерсный
контракт, основанный
на трехмесячном
евродолларовом
депозите размера
$1000000. Это фьючерсный
контракт с
расчетом за
наличные, не
предусматривающий
никакой поставки
наличного
финансового
инструмента
по истечении
контракта. В
настоящее время
одним из наиболее
существенных
способов
использования
этого фьючерса
является арбитраж
между наличными
и фьючерсными
позициями,
путем создания
синтетического
инструмента,
названного
"strip". Известно,
что большинство
торговцев
евродолларовыми
фьючерсными
контрактами
с несколькими
ближайшими
кварталами
поставки посвятили
себя реализации
этой стратегии.
"Strip" означает
либо комбинацию
наличных депозитов
и длинной позиции
во фьючерсном
контракте, либо
кредита и короткой
позиции. Если
Size - размер
наличного
депозита, rd
- годовая процентная
ставка наличного
депозита, M
- размер фьючерсного
контракта, T
- срок до поставки
по фьючерсному
контракту, Ft
- фьючерсная
цена, то прибыли/убытки
от "strip" р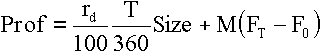
ассчитываются
либо по формуле
е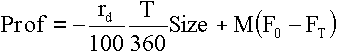
сли
деньги даются
в долг, либо по
формуле
если деньги занимаются. Такая торговля инициируется, если определено, что торговец может рассчитывать на более высокую прибыль или меньшую плату за кредит, чем в случае сделки, осуществляемой только на наличном денежном рынке. Термин "strip" возник из практики использования двух или более последовательных квартальных фьючерсных истечений в комбинации с долларовой наличной позицией. Торговцы должны определить для себя, когда разница между процентной ставкой "strip" и ставкой наличной сделки достаточна, чтобы сделать такую торговлю заслуживающей внимания.
В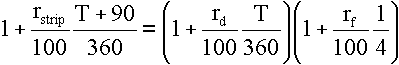
случае одного
депозита и
одного фьючерсного
контракта
процентная
годовая ставка
rstrip
определяется
из уравнения
где rf - процентная ставка фьючерсного контракта.
Валютные фьючерсные контракты могут арбитражировать против спот-курса и банковских депозитных ставок. Потенциальная прибыль от этого типа арбитража относительно невосприимчива к движениям процентных ставок, но чувствительна к малейшим изменениям валютных курсов.
Арбитраж между краткосрочными процентными фьючерсами и валютными фьючерсами с одинаковыми сроками поставки не требует выхода на рынок наличности, однако сложно подобрать нужное количество контрактов для получения полного покрытия.
В более сложных межрыночных арбитражных сделках одновременно задействованы наличные рынки валют и ценных бумаг, межбанковский рынок, рынок форвардов, опционный рынок, рынок фьючерсных контрактов.
III.2. Риски при валютных спеуляциях
При осуществлении спекуляционных сделок с валютой необходимо учитывать целый спектр различных возникающих рисков. Многие из них, такие как операционный, можно назвать общими, т.е. возникающими при различного рода переводах валюты и других операциях, которые обеспечивают выполнение арбитражной сделки, но не являются ее наиболее существенной частью. Однако многие риски напрямую связаны с осуществлением арбитражных сделок.
Основным расчетом при осуществлении покупки той или иной валюты является расчет того, что за определенный промежуток времени ее курс вырастет на рассчитываемую величину. Если этот промежуток времени растянется или курс вырастет на меньшую величину, эта сделка может не только не принести прибыли, но и создать убытки, т.к. при осуществлении арбитражных сделок существуют определенные комиссионные расходы на конвертацию.
При осуществлении валютных арбитражных сделках можно выделить следующие риски:
Курсовой риск
Исполнительский риск
Контрагентский риск
Партнерский риск
Риск персонала
Рыночный риск
Стратегический
Информационный
Технический
Рассмотрим более детально описанные выше риски.
Курсовой риск – риск неблагоприятного изменения курса валюты. Основной риск при осуществлении арбитражных сделок. Рассчитывается на основе объективных факторов, таких как тенденции изменения курсов валют на рынке и совокупности других политических, экономических факторов, с помощью проведения аналитической оценки степени влияния определенных факторов и дальнейшего поведения рынка. Учитывая тот факт, что сделки предусматривают покупку валюты, курс которой в ближайшее время будет расти, можно говорить о том, что наибольшее влияние оказывают политические и экономические риски.
Риск финансирования. Финансовые компании осуществляющие спекулятивные сделки с валютой Исполнительский риск. В связи с тем что сделки покупки-продажи валюты осуществляются брокером непосредственно на бирже, а решения зачастую принимаются вне биржи, в офисах финансовых компаний существует определенный риск, что непосредственный исполнитель в силу каких-либо обстоятельств не сможет выполнить сделку или выполнить ее в предусмотренном объеме и времени. Причины таких сбоев могут быть различны: отсутствие полного взаимопонимания между брокером и его клиентом, физическое состояние брокера и т.п.
Риск персонала – при подготовке документов для принятия решения, анализа ситуации и других вспомогательных процедурах, участвует определенное количество сотрудников фирмы, при осуществлении подготовительных мероприятий возможны их персональные ошибки в расчетах, предоставлении необходимой информации и т.п., что может послужить причиной возникновения убытков при заключении сделки.
Стратегический риск. При оценке курсового рынка необходимо исходить из определенных взглядов и позиций, однако существует риск. Что уже в них будет заложена ошибка, тогда курсовой риск превратится в стратегический риск – риск того, что принятое решение о каком-либо вложении принесет убыток, связанный с тем, что при принятии такого решения не были учтены всевозможные обстоятельства.
Технический риск – в связи с тем, что при управлении активами используются разнообразные технические средства, без которых невозможно оперативное и скоординированное управление финансовыми средствами возникает риск того, что при осуществлении операции произойдет технический сбой. Несмотря на то, что все средства коммуникации и электронного управления имеют запасные варианты или могут быть быстро восстановлены, на это уходит какое-то время. Учитывая тот факт, что в настоящее время сделки осуществляются менее чем за 1 минуту, даже небольшая задержка может стать причиной дополнительных затрат или убытков.
Информационный риск – при принятии решения используются различные источники информации, как закрытые: банковские информационные компьютерные системы, так и открытые: пресса, телевидение, радио. Зачастую именно этим пользуются реальные финансовые структуры распространяя какую-либо ложную информацию для того чтобы завысить курс валюты или создать вокруг какой либо сделки определенный ажиотаж и использовать его для получения выгоды.
III.3. Спецификация иностранных валют на бирже KASE
и правила торговли.
| Доллар США с поставкой на условиях TOD | ||
| Код в торговой системе: |
USD |
|
| Минимальный лот: | 5 000 (пять тысяч долларов США) | |
| Единица измерения курса: | в казахстанских тенге за один доллар США с точностью до второго знака после запятой | |
| Курс открытия сессии: | средневзвешенный курс, зафиксированный по результатам утренней (основной) торговой сессии предыдущего дня | |
| Лимит отклонения курса в ходе торга: | не устанавливается | |
| Условия расчетов: | TOD (today – поставка и оплата в день проведения торгов) | |
| Особенности расчетов: | Нетто-обязательства в казахстанских тенге и в долларах США должны быть оплачены в день заключения сделки. Если в день проведения торгов расчеты в долларах США не могут быть осуществлены (день торгов выпадает на праздничный нерабочий день для банков-корреспондентов биржи по долларам США), оплата нетто-обязательств в казахстанских тенге и в долларах США производится на следующий рабочий день. | |
| Регламент проведения торгов: | ежедневно по рабочим дням с 10:30 до 11:00 (основная утренняя сессия) и с 11:30 до 15:30 (дополнительная сессия) алматинского времени | |
| Основной метод торгов: | метод непрерывного встречного аукциона в электронной торговой системе KASE, в том числе в режиме удаленного доступа | |
| Дополнительный метод торгов: | отсутствует | |
| Основная информация по торгам: | средневзвешенный биржевой курс доллара США к казахстанскому тенге по итогам основной сессии | |
| Доллар США с поставкой на условиях TOM | ||
| Код в торговой системе: | USD_TOM | |
| Минимальный лот: | 50 000 (пятьдесят тысяч долларов США) | |
| Единица измерения курса: | в казахстанских тенге за один доллар США с точностью до второго знака после запятой | |
| Курс открытия сессии: |
курс первой сделки на текущей торговой сессии |
|
| Лимит отклонения курса в ходе торга: | не устанавливается | |
| Условия расчетов: | TOM (tomorrow – поставка и оплата на следующий рабочий день после дня заключения сделки) | |
| Особенности расчетов: | Нетто-обязательства в казахстанских тенге и в долларах США должны быть оплачены на следующий рабочий день после дня заключения сделки. Если день расчетов приходится на праздничный день в Республике Казахстан или США, оплата нетто-обязательств в казахстанских тенге и в долларах США производится в ближайший после дня расчетов рабочий день. | |
| Регламент проведения торгов: | ежедневно по рабочим дням с 14:00 до 18:00 алматинского времени | |
| Основной метод торгов: | метод непрерывного встречного аукциона в электронной торговой системе KASE, в том числе в режиме удаленного доступа | |
| Дополнительный метод торгов: | отсутствует | |
| Основная информация по торгам: | средневзвешенный биржевой курс доллара США к казахстанскому тенге расчетами TOM по итогам сессии | |
| Доллар США с поставкой на условиях SPOT | ||
| Код в торговой системе: |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |