Экономическое содержание бюджета государства
прочие поступления 2,2
Территориальные бюджета формировались за счет: поступлений от налогов, устанавливаемых губернскими, уездными, городскими, волостными Советами, взимаемыми на местные нужды; надбавок (в пределах 40%) к государственному подоходному налогу; доходов от местных советских предприятий и имущества; ссуд и пособий из государственного бюджета.
Однако в условиях военного времени, экономической разрухи, отсутствия средств в местных бюджетах (например, в 1919 г. расходы местных бюджетов Петроградской губернии составили 950 млн. руб, а поступления от местных налогов — 44 млн. руб., или 4,6%) сессией ВЦИК в июне 1920 г. было принято решение о слиянии государственного и территориальных бюджетов.
С окончанием Гражданской войны, переходом к новой экономической политике (нэпу) и восстановлению народного хозяйства в связи с необходимостью стабилизации финансов, усиления хозрасчетных отношений, в том числе в местном хозяйстве, и повышения экономической деятельности местных Советов в октябре 1921 г. ВЦИК принял Постановление «О мерах по упорядочению финансового хозяйства», в соответствии с которым государственный и территориальные бюджета были разъединены.
С образованием в 1922г. Союза Советских Социалистических Республик и выходом в 1924 г. Конституции СССР были внесены изменения в бюджетную систему. Образуется государственный бюджет СССР, в который вошли государственные бюджета социалистических республик, составляющих СССР, был создан союзный бюджет, на который было возложено финансовое обеспечение общесоюзных нужд и мероприятий, главным образом в области хозяйственного и культурного строительства и оборонного значения.
При формировании доходной части всех бюджетов использовался принцип подведомственности, в соответствии с которым, предприятия и хозяйственные организации были распределены между различными уровнями власти и вносили отчисления от прибылей в соответствующий бюджет. Таким образом, предприятия союзного подчинения, т. е. находившиеся в ведении союзных ведомств, вносили свои платежи из прибыли в союзный бюджет, а предприятия (республиканского, областного, городского подчинения) — в соответствующие бюджета. В свою очередь из соответствующих бюджетов финансировались предприятия, организации и учреждения союзного, республиканского и местного подчинения.
Следовательно, доходы союзного бюджета формировались за счет общесоюзных государственных доходов, главным из которых были отчисления от прибылей предприятий союзного подчинения и общегосударственные налоги и доходы, например, доходы от внешнеэкономической деятельности.
Следует отметить, что местные бюджеты (бюджета автономных республик, краевые, областные, городские, районные, а с 1929—1930 гг. — сельские бюджета) не включались в состав бюджетов союзных республик и в государственный бюджет СССР.
Большую роль в развитии народного хозяйства и бюджетной системы СССР сыграла налоговая реформа 1930 —1932 гг. Она заложила основы налоговой системы, главные элементы которой существуют и в настоящее время. В ходе реформы было унифицировано 86 действовавших ранее платежей в бюджет, устранена многократность обложения налогоплательщиков, укреплен финансовый контроль за хозяйственной деятельностью предприятий. Около 60 налогов и сборов были объединены в основные платежи — налог с оборота, отчисления от прибыли государственных предприятий и подоходный налог для кооперативных предприятий.
В ходе налоговой реформы был введен принципиально новый метод формирования доходов территориальных бюджетов. В соответствии с Постановлением ЦИК и СНК «О республиканских и местных бюджетах» от 21 декабря 1931 г.» в территориальные бюджеты стала передаваться часть государственных доходов — налога с оборота, поступлений от реализации государственных займов и др.. Передача этих средств осуществлялась в порядке бюджетного регулирования в виде процентных отчислений от общегосударственных налогов и доходов, ставших регулирующими источниками для сбалансирования территориальных бюджетов. Общность источников доходов стала важным фактором усиления связи между всеми бюджетами, входящими в бюджетную систему СССР. В дальнейшем этот принцип стал распространяться на другие общегосударственные источники. Он используется и в ныне действующей бюджетной системе России.
Окончательное формирование бюджетной системы СССР связано с Конституцией 1936 г. Усиление централизованного начала в управлении народным хозяйством и финансами государства нашло отражение в статье 14 Конституции СССР, где было зафиксировано, что к ведению союзных органов власти относилось не только утверждение государственного бюджета СССР и отчета о его исполнении, но и установление налогов, поступающих в союзный бюджет, бюджеты союзных республик и местные бюджеты.
Тенденция к централизации выразилась и в Постановлении СНК СССР от 10 июля 1938 г., в соответствии с которым в государственный бюджет СССР были включены местные бюджеты. В 1938 г. в государственный бюджет СССР также был включен бюджет государственного с
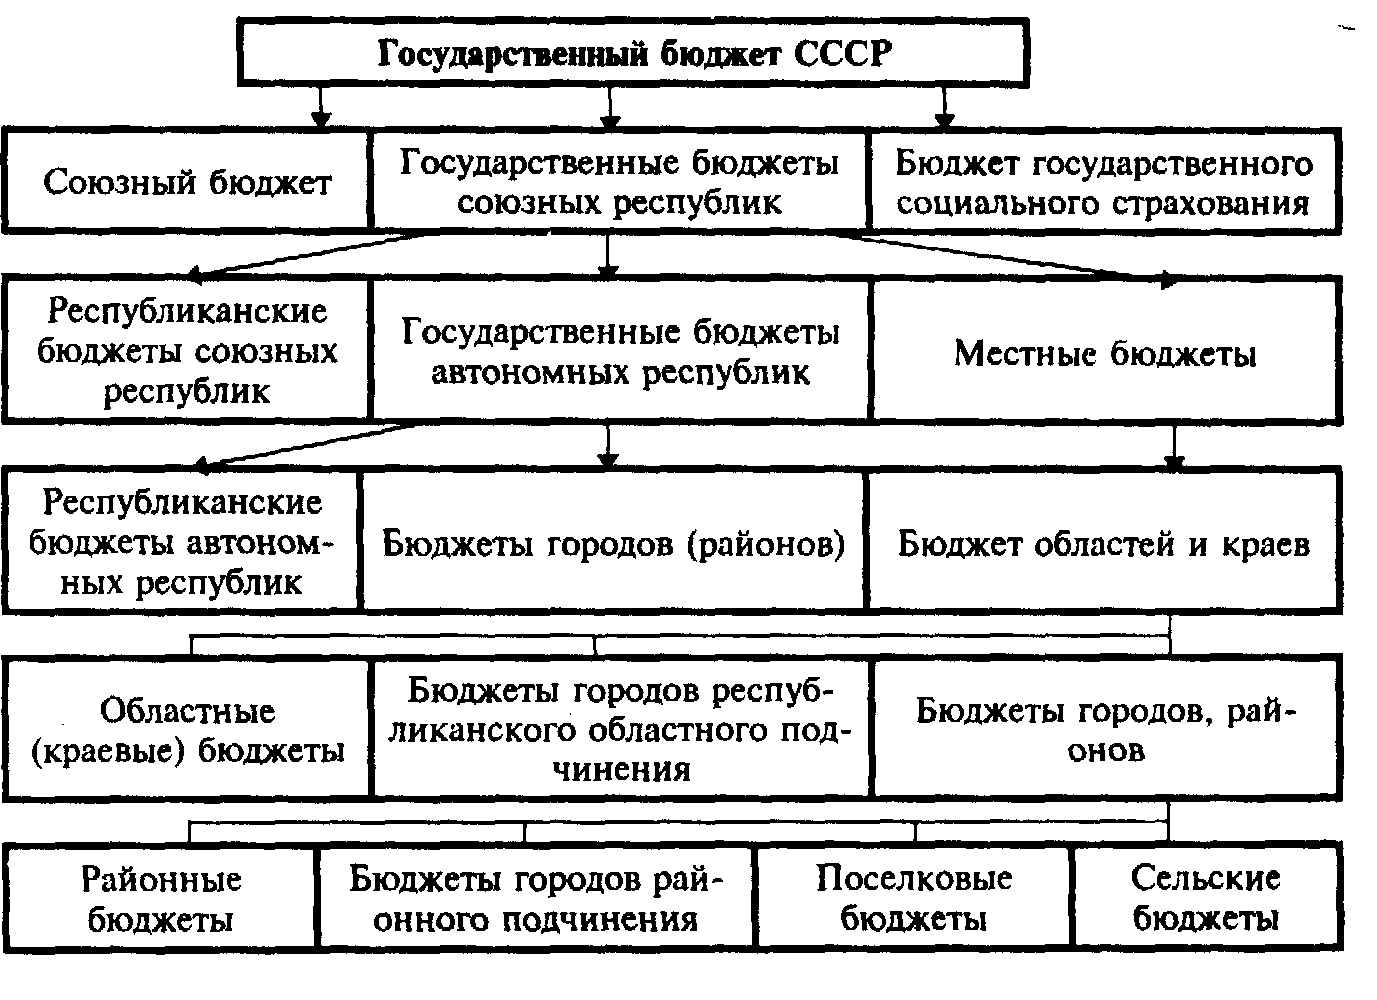
оциального страхования. Таким образом вплоть до 1991 г. бюджетная система страны имела следующую схему:
Рис 1. Бюджетная система СССР.
В зависимости от степени централизации распределение финансовых ресурсов между бюджетами менялось, что можно проследить по следующим данным:
1928/29г. 1938г. 1946г. 1965г. 1988г.
-
Государственный бюджет СССР (расходы) 100% 100% 100% 100% 100% в том числе союзный бюджет 60,7% 72,2% 79,5% 42,5% 56,9% Бюджеты союзных республик 39,3% 27,8% 20,5% 57,5% 43,1%
2 Бюджетные основы России в настоящее время.
2.1 Бюджетное устройство и бюджетная система России.
Основы бюджетного устройства Российской Федерации определяются Конституцией страны и ее государственным устройством как федеративной республики, субъектами Федерации которой являются республики в составе Российской Федерации, края, области, автономные округа.
В соответствии с Конституцией РФ (статьи 71 и 132) и Бюджетным кодексом РФ (статья 10) бюджетная система Российской Федерации состоит из трех уровней:
• федерального бюджета и бюджетов государственных внебюджетных фондов;
• бюджетов субъектов Российской Федерации (региональных бюджетов) и бюджетов территориальных государственных внебюджетных фондов;
• местных бюджетов.
Бюджетная система Российской Федерации включает: федеральный бюджет, 21 республиканский бюджет республик в составе РФ, 55 краевых и областных бюджетов и бюджеты городов Москвы и Санкт-Петербурга, один областной бюджет автономной области, 10 окружных бюджетов, автономных округов и около 29 тысяч местных бюджетов (районные, городские, поселковые и сельские бюджеты).
Схему консолидированного бюджета Российской Федерации иллюстрирует рисунок:
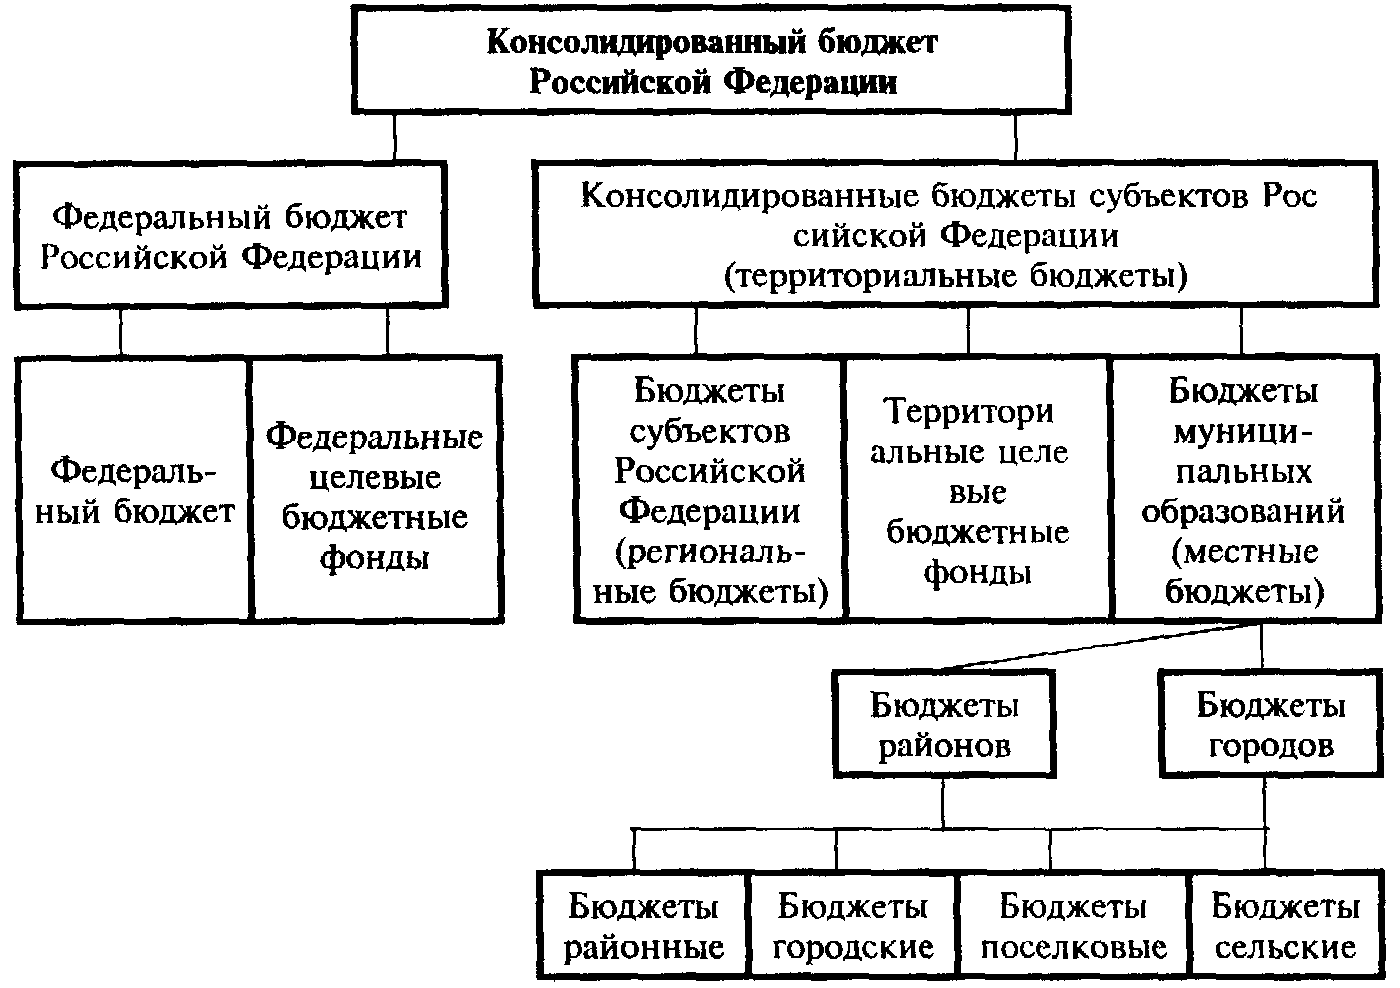
Рис 2. Схема консолидированного бюджета РФ.
Бюджеты, входящие в бюджетную систему Российской Федерации, самостоятельны и не включаются друг в друга, т. е. бюджеты субъектов Российской Федерации не включаются в федеральный бюджет, а местные бюджеты не включаются в региональные бюджеты.
Принципы функционирования бюджетной системы Российской Федерации
следующие:
• единство бюджетной системы;
• разграничение доходов и расходов между уровнями бюджетной системы;
• самостоятельность бюджетов разных уровней;
• полнота отражения доходов и расходов бюджетов, бюджетов государственных внебюджетных фондов;
• сбалансированность бюджета;
• эффективность и экономность использования бюджетных средств;
• общее покрытие расходов бюджета;
• гласность;
• достоверность бюджета;
• адресность и целевой характер использования бюджетных средств.
1. Единство бюджетной системы означает единство правовой базы, денежной системы, форм бюджетной документации, принципов бюджетного процесса, санкций за нарушения бюджетного законодательства, а также единый порядок финансирования расходов бюджетов всех уровней бюджетной системы, ведения бухгалтерского учета средств федерального бюджета, региональных бюджетов и местных бюджетов.
2. Разграничение доходов и расходов между уровнями бюджетной системы Российской Федерации — это закрепление (полностью или частично) соответствующих видов доходов и полномочий по осуществлению расходов за органами власти Российской Федерации, органами государственной власти субъектов Российской Федерации и органами местного самоуправления.
3. Важнейшим является принцип самостоятельности всех бюджетов:
1) право законодательных (представительных) органов государственной власти и органов местного самоуправления на каждом уровне бюджетной системы самостоятельно осуществлять бюджетный процесс;
2) наличие собственных источников доходов бюджетов каждого уровня бюджетной системы, определяемых в соответствии с законодательством Российской Федерации;
3) законодательное закрепление регулирующих доходов бюджетов, полномочий по формированию доходов соответствующих бюджетов;
4) право органов государственной власти и органов местного самоуправления самостоятельно определять направления расходования средств соответствующих бюджетов;
5) право органов государственной власти и органов местного самоуправления самостоятельно определять источники финансирования дефицитов соответствующих бюджетов;
6) недопустимость изъятия доходов, дополнительно полученных в ходе исполнения законов (решений) о бюджете, сумм превышения доходов над расходами бюджетов и сумм экономии по расходам бюджетов.
4. Полнота отражения доходов и расходов бюджетов, бюджетов государственных внебюджетных фондов означает, что все доходы и расходы бюджетов, бюджетов государственных внебюджетных фондов и иные обязательные поступления подлежат отражению в бюджетах, бюджетах государственных внебюджетных фондов в обязательном порядке и в полном объеме. Все государственные и муниципальные расходы подлежат финансированию за счет бюджетных средств, средств государственных внебюджетных фондов, аккумулированных в бюджетной системе Российской Федерации.
5. Сбалансированность бюджета — каждый бюджет должен быть сбалансирован, т. е. объем предусмотренных бюджетом расходов должен соответствовать суммарному объему доходов бюджета и поступлении из источников финансирования его дефицита.
6. Эффективность и экономность использования бюджетных средств означает, что при составлении и исполнении бюджетов органы власти и получатели бюджетных средств должны исходить из необходимости достижения заданных результатов с использованием определенного бюджетом объема средств.
7. Общее покрытие расходов означает, что все расходы бюджета должны покрываться общей суммой доходов из источников финансирования его дефицита.
8. Гласность — это обязательное опубликование в открытой печати утвержденных бюджетов и отчетов об их исполнении, полнота представления информации о ходе исполнения бюджетов, а также доступность иных сведений по решению законодательных (представительных) органов государственной власти, органов местного самоуправления; обязательная открытость для общества и средств массовой информации процедур рассмотрения и принятия решений по проектам бюджетов, в том числе по вопросам, вызывающим разногласия либо внутри законодательного (представительного) органа государственной власти, либо между законодательным (представительным) и исполнительным органами государственной власти.
9. Достоверность бюджета означает надежность показателей прогноза социально-экономического развития соответствующей территории и реалистичность расчета доходов и расходов бюджета.
10. Адресность и целевой характер бюджетных средств, — бюджетные средства выделяются в распоряжение конкретных получателей бюджетных средств с обозначением направления их на финансирование конкретных целей.
2.2 Бюджеты Российской Федерации.
Рассмотрим более подробно наиболее важные бюджеты в структуре бюджетной системы России.
Консолидированный бюджет. Понятие консолидированный бюджет было включено в Закон РСФСР «Об основах бюджетного устройства и бюджетного процесса в РСФСР» от 10 октября 1991 г. в связи с упразднением Государственного бюджета Российской Федерации, в который входили все звенья бюджетной системы России.
В ст. 8 этого Закона зафиксировано, что единство бюджетной системы обеспечивается не только единой правовой базой, единством бюджетной классификации и документации, но и представлением необходимой статистической и бюджетной информации для составления консолидированных бюджетов. В ст. 165 Бюджетного кодекса РФ также отмечается обязанность Министерства финансов РФ составлять отчет об исполнении консолидированного бюджета Российской Федерации.
Консолидированный бюджет Российской Федерации — это свод бюджетов всех уровней бюджетной системы Российской Федерации. Консолидированный бюджет Российской Федерации включает федеральный бюджет и консолидированные бюджета субъектов Российской Федерации. В свою очередь консолидированный бюджет субъекта Российской Федерации включает региональный бюджет, т. е. бюджет субъекта Российской Федерации, и местные бюджеты.
Консолидированные бюджеты Российской Федерации и субъектов Российской Федерации не рассматриваются и не утверждаются законодательными (представительными) органами власти всех уровней. Эти бюджеты являются в первую очередь статистическим сводом бюджетных показателей, характеризующим агрегированные данные по доходам и расходам, источникам поступления средств и направлениям их использования по территории в целом Российской Федерации и отдельных субъектов Российской Федерации.
Бюджетные показатели используются:
1. Показатели консолидированных бюджетов используются в бюджетном планировании. В частности, при определении величины нормативов отчислений от регулирующих налогов в бюджеты субъектов Российской Федерации и размеров дотаций в расчет принимаются объемы консолидированных бюджетов административно-территориальных образований.
2. Важна роль показателей консолидированных бюджетов и при анализе формирования и использования централизованного финансового фонда страны, т. е. суммы всех финансовых ресурсов, поступающих в бюджетную систему. Так, используя показатель консолидированного бюджета Российской Федерации, определяют степень централизации финансовых ресурсов, создаваемых в стране и отражаемых в сводном финансовом балансе государства.
3. Без расчета показателей консолидированных бюджетов невозможно сводное финансовое планирование, так как многие показатели сводного финансового баланса государства и территориальных сводных финансовых балансов берутся из консолидированных бюджетов. В доходной части баланса используются следующие бюджетные данные: налог на добавленную стоимость и акцизы, подоходный налог с физических лиц, налог на имущество, налоги на внешнюю торговлю, внешнеэкономические операции и доходы от внешнеэкономической деятельности, средства бюджетных целевых фондов, отчисления на воспроизводство минерально-сырьевой базы, доходы от государственной собственности или деятельности, включая доходы от продажи имущества. Расходная часть сводного финансового баланса включает следующие бюджетные показатели: затраты на государственные инвестиции, расходы на социально-культурные мероприятия, финансируемые за счет бюджета, государственные дотации, расходы на воспроизводство минерально-сырьевой базы, расходы на науку из бюджета, расходы на оборону, расходы на содержание органов государственной власти, правоохранительных органов, судов прокуратуры, расходы по внешнеэкономической деятельности, образование резервных фондов и др.
4. Большую роль играют показатели консолидированных бюджетов в перспективном планировании в целом и перспективном финансовом планировании в частности. При разработке прогнозов экономического и социального развития государства, территорий используются финансовые показатели, в основе которых показатели консолидированных бюджетов.
Разработка экономико-математических моделей прогнозирования бюджетов также основана на данных консолидированных бюджетов. Для расчета финансовых ресурсов на перспективу исследуются корреляционные связи между объемами доходов консолидированных бюджетов и такими переменными, как ВВП, национальный доход, объем валовой продукции промышленности, сельского хозяйства.
5. Показатели консолидированных бюджетов используются также при расчетах, характеризующих различные виды обеспеченности жителей страны, территорий, например, бюджетные расходы на одного жителя на медицинское обслуживание, образование и другие среднедушевые бюджетные доходы. В свою очередь среднебюджетные показатели являются критериями для сравнительного анализа состояния отдельных территорий. Показатели консолидированного бюджета страны используются для сравнения с аналогичными показателями других государств.
Федеральный бюджет. Основные функции управления государством возложены на центральные органы власти. Для выполнения ими их обязанностей, для финансового обеспечения общегосударственных мероприятий формируется централизованный финансовый фонд — федеральный бюджет. В ст. 71 Конституции РФ зафиксировано, что в ведении Российской Федерации находятся федеральный бюджет, федеральные налоги и сборы, федеральные фонды регионального развития.
Через федеральный бюджет осуществляется процесс распределения и перераспределения внутреннего валового продукта и созданного национального дохода страны между отраслями народного хозяйства, регионами и социальными слоями населения. На федеральный бюджет возложено финансирование общегосударственных органов власти и управления, мероприятий, связанных с обеспечением обороноспособности государства, развитием науки, подготовки высококвалифицированных специалистов.
Средства федерального бюджета являются главным источником финансирования структурной перестройки экономики, конверсии предприятий военно-промышленного комплекса, развития перспективных направлений в сфере производства, пионерного освоения новых территориально-производственных комплексов.
Большую роль играет федеральный бюджет в поддержании и развитии искусства, культуры, средств массовой информации.
Для решения этих задач федеральный бюджет в соответствии с Законом РСФСР «Об основах налоговой системы» 1991 г. и Налоговым кодексом Российской федерации 1998 г. наделен федеральными налогами и неналоговыми доходами.
Региональные бюджеты. Региональные бюджеты — центральное звено территориальных бюджетов. Они предназначены для финансового обеспечения задач, возложенных на государственные органы управления субъекта Российской Федерации.
В современных условиях все в большей степени региональные органы власти призваны обеспечить комплексное развитие регионов, пропорциональное развитие производственной и непроизводственной сфер на подведомственных территориях. Значительно возрастает их координационная функция в экономическом и социальном развитии территорий.
В последнее десятилетие наблюдается регионализация экономических и социальных процессов. Все в большей мере функции регулирования этих процессов переходят от центральных уровней государственной власти к региональным. Поэтому роль региональных бюджетов усиливается, а сфера их использования расширяется.
Через региональные бюджеты государство активно проводит экономическую политику. На основе предоставления региональным органам власти средств для увеличения их бюджетов осуществляется финансирование промышленности, сельского хозяйства, строительства и содержания дорог, охраны окружающей среды. При этом круг финансируемых мероприятий расширяется.
С помощью региональных бюджетов государство осуществляет выравнивание уровней экономического и социального развития территорий, которые в результате исторических, географических, военных и других условий отстали в своем экономическом и социальном развитии от других районов страны. Для преодоления такой отсталости разрабатываются региональные программы, финансируемые из региональных бюджетов.
Местные бюджеты. Местное самоуправление — обязательный компонент демократического государственного строя. Оно осуществляется самим населением через свободно избранные им представительные органы. Для выполнения функций, возложенных на местные, представительные и исполнительные органы, они наделяются определенными имущественными и финансово-бюджетными правами.
Финансовой базой местных органов власти являются их бюджеты. Бюджетные и имущественные права, предоставленные этим органам, дают им возможность составлять, рассматривать, утверждать и исполнять свои бюджеты, распоряжаться переданными в их ведение предприятиями и получать от них доходы.
Местные бюджеты - один из главных каналов доведения до населения конечных результатов производства. Через них общественные фонды потребления распределяются между отдельными группами населения. Из этих бюджетов в известной мере финансируется и развитие отраслей производственной сферы, в первую очередь местной и пищевой промышленности, коммунального хозяйства, объем продукции, и услуги которых также являются важным компонентом обеспечения жизнедеятельности населения.
Экономическая сущность местных бюджетов проявляется в их назначении. Они выполняют следующие функции:
• формирование денежных фондов, являющихся финансовым обеспечением деятельности местных органов власти;
• распределение и использование этих фондов между отраслями народного хозяйства;
• контроль за финансово-хозяйственной деятельностью предприятий, организаций и учреждений, подведомственных этим органам власти.
Важное значение имеют местные бюджеты в осуществлении общегосударственных экономических и социальных задач — в первую очередь в распределении государственных средств на содержание и развитие социальной инфраструктуры общества. Эти средства проходят через систему местных бюджетов, включающих более 29 тысяч городских, районных, поселковых и сельских бюджетов. Осуществление государством социальной политики требует больших материальных и финансовых ресурсов.
В основе распределения общегосударственных денежных ресурсов между звеньями бюджетной системы заложены принципы самостоятельности местных бюджетов, их государственной финансовой поддержки. Исходя из этих принципов, доходы местных бюджетов формируются за счет собственных и регулирующих источников доходов.
2.3 Финансово – бюджетный федерализм.
Конституцией Российской Федерации 1993 г. закреплено федеративное устройство нашего государства, которое основано на государственной целостности, единстве системы государственной власти, разграничении предметов ведения и полномочий между органами государственной власти Российской Федерации и органами государственной власти субъектов Российской Федерации;
Субъектами Российской Федерации являются республики в составе Российской Федерации, края, области, автономные округа, автономная область, города Москва и Санкт-Петербург.
В соответствии с Конституцией РФ разграничены предметы ведения и полномочия между органами государственной власти Российской Федерации и органами государственной власти субъектов Федерации, в том числе в области бюджета. Каждый субъект Федерации имеет свой бюджет, средства которого предназначены для обеспечения задач и функций, отнесенных к предметам его ведения. В статье 15 Бюджетного кодекса он назван региональным бюджетом. Административно-территориальные (муниципальные) образования, составляющие территорию субъекта Федерации согласно Конституции РФ, имеют свои бюджета. Бюджет субъекта Федерации (региональный бюджет) и свод бюджетов муниципальных образований (местных бюджетов) составляют консолидированный бюджет субъекта Федерации. В свою очередь свод региональных и местных бюджетов составляют территориальные бюджеты.
Федеративное устройство России, разграничение прав и полномочий между центром и субъектами Федерации являются предпосылкой финансово-бюджетного федерализма.
Финансово-бюджетный федерализм — это разделение полномочий между центральными органами власти, властями субъектов Федерации и органами местного самоуправления в области финансов, в частности, в бюджетной сфере.
Финансово-бюджетный федерализм реализуется главным образом в ходе бюджетного процесса при мобилизации бюджетных доходов и расходовании бюджетных средств.
Финансово-бюджетный федерализм базируется на следующих основных принципах:
1) законодательном разграничении полномочий по расходам между органами власти всех уровней управления;
2) обеспечении соответствующих органов власти необходимыми финансовыми ресурсами для выполнения ими возложенных на них функций;
3) обеспечении вертикального и горизонтального выравнивания доходов всех звеньев бюджетной системы;
4) наличии единых для каждого звена бюджетной системы формализованных прозрачных и всем понятных методов регулирования бюджетов;
5) самостоятельности и равноправии каждого бюджета, входящего в бюджетную систему, которые выражаются в самостоятельности бюджетного процесса, в том числе в определении направлений использования бюджетных средств, подконтрольности исполнения бюджета соответствующим представительным органом власти и т.д.
Быстрому развитию финансово-бюджетного федерализма в Российской Федерации способствовало принятие ряда федеральных законов.
1. В соответствии с Законом «Об основах бюджетного устройства и бюджетного процесса в РСФСР» от 10 октября 1991 г. субъектам Федерации не устанавливаются размеры доходов и расходов, они имеют право самостоятельно определять направления использования бюджетных средств.
2. Закон РФ «Об основах налоговой системы в Российской Федерации» от 27 декабря 1991 г. разделил все налоги на федеральные, региональные и местные, закрепив их за соответствующими бюджетами.
3. Важным этапом в развитии финансово-бюджетного федерализма стал Закон РФ «Об основах бюджетных прав и прав по формулированию и использованию внебюджетных фондов представительных и исполнительных органов государственной власти республик в составе Российской Федерации, автономной области, автономных округов, краев, областей, городов Москвы и Санкт-Петербурга, органов местного самоуправления» от 15 апреля 1993 г., в котором впервые в истории бюджета России был зафиксирован важнейший принцип формирования местных бюджетов, основанный на расчете минимального бюджета, т. е. объема доходов местного бюджета, покрывающего гарантируемые соответствующими вышестоящими органами власти минимально необходимые расходы. В свою очередь, минимальные расходы местных бюджетов должны рассчитываться на основе минимальных социальных и финансовых норм, т. е. показателей минимально необходимой обеспеченности населения важнейшими жилищно-бытовыми, социально-культурными и другими услугами.
4. В 1994 г. в соответствии с Указом Президента РФ №2268 в механизм финансово-бюджетного федерализма вводится новая форма перераспределения средств между федеральными и региональными бюджетами — передача средств из федерального бюджета региональным бюджетом путем формирования фонда финансовой поддержки регионов и расчета размера выделяемых средств на основе специально разработанной формулы. Этот метод стал также использоваться и во взаимоотношениях между региональными и местными бюджетами. Применение его способствует объективизации межбюджетного распределения средств.
3 Бюджетное право.
3.1 Основные положения бюджетного права.
Бюджетное устройство страны, функционирование бюджетной системы, компетенции органов власти всех уровней и области бюджета регламентируются законодательством о бюджетных правах.
Бюджетное право - это совокупность юридических норм, регулирующих бюджетное устройство страны и бюджетный процесс, то есть порядок формирования и исполнения всех бюджетов, входящих в бюджетную систему государства, а также компетенцию всех органов власти в бюджетной сфере.
Процесс формирования и исполнения бюджетов осуществляется в соответствии с бюджетными правоотношениями, т.е. урегулированными нормами права общественными отношениями, к которым относятся отношения, возникающие между субъектами бюджетных правоотношений в ходе составления, рассмотрения, утверждения и исполнения бюджетов всех уровней бюджетной системы, контроля за их исполнением, осуществления государственных и муниципальных заимствований, регулирования государственного и муниципального долга.
Конституция страны — основополагающий акт бюджетного права.
В Конституции Российской Федерации 1993 г. заложены основы бюджетных прав федеральных, региональных и местных органов власти, которые сформулированы с учетом федеративного устройства государства.
В соответствии со ст. 5 Конституции РФ федеративное устройство Российской Федерации основано на государственной целостности и разграничении предметов ведения и полномочий между органами государственной власти Российской Федерации и органами государственной власти субъектов Российской Федерации.
Предметы ведения в области бюджета очерчены в ст. 71 Конституции РФ, где зафиксировано, что в ведении Российской Федерации находятся федеральный бюджет, федеральные налоги и сборы, федеральные фонды регионального развития.