Ивасенко А.Г. и др. Финансовый менеджмент
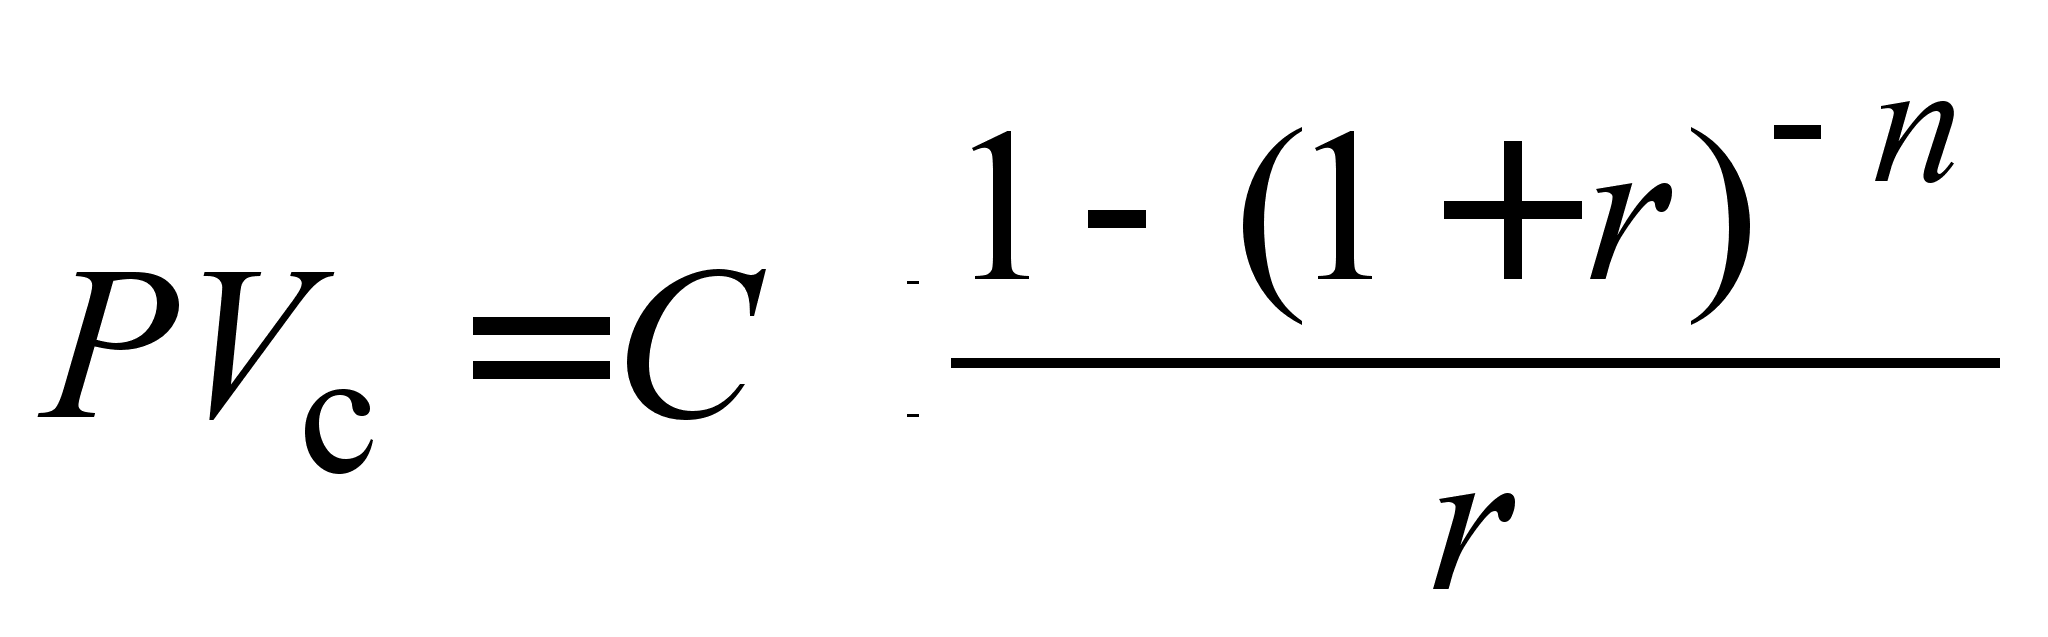 .
(3.4.3)
Такое представление позволяет избежать громоздкой процедуры многократного дисконтирования годового дохода и последующего суммирования полученных результатов. Еще одно важное преимущество такой формы представления – возможность использования финансовых таблиц, в которых приводятся значения множителей дисконтирования (второй сомножитель в формуле 3.4.3). При выплате купонного дохода два раза в год (что является общепринятой практикой) формула (3.4.2) несколько изменится:
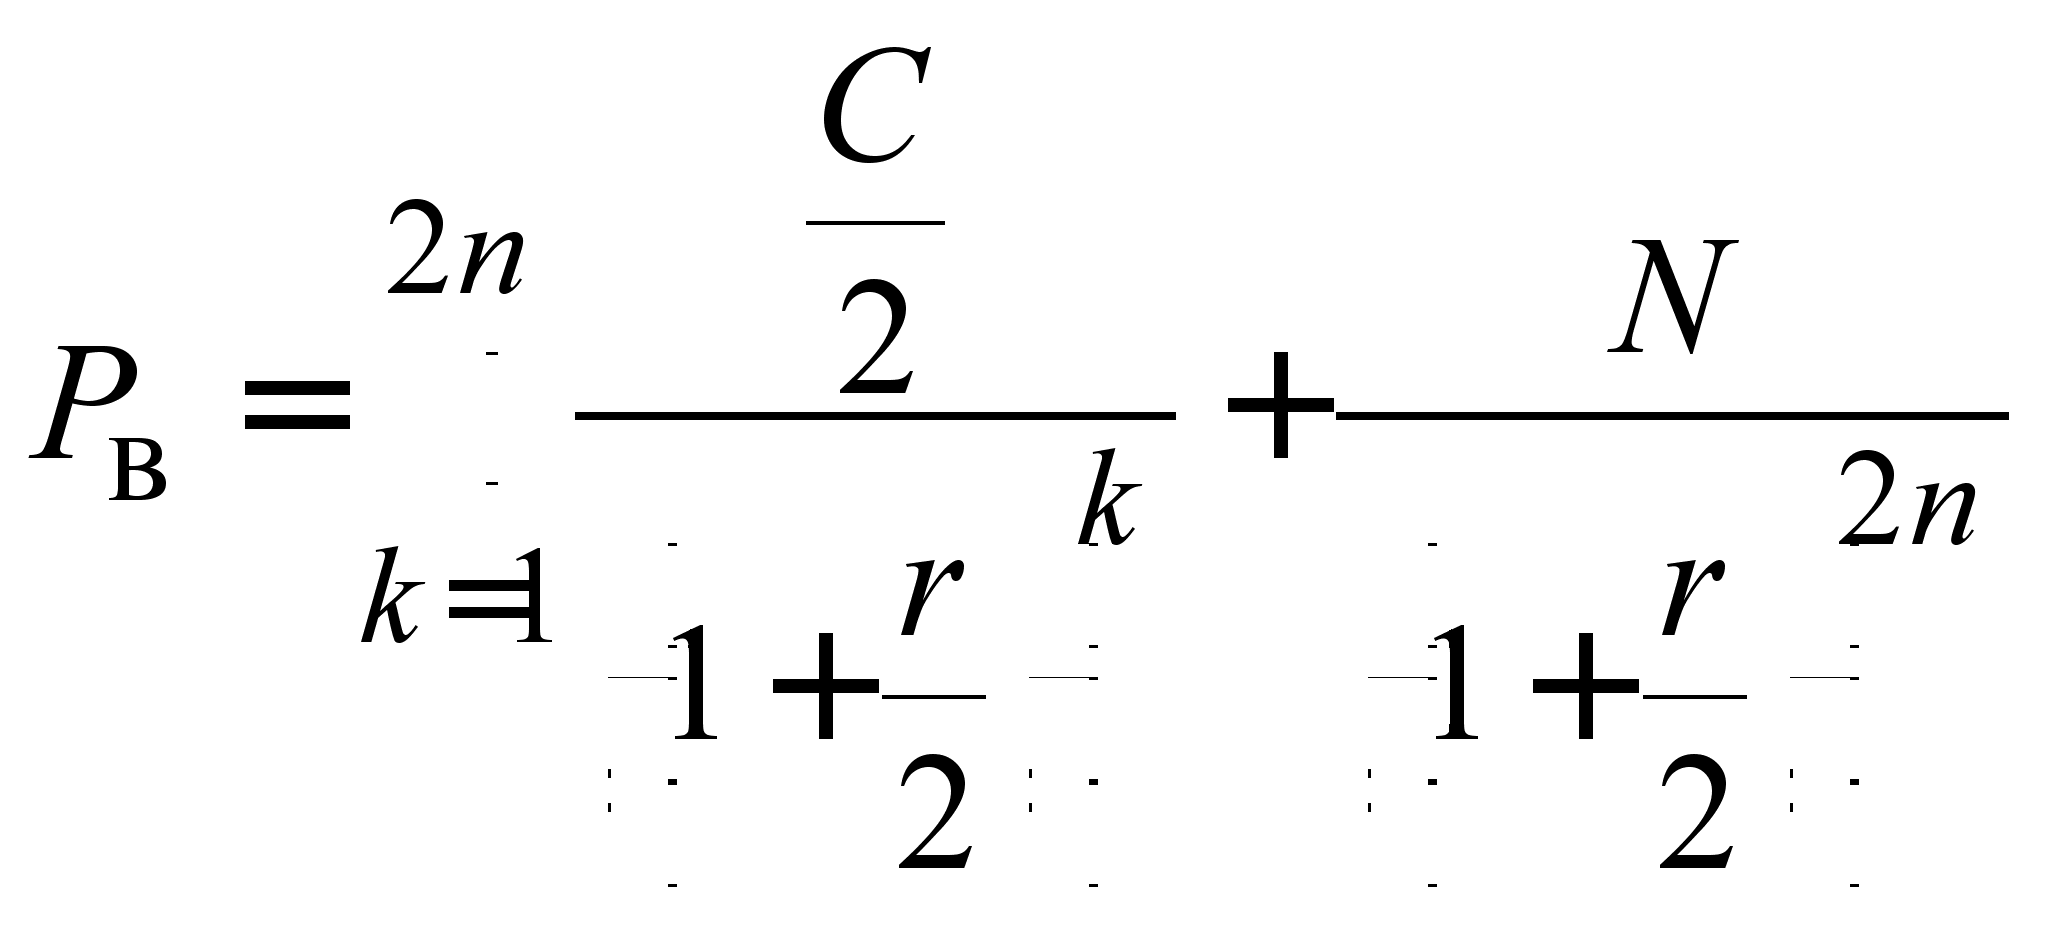 ,
(3.4.4)
где k – номер полугодия, в котором производится выплата.
Применив формулу 2.3.13 из § 2.3, можно преобразовать выражение (3.4.3):
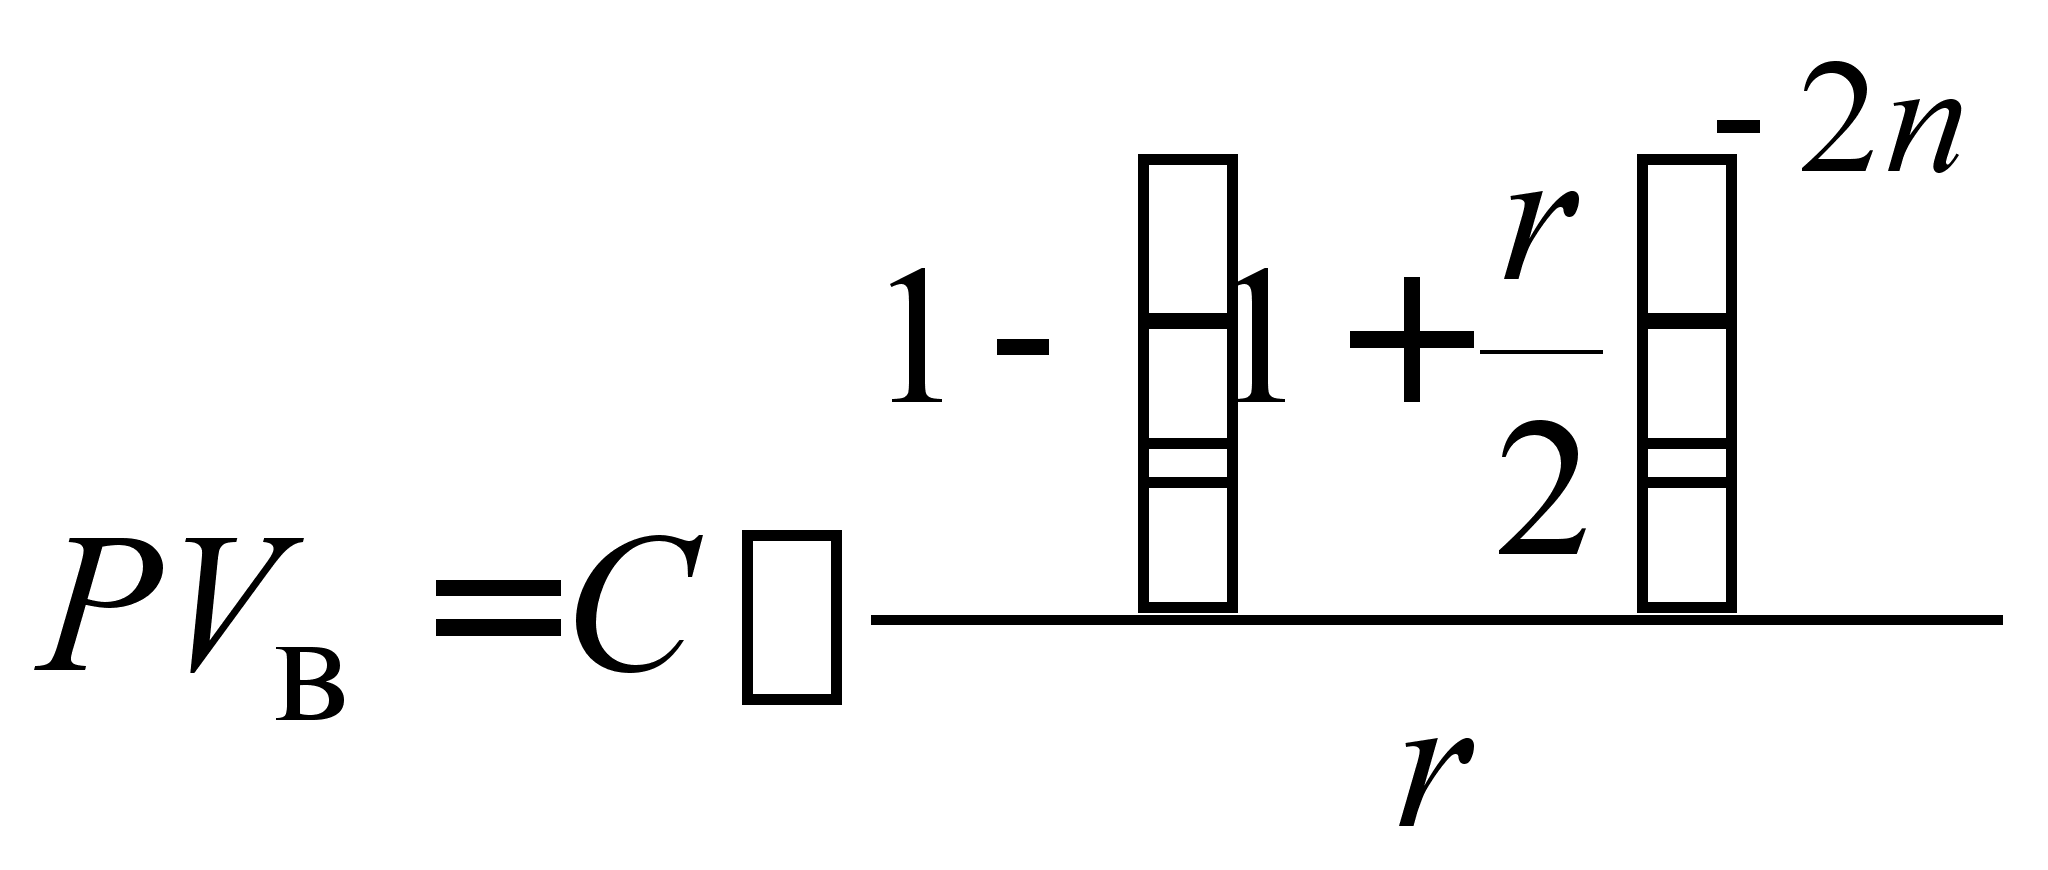 . (3.4.5)
В этом случае ставка сравнения r становится номинальной процентной ставкой, поэтому при выплате дохода чаще чем два раза в год можно легко преобразовывать базовую формулу, используя правила дисконтирования p-срочных аннуитетов с m = p (см. §. 2.3).
Аналогичные преобразования можно производить и с базовыми формулами (3.4.2) и (3.4.4). При этом годовую сумму купонного дохода (С) следует делить на число его выплат в течение года; точно так же надо поступать и со ставкой сравнения (r); срок до погашения облигации (n), наоборот, следует увеличить в такое же число раз. Большим преимуществом использования менее удобных формул (3.4.2) и (3.4.4) является возможность подстановки в них изменяющихся во времени значений купонного дохода С и ставки сравнения r. Условия облигационного займа могут предусматривать выплату переменного, а не постоянного купона. Величина ставки сравнения зависит от многих факторов, прежде всего – от уровня ставки рефинансирования Центрального банка. Поэтому в соответствующие формулы можно ввести не постоянные величины C и r, а переменные – Ck и rk.
Рассмотрим пример: номинал облигации – 10 тыс. руб., срок – 3 года, купонная ставка – 20 %, выплата купона – один раз в год (в конце года). Найти ее внутреннюю стоимость, если приемлемая для инвестора ставка сравнения составляет 25 % годовых. Ожидаемый денежный поток от владения облигацией можно представить следующим образом:
| Виды выплат (тыс. руб.) | 1-й год | 2-й год | 3-й год |
| Купонный доход | 2 | 2 | 2 |
| Возврат суммы долга | – | – | 10 |
| Итого | 2 | 2 | 12 |
По формуле (3.4.2) получим:
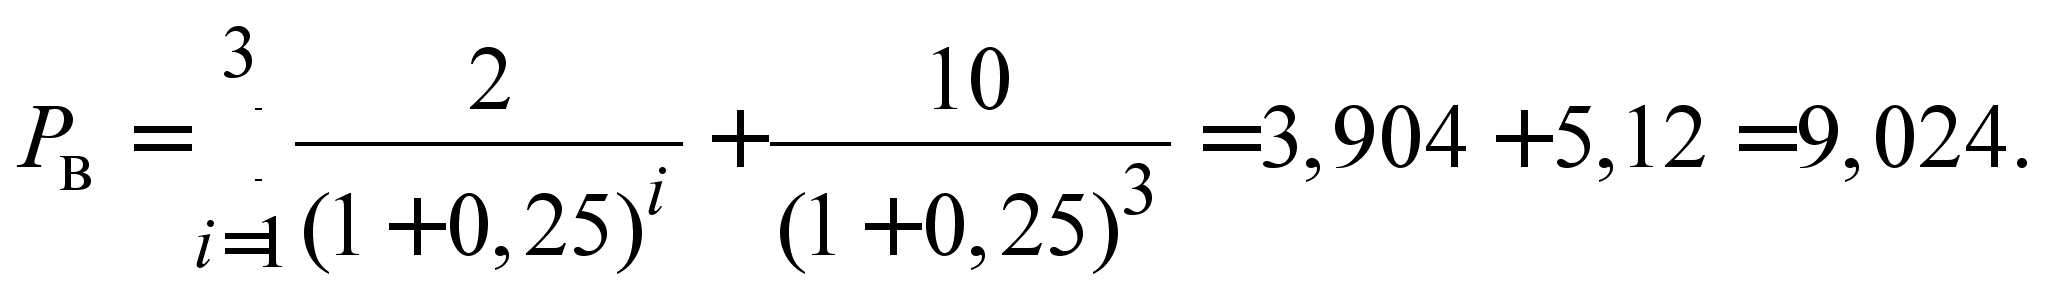
Для инвестора имеет смысл приобретение облигации по цене не дороже 9, 024 тыс. руб. Точно такой же результат будет получен с использованием формул (3.4.1) и (3.4.3):
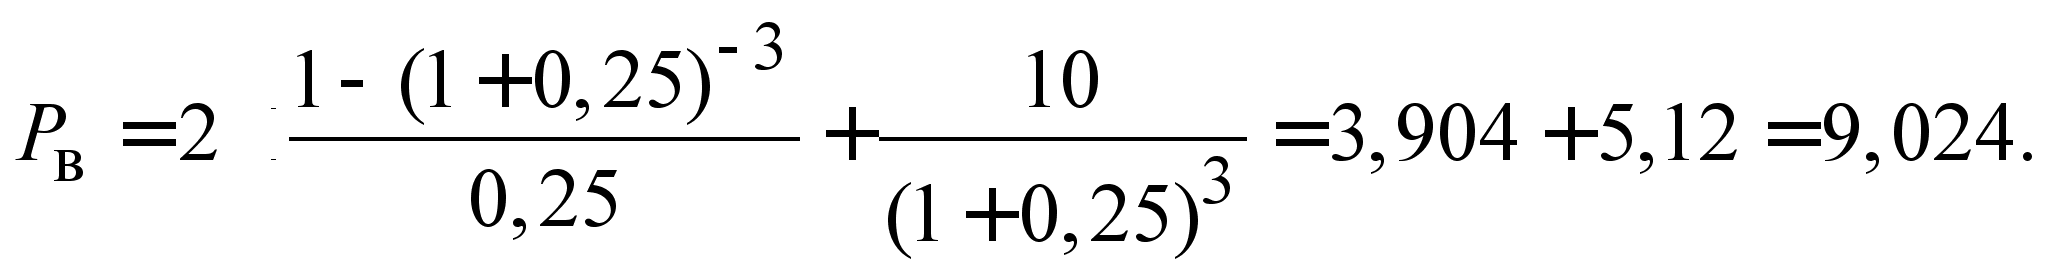
Имея под рукой финансовые таблицы, инвестор мог бы выполнить этот же расчет следующим образом: для купонного дохода величину дисконтного множителя следует найти в таблице дисконтирования аннуитетов. При n = 3 и r = 25 % он составит 1,952. Для номинала облигации дисконтный множитель следует искать в другой таблице – определения текущей величины единичных сумм. Он составит 0,512. Таким образом, внутренняя стоимость облигации будет равна
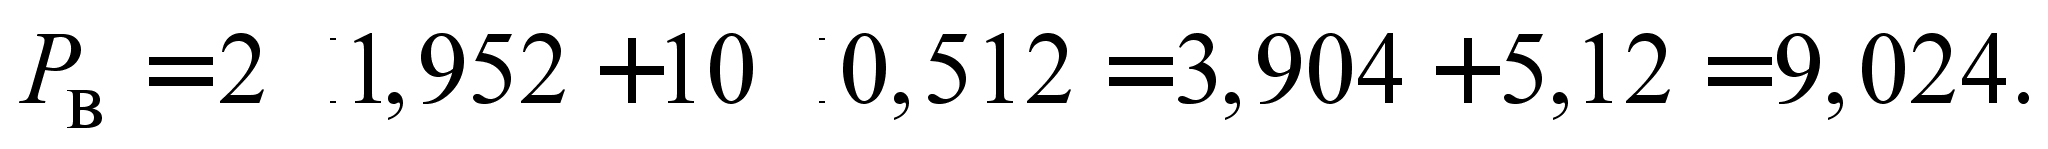
Предположим, что купонный доход выплачивается в конце каждого полугодия в сумме 1 тыс. руб. (2/2). В этом случае следует применить формулу (3.4.4):
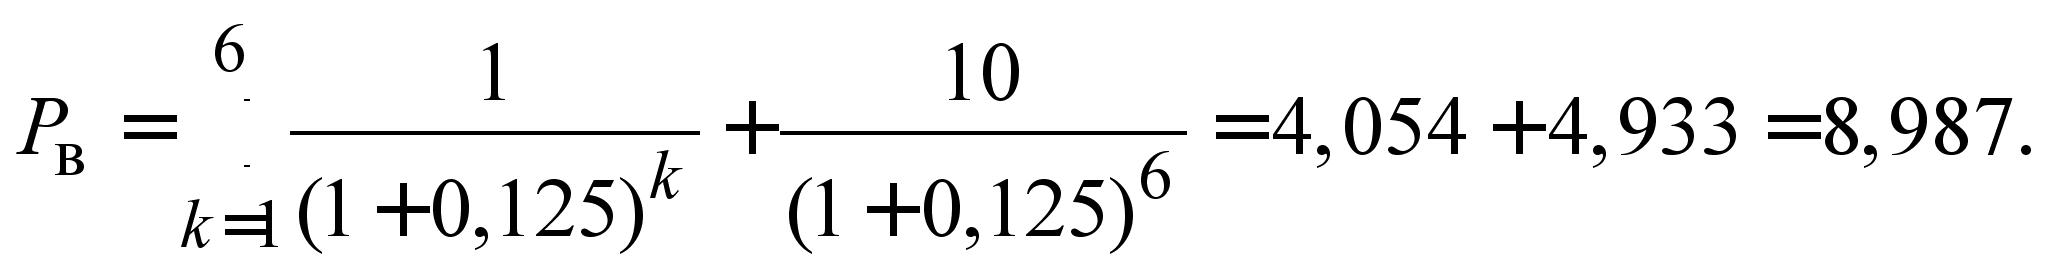
Внутренняя стоимость облигации теперь несколько ниже и составляет 8,987 тыс. руб. Этот же самый результат будет получен, если применить формулы (3.4.1) и (3.4.5):
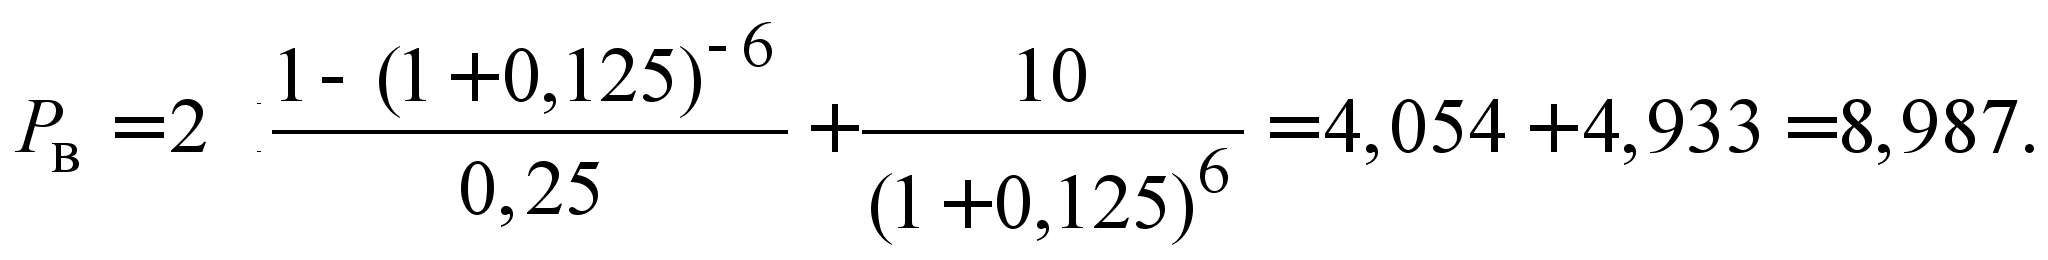
При использовании финансовых таблиц необходимо искать дисконтные множители для срока 6 (3 х 2) и процентной ставки 12,5 % (25/2). Для аннуитета такой множитель составит 4, 054, а для разового платежа – 0,493. Тогда
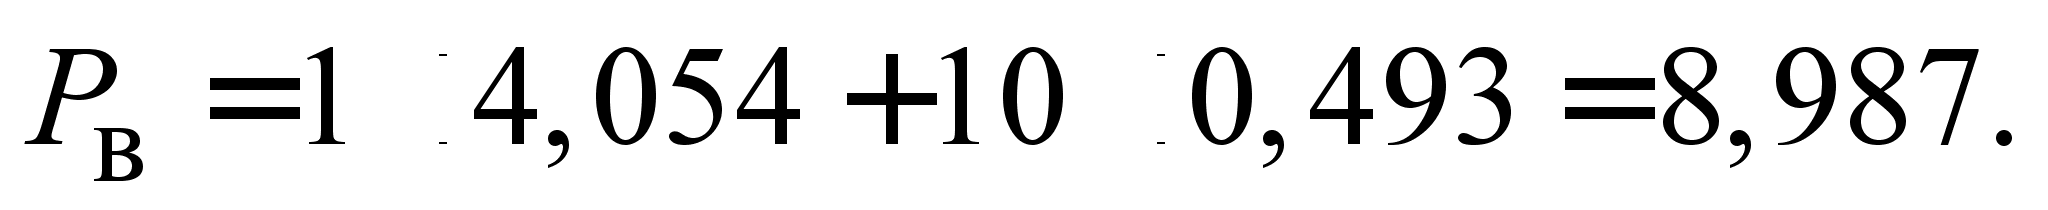
Заслуживает внимания тот факт, что выплата купонного дохода чаще чем один раз в год снижает внутреннюю стоимость облигации. Причем занижение происходит за счет более быстрой уценки номинала, который в любом случае выплачивается всего один раз в конце срока. Представляется, что такой результат не отражает реальной картины, так как инвестору выгоднее получать доход более частыми платежами. Читатель может убедиться сам, что использование для всех расчетов непрерывной процентной ставки d позволило бы устранить данный логический казус. Самостоятельно следует определить и внутреннюю стоимость облигации при условии изменяющейся суммы годового купона и переменной ставки сравнения (в этом случае могут быть использованы только формулы (3.4.2) и (3.4.4)).
В случае эмиссии облигаций с нулевым купоном денежный поток характеризуется лишь одной суммой – номиналом облигации, который будет выплачен владельцу по истечении ее срока. Следовательно, формула определения внутренней стоимости облигации упрощается, необходимо продисконтировать только одну сумму
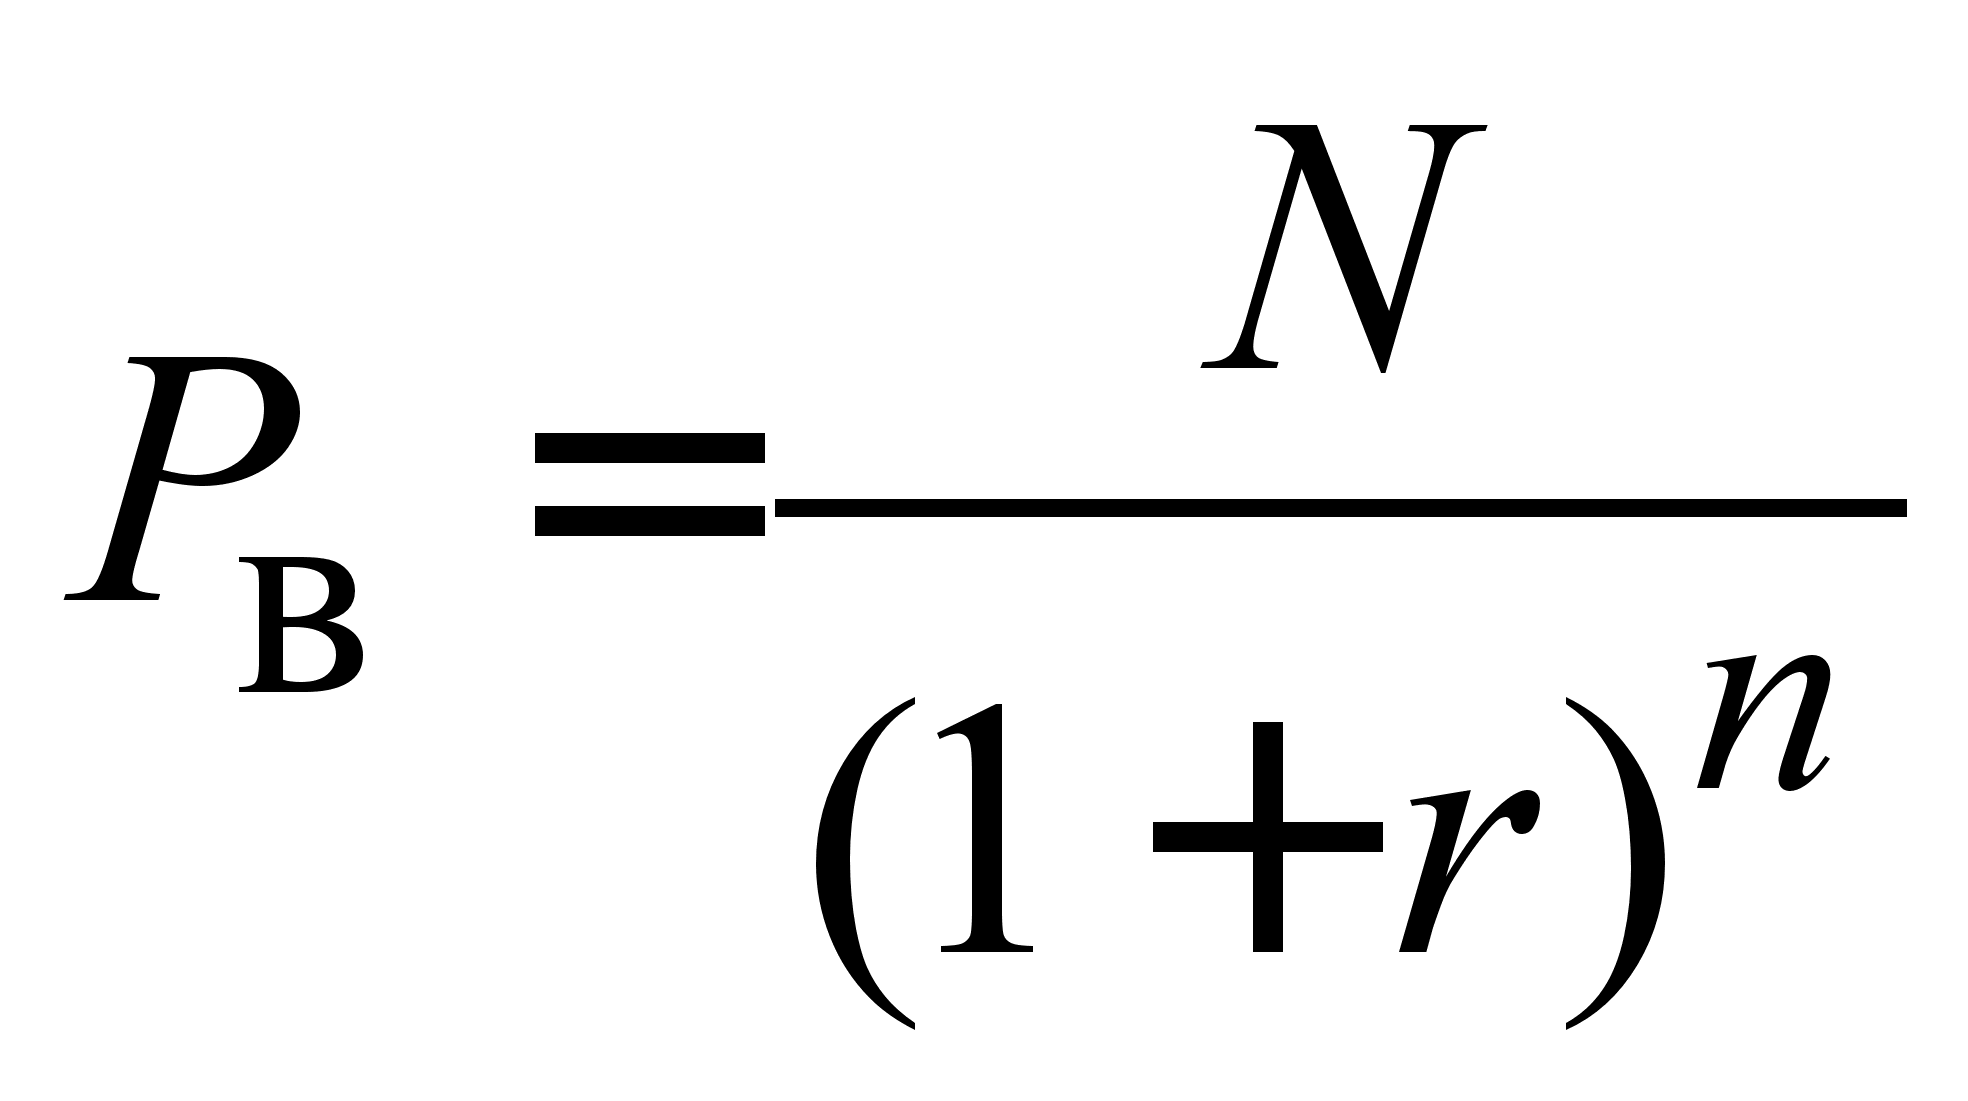 . (3.4.6)
В рассмотренном выше примере при условии отсутствия купонных выплат внутренняя стоимость облигации составит
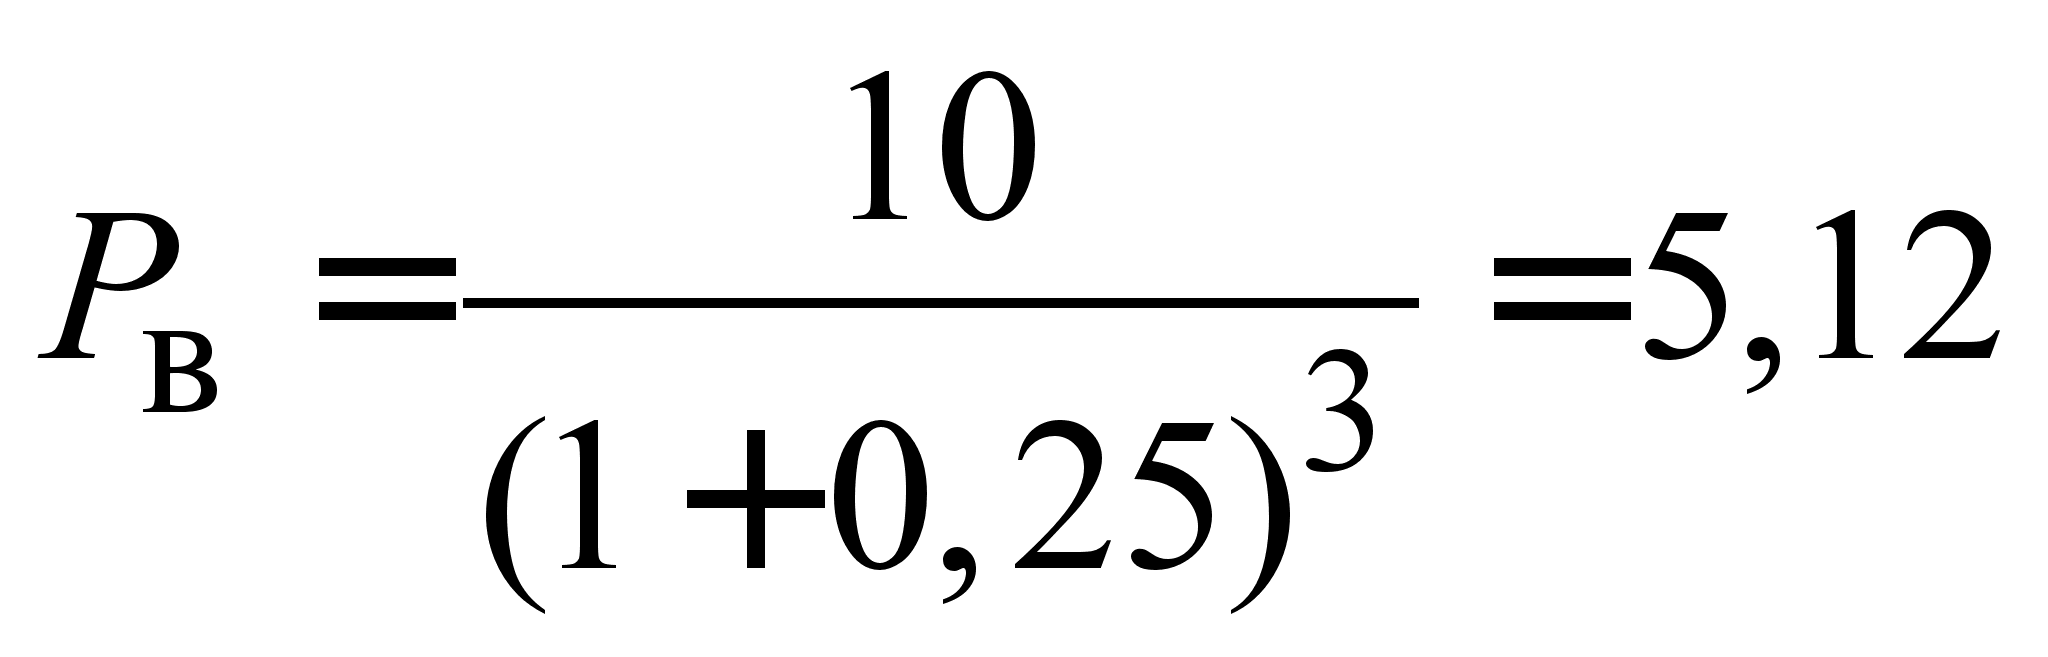 . (3.4.7)
Таким образом, данную облигацию не следует покупать по цене выше 5,12 тыс. руб.
Правительства некоторых государств (например, Великобритании) эмитируют бессрочные облигации (консоли, военные займы), по которым периодически выплачивается фиксированная сумма дохода. В этом случае денежный поток представляет собой вечную ренту, приведенная стоимость которой (а следовательно, и внутренняя стоимость облигации) находится по известной формуле
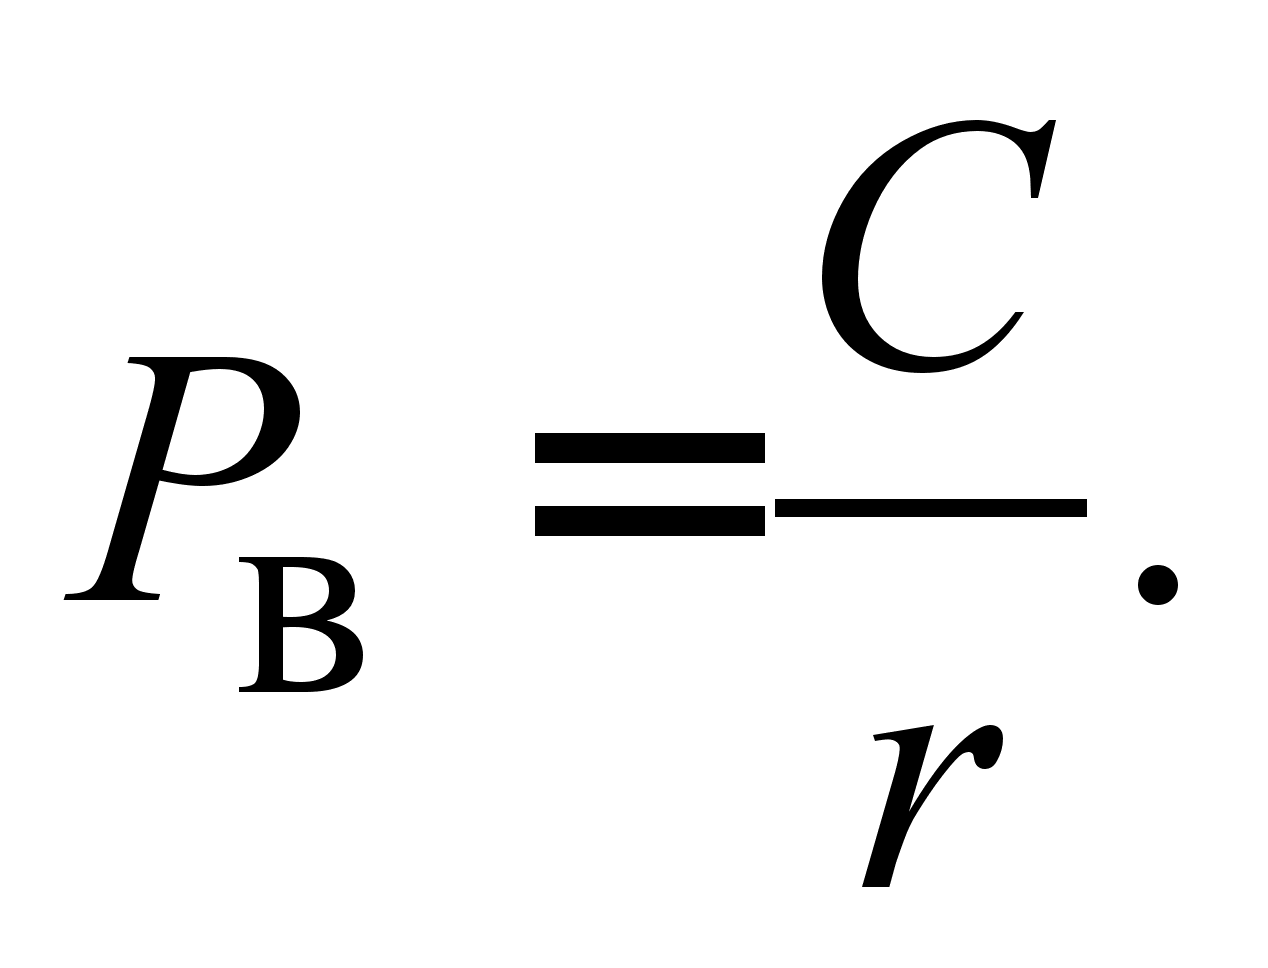 (3.4.8)
Например, по бессрочной облигации установлен ежегодный доход в сумме 600 руб., ставка сравнения составляет 30 %. Внутренняя стоимость такой облигации составит
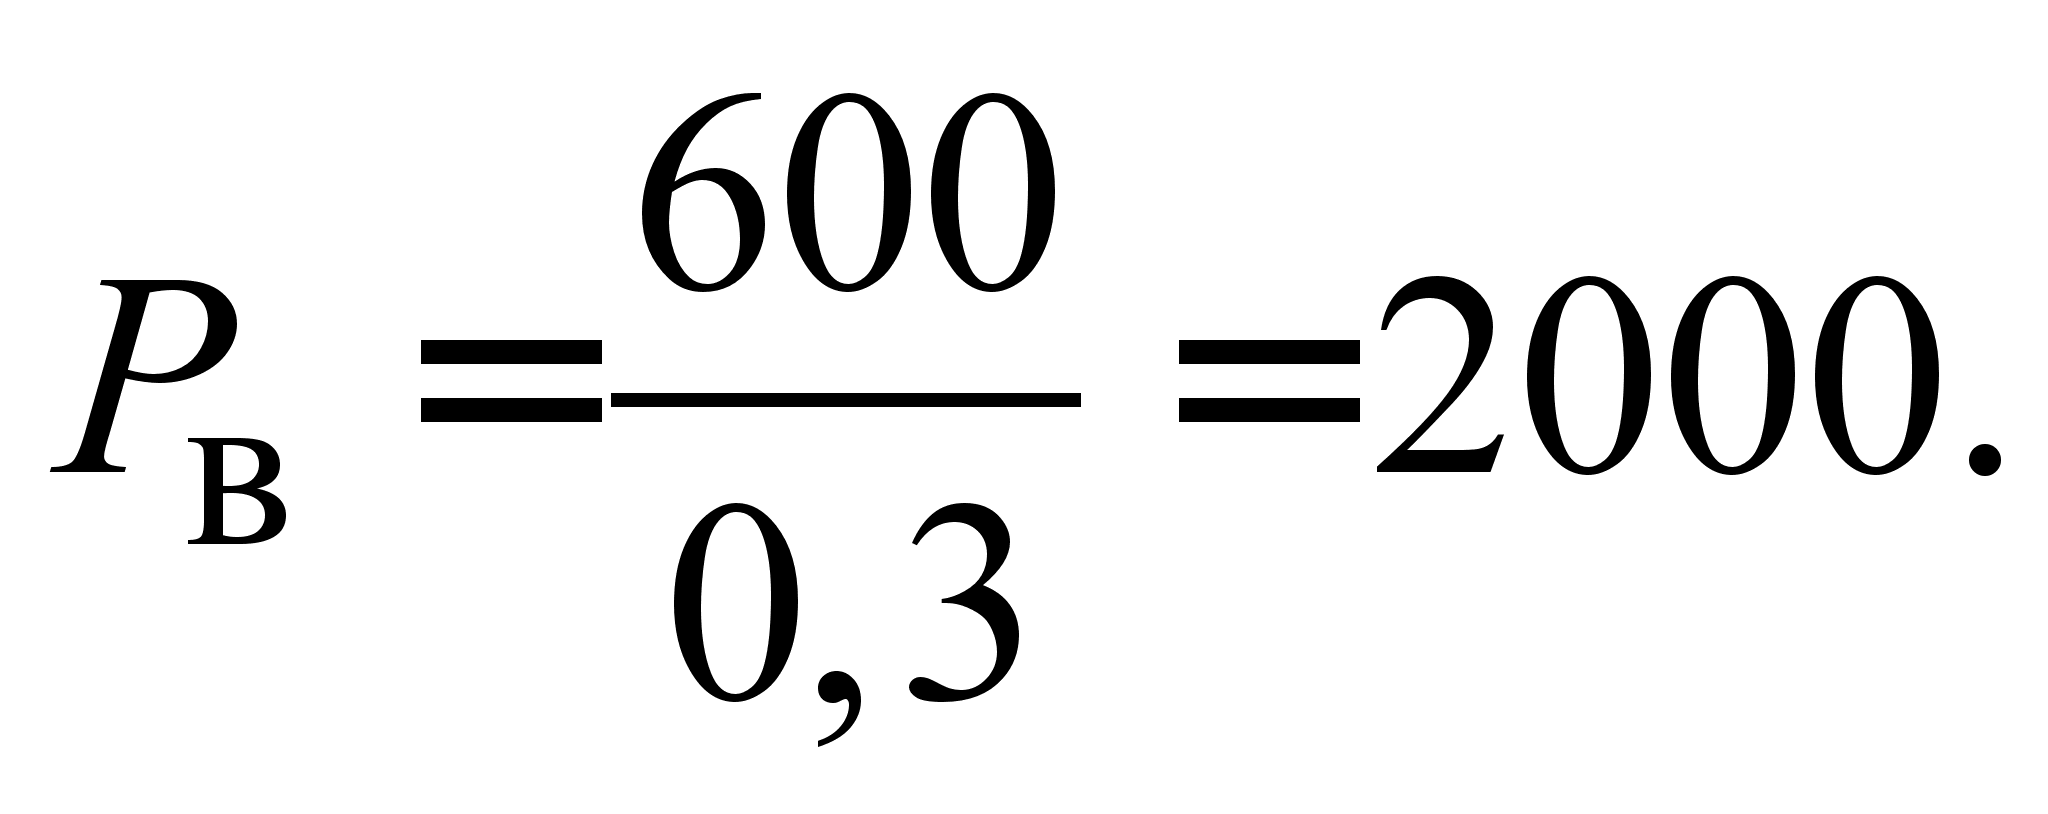
Иными словами, перспектива ежегодного получения 600 руб. в течение необозримого будущего для инвестора, альтернативная стоимость денежных средств для которого составляет 30 % годовых, оценивается в 2 тыс. руб. Если такую облигацию удастся купить дешевле, то NPV данной сделки будет положительной и она принесет выгоду покупателю. Периодичность выплат внутри года не оказывает влияния на стоимость такой облигации.
Как финансовый инструмент акция имеет немало существенных отличий от облигации: по обыкновенной акции не гарантируется обязательная выплата дохода (дивиденда), его величина может меняться во времени, возможны значительные колебания рыночной стоимости акции. В целом акции – более рискованный инструмент, чем облигации, однако они приносят владельцам более высокий доход. Внутренняя цена акции представляет дисконтированную сумму всех ожидаемых дивидендных выплат по ней плюс приведенная величина изменения ее рыночной стоимости. Эмитент не обязан выкупать у инвестора акцию, однако инвестор может продать ее на вторичном фондовом рынке
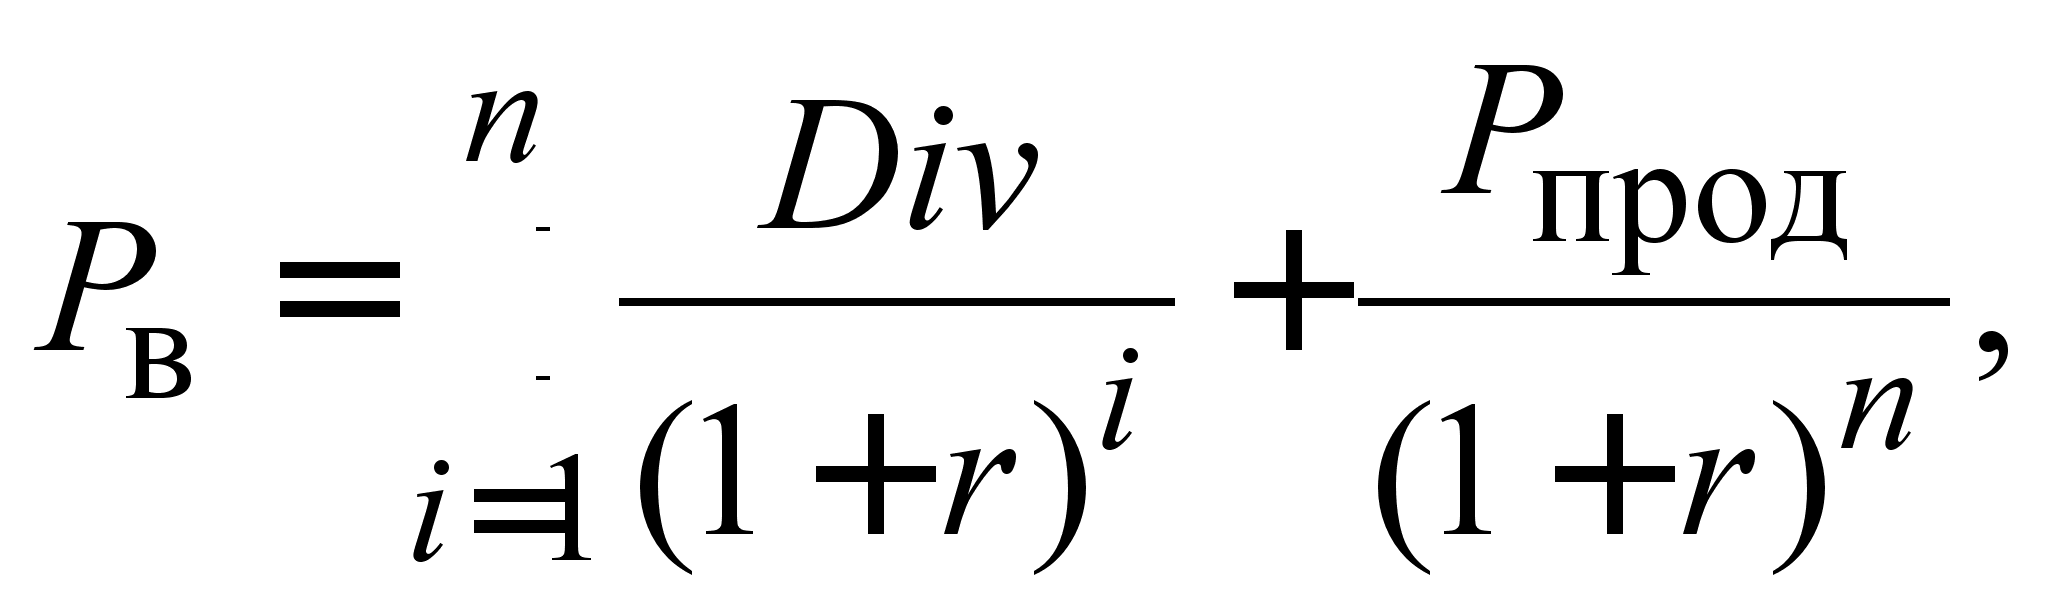 (3.4.9)
где Div – годовая сумма дивидендов по акции (предполагается неизменной в течение всего срока владения ею); Pпрод – цена, по которой планируется продать акцию в конце ее срока.
Одним из принципов ведения бизнеса является предположение о непрерывности работы предприятия в обозримом будущем: если не доказано обратное, считается, что предприятие будет продолжать свою деятельность бесконечно долго. Так как обыкновенные акции не имеют срока погашения, то распространяется этот принцип и на них, т. е. их следует рассматривать как вечные ценные бумаги. Но по мере стремления периода владения (n) к бесконечности величина второго слагаемого формулы (3.4.9) будет стремиться к нулю, т. е. дисконтированная стоимость продажной цены будет превращаться в бесконечно малую величину. Следовательно, при достаточно больших n ею можно пренебречь и определить внутреннюю стоимость акции только по первому слагаемому формулы (3.4.9) – дисконтированной сумме ожидаемых дивидендов. Но так как сумма этих дивидендов остается неизменной, то возникает вечная рента, приведенная величина которой (а следовательно, и внутренняя стоимость акции) должна находиться по формуле
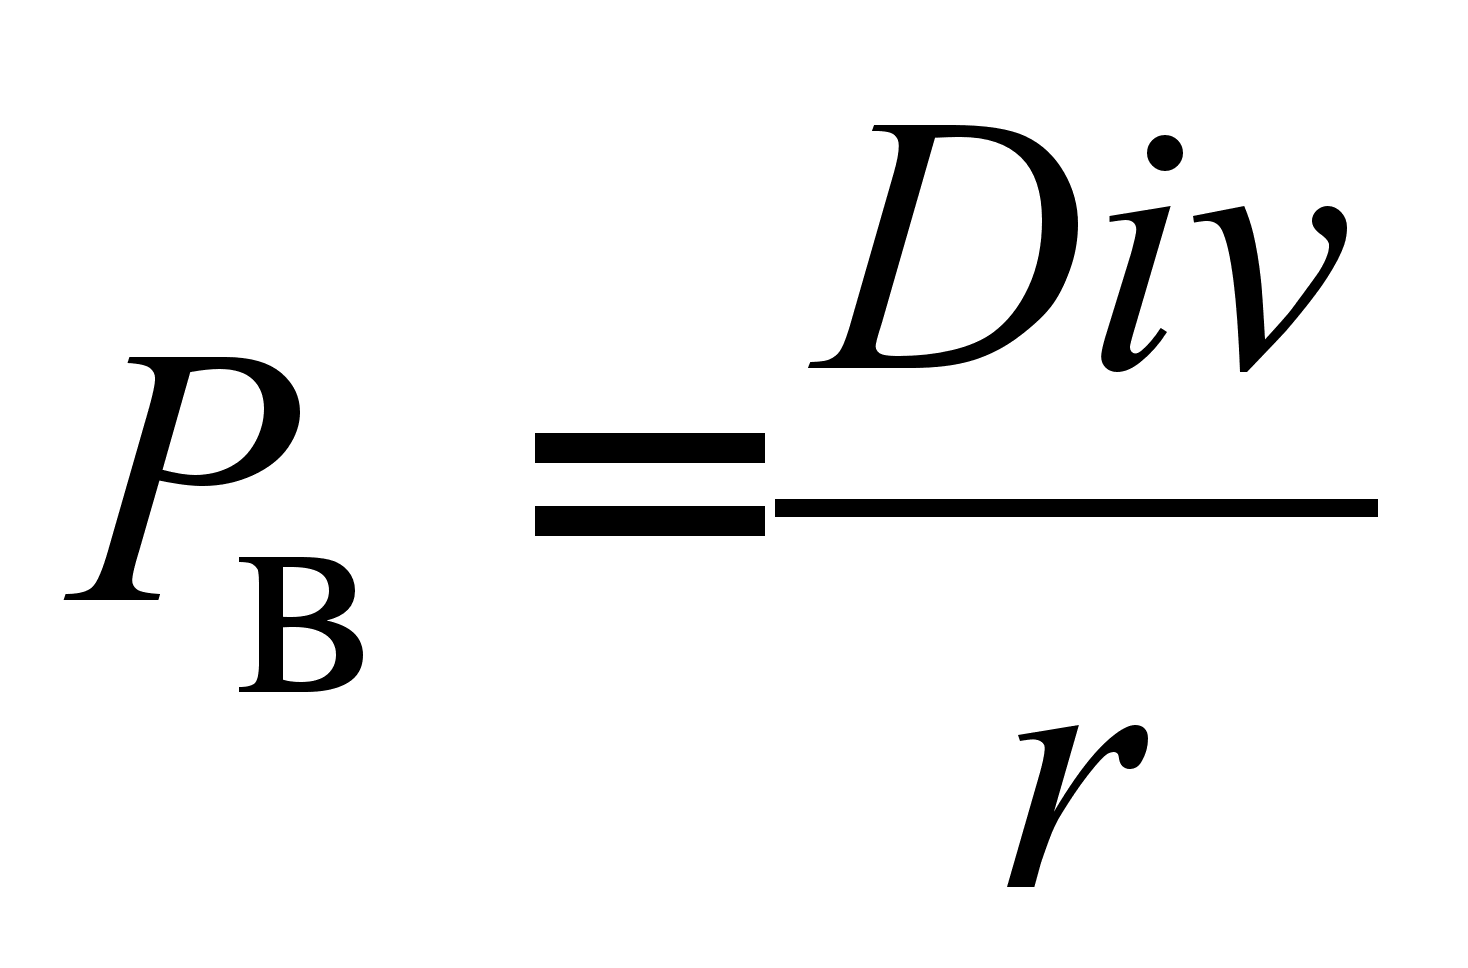 . (3.4.10)
Эта формула является универсальной, так как даже если инвестор собирается в скором времени перепродать акцию на вторичном рынке, он должен понимать, что цена ее продажи будет обусловлена суммой дивидендов, которую рассчитывает получить по ней ее новый покупатель. В конечном итоге второе слагаемое формулы (3.4.9) определяется суммой ожидаемых по акции дивидендов, поэтому при предположении неизменной суммы дивидендных выплат по акции для ее оценки используется формула (3.4.10). Выплата более или менее стабильных дивидендов предусмотрена по привилегированным акциям, занимающим промежуточное положение между обыкновенными акциями и облигациями. Формула (3.4.10) чаще всего используется для оценки именно привилегированных акций. Например, по привилегированной акции ежегодно выплачивается дивиденд в сумме 300 руб. Требуемая норма доходности (альтернативная цена капитала для инвестора) составляет 35 %. Тогда внутренняя стоимость этой бумаги будет равна
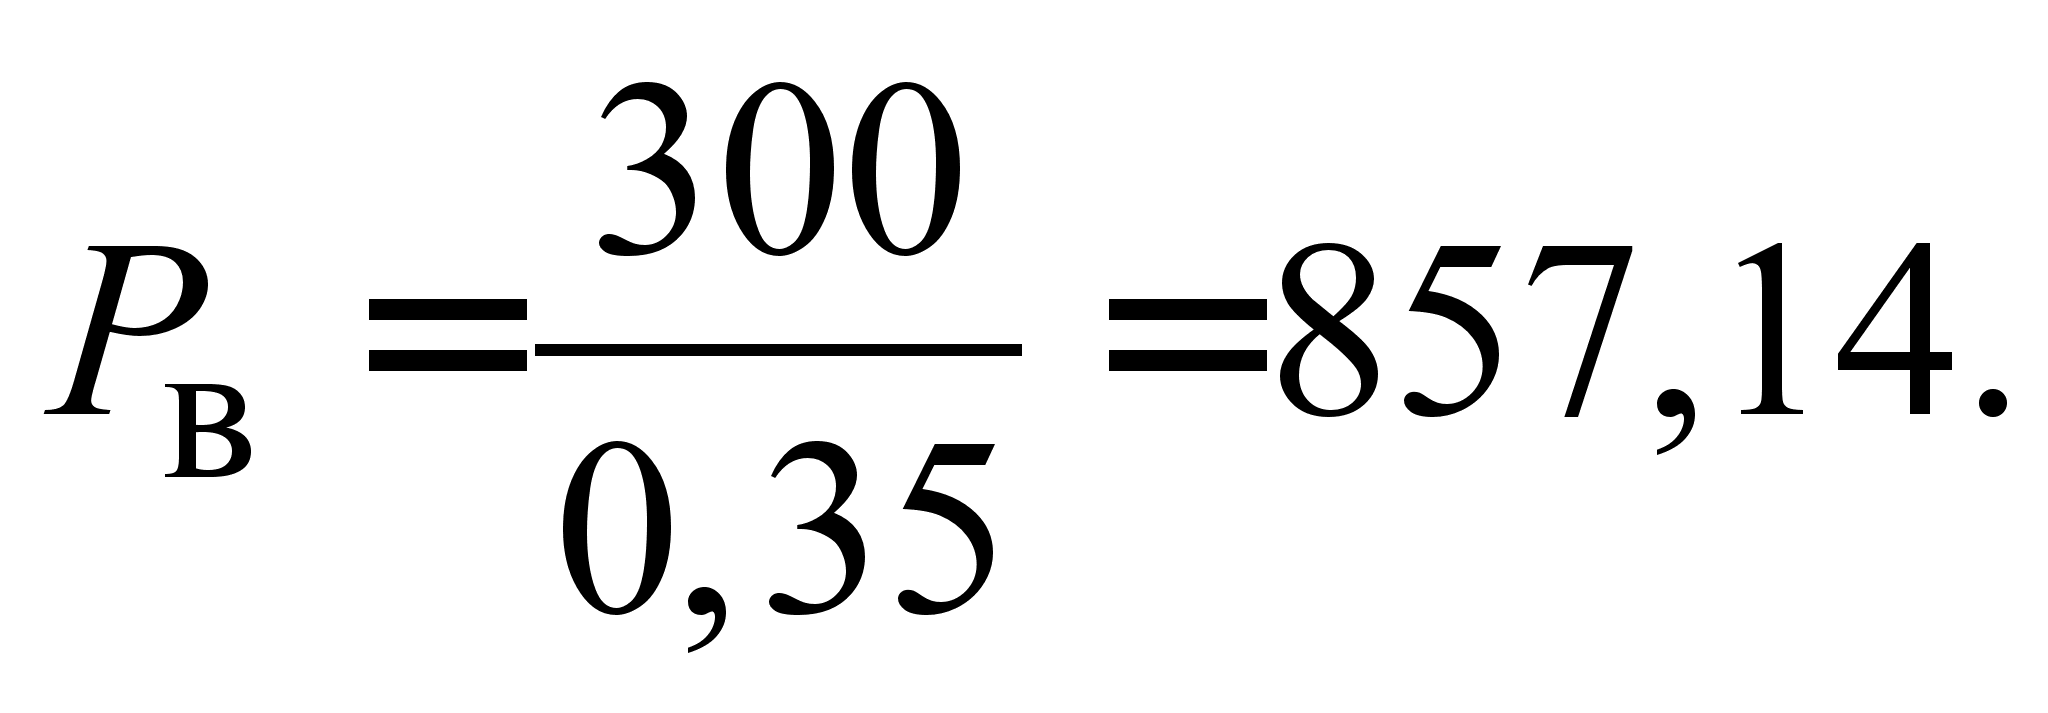
Следовательно, максимально возможная цена покупки этой акции для данного инвестора составит 857 руб. 14 коп. Дивиденды могут выплачиваться чаще чем 1 раз в год, например поквартально. Однако (как уже говорилось в предыдущей главе) на результат вычислений по формуле (3.4.10) это не влияет. Достаточно разделить на 4 числитель и знаменатель формулы и получить тот же самый результат
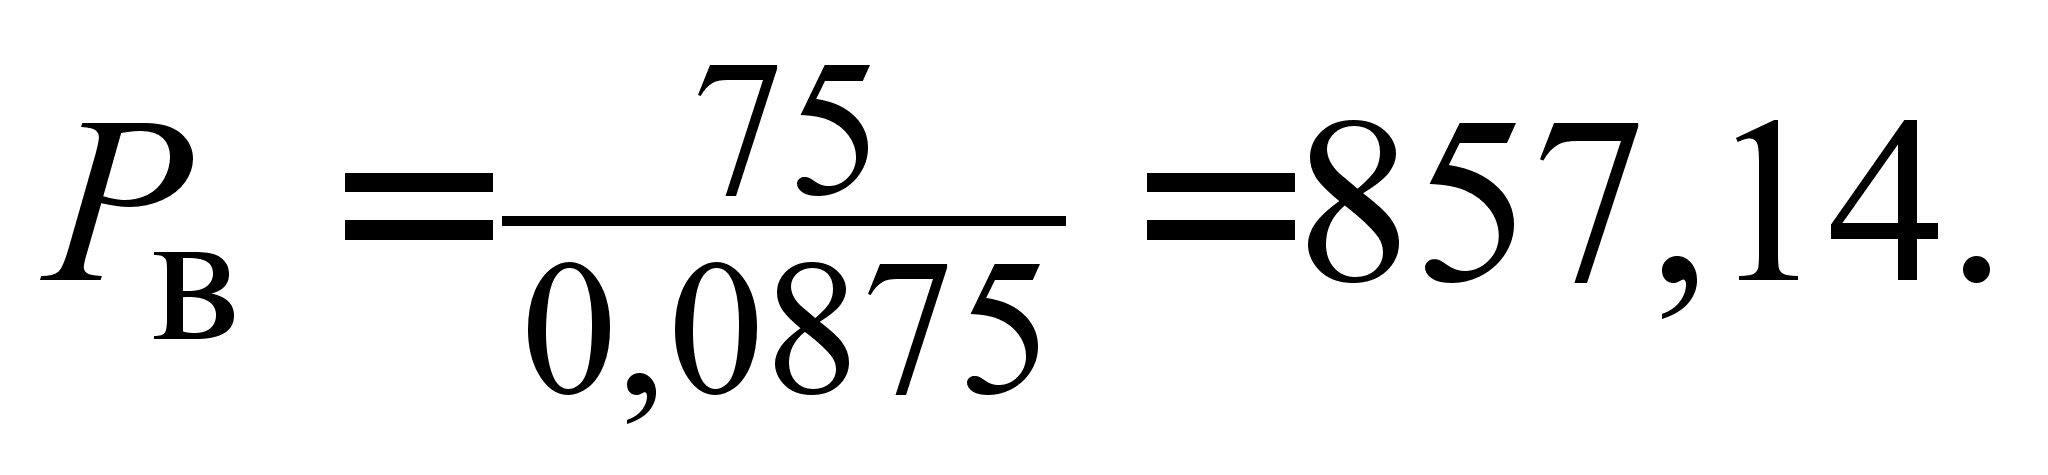
Если несколько усложнить модель, предположив равномерное увеличение суммы выплачиваемых дивидендов в будущем, то формула (3.4.10) примет вид
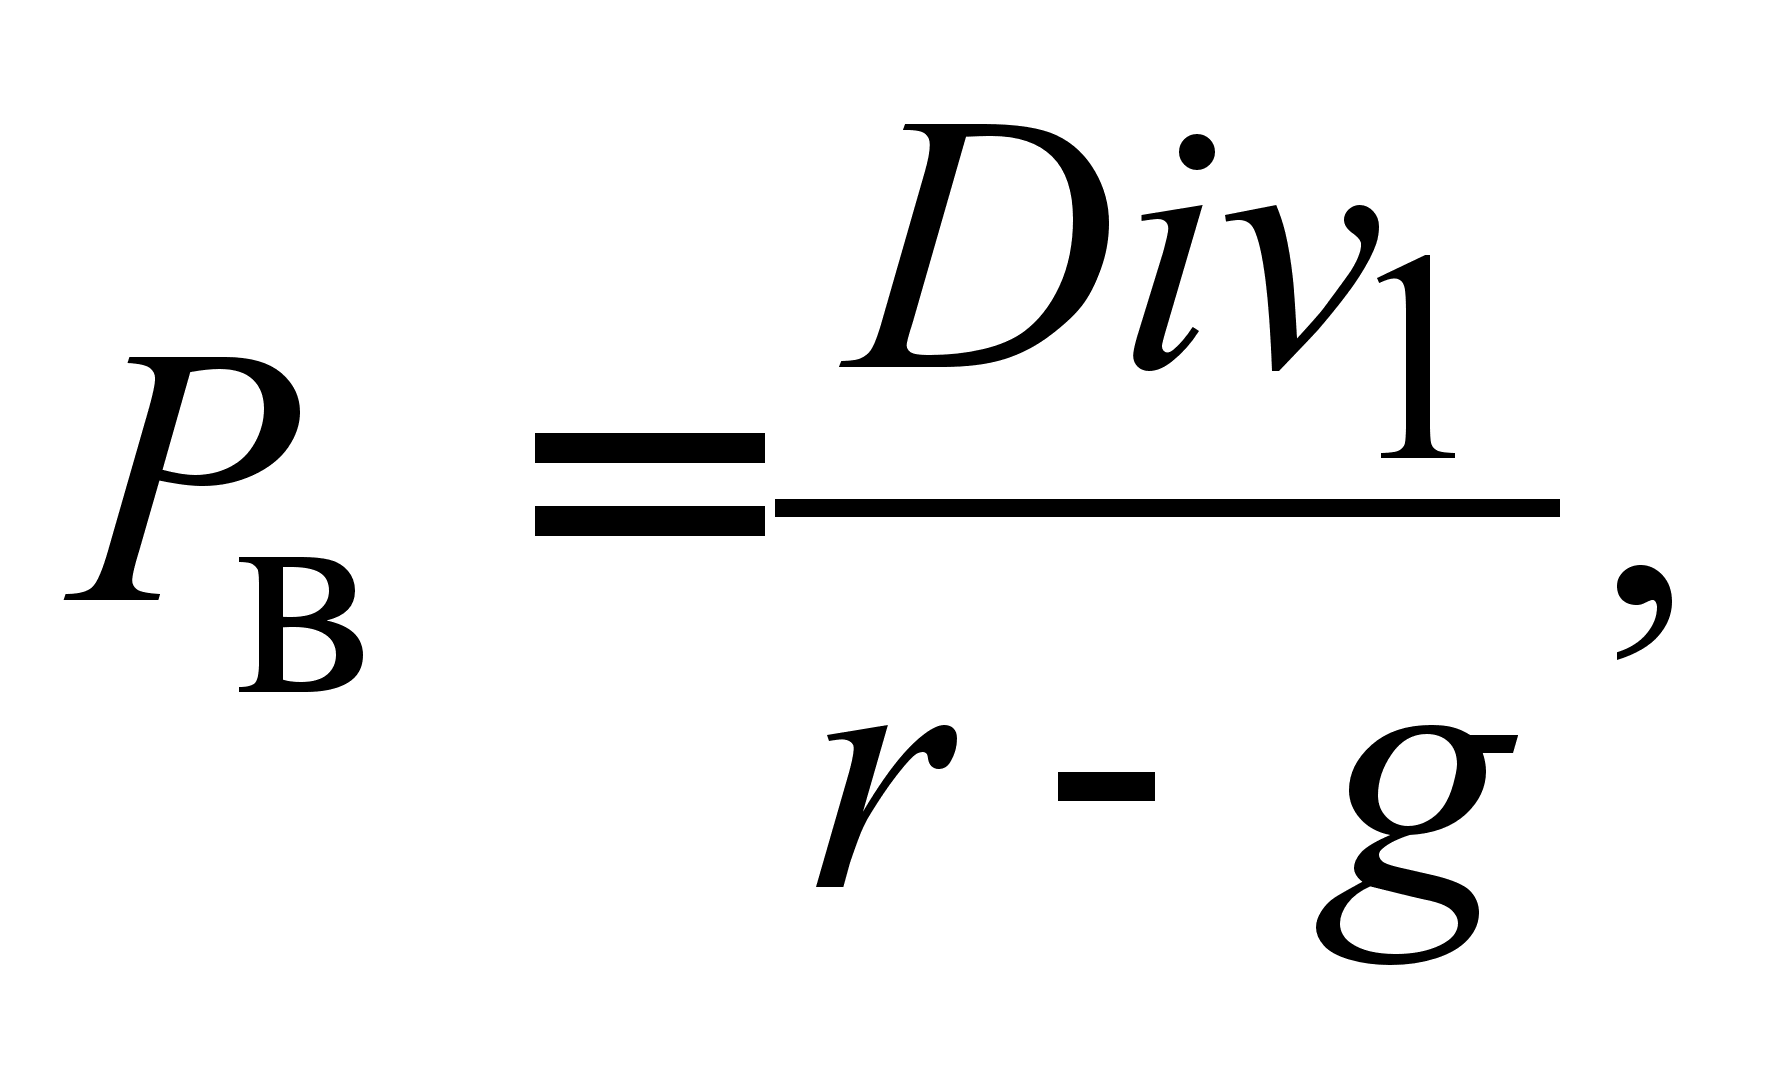 (3.4.11)
где Div1 – дивиденд, который должен быть выплачен в первом году планируемого периода; g – планируемый темп прироста дивидендов.
Данная формула называется по имени ее автора моделью Гордона и широко используется для оценки обыкновенных акций крупных и многоотраслевых компаний. Если известен уровень дивидендов, выплаченных в базисном по отношению к планируемому периоде (Div0), то ее можно представить в следующем виде:
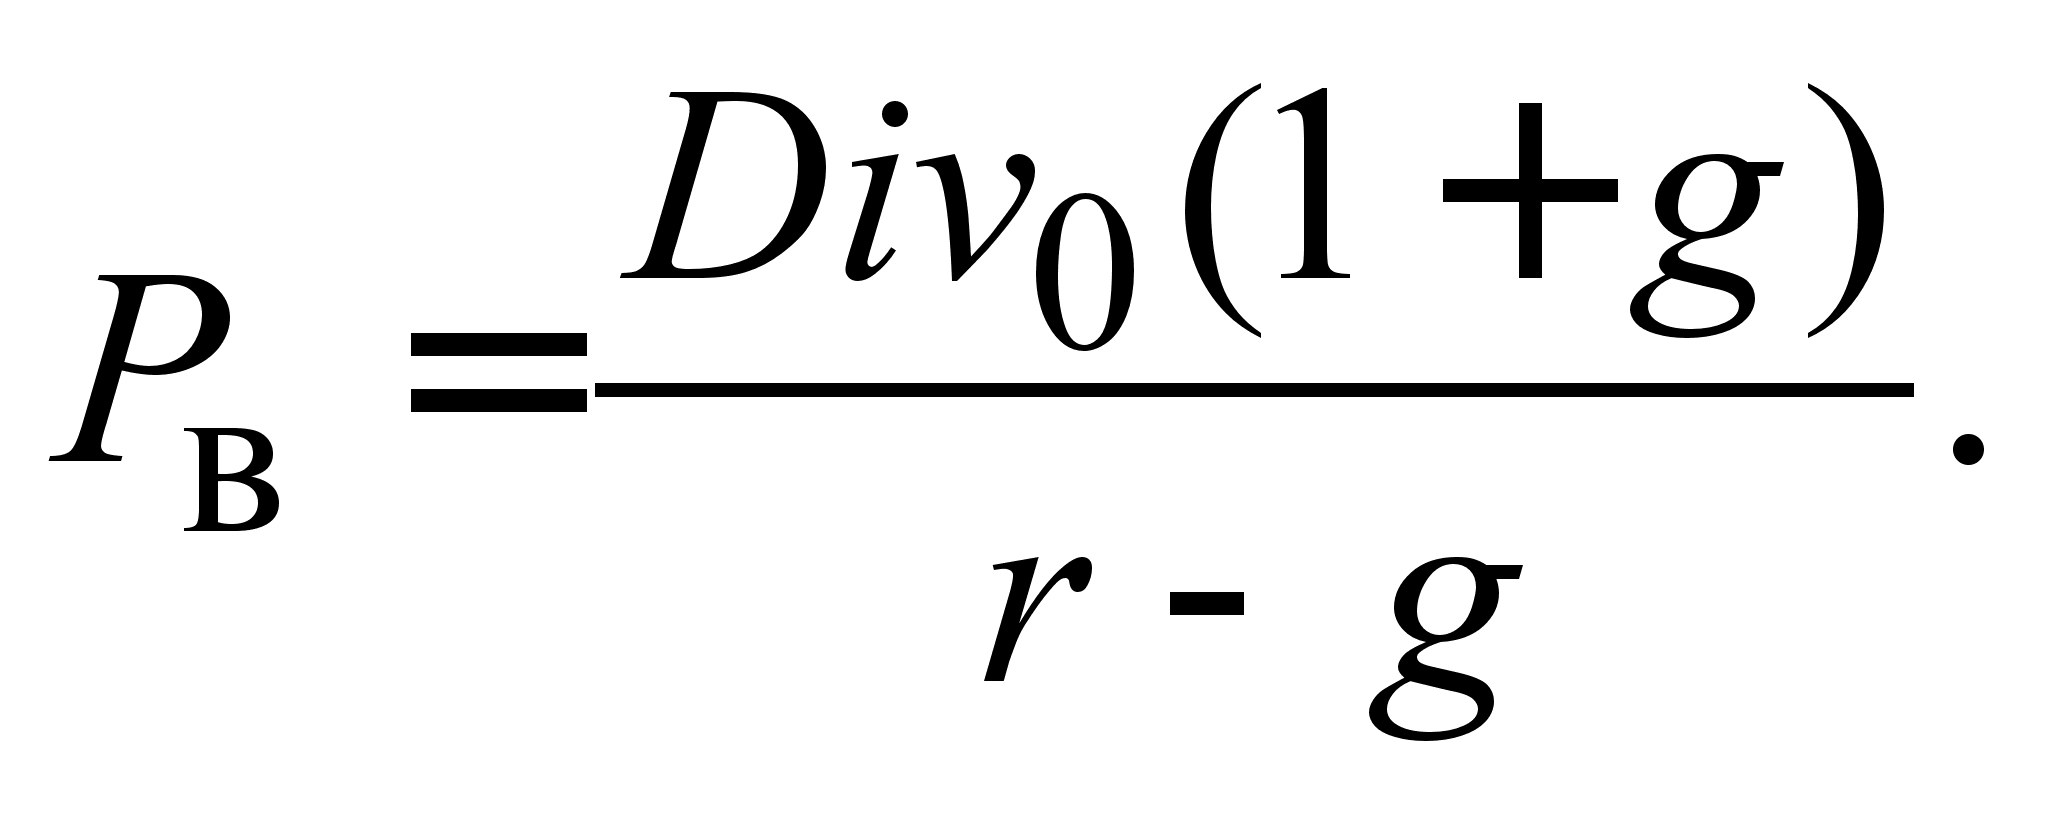 (3.4.12)
Предположив, что в рассмотренном выше примере сумма 300 руб. отражает величину дивиденда, выплаченного по обыкновенной акции в базисном периоде, а в дальнейшем планируется ежегодный трехпроцентный прирост дивидендов, получим
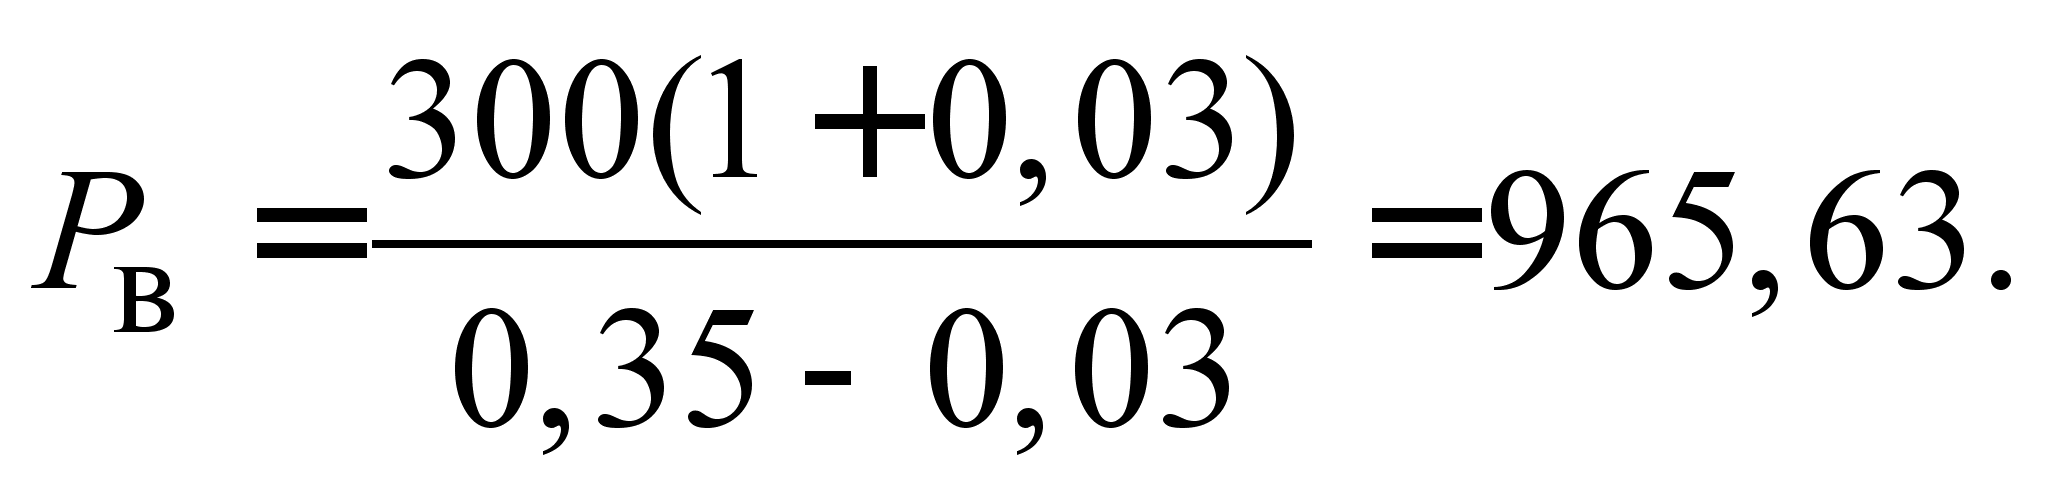
Ожидание даже небольшого роста дивидендов заметно увеличивает внутреннюю стоимость акции.
Хорошее знание математики позволяет от модели постоянного роста перейти к еще более сложным моделям, предусматривающим изменяющиеся во времени темпы прироста дивидендов. Соответственно будут усложняться и формулы расчетов. Усложнение, однако, не повышает надежности моделей, так как все зависит от точности предсказания темпов прироста. Повышению его точности может способствовать предварительный технический анализ, изучение трендов и построение корреляционно-регрессионных моделей. Все это относится скорее к инструментарию математической статистики, чем финансовой теории. Более того, согласно одной из широко распространенных финансовых концепций, невозможно предсказывать изменение цены акций на основании изучения только исторических данных. Более подробно данный вопрос будет рассмотрен в последующих главах.
Рассмотренные методы оценки ценных бумаг базируются на едином теоретическом фундаменте – дисконтировании денежных потоков. Это не единственно возможный подход. В практике оценки обыкновенных акций широко используется отношение цена–доходы (P/E), модель оценки финансовых активов Шарпа (CAPM). В последнее время очень быстро растет популярность производных ценных бумаг (опционы, фьючерсы), специфика которых обусловливает применение методов оценки, существенно отличающихся от рассмотренных выше; немало особенностей в способах оценки конвертируемых ценных бумаг и облигаций с правом их выкупа. Большинство из этих особенностей рассматриваются в рамках курсов «Финансовый анализ» и «Управление финансовыми ресурсами».
ОГЛАВЛЕНИЕ
Введение 4
1. Основные понятия финансового менеджмента 8
1.1. Стоимость и капитал 8
1.2. Прибыль и денежный поток 17
1.3. Финансовые ресурсы 29
1.4. Виды отчетов о денежных потоках 32
2. Временная стоимость денег 38
2.1. Основные понятия, связанные с финансовыми операциями 38
2.2. Элементарные финансовые расчеты 52
2.3. Определение современной и будущей
величины денежных потоков 66
2.4. Основные параметры денежных потоков 76
3. Альтернативные издержки в финансовом менеджменте 85
3.1. Сущность альтернативных издержек 85
3.2. Применение альтернативных издержек
в управлении финансами 92
3.3. Связь альтернативных издержек и временной стоимости денег 102
3.4. Оценка основных финансовых активов 107
4. Финансовые рынки 117
4.1. Сущность и виды финансовых рынков 117
4.2. Роль финансовых рынков 127
4.3. Эффективность рынка 132
4.4. Основные показатели финансового рынка 138
5. Риск и доходность 142
5.1. Сущность доходности 142
5.2. Средняя доходность 151
5.3. Ожидаемая доходность 160
5.4. Понятие и виды риска 168
5.5. Количественное измерение риска 171
Заключение 172
Литература 174
Введение
В настоящее время положение в экономике Российской Федерации характеризуется противоречивыми явлениями, связанными с большими политическими изменениями в стране, с поиском новых путей развития. Допускаемые в процессе становления рыночной экономики ошибки и просчеты приводили и приводят к частому изменению и корректировкам как законодательства в целом, так и нормативно-правовой базы деятельности предприятий. Данные условия не благоприятствуют стабильной деятельности хозяйствующих субъектов и зачастую ставят их в крайне неблагоприятные условия. На многих предприятиях, в прошлом промышленных гигантах, положение ухудшилось настолько, что они вынуждены были сократить или приостановить производство. Другие предприятия при видимой экономической стабильности не могут развиваться. Трудности переходного периода препятствуют выходу на новый экономический уровень.
Все указанные отрицательные процессы происходят в нашей стране в основном из-за кризиса менеджмента, из-за недостатка экономических знаний у одних хозяйствующих субъектов и из-за невозможности их применить – у других. Утратившие экономическую актуальность теории используются для управления в совершенно новых экономических условиях. Так происходит и в финансовой сфере предприятий, когда советские методы управления финансово-хозяйственной деятельностью не только не упраздняются, но и не изменяются, не корректируются. Все это не могло не отразиться и на «кровеносной системе» экономики – денежных потоках.
В Российской Федерации отдельные элементы финансового менеджмента использовались на разных этапах экономического развития, но в полном смысле этого понятия финансовый менеджмент не был реализован. Переход к рыночным отношениям приводит к разделению функций управления финансами. В функциях государства остается финансирование социальной сферы, а коммерческих организаций – самофинансирование собственного развития. Благополучие организации зависит от правильности действий и быстроты реакции управленческого персонала этой организации, а не от финансирования государства.
Первоначально функции финансового менеджмента возлагались на специалистов в области экономики предприятия, плановиков, бухгалтеров-аналитиков, которые шли от учета и проведения расчетов, построения планов, прогнозов и калькулирования цен к вопросам подготовки и принятия решений по широкому спектру проблем управления ресурсами предприятия. С понятием финансового менеджмента связаны контроль, строжайший учет и оптимизация издержек производственного процесса, обусловленная постановкой налогового планирования на предприятии.
Следующим шагом в развитии финансового менеджмента стала разработка универсальных правил и процедур для принятия решений в этой области, что позволило интерпретировать его как совокупность общих стандартизированных финансовых методов, процедур и технологий. Руководители предприятий учатся самостоятельно принимать финансовые решения по формированию финансовых ресурсов и их структуре, направлениям вложения средств, использованию новых финансовых инструментов.
Финансовый менеджмент – система, имеющая определенные закономерности и особенности, более точно – подсистема в системе управления предприятием. Осуществление его направлено на достижение общих целей управления предприятием. Будучи управляемой системой, финансовый менеджмент в значительной мере подвержен государственному регулированию через налоги, лицензии, тарифы, ставки рефинансирования и т. п. Финансовый менеджмент испытывает воздействие потока управленческих решений, поэтому при обосновании способа формирования системы финансового менеджмента основным будет принцип системности.
С другой стороны, финансовый менеджмент сам является системой взаимосвязанных элементов. В его рамках можно выделить следующие элементы: организационная структура, кадры, методы, инструментарий, информационное обеспечение, технические средства, которые оказывают воздействие на решение стратегических и оперативных вопросов финансового менеджмента. Тем самым формируется финансовая политика организации, которая опосредует решение производственных вопросов и взаимоотношения с бюджетом, инвесторами, собственниками и контрагентами. Решения последних, в свою очередь, корректируют функционирование системы финансового менеджмента, что необходимо для приспособления к изменениям внешней среды.
Важно отметить, что элементы системы финансового менеджмента должны воздействовать не по отдельности, а в комплексе с учетом фаз жизненного цикла развития организации. Только тогда мы можем говорить о системе, когда возникает синергетический эффект, приводящий к росту производительности труда и (или) снижению издержек производства. Этот эффект совместных действий выше простой суммы индивидуальных усилий.
Таким образом, финансовый менеджмент, с одной стороны, – это искусство, поскольку большинство финансовых решений ориентировано на будущие финансовые успехи компании, что предполагает иногда чисто интуитивную комбинацию методов финансового менеджмента, основанную, однако, на знании тонкостей экономики рынка. С другой стороны, – это наука, так как принятие любого финансового решения требует не только освоения концептуальных основ финансового менеджмента фирмы и научно обоснованных методов их реализации, но и научных знаний общих закономерностей развития рыночной экономики.
Настоящий учебник ориентирован на студентов, изучающих курсы «Финансовый менеджмент», «Корпоративные финансы», «Фондовые рынки». Его цель – дать представление о логике, последовательности и инструментах управления капиталом и инвестициями. Особое внимание уделяется специфике принятия решений в условиях развивающихся рынков, что характерно для современной России. Специфика развивающегося рынка проявляется в принятии как инвестиционных решений в условиях большого риска и соответственно высокой ставки процента, так и финансовых решений с учетом недостатка собственных внутристрановых финансовых ресурсов. Анализ особенностей финансового менеджмента в России свидетельствует прежде всего о необходимости корректировки классических методов и моделей оценки активов, разработки нестандартных методов оценки низколиквидных активов; изменения подходов к оценке капитала и отнесения привилегированных акций к элементам собственного капитала (в отличие от зарубежной практики, где в рамках финансового менеджмента привилегированные акции относятся к заемному капиталу); разработки методов оценки компаний, невыплачивающих дивиденты, имеющих долю государственной собственности или занижающих значение чистой прибыли.
Первая глава учебного пособия посвящена основным определениям финансового менеджмента. Вторая глава пособия позволяет определить факторы, влияющие на принятие решений по управлению капиталом и инвестициями, так как для успешного функционирования компании в современном мире требуется большой объем капитала и профессиональное управление. Одна из основных функций финансового менеджера – работа на финансовых рынках. От степени развитости этих рынков зависит роль финансового менеджера в компании, поэтому в учебнике даются основные понятия финансового рынка, раскрывается роль финансовых институтов. Этим вопросам посвящена третья глава учебника.
Финансовый менеджер работает с капиталом компании, которым владеют рыночные инвесторы. Инвесторы предоставляют капитал в управление исходя из определенных рациональных соображений, прежде всего с целью получения денежной отдачи. В большинстве случаев денежные потоки не гарантированы и выбор решений зависит от сопоставлений денежных выгод и неопределенности или риска, связанного с этими потоками. Исходя из этого риска инвесторы – владельцы капитала требуют от менеджеров обеспечения определенной доходности на вложенные средства. Инвесторы рассматриваются как противники риска. Главный принцип – компенсация большего риска большей доходностью. Обсуждаются различные подходы к определению требуемой инвесторами доходности. Методам принятия решений в условиях риска посвящены третья и пятая главы учебного пособия.
Министерство образования Российской Федерации
новосибирский государственный технический университет
А.Г. Ивасенко, В.А. Павленко, О.С. Рябых
финансовый
менеджмент
Утверждено
Редакционно-издательским советом университета
в качестве учебника
новосибирск
2002
ББК 65.050-93
И 236
Рецензенты: В.А. Титова, д-р экон. наук, проф.
В.И. Татаренко, д-р экон. наук, проф.
Работа подготовлена на кафедре учета и банковского дела для студентов, обучающихся по специальностям «Финансы и кредит», «Бухгалтерский учет, анализ и аудит», «Менеджмент организации»
Ивасенко А.Г., Павленко В.А., Рябых О.С.
И 236 Финансовый менеджмент: Учебник. – Новосибирск:
Изд-во НГТУ, 2002. – 175 с.
ББК 65.050-93
Новосибирский государственный
технический университет, 2002 г.