Проблеми формування i виконання мiсцевих бюджетiв
Що ж стосується видатків місцевих бюджетів, то вони відображають ті ж самі економічні відносини, що і видатки державного бюджету. Це ті економічні відносини, які виникають у зв’язку з розподілом централізованих грошових коштів, що знаходяться в розпорядженні місцевих органів влади. В Законі України “Про бюджетну систему України“ вказано, що кошти місцевих бюджетів витрачаються лише на цілі і в межах, затверджених місцевими Радами народних депутатів [34, С. 602]. Згідно цього закону із місцевих бюджетів здійснюються видатки на:
фінансування установ та організацій освіти, культури, науки, охорони здоров’я, фізичної культури, молодіжної політики, соціального забезпечення і соціального захисту населення, що знаходяться у підпорядкуванні виконавчих органів влади АР Крим, областей, міст Києва і Севастополя, а також соціально-культурних заходів відповідно до покладених на ці органи влади функцій;
утримання місцевих органів державної влади і самоврядування;
фінансування підприємств і господарських організацій, що входять до складу місцевого господарства, природоохоронних заходів;
фінансування інших заходів.
В обласних, міських (міст Києва і Севастополя та міст обласного підпорядкування) і районних бюджетах утворюються резервні фонди виконавчих органів обласних, міських, районних Рад народних депутатів у розмірі до 1 відсотка від обсягу видатків кожного з відповідних бюджетів для фінансування невідкладних заходів, які не могли бути передбачені під час затвердження зазначених бюджетів.
Слід також зазначити, що видатки всіх бюджетів згідно Закону “Про бюджетну систему України” поділяються на поточні видатки і видатки розвитку.
Поточні видатки – це витрати бюджетів на фінансування мережі підприємств, установ, організацій і органів, яка діє на початок бюджетного року, а також на фінансування заходів щодо соціального захисту населення та інших заходів, що не належать до видатків розвитку. В складі поточних видатків окремо виділяються видатки бюджету, зумовлені зростанням мережі перелічених вище об’єктів з зазначенням всіх факторів, які вплинули на обсяг видатків.
Видатки розвитку – це видатки бюджетів на фінансування інвестиційної та інноваційної діяльності, зокрема: фінансування капітальних вкладень виробничого і невиробничого призначення; фінансування структурної перебудови народного господарства; субвенції та інші видатки, пов’язані з розширеним відтворенням.
Нині вже очевидно, що існують певні протиріччя між процесами формування місцевих бюджетів і їх виконання. Вони полягають в тому, що чинна практика формування місцевих бюджетів зберегла в своїй основі попередні державні функції планового керівництва народним господарством, тоді як виконання місцевих бюджетів здійснюється в реальних умовах ринкової економіки перехідного періоду зі всіма притаманними їй негативними атрибутами (зростанням інфляції, підвищенням рівня безробіття, падінням життєвого рівня населення). В результаті на сьогоднішній день місцеві бюджети різних рівнів перетворені практично в умовні кошториси, в яких спостерігається постійне неспівпадання доходної та видаткової частин, що не сприяє покращенню економічної ситуації та реалізації соціальних програм при переході до ринку.
Для реального забезпечення принципів самостійності щодо складання і використання бюджетів усіх рівнів управління необхідно, щоб кожна ланка бюджетної системи мала чітку, визначену законом доходну базу, а взаємовідносини між державним і регіональним бюджетом будувались з урахуванням специфіки і перспектив соціально-економічного розвитку регіонів.
- Роль та значення місцевих бюджетів у соціально-економічному розвитку територій.
Важливою передумовою побудови демократичної держави є фінансова незалежність органів місцевого самоврядування. Фінансовий бік незалежності місцевих органів влади є визначальним адже від фінансових можливостей залежать в кінцевому підсумку їх реальні владні функції.
Механізм перерозподілу бюджетних коштів між різними ланками бюджетної системи, що діяв раніше, не відповідав принципам самостійності та фінансової незалежності місцевих органів влади. Переважали в основному адміністративні методи управління, внаслідок чого відносини між центральними та регіональними органами влади мали адміністративний характер.
Централізація управління економікою пов’язана з мобілізацією і розподілом через центр переважної частини матеріальних і фінансових ресурсів. Якщо це необхідно на протязі короткого періоду часу для реалізації конкретних програм, то таке постійне становище призвело до того, що в одних регіонах виховувалось утриманство, економічна безвідповідальність, а в інших, внаслідок постійного стягування ресурсів з’являється незацікавленість у кінцевих результатах свої діяльності.
Тому сьогодні в перехідний для економіки України період питання фінансової децентралізації та економічної самостійності регіонів стають особливо гострими.
Ступінь фінансової незалежності місцевих органів влади характеризує незалежність держави в цілому, потенційні можливості її економічного розвитку, рівень демократичних прав і свобод громадян. Держава не може успішно розвиватись та економічно процвітати, не даючи гарантій фінансової незалежності місцевим органам влади. Це об’єктивна необхідність формування нових економічних відносин.
Фінансову незалежність місцевого самоврядування треба розглядати насамперед як економічний простір для його діяльності у межах певної території на принципах економічної ефективності та економічної доцільності. Пріоритетною умовою в даному разі повинна бути сукупність територіальних інтересів, що відображають особливості економічних і соціальних умов регіону.
Отже, під фінансовою незалежністю місцевого самоврядування розуміється можливість самостійного вирішення питань комплексного фінансового забезпечення економічного і соціального розвитку даної території, що входять до компетенції відповідного рівня місцевого управління.
Передумовою фінансової незалежності місцевого самоврядування є розумна, з точки зору економічної доцільності, децентралізація влади і адекватний розподіл повноважень, відповідальності,а отже, і фінансово-економічної бази між центром і регіонами, місцевими органами управління. Межі фінансової незалежності місцевого самоврядування зажди повинні визначатись у законодавчому порядку, тобто закон повинен чітко окреслювати функції місцевого самоврядування і відповідно до них джерела ресурсів, які становитимуть фінансове забезпечення цих функцій.
Ступінь децентралізації у визначенні податків та прийнятті рішень залежить від політичних, економічних та інституційних особливостей країни, а також від тієї ролі, яка в ній відводиться органам місцевої влади. Проте розподіл функцій істотною мірою залежить від оцінних суджень та емпірічних наслідків, що важко піддається перевірці.
Тенденція до децентралізації відповідальності за виконання доходної та видаткової частин місцевих бюджетів у країнах з перехідною економікою часто призводить до ситуації, коли визначення видатків місцевих органів влади випереджає вирішення питання про забезпечення ресурсами для їхнього фінансування. Що ширшою є сфера повноважень місцевої влади, то вищою повинна бути частка державних надходжень, яка розподіляється на користь місцевих органів влади. Універсальної моделі фінансування, яка була б однаково прийнятною для всіх країн, не існує. Проте у Європейській хартії з питань місцевого самоврядування встановлено такі принципи фінансування місцевої влади:
“В рамках національної економічної політики місцеві органи влади повинні мати право на забезпечення власними фінансовими ресурсами, ними вони могли б у межах своїх повноважень вільно розпоряджатися.
Фінансові ресурси місцевої влади повинні відповідати обсягам її повноважень, встановленим конституцією або законодавством.
Щонайменше частина фінансових ресурсів місцевої влади має надходити від місцевих податків і виплат, ставки яких, у визначених межах, вона повинна мати право встановлювати.
Фінансові системи, на яких базуються ресурси, доступні місцевій владі, повинні бути відповідним чином диверсифікованими і життєздатними, щоб дозволяти їм максимально відстежувати реальну еволюцію видатків на виконання своїх завдань.
Підтримка фінансово слабше забезпеченої місцевої влади має здійснюватися через створення програм фінансового вирівнювання або інших аналогічних заходів, спрямованих на підтримку впливу нерівномірності розподілу потенційних джерел фінансування і фінансового тягаря, який вона змушена нести. Зазначені програми та заходи не повинні обмежувати свободу дій місцевої влади в межах її повноважень.
Місцева влада має бути відповідно поінформована щодо того, яким чином здійснюється розподіл ресурсів, що потрапляють у її розпорядження.
По можливості субсидії, що надаються місцевим органам влади, не повинні бути спрямовані на фінансування окремих проектів. Надання субсидії не повинно обмежувати свободу дій місцевої влади в межах її повноважень.
Для отримання позик для інвестування капіталу місцева влада мусить мати доступ до національних ринків капіталу у межах визначених законодавством”[12, с.496].
Законодавче закріплення функцій місцевого самоврядування повинно знайти відображення насамперед у конституції держави. Але, на жаль у Конституції України чітко не сформульовано фундаментальних положень щодо місцевого самоврядування, як це зроблено в конституціях більшості європейських країн. Прийняття ж в Україні Закону “Про місцеве самоврядування в Україні” та Закону “Про бюджетну систему в Україні” є важливим кроком у наближенні до загальноприйнятих стандартів щодо самоврядування й управління. Проте ще цілий ряд важливих питань реального забезпечення незалежності місцевих органів чекає свого вирішення. Насамперед це стосується фінансової бази місцевого самоврядування – місцевих бюджетів.
Для аналізу роді місцевих бюджетів в соціально-економічному розвитку регіонів та їх місця у бюджетній системі України потрібні їх кількісна та якісна характеристика. Про співвідношення місцевих бюджетів із макроекономічними показниками, передусім із валовим внутрішнім продуктом (ВВП), свідчать дані таблиці 1.1
Таблиця 1.1
Співвідношення обсягу місцевих бюджетів із ВВП
| Показники Роки | 1990 | 1991 | 1992 | 1993 | 1994 | 1995 | 1996 | 1998 |
| ВВП, млрд. крб. | 167,1 | 299,4 | 5032,7 |
148 273,0 |
1203 769,0 |
5451 600,0 |
805,1 млрд. грн |
779,4 млрд. грн. |
| Витрати республікансь-кого бюджету АР Крим та місцевих бюджетів, млрд. крб. |
21,1 |
30,7 | 726,2 | 22562,1 |
191 061,8 |
954 654,9 |
117,7 млрд. грн. |
946,8 млрд. грн. |
| Питома вага витрат рес-публіканського бюджету АР Крим та місцевих бюджетів у ВВП, відсотків | 12,6 |
10,3 |
14,4 |
15,2 |
15,9 |
17,5 |
14,6 |
12,2 |
Наведені в таблиці 1.1 дані свідчать, що через місцеві бюджети у 1995 році перерозподілялася майже п’ята частина ВВП. Причому до 1995 року спостерігалася тенденція до зростання обсягів перерозподілу ВВП через місцеві бюджети. Так, якщо у 1990 році питома вага місцевих бюджетів у ВВП становила 12,6 відсотка, то у 1993 році 15,2, у 1994 році – 15,9, у 1995 році – 17,5 відсотка. Однак в 1996 році питома вага витрат місцевих бюджетів у ВВП зменшилась до 14,6 відс., а в 1997 році вона склала 12,2 відс. Це пов’язано із змінами в державному регулюванні розподілу доходів між різними ланками бюджетної системи та свідчить про посилення державного впливу на процес мобілізації коштів та розподіл між різними рівнями влади. Тому питання щодо пошуку оптимального варіанту співвідношення між державними та місцевими бюджетами залишається актуальним.
Але слід відмітити, що саме зростання ролі місцевих бюджетів у перерозподілі ВВП є свідченням посилення впливу органів місцевого самоврядування на розвиток економічних і соціальних процесів у регіонах і в державі в цілому. Необхідно враховувати, що мобілізація та використання коштів місцевих бюджетів пов’язані з інтересами різних соціальних груп населення, підприємницьких структур різних форм власності, що зумовлює становлення місцевих бюджетів як важливого фінансового інструменту регулювання господарського і соціального життя.
Важливим при оцінці ролі місцевих бюджетів у соціально-економічному розвитку регіонів є аналіз співвідношення обсягів місцевих бюджетів із загальними витратами зведеного бюджету (таблиця 1.2)
Таблиця 1.2
Співвідношення обсягу місцевих бюджетів із витратами зведеного бюджету
| Показники Роки | 1990 | 1991 | 1992 | 1993 | 1994 | 1995 |
1996, млрд.грн |
1998 млрд.грн |
|
Видатки, млн. крб.: - зведеного бюджету |
43,8 |
97,9 | 1919,7 |
572 48,8 |
630 647,0 |
243 027,0 |
34,1 | 31,6 |
| - державного бюджету | 22,7 | 67,2 | 1193,5 |
346 86,7 |
439 585,2 |
1475 621,1 |
22,4 |
21,9 |
| - республіканського бю-джету АР Крим та міс-цевих бюжетів | 21,1 |
30,7 |
726,2 |
225 62,1 |
191 061,8 |
954 654,9 |
11,7 |
9,6 |
|
Питома вага видатків у зведеному бюджеті України, відс.: - державного бюджету |
51,7 |
68,8 |
62,2 |
60,6 |
69,9 |
61,1 |
65,4 |
69,9 |
| - республіканського бю-джету АР Крим та місцевих бюджетів | 48,3 |
31,4 |
37,8 |
39,4 |
30,3 |
39,3 |
34,4 |
30,1 |
Наведені дані свідчать, що до 1994 року спостерігались надмірна централізація у витрачанні бюджетних коштів і звуження фінансових можливостей органів місцевого самоврядування, що мало негативні наслідки – значно затримувало розвиток регіонів, оскільки за рахунок місцевих бюджетів здійснюється фінансування народно-господарської та соціально-культурної сфер діяльності регіонів.
В 1995 році у місцевих бюджетах зосереджувалося 39,3 відсотка обсягу витрат зведеного бюджету. Це свідчить про те, що в цьому році відбулася певна децентралізація у відносинах між ланками бюджетної системи. Однак, починаючи з 1996 року питома вага видатків місцевих бюджетів у зведеному бюджеті країни неухильно знижується, що свідчить про подальше посилення впливу центральних органів влади на розподіл коштів. Так, в 1996 році частка видатків місцевих бюджетів у зведеному бюджеті України із 38,9 відс. підвищилась до 34,4 відс., а в 1997 році вона склала 30,1 відсотка.
На користь фінансової децентралізації, як однієї з фундаментальних умов незалежності та життєздатності органів місцевої влади свідчать дані про виконання фінансових планів, а саме Державного бюджету України, бюджету АР Крим і місцевих бюджетів.
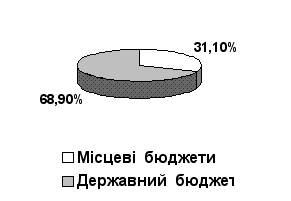
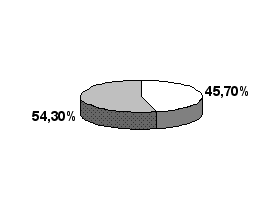
Так, станом на 20 вересня 1998р. доходи зведеного бюджету України становили 17852,8 млн. грн. Із них до державного бюджету надійшло 10034,3 млн. грн., з яких 334,2 млн. грн. отримані як офіційні трансферти. Доходи бюджету АР Крим і місцевих бюджетів на вказану дату становили 9058,5 млн. грн. Структура доходів зведеного бюджету склалася так: доходи державного бюджету становили 54,3 відс., доходи бюджету АР Крим та місцевих бюджетів – 45,7 відс. від доходів зведеного бюджету. Планувалося ж відповідно 68,9 відс. та 31,1 відс. Тобто перекоси у виконанні дохідної частини державного і місцевих бюджетів очевидні (рис 1.3).
Планова
Фактична
Рис. 1.3. Структура зведеного бюджету України за доходами станом на 20.09.1998 року (відсотки)
Причому це явище не випадкове – спостерігається стала тенденція щодо надання переваг платникам податків розрахункам із місцевими бюджетами.
Причин і пояснень цьому можна знайти безліч Так, станом на 20.09.1998 року доходну частину державного бюджету виконано на 47.6 відс., місцевих на 77,1 відс. Без сум офіційних трансфертів, що передаються до державного та місцевих бюджетів, картина ще більш вражаюча. До місцевих бюджетів мобілізовано 88.1 планових річних доходів, до державного – лише 47,3 відс. Тобто існує об’єктивна зацікавленість місцевих керівників у поновленні місцевої скарбниці навіть за рахунок зменшення до державної.
Проблема виконання бюджетів у регіонах викристалізувалась і потребує вирішення. Будь-який “вольовий” захід (у тому числі законодавчого характеру), спрямований на досягнення паритетності у підходах до використання державного і місцевих бюджетів, приречений на невдачу. Лише заходи, які заохотять місцеві органи влади до пропорційного виконання державного і місцевих бюджетів, дадуть ефект.
Наведені вище дані підтверджують висновок про те, що роль місцевих бюджетів у фінансуванні видатків територій вже в найближчому майбутньому повинна зрости. Що ж стосується питань, пов’язаних із функціонуванням місцевих бюджетів, то вони потребують глибокого аналізу й наукового обгрунтування. Тут неможливі будь-які раз і назавжди встановлені рекомендації. Місцеві бюджети – категорія дуже динамічна, тому їх дослідження необхідно здійснювати з урахуванням багатьох факторів, що впливають на економічне життя держави. Цьому насамперед сприяють розвиток демократичних засад в управлінні державою, зміни у структурі економіки, рівень соціальних гарантій населенню, зміна вікової, професійної структури населення. Неабияк впливає на формування й використання коштів місцевих бюджетів рівень економічного розвитку окремих регіонів.
Місцеві бюджети мають свою внутрішню структуру та характерні відмінності. Так, незважаючи на те, що на сьогодні налічується місцевих бюджетів усього понад 14 тис., а найчисельнішу групу становить сільські й селищні бюджети – більш, як 10 тис., понад 72 відсотки всіх витрат місцевих бюджетів здійснюється через обласні бюджети (їх 24) та бюджети міст загальнодержавного і обласного підпорядкування (їх 223).Нині витрати республіканського бюджету АР Крим та обласних бюджетів становить 26,5 відсотка від загального обсягу витрат місцевих бюджетів, а бюджетів міст загальнодержавного та обласного підпорядкування – 45,9, районних бюджетів – 19,4 відсотка. Значно меншу частку становлять витрати інших видів місцевих бюджетів: сільських – 4,5 відсотка, міст районного підпорядкування – 1,9 відсотка, селищних – 1,8 відсотка (рис. 1.4).
Із наведених даних видно, що найбільш чисельну групу складають бюджети районів, що об’єднують районні, селищні, сільські та міст районного підпорядкування, які є базовими у бюджетній системі країни.
Через них мобілізується і використовується майже третина всіх ресурсів місцевих бюджетів. Проте сьогодні саме в цій ланці місцевих бюджетів існує найбільше питань, які потребують свого вирішення. Насамперед, це питання закріплення за ними постійних джерел доходів, а
також питання вдосконалення взаємовідносин як з державним бюджетом,
Р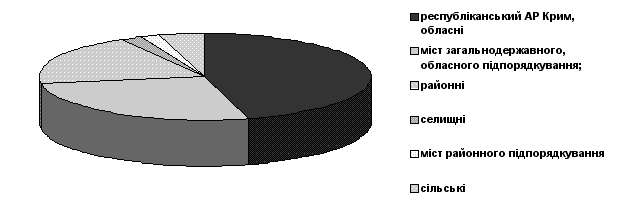
ис.
1.4 Розподіл витрат
місцевих бюджетів
за видами бюджетів
так і з обласними.
Усе це свідчить, що при подальшому реформуванні бюджетної системи проблеми місцевих бюджетів необхідно розв’язати не взагалі, а з урахуванням особливостей і чіткого розмежування функцій між окремими ланками місцевих бюджетів. Диференціація функцій має залежати від рівня розвитку кожного з цих бюджетів у бюджетній системі держави.
Реалізація цього положення вимагає визначення розміру гарантованого рівня витрат на соціально-економічний розвиток адміністративно-територіальних одиниць. Забезпечення такого рівня має здійснюватись з урахуванням сукупності відносин щодо розподілу і використання фінансових ресурсів, створюваних на відповідній території і перерозподільчих регіональних процесів.
- Зарубіжний досвід формування місцевих бюджетів.
Розгортання кризи платежів досить суттєво відбилось на фінансових можливостях держави, котра внаслідок цього в багатьох випадках виявилась неспроможною забезпечити вирішення навіть поточних проблем. Помітно посилилась напруженість у взаємовідносинах центральних і місцевих влад. Тому зрозумілим є посилення інтересу до пошуку оптимальної моделі розподілу фінансових ресурсів в межах перегляду загальної концепції податкової політики в Україні.
Діючий Закон «Про систему оподаткування” від 18 лютого 1997 року передбачає 35 видів податків, зборів і обов’язкових платежів. Із яких 16 віднесені до місцевих (в цьому відношенні законодавча влада лише продублювала прийнятий в 1993 році декрет Кабінету Міністрів ”Про місцеві податки і збори”). Серед основних загальнодержавних податків та зборів – податок на прибуток підприємств і організацій, податок на додану вартість, акцизний збір, прибутковий податок із доходів громадян, державне мито, плата за землю, податок з власників транспортних засобів, податок на промисел та інші. До місцевих податків віднесені готельний збір, збір за паркування автотранспорту, ринковий збір, збір за видачу ордера на квартиру, збір за виграш у бігах на іподромі, податок з реклами, збір за право використання місцевої символіки, комунальний податок та деякі інші.
Вже навіть навіть просте перерахування розкриває досить сумнівне фіскальне значення місцевих платежів. Практика застосування місцевих податків в Україні показала, що вони не мають суттєвого значення при формуванні місцевих бюджетів. У зв’язку з цим значна кількість місцевих органів влади навіть не використовують в повній мірі свої повноваження щодо введення таких податків і зборів. Як і раніше, надходження від загальнодержавних податків розподіляються між центральними і місцевими органами влади. До того ж центр не тільки диктує правила розподілу податків, але й постійно змінює їх. Доволі замкнутий і нестабільний розподіл коштів між місцевими бюджетами різних рівнів, так як здійснюється він в умовах відсутності стабільних нормативів. При регулюванні місцевих бюджетів недостатньо враховується рівень економічного розвитку областей і районів.
В контексті вищесказаного безсумнівний інтерес являє собою досвід розподілу податкових надходжень в демократично організованих державах.
У більшості країн оподаткування населення на користь центральних і місцевих влад історично розвивалося цілком самостійно. Наприклад, у Великобританії нараховується 13 тисяч місцевих бюджетів, і бюджети вищестоящих адміністративних одиниць не являються зведеними по відношенню до нижчестоящих. В Німеччині зведений державний бюджет не затверджується, а публікується як статистичний матеріал.
На протязі ХХ сторіччя спостерігалась чітка тенденція скорочення питомої ваги місцевих податків у сукупних податкових надходженнях. Однак в останній час, зважаючи на зростання обсягу та складність завдань, які вирішуються на місцевому рівні, ситуація почала змінюватися. Певну роль у цьому зіграли і вимоги Європейської хартії самоврядування 1985 року: частина фінансових ресурсів самоврядування повинна надходити у вигляді місцевих податків і зборів. В деяких країнах місцевій владі відкривається доступ до більш ефективних податкових джерел. Так, оподаткування доходів компаній на користь місцевих органів влади в провінціях Канади коливається від 3 до 17 відс. В США оподаткування індивідуальних доходів штатами знаходиться на рівні 7 відс. В Данії місцевий прибутковий податок дає біля 2/3, а в Норвегії – 93 відс. всіх місцевих податкових надходжень.
В цілому місцеві податки складають в загальній сумі доходів місцевих бюджетів Австрії 72 відсотка, США – 58, Японії – 55, Франції – 48, Німеччини – біля 40, Англії – 38.
У питанні встановлення місцевих податків майже всюди діє принцип: органи самоврядування користуються правом податкової ініціативи в межах, установлених національним законодавством. Хоча наявність власних джерел фінансових надходжень у місцевого самоврядування закріплено не тільки в чинному законодавстві, але в деяких країнах – і в Конституціях. У більшості розвинутих країн податковою ініціативою в межах своїх конституційних повноважень володіють органи державної влади суб’єктів федерації. В Канаді суб’єкти федерації – провінції – мають право регулювати ставки другорядних податків, крім основного місцевого податку – на нерухомість. Як правило, передбачена можливість застосування досить значної кількості місцевих податків: у Франції – більше 40, Німеччині – 55, Італії – біля 70, Бельгії – біля 100. Але зазвичай національне законодавство регламентує, які місцеві податки можуть стягуватися, як їх розраховувати і збирати, лишаючи на розсуд місцевої влади лише визначення ставок податків. Проте чимало органів місцевої влади обмежені у виборі ставок податку, навіть якщо вони самостійно здійснюють розрахунки і стягнення місцевих податків. Існує тенденція з боку центрального уряду до встановлення обмежень на свободу вибору ставок місцевих податків, а також визначення переліку пільг і скидок.
Ступінь розподілу функцій між бюджетами всіх рівнів залежить від державного устрою: федеративності чи унітарності.
У федеративних країнах, які характеризуються наявністю додаткової, так званої “субцентральної” ланки в державному управлінні і, відповідно, в бюджетній системі (бюджетів членів федерації), розподіл функцій між рівнями державного управління і ланками бюджетної системи виражений сильніше. Бюджети членів федерації несуть більше відповідальності за фінансування соціально-економічного розвитку регіонів країни (суб’єктів федерації).
В унітарних державах розподіл функцій між ланками бюджетної системи в цілому слабкіший, ніж у федеративній державі. Однак, в залежності від розмірів і адміністративно-територіального поділу країни, її політичних, історичних і національно-культурних традицій принципи розподілу функцій між рівнями державного управління і ланками бюджетної системи можуть досить суттєво відрізнятися. Так, наприклад, у Великобританії більша частина соціально-економічних послуг населенню надається на місцевому рівні і фінансується із місцевих бюджетів. Аналогічна картина спостерігається в Швеції, Нідерландах, Норвегії, Португалії, Люксембурзі. В Італії, однак, розподіл функцій між рівнями державного управління і ланками бюджетної системи дуже розмитий ( практично відсутній) і численні соціально-економічні послуги фінансується із всіх трьох рівнів бюджетної системи.
Важливою структурною характеристикою бюджетної системи держави є ступінь її централізації. Певний вплив на структуру бюджетної системи в цьому сенсі має ступінь централізації влади в країні, що знову-таки закріплено її державним устроєм. У федеративних державах централізація влади і бюджетної системи значно нижча, ніж в унітарних.
Однак, в зв’язку з тим, що в бюджетних системах розвинутих країн відсутня організаційна єдність, частка центрального бюджету в консолідованому бюджеті не визначає ще частки всіх інших (головним чином місцевих) бюджетів. При високій питомій вазі бюджету центрального уряду частка місцевих бюджетів може досить сильно коливатись (таблиця 1.3)
Іншим важливим показником централізації (децентралізації) бюджетної системи є частка трансфертів бюджету центрального уряду в бюджети місцевих органів влади. За їх питомою вагою в поточних доходах названих бюджетів можна робити висновок про ступінь їхньої залежності
від центральної адміністрації. Оберненим показником є ступінь фінансової автономії місцевих бюджетів від бюджету центральної адміністрації. Вона розраховується шляхом ділення власних (закріплених) доходів місцевого бюджету на його поточні доходи і виражається у відсотках.
Необхідно підкреслити, що власні доходи місцевих бюджетів в демократично розвинутих країнах є в прямому розумінні власними, тобто такими, що не входять до складу доходів вищестоящих бюджетів і, таким чином, не регулюються зверху.
Статистичний аналіз показує, що в світі є ряд держав, в яких місцеві бюджети наділені дуже високою фінансовою автономією, тобто практично не залежать або слабо залежать від бюджету центральної адміністрації. Це Ісландія, США (включаючи штати), Люксембург, Ісландія, Австрія, Швеція. В зазначених країнах фінансова автономія місцевих бюджетів знаходиться в інтервалі від 99,2 до 72,8 відс. відносно. У Німеччині, Японії, Франції, Фінляндії, Бельгії і Данії фінансова автономія місцевих бюджетів коливається від 68 ло 56 відс. Основу їх фінансової автономії складають місцеві податки і місцеві надбавки до загальнодержавних податків, тому застосування терміну ”податкова автономія” стосовно місцевих бюджетів вищезгаданих країн цілком правомірно.
Так, в США податкові джерела частково розподілені. Федеральному уряду належить виключне право на мито та поштові збори. Органи влади штатів та місцеві виконавчі органи збирають податки на майно, податки на продаж, платежі за реєстрацію автотранспорту, видобування корисних копалин, санітарні послуги.
Інші податки – на власність і доходи юридичних і фізичних осіб, спадщину та дарування, акцизи – можуть використовуватися усіма рівнями влади на свій розсуд. На рівні штатів основними джерелами податкових надходжень є : обов’язкові внески по соціальному страхуванню (21 відс.), податок з продаж (20 відс.), прибутковий податок (19 відс.), індивідуальні акцизи (10 відс.).
Автономія місцевих бюджетів в США, Швейцарії і скандинавських країнах забезпечується в основному стягуванням прямих місцевих податків (прибутковий і майновий, або податок на спадкоємну нерухому власність). В США, наприклад, прямі місцеві податки складають 79,8 відс. поточних
Таблиця 1.3
Доходи ланок бюджетної системи у відсотках до консолідованого державного бюджету, 1992 р.
| Країни | Центральний бюджет | Бюджети членів федерації | Місцеві бюджети | Бюджет фондів соціального страхування |
| Федеративні держави | ||||
| Австрія | 46,5 | 21,8 | 15,3 | 31,9 |
| Канада | 38,2 | 53,6 | 27,9 | 6,2 |
| США | 31,9 | 47,6 | 30,7 | |
| Німеччина | 29,2 | 27,0 | 16,2 | 42,0 |
| Швейцарія | 29,2 | 30,4 | 21,5 | 37,5 |
| - Середня - | 35,0 | 37,5 | 20,2 | 29,7 |
| Унітарні держави | ||||
| Бельгія | 54,7 | - | 12,5 | 50,9 |
| Великобританія | 78,2 | - | 27,6 | 18,9 |
| Данія | 68,3 | - | 49,7 | 12,8 |
| Ірландія | 79,6 | - | 36,7 | 18,8 |
| Іспанія | 44,4 | - | 25,9 | 45,6 |
| Італія | 66,4 | - | 39,8 | 51,9 |
| Люксембург | 62,4 | - | 14,0 | 36,8 |
| Нідерланди | 50,6 | - | 34,3 | 42,8 |
| Норвегія | 58,5 | - | 31,6 | 32,6 |
| Фінляндія | 62,2 | - | 40,7 | 15,8 |
| Франція | 41,9 | - | 18,6 | 44,5 |
| Швеція | 53,0 | - | 35,7 | 25,1 |
| Японія | 35,0 | - | 44,8 | 43,2 |
| - Середня - | 59,8 | - | 29,7 | 32,3 |
доходів місцевих бюджетів, В Швейцарії – 65,6, в Швеції – 64,3, в Норвегії 55,2 відс. Пряме місцеве оподаткування переважає також в Бельгії та Португалії.
В Люксембурзі, Іспанії, Австралії, Канаді, Великобританії “податкову автономію” місцевих бюджетів забезпечують непрямі місцеві податки. До них відносяться загальний місцевий податок на споживання, різні акцизи, податки на користування так званими “суспільними благами” (тобто місцями громадського відпочинку, спортивними об’єктами і т.п.). В Люксембурзі, наприклад, місцеві непрямі податки складають 54 відс. поточних доходів місцевих бюджетів, В Іспанії – 43 відс.
Особливість розподілу джерел податкових надходжень в Німеччині полягає в тому, що доходи від податків трьох рівнів влади формуються в основному на основі пайової участі в головних видах податків – індивідуальному прибутковому, податку на прибуток (корпораційному) та податку на додану вартість. Сьогодні вони складають 3/4 податкових надходжень до консолідованого бюджету Німеччини. У федеральному бюджеті спільні податки складають 75 відс. в бюджетах земель – 87 відс., в місцевих бюджетах – 41 відс.
Розподіл податків між федерацією, землями та общинами має такий вигляд (таблиця 1.4)
Крім цього, на кожному рівні існують виключні права на певні податкові джерела. Федерація залишає за собою повністю податок на
Таблиця 1.4.
Розподіл податків між ланками бюджетної системи Німеччини
| Прибутковий податок | Податок на прибуток | ПДВ | |
| Федерація | 42,5 | 50 | 65 |
| Земля | 42,5 | 50 | 35 |
| Община | 15 | - | - |
нафту, тютюн, спирт, страхові внески, а також мито. До власних податків земель відносяться податки на майно, автотранспортні засоби, нерухомість, на тоталізатор і лотереї, на спадщину.
Для поповнення місцевих бюджетів одним із важливих податків є промисловий. Об’єкт оподаткування – юридичні і фізичні особи. Податок повинен компенсувати частину затрат, які виникають у общини у зв’язку з діяльністю підприємства. Промисловим податком оподаткувуються чисті прибутки акціонерних товариств, страхових компаній та промислових підприємств. Ставка оподаткування складає від 1 до 5 відс. По