Анализ финансово-хозяйственной деятельности АО «Прогресс»
Т.е. за год, к концу отчетного периода средний период погашения просроченной дебиторской задолженности увеличился (на 0,2 дня).
Средний период погашения просроченной дебиторской задолженности длительностью свыше 3-х месяцев:
2000 год : 1150 * 360 / 258600 = 1,60 дня
2001 год: 1255 * 360 / 262000 = 1,72 дня
Т.е. средний период погашения просроченной дебиторской задолженности длительностью свыше 3-х месяцев к концу отчетного периода вырос на 0,12 дня.
10.
Проведем анализ денежных потоков в целом по предприятию за год и в разрезе основных видов деятельности.
Управление наличными денежными средствами является важнейшим аспектом управления текущей деятельностью фирмы и имеет такое же значение, как и управление запасами и дебиторской задолженностью. Искусство управления текущими активами состоит в том, чтобы держать на счетах минимально необходимую сумму денежных средств, которые нужны для текущей оперативной деятельности. Сумма денежных средств, которая необходима хорошо управляемому предприятию, должна быть достаточной для производства всех первоочередных платежей.
Увеличение или уменьшение остатков денежной наличности на счетах в банке обусловливается уровнем несбалансированности денежных потоков, т.е. притоком и оттоком денег. Превышение положительного денежного потока над отрицательным денежным потоком приводит к нехватке денежных средств и увеличению потребности в кредите.
Движение денежных средств – это количество денежных средств, которое получает и выплачивает предприятие в течение отчетного или планового периода.
Аналитическая записка
Обобщенная информация о движении денежных средств на предприятии
| Показатели | Сумма, тыс.руб |
|
Текущая деятельность |
|
|
Поступления: |
|
| выручка от реализации продукции, работ, услуг | 314400 |
| авансы полученные | 56100 |
|
Платежи: |
|
| Оплата приобретенных товаров, работ, услуг | 133185 |
| Выдача подотчетных сумм | 290 |
| Авансы выданные | 48000 |
| Отчисления в государственные внебюджетные фонды | 36900 |
| Расчеты с бюджетом | 62900 |
| Оплата труда | 97300 |
|
Итого |
-8075 |
|
Инвестиционная деятельность |
|
|
Поступления: |
|
| Выручка от реализации основных средств и иного имущества |
5890 |
|
Платежи: |
|
| Инвестиции | - |
|
Итого |
5890 |
|
Финансовая деятельность |
|
|
Приток: |
|
| Кредиты, займы полученные | 200 |
|
Отток: |
|
| Оплата процентов по полученным кредитам, займам | 315 |
|
Итого |
-115 |
| Общее изменение денежных средств | -2300 |
Результаты данной таблицы показали, что:
Движение денежных средств в текущей деятельности предприятия имеет отрицательный результат, превышение оттока над притоком 8075тыс.руб.
Инвестиционная деятельность за 2001 год составила 5890тыс.руб.
Результаты финансовой деятельности в текущем году -115тыс.руб.
В целом можно характеризовать деятельность предприятия как отрицательно влияющую на финансовое состояние и платежеспособность АО «Прогресс» и говорить о несбалансированности денежных потоков предприятия в текущем году.
График движения денежной наличности АО «Прогресс» за 2001 год
-
Показатели
тыс.руб.
Денежные поступления 376590 Денежные выплаты 378890 Чистые денежные средства
-2300 Остаток наличности на начало года 3050 Остаток наличности на конец года 750
Налицо превышение отрицательных денежных потоков над положительными на сумму 2300 тыс. руб. (378890 – 376590), эта сумма покрывается за счет наличия достаточной суммы денежного остатка в начале отчетного года.
Таким образом, предприятие в данном отчетном году смогло рассчитаться по своим обязательствам за счет инвестиционной деятельности, привлечения кредита, разницы авансовых платежей поступивших и направленных, а также за счет остатка денежных средств с прошлого года.
11.
Бизнес в любой сфере деятельности начинается с определенной суммы денежной наличности, за счет которой приобретается необходимое количество ресурсов, организуется процесс производства и сбыт продукции. Капитал в процессе своего движения проходит последовательно три стадии кругооборота: заготовительную, производственную и сбытовую.
Производственные ресурсы
Готовая продукция
Деньги

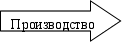
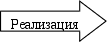
Рис.1. Стадии кругооборота капитала
Задержка движения средств на любой стадии ведет к замедлению оборачиваемости капитала, требует дополнительного вложения средств и может вызвать значительное ухудшение финансового состояния предприятия.
Дадим оценку эффективности использования капитала предприятия, для этого вычислим ряд показателей:
Таблица 10
Расчет эффективности использования оборотного капитала
| Показатель | Предыдущий год | Анализируемый год |
| 1 | 2 | 3 |
|
Деньги 1. Выручка от реализации, тыс.руб. |
258600 | 262000 |
|
2. Среднегодовые остатки оборотных активов, тыс.руб. |
26435 | 26400 |
| 3. Оборачиваемость в днях (с точностью до 0,1 дня) Д=360 | 36,8 |
36,3 |
| 4. Коэффициент оборачиваемости (с точностью до 0,001). | 9,782 | 9,924 |
|
Результаты факторного анализа оборачиваемости |
||
|
5. Коэффициент оборачиваемости при объеме реализации анализируемого периода и среднегодовых остатках предыдущего года |
- | 9,911 |
|
6. Влияние на изменение коэффициента оборачиваемости: а) объема реализации (п.5 гр.2 – п.4 гр.1), тыс.руб. б) среднегодовых остатков оборотных активов (п.4 гр.2 – п.5 гр.2), тыс.руб. |
х х |
0,129 0,013 |
| 7. Ускорение (-), замедление (+) оборачиваемости в днях | х | -0,5 |
| 8. Сумма высвобождения (-), привлечения (+) оборотных активов в результате изменения оборачиваемости (п.3 гр.2 – п.3гр.1) х п.1гр.2/360, тыс. руб. | х | -363,889 |
Среднегодовые остатки оборотных активов = (остаток оборотных средств на начало года – остаток оборотных средств на конец года) / 2, таким образом, в анализируемом году:
О.об.а. = 27900 + 24900 / 2 = 26400.
Оборачиваемость в днях (продолжительность оборота) = Средний остаток оборотных средств * Число дней анализируемого периода / Выручка от реализации продукции за анализируемый период, поэтому:
Предыдущий год: П.об = 26435 * 360 / 258600 = 36,8
Анализируемый год: П.об = 26400 * 360 / 262000 = 36,3
Т.е. продолжительность одного оборота в течение года уменьшилась на 0,5 дня.
Коэффициент оборачиваемости – характеризует размер объема выручки от реализации в расчете на 1руб оборотных средств. Он определяется как отношение суммы выручки от реализации продукции к среднему остатку оборотных средств.
Предыдущий год: К.об = 258600 / 26435 = 9,782
Анализируемый год: К.об = 262000 / 26400 = 9,924
Следовательно, выручка с 1руб оборотных средств в текущем году увеличилась на 0,142дня и составила 9,924дня.
Коэффициент оборачиваемости при объеме реализации анализируемого периода и среднегодовых остатках предыдущего года = 262000 / 26435 = 9,911
Влияние на изменение коэффициента оборачиваемости:
а) объема реализации:
9,911 – 9,782 = 0,129 – т.е. за 2001 год выручка от реализации увеличилась.
б) среднегодовых остатков оборотных активов:
9,924 – 9,911 = 0,013 – т.е. в течение года среднегодовые остатки оборотных активов увеличились незначительно.
Ускорение (замедление) оборачиваемости в днях:
36,3 – 36,8 = –0,5дня, т.е. продолжительность одного оборота всех оборотных средств сократилась.
Сумма высвобождения оборотных активов в результате изменения оборачиваемости:
-0,5 * 262000 / 360 = -363,889тыс.руб. – т.е. из оборота 363,89 тыс.руб высвобождено за счет ускорения оборачиваемости капитала на 0,5дня.
Эффективность использования оборотных средств определяется скоростью их движения - скоростью оборота, или оборачиваемостью. Чем быстрее совершается кругооборот оборотных средств, тем меньшая их сумма потребуется предприятию для успешного выполнения производственной программы. Однако эффективность использования оборотных средств заключается еще и в снижении себестоимости продукции за счет экономии натурально-вещественных элементов оборотных средств (запасов) и издержек обращения.
12.
Произведем оценку доходности капитала ОАО «Прогресс». Вся деятельность предприятия должна быть направлена на увеличение суммы собственного капитала и повышение уровня его доходности.
Таблица 11
Оценка доходности капитала предприятия и результаты факторного анализа
| Показатель | За предыдущий год | За отчетный год |
| 1 | 2 | 3 |
| 1. Чистая прибыль, тыс. руб. (из формы 2) | 6825 | 7046 |
| 2. Среднегодовые остатки активов, тыс.руб. | 64000 |
(64000+61500)/2=62750 |
| 3. Среднегодовые остатки собственного капитала, тыс.руб. | 44800 |
(44800+43900)/2=44350 |
| 4. Рентабельность активов (всего капитала), % | 10,66 | 11,23 |
| 5. Рентабельность собственного капитала, % | 15,23 | 15,89 |
|
6. Выручка от реализации продукции, товара, работ, услуг, тыс.руб. |
258600 | 262000 |
| 7. Коэффициент оборачиваемости | 4,041 | 4,175 |
|
8. Чистая прибыль на 1 руб. реализации, (рентабельность продаж) % |
2,64 | 2,69 |
|
9. Коэффициент маневренности (отношение совокупного капитала к собственному) |
1,429 | 1,415 |
|
Результаты факторного анализа |
||
|
10. Изменение рентабельности всего капитала (активов), % пункта за счет: |
- | 11,23 - 10,66 = 0,57 |
| коэффициента оборачиваемости, % пункта | - | 0,35 |
| чистой прибыли на 1 руб. реализации, % пункта | - | 0,21 |
|
11. Изменение рентабельности собственного капитала, % пункта за счет: |
- | 15,89 - 15,23 = 0,65 |
| коэффициента маневренности | -0,15 | |
| коэффициента оборачиваемости | 0,50 | |
| чистой прибыли на 1 руб. реализации | 0,30 |
Эффективность использования капитала характеризуется его доходностью (рентабельностью) – отношение суммы прибыли к среднегодовой сумме основного и оборотного капитала.
Рентабельность характеризует эффективность использования активов предприятия.
Рентабельность активов = Чистая прибыль / Среднегодовая сумма капитала *100%
За предыдущий год: Ра =6825 / 64000 * 100 = 10,66%;
За отчетный год: Ра = 7046 / 62750 * 100 = 11,23 %
Т.е. рентабельность всего капитала увеличилась на 0,57%, это свидетельствует о том, что возрастает спрос на продукцию предприятия.
Рентабельность собственного капитала показывает эффективность использования капитала, инвестируемого фирмой за счет собственного источника финансирования.
Рентабельность собственного капитала = Чистая прибыль / Среднегодовая сумма собственного капитала *100%
За предыдущий год: Р.ск = 6825 / 44800 * 100 = 15,23%
За отчетный год: Р.ск = 7046 / 44350 * 100 = 15,89%
Увеличение данного показателя (на 0,66%) говорит об эффективности использования собственного капитала в текущем 2001 году, по сравнению с предыдущим. Динамика этого показателя оказывает положительное влияние на уровень котировки акций на фондовых биржах.
Коэффициент оборачиваемости капитала – характеризует интенсивность использования капитала.
К.об.к = Выручка от реализации продукции, работ и услуг / Среднегодовая стоимость капитала.
За предыдущий год: К.об.к.= 258600 / 64000 = 4,04
За отчетный год: К.об.к. = 262000 / 62750 = 4,18
Значение коэффициента увеличилось на 0,14, т.е. скорость оборота всего капитала предприятия увеличилась.
Рентабельность продаж - показывает, сколько прибыли приходится на единицу реализованной продукции.
Р.п. = Чистая прибыль от реализации продукции / Выручка от реализации продукции * 100%
За предыдущий год: Р.п. = 6825 / 258600 * 100 = 2,64%
За отчетный год: Р.п. = 7046 / 262000 * 100 = 2,69%
Рост коэффициента на 0,05% является следствием роста цен при постоянных затратах на производство реализованной продукции, работ, услуг или снижения затрат на производство при постоянных ценах.
Коэффициент маневренности. Км = совокупный капитал / Собственный капитал
За предыдущий год: Км = 64000 / 44800 = 1,429
За отчетный год: Км = 62750 / 44350 = 1,415
Уменьшение этого коэффициента в отчетном году на 0,02 говорит о том, что возможность свободно маневрировать капиталом у предприятия уменьшилась за счет снижения среднегодового остатка собственного капитала.
Изменение рентабельности всего капитала за счет коэффициента оборачиваемости = (4,18 – 4,04) * 2,64 = 0,37
Изменение рентабельности всего капитала за счет чистой прибыли =(2,69 – 2,64) * 4,18 = 0,21
Итого: 0,35 + 0,21= 0,56%
Данные свидетельствуют о том, что доходность капитала за отчетный период выросла на 0,56% в основном за счет ускорения его оборачиваемости на 0,35%. В результате повышения рентабельности всего капитала, его доходность увеличилась по сравнению с прошлым периодом на 0,21%.
Изменение рентабельности собственного капитала за счет коэффициента маневренности = (1,415 – 1,429) * 4,04 * 2,64 = - 0,149
Изменение рентабельности собственного капитала за счет коэффициента оборачиваемости = (4,18 – 4,04) * 1,415 * 2,64 = 0,523
Изменение рентабельности собственного капитала за счет чистой прибыли =
= (2,69 – 2,64) * 1,415 * 4,18 = 0,296
Всего: -0,149 + 0,523 + 0,296 = 0,670
Доходность собственного капитала повысилась на 0,670% в основном за счет ускорения его оборачиваемости на 0,523% и незначительно снизилась за счет коэффициента маневренности на 0,149%.
13.
Обобщающая оценка финансового состояния и использования капитала АО «Прогресс»:
Финансовое состояние – важнейшая характеристика экономической деятельности предприятия. Это показатель его финансовой конкурентоспособности, использования финансовых ресурсов и капитала, выполнения обязательств перед государством и другими хозяйствующими субъектами.
Главная цель финансовой деятельности сводится к одной стратегической задаче – к увеличению активов предприятия. Для этого оно должно постоянно поддерживать платёжеспособность и рентабельность, а также оптимальную структуру актива и пассива баланса.
Источником для анализа предприятия были отчетные данные бухгалтерской отчетности за 2001год, включающей следующие типовые формы:
а) Бухгалтерский баланс – форма № 1;
б) Отчет о прибылях и убытках – форма № 2;
в) Отчет о движении денежных средств – форма № 4;
г) Приложение к бухгалтерскому балансу – форма № 5.
Проведенные расчеты показали, что финансовая ситуация в 2001 году была сопряжена с нарушением платежеспособности предприятия, при котором тем не менее сохраняется возможность улучшения ситуации за счет пополнения источников собственных средств. Наличие собственных оборотных средств организации оказалось достаточным для ее финансовой устойчивости.
Соотношение собственных и заемных средств предприятия уменьшилось на 0,28, и, соответственно, сумма собственных средств, приходящихся на 1 рубль заемных снизилась на 0,161 рубля (на 1руб. заемных средств приходилось собственных средств 2,333руб. в начале года и 2,494руб. – в конце года), это положительно сказалось на финансовой устойчивости предприятия.
Руководство в формировании финансовых ресурсов придерживается агрессивной политики, т.е. берет новые кредиты (200тыс.руб.) для погашения части старых (в 2001 году погашено краткосрочных кредитов банка на сумму 300тыс.руб.). В то же время 315тыс.руб. было направлено на оплату процентов по полученным кредитам и займам, это характеризует предприятие с положительной стороны поскольку оно находит собственные источники денежных средств для погашения своих обязательств перед кредиторами. В дальнейшем АО «Прогресс» целесообразно было бы пополнять финансовые ресурсы за счет собственных источников, не прибегая к заемным.
Доля собственного капитала в общей валюте баланса повысилась и составила 71,4%, что положительно отразилось на степени финансовой устойчивости предприятия.
Таким образом, АО «Прогресс» в течение анализируемого периода являлось неплатежеспособным, т.е. остро нуждалась в высоколиквидных активах и к концу года ситуация ухудшилась. Отсюда следует уменьшение коэффициента абсолютной ликвидности, который составлял на начало года – 0,174, а на конец года уже 0,060. Коэффициент промежуточной ликвидности к концу года несколько ухудшился на 1,35, а это свидетельствует о том, что предприятие краткосрочные обязательства покрывает в основном за счет краткосрочных финансовых вложений и дебиторской задолженности.
В общем можно сделать вывод, что коэффициенты ликвидности на начало анализируемого периода выше, чем на конец года.
Эффективность использования оборотных средств определяется скоростью их движения - скоростью оборота, или оборачиваемостью. Чем быстрее совершается кругооборот оборотных средств, тем меньшая их сумма потребуется предприятию для успешного выполнения производственной программы. К концу анализируемого периода продолжительность одного оборота всех оборотных средств предприятия сократилась на 0,5 дня, что позволило высвободить оборотные активы на сумму 363,89тыс.руб. Эффективность использования капитала в первую очередь определяется его рентабельностью, поэтому необходимо отметить здесь положительную тенденцию: повышение рентабельности как активов предприятия, так и собственного капитала, а также рентабельности продаж.
Анализ финансовых результатов предприятия
Финансовые результаты деятельности предприятия характеризуются суммой полученной прибыли и уровнем рентабельности.
Актуальность изучения анализа финансовых результатов заключается в том, что именно он позволяет определить наиболее рациональные способы использования ресурсов и сформировать структуру средств предприятия и деятельности в целом.
Прибыль – часть чистого дохода, которую непосредственно получают субъекты хозяйствования после реализации продукции. Количественно она представляет собой разность между чистой выручкой (после уплаты НДС, акцизного налога и других отчислений из выручки в бюджетные и внебюджетные фонды) и полной себестоимостью реализованной продукции. Чем больше предприятие реализует рентабельной продукции, тем больше получит прибыли, тем лучше его финансовое состояние. Поэтому финансовые результаты деятельности следует изучать в тесной связи с использованием и реализацией продукции. Объём реализации и величина прибыли, уровень рентабельности зависят от производственной, снабженческой, маркетинговой и финансовой деятельности на предприятии.
14.
Проанализируем состав и динамику формирования финансовых результатов. Отчет о прибылях и убытках позволяет дать оценку деятельности предприятия за определенный период. В отличие от баланса, который дает представление о состоянии средств и их источниках на определенную дату, отчет о прибылях и убытках характеризует динамику хозяйственного процесса.
Таблица 12
Состав и динамика формирования финансовых результатов
| Состав прибыли | За предыдущий год | За отчетный год |
| 1 | 2 | 3 |
работ, услуг |
10600 |
11000 |
| 2. Проценты к получению | 14 | 18 |
| 3. Проценты к уплате | - | - |
| 4. Доходы от участия в других организациях | - | - |
| 5. Прочие операционные доходы | 68 | 86 |
| 6. Прочие операционные расходы | 82 | 160 |
| 7. Прочие внереализационные доходы | 120 | 196 |
| 8. Прочие внереализационные расходы | 220 | 300 |
| 9. Прибыль расчетного периода | 10500 | 10840 |
| 10. Чистая прибыль (прибыль отчетного периода за исключением налога на прибыль) | 6825 | 7046 |
Прибыль от реализации продукции представляет собой разность между суммой валовой прибыли и постоянными расходами отчетного периода. В отчетном году прибыль от реализации увеличилась по сравнению с предыдущим годом, общее изменение прибыли от реализации товаров, продукции, работ, услуг за год составило:
В абсолютном выражении: 11000тыс.руб. – 10600тыс.руб. = 400тыс.руб
В относительном выражении: 11000 / 10600 * 100% = 103,77%
Т.е. в отчетном году прибыль от реализации товаров, продукции, работ, услуг возросла на 400тыс.руб (или 3,77%).
Изменение этого показателя может быть обусловлено воздействием следующих факторов:
изменением объема реализации;
изменением структуры реализации; изменения отпускных цен на реализованную продукцию;
изменением цен на сырье, материалы, топливо, тарифов на энергию и перевозки;
изменением уровня затрат материальных и трудовых ресурсов.
Операционные доходы - доходы предприятия, обусловленные проведением за определенный период финансовых, производственных, хозяйственных операций. Данные об операционных доходах публикуются в годовом отчете о прибылях и убытках.
Изменение операционных доходов:
В абсолютном выражении: 86тыс.руб. – 68тыс.руб. = 18тыс.руб.
В относительном выражении: 86тыс.руб. / 68тыс.руб. * 100% = 126,47%
Т.е. в отчетном году операционные доходы возросли на 18тыс.руб (или 26,47%).
Операционные расходы - затраты и платежи, связанные с проведением за определенный период времени финансовых, производственных, хозяйственных операций. Операционные расходы включают затраты на производство и реализацию продукции, административные и финансовые расходы. Данные об операционных расходах публикуются в годовом отчете о прибылях и убытках.
Изменение операционных расходов:
В абсолютном выражении: 160тыс.руб. – 82тыс.руб. = 78тыс.руб.
В относительном выражении: 160тыс.руб. / 82тыс.руб. * 100% =195,12%
Т.е. в отчетном году операционные расходы существенно возросли на 78тыс.руб (или 95,12%).
Внереализационные доходы и расходы – это прибыль (убытки) прошлых лет, выявленные в отчетном году; курсовые разницы по операциям в иностранной валюте; полученные и выплаченные пени, штрафы и неустойки; убытки от списания безнадежной дебиторской задолженности, по которой истекли сроки исковой давности; убытки от стихийных бедствий и т.д.
Изменение внереализационных доходов:
В абсолютном выражении: 196тыс.руб. – 120тыс.руб. = 76тыс.руб.
В относительном выражении: 196тыс.руб. / 120тыс.руб. * 100% =163,33%
Изменение внереализационных расходов:
В абсолютном выражении: 300тыс.руб. – 220тыс.руб. = 80тыс.руб.
В относительном выражении: 300тыс.руб. / 220тыс.руб. * 100% =136,36%
Т.е. в отчетном году внереализационные доходы и расходы предприятия возросли соответственно на 76тыс.руб (63,33%) и на 80тыс.руб (36,36%).
Прибыль расчетного периода выросла незначительно: на 10840тыс.руб. - 10500тыс.руб. = 340тыс.руб. (или 10840тыс.руб. / 10500тыс.руб. * 100% – 100% = 3,24%).
Чистая прибыль - та прибыль, которая остаётся в распоряжении предприятия после уплаты всех налогов, экономических санкций и отчислений в благотворительные фонды. Из чистой прибыли выплачиваются дивиденды акционерам, производятся реинвестиции в производство и формирование фондов и резервов.
Изменение чистой прибыли:
В абсолютном выражении: 7046тыс.руб. – 6825тыс.руб. = 221тыс.руб.
В относительном выражении: 7046тыс.руб. / 6825тыс.руб. * 100% =103,24%
Т.е. в отчетном году чистая прибыль несущественно возросла на 221тыс.руб (или 3,24%).
Таким образом, финансовые результаты деятельности предприятия можно охарактеризовать как положительные. Однако прибыль не может рассматриваться в качестве универсального показателя эффективности производства. В рыночных условиях предприятие стремиться максимизировать прибыль, что может привести и к негативным последствиям. Поэтому для оценки интенсивности и эффективности производства используют показатель рентабельности.
15.
Основную часть прибыли предприятия получают от реализации продукции, услуг. В процессе анализа изучаются динамика, выполнение плана прибыли от реализации продукции и определяются факторы изменения ее суммы.
Произведем факторный анализ прироста прибыли от реализации товаров, продукции, работ, услуг.
Таблица 13
Исходные данные для факторного анализа прироста прибыли
от реализации товаров, продукции, работ, услуг
тыс.руб.
Показатель |
Предыдущий год |
Реализация отчетного года по ценам и затратам предыдущего года |
Отчетный год |
| 1 | 2 | 3 | 4 |
|
1. Выручка от реализации в договорных ценах |
258600 (В.б) | 261186 (В.ф) | 262000 (В.о) |
|
2.Себестоимость реализации товаров, продукции, работ, услуг |
187400 (С.б) | 189274 (С.ф) | 191000 (С.о) |
| 3. Коммерческие расходы | 19200 (Кр.б) | 19300 (Кр.ф) | 19000 (Кр.о) |
| 4. Управленческие расходы | 41400 (Ур.б) | 41400 (Ур.ф) | 41000 (Ур.о) |
|
5. Прибыль от реализации товаров, продукции, работ, услуг |
10600 (П.б) | 11212 (П.ф) | 11000 (П.о) |
Прибыль от реализации товарной продукции в общем случае находится под воздействием таких факторов, как изменение:
объема реализации;
структуры продукции;
себестоимости продукции;
среднереализационных цен на продукцию.
Общее изменение прибыли (ΔП ) от реализации продукции:
ΔП = П.о. – П.б. = 11000 - 10600 = 400 тыс. руб.
где: П.о.- прибыль отчетного периода;
П.б. – прибыль базисного периода.
Влияние на прибыль изменений объема реализации.
Объем реализации продукции может оказывать положительное и отрицательное влияние на сумму прибыли. Увеличение объема продаж рентабельной продукции приводит к увеличению прибыли. Если же продукция является убыточной, то при увеличении объема реализации происходит уменьшение суммы прибыли.
ΔП1 = П.б. * С.ф. / С.б. – П.б.
где: С.ф. - фактическая себестоимость реализованной продукции за отчетный год по ценам и затратам базисного года;
С.б. - себестоимость базисного года.
ΔП1 = 10600 * 189278 / 187400 – 10600 = 106тыс.руб
2) Влияния на прибыль изменений структуры продукции
Структура продукции может оказывать как положительное, так и отрицательное влияние на сумму прибыли. Если увеличивается доля более рентабельных видов продукции в общем объеме ее реализации, то сумма прибыли возрастает. Напротив, при увеличении удельного веса низкорентабельной и убыточной продукции общая сумма прибыли уменьшается.
ΔП6 = П.ф – П.б. * С.ф. / С.б.
где: П.ф - прибыль от реализации продукции за отчетный период в ценах и тарифах базисного периода
ΔП6 = 11212 – 10600 * 189274 / 187400 = 506тыс.руб.
Влияние на прибыль себестоимости продукции
Себестоимость продукции и прибыль находятся в обратно пропорциональной зависимости: снижение себестоимости приводит к соответствующему росту суммы прибыли, и наоборот.
ΔП2 = С.ф – С.о
где: С.ф. - себестоимость реализованной продукции в ценах и тарифах базисного года;
С.о – фактическая себестоимость реализованной продукции отчетного года.
ΔП2 = 189274 – 191000= –1726тыс.руб.
Влияние коммерческих расходов: ΔП3 = 19300 – 19000 = 300тыс.руб.
Влияние управленческих расходов: ΔП4 = 41400 – 41000 = 400тыс.руб.
4) Влияние на прибыль среднереализационных цен
Изменение уровня среднереализационных цен и величина прибыли находятся в прямой пропорциональной зависимости: при увеличении уровня цен сумма прибыли возрастает, и наоборот.
ΔП5 = В.о – В.ф
где: В.о - реализация в отчетном году в ценах отчетного года;
В.ф – реализация в отчетном году в ценах базисного года
ΔП5 = 262000 – 261186 = 814тыс.руб.
Влияние на прибыль изменений на себестоимость структурных сдвигов в составе продукции
ΔП7 = С.б * В.ф / В.б. – С.ф
где: В.б – реализация в базисном периоде
ΔП7 = 187400 * 261186 / 258600 – 189274 = 0тыс.руб., это означает, что данный фактор не влияет на изменение прибыли.
Общее изменение прибыли от реализации продукции за отчетный период, за счет влияния факторов:
ΔП = ΔП1 + ΔП2 + ΔП3 + ΔП4 + ΔП5 + ΔП6 + ΔП7 = 106тыс.руб. +506тыс.руб. + (-1726тыс.руб.) + 300тыс.руб. + 400тыс.руб. + 814тыс.руб. + 0тыс.руб. = 400тыс.руб.
Результаты расчетов показывают, что план прибыли перевыполнен в основном за счет увеличения отпускных цен ( их доля: 814тыс.руб.). Росту суммы прибыли способствовали также изменения в объеме реализации, структуре продукции, экономия на коммерческих и управленческих расходах, а вот из-за роста себестоимости продукции сумма прибыли уменьшилась на 1726тыс. руб.
16.
Рассчитаем «критический» объем реализации, обеспечивающий получение прогнозируемой прибыли.
Таблица 14
Расчет объема реализации, обеспечивающего
прогнозируемую прибыль
| Показатель |
Величина показателя |
| 1 | 2 |
| 1. Объем реализации за отчетный год (выручка от реализации согласно ф, №2), тыс.руб. | 262000 |
| 2. Переменные расходы за отчетный год (согласно данным учета), тыс.руб. | 183400 |
| 3. Маржинальный доход в составе выручки от реализации отчетного периода (п.1 – п.2), тыс.руб. | 78600 |
|
4. Уровень маржинального дохода в выручке от реализации (с точностью до 0,001) (п.3:п.1), % |
30 |
| 5. Прибыль от реализации в отчетном году (ф. № 2), тыс.руб. | 11000 |
| 6. Постоянные расходы за отчетный год (п.3 – п.5), тыс.руб. | 67600 |
| 7. Прогнозируемая прибыль на следующий год, тыс.руб. (берется сам-но) | 11900 |
|
8. Критический объем реализации, обеспечивающий покрытие текущих рас- ходов и получение прогнозируемой прибыли, (п.6 + п.7): п.4, тыс.руб., |
265000 |
|
9. Проверка соответствия покрытия текущих затрат и прогнозируемой прибыли критическому объему реализации: а) переменные затраты с учетом критического объема реализации (п.2 х п.8 : п.1), тыс. руб. б) соответствие рассчитанного «критического» объема реализации величине постоянных затрат и прогнозируемой прибыли (п.6 + п.7 + п.9а), тыс. руб. |
186511,45 266011,45 |
Маржинальный (предельный) доход - дополнительный доход, получаемый предприятием от продажи дополнительной единицы продукции.
Предельный доход - разность между выручкой от реализации и переменными расходами = 262000 – 183400 = 78000тыс.руб.
Доля маржинального дохода в выручке от реализации = 78600 / 262000 * 100% = 30,0%
Постоянные расходы за отчетный год = 78600 – 11000 = 67 600 тыс. руб.
Критический объем реализации, обеспечивающий покрытие текущих расходов и получение прогнозируемой прибыли (67600 + 11900) / 30% = 265000тыс.руб.
Проверка соответствия покрытия текущих затрат и прогнозируемой прибыли критическому объему реализации:
а) переменные затраты с учетом критического объема реализации = 184400 * 265000 / 262000 = 185103,8тыс.руб.
б) соответствие рассчитанного «критического» объема реализации величине постоянных затрат и прогнозируемой прибыли = 67600 + 11600 + 184800 = 264000тыс.руб.
Чтобы прибыль в следующем году увеличилась на 8,18% (11900 / 11000 * 100 –100 = 8,18%) и составила 11 900 тыс. руб., потребуется дополнительно реализовать продукцию на 3000тыс.руб. (265000 – 262000 = 3000тыс.руб.), так как критический объем реализации, обеспечивающий покрытие расходов и получение прогнозируемой прибыли составил: 265000тыс. руб. В связи с этим увеличатся и переменные затраты на 3111,45тыс.руб. (186511,45 – 183400 = 3111,45тыс.руб.). Так как в отчетном году доля переменных расходов выручки составила 70% (183400 / 262000 * 100 = 70%), а в анализируемом – 70,38% (186511,45 / 265000 * 100 = 70,38%), постоянные расходы тоже увеличатся на сумму 266011,45 – 265000 = 1011,45тыс.руб.
Итак, при увеличивающихся объемах производства руководство предприятия может пойти на сокращение реализационной цены, если подобное действие повлечет за собой рост сбыта продукции до таких пределов, чтоб загрузка производственных мощностей была максимальной, прибыль от реализации будет расти до тех пор, пока экономия от снижения расходов в