Вексельное обращение ИК Единство
Можно смело сказать, что инвесткомпании более агрессивны, мобильны и более заинтересованы в операциях с ценными бумагами (в частности с векселями), чем банки, более специализированы, технологичны, чем крупные универсальные банки и в силу общемировой тенденции в перспективе могут теснить банки даже на рынках традиционных банковских услуг (в международной практике доля банков в финансовых активах постепенно снижается при увеличении доли инвестинститутов).
Соответственно, появление на рынке такого ценного, универсального инструмента, как вексель, находящегося в проработанном правовом поле, не могло остаться незамеченным событием для множества инвестиционных институтов, стремящихся овладеть современными и прибыльными технологиями работы с ценными бумагами.
Можно с уверенностью сказать, что развитие вексельного обращения в России обусловило и развитие соответствующих услуг в инвестиционных институтах. В частности, в Иркутской инвестиционной компании «Единство» для реализации вексельных программ в качестве отдельного структурного подразделения в 1995г. при отделе ценных бумаг был образован Вексельный центр, который работает с банковскими и корпоративными векселями, в том числе, просроченными, с различными фирмами - крупными, средними и мелкими, работает с банками и частными лицами. Он работает с векселями, которые пользуются повышенным спросом - векселями ведущих банков и местными корпоративными векселями. Деятельность отдела ограничивается не только посредническими операциями. В центр постоянно обращаются предприятия и частные лица. За три года центр вексельного обращения собрал обширный банк данных по предприятиям России, взаимосвязанных технологическими циклами и товарными поставками. Минимальные комиссионные порядка 1-2% привлекают клиентов к сотрудничеству с инвестиционными компаниями, а, следовательно, благотворно влияют на их дальнейшее развитие.
2.2. Операции с векселями в
инвестиционной компании «Единство»
К классическим операциям с векселями в инвесткомпаниях относятся следующие:
покупка – продажа, конверсия и учет векселей;
операции по хранению векселей;
ссуды под залог векселей;
вексельное кредитование предприятий;
сделки РЕПО;
разработка схем взаимозачетов;
комиссионные сделки.
Рассмотрим операции, выполняемые в ИК «Единство» с векселями. ИК «Единство» была образована в 1993 г., но до 1995 г. в компании не было отдельного вексельного подразделения, и поэтому сделки с векселями носили непостоянный характер. В 1997 г. круг операций с векселями значительно расширился по сравнению с 1996г. из-за актуальности применения векселя в расчетах и бюджетных зачетах.
На сегодня, операции с векселями в ИК «Единство» имеют значительный удельный вес в общем объеме всех операций компании и занимают порядка 40%.
Таблица 2.2.1
Операции с векселями в ИК «Единство» в 1996-97 гг.
Операции с векселями |
Доля операций, % |
Увеличение (+), снижение (-), % |
|
| 1996 г. | 1997 г. | ||
| 1 | 2 | 3 | 4 |
| Покупка-продажа, учет | 80 | 90 | + 10 |
| Хранение векселей | 0 | 1 | + 1 |
| Ссуды под залог | 2 | 3 | + 1 |
| Вексельное кредитование | 10 | 1 | - 9 |
| Сделки РЕПО | 7 | 2 | - 5 |
| Комиссионные сделки | 1 | 3 | + 2 |
| Итого | 100 | 100 | - |
Как видно из таблицы 2.2.1 - в 1997 г. операции по покупке – продаже увеличились по сравнению с 1996г. и стали занимать 90 % от общего объема операций с векселями. Прежде всего, это связано практически с отсутствием риска, опытом компаноким процентом комиссии по этим операциям. При текущем законодательстве – это наименее проблемный и самый безопасный способ работы с векселями.
В 1997 г. операциям по хранению векселей стало уделяться повышенное внимание, так как это наиболее доходная операция после покупки – продажи, компания часто платит клиенту за хранение и использование его векселей, а клиент тем самым страхуется от колебания их курса покупки, уменьшает его инвесторские риски.
Увеличение онкольных (под залог векселей) ссуд обусловлено появлением в обращении высоколиквидных векселей, улучшением инфраструктуры информационного обмена, позволяющее осуществлять контроль за «недобросовестными» эмитентами.
В связи с критическим положением многих предприятий, отсутствием практического опыта и специализированных подразделений, почти перестали оказываться операции по кредитованию векселями.
В структуре операций с векселями увеличились комиссионные операции, потому что уже год существует специальный отдел, созданный при корпоративном подразделении, который занимается непосредственно комиссионными операциями (раньше они были поставлены в общий поток операций с векселями). Прибыльность подобных операций достигается тем, что у инвестиционной компании нет необходимости отвлечения собственных средств.
В структуре операций ИК «Единство» с векселями операции по покупке-продаже векселей занимают первое место (90%) и оказывают определяющее влияние на формирование вексельного портфеля компании.
Таблица 2.2.2
Динамика объема сделок с векселями в
ИК «Единство» в 1996 - 1997 г.г.
-
Объем сделок, тыс. руб.
Темп роста, %
Месяц
1996 г.
1997 г.
1 2 3 4 Январь
5131 10482 204,24 Февраль 6712 12946 193,13 Март 9385 13733 155,91 Апрель 11057 12458 112,67 Май 10459 13582 129,85 Июнь 9883 14247 144,15 Июль 8647 15134 175,02 Август 11313 15343 135,39 Сентябрь 10227 11931 116,66 Октябрь 9991 13479 135,35 Ноябрь 11246 16777 149,11 Декабрь 7293 12859 176,31 Итого: 111195 162426 146,17
Как видно из данных таблицы 2.2.1, объем сделок с векселями в течение всего 1997 г. превышал аналогичные показатели в 1996 г. Превышение в среднем за год составило1 146,17 %. Этому способствовали следующие факторы:
развитие в структуре компании отделов вексельного обращения и комиссионных операций;
снижение ставки рефинансирования в I, II и III кварталах 1997 г., соответственно, снижение ставки кредитования прямых ссудозаемщиков;
снижение доходности по государственным ценным бумагам во II и III кварталах 1997 г.;
Деятельность компании на рынке векселей отличается достаточной стабильностью как в 1996 г. так и в 1997 г. В 1 квартале 1996 – 97 г. (см. рис. 4) наибольший объем сделок пришелся на операции с банковскими векселями, например, векселями Сбербанка, причем среднеквартальная доля банковских векселей в вексельном портфеле компании составила в 1996г. - 86,5%, а в 1997 г. – 91,2%.
Рассматривая политику компании на рынке векселей, следует отметить, что компания при выборе инвестиционных приоритетов руководствовалась следующими мотивами:
вексель Сбербанка был единственным средством, принимаемым во всех его филиалах по номинальной стоимости. Причем Сбербанк без задержек гасил свои долговые обязательства;
доверие инвесторов, основанное на государственной принадлежности векселей Сбербанка, на определенной экономической обособленности и внутренней экономической стабильности банка, а также на наличии большого потенциала денежных ресурсов и ценностей;
отсутствие у компании возможности непосредственной работы на рынке первоклассных федеральных бумаг ГКО-ОФЗ (филиалы московских банков-дилеров на рынке ГКО по неизвестным причинам не оказывали услуги в посредничестве на этом рынке);
присутствие интереса инвесторов к векселям Сбербанка, желающих выгодно и надежно разместить денежные средства.
Учитывая вышеперечисленные факторы, приоритет вложений компании в этот период в векселя Сбербанка можно считать разумным.
С апреля по июнь 1996 г., заметен спад деятельности компании на рынке банковских векселей: с 8,6 до 7,2 млрд. руб. (см. приложение 1). Спад был обусловлен увеличением дисконта при приеме и учете векселей. Компания сократила объемы сделок с данными векселями (доля векселей в портфеле компании в апреле и мае составила 88,3 и 79,1 % соответственно).
Вложения компании в векселя корпоративного сектора в это время, напротив, возросли. Резкий всплеск спекулятивной активности компании по операциям с векселями небанковских эмитентов в начале апреля 1996 г. виден на рис. 4. В результате доля этих векселей в портфеле компании составила в апреле 20,9%.
Р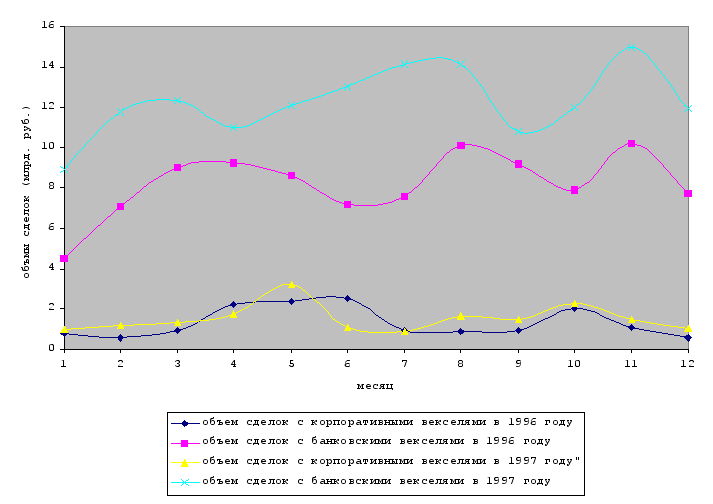
ис.4
Объемы сделок
ИК «Единство»
с векселями
банковского
и корпоративного
сектора
При этом, как видно из рисунка 4, номинальная стоимость вексельного портфеля ИК «Единство» в течение апреля-июня 1996 г. практически не изменялась, что свидетельствовало о желании компании придержать данные ценные бумаги до погашения. Снижение деловой активности компании в мае и июне 1996 г. связано с неопределенной политической ситуацией в стране в преддверии президентских выборов.
стоимости вексельного портфеля в компании на 19,51 % и являлось следствием краткосрочной спекулятивной игры с данным финансовым инструментом.
После президентских выборов, окончившихся в июле 1996 г., деятельность компании на вексельном рынке усилилась, что объясняется обычным повышенным спросом после затишья. Практически в течение всего июля 1996 г. и до первых чисел августа компания активно совершала сделки с векселями банков и предприятий (общая суммарная стоимость вексельного портфеля оценивалась в конце июля в объеме 11,3 млрд руб.). После чего наступил краткосрочный спад операций (первая половина августа), свидетельствующий о стабилизации рынка. Последующий период деятельности компании (с середины августа до середины декабря) характерен стабильным ростом объемов сделок с векселями с тенденцией к наращиванию вексельного портфеля.
После резкого всплеска активности в мае 1997 г. деятельность компании с корпоративными векселями вступила в полосу стагнации, которая продолжалась до июля месяца: оборачиваемость портфеля векселей снизилась до нуля, почти полностью прекратились сделки с корпоративными векселями. Пассивность компании на вексельном рынке в это время объясняется отсутствием свободных денежных ресурсов, что было вызвано отвлечением средств клиентами со своих лицевых счетов в период подготовки к летнему сезону.
Постепенное повышение объемов работы компании с векселями корпоративного сектора, сопровождалось циклическими подъемами и спадами общей номинальной стоимости вексельного портфеля, что свидетельствует о интенсивном спекулятивном характере сделок в этот период. Так, в сентябре - ноябре 1997 г. увеличение объема сделок с векселями корпоративного сектора с 1,2 млрд. руб. до 1,6 млрд. руб. произошло из-за высокого спроса клиентов на векселя «Иркутскэнерго», составившего 1,4 млрд. руб. Векселя приобретались дебиторами «Иркутскэнерго» с целью провести взаимозачеты по оплате за электроэнергию.
Как известно, покупка векселя в компании осуществляется с дисконтом, причем методы расчета последнего определяются Вексельным центром самостоятельно. Специалистами ИК «Единство» дисконт рассчитывается исходя из следующей формулы:
С= N-36000*N/(36000+D*t), где
C - сумма дисконта;
N - номинал векселя;
D - доходность по векселю;
t - количество дней до погашения векселя.
Эта формула позволяет определить сумму дисконта векселя исходя из его доходности к погашению.
Рассмотрим изменение средней доходности при определении рыночной стоимости векселя в ИК «Единство» в течение 1996-97 г.г. (доходность закладывается при условии, что гарантируется своевременная оплата векселя).
Таблица 2.2.3
Доходность вексельных вложений в ИК «Единство» по сравнению с другими финансовыми инструментами в
течение 1996 г., в % (приложение 2)
Месяц |
Корпоративный рынок (акции) |
Доходность при работе с векселями в ИК «Единство» с учетом налогообложения |
Ставка рефинан-сирования ЦБ |
Доходность на рынке ГКО |
Ставка по МБК |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Январь | 320 | 364,8 | 160 | 98,26 | 72,23 |
| Февраль | 300 | 342,0 | 120 | 66,1 | 71,65 |
| Март | 260 | 295,2 | 120 | 99,3 | 76,16 |
| Апрель | 400 | 456,0 | 120 | 112,64 | 67,98 |
| Май | 400 | 456,0 | 120 | 191,05 | 57,05 |
| Июнь | 400 | 456,0 | 120 | 193,05 | 68,6 |
| Июль | 250 | 288,5 | 110 | 90,75 | 68,9 |
| Август | 220 | 250,4 | 80 | 81,05 | 57,82 |
| Сентябрь | 200 | 200,0 | 80 | 68,04 | 47,8 |
| Октябрь | 170 | 192,9 | 60 | 55,2 | 41,0 |
| Ноябрь | 150 | 170,5 | 60 | 46,6 | 38,3 |
| Декабрь | 120 | 132,4 | 48 | 39,6 | 32,1 |
Финансовая ситуация в первом квартале 1996 г. считалась довольно неустойчивой, так об свидетельствует последовательное снижение доходности по государственным облигациям в январе и феврале с 98,26 до 66,1 % годовых. Однако предполагаемое дальнейшее снижение доходности по гособлигациям в марте не состоялось, так как в конце марта Министерству финансов РФ потребовались значительные средства для погашения предыдущих выпусков гособлигаций, что сразу сказалось на уровне доходности, повысившейся до 99,3%. Как видно из данных таблицы 2.2.2, в январе, феврале и марте 1996 г. доходность к погашению по операциям с векселями (с учетом налогообложения) составляла соответственно 364,8, 342,0, 295,2 % годовых, что заметно превышало доходность по ГКО в аналогичный период.
Довольно высокая доходность при осуществлении вексельных вложений в начале года все же позволяла компании поддерживать стабильный уровень сделок с векселями.
В мае и июне неопределенная внутренняя политическая ситуация, связанная с выборами Президента РФ, сыграла определяющую роль на состояние всей финансовой системы страны. В этот период ИК «Единство» значительно сократила сделки с векселями, сознательно поддерживая заложенную доходность на уровне более 400% годовых.
Допуск нерезидентов в августе 1996 г. на рынок ГКО способствовал дальнейшему снижению доходности на этом рынке. Реальный уровень аукционной доходности десятимесячных облигаций опустился до беспрецедентного показателя - 1,5 % в месяц. Вложения нерезидентов в ГКО с августа по ноябрь 1996г. составили 3,4 млрд. долл., вследствие чего наметились тенденции к перебросу отечественного капитала в реальный сектор экономики. С августа по декабрь 1996 г. ИК «Единство» последовательно снижала предлагаемую доходность по вложениям в векселя с 250,4 до 132,4 % годовых, что способствовало стабильному росту сделок компании с векселями. Анализируя доходность векселя (с учетом налогообложения) в течение всего 1996 г. можно отметить, что вложения в векселя являлись для компании более предпочтительными по сравнению с вложениями в другие источники доходности.
Таблица 2.2.4
Доходность вексельных вложений в ИК «Единство» по сравнению с другими финансовыми инструментами в
течение 1997 г., в % (приложение 3)
Месяц |
Корпоративный рынок (акции) |
Доходность при работе с векселями в ИК «Единство» с учетом налогообложения |
Ставка рефинан-сирова-ния ЦБ |
Доходность на рынке ГКО |
Ставка По МБК |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Январь | 165 | 184,6 | 48 | 40 | 35,6 |
| Февраль | 176 | 201,1 | 42 | 41,81 | 51,5 |
| Март | 205 | 230,8 | 42 | 43,06 | 64,16 |
| Апрель | 260 | 295,9 | 42 | 44,36 | 74,98 |
| Май | 280 | 305,4 | 42 | 43,5 | 68,25 |
| Июнь | 190 | 210,5 | 42 | 41,64 | 53,4 |
| Июль | 175 | 203,2 | 42 | 40,9 | 68,7 |
| Август | 151 | 194,9 | 24 | 33,83 | 57,35 |
| Сентябрь | 148 | 186,0 | 24 | 29,96 | 49,8 |
| Октябрь | 112 | 146,3 | 24 | 18 | 44,15 |
| Ноябрь | 106 | 139,4 | 48 | 49,68 | 35,3 |
| Декабрь | 98 | 117,1 | 48 | 48,44 | 34,1 |
Таблицы характеризуют дисконтную политику компании на вексельном рынке в течение 1996-97 г.г. по сравнению с доходностью других финансовых инструментов1.
Финансовая ситуация в первые два месяца 1997 г. в России была отмечена следующими моментами:
продолжающееся снижение доходности по государственным ценным бумагам, усугубившееся введением налога на операции с государственными ценными бумагами, усилило предпосылки к потере ГКО инвестиционной привлекательности для отечественных инвесторов;
снижение ставки рефинансирования с 48 до 42 % годовых, а также снижение нормативов обязательного резервирования явилось следствием стремления денежных властей создать новый психологический барьер процентной доходности вложений в экономике.
Первый и второй кварталы 1997 г. характеризуются уменьшением ставки рефинансирования Банка России, что, в свою очередь, вызвало незначительное уменьшение доходности по ГКО, и в силу небольших объёмов по их погашению потребность государства в денежных потоках была невелика, – доходность по ГКО не достигла уровня вексельной доходности. Компании было выгодно отвлечь средства на рынок корпоративных ценных бумаг и вексельный рынок, что обеспечило увеличение прибыли на 15 % процентов по сравнению с аналогичным периодом 1996 г.
В связи с уменьшением темпов роста инфляции, в особенности во втором полугодии 1997 г., ставки по кредитам Банка России, доходность по гособлигациям до наступления мирового финансового кризиса в ноябре 1998 г. падала и также не могла конкурировать с доходностью на вексельном рынке. Поэтому, не смотря на общее снижение доходности операций в корпоративном секторе, ИК «Единство» продолжала отвлечение собственных средств с рынка государственных бумаг.
Подведя итоги деятельности компании, отмечу, что выбранная ею стратегия на рынке заимствований обеспечила стабильное увеличение прибыли, не смотря на устойчивое снижение ставки рефинансирования Банка России и уменьшение спекулятивности рынка ценных бумаг в целом. Данные таблицы 2.2.3 показывают, что вексель остался самым привлекательным финансовым инструментом для компании в 1997 г. - это обусловлено расчетом и прогнозами Вексельного центра, основанными на динамике изменения доходности при работе с векселями в 1996г. и общем анализе фондового рынка региона.
2.2.1. Покупка – продажа, конверсия и учет векселей
В классическом истолковании под учетом векселя понимается его передача (продажа) векселедержателем-клиентом - компании по индоссаменту до наступления срока платежа и получение за это вексельной суммы за вычетом определенного процента, называемого учетным процентом или дисконтом. В качестве клиента компании, передающего вексель, может выступать и сам векселедатель. Данная схема отражена в приложении 4.
При передаче векселя в инвесткомпанию на самом векселе делается бланковый индоссамент, то есть индоссамент без указания получателя. Специалисты Вексельного центра рассматривают возможность учета векселя, и в случае положительного решения вносят в индоссамент свои реквизиты. Кроме этого, на лицевой стороне должен ставится штамп «Учтен» (хотя в настоящее время такой штамп уже не ставится).
При поступлении векселя проверяется его соответствие формальным требованиям вексельного права: правильность заполнения всех реквизитов, полномочия лиц, поставивших подписи, а также подлинность этих подписей. Практически осуществлять проверку каждого векселя на подлинность эмитента очень сложно в силу особенностей регионального вексельного рынка, поэтому количество векселей, принимаемых на покупку ИК «Единство», как правило ограничено определенным списком эмитентов: СБС-Агро, ОАО ЭиЭ«Иркутскэнерго», ОАО «Сиданко», Сбербанк РФ, Онэксимбанк и другие.
Особенно это относится к банковским векселям, которые стали излюбленным объектом хищений или подделок со стороны различных махинаторов. Кроме этого, анализируется экономическое положение клиента и индоссантов, поставивших подписи на векселе (придаточный лист - аллонж может содержать до сотни индоссаментов).
За учет векселя инвестиционная компания взимает учетный процент, ставка которого устанавливается самой компанией, исходя из собственных формул, выведенных специалистами вексельного центра на основе учетных ставок Банка России, крупнейших банков.
Однако анализируя котировки по нескольким торговым площадкам, можно сказать, что реальная цена по вексельным долгам рассчитывается прежде всего исходя из экономического положения эмитента, а также цен спроса и предложения других операторов этого рынка.
ИК «Единство» при работе с клиентами оказывает услуги по покупке - продаже векселей. Механизм этой операции достаточно прост. Клиенты делают соответствующие заявки: если предлагают вексель, то компания находит покупателя, либо анализирует риски и принимает решение о покупке векселя за счет собственных средств, а если покупают, происходит поиск продавца, либо продажа имеющихся в наличии, в том числе и находящихся на хранении векселей.
В целях оборачиваемости вексельного портфеля и расширения клиентской базы, ИК «Единство» осуществляет операции по обмену векселей различных эмитентов. Нормативная база для таких операций предусмотрена ст. 567 2 части Гражданского кодекса РФ. По Гражданскому кодексу эта операция эквивалентна операции купли-продажи векселей, только в данном случае в качестве денежных средств выступают векселя или другие ценные бумаги. Чисто технически эта операция выглядит так: клиент приносит в «Единство» векселя, принятые им в оплату за отгруженную продукцию. Эти векселя принимаются в уплату за электроэнергию. Допустим, что клиент нуждается в векселях, которыми можно заплатить какому-либо предприятию и компания располагает этими векселями. Тогда специалистами инвестиционной компании проводится работа по обмену этих векселей клиента на векселя, принадлежащие компании. При такой операции важным моментом является определение рыночной цены обмениваемых векселей. Эта операция позволяет компании и контрагенту приобрести нужные ценные бумаги без отвлечения на это дополнительных денежных средств. За 1997 г. операции по покупке - продаже векселей увеличились на 10% в структуре общих операций с векселями. Это связано с тем, что предприятия, находясь в тяжелом состоянии в 1996 г., больше использовали вексель в качестве инструмента погашения долгов. Сейчас же положение многих предприятий стабилизировалось и вексельные расчеты стали больше выполнять расчетную функцию.
Следует отметить, что, соглашаясь на эту операцию, компания не предусматривает получения какой-либо прибыли. Проведение этих операций мотивируется как потребностями самой компании, так и желаниями клиентов. Хотя с точки зрения, маркетинга данная услуга способствует дополнительному привлечению клиентов в компанию.
Доход от операций купли-продажи, конверсии и учету векселей в ИК «Единство» в 1997 году составил порядка 18 млрд. руб.
2.2.2. Операции по ответственному хранению векселей
В виду того, что инвесткомпании имеют специализированные узлы хранения, многие клиенты обращаются к ним с просьбой принять на хранение документы, различные ценности, ценные бумаги и другие. ИК «Единство» также оказывает предприятиям и организациям услуги по хранению векселей и других ценных бумаг. Эти услуги оказываются компанией начиная с декабря 1996г. Стоимость услуг за хранение векселя составляет 0,01 % за каждый день от номинальной стоимости векселей, принимаемых на хранение. В 1997 г. компанией на ответственное хранение было принято векселей на общую номинальную стоимость 12 млрд. руб. Доход компании от оказания подобной услуги составил в 1997г. 142 млн.руб. При этом доля подобных сделок в 1997г. в общем объеме операций компании с векселями составила 1 %. Положительным моментом для компании является тот факт, что договором может быть предусмотрено использование векселей в период их хранения по усмотрению компании, что позволяет использовать данные векселя при кредитовании предприятий, обмене, учете в коммерческих банках и других операциях.
2.2.3. Выдача кредитов под залог векселей
Операции по выдаче кредитов инвесткомпанией под залог векселей на сегодняшний день достаточно мало практикуется инвестинститутами, поскольку нормативная база, регулирующая эти операции, практически отсутствует. Кроме вексельного законодательства при кредитовании под залог векселей необходимо учитывать и требования залогового законодательства Российской Федерации, в частности Закона о залоге. Но следует отметить, что процедура реализации залога, предусмотренная этим законом не отработана, поэтому инвестиционные компании сталкиваются при проведении таких операций со многими юридическими трудностями.
При предоставлении кредита под залог векселей компания заключает с клиентом кредитный договор, в котором оговариваются условия предоставления векселя в качестве залога - обеспечения возврата кредита векселя. Векселя передаются в вексельный центр, специалисты которого рассматривают возможность залога векселя, и, в случае положительного решения, вносят в залоговый индоссамент (индоссамент с оговоркой «сумма в залог», «сумма в обеспечение») свои реквизиты. Получив вексель по такому индоссаменту, компания не становится его собственником, а является залогодержателем и только в случае невозврата кредита должником сможет предъявить требование последнему по векселю. Обычно кредит выдается предъявителю векселей в сумме меньшей, чем сумма предоставленного обеспечения (примерно 50 - 90% от суммы обеспечения, в зависимости от надежности эмитента, сроков и условий кредита). В период пользования кредитом на него начисляются проценты в общем порядке в зависимости от срока пользования кредитом. При погашении должником кредита в компании векселя возвращаются предъявителю. После этого он может зачеркнуть свой индоссамент, который после зачеркивания будет считаться ненаписанным. Если клиент инвесткомпании не погашает свой кредит в срок, компания имеет право на реализацию залога, то есть при наступлении срока платежа по векселю его можно предъявить векселедателю и получить сумму в погашение кредита.
Технологии выдачи онкольных кредитов могут иметь различные особенности, например, для уменьшения дисконта по кредиту инвестиционной компании заёмщик может предоставить вексель, авалированный банком, что уменьшает риск неплатежа по этому векселю. Пример подобной цепочки приведён в приложении 5.
2.2.4. Вексельное кредитование предприятий
Проблема неплатежей, как уже отмечалось выше, имеет макроэкономическую природу. Неплатежи утратят свой нынешний массовый характер с оздоровлением общей экономической ситуации. Но и сейчас можно многое сделать, чтобы снизить остроту проблемы, наладить хозяйственный оборот на тех или иных участках производства, содействуя тем самым финансовой стабилизации и приближая сроки ее наступления.
Предприятия, стараясь разомкнуть круг неплатежей, используют в хозяйственной практике ряд инструментов, предусматривающих замещение денежных отношений товарными, через бартерные операции или взаимозачеты. Наиболее цивилизованным и оптимальным способом решения данной проблемы, на мой взгляд, является использование предприятиями вексельных расчетов.
Предельно упрощенно схему операции по выдаче вексельного кредита простыми векселями можно изложить в следующем виде (приложение 6): первый держатель векселя (Предприятие 2-заемщик) подписывает с компанией кредитный договор, в соответствии с которым он в качестве ссуды получает от последней простые беспроцентные векселя, выдаваемые ему вместо денег. До момента предъявления векселей к оплате на сумму договора (равную номинальной стоимости выданных векселей) начисляется пониженная процентная ставка (обычно 15-20 % годовых). После того как векселя предъявлены к оплате (последним держателем), заемщик обязан оплатить указанные выше проценты, после чего на сумму займа начинают начисляться проценты по рыночным (текущим) ставкам. В обоих случаях проценты по займу и основная сумма долга выплачиваются заемщиком (первым держателем векселей).
Для предприятия - заемщика стимулом для проведения такой операции является возможность получить оборотные средства (в виде векселей) на условиях более выгодных (и сохраняющихся для него до момента предъявления векселя к оплате), чем в случае традиционного кредитования. Инвесткомпания имеет возможность кредитовать предприятие векселями, находящимися в своем распоряжении, например по договорам ответственного хранения, располагая для этого гораздо меньшими активами, чем ей потребовалось бы в обычном случае. Связано это с тем, что компания выдает кредит имеющимися в наличии собственными долговыми обязательствами, не отвлекая для этого реальных денежных ресурсов до момента погашения векселя. Обычный же коммерческий кредит обходится предприятию значительно дороже.
Однако требования к получению вексельной ссуды отнюдь не ниже. Как и при оформлении обычного кредитного договора, здесь также необходимо предусмотреть обеспечение, залог. Помимо векселей, выдаваемых в кредит, в расчетах могут использоваться дисконтные векселя (приложение 7).
В этом случае предприятие приобретает вексель с дисконтом (скидкой), а затем рассчитывается им по более высокой цене, получая дополнительный доход. В рассматриваемой схеме предусмотрено, что при прохождении вексельной «цепочки» предприятия рассчитываются векселем по номиналу. Однако, на мой взгляд, что впрочем подтверждено практикой, предприятия предпочитают приобретать вексель с дисконтом. Вексель здесь также служит средством платежа и более выгодным для предприятий, чем в случае с простым беспроцентным векселем, поскольку здесь они имеют возможность получить гарантированный доход в виде дисконта.
Не все платежи можно, однако, закрыть вексельным кредитом, поскольку предприятиям нужны и наличные деньги. Границы использования векселей в расчетах может подсказать анализ структуры себестоимости продукции предприятия. Вексель, к примеру, целесообразно применять для оплаты услуг контрагентов, а также части накладных расходов, особенно затрат на электроэнергию, тепло, воду, газ.
Чтобы векселя для большинства участников расчетов имели качество оборотных средств, они должны иметь ликвидность, близкую к абсолютной. В идеале это значит, что очередной держатель векселя в любой момент времени должен располагать возможностью погасить имеющийся у него вексель, получив в обмен сумму, равную его номиналу. Ясно, что предоставить участникам расчетов такой режим погашения своих векселей может только эмитент.
Специалистами вексельного отдела совместно со специалистами отдела ценных бумаг производится вексельное кредитование клиентов компании. Вследствие того, что компания не выпускает собственные векселя, кредитование клиентов производится векселями других эмитентов. Этим и объясняется незначительная доля данной операции в общей структуре операций компании с векселями (примерно 1 % в 1997г.). При этом процентная ставка по выдаче такого кредита намного ниже ставок коммерческих банков по кредитам (в настоящее время в ИК «Единство» ставка по вексельному кредиту находится в диапазоне 40 % годовых). Низкая ставка достигается за счет того, что при выдаче вексельного кредита компания не использует привлеченные ресурсы. Размер ставки определяется по следующей формуле:
I=K-D, где
I- размер ставки по вексельному кредиту;
K- ставка при выдаче обычного кредита;
D- ставка по депозитам.
Прежде чем выдать кредит специалисты вексельного центра проводят всю работу, предшествующую выдаче обычного кредита: изучают финансовое состояние заемщика, оценивают залог и т.д.
Начисление процентов за вексельный кредит производится по следующей формуле:
I= (S*P*T) / 360, где
S - сумма кредита;
P - процентная ставка по вексельному кредиту;
T - срок, на который выдается кредит (в днях).
Если клиент рассчитывается со своим контрагентом за оказанные услуги «живыми» деньгами, специалистами производится вся работа по определению реальной рыночной цены векселей вплоть до поиска покупателя векселей. Также не исключается приобретение этих векселей по рыночной цене самой компанией.
Наибольший удельный вес в структуре выданных вексельных кредитов занимает кредитование векселями Сбербанка (80%), затем следуют ОАО ЭиЭ «Иркутскэнерго» (12%), ОАО «Сиданко» (5%), СБС-Агро (2%) и другие (1%). Это объясняется надежностью эмитентов, что, несомненно, влияет на ликвидность и