Рынок рекламы как часть экономической системы
Расходы компаний на продвижение товаров в России в первом полугодии 2001г. составили 3,17 млрд дол. США. В первой половине 2000 года рекламный рынок оценивался в 1,8 млрд. дол. США. Традиционно оценки рынка компании Gallup AdFact считаются завышенными. Отклонения заложены в саму методику расчетов, при составлении отчета Gallup AdFact обычно не берет в расчет налоги, которые платят с рекламы, и скидки, которые могут доходить до 90%, однако если абстрагироваться от абсолютных цифр, то оценки роста рынка верны. [79] В 2001 г. рекламный рынок России продемонстрировал самые высокие темпы развития за всю свою историю, его объем рекламного рынка составил 1730 млн. дол. США, тогда как в 2000г. он равнялся 1100 млн. дол. США. В 2001г. рынок вплотную приблизился по объему к докризисному 1997 г., когда впервые была преодолена отметка в 1800 млн. дол. США. Отечественные рекламодатели в 2001 году не только сохранили сильные позиции, завоеванные ими в посткризисном 1999 г., когда значительная часть зарубежных компаний свернула свою деятельность в России, а оставшиеся хоть и сократили объемы рекламных бюджетов, но и увеличили свою долю присутствия. По предварительным оценкам, доля отечественных рекламодателей в рекламном рынке в 2001 году составила около 30%, тогда как в 1996 г. она была всего 16%.
В 2001г. доля отечественных рекламодателей на телевидении по восьми крупнейшим телеканалам выросла с 27% в 2000 г. до 35% в 2001 году, а объем бюджета российских рекламодателей на телевидении за год увеличился вдвое - до 200 млн. дол. США, общий же объем телевизионной рекламы составил 480 млн. дол. США. И хотя он еще не приблизился к уровню 1997 г., когда на телевизионную рекламу было потрачено более 500 млн. дол. США, в 2001 г. рост составил 78% и был самым высоким после кризиса. Однако, по прогнозам специалистов, динамика развития рынка телевизионной рекламы несколько снизится. Таких огромных объемов рекламы, какие были в 2001 г., на телевидении не будет. С одной стороны, объемы рекламы уменьшатся, с другой - увеличатся рекламные бюджеты. Таким образом, увеличение объема телевизионного рекламного рынка будет происходить за счет увеличения рекламных бюджетов и стоимости рекламы.
В отличие от телевизионной, рынок наружной рекламы по итогам 2001 года развивался наиболее высокими темпами. В 2001 г. рост рынка наружной рекламы, по сравнению с 2000 г. составил 67%, а объем рынка достиг 275 млн. дол. США, когда в лучшем, по показателям, докризисном 1997 г. он составлял около 175 млн. дол. США. Если же сравнивать с самым неудачным 1999 годом, то он вырос в 3 раза. Темпы развития рынка наружной рекламы вряд ли будут такими же высокими, как в 2001г. Рост будет происходить, во-первых, за счет увеличения числа рекламных поверхностей; во-вторых, за счет увеличения числа средств распространения рекламной информации; в-третьих за счет повышения стоимости размещения рекламы. Важную роль в этом процессе сыграет ужесточение правил размещения средств наружной рекламы и увеличение базовой ставки на право их размещения.
Объем рекламы в прессе в 2001 г. по сравнению с 2000 г. увеличился почти на 30% и составил 470 млн. дол. США. Немного не дотянув по объему до рынка телевизионной рекламы, что связано, прежде всего, с заниженными расценками на телевизионную рекламу. С проблемой демпинга со стороны телевидения столкнулись и радиостанции. В 2001 г. объем радиорекламы увеличился всего на 13%. Это самый низкий показатель. В то же время на протяжении нескольких лет радиореклама демонстрирует хоть и невысокий, но стабильный рост объема рекламы. [2] Рынок рекламы США, самый развитый в мире, в 1999 году оценивался в 260 млрд. дол. США, а объем российского рынка составил 760 млн. дол. США.
Таблица 3. Объемы основных сегментов рынка рекламы России, млн. дол. США. [100]
|
Сегмент рынка |
По данным РАРА |
По данным RPRG |
По данным ГОРТИС |
|||
|
В 2000г. |
В 2001г. |
В 2000г. |
В 2001г. |
В 2000г. |
В 2001г. |
|
| Телевизионная реклама | 270 | 480 | 280 | 780 | 450 | 710 |
| Реклама в прессе | 345 | 470 | 400 | 480 | 370 | 450 |
| Реклама на радио | 50 | 55 | 90 | 100 | 70 | 80 |
| Наружная реклама | 165 | 275 | 175 | 270 | 170 | 275 |
| Итого по основным сегментам: | 830 | 1280 | 1145 | 1630 | 1060 | 1515 |
Необходимо сделать вывод, что экономический кризис 1998г. в России оказал на рынок рекламы не только количественное, но и значительное качественное влияние. В масштабах рекламной деятельности это был сильный удар как значительно подорвавший ее, так и имеющий положительные последствия. Наиболее слабые компании и структуры были разорены, что дало возможность для развития новых перспективных направлений и организаций, произошла реструктуризация отрасли и ее качественное улучшение.
Таблица 4. Изменение динамики использования ВВП по составным компонентам, в % к предыдущему году. [24]
|
Показатели |
1998 г. |
1999 г. |
2000 г. |
2001 г. |
|
Валовой внутренний продукт |
-4,9 | 5,4 | 9 | 5 |
|
Расходы на конечное потребление |
-1,5 | -2,4 | 7,4 | 6,2 |
| -домашних хозяйств | -2,4 | -4,4 | 9,3 | 8,7 |
| -государственных учреждений | 0,6 | 3 | 1,4 | -1 |
|
Валовое накопление |
-28,7 | 8,5 | 31,9 | 17 |
|
Накопление основного капитала |
-11,2 | 2,4 | 15 | 6,5 |
|
Чистый экспорт |
111 | 72,3 | -6,2 | -10,1 |
|
Экспорт |
-0,3 | 9,4 | 8,7 | 2 |
|
Импорт |
-11 | -15,6 | 12,7 | 8,6 |
Таблица 5. Изменение расходов на конечное потребление и объема рынка рекламы в России в 1998-2001г.
|
Показатели |
В 1998г. |
В 1999г. |
В 2000г. |
В 2001г. |
|
Расходы на конечное потребление в % к предыдущему году |
-1,5 | -2,4 | 7,4 | 6,2 |
| Общий объем рынка рекламы в % к предыдущему году | -4,61 | -56,82 | 44,74 | 57,27 |
Схема 7. Изменение расходов на конечное потребление и объема рынка рекламы в России в 1998-2001г.
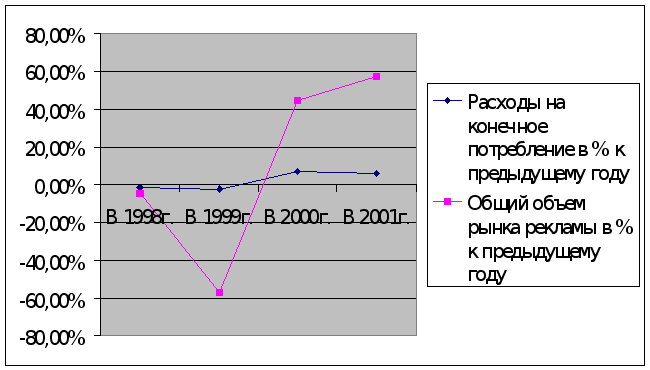
В 2001 году
рост внутреннего
спроса по сравнению
с внешним был
одной из основных
особенностей
развития. Доля
внутреннего
спроса в структуре
ВВП 2001 года повысилась
до 86,7% против 79,6%
в 2000г. Сравнительный
анализ изменения
динамики и
структуры ВВП
показывает,
что если в 1992-1996
годах рост
внешнего спроса
выступал фактором
компенсирующим
сужение внутреннего
рынка, то в
последующие
годы ситуация
меняется.
Особенностью
экономического
подъема российской
экономики в
1999-2001 годов является
одновременный
рост и внутреннего,
и внешнего
спроса. Динамика
развития российского
рынка рекламы
показывает
ее связь с расходами
на конечное
потребление,
коэффициент
корреляции
Пирсона между
этими показателями
за 1998- 2001г. составляет
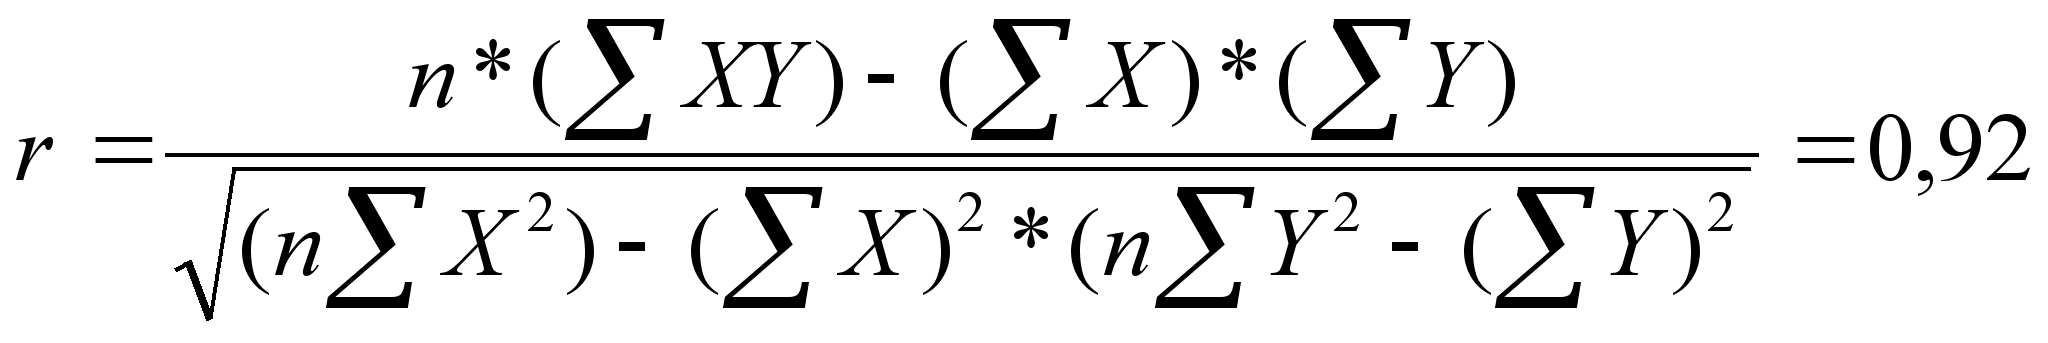 ,
то есть существует
сильная взаимозависимость.
К сегодняшнему дню рынок рекламы в России уже сформировался, темпы его развития снижаются, существующие границы, определяемые взаимоотношениями участников рекламного процесса и законодательством, в ближайшей перспективе не смогут быть расширены, все существующие рекламные ниши заняты. Поэтому на смену количественному росту приходит рост качественный. Большое внимание рекламодатель сегодня уделяет вопросам эффективности рекламы. Рекламодатели повсеместно вводят процедуру предварительного тестирования рекламы на малой аудитории, появляются специализированные тестовые средства распространения рекламы, главная цель которых не столько реклама, сколько выяснение отношения потенциальных потребителей к позиционируемым товарам и услугам. Широко используются данные мониторинга. Возрастет интерес к нестандартным методикам исследований. Развитию рекламного рынка способствует появление «сопутствующих услуг»: рынка обучения, методик анализа и создания рекламы, фирменных стандартов, а также судебных разбирательств по поводу нарушений авторских и патентных прав.
Общей тенденцией развития рынка рекламы в России является его специализация и разделение на сегменты. Применительно к участникам рынка рекламы, это значит, что профессиональное мастерство рекламных агентств и специализированных рекламных организаций растет за счет сужения круга предоставляемых товаров и услуг.
В то же время, потребности потенциальных рекламодателей имеют тенденцию к росту и большему привлечению разнообразных средств рекламы, очевидно желание крупных рекламодателей провести не единичное рекламное мероприятие, а согласованный рекламный комплекс или реализовать собственный сценарий рекламной кампании. В настоящее время на российском рынке рекламы просматривается тенденция увеличения количества комплексных рекламных кампаний, включающих десятки и сотни шагов, усиливается согласованность отдельных шагов и стандартов кампаний. Эта ситуация вынуждает рекламодателя нести дополнительные расходы на рекламу, размещать заказы не только у разных фирм, но зачастую в разных городах и странах. Развитие рынка рекламы стимулирует становление института посредничества.
Общей тенденцией развития рынка рекламы является увеличение спроса на профессиональных агентов различных направлений деятельности: торговых, страховых, рекламных. Однако создать, а главное, удержать штат квалифицированных агентов чрезвычайно трудно. Поэтому, появляются «агентские фирмы», то есть фирмы, специализирующиеся на обучении агентов и оказании рекламодателям разовых услуг. Появление на нашем рынке рекламы представителей зарубежных рекламных агентств имеет двоякую цель: с одной стороны - тестирование отечественного рынка на получение отдельных заказов из России, с другой – выполнение заказов по более низким ценам. Они используют сильное информационное обеспечение западных рекламных компаний и высокие рекламные технологии. Но пока в России лидирующее положение занимают отечественные рекламные компании. В странах Балтии, на Украине, в Беларуси, в бывших социалистических странах ситуация иная. При закупках рекламного пространства на телевидении и в других средствах массовой информации там диктуют свои правила западные корпорации, на российском телевизионном рынке отечественный рекламодатель занимает только десятую часть в общем объеме. Подавляющие 90% работ приходятся на размещение рекламы зарубежных фирм. Незаметно, но верно западные агентства выигрывают конкуренцию. У современных российских рекламных агентств формируются новые цели и задачи, например, уже актуально не только привлечь новых клиентов, но и удержать старых, мягко отсечь, еще на стадии рекламы, ненужных клиентов, например, некредитоспособных, отстраниться от конкурирующих фирм.
Анализ современного рынка показывает, что появление рекламных агентств полного цикла – результат действия тенденций сегментации и развития института посредничества. Рекламным агентством полного цикла можно назвать фирму, в большей степени не производящую рекламную продукцию, а разрабатывающую рекламные конструкции, тексты, сценарии для конкретного заказчика. При этом, если в стратегии, разработанной рекламной компанией заложено изготовление, например, щита, то рекламное агентство полного цикла не обязательно станет само изготавливать такой щит и организовывать его размещение, а, возможно, передаст заказ на изготовление и размещение щита одной из выбранных специализированных фирм, получив от нее вознаграждение. Разнопрофильные рекламные организации объединяются в холдинги, союзы, корпорации, ассоциации. Основным объединяющим механизмом является передача заинтересованного рекламодателя от одного подразделения структуры к другому, представляющему тот или иной сектор рынка рекламы. Получение заказа осуществляется именно с учетом размещения его у разных, но связанных деловыми отношениями, партнеров. Таким образом, рекламодатель может войти в круг постоянных клиентов рекламной компании, следствием чего является установление партнерских взаимоотношений и льготной ценовой политики для рекламодателей. Следует особо подчеркнуть, что на таких условиях возможно объединение только разнопрофильных фирм. Необходимо сделать вывод, что на сегодняшний день форма предприятия как рекламного агентства полного цикла – эффективный и удобный способ ведения бизнеса, соответствующий современным тенденциям развития рынка. Создание рекламного агентства полного цикла – шаг к монополизации рынка. На рынке рекламы монополизация происходит как через объединение разнопрофильных организаций, так и однопрофильных.
Наиболее распространенной формой защиты интересов субъектов обменных отношений на рынке рекламы является их добровольное объединение на основе союзов, обществ, ассоциаций, общественных организаций. Например, если образуется в каком-нибудь российском городе некая ассоциация рекламных агентств, состоящая в большинстве своем из представителей рынка наружной рекламы, можно быть уверенным, что главная цель ее создания - защита интересов участников и монополизация рынка. Таким образом, можно прийти к выводу, что на сегодняшний день рынок рекламы в России структурно является монополистической конкуренцией.
Современные монополисты на российском рынке рекламы – крупные рекламные агентства. Яркий пример такого монополиста - концерн «Видео Интернешнл», практически целиком, захвативший рынок телевизионной рекламы. Кроме того, есть несколько компаний, практически монопольно владеющих некоторыми крупнейшими секторами и на рынке наружной рекламы Москвы: один из таких монстров называется News Outdoor - он владеет большой долей контрактов со столицей на рекламные щиты. На российском рынке наружной рекламы работать опасно, а на рынок телевизионной рекламы просто никого не пускают. В России, на нынешнем этапе развития рынка рекламы, бизнес в этих сегментах несет в себе элементы коррупции и криминала. Мир рекламных агентств напоминает слоеный пирог. Существуют агентства, где работает не больше 10-ти человек. Есть гиганты с тысячами сотрудников. В России существует четкая грань между рекламными агентствами, которые в той или иной форме представляют у нас крупные международные структуры, и чисто российскими агентствами. Глобализация мирового рекламного рынка, не проходит незаметно и для российских агентств. Сегодня на рекламном рынке обострилась конкуренция: агентства усиленно делят бюджеты и участвуют в тендерах, вследствие постоянно происходящего передела рекламных бюджетов меняется и структура рынка. На рекламном рынке России присутствует девять международных холдинговых компаний - AEGIS GROUP PLC, CIA GROUP, CORDIANT, GREY GROUP, HAVAS, INTERPUBLIC GROUP, OMNICOM GROUP INC, PUBLICIS GROUP S.A., WPP. Они являются владельцами сетей агентств.
По мнению аналитиков профессионального издания рекламистов - журнала Advertising Age, в пятерке лидеров по итогам 2001г. - только международные сетевые компании. Возглавляет список BBDO с оборотом 63 миллионов долларов США и валовой прибылью 8,8 миллионов долларов США. Следом идут McCann-Erickson (прибыль - 7,3 миллиона долларов США), Navigator DDB (6,8 миллионов долларов США), D'Arcy (5,4 миллионов долларов США), Grey (4,2 миллионов долларов США). Сильнее всех - на 176% - выросла прибыль агентства TBWA, известного рекламой Toshiba, AEG и Voimix, что объясняется высокими темпами роста и началом работы в прошлом году с новыми крупными клиентами – сетью магазинов Ramstor и компанией Pernod Ricard, дистрибьютором коньяков Martell и Ararat, виски Chivas Rigal. Согласно данным AdAge, лишь одно из 15 опрошенных агентств – Young & Rubicam – показало в прошлом году снижение прибыли на 6,5%. Рекламные агентства в России в 2001г. развивались гораздо динамичнее, чем ведущие международные коммуникационные холдинги. В современных условиях составление точного рейтинга российских рекламных агентств не представляется возможным. Это объясняется двумя основными факторами: отсутствием прозрачности российской экономики в целом и деятельностью самих агентств в сфере распределения между собой бюджетов рекламодателей. В последнем есть две стороны: иногда рекламные агентства тщательно скрывают от клиента имена своих субподрядчиков, которых может быть немало, а иногда сами клиенты стараются не афишировать своих контрагентов. Особенно часто это касается рекламных бюджетов «восточных» рекламодателей. Например, компания Sony за время своего присутствия на российском рынке успела поработать практически со всеми зарубежными и рядом отечественных агентств. Компания LG Electronics, делит свой бюджет, который Gallup AdFact оценивает в 10,3 миллионов долларов США, между агентствами «Командор», APR-media и NG studio. О своей причастности к рекламному и бюджету компании Schwarzkopf & Henkel Cosmetics заявляют агентства РАВИ, APR-media и PR-агентство Pro-Vision Communications. Бесспорный лидер среди рекламодателей компания Procter & Gamble традиционно делит свой российский рекламный бюджет объемом почти 250 миллионов долларов США между четырьмя рекламными агентствами. Агентство Bates-VIAG-Saatchi & Saatchi ведет наибольшее число брэндов Procter & Gamble: Head & Shoulders, Pampers, Ariel, Comet, Oil-of-Olaz и Old Spice. Агентство D'Arcy занимается рекламой брэндов Blend-a-med и Always. Остальные брэнды распределены между компаниями Grey/Москва и Leo Burnett & Moradpur. Также поступают в компании Philip Morris, ее бюджет делится агентствами Young & Rubicam и Leo Burnett & Moradpur. Тем не менее, даже располагая какими-то данными о клиентских списках основных российских рекламных агентств, нельзя утверждать, что ситуация на рынке полностью ясна. Вопрос о лидерстве среди рекламных компаний российского рынка остается открытым. [65]
Таблица 6. Международные холдинги и рекламные агентства, работающие в России. [65]
| Холдинги | Агентства |
|
AEFIS GROUP PLC |
Carat Russ`Media |
| CORDINANT GROUP / PUBLICIS GROUP |
Bates VIAG Saatchi& Saatchi Advertising |
| GREY GLOBAL GROUP |
Grey CIS Werbeagentur GmbH MediaCom CIS Gmbh |
| HAVAS | Euro RSCG Maxima |
| INTERPUBLIC GROUP |
Initiative Media Moscow Lowe Adventa McCann-Erickson Russia Media Arts FCB Universal Media |
| OMNICOM GROUP INC. |
APR OPTIMUM MEDIA BBDO Marketing Media Direction Navigator DDB TBWA TBWA/DVA TBWA/Media TBWA/Partner Tequila |
| Publics Groupe S.A. |
Buhler&Partners D’Arcy Moscow Leo Burnett Moscow Leo Direct MediaVest Push & Pull Starcom MediaVest Group Starcom Russia United Campaigns Publics |
|
WPP |
Ark Thompson CIA Medianetwork Russia Media Edge Moscow MindShare PropagandaOgilvy Young &Rubicam Moscow |
Важным фактором в развитии российского рынка рекламы в России является использование различных финансовых схем, позволяющих наиболее эффективно использовать имеющиеся ресурсы, снизить издержки и налоговые выплаты. Среди прочих, сейчас можно прогнозировать развитие практики заключения фьючерсных контрактов на рынке рекламы. В настоящее время широко используются условия предоплаты, например, заплатив за место в газете, рекламодатель может разместить свое объявление через месяц, два или три, когда расценки будут уже другими. Новые вводимые системы оплаты позволяют рекламодателю более тщательно планировать рекламный бюджет, предоставляя возможность выкупать рекламные площади «в рассрочку». Рекламные фьючерсы активно внедряются на рынках телевизионной, радио и печатной рекламы. Учитывая, приведенные факты, Российские власти, скорее всего, увеличат и дифференцируют налоги и другие косвенные сборы на рекламу, особенно традиционную. Начнется более строгий даже бюрократический учет рекламных фирм, их акций, оформленных и неоформленных щитов, установок. Возможен законодательный запрет отдельных сильнодействующих рекламных приемов, скрытой рекламы, необоснованных утверждений и обещаний.
Существует тенденция перехода к новым стандартам рекламы. Крупные рекламодатели меняют свое отношение к рекламе и ее приоритет, заботятся о внутрикорпоративной культуре. В современном российском обществе с развитием корпоративной культуры, менеджмента, внедрением новых стандартов, меняется отношение к самой рекламе как к процессу. Продвинутый рекламодатель видит не только поверхностную сторону процесса рекламы, но и отчасти начинает понимать его сущность. При таком отношении он имеет возможность получить информацию о сложности выполняемых работ. В силу этих причин в России постепенно преодолевается период острого общественного раздражения рекламой, негативное отношение к ней потребителя остается в прошлом. Учитывая нарастающую конкуренцию и появление корпоративных рекламных задач, неизбежно продолжение системы создания «черных списков» недобросовестных рекламных организаций, развитие контроля над рекламой. [108], [29], [18], [3]
Рынок рекламы будет развиваться, в том числе и за счет внедрения новых идей, появления новых сегментов. Важным элементом современного прогресса в развитии рынка рекламы в России является применение новых технологий в рекламном бизнесе, сейчас это, прежде всего, развитие Интернет-рекламы. Процессы развития глобальных информационно-коммуникационных технологий очень динамичны в настоящее время, а их возможности для общества и экономики еще только начинают масштабно использоваться. В настоящий «коммуникационный» этап своего развития главной задачей сети Интернет является помощь в поиске желательных партнеров и предоставление средств для организации с ними нужного вида коммуникаций с необходимой интенсивностью. Все вышесказанное позволяет оценивать Интернет как явление, которое будет стремительно развиваться и поэтому важно уже сейчас изучать и понимать всю глобальность и важность происходящих изменений в мировой экономике, которые будут быстро нарастать. Среди особенностей российской инфраструктуры можно выделить два значимых фактора, влияющих на этот процесс:
1. Неразвитость транспортного сообщения в масштабах огромных российских территорий. В нашей стране именно этот фактор оказывает особенно значительное влияние на уровень жизни населения. Транспортная освоенность территории до известной степени служит мерой уровня хозяйственной освоенности территории. В современной России сложились две совершенно разные системы жизнеобеспечения населения – проживающего в селах и в городах, особенно крупных. Между тем горожане и сельские жители – граждане одного и того же государства, обладающими равными конституционными правами. В таких условиях в нашей стране факторы расселения оказывают едва ли не решающее влияние на уровень жизни населения. Долгое время в России основным принципом, который применялся для построения социальной инфраструктуры, был принцип о нарастании мощи и разнообразия социальной инфраструктуры по мере роста людности поселения, совершенно не учитывая удовлетворения социальных потребностей в рамках расселения людей. И получается, что значительная часть населения оказывается практически отрезана от социальных благ.
Усугубляет ситуацию и то, что территориальные разрывы между городами разных рангов и функциональных типов очень велики, а качество связывающих их элементов коммуникационной инфраструктуры весьма низкое. Около 60% малых городов России развивается автономно, поскольку эти города расположены вне локальных городских систем. Для 75% малых городов удаленность от областного центра превышает 80км, а для 10% – 500км. При этом 10% малых городов не имеет автодорог с твердым покрытием, а у 30% отсутствует выход на автодороги общегосударственного значения. [32]
2. Научно-трудовой потенциал современной России. Рынок труда в России нестабилен. Занятость населения в условиях стагнации производства, прежде всего в наукоемких, высокотехнологичных отраслях (в электронном и электротехническом машиностроении, в приборостроении, в производстве средств связи и гибкой автоматизации, в нефтехимии, в биотехнологии и др.) низкая. Тем не менее, качественные характеристики рабочей силы остаются весьма высокими – более 54% занятых в Российской Федерации имеют высшее или среднее профессиональное образование. Вместе с тем, по уровню неуклонно повышающегося интеллектуального потенциала, объявленного стратегической линией развития государственной политики большинства стран, обеспеченной соответствующей финансовой политикой, Российская Федерация все больше отстает от стран Запада. В России - за счет сокращения продолжительности жизни, уровня благосостояния и ряда других факторов – происходит деформация и «проедание» структуры российского национального богатства, в котором около 40% составляют природные ресурсы, примерно половину - человеческий капитал. Квалифицированные рабочие кадры сохраняются и находят применение в новых сферах деятельности, в развитии информационных процессов и сети Интернет. Очевидно, что упор должен быть сделан на формирование нового уровня развития, основным перспективным ресурсом России остается ее научный и интеллектуальный потенциал. [90]
Таким образом, развитие Интернет в России приобретает важную социально-экономическую значимость и мощные темпы роста. По сведениям компании МИС-информ, в 2001г. количество пользователей Интернет в России достигло 5 млн. человек. Таким образом, их численность с 1998 г. выросла более чем в 4 раза. Аудитория российского сегмента Интернет в 2001г. превысила 18 млн. человек, в том числе регулярная аудитория Интернет составила около 8 млн. человек. Вместе с общим ростом числа пользователей происходит перераспределение долей корпоративных клиентов, то есть пользователей, имеющих доступ в Интернет с работы, учебы или другого места и не оплачивающий услуги из персонального или семейного бюджета, и физических лиц в сторону корпоративных пользователей. Российский Интернет приобрел официальную поддержку со стороны правительства: разработана программа «Электронная Россия» на 2002 – 2010 годы, приняты постановления о подключении к Интернет почтовых отделений и о компьютеризации сельских школ. [87]
Таблица 7. Основные показатели динамики развития Интернет. [69]
|
Показатель |
Значение |
|||
|
В 1998г. |
В 1999г. |
В 2000г. |
В 2001г. |
|
| Количество пользователей Интернет в России, тыс. чел. | 1171 | 1900 | 3400 | 5000 |
| Доля физических лиц России, % | 40 | 30 | 40 | 37 |
| Доля корпоративных пользователей в России, % | 60 | 70 | 60 | 63 |
|
Прирост
пользователей |
57 | 62 | 79 | 47 |
|
Прирост
пользователей |
42 | 31 | 14 | 29 |
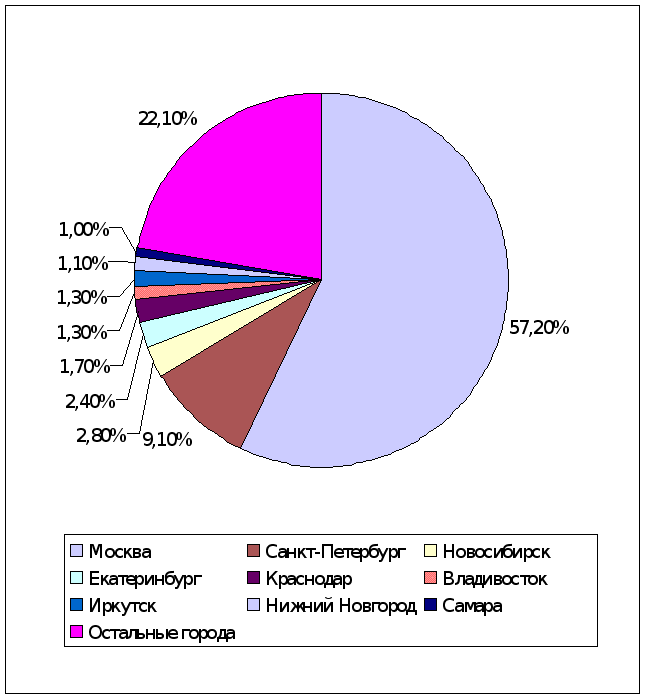
Территориально российская аудитория Интернет продолжает активно увеличиваться в крупных городах: в Москве и Санкт-Петербурге. В 2001 году на их долю пришлось 66,3% пользователей Интернет и более 72% сетевых адресов второго уровня. В то же время, в 2000-2001 годах отмечался рост активности пользователей Интернет в регионах. Экономическое развитие многих из них способствовало повышению спроса на услуги связи, в том числе и на Интернет. Видно, что на регионы с благоприятным инвестиционным климатом, потенциал которых не ниже среднего, риск умеренный или минимальный, приходится от одного процента пользователей российского Интернет и более. С полной уверенностью можно сказать, что в ближайшей перспективе ситуация изменится, регионы последуют за «центром» и темпы развития сети в регионах превысят ее рост в крупных городах. При фактическом увеличении абсолютного значения числа пользователей Интернет в России темпы роста имеют тенденцию к снижению, этот процесс является обычным для любого рынка при удовлетворении спроса. Такая же ситуация наблюдается и в США, где в 2001г. прирост пользователей составил 29% и также имеет тенденцию к снижению. [55]
Таблица 8. Географическое распределение российских пользователей Интернет по городам России, %. [84]
|
Регион |
Доля пользователей, % |
Инвестиционный рейтинг региона |
| Москва | 57,2 | Максимальный потенциал - минимальный риск |
| Санкт-Петербург | 9,1 | Высокий потенциал - умеренный риск |
| Новосибирск | 2,8 | Средний потенциал - умеренный риск |
| Екатеринбург | 2,4 | Высокий потенциал - умеренный риск |
| Краснодар | 1,7 | Средний потенциал - умеренный риск |
| Владивосток | 1,3 | Средний потенциал - умеренный риск |
| Иркутск | 1,3 | Средний потенциал - умеренный риск |
| Нижний Новгород | 1,1 | Средний потенциал - умеренный риск |
| Самара | 1 | Средний потенциал - умеренный риск |
| Остальные города | 22,1 | Средний потенциал - умеренный риск |
Схема 8. Географическое распределение российских пользователей Интернет по городам России, %.
Необходимо сделать вывод, что на сегодняшний день Интернет является лидером и интегратором современных информационных технологий, объединяя существующие информационные средства и предоставляя новые рекламные возможности. Реклама в Интернет становится все более популярной.
Интернет представляет собой первую реализацию опосредованной компьютерами гипермедийной среды, которая обладает уникальными возможностями для рекламы и выступает в качестве двух основополагающих элементов:
во-первых, Интернет - новое средство коммуникации, представляемое коммуникационной моделью «многие-многим». Кроме того, Интернет является гипермедийным способом представления информации, значительно отличающимся от традиционных средств массовой информации интерактивной природой, высокой гибкостью и масштабируемостью.
во-вторых, Интернет - глобальный виртуальный электронный рынок, не имеющий каких-либо территориальных или временных ограничений, позволяющий производить интерактивную покупку товаров и значительно изменяющий возможности фирм в продвижении товара и место дистрибъютивных фирм в этом процессе.
Очевидно, что рост рынка Интернет-рекламы в России связан не только с количественным ростом составляющей Интернет в рекламных бюджетах крупных компаний, но и с качественными изменениями, которые претерпевают рекламные технологии и бизнес. К преимуществам рекламы в Интернет можно отнести:
Положительное отношение к ней со стороны потребителей: реклама в сети, согласно данным российских статистических исследований, менее агрессивна, занимает меньше места и не так раздражает.
Возможность поддержки постоянного персонального контакта с потребителями рекламы.
Возможность фокусированного воздействия на целевую аудиторию или конкретных пользователей.
Возможность оперативного определения эффективности рекламной кампании.
Возможность оперативного управления рекламной кампанией.
Всплеск в развитии российского рынка Интернет-рекламы обусловлен двумя основными факторами: во-первых, рынок рекламы в Интернет – новый сегмент российского рынка рекламы и находится в стадии формирования, во-вторых, этот вид бизнеса не требует крупных вложений и допускает участие в нем молодых компаний с небольшим капиталом. Объем российского рынка рекламы в Интернет однозначно не определен: достоверность цифр, о которых говорят рекламные площадки и рекламные агентства в Интернет, в большинстве случаев, не подтверждена аудитом. Конкретные оценки объема рынка рекламы в Интернет существенно разнятся – разные исследовательские компании применяют свои методы оценки рынка, и в итоге разброс данных, предоставляемых разными источниками, оказывается очень значительным. [7]
Рост рынка рекламы в Интернет происходит существенно быстрее, чем рост традиционной рекламы. На сегодняшний день многие мировые корпорации, например, IBM, Hewlett-Packard, Intel, General Motors, использовали Интернет как основное средство распространения рекламы для ряда крупных рекламных кампаний. По разным оценкам годовой объем мирового рынка рекламы в 2001 году составил порядка 5-7 миллиардов долларов США. [15], [80], [99] На российский рынок Интернет-рекламы в 2001г. пришлось от 3 до 6 миллионов долларов США. В 2004 году, предсказывает исследование Veronis Suhler & Associates, расходы на сетевую рекламу превысят затраты на рекламу в сетях спутникового, кабельного телевидения. Реклама в Интернет должна составить 6-8% всех рекламных расходов в мире, что сделает ее самым капиталоемким рекламным сектором. Это означает, что в ближайшие годы Интернет из альтернативного средства распространения рекламы станет одним из главных.
Таблица 9. Динамика рынка рекламы в Интернет, млн. долларов США. [121]
|
Регион |
2000г. |
2001г. |
2002г. |
2003г. |
2004г. |
| Северная Америка (США и Канада) | 108,1 | 133,4 | 152 | 169,3 | 184,5 |
| Европа | 100,9 | 139,3 | 170,7 | 196,2 | 221,1 |
| Тихоокеанский регион | 123,3 | 145,9 | 168 | 205,0 | 232,1 |
| Латинская Америка | 15,8 | 22 | 32 | 43,4 | 60,6 |
| Африка | 4,1 | 5,3 | 7,2 | 9 | 10,9 |
|
Общий объем рынка рекламы в Интернет |
352,2 | 445,9 | 529,9 | 622,9 | 709,1 |
Таблица 10. Динамика рынка рекламы в Интернет в России, млн. долларов США. [77]
|
Наименование/ период |
2001г. |
2002г. |
2003г. |
|
Оптимистический сценарий Arthur Andersen |
30 | 70 | 150 |
|
Средний сценарий UBS Brunswick Warburg |
15 | 30 | 50 |
| Пессимистический сценарий, РОЦИТ | 4 | 8 | 15 |
Таблица 11.
Динамика рынка
рекламы в Интернет,
%